
Category: Operations
Aggiornamento norma ISO 9001-2026. Adottata da oltre un milione di organizzazioni in tutto il mondo (e con un milione e mezzo di certificati), la ISO 9001 è stata oggetto di una significativa revisione che riflette l’evoluzione della società e del mercato. La nuova edizione presenta infatti rilevanti novità, aiutando le organizzazioni a rafforzare la propria capacità di resilienza, a creare valore a lungo termine, a soddisfare le aspettative in costante cambiamento dei clienti e a servire filiere di prodotto e servizio sempre più interconnesse.
Da quasi quarant’anni, la UNI EN ISO 9001 fornisce alle organizzazioni di ogni dimensione e di ogni settore produttivo un quadro di riferimento universalmente riconosciuto per migliorare le prestazioni, accrescere la fiducia dei clienti e promuovere il miglioramento continuo.
La sua ampia diffusione l’ha resa negli anni uno dei modelli di gestione per la qualità più riconosciuti al mondo, nonché un efficace linguaggio comune per le organizzazioni che operano sui mercati internazionali.
Ora, pur mantenendo quei capisaldi che ne hanno fatto indiscutibilmente il punto di riferimento internazionale, l’edizione 2026 risponde a un contesto globale sempre più complesso, in cui la gestione dei rischi, la capacità di resilienza, l’apertura all’innovazione e l’adattamento alle tecnologie e ai mercati in continua evoluzione sono aspetti imprescindibili per ogni organizzazione.
Il Segretario Generale dell’ISO, Sergio Mujica, ha commentato con soddisfazione il risultato raggiunto con l’odierna – attesissima – revisione della ISO 9001: “è un traguardo che riflette sia la solidità duratura di questo standard internazionale, sia la sua capacità di evolversi di pari passo con le esigenze sempre nuove delle organizzazioni a livello globale“.
In un contesto caratterizzato da sempre maggiore complessità, la UNI EN ISO 9001 fornisce alle organizzazioni un quadro di riferimento riconosciuto a livello internazionale, contribuendo così a consolidare la fiducia dei clienti e a dare affidabilità al mercato.
Anche il Direttore Generale UNI, Ruggero Lensi, ha voluto sottolineare l’importanza del lavoro svolto: “Con la nuova uscita della UNI EN ISO 9001, la comunità mondiale della normazione dimostra ancora una volta la sua capacità di applicare il miglioramento continuo alle proprie soluzioni normative, così come ci insegnano a farlo gli stessi standard per gestire la qualità di prodotti e servizi. Un ringraziamento particolare alle esperte e agli esperti di tutto il mondo, ed in particolare alle competenze italiane, che hanno consentito questo grande risultato“.
La nuova edizione non introduce stravolgimenti ma inserisce, in una struttura già conosciuta dalle organizzazioni e consolidata nel tempo, aggiornamenti mirati per migliorare chiarezza, usabilità ed efficacia. Pone maggiore enfasi sulla leadership, sulla cultura della qualità e sugli aspetti etici, offrendo inoltre una lettura interconnessa di rischi e opportunità, a supporto di decisioni strategiche più efficaci.
Una nuova sezione aiuta poi gli utenti a comprendere meglio i nuovi requisiti e ad applicarli in modo coerente.
I lavori di revisione e ora la pubblicazione della norma testimoniano il valore della collaborazione internazionale e dimostrano la validità del processo di sviluppo degli standard: scambio, confronto e contaminazione di idee e visioni sono il cuore dell’attività di normazione tecnica e, rispecchiando le diverse realtà con cui le organizzazioni si confrontano oggi, la nuova UNI EN ISO 9001 ne è il più nobile e condiviso risultato.
Per le organizzazioni che già adottano la norma ISO 9001, la nuova edizione rappresenta un’evoluzione naturale che consentirà loro di valorizzare i sistemi di gestione esistenti, garantendo al contempo che questi rimangano attuali, efficaci e aggiornati rispetto a un contesto internazionale in evoluzione.
Per tutti la nuova UNI EN ISO 9001 si rivela uno strumento unico per generare valore e rafforzare la capacità di adattarsi ai cambiamenti.
Convegno Nazionale AIM 80 anni. La metallurgia italiana a Brescia: 41° Convegno Nazionale dell’Associazione Italiana di Metallurgia (AIM): il più importante appuntamento nazionale dedicato alla ricerca, all’innovazione e alle tecnologie nel campo dei materiali metallici. Tre giorni di confronto tra ricerca, università e industria, con oltre 300 tra ricercatori, docenti, professionisti e rappresentanti del mondo industriale e 205 lavori scientifici presentati.
Ad aprire i lavori, nella mattinata di mercoledì 9 settembre, presso l’Aula Magna del Dipartimento di Ingegneria in via Branze 38 a Brescia, sarà una sessione plenaria di grande rilievo istituzionale, che vedrà sul palco insieme: Paolo Streparava, Presidente di Confindustria Brescia; Giuseppe Pasini, Presidente di Confindustria Lombardia; Laura Castelletti, Sindaca di Brescia; il Magnifico Rettore dell’Università di Brescia, prof. Francesco Castelli; la Presidente del convegno, prof.ssa Annalisa Pola; e il Presidente di AIM, prof. Carlo Mapelli. Sarà inoltre presente Stefano Karadjov, direttore del Museo di Santa Giulia.
Una presenza istituzionale così ampia conferma il valore strategico dell’appuntamento per il territorio e per il sistema industriale lombardo.
Non è un caso che l’edizione 2026 si svolga proprio a Brescia: una parte significativa delle aziende associate ad AIM ha sede nel territorio bresciano, da sempre uno dei principali poli della metallurgia italiana, dove ricerca, formazione e produzione industriale convivono da generazioni.
Ospitare qui il Convegno Nazionale significa riportare l’appuntamento più importante della metallurgia italiana nel cuore pulsante del settore.
L’edizione di quest’anno assume un significato ancora più speciale: il convegno coincide con l’80° anniversario di fondazione di AIM, che dal 1946 rappresenta il punto di riferimento in Italia per la scienza, la tecnologia e la cultura dei materiali metallici. In otto decenni di attività, AIM si è consolidata come un ponte solido e continuativo tra il mondo della ricerca e quello industriale, un ruolo che il convegno di Brescia mette quest’anno ulteriormente in luce.
Il programma scientifico affronta le principali sfide che oggi interessano il settore: dalla sostenibilità e decarbonizzazione all’economia circolare, dai materiali metallici tradizionali a quelli innovativi e alla loro caratterizzazione, fino alla digitalizzazione dei processi produttivi.
Accanto ai lavori scientifici, il convegno propone momenti dedicati al networking tra i partecipanti, tra cui l’aperitivo “MEETallurgy”, una cena sociale in Franciacorta e una visita guidata al Museo di Santa Giulia, per ammirare la Vittoria Alata.
«È particolarmente significativo che il più importante appuntamento nazionale dell’AIM si svolga a Brescia – sottolinea la prof.ssa Annalisa Pola, ordinaria di Metallurgia del Dipartimento di Ingegneria Meccanica e Industriale e Presidente del convegno –. Il nostro territorio rappresenta un luogo nel quale la metallurgia è profondamente legata alla storia industriale, produttiva e di ricerca e formazione. Oggi le sfide della sostenibilità, dell’economia circolare, dei nuovi materiali e dell’innovazione richiedono un sempre più stretto dialogo tra ricerca e industria. Questo convegno vuole essere un’occasione concreta di confronto e di costruzione di nuove prospettive».
AIM – Associazione Italiana di Metallurgia è il punto di riferimento in Italia per la diffusione della conoscenza sui materiali metallici e i processi produttivi. Fondata nel 1946, AIM opera come ponte tra ricerca scientifica e industria, promuovendo lo sviluppo tecnologico e la competitività delle imprese attraverso attività formative, pubblicazioni tecniche e iniziative di networking. Tra le principali attività, AIM pubblica la rivista La Metallurgia Italiana e organizza corsi, conferenze ed eventi per il mondo industriale e accademico.
9-11 settembre – Brescia, Dipartimento di Ingegneria Meccanica e Industriale dell’Università
IPPR e COREPLA certificano processi riciclo plastiche, per la tracciabilità e il riconoscimento delle Materie Prime Seconde a livello nazionale ed europeo.
IPPR Istituto per la Promozione delle Plastiche da Riciclo e COREPLA Consorzio Nazionale per la Raccolta, il Riciclo e il Recupero degli Imballaggi in Plastica, hanno annunciato l’avvio di un accordo di collaborazione finalizzato alla certificazione dei processi di riciclo attraverso lo schema Plastica Seconda Vita (PSV), in conformità alla norma EN 15343 e ai principali standard di settore, per i riciclatori attivi nel sistema COREPLA.
L’attività, resa possibile dall’ultima revisione approvata del Regolamento di Certificazione Plastica Seconda Vita, rappresenta un’evoluzione rilevante del sistema di garanzie a supporto dell’economia circolare, rafforzando la tracciabilità, la trasparenza e l’affidabilità delle attività di riciclo delle materie plastiche.
L’accordo si inserisce in un percorso di valorizzazione e riconoscimento di una certificazione accreditata e costituisce un ulteriore passo avanti nell’integrazione sempre più fattiva tra IPPR e COREPLA, rispondendo alla crescente esigenza di disporre di strumenti in grado di assicurare una tracciabilità certa e verificabile dei flussi di riciclo.
“Questo accordo mira a rafforzare ulteriormente la qualità e l’affidabilità del riciclo degli imballaggi in plastica gestiti dal sistema consortile” – afferma Giovanni Bellomi, Direttore Generale di COREPLA. “La certificazione dei processi secondo standard riconosciuti a livello internazionale contribuisce infatti ad aumentare la trasparenza lungo l’intera filiera e a valorizzare il ruolo dei riciclatori, favorendo lo sviluppo di un mercato solido e credibile delle materie prime seconde.”
“Con questo accordo IPPR conferma il proprio impegno nel promuovere strumenti di certificazione affidabili e accreditati, in grado di rispondere alle esigenze del mercato e delle istituzioni” – afferma il Presidente di IPPR, Libero Cantarella. “L’estensione della certificazione Plastica Seconda Vita ai processi di riciclo, in conformità anche alla EN 15343, rafforza la tracciabilità e il riconoscimento delle plastiche riciclate, creando valore per l’intera filiera.”
L’accordo tra IPPR e COREPLA consolida quindi un modello di collaborazione orientato alla qualità del riciclo, alla certezza normativa e alla valorizzazione delle materie plastiche riciclate, contribuendo in modo concreto agli obiettivi di sostenibilità ambientale e industriale.
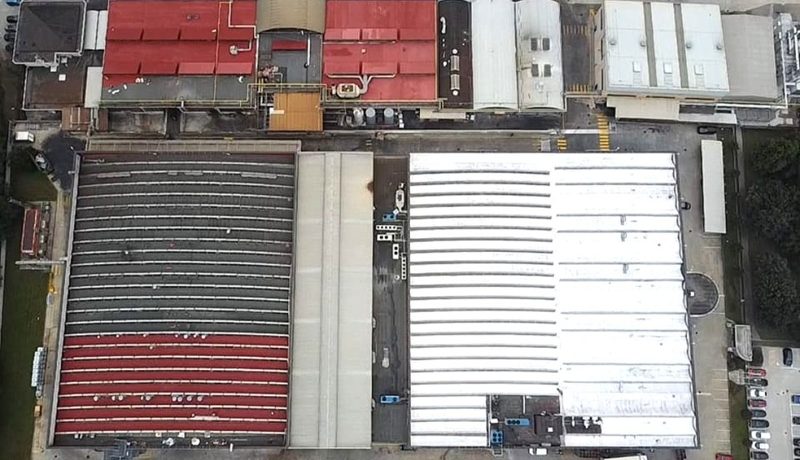
SMARTEFFICIENCY per IMPERMEABILIZZAZIONE e PROTEZIONE IGNIFUGA TETTI. Riqualificazione con resina pluristrati armata e Broof su 13.000 mq di pre-esistente guaina bituminosa.
Fosfantartiglio L.E.I. è oggi società leader nell’applicazione di evoluti rivestimenti superficiali anticorrosivi. L’alto livello delle prestazioni qualitative e di consegna sono un carattere distintivo dell’Azienda e le permettono di esser scelta come partner privilegiato dalle più importanti aziende operanti nel settore automotive e non solo.
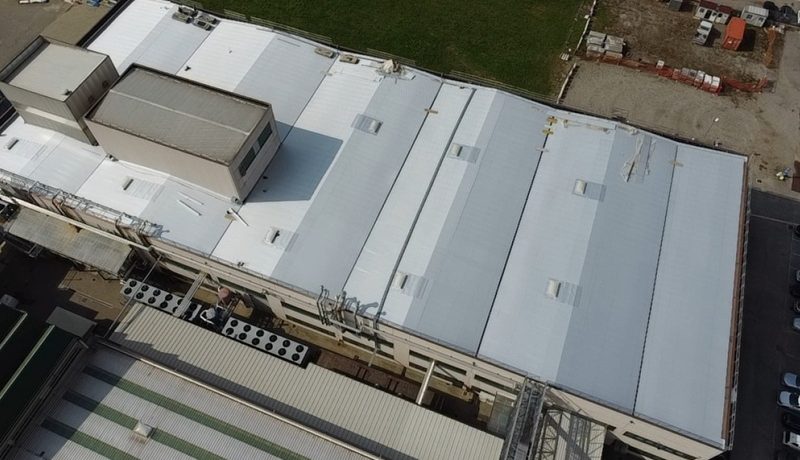
SMARTEFFICIENCY per RIFACIMENTO TETTI. Sostituzione delle vecchie coperture in fibrocemento con pannelli di lamiera grecata, riqualificando la struttura sottostante e la relativa coibentazione.
B-Pack ha sviluppato negli anni un’ampia gamma di film flessibili coestrusi multistrato con elevate proprietà di barriera sia funzionale che ai gas, capaci di garantire un’alta protezione agli alimenti confezionati. Inoltre offre soluzioni multistrato nell’ambito farmaceutico/medicale e cosmetico studiando e realizzando strutture flessibili capaci di soddisfare le stringenti richieste che provengono da questi mercati.
Il dilemma energetico ESG autoproduzione o PPA green dalla rete? Sono state pubblicate da pochi giorni le regole attuative del Piano Transizione 5.0, confermando le difficoltà burocratiche che si erano intuite già dalle prime bozze.
L’occasione per ottenere i crediti di imposta a fondo perduto è sicuramente allettante, purchè si aderisca a tutte le specifiche richieste dal Decreto Attuativo.
Di sicuro, il merito di iniziative del genere è simile a quello che fu generato dall’introduzione della Diagnosi Energetica del D. Lgs 102/2014, da eseguire entro il 31 dicembre 2015 e successivamente ogni 4 anni: dopo il primo iniziale sconcerto da parte degli imprenditori, ci si rese conto che si stava introducendo un nuovo obbligo ma anche una buona pratica che nel tempo avrebbe generato ottimizzazioni produttive e risparmi energetici.
Da parte nostra, ci siamo organizzati con i nostri esperti di pratiche amministrative, tecniche e finanziarie per adempiere per conto dei nostri clienti a quanto necessario e richiesto.
Oltre al Piano Transizione 5.0
Il nostro team, sempre per i nostri clienti, è costantemente concentrato anche sulle offerte di finanza agevolata ed a fondo perduto, proposte nei vari Bandi Regionali, Green Bond e PNRR.
Inoltre, ci si può orientare verso ulteriori soluzioni per finanziare l’efficientamento e l’autoproduzione energetica:
– leasing finanziario, caratterizzato dall’annuale rinnovo della agevolazione cosiddetta “Sabatini”;
– leasing operativo (noleggio con possibilità di riscatto al termine del periodo);
– contratti di PPA Power Purchase Agreement.
Il “PPA Green off site”, la scorciatoia proposta dai venditori di energia
Per soddisfare la volontà delle imprese di essere in compliance ESG, i rivenditori di energia propongono l’acquisto della loro energia con contratto “PPA Green off site”, autodichiarando in bolletta la produzione “Green” di quella energia prelevata in rete.
Putroppo questo contratto, più semplice per l’impresa utente perchè non richiede “impegni” cantieristici, la vincola in alcuni casi fino a 10 anni, ma non ne risolve minimamente le esigenze di autonomia energetica.
Inoltre il costo della bolletta continuerà ad essere una passività di spesa corrente, senza essere trasformata in investimento, come invece avviene nei progetti “PPA on site” (simile alla rata di un noleggio con riscatto finale).
Il “PPA on site” per l’autoproduzione
Installando un impianto per l’autoproduzione di energia, fotovoltaico e anche di cogenerazione, è possibile “rateizzare” il suo costo contrattualizzando l’acquisto mensile dell’energia autoprodotta, trasformando così le spese correnti in rate di investimento, perchè al termine del contratto si entrerà in possesso dell’impianto, esattamente come se fosse un noleggio con riscatto finale.
Con i costi attuali delle bollette di acquisto di elettricità in rete, i Ritorni dell’Investimento sono spesso addirittura inferiori alla durata dei contratti proposti “PPA off site”.

Valore aggiunto: la riqualificazione dei tetti
Le superfici dei tetti fino ad oggi erano superfici “passive”, non sfruttate per la produzione, purtroppo spesso in progressivo degrado (in alcuni casi in eternit o in fibrocemento).
Con l’installazione di un impianto di produzione energetica, anche i mq di copertura dei capannoni diventano superfici di produzione attiva dell’azienda.
L’investimento include anche la riqualificazione immobiliare dei tetti, ammortizzandone i costi grazie alla generazione dell’energia.
La riqualificazione e l’efficientamento degli impianti
I sistemi di monitoraggio, opportunamente localizzati e gestiti, permettono di “stanare” le aree di produzione più energivore, dove si potrà intervenire per abbassare più vistosamente gli sprechi e risparmiare sull’acquisto di energia.
Tutte le performances di tutti gli impianti possono essere migliorate; soprattutto devono essere attuate continue contromisure di efficientamento per contrastare il continuo degrado dovuto all’uso nel tempo.

Autore: Enrico Rainero, founder SmartEfficiency
SmartEfficiency è la rete di professionisti, imprese produttrici e di installazione ed istituti finanziari, che affianca gli imprenditori ed i manager per migliorare le performance energetiche con diagnosi ed interventi nelle aree produttive strategiche per raggiungere l’efficienza con le migliori soluzioni tecnologiche e finanziarie.
SmartEfficiency ha fatto parte dei tavoli di lavoro con ENEA nel 2016 per il perfezionamento delle Direttive sulla Diagnosi Energetica nel settore Retail e per la Commissione Europea nel 2017 sulle Comunità Energetiche SMARTER EMC2.
Le attività industriali di SmartEfficiency sono rinforzate dal brand BYinnovation che promuove le best practices innovative e di sostenibilità delle aziende clienti e di tutto il sistema produttivo italiano.
contatti: tel. 02.2641 7228 – mail enrico.rainero@smartefficiency.eu
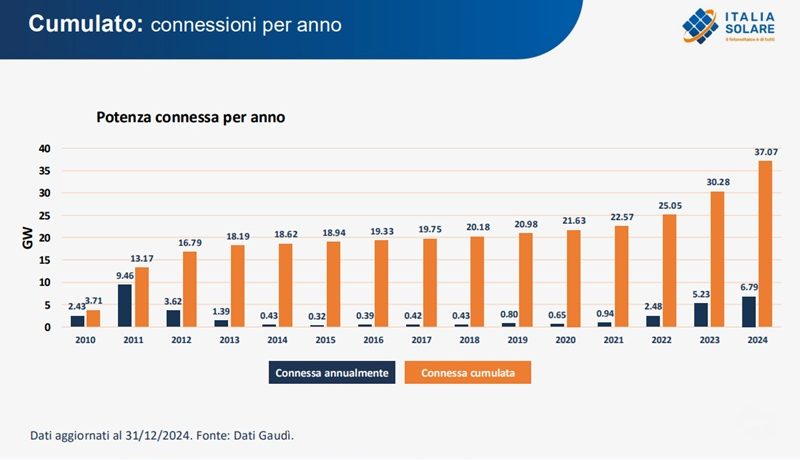
Fotovoltaico 37.08 GW in Italia 2024. Al 31 dicembre 2024, in Italia risultano connessi 1.878.780 impianti fotovoltaici. La potenza connessa durante il 2024 è stata pari a 6,80 GW segnando un incremento del 30% rispetto al 2023. Nonostante tale crescita in termini di potenza, il numero di nuovi impianti connessi nell’anno è diminuito del 25%, attestandosi a 283.914 nuove installazioni.
L’analisi dei dati mostra un’accelerazione nel segmento utility-scale durante il 2024, con una quota crescente di connessioni di grandi impianti, mentre il settore residenziale ha risentito dell’effetto della fine del Superbonus 110% e della cessione del credito, che si è riflesso in un calo delle connessioni degli impianti domestici in modo più marcato nella seconda metà dell’anno passato.
“Il fotovoltaico italiano sta vivendo una fase di crescita solida, con un ruolo sempre più forte degli impianti di grande taglia. Tuttavia, il calo delle installazioni residenziali è un segnale da non sottovalutare: servono misure mirate per sostenere le famiglie nella transizione energetica”, ha commentato Paolo Rocco Viscontini, Presidente di ITALIA SOLARE.
Chi sale e chi scende
Nel 2024, la ripartizione della potenza installata evidenzia i seguenti trend:
– Settore residenziale (<20 kW): la fine del Superbonus è all’origine della riduzione della potenza del 21% rispetto al 2023 (1.789 MW vs 2.258 MW del 2023), mentre il numero degli impianti è passato da 359.772 nel 2023 a 274.537 durante lo scorso anno
– Per il settore C&I (20 kW ≤ P < 1 MW) la crescita tra il 2023 e il 2024 è stata del 8% (1.961 MW vs 1.819 del 2023)
– Settore utility-scale (≥1 MW): ha registrato la crescita più marcata (+163%), con numerosi impianti di grande taglia connessi alla rete (1.157MW nel 2023 contro i 3.045 MW dello scorso anno), soprattutto nel secondo semestre dell’anno.
La Lombardia sfiora i 5.000 MW
La Lombardia con i suoi 4.990 MW è in testa alla classifica per i MW cumulati, a seguire Veneto (3.768 MW) e Puglia (3.632 MW). In Lombardia spiccano gli impianti C&I, con potenza tra i 200 kW e 1 MW mentre sono praticamente assenti le installazioni utility scale. Se in Veneto la potenza installata sulle diverse classi è abbastanza omogenea, in Puglia prevalgono nettamente gli impianti di media taglia. Il Lazio, al quinto posto della classifica, è la regione con la massima potenza di impianti di grande taglia (>10MW).
Guardando alle nuove installazioni del 2024 le regioni che spiccano sono Lazio (1.286 nuovi MW) che registra un aumento del 300% rispetto all’installato del 2023, Lombardia con 934 MW si mantiene pressoché in linea al nuovo installato del 2023 (+3%) e Veneto con i suoi 604 MW registra un calo dell’11% rispetto all’anno precedente.
Tendenze del quarto trimestre
L’ultimo trimestre del 2024, grazie all’entrata in esercizio di diversi impianti utility-scale, ha segnato un’accelerazione nella potenza connessa, con quasi 1,9 GW di connessioni sul totale di 6,79 GW di nuova capacità connessa nell’anno.
La distribuzione degli impianti per classe di potenza mostra una crescente polarizzazione: mentre il segmento residenziale si riduce, i grandi impianti sopra 1 MW crescono, trainati dall’entrata in esercizio di progetti autorizzati negli anni precedenti al 2024.
Prospettive per il 2025
Guardando al futuro, la transizione energetica prosegue, ma è necessario affrontare le sfide ancora aperte:
– Valorizzare l’autoconsumo in particolare per il settore residenziale e per le imprese che investono nell’autoconsumo
– Migliorare la gestione della rete, evitando colli di bottiglia che rallentano le connessioni dei grandi impianti ma anche e soprattutto degli impianti al servizio delle piccole, medie e grandi imprese
– Accelerare il permitting degli impianti, riducendo i tempi burocratici.
ITALIA SOLARE è un ente del terzo settore che sostiene la difesa dell’ambiente e della salute umana supportando modalità intelligenti e sostenibili di produzione, stoccaggio, gestione e distribuzione dell’energia attraverso la generazione distribuita da fonti rinnovabili, in particolare fotovoltaico. Promuove inoltre la loro integrazione con le smart grid, la mobilità elettrica e con le tecnologie per l’efficienza energetica per l’incremento delle prestazioni energetiche degli edifici.
ITALIA SOLARE è l’unica associazione in Italia dedicata esclusivamente al fotovoltaico e alle integrazioni tecnologiche per la gestione intelligente dell’energia.
Plastica Seconda Vita IPPR contro greenwashing. La Direttiva UE 2024/825 introduce importanti cambiamenti per proteggere i consumatori dalle pratiche commerciali ingannevoli e promuovere una transizione verde più trasparente. Questa normativa aggiorna le precedenti direttive 2005/29/CE e 2011/83/UE, imponendo requisiti più rigorosi sulle informazioni riguardanti le caratteristiche ambientali e sociali dei prodotti.
L’obiettivo principale è quello di fornire ai consumatori e alle aziende informazioni chiare e verificabili, permettendo loro di fare scelte più consapevoli riguardo ai prodotti che acquistano. In un contesto in cui molti brand cercano di apparire più ecologici di quanto non siano realmente, è fondamentale avere regole che proteggano i consumatori dal cosiddetto greenwashing, cioè la pratica di fare dichiarazioni ingannevoli sull’impatto ambientale di un prodotto.
Una delle principali modifiche introdotte dalla direttiva riguarda i marchi di sostenibilità
Solo i marchi basati su un sistema di certificazione riconosciuto o stabiliti da autorità pubbliche saranno ammessi.
Questo garantisce che aziende e consumatori possano fidarsi dei marchi che vedono sui prodotti, sapendo che questi sono stati verificati in modo indipendente, come nel caso della certificazione Plastica Seconda Vita, rilasciata da IPPR e riconosciuta da Accredia, che garantisce l’effettivo contenuto di plastica riciclata.
Plastica Seconda Vita ha l’importante missione di promuovere e comunicare il contenuto di riciclato per mettere in risalto il grande potenziale delle materie plastiche nella realizzazione dell’economia circolare.
Lo scopo di IPPR infatti è quello di valorizzare i materiali e i manufatti ottenuti dal riciclo dei rifiuti plastici e al contempo introdurre due concetti molto importanti: la qualità e la rintracciabilità dei materiali riciclati.
IPPR è stato il primo, in Italia e in Europa, 20 anni fa, a ideare un’etichetta ecologica per materiali e prodotti in plastica riciclata, certificazione adottata, ad oggi, già da 10.000 prodotti.
Un’altra area chiave della direttiva riguarda la trasparenza delle informazioni
Le aziende sono ora tenute a fornire dettagli chiari e verificabili sulle caratteristiche ambientali e sociali dei loro prodotti. Non sarà più possibile fare affermazioni vaghe o non supportate da prove concrete. Ad esempio, se un’azienda afferma che un prodotto è “ecologico”, dovrà specificare in che modo il prodotto è ecologico e come queste caratteristiche sono state verificate.
L’implementazione di questa direttiva avrà diversi impatti. Per i consumatori, l’accesso a informazioni più accurate permetterà di fare scelte più consapevoli e ridurrà il rischio di essere ingannati da false dichiarazioni ambientali, come quelle che per anni hanno portato a una percezione distorta della plastica. Per le aziende, questo significherà adeguarsi a standard più elevati di trasparenza e affidabilità, potenzialmente richiedendo investimenti in certificazioni e verifiche indipendenti.
In conclusione, la Direttiva (UE) 2024/825 rappresenta un significativo passo avanti verso un mercato più trasparente e sostenibile. Proteggendo i consumatori dalle pratiche commerciali ingannevoli e promuovendo la trasparenza, questa normativa aiuta a costruire un futuro in cui le scelte di consumo siano veramente informate e rispettose dell’ambiente. Non solo protegge i consumatori, ma incoraggia anche le aziende a essere più responsabili e trasparenti nelle loro pratiche commerciali.
IPPR, l’Istituto per la Promozione delle Plastiche da Riciclo, nato per volontà di Unionplast, Plasticseurope Italia e Corepla, ha l’obiettivo di favorire l’incontro tra domanda e offerta nell’ambito delle plastiche da riciclo, sia tra aziende private sia tra aziende e Pubblica Amministrazione.
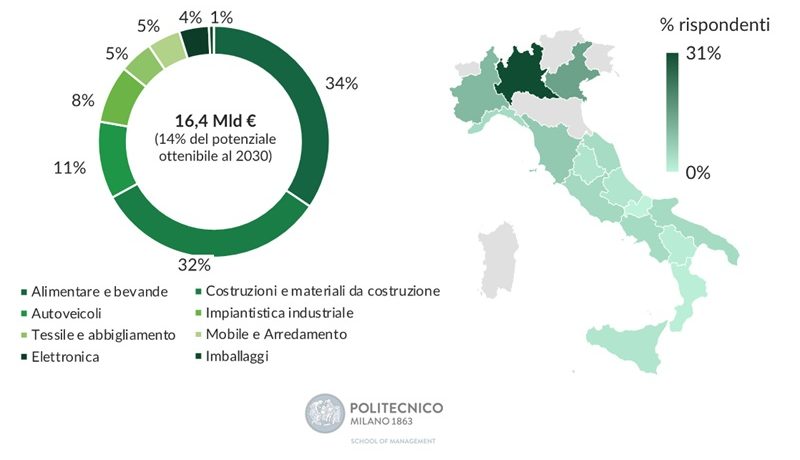
Economia circolare – investimenti e risparmi connessi in frenata. Nell’ultimo anno l’economia circolare ha fatto risparmiare alle imprese italiane solo 800 milioni di euro in più rispetto al 2023 (quando l’aumento era stato di 1.200 milioni), portando il risparmio totale a 16,4 miliardi l’anno, ben lontano dai 119 miliardi “teorici” a cui dovremmo aspirare.
Dunque, stiamo sfruttando solo il 14% del potenziale, con un divario ormai difficilmente colmabile da qui al 2030.
A dirlo è il Circular Economy Report 2024, redatto dall’Energy&Strategy della School of Management del Politecnico di Milano e presentato insieme ai partner della ricerca, che riporta anche un’indagine su oltre 550 imprese italiane: benché il campione sia più ampio e rappresentativo (8 macro settori – arredi, costruzioni, elettronica, impiantistica industriale, tessile, alimentare, autoveicoli, imballaggi – invece di 7), e dunque non permetta raffronti diretti con gli anni precedenti, la situazione sembra in leggero peggioramento.
Le aziende che hanno adottato almeno una pratica di economia circolare, infatti, si fermano al 42% (46% nelle grandi aziende), il 36% è ancora scettico e non ha in piano di farlo neanche in futuro, mentre il 22% ne avrebbe intenzione: se si scende di dimensioni, poi, le percentuali si avvicinano, fino ad arrivare alle PMI dove gli scettici (il 39% e in crescita) superano gli adottatori (37%). Il 31% delle imprese circolari ha sede in Lombardia e la presenza è in genere più massiccia nel Nord Italia.
La strada per dichiararsi completamente circolare, comunque, è ancora lunga: in una scala da 1 a 5, il valore medio di adozione che le aziende si danno è di 2,24 e solo il 3% del campione (in larga parte nel mondo degli imballaggi) si attribuisce il massimo. Cresce, anche se solo del 5%, la taglia media degli investimenti, che restano però concentrati sotto i 50.000 euro (quasi il 50%) e con tempi di ritorno che, per il 41% delle imprese, sono inferiori ai 12 mesi.
“È purtroppo evidente come le pratiche di economia circolare non siano entrate nel core business delle imprese – commenta Vittorio Chiesa, direttore di Energy&Strategy – e si sia invece, prendendo a riferimento la totalità del campione, in una fase ancora esplorativa delle possibili soluzioni. Al contrario, il sistema finanziario sta indirizzando sempre più i capitali verso investimenti che favoriscono questo innovativo modello economico: i green bond emessi dalle principali banche italiane hanno raggiunto quasi 8 miliardi di euro, il 74% in più rispetto all’anno precedente. E sta crescendo anche la consulenza in ambito sostenibilità (+25%)”.
“È successo un po’ come nel risparmio energetico: – spiega Davide Chiaroni, vicedirettore di E&S – finché si trattava di fare interventi semplici e poco dispendiosi, in questo caso recuperare e valorizzare gli scarti, è andato tutto bene, ma adesso che occorre investire nella riorganizzazione dei processi industriali e delle filiere, la questione cambia”. Infatti, tra le pratiche di economia circolare più diffuse spicca ancora il riciclo (60%), seguito dal progettare senza scarti (43%) e dal design orientato a una facile riparazione (48%). Tra le pratiche meno applicate si trovano invece la riparazione (8%), la “servitizzazione” (il passaggio dalla vendita di un prodotto alla fornitura di servizi, 22%) e la riconsegna dei prodotti (28%).
Ma non è tutto nero, ci sono anche numerose storie di successo, produzioni che seguono modelli di business circolari. Noi ne abbiamo isolate 100, concentrate tra Lombardia, Piemonte e Toscana. I settori più rappresentati sono il manifatturiero, l’automotive, il tessile e l’abbigliamento. Per quasi metà si tratta di imprese di piccole dimensioni, ma in un quinto dei casi hanno oltre 250 dipendenti e un fatturato tra 100 milioni e il miliardo, cioè sono tra quelle che costituiscono l’ossatura dei comparti industriali italiani ed è quindi importante che si approccino all’economia circolare. Purtroppo le medie imprese, che sono le più numerose, arrivano appena al 22%. Cosa fanno di speciale queste aziende virtuose? Partono dal riciclo, ma non si fermano lì – come troppo spesso si semplifica parlando di economia circolare – e lo integrano con pratiche di riprogettazione del prodotto, che diventano quindi la vera chiave per abilitare un riciclo di successo”.
Come sta cambiano l’ecosistema dell’economia circolare in Italia?
Non c’è solo il sistema finanziario a rivestire un ruolo fondamentale nella transizione verso un’economia circolare, anche il settore della consulenza in ambito sostenibilità sta registrando un’espansione significativa: a fine anno si prevede che questo mercato raggiunga un valore di 800 milioni di euro, cioè il 13% del totale della consulenza in Italia, con un aumento del 25% rispetto all’anno precedente. Nonostante i progressi, invece, la crescita nei settori degli enti di certificazione, degli studi legali e della formazione appare più lenta e moderata e la loro presenza sul territorio risulta disomogenea: mentre il Nord Italia concentra un numero significativo di queste risorse, il Sud rimane in gran parte privo di un supporto strutturato.
Ad esempio, tra i primi 50 studi legali italiani per fatturato, quelli che offrono servizi dedicati alla sostenibilità e all’economia circolare sono il 54% e si trovano in Lombardia e Lazio, regioni caratterizzate da un ecosistema imprenditoriale attivo e da iniziative orientate all’innovazione sostenibile.
Al contrario, nel Sud Italia questi servizi risultano praticamente assenti. Analogamente gli enti di certificazione svolgono un ruolo fondamentale nel sostenere la transizione verso l’economia circolare, offrendo servizi di verifica conformi a norme come ISO, EMAS ed EASI: gli enti abilitati a certificare in ambiti legati alla circolarità rappresentano solo il 10% del totale e sono quasi completamente assenti al Sud.
“La mancanza di un’integrazione efficace tra i diversi attori, combinata con l’assenza di standard consolidati, rappresenta una sfida cruciale: – commenta Chiaroni – la frammentazione rende difficile per le imprese accedere a un’assistenza coordinata e strutturata, limitando la loro capacità di implementare strategie circolari in modo completo”.
Evoluzione della normativa
Verso un maggior “peso” della circolarità nel reporting di sostenibilità e una maggiore concretezza degli strumenti di misura.
Nel 2024 sono maturate una serie di normative e standard internazionali che rappresentano una spinta decisiva verso la piena integrazione dei principi di sostenibilità nelle attività economiche. Sebbene il panorama italiano evidenzi alcune carenze strutturali, il rafforzamento della rendicontazione e l’allineamento alle pratiche internazionali potranno contribuire a colmare queste lacune, spingendo il mercato verso un futuro più circolare, responsabile e competitivo.
Ad esempio, la Direttiva CSRD (Corporate Sustainability Reporting Directive) ha introdotto, su mandato della Commissione Europea, standard unici per la rendicontazione di sostenibilità, gli ESRS (European Sustainability Reporting Standards).
Parallelamente, la tassonomia dell’UE, un sistema di classificazione per identificare attività economiche sostenibili, si è integrata con i nuovi criteri tecnici di valutazione entrati in vigore a gennaio 2024, che includono esplicitamente la transizione verso un’economia circolare.
Nel contesto internazionale, l’ISO ha pubblicato una serie di nuovi standard che forniscono un linguaggio comune e una guida dettagliata per l’attuazione dei principi di economia circolare. A livello nazionale, l’aggiornamento della normativa tecnica UNI/TS 11820:2024 rappresenta un ulteriore passo in avanti, consentendo di valutare il livello di circolarità di un’organizzazione attraverso indicatori chiave che generano un punteggio finale compreso tra 0% e 100%.
Tre le modalità di valutazione: autovalutazione, valutazione da parte dei clienti e verifica indipendente da parte di enti accreditati.
Allargando lo sguardo, vi sono anche altre normative che nel 2024 hanno dato ulteriore stimolo all’adozione dell’economia circolare, come quelle sull’ecodesign, sul diritto alla riparazione e sulla responsabilità estesa del produttore, che stanno ridefinendo le filiere produttive e promuovendo pratiche sostenibili lungo l’intero ciclo di vita dei prodotti. Né va dimenticata la regolamentazione delle materie prime critiche: iniziative come il Critical Raw Materials Act dell’UE e il Decreto Materie Prime Critiche italiano (del giugno 2024) cercano di rafforzare la trasparenza e la sostenibilità delle filiere, favorendo l’autonomia europea nell’approvvigionamento e nell’utilizzo di materiali strategici.
Le cento storie di successo dell’economia circolare
Uno degli obiettivi del Circular Economy Report 2024 è stata la raccolta e la sistematizzazione delle principali storie di successo dell’economia circolare nel nostro Paese, a partire da database esistenti ma anche monitorando le notizie di stampa.
Sono state considerate solo le imprese che forniscono già al mercato prodotti secondo modelli di business circolari, indipendentemente dalla loro dimensione.
Ne è emerso uno spaccato estremamente interessante di come la circular economy sia declinata in Italia.
Dal punto di vista geografico, c’è una chiara prevalenza del Nord Italia, con in testa Lombardia (32% delle aziende esaminate), Piemonte (15%) e Toscana (12%). l settori più rappresentati sono il manifatturiero e l’automotive (26% del totale), che abbracciano una vasta gamma di strategie circolari, poi il tessile e abbigliamento (24%), la chimica e farmaceutica (17%). Fanalini di cosa il food & beverage (7%) e l’elettronica di consumo (6%), nonostante iniziative interessanti legate all’estensione della vita dei prodotti.
La maggior parte di queste imprese (44%) è di piccole dimensioni (il 14% addirittura micro), con meno di 50 dipendenti e 10 milioni di euro di fatturato. Tuttavia, un caso su 5 (19%) riguarda imprese con oltre 250 dipendenti e un fatturato compreso tra i 100 milioni e il miliardo di euro, cioè quelle che costituiscono spesso l’ossatura dei comparti industriali italiani ed è quindi importante che si approccino all’economia circolare.
Tra le grandissime aziende, invece, è difficile trovare storie di successo, perché i prodotti circolari, laddove presenti, spesso sono ancora a livello di test o sono destinati specifiche nicchie di mercato.
In termini relativi, colpisce la scarsa presenza (22%) di medie imprese, quelle tra 50 e 250 dipendenti e qualche centinaia di milioni di euro di fatturato, che rappresentano la parte preponderante del nostro tessuto industriale.
La maggioranza delle storie di successo (59%) riguarda imprese fondate prima del 2000 e nel 18% dei casi l’adozione dell’economia circolare è vecchia di quasi 20 anni: si tratta quindi, in qualche modo, di pionieri. Vi sono però anche aziende giovani costituite tra 2015 ed il 2020, quindi nel periodo pre-covid, che sono proprio nate con l’intento di operare secondo i principi dell’economia circolare: questo cluster riflette l’emergere di una nuova generazione imprenditoriale orientata alla sostenibilità e capace di rispondere alle sfide ambientali con modelli di business innovativi. Il 35% dei casi si colloca nell’ultimo quinquennio (2020-2024) e rappresenta un’accelerazione che dà un segnale positivo.
Qual è il segreto del successo di queste imprese virtuose?
Non certo il ricorso ai finanziamenti pubblici (che ha interessato solo il 27% del campione e che, peraltro, non sono consistenti), ma l’adozione di soluzioni circolari allo stesso tempo sostenibili ed economicamente pronte per il mercato. In 76 casi su 100, si è partiti dal riciclo per integrarlo con pratiche di riprogettazione del prodotto, che diventano la vera chiave per abilitare un riciclo di successo. Altrettanto utilizzate sono le pratiche di riuso (34 casi), conversione (23) e riparazione (22), ad indicare come i cicli dell’economia circolare siano la strada per immaginare nuovi modelli di business.
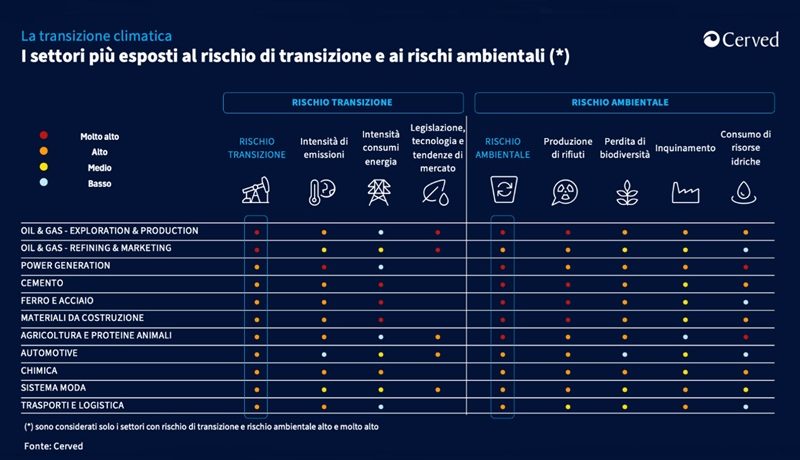
73.000 imprese esposte al rischio ambientale. Cerved giudica che 1 su 5 potrebbe investire nella transizione senza perdere la stabilità finanziaria.
I più esposti sono in particolare i settori oil&gas (sia estrazione e produzione che raffinazione e commercio), produzione di energia, del cemento, del ferro e acciaio, dei materiali da costruzione, nell’agricoltura.
Seguono l’automotive, la chimica, il sistema moda, i trasporti e la logistica.
Si tratta di aziende che già presentano debiti per 207 miliardi di euro e che per decarbonizzarsi e raggiungere l’obiettivo di zero emissioni nette al 2050 dovranno sostenere investimenti aggiuntivi per 226 miliardi di euro. Ben 15.000 di esse però, cioè più di 1 su 5 (21,4%), potrebbero farlo senza minare la propria sicurezza finanziaria, indebitandosi per 46 miliardi di euro.
Lo studio di Cerved, la tech-company che aiuta il Sistema Paese a proteggersi dai rischi e a crescere in maniera sostenibile, si basa sull’analisi dei dati 2023 relativi alle società di capitali, circa 750.000 aziende. Vengono considerati sia il rischio di transizione, che riguarda le possibili perdite economico-finanziarie legate al processo di aggiustamento verso un’economia a basse emissioni, sia quello ambientale, che misura il livello del potenziale impatto sull’ambiente delle attività di un determinato settore, a prescindere dalle eventuali azioni di mitigazione.
“In un contesto globale segnato dal crescente rischio climatico, le aziende sono chiamate ad affrontare sfide senza precedenti – afferma Carlo Purassanta, Presidente Esecutivo di Cerved -. Per raggiungere l’obiettivo del net zero entro il 2050, e sostenere gli ingenti investimenti in tecnologie a basse emissioni, sono necessarie strategia e pianificazione. Solo un’azienda su cinque è oggi in grado di coniugare sostenibilità e competitività, mantenendo la propria stabilità finanziaria”.
L’analisi di Cerved tiene conto anche dell’andamento del rischio di credito, che sta tornando su livelli di medio periodo: i tassi di decadimento (rapporto tra le posizioni creditizie in sofferenza nel corso dell’anno e lo stock di impieghi a inizio periodo) mostrano infatti una crescita della rischiosità negli anni 2022-2024, mentre le previsioni Cerved per il biennio 2025-2026 vedono un generale assestamento che coinvolge tutti i settori produttivi, grazie alla discesa dei tassi di interesse.
Come anticipato, le imprese dei settori maggiormente impattati dalla transizione ecologica dovranno sostenere investimenti aggiuntivi per decarbonizzarsi, e raggiungere così l’obiettivo di zero emissioni nette al 2050, di 226 miliardi di euro: la quota più importante è in capo all’oil&gas (58,6 miliardi per exploration&production e 63,5 miliardi per refining&marketing, entrambi soggetti altamente sia al rischio di transizione che a quello ambientale), seguita da produzione di energia (74,7 miliardi), cemento (4), ferro e acciaio (7,3), materiali da costruzione (1,8), agricoltura e proteine animali (900 milioni), tutti ambiti più colpiti dal rischio ambientale che da quello di transizione. Chiudono la lista automotive (590 milioni), chimica (1,35 miliardi), sistema moda (350 milioni) e trasporti e logistica (13 miliardi), sottoposti a rischi inferiori, benché sempre alti, anche laddove le cifre sono consistenti.
All’interno di questo cluster di imprese sono state poi individuate quelle sicure dal punto di vista finanziario, cioè con un rapporto debiti finanziari/EBITDA inferiore o uguale a 2, per le quali è stato calcolato quanto potrebbero ancora indebitarsi senza perdere la stabilità finanziaria: sono 15.000 aziende, cioè il 21,4% del totale, che potrebbero aumentare i loro debiti per 46 miliardi di euro senza uscire dalla soglia di sicurezza. In particolare, si tratta di 5.379 aziende nel settore trasporti e logistica (6,5 miliardi di indebitamento aggiuntivo), 2.097 nell’agricoltura (1,3 miliardi), 1.911 nel sistema moda (4), 1.265 nei materiali da costruzione (2,7), 1.090 nell’oil&gas-refining&marketing (2,8), 996 nella chimica (7,3), 987 nella power generation (6), 761 nell’automotive (8,1), 528 nel ferro e acciaio (4,9), 495 nel cemento (1,6) e 15 nell’oil&gas-exploration&production (980 milioni).