
Category: ESG Environmental Social Governance
Aggiornamento norma ISO 9001-2026. Adottata da oltre un milione di organizzazioni in tutto il mondo (e con un milione e mezzo di certificati), la ISO 9001 è stata oggetto di una significativa revisione che riflette l’evoluzione della società e del mercato. La nuova edizione presenta infatti rilevanti novità, aiutando le organizzazioni a rafforzare la propria capacità di resilienza, a creare valore a lungo termine, a soddisfare le aspettative in costante cambiamento dei clienti e a servire filiere di prodotto e servizio sempre più interconnesse.
Da quasi quarant’anni, la UNI EN ISO 9001 fornisce alle organizzazioni di ogni dimensione e di ogni settore produttivo un quadro di riferimento universalmente riconosciuto per migliorare le prestazioni, accrescere la fiducia dei clienti e promuovere il miglioramento continuo.
La sua ampia diffusione l’ha resa negli anni uno dei modelli di gestione per la qualità più riconosciuti al mondo, nonché un efficace linguaggio comune per le organizzazioni che operano sui mercati internazionali.
Ora, pur mantenendo quei capisaldi che ne hanno fatto indiscutibilmente il punto di riferimento internazionale, l’edizione 2026 risponde a un contesto globale sempre più complesso, in cui la gestione dei rischi, la capacità di resilienza, l’apertura all’innovazione e l’adattamento alle tecnologie e ai mercati in continua evoluzione sono aspetti imprescindibili per ogni organizzazione.
Il Segretario Generale dell’ISO, Sergio Mujica, ha commentato con soddisfazione il risultato raggiunto con l’odierna – attesissima – revisione della ISO 9001: “è un traguardo che riflette sia la solidità duratura di questo standard internazionale, sia la sua capacità di evolversi di pari passo con le esigenze sempre nuove delle organizzazioni a livello globale“.
In un contesto caratterizzato da sempre maggiore complessità, la UNI EN ISO 9001 fornisce alle organizzazioni un quadro di riferimento riconosciuto a livello internazionale, contribuendo così a consolidare la fiducia dei clienti e a dare affidabilità al mercato.
Anche il Direttore Generale UNI, Ruggero Lensi, ha voluto sottolineare l’importanza del lavoro svolto: “Con la nuova uscita della UNI EN ISO 9001, la comunità mondiale della normazione dimostra ancora una volta la sua capacità di applicare il miglioramento continuo alle proprie soluzioni normative, così come ci insegnano a farlo gli stessi standard per gestire la qualità di prodotti e servizi. Un ringraziamento particolare alle esperte e agli esperti di tutto il mondo, ed in particolare alle competenze italiane, che hanno consentito questo grande risultato“.
La nuova edizione non introduce stravolgimenti ma inserisce, in una struttura già conosciuta dalle organizzazioni e consolidata nel tempo, aggiornamenti mirati per migliorare chiarezza, usabilità ed efficacia. Pone maggiore enfasi sulla leadership, sulla cultura della qualità e sugli aspetti etici, offrendo inoltre una lettura interconnessa di rischi e opportunità, a supporto di decisioni strategiche più efficaci.
Una nuova sezione aiuta poi gli utenti a comprendere meglio i nuovi requisiti e ad applicarli in modo coerente.
I lavori di revisione e ora la pubblicazione della norma testimoniano il valore della collaborazione internazionale e dimostrano la validità del processo di sviluppo degli standard: scambio, confronto e contaminazione di idee e visioni sono il cuore dell’attività di normazione tecnica e, rispecchiando le diverse realtà con cui le organizzazioni si confrontano oggi, la nuova UNI EN ISO 9001 ne è il più nobile e condiviso risultato.
Per le organizzazioni che già adottano la norma ISO 9001, la nuova edizione rappresenta un’evoluzione naturale che consentirà loro di valorizzare i sistemi di gestione esistenti, garantendo al contempo che questi rimangano attuali, efficaci e aggiornati rispetto a un contesto internazionale in evoluzione.
Per tutti la nuova UNI EN ISO 9001 si rivela uno strumento unico per generare valore e rafforzare la capacità di adattarsi ai cambiamenti.
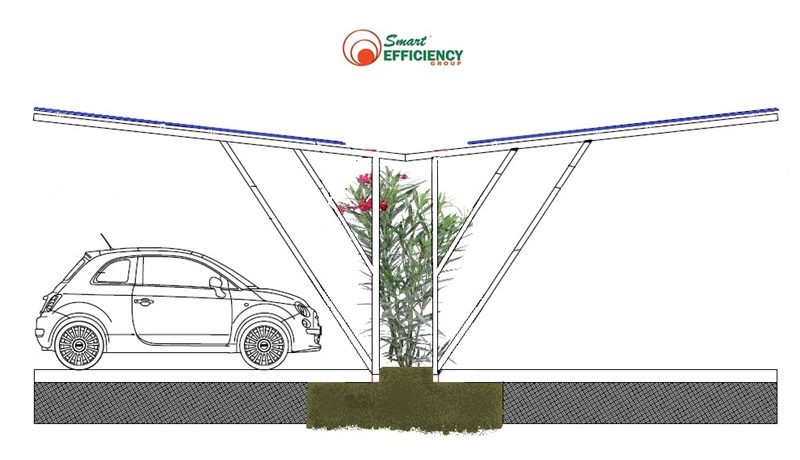
Parcheggio “spugna” fotovoltaico di SmartEfficiency: il progetto, sostenibile e innovativo, realizzato per un importante centro commerciale, risponde alle tre necessità energetiche, urbanistiche e di comfort, sempre più urgenti:
(1) autoprodurre energia (800 kWp);
(2) eliminare le “bomba di acqua” che, nelle aree di parcheggio completamente asfaltate, impattano sugli scarichi fognari ed innescano allagamenti durante gli episodi temporaleschi estremi;
(3) proteggere le auto posteggiate dal calore e dagli eventi atmosferici.
In particolare, le pendenze delle pensiline fotovoltaiche convogliano i flussi delle acque piovane verso strisce di terreno preventivamente scavate per eliminare l’impermeabilizzazione dell’asfalto che isola la falda sottostante.
Su queste strisce la terra vergine riportata è fertile per far crescere siepi sempreverdi (abbiamo previsto oleandri, resistenti a tutti i climi, già formati e quindi alti almeno 80 cm).
I vantaggi per gli stakeholders
- Autoproduzione energetica
- L’acqua piovana viene frenata nella sua corsa sull’asfalto verso il sovraccarico delle fogne
- L’acqua piovana viene assorbita dal terreno ed alimenta la falda.
- Miglioramento della qualità fisica percepita dai frequentatori (protezione dalle auto da calore e da eventi atmosferici)
- Valorizzazione estetica, avendo realizzato un arredo urbano di qualità e potenziale biodiversità.
I vantaggi finanziari
Tutti i lavori sono finanziati con formula PPA (possibile anche in noleggio), in modo che il cliente, in 15 anni, diventi proprietario dell’impianto, iniziando a pagare solo nel momento in cui l’impianto comincia a produrre, generando immediatamente flussi di cassa positivi perché la rata è stata fissata più bassa rispetto al costo della bolletta dell’energia che viene oggi acquistata.
Azioni previste contro il “greenwashing”
Nelle rate del finanziamento delle pensiline fotovoltaiche sono inclusi anche il costo dell’impianto di irrigazione delle siepi ed il contratto con il vivaista locale per le attività di cura stagionale delle piante, entità viventi che non devono essere abbandonate a se stesse subito dopo l’inaugurazione dell’impianto.
SmartEfficiency affianca gli imprenditori ed i manager per migliorare le performance energetiche delle aziende produttive. SmartEfficiency integra con i propri partner italiani e internazionali le soluzioni di finanziamento, di progettazione e di cantierizzazione. Lavoriamo da anni con imprese installatrici, ESCo e Istituti Finanziari specializzati in formule a noleggio o in PPA Power Purchase Agreement.
SmartEfficiency ha fatto parte dei tavoli di lavoro con ENEA nel 2016 per il perfezionamento delle Direttive sulla Diagnosi Energetica nel settore Retail e per la Commissione Europea nel 2017 sulle Comunità Energetiche SMARTER EMC2.
contatti: tel. 02.2641 7228 – mail: info@smartefficiency.eu
It’s All Energy Efficiency 2026 a Milano l’evento dedicato agli Energy Manager e all’innovazione per l’efficienza energetica.
Il 13 ottobre 2026, all’NH Milano Congress Centre, una giornata di confronto tra aziende, istituzioni ed esperti per accelerare la transizione energetica attraverso tecnologie, strategie e best practice.
Enrico Rainero chairman degli eventi che si terranno nella mattinata
– Efficienza Energetica RETAIL
– Efficienza Energetica PUBBLICA AMMINISTRAZIONE
– Efficienza Energetica HEALTHCARE
Ridurre i consumi, migliorare le performance energetiche e raggiungere gli obiettivi di sostenibilità sono oggi priorità strategiche per imprese e pubbliche amministrazioni. In questo contesto si inserisce IT’S ALL ENERGY EFFICIENCY 2026, l’evento organizzato da BRAINZ, in programma martedì 13 ottobre 2026 presso l’NH Milano Congress Centre di Assago (Milano), che riunirà Energy Manager, Sustainability Manager, responsabili tecnici, professionisti e aziende impegnati nella transizione energetica.
L’evento nasce con l’obiettivo di offrire un momento di aggiornamento concreto sulle soluzioni, le tecnologie e i processi che consentono di contenere i consumi energetici, incrementare l’efficienza degli impianti e ridurre l’impatto ambientale delle organizzazioni.
Una giornata interamente dedicata all’innovazione, alla condivisione di esperienze e al networking tra domanda e offerta di soluzioni per l’efficienza energetica.
Il programma prevede un ricco calendario di tavole rotonde, casi di successo e interventi specialistici che coinvolgeranno Energy Manager e responsabili aziendali provenienti da diversi settori industriali. Al centro del dibattito ci saranno le strategie per affrontare le nuove sfide della gestione dell’energia, attraverso l’adozione di tecnologie digitali, sistemi di monitoraggio evoluti e modelli di sostenibilità sempre più integrati nei processi aziendali.
Tra i principali temi che verranno approfonditi:
– Energy Management System (EMS) e monitoraggio dei consumi in tempo reale;
– Audit energetici e sistemi di misura;
– Building Automation e Smart Building;
– Decarbonizzazione e riduzione delle emissioni di CO₂;
– Fonti rinnovabili, cogenerazione e recupero energetico;
– Digital Twin, IoT e Intelligenza Artificiale applicati all’efficienza energetica;
– ISO 50001, KPI energetici e strategie di ottimizzazione dei costi;
– Mobilità elettrica, smart metering e demand response.
Particolare attenzione sarà dedicata ai casi applicativi nei principali comparti economici, con tavole rotonde dedicate alla Pubblica Amministrazione, al settore Healthcare, al Retail e all’industria manifatturiera, dove l’efficienza energetica rappresenta oggi un fattore determinante per migliorare competitività, resilienza e sostenibilità.
Accanto alle conferenze sarà presente un’ampia Area Expo, dove aziende leader presenteranno le più recenti tecnologie dedicate al monitoraggio energetico, all’automazione degli edifici, alle energie rinnovabili, alle piattaforme digitali e ai sistemi intelligenti per la gestione dell’energia. L’area espositiva sarà condivisa con IT’S ALL ENERGY & UTILITY, creando un ecosistema di innovazione capace di favorire nuove collaborazioni tra utenti finali e fornitori di soluzioni.
“L’efficienza energetica non rappresenta più soltanto un’opportunità di risparmio, ma una leva strategica per la competitività delle organizzazioni. IT’S ALL ENERGY EFFICIENCY nasce per mettere in contatto chi ogni giorno progetta, gestisce e realizza l’innovazione energetica, creando un momento di confronto concreto tra esperienze, tecnologie e visioni per il futuro.”
13 ottobre – NH Milano Congress Centre – Assago (Milano)
– BYinnovation è Media Partner di It’s All Energy Efficiency
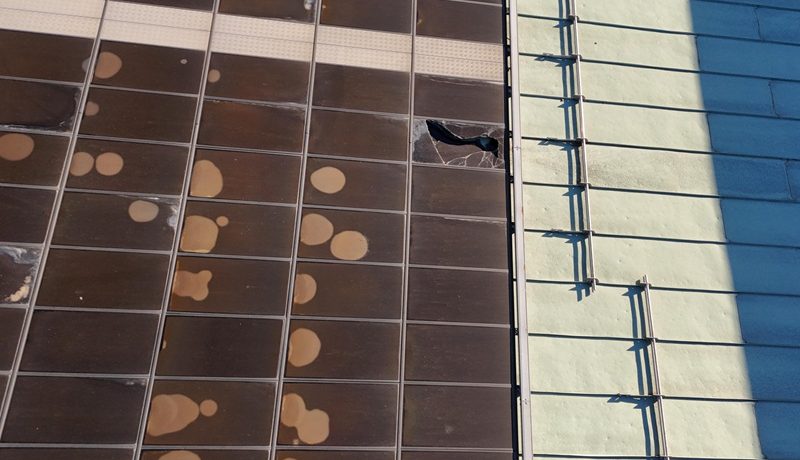
Fotovoltaico Transizione 5.0 e rigenerazione tetti. La proliferazione di imprese di installazione non sufficientemente qualificate costituisce un rischio per i rendimenti nel tempo degli impianti fotovoltaici. Inoltre, si aggiungono i rischi di incendio, dovuti alla cattiva progettazione e alla posa di linee elettriche non adeguate, che devono essere proporzionate alla potenza erogata (il risparmio forzato su materiali e lavori porta a danni già nel medio termine, non prevedibili nel momento del preventivo).
Gli interventi effettuati in questi ultimi mesi da SmartEfficiency con le aziende partner, di decennale esperienza e qualità, hanno risolto problematiche di degrado tecnico ed atmosferico di difficile soluzione, stanti anche i rapporti obbligati con gli Enti preposti e di controllo come, per citarne solo un paio, Vigili del Fuoco e GSE.
L’autonomia energetica delle attività produttive d’impresa è sempre più strategica, imposta dall’incertezza della situazione geopolitica e dalla conseguente volatilità dei costi della bolletta energetica.
Transizione 5.0 e fotovoltaico
Nonostante le “paure” indotte da alcuni soggetti poco informati sulle disposizioni legislative, le procedure per accedere ai crediti d’imposta fino al 40% della spesa sono rigorose ma professionalmente gestibili.
Siamo attrezzati per questo, all’interno della formula “fotovoltaico chiavi in mano”, inclusi gli iter burocratici con le Amministrazioni locali, con E-Distribuzione e con i Vigili del Fuoco per i CPI.
Noleggio e finanziamento PPA
Le opzioni di finanziamento con le formule in PPA – Power Purchase Agreement – contrattualizzati in ESP – Energy Service Provider – permettono di affrontare i costi di installazione dell’impianto fotovoltaico con sostenibilità finanziaria e convenienza economica.
I prezzi della rata per l’acquisto risultano addirittura inferiori rispetto a quelli della bolletta energetica durante tutto il periodo contrattualizzato.
Riqualificazioni dei tetti per CPI e amianto
Ancora sul tema sicurezza incendi: molti tetti hanno coperture in guaina, non autorizzabili nel CPI per la sicurezza antincendio.
E’ quindi necessario intervenire per adeguare le caratteristiche.
Superfici in amianto e in fibrocemento rendono impossibile installare i supporti per i pannelli.
E’ necessario intervenire con perizia ed esperienza, applicata anche nella scelta dei corretti materiali, prima di aprire il cantiere.
Il risultato finale sarà la valorizzazione dell’asset immobiliare e l’autonomia energetica, rendendo il costo/prodotto più stabile e sostenibile, sempre nell’ottica della competitività aziendale.
contatti: tel. 02.2641 7228
Il dilemma energetico ESG autoproduzione o PPA green dalla rete? Sono state pubblicate da pochi giorni le regole attuative del Piano Transizione 5.0, confermando le difficoltà burocratiche che si erano intuite già dalle prime bozze.
L’occasione per ottenere i crediti di imposta a fondo perduto è sicuramente allettante, purchè si aderisca a tutte le specifiche richieste dal Decreto Attuativo.
Di sicuro, il merito di iniziative del genere è simile a quello che fu generato dall’introduzione della Diagnosi Energetica del D. Lgs 102/2014, da eseguire entro il 31 dicembre 2015 e successivamente ogni 4 anni: dopo il primo iniziale sconcerto da parte degli imprenditori, ci si rese conto che si stava introducendo un nuovo obbligo ma anche una buona pratica che nel tempo avrebbe generato ottimizzazioni produttive e risparmi energetici.
Da parte nostra, ci siamo organizzati con i nostri esperti di pratiche amministrative, tecniche e finanziarie per adempiere per conto dei nostri clienti a quanto necessario e richiesto.
Oltre al Piano Transizione 5.0
Il nostro team, sempre per i nostri clienti, è costantemente concentrato anche sulle offerte di finanza agevolata ed a fondo perduto, proposte nei vari Bandi Regionali, Green Bond e PNRR.
Inoltre, ci si può orientare verso ulteriori soluzioni per finanziare l’efficientamento e l’autoproduzione energetica:
– leasing finanziario, caratterizzato dall’annuale rinnovo della agevolazione cosiddetta “Sabatini”;
– leasing operativo (noleggio con possibilità di riscatto al termine del periodo);
– contratti di PPA Power Purchase Agreement.
Il “PPA Green off site”, la scorciatoia proposta dai venditori di energia
Per soddisfare la volontà delle imprese di essere in compliance ESG, i rivenditori di energia propongono l’acquisto della loro energia con contratto “PPA Green off site”, autodichiarando in bolletta la produzione “Green” di quella energia prelevata in rete.
Putroppo questo contratto, più semplice per l’impresa utente perchè non richiede “impegni” cantieristici, la vincola in alcuni casi fino a 10 anni, ma non ne risolve minimamente le esigenze di autonomia energetica.
Inoltre il costo della bolletta continuerà ad essere una passività di spesa corrente, senza essere trasformata in investimento, come invece avviene nei progetti “PPA on site” (simile alla rata di un noleggio con riscatto finale).
Il “PPA on site” per l’autoproduzione
Installando un impianto per l’autoproduzione di energia, fotovoltaico e anche di cogenerazione, è possibile “rateizzare” il suo costo contrattualizzando l’acquisto mensile dell’energia autoprodotta, trasformando così le spese correnti in rate di investimento, perchè al termine del contratto si entrerà in possesso dell’impianto, esattamente come se fosse un noleggio con riscatto finale.
Con i costi attuali delle bollette di acquisto di elettricità in rete, i Ritorni dell’Investimento sono spesso addirittura inferiori alla durata dei contratti proposti “PPA off site”.

Valore aggiunto: la riqualificazione dei tetti
Le superfici dei tetti fino ad oggi erano superfici “passive”, non sfruttate per la produzione, purtroppo spesso in progressivo degrado (in alcuni casi in eternit o in fibrocemento).
Con l’installazione di un impianto di produzione energetica, anche i mq di copertura dei capannoni diventano superfici di produzione attiva dell’azienda.
L’investimento include anche la riqualificazione immobiliare dei tetti, ammortizzandone i costi grazie alla generazione dell’energia.
La riqualificazione e l’efficientamento degli impianti
I sistemi di monitoraggio, opportunamente localizzati e gestiti, permettono di “stanare” le aree di produzione più energivore, dove si potrà intervenire per abbassare più vistosamente gli sprechi e risparmiare sull’acquisto di energia.
Tutte le performances di tutti gli impianti possono essere migliorate; soprattutto devono essere attuate continue contromisure di efficientamento per contrastare il continuo degrado dovuto all’uso nel tempo.

Autore: Enrico Rainero, founder SmartEfficiency
SmartEfficiency è la rete di professionisti, imprese produttrici e di installazione ed istituti finanziari, che affianca gli imprenditori ed i manager per migliorare le performance energetiche con diagnosi ed interventi nelle aree produttive strategiche per raggiungere l’efficienza con le migliori soluzioni tecnologiche e finanziarie.
SmartEfficiency ha fatto parte dei tavoli di lavoro con ENEA nel 2016 per il perfezionamento delle Direttive sulla Diagnosi Energetica nel settore Retail e per la Commissione Europea nel 2017 sulle Comunità Energetiche SMARTER EMC2.
Le attività industriali di SmartEfficiency sono rinforzate dal brand BYinnovation che promuove le best practices innovative e di sostenibilità delle aziende clienti e di tutto il sistema produttivo italiano.
contatti: tel. 02.2641 7228 – mail enrico.rainero@smartefficiency.eu
Packaging vino e ambiente oltre i filari. Da Slow Wine Fair riflessioni su: bottiglie, tappi, capsule ed etichette. Quali alternative e cosa scegliere?
Packaging e sostenibilità. A che punto siamo?
Gli imballaggi sono una parte importante nella catena di produzione e distribuzione, che spesso noi cittadini prendiamo in considerazione solo quando rendono un prodotto facilmente riconoscibile. Per fortuna la tendenza sta cambiando, associando sempre di più il concetto di sostenibilità al packaging, perché la produzione e lo smaltimento delle confezioni hanno un impatto notevole sull’ambiente e sulle emissioni di CO2.
Impatto che aumenta quando gli acquisti vengono fatti online, per il cosiddetto overpacking, ovvero imballare eccessivamente prodotti con strati multipli di plastica, cartone e altri materiali, comportando un aumento del peso totale del collo, rendendo più oneroso il trasporto e generando emissioni aggiuntive.
Lungo l’intera catena di approvvigionamento e distribuzione dei prodotti acquistati, stando agli ultimi dati Eurostat del 2021, l’UE ha generato 188,7 kg di rifiuti di imballaggi per abitante, 10,8 kg in più per persona rispetto al 2020, l’aumento maggiore in 10 anni, e quasi 32 kg in più rispetto al 2011.
Mentre in un recente studio presentato a BolognaFiere da Nomisma il 54% degli italiani ha acquistato una marca diversa dal solito perché aveva un imballaggio più sostenibile, e il 40% degli italiani prevede di incrementare gli acquisti di prodotti alimentari e bevande dotati di packaging sostenibile nei prossimi 12 mesi.
La sostenibilità del vino, dai filari al magazzino
In tutto questo come si colloca il vino? Sicuramente il contenitore è l’imballaggio più significativo, ma non sono da trascurare gli altri oggetti che vestono il vino come i tappi, le capsule e l’etichetta. Come si può intervenire per diminuire l’impatto ambientale del packaging del vino? Questa è una domanda alla quale vuole rispondere Slow Wine Fair, manifestazione che cerca di coniugare qualità, tutela ambientale e giustizia sociale. Dopo aver analizzato, nella precedente edizione, l’importanza del suolo e la sua vitalità, nel 2025 vuole porre l’attenzione, aggiungendo un altro importante tassello, su tutto quanto riguarda il confezionamento del vino, passando, per così dire, dai filari (senza dimenticarli) al magazzino.
Il vetro e il suo impatto sui costi e l’ambiente
La bottiglia di vetro è senza dubbio il contenitore per eccellenza del vino, perché, storicamente, era il materiale che riusciva a mantenerne nel tempo intatte le caratteristiche, olfattive e di colore. Negli anni le bottiglie hanno avuto sempre più centralità, al punto da diventare un elemento essenziale del vino. Ne sono nati di diversi tipi per forma, dimensione e stile, ognuna con la propria storia e, presunta o vera, ragione d’essere.
Crisi del vetro (carenza della materia prima e quindi crescita dei costi) e crisi ambientale hanno spinto molte aziende a chiedersi se esistono alternative.
Sì, anche crisi ambientale. Infatti, in un recente articolo apparso su Wine Searcher si afferma che «il maggior contributo all’impronta ecologica di un vino non deriva dalle tecniche di coltivazione o dalle pratiche in cantina, ma dall’energia usata per produrre e trasportare le bottiglie di vetro, dalla vetreria al consumatore finale». Non ci sono stime precise, la forbice è abbastanza ampia, si va dal 29% (che comunque è una cifra importante) al 70% dell’impronta del vino causata dalle bottiglie. Per questo oggi la scelta della bottiglia deve essere ponderata valutando diversi fattori e non solo il marketing.
Quali alternative sono possibili?
Rimanendo nel campo delle bottiglie di vetro, al momento ci sono due soluzioni: spessore inferiore e riciclo.
Sicuramente il riciclo è un punto fermo, nel 2023 grazie all’utilizzo di rottame, derivato da oltre 2 milioni di tonnellate di vetro recuperato, al posto delle materie prime minerali, si è evitata l’emissione di 2.406.989 tonnellate di CO₂ (fonte CoReVe). A questa si può affiancare l’utilizzo di bottiglie di peso inferiore (fermo restando le esigenze per alcuni vini, come gli spumanti).
Grazie alla crescita della tecnologia a disposizione, oggi si possono fabbricare bottiglie della stessa resistenza con spessori decisamente minori di un tempo.
Il peso di una bottiglia di vino può andare – bollicine escluse – dai 360 gr agli 1,2 chilogrammi. Un minor peso della bottiglia, oltre a generare minore CO₂ nella fase della produzione, faciliterebbe anche il trasporto: meno peso meno energia per gli spostamenti.
La Slow Wine Fair sarà il teatro ideale per lavorare sulle resistenze che ancora una parte dei professionisti e degli appassionati hanno nei confronti di coloro che ritengono che il vino di pregio debba essere
conservato in una bottiglia pesante. Cosa assolutamente non vera. Rimanendo alla bottiglia, c’è poi la strada del riuso. Una soluzione virtuosa per l’ambiente perché si consuma meno energia che riprodurle a partire dal vetro riciclato, perché, non si produce rifiuto e non si fa ricorso alla materia prima vergine.
Il vetro “vuoto a rendere”
Secondo uno studio di ADEME (Agenzia per la gestione dell’ambiente e dei rifiuti francese), la raccolta, il lavaggio e il riutilizzo dei contenitori in vetro richiede un quarto dell’energia e la metà dell’acqua in meno rispetto al riciclo.
Inoltre, una bottiglia di vetro di buona qualità è utilizzabile almeno 25 volte (riducendo ulteriormente l’impronta di CO₂ del 40-50%).
Un tempo il vuoto a rendere era molto diffuso, poi con l’avvento della plastica si è dismesso questo sistema, perdendo una grande opportunità.
Allora dove stanno le difficoltà? Da un punto di vista logistico, il problema più grosso è che molto spesso il vino viene consumato in luoghi assai lontani da quelli in cui viene imbottigliato. Se esistessero impianti di lavaggio, in modo che la bottiglia percorresse meno di 400 km (limite oltre il quale l’impronta carbonica del trasporto pesa più di quella del vetro) sarebbe un importante passo avanti. Un altro modo per ridurre la percorrenza del vuoto potrebbe essere quello di cercare di uniformare la tipologia di bottiglie. In Spagna, ad esempio, con il progetto REBO2VINO si sta ideando un modello standard di bottiglia riutilizzabile.
Cerchiamo ora di percorrere brevemente le alternative al vetro (che, se leggero, resta il contenitore migliore) in grado di contribuire a ridurre l’impronta dell’imballaggio del vino.
Alla spina. Modalità che sta prendendo piede in luoghi di alta frequentazione come ristoranti, wine bar, enoteche e grande distribuzione. Più all’estero che in Italia. Non stiamo parlando di una novità perché per secoli il vino si è venduto in fusti. La novità sta nel fatto che sono migliorate le tecniche con cui sono costruiti, permettendo una lunga vita al prodotto. Secondo Bruce Schneider, co-fondatore di Gotham Project «Dalle analisi sul ciclo di vita che abbiamo condotto, ogni bicchiere di vino servito alla spina garantisce una riduzione delle emissioni di carbonio almeno del 35% rispetto all’utilizzo della bottiglia. E se si pensa che un fusto è pari a 26 bottiglie, si inizia ad avere un’idea di quanto è possibile ridurre l’impronta di carbonio».
Tetra Pak. È un materiale molto comune utilizzato per l’imballaggio di alimenti e bevande, leggero (il peso del contenitore rappresenta il 3% del peso totale) facile da trasportare (1 camion di bobine in brick equivale a 19 camion che trasportano bottiglie di vetro), resistente e in grado di proteggere il contenuto da luce, aria e umidità, garantendo la freschezza del prodotto. Secondo quanto dichiarato dal sito dell’azienda produttrice il «Tetra Pak ha un profilo climatico migliore dell’80% rispetto a vasetti in vetro e lattine d’acciaio – riducendo le emissioni di CO2 fino a 6 volte (86kg CO₂e/1000L rispetto a 476 e 518 rispettivamente)».
Viene usato per vini di pronta beva.
Svantaggi? I tre materiali di cui è costituito il Tetra Pak sono tutti riciclabili anche se per separarli ci vuole un procedimento abbastanza complesso.
Bag in box. L’80% del materiale è completamente e facilmente riciclabile ed è l’imballaggio con la migliore impronta di carbonio nella sua categoria, secondo un’analisi del ciclo di vita (ACV). L’impronta di carbonio di una classica bottiglia di vetro da 75 cl è di 875 kg di CO2, mentre quella di un Bag in box da 5 litri è di soli 170 kg di CO2, cioè 8 volte inferiore. La sacca interna è concepita per proteggere il vino dall’ossidazione. Infatti rispetto alla classica bottiglia in vetro, una volta aperta, la Bag in box mantiene il vino fresco per un periodo di tempo notevolmente più lungo.
Bottiglia Frugal Bottle, inventata da Frugalpac e realizzata con il 94% di cartone riciclato. È cinque volte più leggera del vetro e ha un’impronta di carbonio sei volte inferiore.
Bottiglie in alluminio. Ci vuole meno energia per produrre un contenitore nuovo e riciclare l’alluminio rispetto alla bottiglia di vetro. Un altro vantaggio riguarda, secondo quanto raccontato dal sito Food Navigator, il trasporto. Se prendiamo in considerazione un camion di medie dimensioni, è possibile trasportare il 43% di bottiglie in più.
Lattina in alluminio. In questi ultimi anni hanno guadagnato popolarità specialmente negli USA. Henry Connell, cofondatore del marchio di vino in lattina The Uncommon, sostiene che il 79% delle emissioni di CO2 potrebbe essere ridotto passando da una bottiglia di vetro da 75cl a tre lattine di alluminio da 25cl. Nonostante il mercato in rapida crescita – si stima che nel 2028 potrebbe valere oltre 350 milioni di dollari a livello mondiale – permangono preoccupazioni sulla qualità e conservazione dei vini in lattina.
Rispetto all’utilizzo dell’alluminio è giusto ricordare come dal punto di vista organolettico si stia ancora lavorando, soprattutto a livello enologico, per evitare deviazioni olfattive, in particolare sentori fortemente ridotti, che rendono questo tipo di imbottigliamento non ancora ideale per la conservazione di vini di altissimo livello.
Per dovere di cronaca diciamo che ci sono anche contenitori in pet per il vino. Ma preferiamo non introdurre l’argomento plastica perché l’inquinamento di questo polimero è sotto gli occhi di tutti per il suo grande utilizzo.
Tra gli altri materiali che vestono il vino e possono incidere sull’ambiente abbiamo:
Tappi: prevalgono quelli di sughero – naturale, agglomerato o tecnico – (ottimo per catturare CO2, ma i cui alberi soffrono per la crisi climatica e vari parassiti), ai quali si possono affiancare, tralasciando quelli di plastica o simili, i tappi a vite in alluminio, che secondo Euromonitor costituiscono circa il 40% del segmento di mercato dei tappi a livello globale.
Capsule, nonostante alcuni studi mostrino come la capsula rappresenti uno scudo igienico contro la trasmissione di batteri e muffe, sempre di più i produttori di vino decidono di non aggiungere questo accessorio, considerandolo ormai puramente decorativo e non riutilizzabile, quindi destinato a diventare esclusivamente rifiuto.
Oppure, come evidenzia la community Porto Protocol nei suoi dossier, in molti stanno optando per capsule in carta, alluminio e altri materiali alternativi.
Oltre al suo impatto negativo sull’ambiente, le capsule in stagnola infatti si portano dietro anche una questione etica, in quanto le miniere non sono un toccasana per l’ambiente e nelle nazioni dove si trovano non vengono rispettati i diritti dei lavoratori.
Tant’è che una brava scrittrice di vino americana, Kathleen Willcox, su Wine Searcher si domanda “Le capsule del vino sono un elemento cruciale della teatralità dell’apertura di una bottiglia o sono un crimine contro l’umanità?”.
Etichette. Pur non rinunciando alla loro funzione estetica e informativa, bisogna anche valutare il loro aspetto ambientale: dovrebbero essere non barrierate (quindi non ricoperte da un film di plastica) e incollate con colle senza plastica. Questi accorgimenti, oltre a inquinare meno, facilitano la procedura di riciclo o riuso della bottiglia. Ormai sul mercato ci sono etichette e colle che resistono al trasporto e all’umidità del frigorifero e non sono inquinanti.
Si aggiungono poi soluzioni innovative come quella di Decolab, che propone di eliminare le etichette e serigrafare la bottiglia.
Insomma in queste poche righe non si vuole assolutamente dare delle soluzioni, ma semplicemente aggiungere tasselli su un percorso verso la sostenibilità per portare il vino sulla tavola.
Un argomento caro alla Slow Wine Coalition e alla Slow Wine Fair
La sostenibilità e il rispetto per la natura non partono unicamente dal lavoro in vigna, anche se questa gioca un ruolo importante. Ma occorre rispettare questi valori in ogni fase. Magari mettendo assieme diverse soluzioni, che riescano a coniugare al meglio le esigenze del vino.
Ma dobbiamo sicuramente, e qui il ruolo di noi cittadini è fondamentale, spogliare il mondo del vino da sovrastrutture e orpelli che aggiungono ben poco alla cultura del vino.
23-25 febbraio – BolognaFiere, padiglioni 15 e 20
Finanza sostenibile oltre i pregiudizi: pubblicata la seconda edizione del paper del Forum per la Finanza Sostenibile per rispondere alle critiche alla finanza sostenibile attraverso un approccio rigoroso per confermare i vantaggi degli investimenti sostenibili sul lungo periodo-
La pubblicazione aggiorna gli argomenti trattati lo scorso anno, sottolineando il valore finanziario dei principi chiave degli investimenti sostenibili, quali la trasparenza, la gestione del rischio, l’allocazione dei costi e la performance.
L’analisi si concentra sul mercato europeo, il più grande a livello globale, il più diversificato e quello che presenta gli approcci e gli strumenti ESG più innovativi.
Un focus particolare è riservato al tema delle assicurazioni contro le catastrofi naturali e ai nuovi obblighi legati alla necessità di mitigare l’impatto economico e sociale di eventi naturali avversi.
“Dopo il grande interesse generato dal paper 2023 abbiamo deciso di proporre quest’anno un aggiornamento tecnico per confutare alcune critiche prive di riscontro scientifico alla Finanza Sostenibile. Queste analisi sono importanti perché ci permettono di promuovere gli investimenti sostenibili evidenziandone il ruolo centrale nel processo di giusta transizione, mettendo in evidenza alcune peculiarità come la trasparenza, il rapporto positivo rischio/rendimento e la forte attenzione all’impatto sugli stakeholder”, dichiara il Direttore Generale del Forum Francesco Bicciato.
Norme e politiche europee
Una prima serie di critiche analizzate riguarda le norme comunitarie e l’idea che queste incidano negativamente sull’efficienza dei mercati finanziari. Attraverso un’analisi dei provvedimenti più recenti, il paper risponde a tali argomentazioni mostrando come queste trascurino completamente i benefici che le norme hanno apportato alla crescita sia dei mercati locali sia al mercato nel suo complesso.
Infatti, affrontando i rischi sistemici e incoraggiando gli investimenti responsabili, le norme UE migliorano l’efficienza e la trasparenza dei mercati, rendendoli più efficienti.
Inoltre, regolamenti e direttive hanno introdotto standard di disclosure che permettono agli investitori di avere accesso a informazioni che in passato mancavano.
Queste norme promuovono la trasparenza, riducono l’asimmetria informativa e aumentano la fiducia degli investitori.
Dati
Una parte del paper è dedicata al tema dei dati, in risposta alle critiche secondo cui la sostenibilità non può essere misurata.
Per confutare questa tesi, si porta l’esempio dei dati geospaziali, che negli ultimi anni, grazie alla loro qualità e livello di dettaglio, hanno fornito un contributo molto rilevante per lo sviluppo della finanza sostenibile.
Si cita inoltre, per mostrare come i dati siano disponibili, utilizzabili e concreti, anche il caso dell’European Single Access Point (ESAP) per le informazioni finanziarie e di sostenibilità disponibili al pubblico sulle società e sui prodotti di investimento dell’UE. Questo aiuterà nel processo decisionale degli investimenti.
Costi e performance
Anche quest’anno tornano nel paper, con nuovi aggiornamenti, i temi dei costi, della performance e del rischio.
Il paper cita una nuova dichiarazione dell’ESMA, pubblicata nel rapporto su costi e performance alla fine dello scorso anno: “I costi correnti dei fondi ESG sono inferiori o simili ai costi correnti degli equivalenti non ESG. Nel complesso, i fondi ESG hanno sottoperformato i loro equivalenti non ESG nel 2022, una probabile conseguenza della crisi energetica e della relativa impennata dei prezzi dell’energia. Tuttavia, i fondi ESG hanno comunque sovraperformato i loro equivalenti non ESG sull’orizzonte di investimento di tre anni”.
Il risultato principale è che gli investimenti sostenibili, se considerati in una prospettiva di medio-lungo termine, non solo sono competitivi in termini di costi e rendimenti, ma spesso superano gli investimenti tradizionali.
Profitti aziendali
Anche il tema del rapporto tra emittenti, shareholder e stakeholder viene ripreso dal paper del 2023 e ulteriormente sviluppato.
Il paper spiega come l’ipotesi che gli stakeholder (tra cui gli obbligazionisti) debbano essere esclusi dalla massimizzazione del valore non sia corretta.
Gli strumenti finanziari non comprendono infatti solo le azioni, ma anche le obbligazioni. Dato che il mercato obbligazionario globale detiene parte del debito delle imprese escluderlo sarebbe un errore.
Rischi di sostenibilità
L’analisi propone quest’anno un ampio focus sul rischio, in particolare assicurativo. In primo luogo, si evidenzia come i rischi ESG abbiano un impatto diretto sui risultati finanziari. La mitigazione di questi rischi richiede una gestione proattiva, che comprenda l’integrazione dei fattori ESG nella pianificazione strategica, il miglioramento della trasparenza e della rendicontazione, il coinvolgimento degli stakeholder e l’investimento in pratiche e tecnologie sostenibili. Trascurare questi rischi può minare la fiducia degli investitori e degli stakeholder, causando potenzialmente un aumento dei costi di capitale e una diminuzione degli investimenti.
La mancata adozione di pratiche sostenibili può portare a inefficienze, maggiori spese operative e perdita di vantaggio competitivo.
Rischi climatici e assicurazioni
Il paper analizza inoltre la rilevanza finanziaria dei cambiamenti climatici, con un focus sul settore assicurativo, dove l’impatto derivante dai rischi fisici, già aumentato notevolmente negli ultimi anni, è destinato a crescere ancora in futuro.
Gli assicuratori svolgono un ruolo cruciale nell’industria finanziaria e hanno adattato la loro valutazione del rischio per incorporare i cambiamenti climatici.
In questo contesto, l’European Insurance and Occupational Pension Authority (EIOPA) sta incoraggiando le compagnie assicuratrici a sperimentare nuovi prodotti che promuovano la mitigazione e l’adattamento ai cambiamenti climatici.
Trasparenza
Il paper sottolinea l’importanza della trasparenza, intesa come comunicazione chiara di tutte le questioni finanziarie. Le informazioni finanziarie, in qualsiasi forma, devono essere facilmente accessibili e comprensibili per gli stakeholder.
La trasparenza mira a garantire la responsabilità, a creare fiducia e a consentire un processo decisionale informato, fornendo informazioni chiare e accurate. Il paper evidenzia come molti degli attacchi alla finanza sostenibile siano attacchi alla trasparenza delle informazioni, necessaria perché i mercati operino in modo equo, competitivo e resiliente agli shock.
La mancanza di trasparenza aumenta le controversie, minaccia l’integrità dei mercati e incrementa il greenwashing.
Contenzioso sul clima e greenwashing
Un altro tema su cui il paper si focalizza, a riprova della rilevanza finanziaria dei fattori ESG, è il contenzioso sul clima, che è diventato un potente strumento per spingere gli Stati e le aziende ad adottare le misure necessarie per contrastare i cambiamenti climatici. Quest’anno si terranno elezioni in tutto il mondo e l’impatto che queste avranno sulla legislazione in materia di clima è una questione sollevata di frequente.
I casi sul clima potrebbero offrire una garanzia contro i cambiamenti politici che influenzano le norme esistenti, stabilendo obblighi relativi all’azione climatica per Stati e imprese. Vincere una causa può costringere altri governi e aziende a riconsiderare le loro politiche.
Un altro sviluppo relativo al contenzioso climatico riguarda il greenwashing, in particolare nelle comunicazioni pubblicitaria delle aziende. I ricorsi contro il greenwashing nel marketing e nella pubblicità sono stati probabilmente i più efficaci nel determinare cambiamenti tangibili.
Il Forum per la Finanza Sostenibile è un’associazione non profit nata nel 2001. La base associativa è multi-stakeholder: ne fanno parte operatori finanziari e altre organizzazioni interessate all’impatto ambientale e sociale degli investimenti. La missione del Forum è promuovere la conoscenza e la pratica dell’investimento sostenibile, con l’obiettivo di diffondere l’integrazione dei criteri ambientali, sociali e di governance (ESG) nei prodotti e nei processi finanziari.
Il Forum per la Finanza Sostenibile è membro di Eurosif, lo European Sustainable Investment Forum.
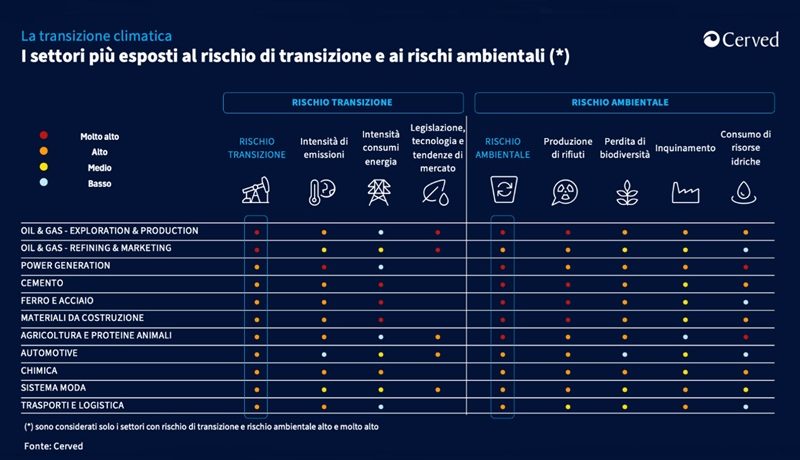
73.000 imprese esposte al rischio ambientale. Cerved giudica che 1 su 5 potrebbe investire nella transizione senza perdere la stabilità finanziaria.
I più esposti sono in particolare i settori oil&gas (sia estrazione e produzione che raffinazione e commercio), produzione di energia, del cemento, del ferro e acciaio, dei materiali da costruzione, nell’agricoltura.
Seguono l’automotive, la chimica, il sistema moda, i trasporti e la logistica.
Si tratta di aziende che già presentano debiti per 207 miliardi di euro e che per decarbonizzarsi e raggiungere l’obiettivo di zero emissioni nette al 2050 dovranno sostenere investimenti aggiuntivi per 226 miliardi di euro. Ben 15.000 di esse però, cioè più di 1 su 5 (21,4%), potrebbero farlo senza minare la propria sicurezza finanziaria, indebitandosi per 46 miliardi di euro.
Lo studio di Cerved, la tech-company che aiuta il Sistema Paese a proteggersi dai rischi e a crescere in maniera sostenibile, si basa sull’analisi dei dati 2023 relativi alle società di capitali, circa 750.000 aziende. Vengono considerati sia il rischio di transizione, che riguarda le possibili perdite economico-finanziarie legate al processo di aggiustamento verso un’economia a basse emissioni, sia quello ambientale, che misura il livello del potenziale impatto sull’ambiente delle attività di un determinato settore, a prescindere dalle eventuali azioni di mitigazione.
“In un contesto globale segnato dal crescente rischio climatico, le aziende sono chiamate ad affrontare sfide senza precedenti – afferma Carlo Purassanta, Presidente Esecutivo di Cerved -. Per raggiungere l’obiettivo del net zero entro il 2050, e sostenere gli ingenti investimenti in tecnologie a basse emissioni, sono necessarie strategia e pianificazione. Solo un’azienda su cinque è oggi in grado di coniugare sostenibilità e competitività, mantenendo la propria stabilità finanziaria”.
L’analisi di Cerved tiene conto anche dell’andamento del rischio di credito, che sta tornando su livelli di medio periodo: i tassi di decadimento (rapporto tra le posizioni creditizie in sofferenza nel corso dell’anno e lo stock di impieghi a inizio periodo) mostrano infatti una crescita della rischiosità negli anni 2022-2024, mentre le previsioni Cerved per il biennio 2025-2026 vedono un generale assestamento che coinvolge tutti i settori produttivi, grazie alla discesa dei tassi di interesse.
Come anticipato, le imprese dei settori maggiormente impattati dalla transizione ecologica dovranno sostenere investimenti aggiuntivi per decarbonizzarsi, e raggiungere così l’obiettivo di zero emissioni nette al 2050, di 226 miliardi di euro: la quota più importante è in capo all’oil&gas (58,6 miliardi per exploration&production e 63,5 miliardi per refining&marketing, entrambi soggetti altamente sia al rischio di transizione che a quello ambientale), seguita da produzione di energia (74,7 miliardi), cemento (4), ferro e acciaio (7,3), materiali da costruzione (1,8), agricoltura e proteine animali (900 milioni), tutti ambiti più colpiti dal rischio ambientale che da quello di transizione. Chiudono la lista automotive (590 milioni), chimica (1,35 miliardi), sistema moda (350 milioni) e trasporti e logistica (13 miliardi), sottoposti a rischi inferiori, benché sempre alti, anche laddove le cifre sono consistenti.
All’interno di questo cluster di imprese sono state poi individuate quelle sicure dal punto di vista finanziario, cioè con un rapporto debiti finanziari/EBITDA inferiore o uguale a 2, per le quali è stato calcolato quanto potrebbero ancora indebitarsi senza perdere la stabilità finanziaria: sono 15.000 aziende, cioè il 21,4% del totale, che potrebbero aumentare i loro debiti per 46 miliardi di euro senza uscire dalla soglia di sicurezza. In particolare, si tratta di 5.379 aziende nel settore trasporti e logistica (6,5 miliardi di indebitamento aggiuntivo), 2.097 nell’agricoltura (1,3 miliardi), 1.911 nel sistema moda (4), 1.265 nei materiali da costruzione (2,7), 1.090 nell’oil&gas-refining&marketing (2,8), 996 nella chimica (7,3), 987 nella power generation (6), 761 nell’automotive (8,1), 528 nel ferro e acciaio (4,9), 495 nel cemento (1,6) e 15 nell’oil&gas-exploration&production (980 milioni).
Informazioni ambientali su etichette imballaggi: pubblicato il sesto rapporto di IdentiPack. Secondo l’osservatorio di CONAI e GS1 Italy, le informazioni sulla tipologia di imballaggio e sul corretto conferimento in raccolta differenziata, richieste dalla normativa, sono presenti sul 56,4% dei prodotti a scaffale in Italia.
Quasi il 47% dei prodotti del grocery ha la codifica identificativa del materiale di composizione.
Più basse le percentuali per quanto riguarda la presenza di marchi e informazioni ambientali volontarie, le informazioni aggiuntive per fare bene la raccolta differenziata, le indicazioni per visionare digitalmente le informazioni ambientali e quelle sulla compostabilità dell’imballaggio.
Nell’ultimo anno, in Italia, è proseguito il trend di aumento progressivo dei prodotti a scaffale che riportano in etichetta la codifica identificativa del materiale di composizione, e le indicazioni sulla tipologia di pack e sul corretto conferimento in raccolta differenziata. Restano invece stabili, o caratterizzate da aumenti minimi, le certificazioni sulla compostabilità, le informazioni aggiuntive per la differenziata di qualità, marchi o altre indicazioni ambientali volontarie, e indicazioni per visionare digitalmente le informazioni ambientali.
Il sesto rapporto dell’Osservatorio IdentiPack
Frutto della collaborazione tra CONAI, il Consorzio Nazionale Imballaggi, e GS1 Italy, una delle organizzazioni non profit GS1 attive in 116 paesi nel mondo che promuovono l’utilizzo degli standard GS1 (i più utilizzati al mondo per la comunicazione tra imprese), l’Osservatorio continua a monitorare la presenza di informazioni ambientali sulle etichette degli imballaggi immessi al consumo in Italia, con il contributo dei dati di mercato di NielsenIQ.
Con oltre 138.000 prodotti di largo consumo analizzati, IdentiPack rileva che le indicazioni a proposito di tipologia di imballaggio e suo conferimento in raccolta differenziata sono presenti sul 56,4% delle confezioni a scaffale (un anno fa sul 50%), percentuale che sale all’80% di quelli effettivamente venduti (un anno fa sul 74,4%).
I prodotti i cui imballaggi a scaffale presentano la codifica identificativa del materiale, ai sensi della Decisione 129/97/CE, corrispondono invece al 46,8% del totale delle referenze nel grocery (la percentuale era del 44,1% un anno fa), con un picco del 72,2% del totale delle confezioni vendute (a fine 2023 era invece il 68,5%).
Marchi e informazioni ambientali volontarie sono oggi presenti sull’8,3% dei prodotti a scaffale in GDO (con un aumento rispetto al 7,6% di un anno fa).
Informazioni aggiuntive per fare bene la raccolta differenziata si trovano sul 6,9% dei prodotti (quasi stabile rispetto al 6,2% di fine 2023).
Le certificazioni della compostabilità del packaging restano ferme allo 0,2% dei pack a scaffale (valore sostanzialmente stabile negli ultimi dodici mesi), mentre le indicazioni al consumatore per poter visionare digitalmente le informazioni ambientali si trovano sul 3,8% degli imballaggi in vendita (percentuale invariata rispetto a fine 2023).
Fra i settori merceologici, quello del freddo si conferma il più ricettivo sotto diversi punti di vista
È in testa per la codifica identificativa del materiale di composizione (con il 58,3% delle referenze) e per le indicazioni sulla tipologia di pack e sul corretto conferimento in raccolta differenziata (con un 78,7% dei pack a scaffale) ed è l’unico a superare il 10% (14,4% delle confezioni in vendita) per la presenza di informazioni aggiuntive per una raccolta differenziata di qualità.
Abbastanza bene anche le carni e il fresco, entrambi sopra il 50% per quanto riguarda i pack che riportano la codifica identificativa del materiale (54,2% le carni, 52,5% il fresco) e sopra il 60% per la presenza di indicazioni sulla tipologia di imballaggio e sul corretto conferimento in raccolta differenziata (65,5% le carni e 69% il fresco).
Il cura casa si segnala invece come settore merceologico che ha la percentuale più alta (30,4%) di confezioni con indicazioni al consumatore di visionare digitalmente le informazioni ambientali.
«La comunicazione ambientale, seria e veritiera, è sempre più percepita come utile e necessaria» commenta Simona Fontana, direttore generale CONAI. «I consumatori hanno acquisito consapevolezza, e le imprese hanno compreso che devono conformarsi alla normativa e, allo stesso tempo, costruire un rapporto di fiducia basato sulla trasparenza e sull’autenticità delle informazioni. La Direttiva 825, del resto, lo stabilisce con chiarezza: a partire dal 2026 in Italia, in assenza di dati scientifici e dimostrabili, non si potranno più fare green claim. Le comunicazioni volontarie, quindi, saranno mediate dalle nuove disposizioni che sta dando l’Unione europea. Oltre alla 825, infatti, è attesa per l’anno prossimo una nuova direttiva dedicata ai claim ambientali espliciti. Il dato che emerge dall’ultimo rapporto IdentiPack, ad ogni modo, evidenzia come le aziende siano in prima linea nell’adottare scelte responsabili: un passo significativo verso una circular economy in cui non solo la riduzione dell’impatto ambientale, ma anche la valorizzazione della sostenibilità diventano elementi fondamentali per un successo nel lungo periodo».
«Questa edizione rappresenta una nuova tappa del percorso di IdentiPack di documentare l’evoluzione della comunicazione della sostenibilità attraverso le etichette dei prodotti di largo consumo venduti in Italia» sottolinea Bruno Aceto, ceo di GS1 Italy. «Un servizio informativo determinante per alimentare una cultura diffusa della sostenibilità e anche unico in termini di rappresentatività e autorevolezza, poiché si basa sui dati degli oltre 138 mila prodotti digitalizzati dal servizio Immagino di GS1 Italy Servizi, la stessa base dati dell’Osservatorio Immagino di GS1 Italy».
IdentiPack
Utilizzando lo standard GS1 GTIN del codice a barre GS1 per identificare i prodotti, il lavoro di analisi di IdentiPack incrocia le informazioni ambientali riportate sulle etichette dei packaging di largo consumo, digitalizzate dal servizio Immagino di GS1 Italy Servizi (quelle di ben più di 138.000 prodotti, per questa sesta edizione), con le elaborazioni NielsenIQ sul venduto negli ipermercati e nei supermercati italiani (retail measurement service). È così possibile avere dati aggiornati su quanti prodotti presentano in etichetta le informazioni ambientali che sono obbligatorie da gennaio 2023 – identificazione del materiale di composizione dell’imballaggio e indicazioni per la raccolta differenziata – e quanti riportano informazioni aggiuntive, come i marchi volontari legati alle caratteristiche di sostenibilità del packaging, i suggerimenti su come fare una raccolta differenziata di qualità, o sistemi digitali come un QR code standard GS1 che può collegare a pagine web con le informazioni ambientali presenti sulla confezione.
GS1 Italy. A partire dall’introduzione rivoluzionaria del codice a barre nel 1973, l’organizzazione non profit GS1 sviluppa gli standard più utilizzati al mondo per la comunicazione tra imprese. In Italia, GS1 Italy riunisce più di 40 mila imprese dei settori largo consumo, sanitario, bancario, della logistica, del foodservice e delle costruzioni. I sistemi standard GS1, i processi condivisi ECR, i servizi e gli osservatori di ricerca che GS1 Italy mette a disposizione semplificano e accelerano il processo della trasformazione digitale delle imprese e della supply chain, perché permettono alle aziende di creare esperienze gratificanti per il consumatore, aumentare la trasparenza, ridurre i costi e fare scelte sostenibili.
CONAI. Nato nel 1997, CONAI è un consorzio di natura privata senza fini di lucro costituito da produttori e utilizzatori di imballaggi in applicazione del Decreto Ronchi, che ha attribuito al Consorzio ruoli e compiti istituzionali di programmazione, raccordo e coordinamento sull’intero sistema di gestione dei rifiuti di imballaggio. CONAI ha infatti l’onere di garantire il raggiungimento degli obiettivi di recupero e riciclo previsti dalla legislazione europea e recepiti dalla normativa italiana, e il necessario coordinamento con l’attività di raccolta differenziata effettuata dai Comuni, promuovendo la cooperazione tra tutti gli operatori privati. CONAI, cui aderiscono attualmente circa 700.000 imprese, rappresenta in Italia il primo modello imprenditoriale di economia circolare con gestione privatistica di un interesse di natura pubblica: la tutela ambientale, in un’ottica di responsabilità condivisa tra imprese, pubblica amministrazione e cittadini, che va dalla produzione dell’imballaggio alla gestione del fine vita dello stesso. Il Consorzio rappresenta per i cittadini la garanzia che i rifiuti di imballaggio provenienti dalla raccolta differenziata trovino pieno utilizzo attraverso corretti processi di recupero e riciclo. Fanno infatti parte del Sistema CONAI sette Consorzi di filiera che garantiscono il ritiro e l’avvio a riciclo dei rifiuti di imballaggio conferiti dai cittadini in raccolta differenziata: RICREA per gli imballaggi in acciaio, CIAL per gli imballaggi in alluminio, COMIECO per gli imballaggi in carta e cartone, RILEGNO per gli imballaggi in legno, COREPLA per gli imballaggi in plastica, BIOREPACK per la bioplastica compostabile e COREVE per gli imballaggi in vetro.
Ripresa degli immobili direzionali con caratteristiche ESG, secondo la decima edizione del Real Estate DATA HUB, che offre una fotografia del mercato nel primo semestre 2024, con un focus sulle città di Milano, Roma, Padova e Genova.
Netta ripresa del mercato immobiliare direzionale nel primo semestre 2024 con un significativo aumento degli investimenti nel settore degli uffici e negli asset che rispettano gli standard ESG (Environmental, Social, Governance), la cui scarsità ha comportato un aumento dei valori.
Milano e Roma si confermano le principali piazze per gli investimenti nel direzionale, assorbendo oltre i due terzi del volume totale. Per i prossimi mesi si prevede una maggiore attività nelle riconversioni e nei progetti di riqualificazione urbana, soprattutto a Milano, trainati dalla crescente richiesta di immobili sostenibili.
Questo quanto emerge dalla decima edizione di Real Estate DATA HUB, la pubblicazione che offre una prospettiva aggiornata sul panorama immobiliare italiano. Realizzato dai Centri Studi di RE/MAX Italia e di Avalon Real Estate e dall’Ufficio Studi di 24MAX, il rapporto analizza i dati del primo semestre 2024 con un focus sulle città di Roma, Milano, Genova e Padova.
Nel primo semestre 2024 l’asset class uffici ha riguadagnato una posizione di rilievo; un recupero inaspettato dopo un 2023 segnato da un significativo calo degli investimenti nel settore direzionale. Il 2024 rappresenta, dunque, una svolta derivante dalla ritrovata fiducia di operatori e investitori.
Nel primo trimestre 2024, il mercato ha registrato un volume di investimenti di circa 500 milioni di euro, che hanno superato gli 800 milioni a fine semestre, pari al doppio degli investimenti effettuati nello stesso periodo del 2023.
Milano conferma il suo ruolo di capitale finanziaria e centro nevralgico dell’attività immobiliare del Paese, catalizzando un volume di investimenti molto superiore rispetto al passato.
Anche Roma ha visto una crescita significativa, sebbene la domanda rimanga più limitata rispetto al capoluogo lombardo.
“C’è un interesse crescente tra gli investitori nazionali e internazionali verso gli asset immobiliari che tengano conto delle mutate esigenze dei lavoratori, oltre che dei criteri di sostenibilità ambientale: sempre maggiore importanza viene data a spazi flessibili che favoriscano le interazioni informali e il benessere dei dipendenti, migliorando la produttività. I nuovi spazi uffici” – continua Paolo Ranieri, Partner di Avalon – “prevedono zone lounge, cucine condivise, sale relax e, in generale, aree che promuovano una cultura aziendale positiva”.
Per quanto riguarda il mercato delle locazioni, a Milano sono stati assorbiti circa 170.000 mq (inclusi let e sub-let), confermando una domanda vivace da parte delle aziende, in particolare nei settori della finanza, tecnologia e consulenza. La vacancy si attesta intorno a una media del 9,5%, con i livelli inferiori nel CBD della città (circa 2%). Diversa la situazione a Roma, dove sono stati assorbiti circa 70.000 mq di spazi a uso ufficio, con una vacancy nell’intorno del 7,5% e percentuali di sfitto minime (circa 1,5%) nel CBD. A Roma, come a Milano, è forte la richiesta di immobili in classe A/A+, che rappresenta il 40% della domanda totale.
IL SETTORE DIREZIONALE A MILANO, ROMA, PADOVA E GENOVA
A Milano, l’aumento del volume di investimenti deriva principalmente dal fatto che le compravendite abbiano riguardato immobili di maggior valore. Secondo la mappa di calore, le transazioni a Milano si sono concentrate nelle location prime situate nel centro storico della città, così come nel CBD di Porta Nuova. Al contempo, è evidente un interesse consolidato verso zone relativamente periferiche nella fascia Sud-Ovest. Sul fronte delle locazioni, si evidenziano valori maggiori nelle zone del centro storico e nel CBD con canoni asking che raggiungono picchi di 900-1.000 €/mq/anno per immobili di prestigio, a fronte di valori medi che partono dai 600 €/mq/anno. Nelle aree semicentrali, invece, i canoni medi si attestano nell’intorno dei 400-500 €/mq/anno, mentre nelle periferie e nell’hinterland il range risulta decisamente più contenuto, con valori tra i 150-250 €/mq/anno.
A Roma, la mappa di calore degli investimenti evidenzia una certa selettività delle zone di interesse che risultano situate nel centro storico e nelle aree limitrofe a est, nella zona del quartiere Parioli, all’EUR e nell’area di “Val Melaina”. Investimenti di minor entità si registrano anche in altre aree a nord della città e nella zona del Lido di Ostia. Per quanto riguarda il volume di investimenti, nel primo semestre 2024 si evidenzia un andamento in controtendenza rispetto agli anni precedenti, riflettendo una fase di ripresa. Sul fronte delle locazioni, si rileva una certa omogeneità di valori nell’area del comune di Roma, con canoni più alti rispetto all’anno precedente nelle zone periferiche e semicentrali. Secondo le analisi del Real Estate Data Hub, nelle zone prime i canoni medi si aggirano intorno ai 400 €/mq/anno, e scendono lievemente nelle zone più centrali (350-400 €/mq/anno) e all’EUR (300 €/mq/anno). Nelle periferie e fuori dal GRA si registrano range di canoni inferiori pari a 100-200 €/mq/anno. Per quanto riguarda i rendimenti, a partire dell’inizio del 2024 si sta assistendo a un leggero incremento a livello generale rispetto al secondo semestre 2023.
Nel primo semestre 2024 a Padova si rileva una crescita nei volumi rispetto agli anni precedenti, con un incremento del 9% nel primo trimestre e del 48% nel secondo trimestre rispetto al 2023. I rendimenti relativi al primo semestre 2024 indicano una maggiore preferenza per il centro città; valori in crescita si riscontrano nelle zone semi centrali e periferiche.
Anche a Genova si osserva una crescita significativa nel primo semestre 2024 rispetto all’anno precedente, con un incremento del 14% nel primo trimestre e del 56% nel secondo trimestre. I rendimenti relativi al primo semestre 2024 indicano una maggiore preferenza per il centro della città; valori più alti si riscontrano nelle zone periferiche.