Category: ESG Environmental Social Governance
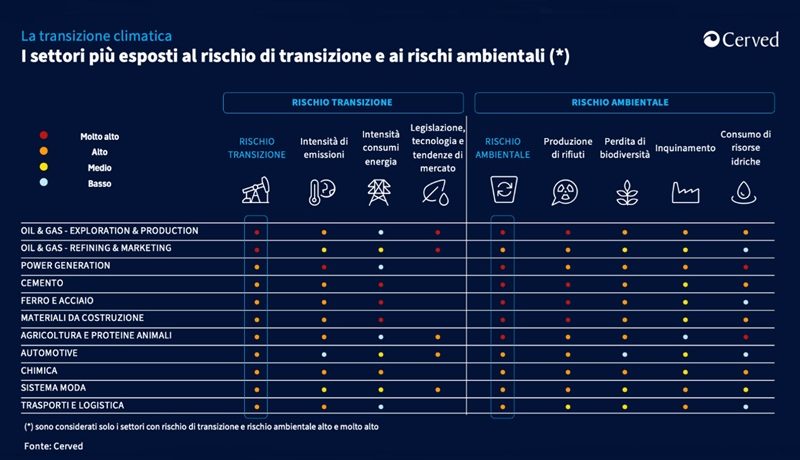
73.000 imprese esposte al rischio ambientale. Cerved giudica che 1 su 5 potrebbe investire nella transizione senza perdere la stabilità finanziaria.
I più esposti sono in particolare i settori oil&gas (sia estrazione e produzione che raffinazione e commercio), produzione di energia, del cemento, del ferro e acciaio, dei materiali da costruzione, nell’agricoltura.
Seguono l’automotive, la chimica, il sistema moda, i trasporti e la logistica.
Si tratta di aziende che già presentano debiti per 207 miliardi di euro e che per decarbonizzarsi e raggiungere l’obiettivo di zero emissioni nette al 2050 dovranno sostenere investimenti aggiuntivi per 226 miliardi di euro. Ben 15.000 di esse però, cioè più di 1 su 5 (21,4%), potrebbero farlo senza minare la propria sicurezza finanziaria, indebitandosi per 46 miliardi di euro.
Lo studio di Cerved, la tech-company che aiuta il Sistema Paese a proteggersi dai rischi e a crescere in maniera sostenibile, si basa sull’analisi dei dati 2023 relativi alle società di capitali, circa 750.000 aziende. Vengono considerati sia il rischio di transizione, che riguarda le possibili perdite economico-finanziarie legate al processo di aggiustamento verso un’economia a basse emissioni, sia quello ambientale, che misura il livello del potenziale impatto sull’ambiente delle attività di un determinato settore, a prescindere dalle eventuali azioni di mitigazione.
“In un contesto globale segnato dal crescente rischio climatico, le aziende sono chiamate ad affrontare sfide senza precedenti – afferma Carlo Purassanta, Presidente Esecutivo di Cerved -. Per raggiungere l’obiettivo del net zero entro il 2050, e sostenere gli ingenti investimenti in tecnologie a basse emissioni, sono necessarie strategia e pianificazione. Solo un’azienda su cinque è oggi in grado di coniugare sostenibilità e competitività, mantenendo la propria stabilità finanziaria”.
L’analisi di Cerved tiene conto anche dell’andamento del rischio di credito, che sta tornando su livelli di medio periodo: i tassi di decadimento (rapporto tra le posizioni creditizie in sofferenza nel corso dell’anno e lo stock di impieghi a inizio periodo) mostrano infatti una crescita della rischiosità negli anni 2022-2024, mentre le previsioni Cerved per il biennio 2025-2026 vedono un generale assestamento che coinvolge tutti i settori produttivi, grazie alla discesa dei tassi di interesse.
Come anticipato, le imprese dei settori maggiormente impattati dalla transizione ecologica dovranno sostenere investimenti aggiuntivi per decarbonizzarsi, e raggiungere così l’obiettivo di zero emissioni nette al 2050, di 226 miliardi di euro: la quota più importante è in capo all’oil&gas (58,6 miliardi per exploration&production e 63,5 miliardi per refining&marketing, entrambi soggetti altamente sia al rischio di transizione che a quello ambientale), seguita da produzione di energia (74,7 miliardi), cemento (4), ferro e acciaio (7,3), materiali da costruzione (1,8), agricoltura e proteine animali (900 milioni), tutti ambiti più colpiti dal rischio ambientale che da quello di transizione. Chiudono la lista automotive (590 milioni), chimica (1,35 miliardi), sistema moda (350 milioni) e trasporti e logistica (13 miliardi), sottoposti a rischi inferiori, benché sempre alti, anche laddove le cifre sono consistenti.
All’interno di questo cluster di imprese sono state poi individuate quelle sicure dal punto di vista finanziario, cioè con un rapporto debiti finanziari/EBITDA inferiore o uguale a 2, per le quali è stato calcolato quanto potrebbero ancora indebitarsi senza perdere la stabilità finanziaria: sono 15.000 aziende, cioè il 21,4% del totale, che potrebbero aumentare i loro debiti per 46 miliardi di euro senza uscire dalla soglia di sicurezza. In particolare, si tratta di 5.379 aziende nel settore trasporti e logistica (6,5 miliardi di indebitamento aggiuntivo), 2.097 nell’agricoltura (1,3 miliardi), 1.911 nel sistema moda (4), 1.265 nei materiali da costruzione (2,7), 1.090 nell’oil&gas-refining&marketing (2,8), 996 nella chimica (7,3), 987 nella power generation (6), 761 nell’automotive (8,1), 528 nel ferro e acciaio (4,9), 495 nel cemento (1,6) e 15 nell’oil&gas-exploration&production (980 milioni).
Informazioni ambientali su etichette imballaggi: pubblicato il sesto rapporto di IdentiPack. Secondo l’osservatorio di CONAI e GS1 Italy, le informazioni sulla tipologia di imballaggio e sul corretto conferimento in raccolta differenziata, richieste dalla normativa, sono presenti sul 56,4% dei prodotti a scaffale in Italia.
Quasi il 47% dei prodotti del grocery ha la codifica identificativa del materiale di composizione.
Più basse le percentuali per quanto riguarda la presenza di marchi e informazioni ambientali volontarie, le informazioni aggiuntive per fare bene la raccolta differenziata, le indicazioni per visionare digitalmente le informazioni ambientali e quelle sulla compostabilità dell’imballaggio.
Nell’ultimo anno, in Italia, è proseguito il trend di aumento progressivo dei prodotti a scaffale che riportano in etichetta la codifica identificativa del materiale di composizione, e le indicazioni sulla tipologia di pack e sul corretto conferimento in raccolta differenziata. Restano invece stabili, o caratterizzate da aumenti minimi, le certificazioni sulla compostabilità, le informazioni aggiuntive per la differenziata di qualità, marchi o altre indicazioni ambientali volontarie, e indicazioni per visionare digitalmente le informazioni ambientali.
Il sesto rapporto dell’Osservatorio IdentiPack
Frutto della collaborazione tra CONAI, il Consorzio Nazionale Imballaggi, e GS1 Italy, una delle organizzazioni non profit GS1 attive in 116 paesi nel mondo che promuovono l’utilizzo degli standard GS1 (i più utilizzati al mondo per la comunicazione tra imprese), l’Osservatorio continua a monitorare la presenza di informazioni ambientali sulle etichette degli imballaggi immessi al consumo in Italia, con il contributo dei dati di mercato di NielsenIQ.
Con oltre 138.000 prodotti di largo consumo analizzati, IdentiPack rileva che le indicazioni a proposito di tipologia di imballaggio e suo conferimento in raccolta differenziata sono presenti sul 56,4% delle confezioni a scaffale (un anno fa sul 50%), percentuale che sale all’80% di quelli effettivamente venduti (un anno fa sul 74,4%).
I prodotti i cui imballaggi a scaffale presentano la codifica identificativa del materiale, ai sensi della Decisione 129/97/CE, corrispondono invece al 46,8% del totale delle referenze nel grocery (la percentuale era del 44,1% un anno fa), con un picco del 72,2% del totale delle confezioni vendute (a fine 2023 era invece il 68,5%).
Marchi e informazioni ambientali volontarie sono oggi presenti sull’8,3% dei prodotti a scaffale in GDO (con un aumento rispetto al 7,6% di un anno fa).
Informazioni aggiuntive per fare bene la raccolta differenziata si trovano sul 6,9% dei prodotti (quasi stabile rispetto al 6,2% di fine 2023).
Le certificazioni della compostabilità del packaging restano ferme allo 0,2% dei pack a scaffale (valore sostanzialmente stabile negli ultimi dodici mesi), mentre le indicazioni al consumatore per poter visionare digitalmente le informazioni ambientali si trovano sul 3,8% degli imballaggi in vendita (percentuale invariata rispetto a fine 2023).
Fra i settori merceologici, quello del freddo si conferma il più ricettivo sotto diversi punti di vista
È in testa per la codifica identificativa del materiale di composizione (con il 58,3% delle referenze) e per le indicazioni sulla tipologia di pack e sul corretto conferimento in raccolta differenziata (con un 78,7% dei pack a scaffale) ed è l’unico a superare il 10% (14,4% delle confezioni in vendita) per la presenza di informazioni aggiuntive per una raccolta differenziata di qualità.
Abbastanza bene anche le carni e il fresco, entrambi sopra il 50% per quanto riguarda i pack che riportano la codifica identificativa del materiale (54,2% le carni, 52,5% il fresco) e sopra il 60% per la presenza di indicazioni sulla tipologia di imballaggio e sul corretto conferimento in raccolta differenziata (65,5% le carni e 69% il fresco).
Il cura casa si segnala invece come settore merceologico che ha la percentuale più alta (30,4%) di confezioni con indicazioni al consumatore di visionare digitalmente le informazioni ambientali.
«La comunicazione ambientale, seria e veritiera, è sempre più percepita come utile e necessaria» commenta Simona Fontana, direttore generale CONAI. «I consumatori hanno acquisito consapevolezza, e le imprese hanno compreso che devono conformarsi alla normativa e, allo stesso tempo, costruire un rapporto di fiducia basato sulla trasparenza e sull’autenticità delle informazioni. La Direttiva 825, del resto, lo stabilisce con chiarezza: a partire dal 2026 in Italia, in assenza di dati scientifici e dimostrabili, non si potranno più fare green claim. Le comunicazioni volontarie, quindi, saranno mediate dalle nuove disposizioni che sta dando l’Unione europea. Oltre alla 825, infatti, è attesa per l’anno prossimo una nuova direttiva dedicata ai claim ambientali espliciti. Il dato che emerge dall’ultimo rapporto IdentiPack, ad ogni modo, evidenzia come le aziende siano in prima linea nell’adottare scelte responsabili: un passo significativo verso una circular economy in cui non solo la riduzione dell’impatto ambientale, ma anche la valorizzazione della sostenibilità diventano elementi fondamentali per un successo nel lungo periodo».
«Questa edizione rappresenta una nuova tappa del percorso di IdentiPack di documentare l’evoluzione della comunicazione della sostenibilità attraverso le etichette dei prodotti di largo consumo venduti in Italia» sottolinea Bruno Aceto, ceo di GS1 Italy. «Un servizio informativo determinante per alimentare una cultura diffusa della sostenibilità e anche unico in termini di rappresentatività e autorevolezza, poiché si basa sui dati degli oltre 138 mila prodotti digitalizzati dal servizio Immagino di GS1 Italy Servizi, la stessa base dati dell’Osservatorio Immagino di GS1 Italy».
IdentiPack
Utilizzando lo standard GS1 GTIN del codice a barre GS1 per identificare i prodotti, il lavoro di analisi di IdentiPack incrocia le informazioni ambientali riportate sulle etichette dei packaging di largo consumo, digitalizzate dal servizio Immagino di GS1 Italy Servizi (quelle di ben più di 138.000 prodotti, per questa sesta edizione), con le elaborazioni NielsenIQ sul venduto negli ipermercati e nei supermercati italiani (retail measurement service). È così possibile avere dati aggiornati su quanti prodotti presentano in etichetta le informazioni ambientali che sono obbligatorie da gennaio 2023 – identificazione del materiale di composizione dell’imballaggio e indicazioni per la raccolta differenziata – e quanti riportano informazioni aggiuntive, come i marchi volontari legati alle caratteristiche di sostenibilità del packaging, i suggerimenti su come fare una raccolta differenziata di qualità, o sistemi digitali come un QR code standard GS1 che può collegare a pagine web con le informazioni ambientali presenti sulla confezione.
GS1 Italy. A partire dall’introduzione rivoluzionaria del codice a barre nel 1973, l’organizzazione non profit GS1 sviluppa gli standard più utilizzati al mondo per la comunicazione tra imprese. In Italia, GS1 Italy riunisce più di 40 mila imprese dei settori largo consumo, sanitario, bancario, della logistica, del foodservice e delle costruzioni. I sistemi standard GS1, i processi condivisi ECR, i servizi e gli osservatori di ricerca che GS1 Italy mette a disposizione semplificano e accelerano il processo della trasformazione digitale delle imprese e della supply chain, perché permettono alle aziende di creare esperienze gratificanti per il consumatore, aumentare la trasparenza, ridurre i costi e fare scelte sostenibili.
CONAI. Nato nel 1997, CONAI è un consorzio di natura privata senza fini di lucro costituito da produttori e utilizzatori di imballaggi in applicazione del Decreto Ronchi, che ha attribuito al Consorzio ruoli e compiti istituzionali di programmazione, raccordo e coordinamento sull’intero sistema di gestione dei rifiuti di imballaggio. CONAI ha infatti l’onere di garantire il raggiungimento degli obiettivi di recupero e riciclo previsti dalla legislazione europea e recepiti dalla normativa italiana, e il necessario coordinamento con l’attività di raccolta differenziata effettuata dai Comuni, promuovendo la cooperazione tra tutti gli operatori privati. CONAI, cui aderiscono attualmente circa 700.000 imprese, rappresenta in Italia il primo modello imprenditoriale di economia circolare con gestione privatistica di un interesse di natura pubblica: la tutela ambientale, in un’ottica di responsabilità condivisa tra imprese, pubblica amministrazione e cittadini, che va dalla produzione dell’imballaggio alla gestione del fine vita dello stesso. Il Consorzio rappresenta per i cittadini la garanzia che i rifiuti di imballaggio provenienti dalla raccolta differenziata trovino pieno utilizzo attraverso corretti processi di recupero e riciclo. Fanno infatti parte del Sistema CONAI sette Consorzi di filiera che garantiscono il ritiro e l’avvio a riciclo dei rifiuti di imballaggio conferiti dai cittadini in raccolta differenziata: RICREA per gli imballaggi in acciaio, CIAL per gli imballaggi in alluminio, COMIECO per gli imballaggi in carta e cartone, RILEGNO per gli imballaggi in legno, COREPLA per gli imballaggi in plastica, BIOREPACK per la bioplastica compostabile e COREVE per gli imballaggi in vetro.
Ripresa degli immobili direzionali con caratteristiche ESG, secondo la decima edizione del Real Estate DATA HUB, che offre una fotografia del mercato nel primo semestre 2024, con un focus sulle città di Milano, Roma, Padova e Genova.
Netta ripresa del mercato immobiliare direzionale nel primo semestre 2024 con un significativo aumento degli investimenti nel settore degli uffici e negli asset che rispettano gli standard ESG (Environmental, Social, Governance), la cui scarsità ha comportato un aumento dei valori.
Milano e Roma si confermano le principali piazze per gli investimenti nel direzionale, assorbendo oltre i due terzi del volume totale. Per i prossimi mesi si prevede una maggiore attività nelle riconversioni e nei progetti di riqualificazione urbana, soprattutto a Milano, trainati dalla crescente richiesta di immobili sostenibili.
Questo quanto emerge dalla decima edizione di Real Estate DATA HUB, la pubblicazione che offre una prospettiva aggiornata sul panorama immobiliare italiano. Realizzato dai Centri Studi di RE/MAX Italia e di Avalon Real Estate e dall’Ufficio Studi di 24MAX, il rapporto analizza i dati del primo semestre 2024 con un focus sulle città di Roma, Milano, Genova e Padova.
Nel primo semestre 2024 l’asset class uffici ha riguadagnato una posizione di rilievo; un recupero inaspettato dopo un 2023 segnato da un significativo calo degli investimenti nel settore direzionale. Il 2024 rappresenta, dunque, una svolta derivante dalla ritrovata fiducia di operatori e investitori.
Nel primo trimestre 2024, il mercato ha registrato un volume di investimenti di circa 500 milioni di euro, che hanno superato gli 800 milioni a fine semestre, pari al doppio degli investimenti effettuati nello stesso periodo del 2023.
Milano conferma il suo ruolo di capitale finanziaria e centro nevralgico dell’attività immobiliare del Paese, catalizzando un volume di investimenti molto superiore rispetto al passato.
Anche Roma ha visto una crescita significativa, sebbene la domanda rimanga più limitata rispetto al capoluogo lombardo.
“C’è un interesse crescente tra gli investitori nazionali e internazionali verso gli asset immobiliari che tengano conto delle mutate esigenze dei lavoratori, oltre che dei criteri di sostenibilità ambientale: sempre maggiore importanza viene data a spazi flessibili che favoriscano le interazioni informali e il benessere dei dipendenti, migliorando la produttività. I nuovi spazi uffici” – continua Paolo Ranieri, Partner di Avalon – “prevedono zone lounge, cucine condivise, sale relax e, in generale, aree che promuovano una cultura aziendale positiva”.
Per quanto riguarda il mercato delle locazioni, a Milano sono stati assorbiti circa 170.000 mq (inclusi let e sub-let), confermando una domanda vivace da parte delle aziende, in particolare nei settori della finanza, tecnologia e consulenza. La vacancy si attesta intorno a una media del 9,5%, con i livelli inferiori nel CBD della città (circa 2%). Diversa la situazione a Roma, dove sono stati assorbiti circa 70.000 mq di spazi a uso ufficio, con una vacancy nell’intorno del 7,5% e percentuali di sfitto minime (circa 1,5%) nel CBD. A Roma, come a Milano, è forte la richiesta di immobili in classe A/A+, che rappresenta il 40% della domanda totale.
IL SETTORE DIREZIONALE A MILANO, ROMA, PADOVA E GENOVA
A Milano, l’aumento del volume di investimenti deriva principalmente dal fatto che le compravendite abbiano riguardato immobili di maggior valore. Secondo la mappa di calore, le transazioni a Milano si sono concentrate nelle location prime situate nel centro storico della città, così come nel CBD di Porta Nuova. Al contempo, è evidente un interesse consolidato verso zone relativamente periferiche nella fascia Sud-Ovest. Sul fronte delle locazioni, si evidenziano valori maggiori nelle zone del centro storico e nel CBD con canoni asking che raggiungono picchi di 900-1.000 €/mq/anno per immobili di prestigio, a fronte di valori medi che partono dai 600 €/mq/anno. Nelle aree semicentrali, invece, i canoni medi si attestano nell’intorno dei 400-500 €/mq/anno, mentre nelle periferie e nell’hinterland il range risulta decisamente più contenuto, con valori tra i 150-250 €/mq/anno.
A Roma, la mappa di calore degli investimenti evidenzia una certa selettività delle zone di interesse che risultano situate nel centro storico e nelle aree limitrofe a est, nella zona del quartiere Parioli, all’EUR e nell’area di “Val Melaina”. Investimenti di minor entità si registrano anche in altre aree a nord della città e nella zona del Lido di Ostia. Per quanto riguarda il volume di investimenti, nel primo semestre 2024 si evidenzia un andamento in controtendenza rispetto agli anni precedenti, riflettendo una fase di ripresa. Sul fronte delle locazioni, si rileva una certa omogeneità di valori nell’area del comune di Roma, con canoni più alti rispetto all’anno precedente nelle zone periferiche e semicentrali. Secondo le analisi del Real Estate Data Hub, nelle zone prime i canoni medi si aggirano intorno ai 400 €/mq/anno, e scendono lievemente nelle zone più centrali (350-400 €/mq/anno) e all’EUR (300 €/mq/anno). Nelle periferie e fuori dal GRA si registrano range di canoni inferiori pari a 100-200 €/mq/anno. Per quanto riguarda i rendimenti, a partire dell’inizio del 2024 si sta assistendo a un leggero incremento a livello generale rispetto al secondo semestre 2023.
Nel primo semestre 2024 a Padova si rileva una crescita nei volumi rispetto agli anni precedenti, con un incremento del 9% nel primo trimestre e del 48% nel secondo trimestre rispetto al 2023. I rendimenti relativi al primo semestre 2024 indicano una maggiore preferenza per il centro città; valori in crescita si riscontrano nelle zone semi centrali e periferiche.
Anche a Genova si osserva una crescita significativa nel primo semestre 2024 rispetto all’anno precedente, con un incremento del 14% nel primo trimestre e del 56% nel secondo trimestre. I rendimenti relativi al primo semestre 2024 indicano una maggiore preferenza per il centro della città; valori più alti si riscontrano nelle zone periferiche.
Cribis ESG Global Synesgy Observatory. Cribis, società del gruppo CRIF specializzata nel fornire informazioni, soluzioni e consulenza alle imprese, annuncia i risultati della prima edizione del Global Synesgy Observatory 2024, nato con l’obiettivo di analizzare l’approccio alla sostenibilità delle aziende in tutto il mondo.
L’osservatorio è stato promosso da CRIF elaborando i dati delle imprese che si sono registrate su Synesgy, piattaforma globale specializzata nella valutazione di aziende in ambito ESG lanciata nel 2021 da Cribis.
Synesgy è la piattaforma lanciata nel 2021 da Cribis e serve misurare la sostenibilità di un’azienda e a valutare il livello di compliance ai criteri ESG (environmental, social, governance). È una soluzione che viene utilizzata sia da chi deve fare una rendicontazione non finanziaria, sia da chi vuole verificare che i propri fornitori abbiano un approccio corretto nei confronti della sostenibilità. La metodologia su cui opera si basa su standard internazionali di eccellenza (Global Reporting Initiative, Global Compact delle Nazioni Unite, Carbon Disclosure Project, European Sustainability reporting standards) e sulla collaborazione con la credit ratings agency di Crif.
Il campione dell’osservatorio è rappresentato da oltre 500.000 aziende fornitrici situate in 144 stati nel mondo e da più di duemila aziende capo filiera presenti in 23 stati nel mondo (dati aggiornati a giugno 2024).
Il 91% delle aziende fornitrici sono PMI con un fatturato compreso tra 500 mila e 50 milioni di euro, mentre il 45% delle aziende capo filiera hanno un fatturato superiore a dieci milioni di euro. A livello italiano, ci sono oltre 135 mila aziende considerate, di cui l’86% ha un fatturato medio inferiore ai dieci milioni di euro.
Lo studio prende in considerazione sei aree geografiche mondiali
Per Africa, Asia e Australia, Europa, Nord America, Sud e Centro America, Medio Oriente, la valutazione (score ESG) tiene conto delle performance indicate nel database, delle informazioni raccolte tramite il questionario GRI-Licensed e dell’ampio database di informazioni di CRIF. Lo score ESG rappresenta la valutazione della conformità ai principi ESG (Environment, Social, Governance) di un’azienda. Il giudizio è rappresentato utilizzando una valutazione dalla lettera A (più alto – eccellente livello di sostenibilità) alla E (più basso, insufficiente livello di sostenibilità).
A livello mondiale, lo score ESG mostra un miglioramento complessivo per le aziende prese in analisi che passano da un giudizio D nel 2021 (basso livello di sostenibilità) a C nel 2024 (soddisfacente livello di sostenibilità).
L’Europa è l’area geografica che ha registrato la crescita maggiore in termini di score medio ESG dal 2021 al 2024. Questo valore è infatti passato da un giudizio E nel 2021 (basso livello di sostenibilità), a D nel 2022 (sufficiente livello di sostenibilità) e C nel 2024 (soddisfacente livello di sostenibilità).
Lo score ESG delle aziende che operano in Italia è passato da un livello sufficiente di sostenibilità (D) nel 2021 a un livello soddisfacente (C) nel 2024.
In termini di sostenibilità ambientale l’osservatorio analizza i livelli di adozione di energie rinnovabili evidenziando come siano in continua crescita a livello globale. L’Italia, con il 49% di aziende che utilizzano energie rinnovabili, si posiziona al di sopra della media mondiale (45%) ed europea (46%).
Il continente che mostra il miglior posizionamento in termini di utilizzo di fondi rinnovabili è l’America Centrale – Meridionale con una percentuale pari al 57%. Tuttavia, permangono margini di miglioramento per raggiungere una completa transizione energetica.
Rispetto alla sostenibilità sociale, l’Italia mostra un leggero ritardo rispetto al resto del mondo
Nonostante progressi, persistono le disparità di genere nelle posizioni di leadership e nei ruoli operativi. L’analisi dei dati relativi alle posizioni manageriali rivela come a livello globale gli uomini occupino il 64% di questi ruoli, nell’Unione Europea il 66% e in Italia il 67%.
Per quanto riguarda invece la governance è importante sottolineare come la certificazione ISO 9001, indice di un sistema di gestione della qualità efficace, sia meno diffusa nelle aziende italiane (46%) rispetto alla media mondiale (54%) ed europea (53%).
Simone Rampichini, Senior Director of Synesgy at Crif: “Le aziende che hanno una valutazione compresa tra A (buon livello di sostenibilità) e B (ottimo livello di sostenibilità) presentano un rischio di liquidazione giudiziale minore del 30% rispetto a quelle che hanno un livello insufficiente (E). Questo dato sottolinea l’importanza di rafforzare ulteriormente l’integrazione dei principi ESG all’interno dei processi decisionali aziendali”.
CRIBIS, con oltre 15000 clienti, è la società leader in Italia nella valutazione di aziende italiane ed estere per la gestione delle relazioni commerciali e di business in Italia e all’estero. CRIBIS è una società di CRIF – gruppo specializzato in sistemi di informazioni creditizie (SIC), business information, analytics, servizi di outsourcing e processing nonché avanzate soluzioni in ambito digitale per lo sviluppo del business e l’open banking – che offre a banche, società finanziarie, confidi, assicurazioni, società di telecomunicazioni, utilities e imprese un supporto qualificato in ogni fase della relazione con il cliente. Oggi oltre 10.500 banche e società finanziarie, più di 600 assicurazioni, 80.000 imprese e 1.000.000 di consumatori nel mondo utilizzano i servizi CRIF in 50 Paesi.
The Solar Stewardship Initiative Supply Chain Traceability Standard. The Solar Stewardship Initiative (SSI) has reached a new major milestone in its mission to create end-to-end transparency and promote responsible practices across the solar value chain with the publication of its Supply Chain Traceability Standard.
This new Standard provides a robust framework for tracing silicon (or other semiconducting materials) throughout the solar supply chain. Independent auditors will use the Standard to assess the traceability of key materials used in solar production sites. Successful assessments will lead to a certification award.
The SSI Supply Chain Traceability Standard covers the entire solar value chain, from quartzite mining to solar module production, with the objective to enable an unbroken Chain of Custody that tracks the journey of materials at every stage and guarantees that certified materials remain distinct from non-certified ones, reinforcing the integrity of solar products.
The standard was developed following a public multi-stakeholder consultation involving over 20 organisations, including civil society and industry experts, provided valuable feedback. This inclusive approach ensures the standard is both rigorous and practical, addressing real-world challenges in supply chain traceability.
Additionally, the Standard was tested through extensive pilot assessments conducted in 14 sites across various supply chain segments, including from modules to polysilicon. These pilot assessments were led by qualified auditors of the SSI Secretariat and evaluated the feasibility of the standard within industrial-scale environments, offering critical insights to refine its requirements.
The public consultation and pilot assessments enabled key updates to the final Standard, including enhanced clarification on technical due diligence requirements for traders and approved suppliers. The final Standard also makes clear that site certification remains impossible in regions inaccessible to unsupervised assessment. Additionally, the final standard offers clearer guidance to ensure that management systems are adequately resourced to effectively implement traceability requirements.
The SSI Supply Chain Traceability Standard complements the SSI ESG Standard by adding a layer of assurance for material sourcing.
Together, these standards provide a robust framework for certifying both the environmental, social and governance (ESG) practices of solar production sites as well as the traceability of the materials they use across the value chain, enabling the creation of a fully ESG-certified Chain of Custody.
Alexia Ruvoletto, Head of the SSI Secretariat, commented: “The SSI Supply Chain Traceability Standard sets a new bar for end-to-end supply chain accountability in the solar sector. By establishing a clear, verifiable chain of custody for materials, it lays the groundwork for a more sustainable and ethical solar industry. With this new standard, the SSI empowers solar companies to take their transparency efforts to the next level, ensuring that the materials powering the clean energy transition meet the highest standards of integrity. This is about building confidence across the board, from regulators and policymakers to end consumers, while reinforcing solar’s role as a leader in sustainable energy.”
Next steps and implementation
The Standard is designed to support businesses in meeting regulatory requirements, including the EU Corporate Sustainability Reporting Directive (CSRD) and the EU Corporate Sustainability Due Diligence Directive (CSDDD) and supporting the effective implementation of the EU Forced Labour Ban Regulation. The SSI is monitoring the legislative process of these key laws to make sure the SSI standards are aligned with legal requirements. Certification against the SSI Supply Chain Traceability Standard will begin in 2025, with continuous improvement targets for supply chain penetration and market coverage to be set for the following years.
The Solar Stewardship Initiative is a leading multi-stakeholder initiative dedicated to fostering responsible production, sourcing, and stewardship in the solar value chain. It unites industry leaders, civil society, and independent experts to set new benchmarks for sustainability and accountability in the solar sector.
www.solarstewardshipinitiative.org
The Solar Stewardship Initiative Supply Chain Traceability Standard
Rapporto 2024 su finanza etica in Europa. La settima edizione presentata a FestiValori: le banche etiche garantiscono più accesso al credito.
Le banche etiche sono più impegnate rispetto alle banche tradizionali nell’erogazione di credito.
Le seconde, invece, prediligono attività prettamente finanziarie.
Inoltre le banche etiche mostrano parametri di solidità del capitale mediamente superiori.
Questo è quanto emerge dall’anticipazione del 7° Rapporto sulla finanza etica in Europa promosso da Fondazione Finanza Etica, presentata a FestiValori, il primo festival dedicato alla finanza etica in Italia.
Il rapporto
L’analisi mette a confronto 60 banche significative europee, sottoposte alla vigilanza diretta della BCE, con 26 banche etiche europee associate a GABV (Global Alliance for Banking on Values) e FEBEA (Federazione Europea delle Banche Etiche e Alternative), tra cui Banca Etica per l’Italia. Per entrambi i gruppi sono state scelte solo le banche per le quali fossero disponibili dati di bilancio per 10 anni consecutivi, fino al 31 dicembre 2022. Capitale, qualità degli attivi e della gestione, profitti e liquidità: questi i 5 parametri presi in considerazione dal modello CAMEL usato per la valutazione degli istituti di credito.
Il focus delle banche etiche è sull’economia reale
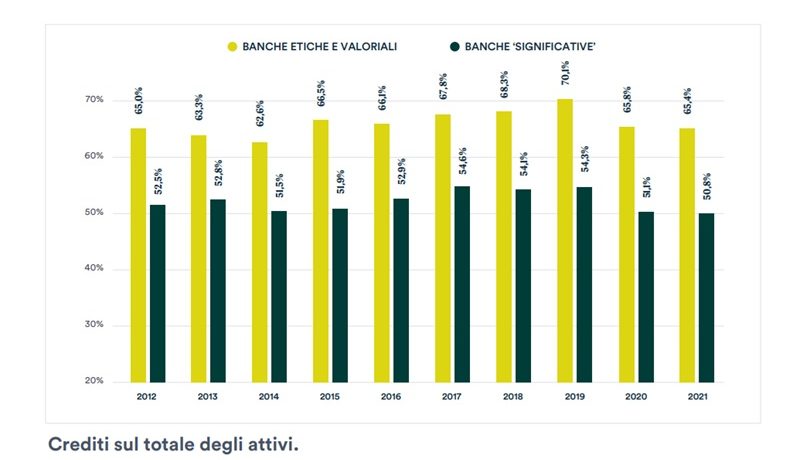
Dal rapporto emerge che le banche etiche si caratterizzano per essere maggiormente focalizzate sull’erogazione di credito all’economia reale, che rappresenta infatti quasi il 70% dei loro attivi, mentre quelle tradizionali, molte tra le too big to fail, si fermano al 51,6% degli attivi, preferendo attività finanziarie con meno rischi, come i titoli di Stato, o più speculative.
Questa propensione decisamente maggiore all’erogazione di credito da parte delle banche etiche spiega in parte anche la differenza relativa al dato sui costi operativi in rapporto ai ricavi (cost-to-income ratio, CIR): le banche etiche hanno in media un CIR del 65,74% a fronte del 52,60% delle banche mainstream. È comprensibile che il rapporto cost/income sia più basso per le banche che non concedono crediti, o ne concedono molto pochi, poiché l’attività creditizia è ad alta intensità di impiego di personale e di pratiche amministrative e, a differenza dell’attività di investimento finanziario, non può essere interamente digitalizzata ed è, quindi, molto più costosa.
A questo si deve aggiungere che le banche etiche eseguono istruttorie più approfondite prima di concedere crediti: infatti, alla normale istruttoria finanziaria si somma la verifica di aspetti sociali e ambientali.
Questa esposizione degli istituti di credito tradizionali alle attività finanziarie è evidente anche se si analizza il ROE (utile netto/patrimonio netto).
Se è vero, infatti, che nel 2022 questo indicatore è stato inferiore per le banche etiche (5,93%) rispetto alle “significative” (9,18%), dal 2013 al 2022 non è sempre stato così: in cinque anni su dieci, il ROE delle banche etiche è stato più alto, anche in modo molto rilevante (+5,85 punti percentuali nel 2013) rispetto a quello delle banche significative.
Questo perché le grandi banche hanno sofferto la crisi del 2007-2008 e si sono riprese lentamente, mentre le banche etiche, che non erano così esposte ai mercati finanziari, non hanno avuto gravi contraccolpi e il loro ROE è sempre stato costantemente positivo e in media intorno al 5%. Negli ultimi due anni analizzati sembra che le banche significative siano ormai definitivamente uscite dalla crisi, generando un ROE più elevato rispetto alle banche etiche.
Altra differenza tra le due tipologie di banche sta nel fatto che le banche etiche possiedono in media una maggiore adeguatezza del capitale, con un Tier 1 ratio del 23,32% rispetto al 17,23% delle grandi banche, dimostrando una solida capacità di assorbire eventuali perdite nelle fasi di crisi generalizzata.
“Il 7° Rapporto sulla finanza etica in Europa – commenta Teresa Masciopinto, presidente di Fondazione Finanza Etica – confronta banche etiche e grandi banche sistemiche europee, mostrando innanzitutto che le prime sono solide e redditizie quanto le seconde, e che l’adozione di un modello diverso di “fare banca e finanza”, eticamente orientato, sa incidere concretamente sull’economia reale e sulla società. Tramite una serie di indicatori affinati man mano, a costruire una serie storica solida arricchita in 7 anni di lavoro, lo studio rileva la capacità trasformativa e di contaminazione virtuosa delle banche etiche, le quali non investono in settori nocivi come l’energia fossile e l’industria bellica, e indirizzano invece i capitali verso l’economia civile, la green economy e attività con impatti sociali e ambientali positivi, in linea con i valori della finanza etica ”.
“La finanza etica – ricorda Anna Fasano, presidente di Banca Etica – è una scelta di campo, è una finanza di pace orientata al benessere della collettività, e si traduce direttamente nella costruzione del modello di business realizzato dalle banche etiche europee. Il 7° Rapporto sulla finanza etica in Europa lo testimonia con i numeri, ma la differenza tra le banche etiche e quelle mainstream sta, ad esempio, nel contributo che le cosiddette banche “significative”, incluse quelle europee oggetto di questo studio, hanno offerto nel 2023 per raggiungere la cifra di 2200 miliardi di dollari destinata globalmente alle spese nel comparto della Difesa. In direzione opposta, le banche etiche marcano la loro distintività proponendo soluzioni finanziarie dirette innanzitutto ad alimentare imprese rispettose dell’ambiente e iniziative economiche nell’ambito dell’economia sociale, capitolo chiave di sviluppo per un’Europa più equa e coesa”.
Obiettivi di sostenibilità nonostante sfide geopolitiche. Le organizzazioni continuano a fare progressi con le normative e le tecnologie che si stanno rivelando fondamentali per questo processo, tanto che due terzi dei dirigenti concordano sul fatto che la loro organizzazione non sarebbe in grado di raggiungere gli obiettivi di sostenibilità senza la tecnologia climatica.
È quanto emerge dall’ultimo report del Capgemini Research Institute, “A world in balance 2024: Accelerating sustainability amidst geopolitical challenges”, che traccia i progressi delle organizzazioni nel campo della sostenibilità ambientale e sociale negli ultimi tre anni. La terza edizione del report evidenzia netti miglioramenti nella circolarità, nel design sostenibile, nella misurazione, nella gestione delle risorse idriche, nella biodiversità e nella formazione in materia di sostenibilità, ma anche carenze nella gestione delle emissioni Scope 3 e scetticismo dei consumatori.
Nel complesso, le organizzazioni stanno rafforzando il proprio impegno per raggiungere gli obiettivi di sostenibilità e il loro grado di maturità nell’adozione di pratiche sostenibili è aumentato in maniera costante dal 2022. Quest’anno l’84% dei dirigenti afferma che la propria organizzazione è in linea con gli obiettivi di riduzione delle emissioni, mentre meno di un decimo dichiara di essere in ritardo. Le organizzazioni stanno cercando di ridurre al minimo il loro impatto sull’ambiente e i progressi sono particolarmente visibili in termini di circolarità, design di prodotti sostenibili, misurazione e gestione delle risorse idriche. Per esempio, quasi tre quarti dei dirigenti affermano che il riciclo dei prodotti è un aspetto fondamentale della loro strategia di produzione, rispetto al 53% del 2022, mentre più di due terzi hanno dichiarato che stanno riprogettando i prodotti per eliminare le fonti di approvvigionamento di combustibili fossili, rispetto a meno della metà del 2022. Inoltre, tre quarti dei dirigenti hanno implementato un programma di gestione delle risorse idriche, contro il 55% del 2022.
Tuttavia, sebbene a fine 2023 i dirigenti avessero in programma di aumentare gli investimenti in sostenibilità per quest’anno, questa volontà non si è concretizzata nella pratica: l’investimento medio annuo in iniziative e pratiche di sostenibilità ha rappresentato lo 0,82% del fatturato totale, in calo rispetto allo 0,92% del 2023.
“Il report di quest’anno rivela che i progetti di sostenibilità proseguono con entusiasmo anche nel 2024, nonostante le sfide attuali che le aziende devono affrontare”, ha dichiarato Monia Ferrari, Amministratore Delegato di Capgemini in Italia. “I leader aziendali hanno il potere e la responsabilità di guidarci verso un’economia più sostenibile. La gestione delle risorse idriche, la conservazione della biodiversità e le pratiche circolari sono ormai diventate imperativi aziendali fondamentali. I dirigenti stanno adottando un atteggiamento molto pragmatico, e la riduzione di CO2 deve ora tradursi in un risparmio sui costi. Gli sforzi per la sostenibilità continuano a essere supportati da nuove innovazioni tecnologiche in ambito climatico e dalle normative. Il modo migliore per costruire fiducia e credibilità nei confronti dei consumatori è dimostrare risultati tangibili e pianificare un futuro all’insegna della sostenibilità”.
I consumatori sono poco convinti dei progressi compiuti
I consumatori vogliono che le aziende si impegnino ancora di più e chiedono maggiore trasparenza. Il report rileva che tre quarti dei consumatori si aspettano che le aziende contribuiscano maggiormente alla riduzione delle emissioni di gas serra nel 2024. Inoltre, sebbene le organizzazioni stiano intensificando le iniziative di sostenibilità, i consumatori sono più scettici che mai riguardo alla corporate sustainability: più della metà ritiene che le aziende utilizzino le loro iniziative di sostenibilità per fare greenwashing, un dato in crescita rispetto al 33% del 2023.
Impatto di geopolitica e normative sulle iniziative di sostenibilità delle aziende
I dirigenti hanno indicato le normative in materia di clima tra i principali driver dei progetti di sostenibilità: ben tre quarti degli intervistati ritengono infatti che siano necessarie per raggiungere gli obiettivi climatici globali e quasi due terzi concordano sul fatto che, in loro assenza, la loro organizzazione non avrebbe avviato la maggior parte delle iniziative di sostenibilità ambientale.
A livello globale, il 73% dei dirigenti concorda sul fatto che la direttiva UE Corporate Sustainability Reporting Directive (CSRD) stia rendendo più efficienti le capacità di misurazione e monitoraggio della sostenibilità. Tuttavia, le organizzazioni non sono ancora in grado di rendicontare le iniziative di sostenibilità, in particolare per quanto riguarda le emissioni Scope 3. Tra le organizzazioni soggette all’obbligo di rendicontazione previsto dalla CSRD nel 2025, poco più di un terzo dichiara di essere preparato a rendicontare le emissioni Scope 3 nel prossimo anno, mentre l’86% si dichiara preparato per quelle Scope 1.
Nel frattempo, situazioni di tensione come quelle legate alle relazioni tra Stati Uniti e Cina, alle guerre in Ucraina e in Medio Oriente e alla crisi energetica in Europa stanno causando disagi alle supply chain e alle operazioni commerciali, nonché condizioni di incertezza per quanto riguarda i finanziamenti governativi. Secondo i dati di quest’anno, quasi due terzi dei dirigenti hanno indicato la geopolitica come un fattore sempre più rilevante nell’ambito degli investimenti in sostenibilità, e il 69% è preoccupato per l’impatto dello scenario politico incerto negli Stati Uniti. Il fenomeno è diffuso in tutti i paesi, ma i dirigenti svedesi sono i più preoccupati (75%), rispetto al 71% di quelli statunitensi e al 59% di quelli indiani.
Metodologia di ricerca
Tra giugno e luglio 2024, il Capgemini Research Institute ha intervistato 2.152 dirigenti impiegati in 727 organizzazioni, ciascuna con un fatturato annuo superiore a 1 miliardo di dollari, provenienti da 13 paesi tra Nord America, Europa e Asia-Pacifico e operanti in 12 settori industriali. I dirigenti intervistati erano di livello pari o superiore a quello di director e provenivano per il 50% da funzioni aziendali, come strategia, sostenibilità, vendite e marketing, e per il 50% da settori della catena del valore, come design del prodotto, ricerca e sviluppo, approvvigionamento e logistica. L’istituto ha inoltre intervistato 6.500 consumatori di età superiore ai 18 anni in tutti i 13 paesi e ha condotto interviste con 12 dirigenti di organizzazioni leader a livello globale nel campo della sostenibilità.
Capgemini, partner globale per la trasformazione tecnologica e di business delle aziende, supporta i suoi clienti nella loro transizione verso un mondo più digitale e sostenibile, creando impatto positivo per le imprese e la società. Capgemini è un gruppo responsabile e diversificato di 340.000 persone presente in più di 50 paesi nel mondo. Oltre 55 anni di esperienza rendono Capgemini un partner affidabile per i suoi clienti, in grado di fornire soluzioni innovative per le loro esigenze di business. Capgemini offre servizi e soluzioni end-to-end, dalla strategia e progettazione all’ingegneria, grazie alle sue competenze all’avanguardia in ambito AI, cloud e dati, alla sua esperienza settoriale e al suo ecosistema di partner. Nel 2023 il Gruppo ha registrato ricavi complessivi pari a 22,5 miliardi di euro.
Il Capgemini Research Institute è il think-tank interno di Capgemini dedicato a tutto ciò che è digitale. L’istituto pubblica lavori di ricerca in merito all’impatto delle tecnologie digitali sulle grandi aziende tradizionali. Il team fa leva sul network mondiale di esperti Capgemini e lavora a stretto contatto con partner accademici e tecnologici. L’istituto possiede centri di ricerca dedicati in India, Singapore, nel Regno Unito e negli Stati Uniti. Recentemente, è stato nominato il miglior istituto di ricerca al mondo per la qualità dei suoi lavori da una giuria di analisti indipendenti.
Formazione per Sustainability Manager. 6 imprese su 10 sono in piena transizione ecologica. Per accelerare i processi di sostenibilità economica, ambientale e sociale, sempre più aziende anche in Italia puntano al manager sostenibile, professione che dominerà il mercato del lavoro nei prossimi anni così come dettato dal D.lgs 125 del 2024. L’Unicusano ha così presentato il suo master in “ESG & Sustainability Management”
Sostenibilità grande innovazione nel mondo del lavoro
Complici l’Agenda 2030 dell’ONU e la maggior attenzione ad ambiente, lavoratori ed economicità imprenditoriale, sempre più aziende in Italia investono per conseguire gli obiettivi di transizione ecologica. Ne è un esempio calzante il settore manufatturiero dove ben sei imprese su dieci avrebbero già intrapreso azioni di sostenibilità ambientale, economica e sociale.
Rispetto al resto d’Europa, abbiamo un gap “professionale”
Perché se in Paesi come la Danimarca, la Germania o la Svezia il sustainability manager è diventato ormai una figura irrinunciabile all’interno del sistema azienda, in Italia è quasi assente seppur indispensabile a partire dal lavoro di rendicontazione. Ed è – e sarà per i prossimi anni – così fondamentale all’interno di un’impresa che Linkedin la annovera fra le prime dieci professioni più richieste in Italia (per essere precisi è al quinto posto). Ma la sua essenzialità è stata definita anche dal Governo con l’emanazione del D.lgs 125 del 2024 che obbliga le aziende a redigere il bilancio di sostenibilità a partire dal 2025.
Per venire incontro alle crescenti richieste del mercato l’Università degli Studi Niccolò Cusano ha presentato il master di II livello in “ESG & Sustainability Management” che fornirà agli studenti e ai manager competenze specialistiche per svolgere funzioni manageriali, consulenziali e direttive e operare a vari livelli come attori del cambiamento e della transizione verso modelli circolari, sostenibili e resilienti. Così, al termine del percorso formativo di Unicusano, tra le tante capacità acquisite gli studenti sapranno: gestire le risorse aziendali in chiave sostenibile; predisporre in autonomia accordi di secondo livello, regolamenti di welfare, accordi di lavoro agile, accordi relativi a premi di risultato, accordi di prossimità; conoscere i fenomeni di marketing e finanzia sostenibile, le relazioni industriali a fronte delle innovazioni che il mercato necessariamente richiederà; conoscere gli strumenti idonei per essere autonomi nella interpretazione degli attuali strumenti di valutazione della sostenibilità; gestire le risorse umane evitando fenomeni regressivi; imparare a individuare soluzioni di business innovative; gestire in maniera sostenibile le organizzazioni nelle diverse aree funzionali.
“Oggi è necessaria una formazione specifica – dichiara la professoressa Gabriella Arcese, coordinatrice del master Unicusano – che fornisca tutti gli strumenti necessari al futuro manager della sostenibilità per operare non solo in chiave ambientale ma anche economica e sociale, evitando così i grossi errori del passato di cui il green washing è un esempio lampante.
Il sustainability manager aiuta la transizione verde nelle aziende elaborando strategie idonee per conseguire la piena sostenibilità secondo quei tre pilastri. La novità dell’Unicusano è il focus sul Life Cycle Assessment (LCA), metodologia che valuta l’impronta ambientale di un prodotto/servizio lungo il suo intero ciclo di vita secondo tre strumenti: valutazione cicli di vita ambientale, economica e sociale”.
“Il bilancio di sostenibilità o la rendicontazione di sostenibilità rappresenta la fotografia completa dell’impegno dell’azienda e delle organizzazioni sui temi ambientali, sociali e di governance – precisa il collega e coordinatore del master Unicusano, Claudio Miglio – In generale la rendicontazione di sostenibilità rappresenta una vera e propria piattaforma di dati e di informazioni fondamentali per comunicare le prestazioni e gli impatti di sostenibilità di un’impresa o di una organizzazione. Consente alle aziende di misurare e di valutare in modo preciso e confrontabile il loro impatto su una vasta gamma di temi legati al tema della sostenibilità.
Dal punto di vista tecnico-amministrativo, la rendicontazione di sostenibilità misura e comunica l’assunzione di responsabilità sulle performance dell’organizzazione e delle aziende rispetto agli obiettivi dello sviluppo sostenibile”.
Italia paga multa 165.000 euro al giorno per depuratori inefficaci, oltre a cattiva gestione e riutilizzo delle acque reflue.
Riuso delle acque reflue, stoccaggio e succssivo rilascio durante i periodi di siccità, utilizzo di AI per monitorare e risolvere le dispersioni lungo le reti di distribuzione delle acque.
“La Regione Sicilia dovrebbe puntare ad assumere un ruolo di leader mediterraneo nella sfida all’aridità e alla siccità che il “climate-change” sta determinando. Questo dovrebbe voler dire puntare e investire su nuove tecnologie e nuovi progetti di sostenibilità idrica e su una drastica riattivazione dei bacini idrici e di ammodernamento e efficientamento delle reti di distribuzione idrica”.
E’ quanto propone Marco Sandrucci, Head of Environment & Geology Department di Proger e Coordinatore del gruppo di lavoro Sostenibilità Idrica di Assoreca, secondo il quale tutto ciò “andrebbe concretizzato nello sviluppo di un Piano regionale (o di più piani territoriali) di adattamento delle tecnologie e pratiche di conservazione”.
Si parte da un assunto sottolineato da Marco Lombardi, presidente dell’ Osservatorio Proger che ha redatto il dossier annuale ‘Water Intelligence’: “L’acqua in Italia non manca. Ce n’è a sufficienza per tutti gli usi. Occorre investire per farla arrivare a destinazione. Questa situazione di forte degrado delle reti idriche, in gran parte dovuto all’età di queste e al relativamente ridotto livello di manutenzione, necessita lo sviluppo di piani di intervento sistematici e integrati utilizzando tutte le nuove opportunità offerte dal progresso tecnologico. Sarebbe importante dare seguito a progetti di captazione e stoccaggio delle acque piovane per accumulare l’acqua durante i periodi di pioggia e renderla disponibile durante i periodi di siccità.
A questi si dovrebbero inoltre affiancare ulteriori progetti destinati al recupero di acque reflue ed iniziative per il riutilizzo delle acque grigie, soprattutto in ambito urbano e agricolo. La formazione di un sistema sostenibile e resiliente (la pluralità delle fonti consente di minimizzarne la criticità di una) in grado di integrare e/o sopperire alle situazioni di siccità sempre più frequenti e prolungate”.
Peraltro l’Italia sta pagando 165.000 euro al giorno per violazioni delle normative Ue relative alla depurazione e al riutilizzo delle acque reflue, con molti impianti non conformi situati proprio nel Sud Italia.
Sul tema Sandrucci porta ad esempio il progetto pilota avviato in Piemonte con Proger per il primo comparto territoriale in Italia ad elevata sostenibilità idrica, volto a realizzare uno standard operativo applicabile in ogni territorio del Paese: “Le soluzioni del progetto sono modulari (quindi scalabili) e diversamente aggregabili (quindi replicabili in contesti socioeconomici e territoriali tra loro diversi”.
Propone quattro diverse tipologie di intervento che mirano a:
– ricaricare la falda,
– ottimizzare il ciclo idrico del Polo Industriale,
– realizzare invasi sfruttando le opportunità offerte dal territorio,
– recuperare le acque di depurazione.
C’è infine il tema della ripartizione degli investimenti PNRR “ovviamente molto più vasto e generale rispetto a quello delle infrastrutture idriche, ma è evidente che questo rappresenterebbe un’importante possibilità di utilizzo, anche se questa forma di finanziamento non ha riservato al tema degli interventi per le infrastrutture idriche e per la sostenibilità idrica in generale quell’attenzione particolare che avrebbe meritato”.
Punteggio su impatto ambientale di prodotto. Manutan, azienda leader nella fornitura di soluzioni e prodotti per il mondo del lavoro, ha recentemente introdotto il punteggio Eco-Score, un innovativo sistema di valutazione volto a misurare e comunicare oggettivamente l’impatto ambientale dei prodotti. Questo sistema di punteggio si propone di guidare i clienti verso scelte d’acquisto più consapevoli e sostenibili, promuovendo al contempo pratiche produttive più ecologiche tra i fornitori.
Cos’è l’Eco-Score
Eco-Score è il sistema di classificazione definito da Manutan per valutare l’impatto ambientale di un prodotto durante tutto il suo ciclo di vita, dalla produzione allo smaltimento. Simile alla classificazione energetica degli elettrodomestici, il punteggio Eco-Score fornisce una chiara indicazione visiva del grado di sostenibilità ambientale di un prodotto, facilitando il confronto tra diverse opzioni.
I criteri di valutazione includono l’uso di materiali riciclati, l’efficienza energetica durante la produzione, la durabilità del prodotto e le modalità di smaltimento. L’approccio seguito per determinare il punteggio tiene conto delle norme ISO 14040 e 14044 per garantire l’accuratezza e la coerenza dei risultati.
Per calcolare il punteggio Eco-Score, Manutan valuta i prodotti secondo una serie di indicatori ambientali (da 12 a 16) identificati in base alla tipologia di prodotto, tra cui:
– Uso di Materiali Riciclati: La percentuale di materiali riciclati utilizzati nella produzione del prodotto.
– Efficienza Energetica: L’energia consumata durante il processo produttivo e il ciclo di vita del prodotto.
– Durabilità: La durata del prodotto e la sua resistenza all’usura, che riducono la necessità di sostituzioni frequenti.
– Smaltimento: Le modalità di smaltimento del prodotto, inclusa la possibilità di riciclaggio o il rischio di inquinamento.
Il punteggio di impatto ambientale Eco-Score va da A ad E, dove A rappresenta i prodotti con il minor impatto ambientale relativo, E i prodotti con il più alto impatto relativo. La classificazione avviene all’interno di categorie di prodotti che soddisfano la stessa esigenza. Il punteggio, pertanto, fornisce in modo semplice e chiaro un’indicazione della sostenibilità ambientale di ciascun prodotto all’interno di prodotti con caratteristiche simili.
Vantaggi per i clienti e i fornitori
Pubblicando il punteggio Eco-Score, Manutan punta a creare un effetto a catena che promuova un mercato più verde e sostenibile, sia per i suoi clienti, sia per i suoi fornitori.
Uno dei principali vantaggi per i clienti è la possibilità di fare scelte d’acquisto informate e consapevoli. Si tratta di un aspetto particolarmente importante in un’epoca in cui la responsabilità ambientale è diventata una priorità per molte aziende e consumatori.
Inoltre, l’adozione del punteggio Eco-Score da parte di Manutan dimostra il suo impegno concreto verso la sostenibilità, rafforzando la fiducia e la lealtà dei clienti. Sapere che un’azienda con cui si lavora prende sul serio la sostenibilità può essere un fattore decisivo nella scelta dei fornitori.
Il punteggio Eco-Score non è solo un beneficio per i clienti, ma anche un potente incentivo per i fornitori. Infatti, i fornitori che adottano pratiche di produzione più sostenibili e riducono l’impatto ambientale dei loro prodotti possono ottenere un punteggio Eco-Score più alto. Ciò non solo migliora la loro immagine e reputazione, ma può anche tradursi in un aumento delle vendite, poiché i clienti sono sempre più propensi a scegliere prodotti eco-sostenibili.
Essere riconosciuti come fornitori attenti all’ambiente può attrarre nuovi clienti e partnership, ampliando il proprio raggio d’azione e contribuendo alla crescita del business.
L’impegno di Manutan per la sostenibilità
L’introduzione del punteggio Eco-Score, testato inizialmente su un campione di prodotti in due categorie merceologiche (arredo ufficio e dispositivi di protezione individuale), verrà gradualmente estesa all’intero catalogo, nell’ottica del più ampio impegno di Manutan verso la sostenibilità ambientale. L’azienda ha adottato diverse iniziative per ridurre il proprio impatto ambientale, come l’ottimizzazione della logistica per ridurre le emissioni di CO2 e l’introduzione di pratiche sostenibili nei suoi uffici.
Inoltre, Manutan collabora con fornitori che condividono la sua visione di un futuro più sostenibile, promuovendo l’innovazione e la ricerca di soluzioni ecologiche. Questo approccio integrato alla sostenibilità non solo migliora l’impatto ambientale dell’azienda, ma contribuisce anche a educare e sensibilizzare clienti e fornitori sull’importanza della responsabilità ambientale.
Manutan Italia è una filiale del Gruppo Manutan International: una multinazionale francese fondata nel 1966 con oltre 2300 dipendenti. Il gruppo è presente in ben 17 paesi europei con 26 sedi. In Italia Manutan è presente da 30 anni con oltre 10.000 clienti aziendali.
Leader nella vendita a distanza di forniture industriali (MRO), Manutan offre i suoi prodotti a varie realtà e si propone come unico fornitore ad aziende private, enti pubblici e liberi professionisti.
La gamma di prodotti, unica nel suo genere e in continua espansione, comprende 8 categorie merceologiche: sicurezza (dell’ambiente e delle persone), magazzino, igiene, ufficio, imballaggio, forniture industriali ed utensili, spazi esterni e ristorazione.