
Febbraio 2025
Monitor for Circular Fashion di SDA Bocconi presenta il Report 2024/2025 per potenziare la circolarità delle aziende della moda nel nuovo quadro legislativo europeo.
Quanto sono efficaci le strategie di circolarità delle aziende della moda rispetto ai requisiti fissati dalle nuove iniziative legislative europee in materia di sostenibilità ambientale e sociale?
È la domanda che ha guidato le attività di studio e le principali evidenze del Monitor for Circular Fashion, Osservatorio di Ricerca parte del Sustainability Lab di SDA Bocconi School of Management, il report 2024/2025 sviluppato per potenziare la circolarità delle aziende nella moda alla luce di un quadro regolamentare in continua evoluzione.
Alla presentazione nel Campus milanese di SDA Bocconi hanno partecipato numerosi player chiave del settore: tra questi, la Commissione Europea, EURATEX, OECD e le aziende partner del Monitor for Circular Fashion.
I risultati del Report 2024/2025: le sfide dei prossimi anni nel nuovo contesto legislativo europeo
Le 28 aziende che aderiscono al M4CF (e che complessivamente rappresentano 123 mila lavoratori e nel 2023 hanno generato un fatturato di 34 miliardi di euro) hanno analizzato insieme al team di ricerca di SDA Bocconi la loro compliance attuale rispetto alle ultime normative europee – tra cui Ecodesign, EUDR, Passaporto Digitale, Green Claims, Nature Restoration Law e Due Diligence Directive – condividendo esperienze, sfide e soluzioni.
Dall’Osservatorio emerge che l’ecodesign è prioritario per le aziende: le strategie ritenute più efficaci sono quelle che privilegiano l’utilizzo di materiali rinnovabili o non tossici, anche considerando gli sviluppi sui requisiti in materia di compliance chimica (REACH). La definizione in atto della normativa rende tuttavia difficile per le aziende quantificare costi e ricavi dell’implementazione di queste soluzioni.
L’ecodesign risulta essenziale anche per preservare la biodiversità: per la maggior parte delle aziende del M4CF il cambiamento climatico, l’uso responsabile delle acque e la preservazione del territorio sono le principali sfide climatiche su cui incentrare le strategie dei prossimi anni.
Il monitoraggio della filiera produttiva e il rispetto degli standard ambientali e sociali lungo tutto il ciclo di produzione è un altro tema rilevante su cui focalizzare i piani aziendali, anche a seguito dell’entrata in vigore della CSDDD, la Due Diligence Directive. Il rispetto dell’orario di lavoro e delle condizioni di sicurezza sono le principali fonti di rischio percepite dai partner del Monitor.
A livello di tecnologie per l’implementazione della circolarità, nei prossimi tre anni emerge una crescita prevista del 31% nell’adozione dell’intelligenza artificiale a supporto della transizione circolare, seguita dalle piattaforme online per la circolarità (con una crescita del 19%) e le piattaforme online per la tracciabilità (+12%).
Infine, nel Report sono riassunti i risultati di un’indagine svolta da Certilogo in collaborazione con M4CF, che ha indagato con i consumatori familiarità, valore percepito e impatto dei Digital Product Passport. L’implementazione di questa tecnologia sarà obbligatoria in Europa a partire dal 2027 per mettere a disposizione dei consumatori informazioni complete, dalla materia prima alla filiera produttiva e distributiva, alla manutenzione del prodotto, al fine di aiutarli a fare scelte d’acquisto consapevoli. Dall’indagine, condotta su 1741 intervistati di diverse aree geografiche e fasce d’età che hanno usufruito della piattaforma di Certilogo, emerge che il 49% degli intervistati ha dichiarato di avere familiarità con i Digital Product Passport e la generazione Z risulta quella con maggiore conoscenza in merito (54%), nonostante questo strumento non sia ancora ampiamente diffuso; il 71% pensa che incrementerà la fiducia nei brand e il 49% che migliorerà la fedeltà ai marchi.
Tra le ragioni che ostacolano l’acquisto di prodotti sostenibili: costo (37%), timore di acquistare prodotti contraffatti (29%) e preoccupazioni sul greenwashing (22%).
I progetti di circolarità delle aziende del MFC4 e la misurazione del loro impatto
Sin dall’avvio delle sue attività di ricerca, il M4CF si è dato l’obiettivo di identificare degli indicatori chiave di prestazione (KPIs) su misura per il settore della moda, che le aziende del M4CF hanno testato su progetti circolari concreti e buone pratiche che possono dare un contributo effettivo al dibattito sulla misurazione delle azioni.
Nel Manifesto 2024 e nel Report 2024/2025 sono presenti 14 progetti, di cui 4 nuovi e 1 aggiornato rispetto alla scorsa edizione del Monitor:
– Think Leather, creato da HModa con GAB Group, Seriscreen e la cooperativa sociale Progetto QUID, ha trasformato rimanenze di pellame in portapenne. Il progetto pilota ha raggiunto la fase di produzione industriale alla fine del 2023. Temera è partner tecnico per la creazione della digital voice.
– Kintsugi, nato dalla collaborazione tra YKK, Save The Duck e Temera, è una soluzione di riparazione che si ispira ad un’antica arte giapponese del restauro e permette di ridurre l’utilizzo di risorse per la produzione di nuove zip.
– Traceable Fiamma Bag, realizzato da Ferragamo con UNIC, ICEC, Conceria Antiba e Temera, approfondisce lo studio sulla tracciabilità della pelle con l’obiettivo di validare un sistema di gestione dei dati per la redazione della Due Diligence in conformità al prossimo Regolamento Europeo sulla deforestazione (EUDR Reg.UE 2023/1115).
– One Next Step, co-creato dal Gruppo TOD’S e dal Gruppo Mastrotto con il supporto di UNIC e ICEC e in collaborazione con Temera, sviluppa un modello di calzature secondo i principi di ecodesign, in cui il 79% in peso dei componenti è sostituito con materiali alternativi, attualmente non utilizzati dal marchio, il cui impatto ambientale è stato calcolato con studi LCA.
– Digital Product Passport, progetto industrializzato di Save The Duck e Certilogo che vede l’introduzione per il 99% dei capi dalla collezione 2024 Save The Duck di un passaporto digitale, sviluppato da Certilogo, che permette ai consumatori di approfondire le informazioni sui prodotti e contribuire all’economia circolare tramite due funzioni innovative: la vendita “click to resell” su eBay e il tasto Donate tramite Humana People to People Italia.
Il Circular Fashion Manifesto
Durante l’evento di oggi è stato presentato per il quarto anno consecutivo un’edizione aggiornata del Circular Fashion Manifesto, un documento che ribadisce l’impegno delle 28 aziende partner – rappresentate durante il panel dell’evento da Save The Duck, RadiciGroup, Vitale Barberis Canonico, TOD’s Group, ICEC e Temera – per una maggiore trasparenza e tracciabilità lungo l’intera catena di fornitura della moda.
Francesca Romana Rinaldi, Direttrice Monitor for Circular Fashion SDA Bocconi, commenta: “Oggi manca ancora una cultura della sostenibilità e della circolarità: le Direttive e i Regolamenti non possono crearla, ma stanno spingendo le aziende a muoversi in quella direzione. Spetta alle aziende mettere in atto strategie e strumenti per plasmare questa cultura. Il M4CF è uno spazio pre-competitivo dove ingredient-brands, vendors, brand, retailers e fornitori di servizi del settore moda possono cooperare nella condivisione di buone pratiche, avendo come obiettivo l’armonizzazione e l’accelerazione della twin transition”.
SDA Bocconi School of Management è la scuola internazionale che guida la trasformazione delle persone per influenzare il futuro degli individui, delle organizzazioni e della società. Al campus urbano di Milano, il più sostenibile al mondo, si aggiungono una sede a Roma e un hub pan-asiatico a Mumbai. L’offerta formativa di SDA Bocconi School of Management è costruita sulla base di un’attività di ricerca rigorosa e originale e comprende MBA, Master ed Executive Master specialistici, formazione manageriale a catalogo e progettata con le aziende. Per il ranking di Bloomberg Business Week è la prima business school d’Europa. I più recenti ranking di Financial Times la pongono al 3° posto al mondo tra i Full-Time MBA e al 5° in Europa tra le business school.
Il Monitor for Circular Fashion (M4CF) è una comunità scientifica e tecnologica multi-stakeholder del Sustainability Lab di SDA Bocconi School of Management che coinvolge le principali aziende del settore moda e gli attori della sua filiera. Il M4CF diffonde le migliori pratiche di circular fashion, promuovendo competenze tecniche, manageriali e scientifiche, contribuendo alla transizione verso modelli di business circolari.
Il dilemma energetico ESG autoproduzione o PPA green dalla rete? Sono state pubblicate da pochi giorni le regole attuative del Piano Transizione 5.0, confermando le difficoltà burocratiche che si erano intuite già dalle prime bozze.
L’occasione per ottenere i crediti di imposta a fondo perduto è sicuramente allettante, purchè si aderisca a tutte le specifiche richieste dal Decreto Attuativo.
Di sicuro, il merito di iniziative del genere è simile a quello che fu generato dall’introduzione della Diagnosi Energetica del D. Lgs 102/2014, da eseguire entro il 31 dicembre 2015 e successivamente ogni 4 anni: dopo il primo iniziale sconcerto da parte degli imprenditori, ci si rese conto che si stava introducendo un nuovo obbligo ma anche una buona pratica che nel tempo avrebbe generato ottimizzazioni produttive e risparmi energetici.
Da parte nostra, ci siamo organizzati con i nostri esperti di pratiche amministrative, tecniche e finanziarie per adempiere per conto dei nostri clienti a quanto necessario e richiesto.
Oltre al Piano Transizione 5.0
Il nostro team, sempre per i nostri clienti, è costantemente concentrato anche sulle offerte di finanza agevolata ed a fondo perduto, proposte nei vari Bandi Regionali, Green Bond e PNRR.
Inoltre, ci si può orientare verso ulteriori soluzioni per finanziare l’efficientamento e l’autoproduzione energetica:
– leasing finanziario, caratterizzato dall’annuale rinnovo della agevolazione cosiddetta “Sabatini”;
– leasing operativo (noleggio con possibilità di riscatto al termine del periodo);
– contratti di PPA Power Purchase Agreement.
Il “PPA Green off site”, la scorciatoia proposta dai venditori di energia
Per soddisfare la volontà delle imprese di essere in compliance ESG, i rivenditori di energia propongono l’acquisto della loro energia con contratto “PPA Green off site”, autodichiarando in bolletta la produzione “Green” di quella energia prelevata in rete.
Putroppo questo contratto, più semplice per l’impresa utente perchè non richiede “impegni” cantieristici, la vincola in alcuni casi fino a 10 anni, ma non ne risolve minimamente le esigenze di autonomia energetica.
Inoltre il costo della bolletta continuerà ad essere una passività di spesa corrente, senza essere trasformata in investimento, come invece avviene nei progetti “PPA on site” (simile alla rata di un noleggio con riscatto finale).
Il “PPA on site” per l’autoproduzione
Installando un impianto per l’autoproduzione di energia, fotovoltaico e anche di cogenerazione, è possibile “rateizzare” il suo costo contrattualizzando l’acquisto mensile dell’energia autoprodotta, trasformando così le spese correnti in rate di investimento, perchè al termine del contratto si entrerà in possesso dell’impianto, esattamente come se fosse un noleggio con riscatto finale.
Con i costi attuali delle bollette di acquisto di elettricità in rete, i Ritorni dell’Investimento sono spesso addirittura inferiori alla durata dei contratti proposti “PPA off site”.

Valore aggiunto: la riqualificazione dei tetti
Le superfici dei tetti fino ad oggi erano superfici “passive”, non sfruttate per la produzione, purtroppo spesso in progressivo degrado (in alcuni casi in eternit o in fibrocemento).
Con l’installazione di un impianto di produzione energetica, anche i mq di copertura dei capannoni diventano superfici di produzione attiva dell’azienda.
L’investimento include anche la riqualificazione immobiliare dei tetti, ammortizzandone i costi grazie alla generazione dell’energia.
La riqualificazione e l’efficientamento degli impianti
I sistemi di monitoraggio, opportunamente localizzati e gestiti, permettono di “stanare” le aree di produzione più energivore, dove si potrà intervenire per abbassare più vistosamente gli sprechi e risparmiare sull’acquisto di energia.
Tutte le performances di tutti gli impianti possono essere migliorate; soprattutto devono essere attuate continue contromisure di efficientamento per contrastare il continuo degrado dovuto all’uso nel tempo.

Autore: Enrico Rainero, founder SmartEfficiency
SmartEfficiency è la rete di professionisti, imprese produttrici e di installazione ed istituti finanziari, che affianca gli imprenditori ed i manager per migliorare le performance energetiche con diagnosi ed interventi nelle aree produttive strategiche per raggiungere l’efficienza con le migliori soluzioni tecnologiche e finanziarie.
SmartEfficiency ha fatto parte dei tavoli di lavoro con ENEA nel 2016 per il perfezionamento delle Direttive sulla Diagnosi Energetica nel settore Retail e per la Commissione Europea nel 2017 sulle Comunità Energetiche SMARTER EMC2.
Le attività industriali di SmartEfficiency sono rinforzate dal brand BYinnovation che promuove le best practices innovative e di sostenibilità delle aziende clienti e di tutto il sistema produttivo italiano.
contatti: tel. 02.2641 7228 – mail enrico.rainero@smartefficiency.eu
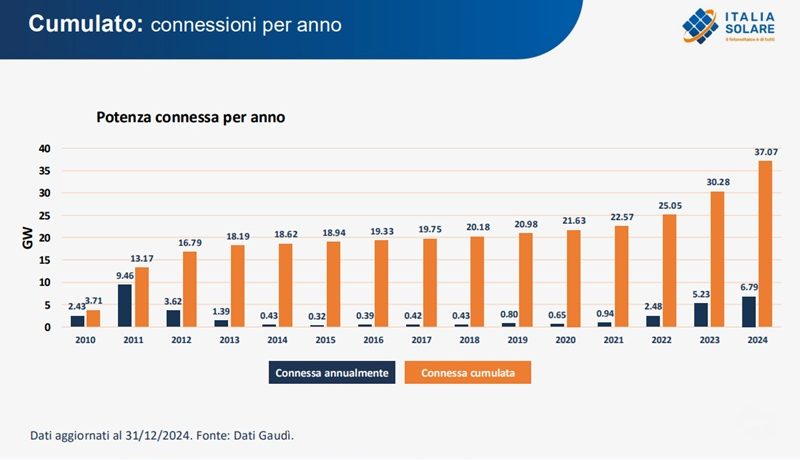
Fotovoltaico 37.08 GW in Italia 2024. Al 31 dicembre 2024, in Italia risultano connessi 1.878.780 impianti fotovoltaici. La potenza connessa durante il 2024 è stata pari a 6,80 GW segnando un incremento del 30% rispetto al 2023. Nonostante tale crescita in termini di potenza, il numero di nuovi impianti connessi nell’anno è diminuito del 25%, attestandosi a 283.914 nuove installazioni.
L’analisi dei dati mostra un’accelerazione nel segmento utility-scale durante il 2024, con una quota crescente di connessioni di grandi impianti, mentre il settore residenziale ha risentito dell’effetto della fine del Superbonus 110% e della cessione del credito, che si è riflesso in un calo delle connessioni degli impianti domestici in modo più marcato nella seconda metà dell’anno passato.
“Il fotovoltaico italiano sta vivendo una fase di crescita solida, con un ruolo sempre più forte degli impianti di grande taglia. Tuttavia, il calo delle installazioni residenziali è un segnale da non sottovalutare: servono misure mirate per sostenere le famiglie nella transizione energetica”, ha commentato Paolo Rocco Viscontini, Presidente di ITALIA SOLARE.
Chi sale e chi scende
Nel 2024, la ripartizione della potenza installata evidenzia i seguenti trend:
– Settore residenziale (<20 kW): la fine del Superbonus è all’origine della riduzione della potenza del 21% rispetto al 2023 (1.789 MW vs 2.258 MW del 2023), mentre il numero degli impianti è passato da 359.772 nel 2023 a 274.537 durante lo scorso anno
– Per il settore C&I (20 kW ≤ P < 1 MW) la crescita tra il 2023 e il 2024 è stata del 8% (1.961 MW vs 1.819 del 2023)
– Settore utility-scale (≥1 MW): ha registrato la crescita più marcata (+163%), con numerosi impianti di grande taglia connessi alla rete (1.157MW nel 2023 contro i 3.045 MW dello scorso anno), soprattutto nel secondo semestre dell’anno.
La Lombardia sfiora i 5.000 MW
La Lombardia con i suoi 4.990 MW è in testa alla classifica per i MW cumulati, a seguire Veneto (3.768 MW) e Puglia (3.632 MW). In Lombardia spiccano gli impianti C&I, con potenza tra i 200 kW e 1 MW mentre sono praticamente assenti le installazioni utility scale. Se in Veneto la potenza installata sulle diverse classi è abbastanza omogenea, in Puglia prevalgono nettamente gli impianti di media taglia. Il Lazio, al quinto posto della classifica, è la regione con la massima potenza di impianti di grande taglia (>10MW).
Guardando alle nuove installazioni del 2024 le regioni che spiccano sono Lazio (1.286 nuovi MW) che registra un aumento del 300% rispetto all’installato del 2023, Lombardia con 934 MW si mantiene pressoché in linea al nuovo installato del 2023 (+3%) e Veneto con i suoi 604 MW registra un calo dell’11% rispetto all’anno precedente.
Tendenze del quarto trimestre
L’ultimo trimestre del 2024, grazie all’entrata in esercizio di diversi impianti utility-scale, ha segnato un’accelerazione nella potenza connessa, con quasi 1,9 GW di connessioni sul totale di 6,79 GW di nuova capacità connessa nell’anno.
La distribuzione degli impianti per classe di potenza mostra una crescente polarizzazione: mentre il segmento residenziale si riduce, i grandi impianti sopra 1 MW crescono, trainati dall’entrata in esercizio di progetti autorizzati negli anni precedenti al 2024.
Prospettive per il 2025
Guardando al futuro, la transizione energetica prosegue, ma è necessario affrontare le sfide ancora aperte:
– Valorizzare l’autoconsumo in particolare per il settore residenziale e per le imprese che investono nell’autoconsumo
– Migliorare la gestione della rete, evitando colli di bottiglia che rallentano le connessioni dei grandi impianti ma anche e soprattutto degli impianti al servizio delle piccole, medie e grandi imprese
– Accelerare il permitting degli impianti, riducendo i tempi burocratici.
ITALIA SOLARE è un ente del terzo settore che sostiene la difesa dell’ambiente e della salute umana supportando modalità intelligenti e sostenibili di produzione, stoccaggio, gestione e distribuzione dell’energia attraverso la generazione distribuita da fonti rinnovabili, in particolare fotovoltaico. Promuove inoltre la loro integrazione con le smart grid, la mobilità elettrica e con le tecnologie per l’efficienza energetica per l’incremento delle prestazioni energetiche degli edifici.
ITALIA SOLARE è l’unica associazione in Italia dedicata esclusivamente al fotovoltaico e alle integrazioni tecnologiche per la gestione intelligente dell’energia.
It’s All Banking Insurance 2025: l’evento di riferimento per il settore bancario e assicurativo, che riunirà esperti e leader del mercato per discutere le nuove frontiere dell’innovazione tecnologica e di processo.
Un’opportunità unica per il settore finanziario in un panorama in continua evoluzione, IT’S ALL BANKING & INSURANCE rappresenta il palcoscenico ideale per approfondire le ultime novità, confrontarsi con i principali protagonisti del settore e individuare le soluzioni più innovative per il futuro dei servizi finanziari.
Temi e Contenuti dell’Evento
Le conferenze parallele affronteranno i principali temi di trasformazione del settore:
– IT & TECHNOLOGY: L’evoluzione digitale e le tecnologie emergenti.
– CRM & MARKETING: Strategie innovative per la fidelizzazione e l’acquisizione dei clienti.
– BIG DATA & ANALYTICS: L’uso intelligente dei dati per decisioni più efficaci.
– PAYMENT: Nuove metodologie di pagamento e sicurezza delle transazioni.
– PROCESSI OPERATIONS: Ottimizzazione dei flussi operativi e automazione.
– CLAIMS MANAGEMENT: Innovazione nella gestione dei sinistri e dell’assistenza clienti.
– HUMAN RESOURCE: Sviluppo e gestione del talento nell’era digitale.
– RISK & CREDIT MANAGEMENT: Strategie avanzate per la gestione del rischio e del credito.
Area Expo
Un’Esposizione di Innovazione L’evento offrirà un’ampia area espositiva dove sarà possibile scoprire le soluzioni più avanzate per il settore finanziario. I principali player del mercato presenteranno tecnologie e strumenti pensati per migliorare l’efficienza operativa e la customer experience.
Networking e Business Opportunities
IT’S ALL BANKING & INSURANCE rappresenta un’occasione imperdibile per connettersi con decision maker, condividere idee e creare nuove sinergie strategiche. Un ambiente dinamico e stimolante per esplorare le opportunità di crescita e sviluppo nel settore.
A chi è rivolto
L’evento è dedicato a professionisti del settore bancario e assicurativo, innovatori, esperti di tecnologia e decision maker che vogliono comprendere meglio le sfide e le opportunità del futuro finanziario.
Non perdere l’occasione di essere protagonista del cambiamento! Partecipa a IT’S ALL BANKING & INSURANCE e scopri come l’innovazione può trasformare il tuo business.
20 Maggio – Il NH Milano Congress Centre
– BYinnovation è Media Partner di IT’S ALL BANKING & INSURANCE
Packaging vino e ambiente oltre i filari. Da Slow Wine Fair riflessioni su: bottiglie, tappi, capsule ed etichette. Quali alternative e cosa scegliere?
Packaging e sostenibilità. A che punto siamo?
Gli imballaggi sono una parte importante nella catena di produzione e distribuzione, che spesso noi cittadini prendiamo in considerazione solo quando rendono un prodotto facilmente riconoscibile. Per fortuna la tendenza sta cambiando, associando sempre di più il concetto di sostenibilità al packaging, perché la produzione e lo smaltimento delle confezioni hanno un impatto notevole sull’ambiente e sulle emissioni di CO2.
Impatto che aumenta quando gli acquisti vengono fatti online, per il cosiddetto overpacking, ovvero imballare eccessivamente prodotti con strati multipli di plastica, cartone e altri materiali, comportando un aumento del peso totale del collo, rendendo più oneroso il trasporto e generando emissioni aggiuntive.
Lungo l’intera catena di approvvigionamento e distribuzione dei prodotti acquistati, stando agli ultimi dati Eurostat del 2021, l’UE ha generato 188,7 kg di rifiuti di imballaggi per abitante, 10,8 kg in più per persona rispetto al 2020, l’aumento maggiore in 10 anni, e quasi 32 kg in più rispetto al 2011.
Mentre in un recente studio presentato a BolognaFiere da Nomisma il 54% degli italiani ha acquistato una marca diversa dal solito perché aveva un imballaggio più sostenibile, e il 40% degli italiani prevede di incrementare gli acquisti di prodotti alimentari e bevande dotati di packaging sostenibile nei prossimi 12 mesi.
La sostenibilità del vino, dai filari al magazzino
In tutto questo come si colloca il vino? Sicuramente il contenitore è l’imballaggio più significativo, ma non sono da trascurare gli altri oggetti che vestono il vino come i tappi, le capsule e l’etichetta. Come si può intervenire per diminuire l’impatto ambientale del packaging del vino? Questa è una domanda alla quale vuole rispondere Slow Wine Fair, manifestazione che cerca di coniugare qualità, tutela ambientale e giustizia sociale. Dopo aver analizzato, nella precedente edizione, l’importanza del suolo e la sua vitalità, nel 2025 vuole porre l’attenzione, aggiungendo un altro importante tassello, su tutto quanto riguarda il confezionamento del vino, passando, per così dire, dai filari (senza dimenticarli) al magazzino.
Il vetro e il suo impatto sui costi e l’ambiente
La bottiglia di vetro è senza dubbio il contenitore per eccellenza del vino, perché, storicamente, era il materiale che riusciva a mantenerne nel tempo intatte le caratteristiche, olfattive e di colore. Negli anni le bottiglie hanno avuto sempre più centralità, al punto da diventare un elemento essenziale del vino. Ne sono nati di diversi tipi per forma, dimensione e stile, ognuna con la propria storia e, presunta o vera, ragione d’essere.
Crisi del vetro (carenza della materia prima e quindi crescita dei costi) e crisi ambientale hanno spinto molte aziende a chiedersi se esistono alternative.
Sì, anche crisi ambientale. Infatti, in un recente articolo apparso su Wine Searcher si afferma che «il maggior contributo all’impronta ecologica di un vino non deriva dalle tecniche di coltivazione o dalle pratiche in cantina, ma dall’energia usata per produrre e trasportare le bottiglie di vetro, dalla vetreria al consumatore finale». Non ci sono stime precise, la forbice è abbastanza ampia, si va dal 29% (che comunque è una cifra importante) al 70% dell’impronta del vino causata dalle bottiglie. Per questo oggi la scelta della bottiglia deve essere ponderata valutando diversi fattori e non solo il marketing.
Quali alternative sono possibili?
Rimanendo nel campo delle bottiglie di vetro, al momento ci sono due soluzioni: spessore inferiore e riciclo.
Sicuramente il riciclo è un punto fermo, nel 2023 grazie all’utilizzo di rottame, derivato da oltre 2 milioni di tonnellate di vetro recuperato, al posto delle materie prime minerali, si è evitata l’emissione di 2.406.989 tonnellate di CO₂ (fonte CoReVe). A questa si può affiancare l’utilizzo di bottiglie di peso inferiore (fermo restando le esigenze per alcuni vini, come gli spumanti).
Grazie alla crescita della tecnologia a disposizione, oggi si possono fabbricare bottiglie della stessa resistenza con spessori decisamente minori di un tempo.
Il peso di una bottiglia di vino può andare – bollicine escluse – dai 360 gr agli 1,2 chilogrammi. Un minor peso della bottiglia, oltre a generare minore CO₂ nella fase della produzione, faciliterebbe anche il trasporto: meno peso meno energia per gli spostamenti.
La Slow Wine Fair sarà il teatro ideale per lavorare sulle resistenze che ancora una parte dei professionisti e degli appassionati hanno nei confronti di coloro che ritengono che il vino di pregio debba essere
conservato in una bottiglia pesante. Cosa assolutamente non vera. Rimanendo alla bottiglia, c’è poi la strada del riuso. Una soluzione virtuosa per l’ambiente perché si consuma meno energia che riprodurle a partire dal vetro riciclato, perché, non si produce rifiuto e non si fa ricorso alla materia prima vergine.
Il vetro “vuoto a rendere”
Secondo uno studio di ADEME (Agenzia per la gestione dell’ambiente e dei rifiuti francese), la raccolta, il lavaggio e il riutilizzo dei contenitori in vetro richiede un quarto dell’energia e la metà dell’acqua in meno rispetto al riciclo.
Inoltre, una bottiglia di vetro di buona qualità è utilizzabile almeno 25 volte (riducendo ulteriormente l’impronta di CO₂ del 40-50%).
Un tempo il vuoto a rendere era molto diffuso, poi con l’avvento della plastica si è dismesso questo sistema, perdendo una grande opportunità.
Allora dove stanno le difficoltà? Da un punto di vista logistico, il problema più grosso è che molto spesso il vino viene consumato in luoghi assai lontani da quelli in cui viene imbottigliato. Se esistessero impianti di lavaggio, in modo che la bottiglia percorresse meno di 400 km (limite oltre il quale l’impronta carbonica del trasporto pesa più di quella del vetro) sarebbe un importante passo avanti. Un altro modo per ridurre la percorrenza del vuoto potrebbe essere quello di cercare di uniformare la tipologia di bottiglie. In Spagna, ad esempio, con il progetto REBO2VINO si sta ideando un modello standard di bottiglia riutilizzabile.
Cerchiamo ora di percorrere brevemente le alternative al vetro (che, se leggero, resta il contenitore migliore) in grado di contribuire a ridurre l’impronta dell’imballaggio del vino.
Alla spina. Modalità che sta prendendo piede in luoghi di alta frequentazione come ristoranti, wine bar, enoteche e grande distribuzione. Più all’estero che in Italia. Non stiamo parlando di una novità perché per secoli il vino si è venduto in fusti. La novità sta nel fatto che sono migliorate le tecniche con cui sono costruiti, permettendo una lunga vita al prodotto. Secondo Bruce Schneider, co-fondatore di Gotham Project «Dalle analisi sul ciclo di vita che abbiamo condotto, ogni bicchiere di vino servito alla spina garantisce una riduzione delle emissioni di carbonio almeno del 35% rispetto all’utilizzo della bottiglia. E se si pensa che un fusto è pari a 26 bottiglie, si inizia ad avere un’idea di quanto è possibile ridurre l’impronta di carbonio».
Tetra Pak. È un materiale molto comune utilizzato per l’imballaggio di alimenti e bevande, leggero (il peso del contenitore rappresenta il 3% del peso totale) facile da trasportare (1 camion di bobine in brick equivale a 19 camion che trasportano bottiglie di vetro), resistente e in grado di proteggere il contenuto da luce, aria e umidità, garantendo la freschezza del prodotto. Secondo quanto dichiarato dal sito dell’azienda produttrice il «Tetra Pak ha un profilo climatico migliore dell’80% rispetto a vasetti in vetro e lattine d’acciaio – riducendo le emissioni di CO2 fino a 6 volte (86kg CO₂e/1000L rispetto a 476 e 518 rispettivamente)».
Viene usato per vini di pronta beva.
Svantaggi? I tre materiali di cui è costituito il Tetra Pak sono tutti riciclabili anche se per separarli ci vuole un procedimento abbastanza complesso.
Bag in box. L’80% del materiale è completamente e facilmente riciclabile ed è l’imballaggio con la migliore impronta di carbonio nella sua categoria, secondo un’analisi del ciclo di vita (ACV). L’impronta di carbonio di una classica bottiglia di vetro da 75 cl è di 875 kg di CO2, mentre quella di un Bag in box da 5 litri è di soli 170 kg di CO2, cioè 8 volte inferiore. La sacca interna è concepita per proteggere il vino dall’ossidazione. Infatti rispetto alla classica bottiglia in vetro, una volta aperta, la Bag in box mantiene il vino fresco per un periodo di tempo notevolmente più lungo.
Bottiglia Frugal Bottle, inventata da Frugalpac e realizzata con il 94% di cartone riciclato. È cinque volte più leggera del vetro e ha un’impronta di carbonio sei volte inferiore.
Bottiglie in alluminio. Ci vuole meno energia per produrre un contenitore nuovo e riciclare l’alluminio rispetto alla bottiglia di vetro. Un altro vantaggio riguarda, secondo quanto raccontato dal sito Food Navigator, il trasporto. Se prendiamo in considerazione un camion di medie dimensioni, è possibile trasportare il 43% di bottiglie in più.
Lattina in alluminio. In questi ultimi anni hanno guadagnato popolarità specialmente negli USA. Henry Connell, cofondatore del marchio di vino in lattina The Uncommon, sostiene che il 79% delle emissioni di CO2 potrebbe essere ridotto passando da una bottiglia di vetro da 75cl a tre lattine di alluminio da 25cl. Nonostante il mercato in rapida crescita – si stima che nel 2028 potrebbe valere oltre 350 milioni di dollari a livello mondiale – permangono preoccupazioni sulla qualità e conservazione dei vini in lattina.
Rispetto all’utilizzo dell’alluminio è giusto ricordare come dal punto di vista organolettico si stia ancora lavorando, soprattutto a livello enologico, per evitare deviazioni olfattive, in particolare sentori fortemente ridotti, che rendono questo tipo di imbottigliamento non ancora ideale per la conservazione di vini di altissimo livello.
Per dovere di cronaca diciamo che ci sono anche contenitori in pet per il vino. Ma preferiamo non introdurre l’argomento plastica perché l’inquinamento di questo polimero è sotto gli occhi di tutti per il suo grande utilizzo.
Tra gli altri materiali che vestono il vino e possono incidere sull’ambiente abbiamo:
Tappi: prevalgono quelli di sughero – naturale, agglomerato o tecnico – (ottimo per catturare CO2, ma i cui alberi soffrono per la crisi climatica e vari parassiti), ai quali si possono affiancare, tralasciando quelli di plastica o simili, i tappi a vite in alluminio, che secondo Euromonitor costituiscono circa il 40% del segmento di mercato dei tappi a livello globale.
Capsule, nonostante alcuni studi mostrino come la capsula rappresenti uno scudo igienico contro la trasmissione di batteri e muffe, sempre di più i produttori di vino decidono di non aggiungere questo accessorio, considerandolo ormai puramente decorativo e non riutilizzabile, quindi destinato a diventare esclusivamente rifiuto.
Oppure, come evidenzia la community Porto Protocol nei suoi dossier, in molti stanno optando per capsule in carta, alluminio e altri materiali alternativi.
Oltre al suo impatto negativo sull’ambiente, le capsule in stagnola infatti si portano dietro anche una questione etica, in quanto le miniere non sono un toccasana per l’ambiente e nelle nazioni dove si trovano non vengono rispettati i diritti dei lavoratori.
Tant’è che una brava scrittrice di vino americana, Kathleen Willcox, su Wine Searcher si domanda “Le capsule del vino sono un elemento cruciale della teatralità dell’apertura di una bottiglia o sono un crimine contro l’umanità?”.
Etichette. Pur non rinunciando alla loro funzione estetica e informativa, bisogna anche valutare il loro aspetto ambientale: dovrebbero essere non barrierate (quindi non ricoperte da un film di plastica) e incollate con colle senza plastica. Questi accorgimenti, oltre a inquinare meno, facilitano la procedura di riciclo o riuso della bottiglia. Ormai sul mercato ci sono etichette e colle che resistono al trasporto e all’umidità del frigorifero e non sono inquinanti.
Si aggiungono poi soluzioni innovative come quella di Decolab, che propone di eliminare le etichette e serigrafare la bottiglia.
Insomma in queste poche righe non si vuole assolutamente dare delle soluzioni, ma semplicemente aggiungere tasselli su un percorso verso la sostenibilità per portare il vino sulla tavola.
Un argomento caro alla Slow Wine Coalition e alla Slow Wine Fair
La sostenibilità e il rispetto per la natura non partono unicamente dal lavoro in vigna, anche se questa gioca un ruolo importante. Ma occorre rispettare questi valori in ogni fase. Magari mettendo assieme diverse soluzioni, che riescano a coniugare al meglio le esigenze del vino.
Ma dobbiamo sicuramente, e qui il ruolo di noi cittadini è fondamentale, spogliare il mondo del vino da sovrastrutture e orpelli che aggiungono ben poco alla cultura del vino.
23-25 febbraio – BolognaFiere, padiglioni 15 e 20
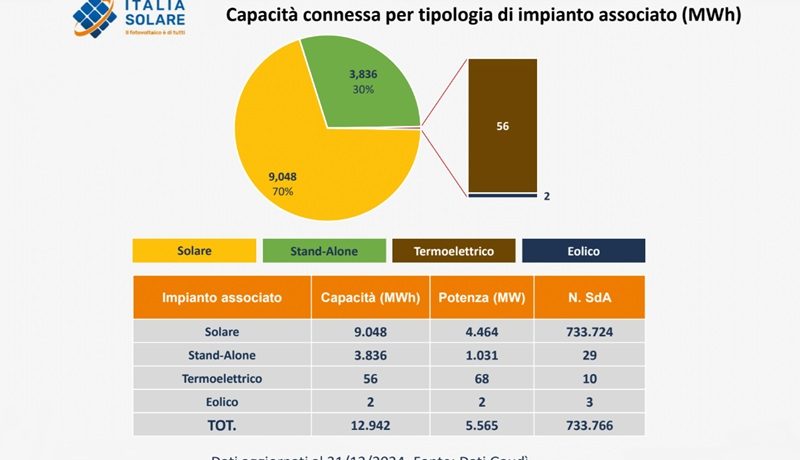
Accumuli elettrochimici 2024 in Italia: al 31 dicembre risultano connessi 733.766 sistemi di accumulo elettrochimici, per una capacità totale di 12,94 GWh e una potenza totale di 5,56 GW.
Il 70% della capacità connessa, ovvero 9,05 GWh (4,46 GW di potenza), è attribuibile ad accumuli associati a impianti fotovoltaici e, in particolare il 68%, ovvero 8,63 GWh (4,31 GW di potenza), è relativa ad accumuli associati a impianti fotovoltaici di potenza minore di 20 kW.
Gli accumuli stand-alone rappresentano ormai una quota sostanziale dell’installato, ovvero il 29,6% della capacità complessiva con 3,8 GWh e 1 GW di potenza, mentre un residuale 0,6% è associato a impianti termoelettrici ed eolici (56 MWh e 2 MWh, rispettivamente).
È quanto emerge dalle elaborazioni prodotte da ITALIA SOLARE sulla base dei dati Gaudì di Terna.
Dati regionali
Lombardia sempre in testa per il residenziale e zona Nord protagonista per lo stand-alone.
Con rifermento ai soli accumuli associati a impianti fotovoltaici, tra le diverse regioni, la Lombardia guida la classifica con 1.601 MWh, seguita da Veneto (1.186 MWh), Emilia-Romagna (832 MWh), Lazio (651 MWh) e Piemonte (629 MWh). Queste cinque regioni concentrano oltre il 55% della capacità totale relativa ai soli accumuli associati a impianti fotovoltaici e ospitano circa metà della popolazione italiana.
Gli accumuli stand-alone, invece, risultano essere distribuiti principalmente nella zona di mercato Nord, dove se contano 14 che rappresentano il 77% della capacità totale (2,9 GWh) e il 73% della potenza totale (751 MW). Nelle zone Centro Nord e Centro Sud sono connessi 7 accumuli che rappresentano il 18% della capacità totale (695 MWh il 19% della potenza totale (195 MW). Nella zona di mercato Sud e nelle isole sono invece connessi i restanti 6 accumuli ai quali corrisponde il 5% della capacità totale (205 MWh) e l’8% della potenza totale (85 MW).
“L’aumento degli accumuli di varia taglia, in particolare utility-scale, conferma il loro ruolo strategico per la transizione energetica”, ha commentato Fabio Zanellini Coordinatore del GdL Sistemi di accumulo di Italia Solare, sottolineando come gli esiti delle ultime aste del Capacity Market e l’evoluzione normativa del TIDE, recepita nell’aggiornamento del Codice di Rete, abbiano sancito la centralità dello storage. “Il MACSE darà ulteriore impulso al settore, ma restano ancora da valorizzare le potenzialità degli accumuli medio-piccoli.”
Crescita del 2024: +5,92 GWh, gli stand-alone decollano ma il residenziale rallenta
Nel 2024 sono stati connessi 209.111 sistemi di accumulo elettrochimici, con una potenza complessiva pari a 2,11 GW e una capacità complessiva pari a 5,92 GWh. I 18 accumuli stand alone connessi nel corso dell’anno passato rappresentano una quota pari al 57% di tale capacità con 3,35 GWh, mentre gli accumuli associati a impianti fotovoltaici rappresentano il restante 43% con 2,57 GWh. A questi ultimi accumuli corrisponde però il 60% (1,27 GW) della potenza connessa durante il 2024 e il restante 40% (843 MW) corrisponde agli accumuli stand-alone.
In merito alle variazioni trimestrali durante il 2024 si osserva che continua a scendere la capacità connessa relativa ad accumuli associati a impianti fotovoltaici residenziali (P <20 KW): durante il Q1 sono stati connessi 896 MWh, nel Q2 sono stati connessi 645 MWh e nel Q3 e Q4 sono stati connessi rispettivamente 465 MWh e 427 MWh. La capacità connessa relativa agli accumuli associati a impianti residenziali nel 2024 risulta quindi essere pari a 2,43 GWh, ovvero il 30% in meno dell’anno 2023 durante il quale erano stati connessi 3,59 GWh.
Osservando invece la capacità connessa trimestralmente durante il 2024 relativa ad accumuli associati a impianti fotovoltaici di potenza > 20 kW sono state registrate delle connessioni pari a: 31 MWh durante il Q1, 32 MWh durante il Q2 e 34 MWh nel Q3 e 43 MWh nel Q4. Nel complesso durante l’anno passato sono quindi stati connessi 141 MWh di accumuli associati a impianti fotovoltaici di potenza > 20 kW, ovvero il 49% in più dell’anno 2023 durante il quale erano stati connessi 95 MWh.
Trend positivi: stand-alone in forte espansione
Invece, spostando l’attenzione sugli accumuli stand-alone, dei 18 accumuli connessi durante l’anno passato: 4 impianti per 147 MWh sono stati connessi durante il Q1, 3 impianti per 904 MWh sono stati connessi durante il Q2, 5 impianti per 1.461 MWh sono stati connessi nel Q3 e nel Q4 sono stati connessi 6 impianti per 834 MWh.
ITALIA SOLARE è un ente del terzo settore che sostiene la difesa dell’ambiente e della salute umana supportando modalità intelligenti e sostenibili di produzione, stoccaggio, gestione e distribuzione dell’energia attraverso la generazione distribuita da fonti rinnovabili, in particolare fotovoltaico. Promuove inoltre la loro integrazione con le smart grid, la mobilità elettrica e con le tecnologie per l’efficienza energetica per l’incremento delle prestazioni energetiche degli edifici.
ITALIA SOLARE è l’unica associazione in Italia dedicata esclusivamente al fotovoltaico e alle integrazioni tecnologiche per la gestione intelligente dell’energia.