
Novembre 2024
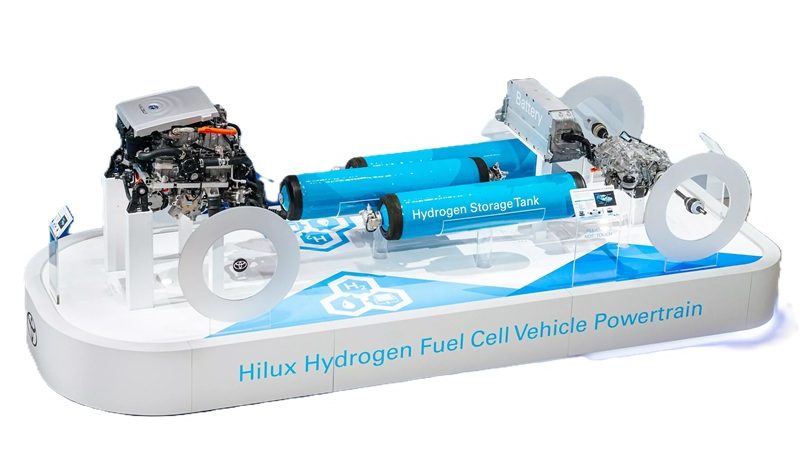
Toyota Hydrogen Factory in Europa. Toyota Motor Europe (TME) darà vita a un’operazione commerciale locale, la Hydrogen Factory Europe. Questa assicurerà un approccio coordinato alla commercializzazione della tecnologia e dei sistemi a idrogeno, che spazierà dallo sviluppo alla produzione, fino alla vendita e al post-vendita.
La Hydrogen Factory sarà responsabile della produzione di un numero crescente di sistemi a celle a combustibile e del supporto di un gruppo sempre più ampio di collaborazioni commerciali, in linea con la strategia dell’azienda di raggiungere la neutralità carbonica in Europa entro il 2040, dieci anni prima dell’obiettivo globale di Toyota.
Secondo le previsioni di Toyota, l’Europa sarà uno dei principali mercati mondiali di celle a combustibile di idrogeno entro il 2030, con un’accelerazione costante di diverse applicazioni per la mobilità e la generazione di energia. I crescenti investimenti e le misure normative stanno stimolando lo sviluppo e la crescita del mercato. Tali misure includono un investimento di 45 miliardi di euro da parte del Green Deal della Commissione europea entro il 2027 e il fondo per le infrastrutture di trasporto dell’UE, che ha stanziato 284 milioni di euro, pari a circa un terzo del proprio budget, per l’installazione di stazioni di rifornimento di idrogeno.
La recente conferma della direttiva sulla promozione dell’uso dell’energia da fonti rinnovabili (REDIII) richiede che il 42% dell’idrogeno usato dall’industria in Europa provenga da fonti sostenibili entro il 2030. Unitamente ai piani per la costruzione di stazioni di rifornimento di idrogeno a intervalli minimi di 200 km lungo i corridoi TEN-T (Trans-European Transport Network) della regione, l’Europa si sta posizionando al centro della tecnologia dell’idrogeno.
Thiebault Paquet, vicepresidente di TME e responsabile del settore celle a combustibile, ha dichiarato: «L’Europa sta dimostrando fiducia a lungo termine nell’idrogeno, e anche noi. Continueremo a sviluppare automobili e altri veicoli commerciali leggeri a celle a combustibile, mentre abbiamo ampliato gli orizzonti verso il trasporto pesante per supportare l’espansione di infrastrutture a idrogeno concretamente realizzabili. Puntiamo a sviluppare ulteriormente e a imparare attraverso i test nella nostra rete e con i partner che condividono il nostro approccio.»
Una gamma crescente di applicazioni di mobilità
Nel 2015 Toyota ha presentato la Mirai, la prima berlina a celle a combustibile di idrogeno prodotta in serie. La successiva generazione di Mirai, lanciata nel 2020, presentava la tecnologia a celle a combustibile di seconda generazione, quest’ultima introdotta nella nuova Toyota Crown in Giappone all’inizio di quest’anno, a conferma dell’impegno dell’azienda nei confronti dei veicoli passeggeri alimentati a idrogeno.
Le auto elettriche a celle a combustibile offrono il vantaggio di una grande autonomia e di un rifornimento rapido e, partendo da questa premessa, Toyota sta ampliando ulteriormente la sua esplorazione verso i veicoli commerciali leggeri FCEV.
All’inizio di quest’anno è stato presentato il primo prototipo di pick-up Hilux FCEV alimentato a idrogeno. Prodotto nel Regno Unito da un consorzio guidato da Toyota, il prototipo dimostra come le celle a combustibile possano essere integrate in un pick-up. Grazie al peso ridotto dell’idrogeno, è possibile ottenere maggiori capacità di carico e di traino con i veicoli commerciali leggeri FCEV, rispetto ad altre alternative a zero emissioni.
Da alcuni anni Toyota integra la propria tecnologia a celle a combustibile anche nel trasporto pesante e in diverse applicazioni, e recentemente è entrata nel mercato strategico degli autocarri in Europa, con mezzi alimentati a idrogeno dal produttore francese Hyliko e dall’olandese VDL Groep. Toyota utilizzerà autocarri VDL alimentati a idrogeno per decarbonizzare le proprie operazioni logistiche. L’azienda sta inoltre espandendo la propria partnership con Corvus in Norvegia per future applicazioni marine, come navi e imbarcazioni. Inoltre, la società francese di mobilità pulita GCK utilizzerà i moduli di celle a combustibile Toyota per convertire i pullman diesel in veicoli a idrogeno a emissioni zero.
La prossima generazione
Forte della sua vasta esperienza, Toyota sta sviluppando la tecnologia a celle a combustibile a idrogeno di prossima generazione che dovrebbe fornire prestazioni leader del mercato attraverso cicli di vita più lunghi e costi ridotti. La nuova tecnologia a celle a combustibile, la cui vendita è prevista per il 2026, fornirà una densità di carica più elevata. Si prevede che il nuovo sistema a celle a combustibile aumenterà del 20% l’autonomia, mentre i progressi tecnici e l’aumento dei volumi di produzione contribuiranno a ridurre i costi di oltre un terzo. Ulteriori ricerche stanno anche analizzando il potenziale delle pile a celle a combustibile scalabili con diverse potenze e la progettazione di serbatoi di carburante con forme complesse, compatibili con veicoli di diverse dimensioni.
Come limitare i prezzi nel caro-energia. Analisi approfondita durante la Conferenza organizzata da Coordinamento FREE ed Ecofuturo.
«Siamo nuovamente in una fase di prezzi del gas e dell’energia elettrica di forte rialzo e ci sembra che non si stia riservando la giusta attenzione al problema. Negli anni scorsi e in particolare a partire dalla crisi del 2022, gli alti prezzi raggiunti da gas e dall’energia elettrica sono stati un elemento di innesco dei forti rialzi dell’inflazione nonché una delle cause (certamente non la sola) della perdita di competitività delle imprese italiane ed europee e serie difficoltà economiche per molti cittadini. Riteniamo utile e urgente che il problema energetico nazionale salga in cima alla lista delle priorità dell’azione politica», ha affermato il presidente del Coordinamento FREE, Attilio Piattelli.
In quest’ottica, il Coordinamento FREE vuole dare il suo contributo e il suo punto di vista sulle cause del problema e sulle possibili soluzioni.
Situazione europea
Per ben inquadrare la situazione europea, in corsivo di seguito si riportano alcuni estratti del Rapporto Draghi.
“L’Europa deve ridurre i prezzi elevati dell’energia continuando a decarbonizzare e a passare a un’economia circolare. Il panorama energetico è cambiato in modo irreversibile con l’invasione russa dell’Ucraina e la conseguente perdita di gas naturale dai gasdotti. Sebbene i prezzi dell’energia siano notevolmente diminuiti rispetto ai loro picchi avuti nel 2022, le imprese dell’UE devono ancora far fronte a prezzi dell’elettricità 2-3 volte superiori a quelli degli Stati Uniti e a prezzi del gas naturale 4-5 volte più alti.”
“La decarbonizzazione deve essere vista come un’opportunità per l’Europa, sia per assumere un ruolo di guida nelle nuove tecnologie pulite e nelle soluzioni per l’economia circolare, sia per spostare la produzione di energia verso fonti energetiche pulite sicure e a basso costo, di cui l’UE ha una generosa dotazione naturale.
Purtroppo, anche se l’Europa riduce la sua dipendenza dal gas naturale e aumenta gli investimenti nella generazione di energia pulita, le sue regole di mercato nel settore dell’energia non disaccoppiano completamente il prezzo dell’energia rinnovabile e nucleare dai prezzi più alti e più volatili dei combustibili fossili, impedendo agli utenti finali di cogliere appieno i benefici dell’energia pulita nelle loro bollette. Nel 2022, al culmine della crisi energetica, il 63% delle volte il gas naturale ha fissato il prezzo, nonostante rappresentasse solo il 20% del mix elettrico dell’UE.
Ora l’Europa non ha produzione propria di gas, se non per quantità modeste, e quindi è costretta ad importarlo dall’estero. Ciò determina variabilità dei prezzi in funzione delle situazioni del mercato internazionale e delle condizioni geopolitiche e quindi impossibilità di previsione dei prezzi a medio e lungo termine. Fluttuazione dei prezzi del gas che, come visto in occasione della crisi ucraina del 2022, possono essere anche rilevantissime, con gravi conseguenze sull’incremento e sulla stabilità dei prezzi dell’energia elettrica», prosegue Piattelli.
A tal proposito, confrontando le relazioni annuali di ARERA si scopre che per le importazioni di gas naturale nel 2019 in Italia si sono spesi in totale 12,4 miliardi € mentre nel 2022 questa spesa è salita a 85,4 miliardi €, con una variazione di +73 miliardi €.
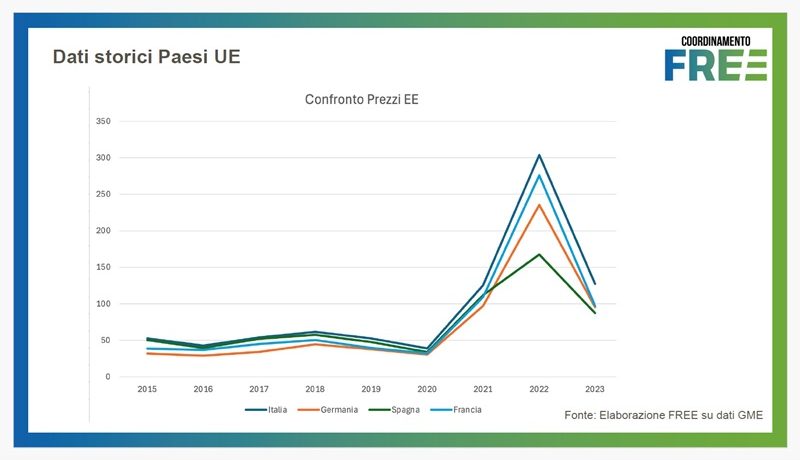
A conferma della elevata instabilità dei prezzi, di seguito si riporta un confronto dei prezzi medi annuali dell’energia elettrica in Italia dal 2019 ad oggi proprio per evidenziare la fortissima volatilità dei prezzi:
– 2019 – PUN medio 52 €/MWh
– 2020 – PUN medio 39 €/MWh
– 2021 – PUN medio 125 €/MWh
– 2022 – PUN medio 304 €/MWh
– 2023 – PUN medio 127 €/MWh
– 2024 – PUN medio 103 €/MWh (gennaio – ottobre 2024)
In questo quadro, già di per sé problematico, duole constatare che l’Italia è il Paese europeo con la maggiore dipendenza dal gas nel mix di generazione elettrica (superiore al 40%) mentre è evidente che più il mix di generazione elettrica è meno dipendente dal gas e minori sono le situazioni per le quali è il gas (usato nei cicli combinati) a dettare il valore di riferimento del prezzo marginale. Nei casi in cui è il gas che influenza frequentemente il prezzo marginale, come anche evidenziato dal rapporto Draghi, si assiste ad una situazione nella quale il prezzo dell’energia elettrica è notevolmente influenzato dalle fluttuazioni del prezzo del gas.
Oggi, a livello europeo, il gas ha una minore influenza sui prezzi medi espressi dal mercato in quei paesi dove la dipendenza dal gas è inferiore rispetto a quella italiana. In aggiunta, non sono rare le situazioni in cui, per effetto di abbondanza di produzione da eolico e/o da fotovoltaico, in molti Paesi europei si assiste a situazioni di prezzi orari molto bassi e persino tendenti a zero, a dimostrazione che la penetrazione delle rinnovabili determina un abbassamento medio del prezzo dell’energia elettrica.
A riprova dell’effetto delle rinnovabili sul prezzo dell’EE, da un monitoraggio effettuato sui prezzi zonali italiani nel periodo primavera-estate di quest’anno, da maggio a settembre ci sono stati 5 mesi in cui mediamente si è avuto oltre il 50% di contributo da FER e ci sono state 116 ore a prezzo zero e 990 ore con prezzi zonali inferiori a 65 €/MWh (come esempio si veda la figura di seguito che riporta il prezzo orario in Sardegna del 13 settembre 2024).
Se ne desume che le strategie di stabilizzazione e riduzione dei prezzi dell’energia elettrica devono puntare alla drastica riduzione della dipendenza dal gas nel mix energetico.
Situazione Italia
Come illustrato in precedenza, il fattore che maggiormente determina in Italia prezzi all’ingrosso dell’energia elettrica più elevati di quelli nei paesi europei con cui ci confrontiamo (in primis Francia, Germania e Spagna) è il costo marginale dei cicli combinati (alimentati dal gas naturale) superiore a quello delle centrali nucleari (Francia) o a quello di Spagna e Germania che hanno raggiunto un livello di rinnovabili maggiore del 60% nel mix energetico.
Un divario nel peso delle rinnovabili rispetto a Spagna e Germania che è molto consistente, visto che i dati forniti da Terna dicano che nei primi sei mesi del 2024 la richiesta di energia elettrica in Italia è stata coperta dalle fonti rinnovabili solo per il 43,8%. Quasi il 20% in meno rispetto a Spagna e Germania.
Un differenziale in grado di modificare i prezzi dell’energia, infatti, come conferma un recente rapporto del Banco de España (“The impact of renewable energies on wholesale electricity prices”), la penetrazione delle rinnovabili in Spagna ha raggiunto un livello tale da determinare prezzi sul Mercato del Giorno Prima per un numero di ore sufficiente a ridurre per più del 40% quello sul mercato all’ingrosso rispetto al valore che avrebbe raggiunto se la generazione eolica e solare fosse stata la stessa del 2019.
A riprova di ciò, se si confrontano i prezzi medi spagnoli e quelli italiani dell’ultimo anno si può evincere che quelli spagnoli sono stati di circa il 40% più bassi.
Anche in Germania, dove, nel primo semestre del 2024, la quota di energia rinnovabile ha coperto il 61,5% della produzione elettrica, si assiste negli ultimi anni mediamente a prezzi dell’EE di almeno il 30% più bassi di quelli italiani.
«È evidente quindi che la migliore strategia di abbassamento dei prezzi dell’energia elettrica per l’Italia dovrebbe essere quella di accelerare sulla transizione energetica e raggiungere il prima possibile un elevato livello di penetrazione delle rinnovabili. A queste considerazioni si può aggiungere che il MASE ha pubblicato il Decreto che introduce i nuovi prezzi elettrici zonali al posto del PUN da gennaio 2025, come previsto dall’art. 13 del decreto legislativo 210/21 poi modificato dal dl Energia 181/23 (art. 19). Si tratta di una norma che progressivamente comporterà maggiori vantaggi per le Regioni e Aree di Mercato che prima delle altre avranno raggiunto un elevato livello di rinnovabili», conclude Attilio Piattelli.
Informazioni ambientali su etichette imballaggi: pubblicato il sesto rapporto di IdentiPack. Secondo l’osservatorio di CONAI e GS1 Italy, le informazioni sulla tipologia di imballaggio e sul corretto conferimento in raccolta differenziata, richieste dalla normativa, sono presenti sul 56,4% dei prodotti a scaffale in Italia.
Quasi il 47% dei prodotti del grocery ha la codifica identificativa del materiale di composizione.
Più basse le percentuali per quanto riguarda la presenza di marchi e informazioni ambientali volontarie, le informazioni aggiuntive per fare bene la raccolta differenziata, le indicazioni per visionare digitalmente le informazioni ambientali e quelle sulla compostabilità dell’imballaggio.
Nell’ultimo anno, in Italia, è proseguito il trend di aumento progressivo dei prodotti a scaffale che riportano in etichetta la codifica identificativa del materiale di composizione, e le indicazioni sulla tipologia di pack e sul corretto conferimento in raccolta differenziata. Restano invece stabili, o caratterizzate da aumenti minimi, le certificazioni sulla compostabilità, le informazioni aggiuntive per la differenziata di qualità, marchi o altre indicazioni ambientali volontarie, e indicazioni per visionare digitalmente le informazioni ambientali.
Il sesto rapporto dell’Osservatorio IdentiPack
Frutto della collaborazione tra CONAI, il Consorzio Nazionale Imballaggi, e GS1 Italy, una delle organizzazioni non profit GS1 attive in 116 paesi nel mondo che promuovono l’utilizzo degli standard GS1 (i più utilizzati al mondo per la comunicazione tra imprese), l’Osservatorio continua a monitorare la presenza di informazioni ambientali sulle etichette degli imballaggi immessi al consumo in Italia, con il contributo dei dati di mercato di NielsenIQ.
Con oltre 138.000 prodotti di largo consumo analizzati, IdentiPack rileva che le indicazioni a proposito di tipologia di imballaggio e suo conferimento in raccolta differenziata sono presenti sul 56,4% delle confezioni a scaffale (un anno fa sul 50%), percentuale che sale all’80% di quelli effettivamente venduti (un anno fa sul 74,4%).
I prodotti i cui imballaggi a scaffale presentano la codifica identificativa del materiale, ai sensi della Decisione 129/97/CE, corrispondono invece al 46,8% del totale delle referenze nel grocery (la percentuale era del 44,1% un anno fa), con un picco del 72,2% del totale delle confezioni vendute (a fine 2023 era invece il 68,5%).
Marchi e informazioni ambientali volontarie sono oggi presenti sull’8,3% dei prodotti a scaffale in GDO (con un aumento rispetto al 7,6% di un anno fa).
Informazioni aggiuntive per fare bene la raccolta differenziata si trovano sul 6,9% dei prodotti (quasi stabile rispetto al 6,2% di fine 2023).
Le certificazioni della compostabilità del packaging restano ferme allo 0,2% dei pack a scaffale (valore sostanzialmente stabile negli ultimi dodici mesi), mentre le indicazioni al consumatore per poter visionare digitalmente le informazioni ambientali si trovano sul 3,8% degli imballaggi in vendita (percentuale invariata rispetto a fine 2023).
Fra i settori merceologici, quello del freddo si conferma il più ricettivo sotto diversi punti di vista
È in testa per la codifica identificativa del materiale di composizione (con il 58,3% delle referenze) e per le indicazioni sulla tipologia di pack e sul corretto conferimento in raccolta differenziata (con un 78,7% dei pack a scaffale) ed è l’unico a superare il 10% (14,4% delle confezioni in vendita) per la presenza di informazioni aggiuntive per una raccolta differenziata di qualità.
Abbastanza bene anche le carni e il fresco, entrambi sopra il 50% per quanto riguarda i pack che riportano la codifica identificativa del materiale (54,2% le carni, 52,5% il fresco) e sopra il 60% per la presenza di indicazioni sulla tipologia di imballaggio e sul corretto conferimento in raccolta differenziata (65,5% le carni e 69% il fresco).
Il cura casa si segnala invece come settore merceologico che ha la percentuale più alta (30,4%) di confezioni con indicazioni al consumatore di visionare digitalmente le informazioni ambientali.
«La comunicazione ambientale, seria e veritiera, è sempre più percepita come utile e necessaria» commenta Simona Fontana, direttore generale CONAI. «I consumatori hanno acquisito consapevolezza, e le imprese hanno compreso che devono conformarsi alla normativa e, allo stesso tempo, costruire un rapporto di fiducia basato sulla trasparenza e sull’autenticità delle informazioni. La Direttiva 825, del resto, lo stabilisce con chiarezza: a partire dal 2026 in Italia, in assenza di dati scientifici e dimostrabili, non si potranno più fare green claim. Le comunicazioni volontarie, quindi, saranno mediate dalle nuove disposizioni che sta dando l’Unione europea. Oltre alla 825, infatti, è attesa per l’anno prossimo una nuova direttiva dedicata ai claim ambientali espliciti. Il dato che emerge dall’ultimo rapporto IdentiPack, ad ogni modo, evidenzia come le aziende siano in prima linea nell’adottare scelte responsabili: un passo significativo verso una circular economy in cui non solo la riduzione dell’impatto ambientale, ma anche la valorizzazione della sostenibilità diventano elementi fondamentali per un successo nel lungo periodo».
«Questa edizione rappresenta una nuova tappa del percorso di IdentiPack di documentare l’evoluzione della comunicazione della sostenibilità attraverso le etichette dei prodotti di largo consumo venduti in Italia» sottolinea Bruno Aceto, ceo di GS1 Italy. «Un servizio informativo determinante per alimentare una cultura diffusa della sostenibilità e anche unico in termini di rappresentatività e autorevolezza, poiché si basa sui dati degli oltre 138 mila prodotti digitalizzati dal servizio Immagino di GS1 Italy Servizi, la stessa base dati dell’Osservatorio Immagino di GS1 Italy».
IdentiPack
Utilizzando lo standard GS1 GTIN del codice a barre GS1 per identificare i prodotti, il lavoro di analisi di IdentiPack incrocia le informazioni ambientali riportate sulle etichette dei packaging di largo consumo, digitalizzate dal servizio Immagino di GS1 Italy Servizi (quelle di ben più di 138.000 prodotti, per questa sesta edizione), con le elaborazioni NielsenIQ sul venduto negli ipermercati e nei supermercati italiani (retail measurement service). È così possibile avere dati aggiornati su quanti prodotti presentano in etichetta le informazioni ambientali che sono obbligatorie da gennaio 2023 – identificazione del materiale di composizione dell’imballaggio e indicazioni per la raccolta differenziata – e quanti riportano informazioni aggiuntive, come i marchi volontari legati alle caratteristiche di sostenibilità del packaging, i suggerimenti su come fare una raccolta differenziata di qualità, o sistemi digitali come un QR code standard GS1 che può collegare a pagine web con le informazioni ambientali presenti sulla confezione.
GS1 Italy. A partire dall’introduzione rivoluzionaria del codice a barre nel 1973, l’organizzazione non profit GS1 sviluppa gli standard più utilizzati al mondo per la comunicazione tra imprese. In Italia, GS1 Italy riunisce più di 40 mila imprese dei settori largo consumo, sanitario, bancario, della logistica, del foodservice e delle costruzioni. I sistemi standard GS1, i processi condivisi ECR, i servizi e gli osservatori di ricerca che GS1 Italy mette a disposizione semplificano e accelerano il processo della trasformazione digitale delle imprese e della supply chain, perché permettono alle aziende di creare esperienze gratificanti per il consumatore, aumentare la trasparenza, ridurre i costi e fare scelte sostenibili.
CONAI. Nato nel 1997, CONAI è un consorzio di natura privata senza fini di lucro costituito da produttori e utilizzatori di imballaggi in applicazione del Decreto Ronchi, che ha attribuito al Consorzio ruoli e compiti istituzionali di programmazione, raccordo e coordinamento sull’intero sistema di gestione dei rifiuti di imballaggio. CONAI ha infatti l’onere di garantire il raggiungimento degli obiettivi di recupero e riciclo previsti dalla legislazione europea e recepiti dalla normativa italiana, e il necessario coordinamento con l’attività di raccolta differenziata effettuata dai Comuni, promuovendo la cooperazione tra tutti gli operatori privati. CONAI, cui aderiscono attualmente circa 700.000 imprese, rappresenta in Italia il primo modello imprenditoriale di economia circolare con gestione privatistica di un interesse di natura pubblica: la tutela ambientale, in un’ottica di responsabilità condivisa tra imprese, pubblica amministrazione e cittadini, che va dalla produzione dell’imballaggio alla gestione del fine vita dello stesso. Il Consorzio rappresenta per i cittadini la garanzia che i rifiuti di imballaggio provenienti dalla raccolta differenziata trovino pieno utilizzo attraverso corretti processi di recupero e riciclo. Fanno infatti parte del Sistema CONAI sette Consorzi di filiera che garantiscono il ritiro e l’avvio a riciclo dei rifiuti di imballaggio conferiti dai cittadini in raccolta differenziata: RICREA per gli imballaggi in acciaio, CIAL per gli imballaggi in alluminio, COMIECO per gli imballaggi in carta e cartone, RILEGNO per gli imballaggi in legno, COREPLA per gli imballaggi in plastica, BIOREPACK per la bioplastica compostabile e COREVE per gli imballaggi in vetro.
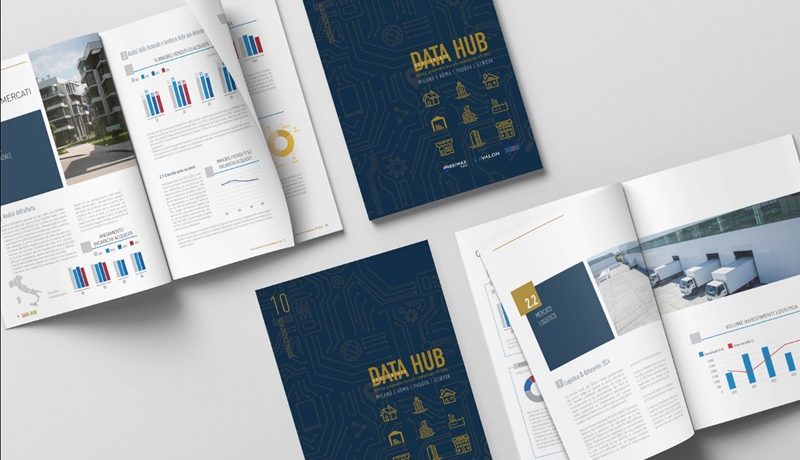
Ripresa degli immobili direzionali con caratteristiche ESG, secondo la decima edizione del Real Estate DATA HUB, che offre una fotografia del mercato nel primo semestre 2024, con un focus sulle città di Milano, Roma, Padova e Genova.
Netta ripresa del mercato immobiliare direzionale nel primo semestre 2024 con un significativo aumento degli investimenti nel settore degli uffici e negli asset che rispettano gli standard ESG (Environmental, Social, Governance), la cui scarsità ha comportato un aumento dei valori.
Milano e Roma si confermano le principali piazze per gli investimenti nel direzionale, assorbendo oltre i due terzi del volume totale. Per i prossimi mesi si prevede una maggiore attività nelle riconversioni e nei progetti di riqualificazione urbana, soprattutto a Milano, trainati dalla crescente richiesta di immobili sostenibili.
Questo quanto emerge dalla decima edizione di Real Estate DATA HUB, la pubblicazione che offre una prospettiva aggiornata sul panorama immobiliare italiano. Realizzato dai Centri Studi di RE/MAX Italia e di Avalon Real Estate e dall’Ufficio Studi di 24MAX, il rapporto analizza i dati del primo semestre 2024 con un focus sulle città di Roma, Milano, Genova e Padova.
Nel primo semestre 2024 l’asset class uffici ha riguadagnato una posizione di rilievo; un recupero inaspettato dopo un 2023 segnato da un significativo calo degli investimenti nel settore direzionale. Il 2024 rappresenta, dunque, una svolta derivante dalla ritrovata fiducia di operatori e investitori.
Nel primo trimestre 2024, il mercato ha registrato un volume di investimenti di circa 500 milioni di euro, che hanno superato gli 800 milioni a fine semestre, pari al doppio degli investimenti effettuati nello stesso periodo del 2023.
Milano conferma il suo ruolo di capitale finanziaria e centro nevralgico dell’attività immobiliare del Paese, catalizzando un volume di investimenti molto superiore rispetto al passato.
Anche Roma ha visto una crescita significativa, sebbene la domanda rimanga più limitata rispetto al capoluogo lombardo.
“C’è un interesse crescente tra gli investitori nazionali e internazionali verso gli asset immobiliari che tengano conto delle mutate esigenze dei lavoratori, oltre che dei criteri di sostenibilità ambientale: sempre maggiore importanza viene data a spazi flessibili che favoriscano le interazioni informali e il benessere dei dipendenti, migliorando la produttività. I nuovi spazi uffici” – continua Paolo Ranieri, Partner di Avalon – “prevedono zone lounge, cucine condivise, sale relax e, in generale, aree che promuovano una cultura aziendale positiva”.
Per quanto riguarda il mercato delle locazioni, a Milano sono stati assorbiti circa 170.000 mq (inclusi let e sub-let), confermando una domanda vivace da parte delle aziende, in particolare nei settori della finanza, tecnologia e consulenza. La vacancy si attesta intorno a una media del 9,5%, con i livelli inferiori nel CBD della città (circa 2%). Diversa la situazione a Roma, dove sono stati assorbiti circa 70.000 mq di spazi a uso ufficio, con una vacancy nell’intorno del 7,5% e percentuali di sfitto minime (circa 1,5%) nel CBD. A Roma, come a Milano, è forte la richiesta di immobili in classe A/A+, che rappresenta il 40% della domanda totale.
IL SETTORE DIREZIONALE A MILANO, ROMA, PADOVA E GENOVA
A Milano, l’aumento del volume di investimenti deriva principalmente dal fatto che le compravendite abbiano riguardato immobili di maggior valore. Secondo la mappa di calore, le transazioni a Milano si sono concentrate nelle location prime situate nel centro storico della città, così come nel CBD di Porta Nuova. Al contempo, è evidente un interesse consolidato verso zone relativamente periferiche nella fascia Sud-Ovest. Sul fronte delle locazioni, si evidenziano valori maggiori nelle zone del centro storico e nel CBD con canoni asking che raggiungono picchi di 900-1.000 €/mq/anno per immobili di prestigio, a fronte di valori medi che partono dai 600 €/mq/anno. Nelle aree semicentrali, invece, i canoni medi si attestano nell’intorno dei 400-500 €/mq/anno, mentre nelle periferie e nell’hinterland il range risulta decisamente più contenuto, con valori tra i 150-250 €/mq/anno.
A Roma, la mappa di calore degli investimenti evidenzia una certa selettività delle zone di interesse che risultano situate nel centro storico e nelle aree limitrofe a est, nella zona del quartiere Parioli, all’EUR e nell’area di “Val Melaina”. Investimenti di minor entità si registrano anche in altre aree a nord della città e nella zona del Lido di Ostia. Per quanto riguarda il volume di investimenti, nel primo semestre 2024 si evidenzia un andamento in controtendenza rispetto agli anni precedenti, riflettendo una fase di ripresa. Sul fronte delle locazioni, si rileva una certa omogeneità di valori nell’area del comune di Roma, con canoni più alti rispetto all’anno precedente nelle zone periferiche e semicentrali. Secondo le analisi del Real Estate Data Hub, nelle zone prime i canoni medi si aggirano intorno ai 400 €/mq/anno, e scendono lievemente nelle zone più centrali (350-400 €/mq/anno) e all’EUR (300 €/mq/anno). Nelle periferie e fuori dal GRA si registrano range di canoni inferiori pari a 100-200 €/mq/anno. Per quanto riguarda i rendimenti, a partire dell’inizio del 2024 si sta assistendo a un leggero incremento a livello generale rispetto al secondo semestre 2023.
Nel primo semestre 2024 a Padova si rileva una crescita nei volumi rispetto agli anni precedenti, con un incremento del 9% nel primo trimestre e del 48% nel secondo trimestre rispetto al 2023. I rendimenti relativi al primo semestre 2024 indicano una maggiore preferenza per il centro città; valori in crescita si riscontrano nelle zone semi centrali e periferiche.
Anche a Genova si osserva una crescita significativa nel primo semestre 2024 rispetto all’anno precedente, con un incremento del 14% nel primo trimestre e del 56% nel secondo trimestre. I rendimenti relativi al primo semestre 2024 indicano una maggiore preferenza per il centro della città; valori più alti si riscontrano nelle zone periferiche.
Cribis ESG Global Synesgy Observatory. Cribis, società del gruppo CRIF specializzata nel fornire informazioni, soluzioni e consulenza alle imprese, annuncia i risultati della prima edizione del Global Synesgy Observatory 2024, nato con l’obiettivo di analizzare l’approccio alla sostenibilità delle aziende in tutto il mondo.
L’osservatorio è stato promosso da CRIF elaborando i dati delle imprese che si sono registrate su Synesgy, piattaforma globale specializzata nella valutazione di aziende in ambito ESG lanciata nel 2021 da Cribis.
Synesgy è la piattaforma lanciata nel 2021 da Cribis e serve misurare la sostenibilità di un’azienda e a valutare il livello di compliance ai criteri ESG (environmental, social, governance). È una soluzione che viene utilizzata sia da chi deve fare una rendicontazione non finanziaria, sia da chi vuole verificare che i propri fornitori abbiano un approccio corretto nei confronti della sostenibilità. La metodologia su cui opera si basa su standard internazionali di eccellenza (Global Reporting Initiative, Global Compact delle Nazioni Unite, Carbon Disclosure Project, European Sustainability reporting standards) e sulla collaborazione con la credit ratings agency di Crif.
Il campione dell’osservatorio è rappresentato da oltre 500.000 aziende fornitrici situate in 144 stati nel mondo e da più di duemila aziende capo filiera presenti in 23 stati nel mondo (dati aggiornati a giugno 2024).
Il 91% delle aziende fornitrici sono PMI con un fatturato compreso tra 500 mila e 50 milioni di euro, mentre il 45% delle aziende capo filiera hanno un fatturato superiore a dieci milioni di euro. A livello italiano, ci sono oltre 135 mila aziende considerate, di cui l’86% ha un fatturato medio inferiore ai dieci milioni di euro.
Lo studio prende in considerazione sei aree geografiche mondiali
Per Africa, Asia e Australia, Europa, Nord America, Sud e Centro America, Medio Oriente, la valutazione (score ESG) tiene conto delle performance indicate nel database, delle informazioni raccolte tramite il questionario GRI-Licensed e dell’ampio database di informazioni di CRIF. Lo score ESG rappresenta la valutazione della conformità ai principi ESG (Environment, Social, Governance) di un’azienda. Il giudizio è rappresentato utilizzando una valutazione dalla lettera A (più alto – eccellente livello di sostenibilità) alla E (più basso, insufficiente livello di sostenibilità).
A livello mondiale, lo score ESG mostra un miglioramento complessivo per le aziende prese in analisi che passano da un giudizio D nel 2021 (basso livello di sostenibilità) a C nel 2024 (soddisfacente livello di sostenibilità).
L’Europa è l’area geografica che ha registrato la crescita maggiore in termini di score medio ESG dal 2021 al 2024. Questo valore è infatti passato da un giudizio E nel 2021 (basso livello di sostenibilità), a D nel 2022 (sufficiente livello di sostenibilità) e C nel 2024 (soddisfacente livello di sostenibilità).
Lo score ESG delle aziende che operano in Italia è passato da un livello sufficiente di sostenibilità (D) nel 2021 a un livello soddisfacente (C) nel 2024.
In termini di sostenibilità ambientale l’osservatorio analizza i livelli di adozione di energie rinnovabili evidenziando come siano in continua crescita a livello globale. L’Italia, con il 49% di aziende che utilizzano energie rinnovabili, si posiziona al di sopra della media mondiale (45%) ed europea (46%).
Il continente che mostra il miglior posizionamento in termini di utilizzo di fondi rinnovabili è l’America Centrale – Meridionale con una percentuale pari al 57%. Tuttavia, permangono margini di miglioramento per raggiungere una completa transizione energetica.
Rispetto alla sostenibilità sociale, l’Italia mostra un leggero ritardo rispetto al resto del mondo
Nonostante progressi, persistono le disparità di genere nelle posizioni di leadership e nei ruoli operativi. L’analisi dei dati relativi alle posizioni manageriali rivela come a livello globale gli uomini occupino il 64% di questi ruoli, nell’Unione Europea il 66% e in Italia il 67%.
Per quanto riguarda invece la governance è importante sottolineare come la certificazione ISO 9001, indice di un sistema di gestione della qualità efficace, sia meno diffusa nelle aziende italiane (46%) rispetto alla media mondiale (54%) ed europea (53%).
Simone Rampichini, Senior Director of Synesgy at Crif: “Le aziende che hanno una valutazione compresa tra A (buon livello di sostenibilità) e B (ottimo livello di sostenibilità) presentano un rischio di liquidazione giudiziale minore del 30% rispetto a quelle che hanno un livello insufficiente (E). Questo dato sottolinea l’importanza di rafforzare ulteriormente l’integrazione dei principi ESG all’interno dei processi decisionali aziendali”.
CRIBIS, con oltre 15000 clienti, è la società leader in Italia nella valutazione di aziende italiane ed estere per la gestione delle relazioni commerciali e di business in Italia e all’estero. CRIBIS è una società di CRIF – gruppo specializzato in sistemi di informazioni creditizie (SIC), business information, analytics, servizi di outsourcing e processing nonché avanzate soluzioni in ambito digitale per lo sviluppo del business e l’open banking – che offre a banche, società finanziarie, confidi, assicurazioni, società di telecomunicazioni, utilities e imprese un supporto qualificato in ogni fase della relazione con il cliente. Oggi oltre 10.500 banche e società finanziarie, più di 600 assicurazioni, 80.000 imprese e 1.000.000 di consumatori nel mondo utilizzano i servizi CRIF in 50 Paesi.