Category: Finanza – Istituzioni
Ricerca Nazionale su Società Benefit 2026. Durante l’evento “Società Benefit: dalla competitività all’interdipendenza”, gli interventi dei Partner della Ricerca – NATIVA, il Research Department di Intesa Sanpaolo, InfoCamere, l’Università di Padova, la Camera di commercio di Brindisi-Taranto e Assobenefit – hanno evidenziato un quadro aggiornato su competitività, relazioni di filiera e rapporto con i territori.
L’analisi sulla competitività abbina circa 2 mila Società Benefit ad altrettante imprese non-benefit con profili il più possibile omogenei per dimensione, settore, territorio e coorte di età. L’analisi evidenzia un’associazione positiva tra qualifica Benefit e crescita d’impresa: l’effetto stimato risulta pari a circa +13% per il fatturato, +17% per il costo del lavoro e +12% per il valore aggiunto.
L’adozione del modello Benefit risulta quindi uno degli elementi che concorrono alla migliore performance delle imprese. Il vantaggio si rafforza quando l’identità Benefit si accompagna a strategie orientate alla qualità, alla sostenibilità ambientale e all’apertura internazionale.
Inoltre, dall’analisi degli scambi commerciali nel 2024 di 4.376 imprese, metà Società Benefit e metà non-benefit omogenee per settore, dimensione e provincia, emerge come le Società Benefit compaiono nelle filiere delle loro omologhe con una frequenza superiore a quella dell’economia nel suo complesso. Il 38% delle SB ha relazioni commerciali con altre Benefit, mentre le non-benefit hanno fornitori Benefit solo nel 24% dei casi. Questa propensione a costruire relazioni con fornitori Benefit interessa tutte le classi dimensionali, dalle micro alle grandi imprese: all’aumentare della dimensione cresce la probabilità di avere almeno un fornitore Benefit (tra le grandi imprese Benefit si raggiunge quota 86%), ma il vantaggio delle Società Benefit rispetto al campione di confronto rimane sistematicamente presente.
Le filiere delle Società Benefit sono più stabili
Il 27,4% degli acquisti è destinato a fornitori con cui esiste un rapporto continuativo negli ultimi nove anni, contro il 21,8% delle non-benefit. Questo dato offre uno spunto di riflessione sulla tenuta delle supply chain. In una fase caratterizzata da elevata volatilità dei mercati e da frequenti tensioni nelle catene di fornitura globali, la capacità di mantenere relazioni stabili con i fornitori potrebbe rappresentare un elemento di forza. La stabilità delle relazioni può tradursi in un vantaggio competitivo, favorendo non solo l’efficienza e la continuità degli scambi, ma anche la diffusione di conoscenze, pratiche e valori condivisi tra le imprese coinvolte e la gestione delle criticità.
Un ecosistema che include anche le imprese più piccole: quando l’impresa ordinante è una microimpresa Società Benefit, la quota di fornitori Benefit di pari dimensioni è pari al 57%, quasi il doppio rispetto a quanto osservato quando gli acquirenti sono le società non-benefit. Il dato indica un ecosistema diffuso, in cui anche le realtà più piccole riescono a consolidare relazioni commerciali con imprese che condividono valori simili.
La Ricerca ha inoltre confrontato la diffusione delle Società Benefit nelle province italiane con le condizioni economiche e sociali dei territori, misurate dagli indicatori ISTAT sul benessere equo e sostenibile (BesT 2025).
Ne emerge come la maggiore presenza delle Società Benefit non risponda a una maggiore presenza di bisogni sociali più intensi e a carenze del contesto in cui operano. La mappa del modello segue infatti quella dell’innovazione e del reddito: le Società Benefit sono più presenti nei territori che brevettano di più e dove i redditi sono più elevati, con un’incidenza che va da 2,7 ogni mille società nel Nord-Ovest a 0,8 nelle Isole.
Per quanto riguarda le finalità di beneficio comune, emerge come le scelte degli statuti siano legate più all’attività dell’impresa che al luogo in cui ha sede. Territorio, settore e dimensione spiegano solo una piccola parte delle differenze degli impegni assunti. L’unica eccezione riguarda il Capitale Umano, più presente negli statuti delle imprese dei territori dove il mercato del lavoro presenta condizioni più favorevoli.
La Ricerca presenta un aggiornamento sulla numerica del fenomeno Benefit. Al 30 giugno 2026 le Società Benefit in Italia sono 5.968, il 7,7% in più rispetto a fine 2025 e il 15,6% in più rispetto a un anno prima. Impiegano circa 260mila addetti e generano un valore della produzione di €71,3 miliardi, pari al 2,5% del totale nazionale.
Le microimprese sono le più numerose (4.342), ma il modello è più diffuso tra le grandi imprese con oltre 250 addetti, dove l’incidenza arriva al 2,4%. Inoltre è presente in tutti i settori, in particolare nelle telecomunicazioni (11,7‰), nelle attività professionali (9,4‰) e nell’istruzione (7,0‰).
La Ricerca ha anche aggiornato l’analisi della dimensione statutaria, categorizzando gli impegni concreti e pubblici che le Società Benefit assumono nei confronti delle persone, delle comunità e dell’ambiente. La classificazione ESG, ottenuta tramite l’esame puntuale di 5006 statuti, conferma un forte orientamento verso le finalità sociali (55%), seguite da quelle ambientali (28%) e di governance (17%).
COSA SONO LE SOCIETÀ BENEFIT
Società Benefit è uno status giuridico adottato da imprese che, oltre allo scopo di distribuire gli utili, perseguono una o più finalità di beneficio comune e operano in modo responsabile, sostenibile e trasparente nei confronti di persone, ambiente e stakeholder, impegnandosi a valutare in maniera trasparente il proprio impatto.
I principi costitutivi delle Società Benefit sono definiti nella legge 28 dicembre 2015, n. 208. Nel 2016 l’Italia è diventata il primo Paese, dopo gli Stati Uniti, a introdurre nella propria legislazione la possibilità per le aziende di adottare la qualifica di Società Benefit. Secondo la norma, le Società Benefit presentano alcune sostanziali novità:
– Una o più finalità di beneficio comune indicate nell’oggetto sociale. La realizzazione di un beneficio comune viene pertanto a configurarsi come un obbligo giuridico di natura statutaria.
– L’obbligo, nella gestione, di bilanciare l’interesse dei soci con il perseguimento delle finalità di beneficio comune e gli interessi degli stakeholder.
– L’obbligo di comunicare in maniera trasparente il perseguimento del beneficio comune con una relazione annuale che contempli anche la misurazione dell’impatto generato – secondo standard di valutazione esterni – su governance, lavoratori, stakeholder del territorio e ambiente.
– La necessità di individuare un soggetto all’interno della società responsabile per il perseguimento del Beneficio comune.
NATIVA è la Società Benefit che da anni accompagna le imprese nel ridisegnare radicalmente i propri modelli in ottica di sostenibilità, in favore di un paradigma economico rigenerativo. Dal 2014 ha per prima attivamente promosso l’introduzione delle Società Benefit in Italia e poi in Perù, Ecuador, Colombia, Uruguay, Panama e Spagna, come modello di governance efficace per accelerare l’integrazione della sostenibilità nei processi di business delle aziende.
Intesa Sanpaolo è il maggior gruppo bancario in Italia con una significativa presenza internazionale. Il suo Research Department è uno dei principali centri di ricerca economica e finanziaria del Paese, con la missione di produrre analisi indipendenti e imparziali e di contribuire al dibattito economico sui principali temi strutturali del Paese; studi sull’andamento dell’economia italiana e internazionale, sui mercati dei capitali, sulle economie territoriali, sui settori e distretti industriali, sul sistema bancario, sugli enti e sui servizi pubblici.
InfoCamere è la società consortile delle Camere di Commercio per l’innovazione digitale e ha il compito di approntare, organizzare e gestire nell’interesse e per conto delle Camere di Commercio il Registro Imprese (riconosciuto dall’AGID quale banca dati di interesse nazionale) e altri rilevanti asset digitali del sistema camerale, sviluppando al contempo soluzioni per l’analisi dei fenomeni economici letti attraverso il dato amministrativo a supporto dei decisori pubblici e del sistema produttivo nel suo insieme.
Il Dipartimento di Scienze Economiche e Aziendali “Marco Fanno” è un dipartimento dell’Università di Padova che integra docenti di area economia e di area management e che nel corso degli anni ha maturato consolidate esperienze di ricerca nell’ambito dell’imprenditorialità, delle forme organizzative, della governance, dei modelli di business e della gestione delle risorse umane nell’ottica della sostenibilità. Dal 2023 è accreditato Equis.
La Camera di Commercio di Brindisi – Taranto opera, sin dal 2016, a favore della diffusione della conoscenza e dell’adozione del modello imprenditoriale benefit, promuovendo il costante monitoraggio quali-quantitativo del fenomeno attraverso la creazione e la gestione, con l’indispensabile supporto tecnologico di InfoCamere, di un Osservatorio e di una dashboard di analisi statistica evoluta.
Assobenefit è l’associazione nazionale delle Società Benefit, al fianco delle imprese che hanno scelto questo modello e di chi si riconosce in un’economia che mette al centro il bene comune. E’ punto di riferimento in Italia e all’estero, grazie a una solida rete di partner istituzionali e della società civile. Promuove lo sviluppo del modello Benefit attraverso la ricerca e la diffusione delle buone prassi per dare vita a filiere e distretti di missione. Promuove l’innovazione in sede legislativa italiana ed europea. Dal 26 maggio 2026 è Ente del Terzo Settore.
Le banche per lo sviluppo sostenibile. Cresce l’impegno delle banche nel sostenere la transizione sostenibile di imprese e famiglie. Ai finanziamenti dedicati alla sostenibilità, ormai parte integrante dell’offerta creditizia, si affiancano sempre più spesso servizi di supporto tecnico, consulenza e strumenti per la misurazione degli impatti e delle performance ESG, in particolare a favore delle imprese. In tale scenario, certezza del quadro normativo e collaborazione tra banche, istituzioni, imprese e altri soggetti del sistema economico si confermano elementi chiave per favorire la crescita sostenibile.
È il quadro che emerge dalla ricerca “Dare credito alla sostenibilità: l’inclusione dei criteri ESG nell’operatività delle banche”, realizzata dal Forum per la Finanza Sostenibile (FFS) e dall’Associazione Bancaria Italiana (ABI). L’indagine, dedicata al ruolo del settore bancario nel sostenere la transizione di famiglie e imprese, è stata presentata questa mattina presso la sede dell’ABI, in apertura della 15ª edizione delle Settimane dell’Investimento Sostenibile e Responsabile, la principale rassegna sul tema promossa e organizzata dal FFS.
“La finanza sostenibile è un fondamentale abilitatore di cambiamento. In quest’ottica, il credito ESG a famiglie e imprese rappresenta una leva molto importante per promuovere e velocizzare la transizione ecologica. Inoltre, la crescente diffusione di servizi di consulenza alla clientela da parte delle banche costituisce un supporto rilevante per aumentare la consapevolezza e stimolare investimenti per una maggiore sostenibilità”, dichiara il Direttore Generale del Forum per la Finanza Sostenibile, Francesco Bicciato.
“I risultati della ricerca confermano l’impegno che le banche pongono nell’accompagnare famiglie e imprese lungo il percorso di transizione, attraverso finanziamenti, competenze e servizi dedicati. Per una più ampia mobilitazione degli investimenti a favore della transizione occorre ora garantire la stabilità delle regole, la piena accessibilità ai dati esistenti e un’efficace integrazione tra strumenti pubblici e finanziamenti”, commenta il Vice Direttore Generale Vicario dell’ABI, Gianfranco Torriero.
Condotta tra maggio e giugno 2026, l’indagine ha coinvolto banche rappresentative di circa l’80% del settore in termini di totale attivo. L’analisi ha approfondito cinque ambiti: le caratteristiche e le forme tecniche del credito; i servizi di supporto e accompagnamento; i principali fattori che incidono sul dialogo con la clientela; le informazioni raccolte sul profilo ESG delle imprese; le misure pubbliche ritenute più efficaci per sostenere l’accesso al credito a supporto degli investimenti.
Il credito per la transizione
Dall’indagine emerge che l’offerta di credito collegata alla sostenibilità risulta diffusa nei principali segmenti di clientela.
Per le imprese, i green loan, ossia prestiti destinati a progetti con benefici ambientali chiari e misurabili, sono offerti da almeno il 90% degli intermediari rispondenti
I finanziamenti per immobili ad alta efficienza energetica o per interventi di riqualificazione energetica e i sustainability-linked loan, finanziamenti collegati al raggiungimento di obiettivi di sostenibilità, sono entrambi presenti nell’offerta di oltre il 60% del campione.
Per le famiglie, in particolare, i mutui green sono offerti da oltre il 90% dei rispondenti, insieme a forme di credito al consumo per acquisti sostenibili (74%) e a finanziamenti destinati agli studenti a sostegno dei percorsi formativi (63%).
Il supporto delle banche oltre il credito
Rispetto alle forme di accompagnamento della clientela, il 63% dei rispondenti offre alle imprese supporto tecnico o consulenza per la pianificazione e la valutazione degli investimenti ESG, anche con il supporto di professionalità esterne, piattaforme specializzate e reti di partner.
I fattori che incidono sul percorso di transizione
L’incertezza normativa rappresenta uno dei principali freni alla transizione sostenibile. Tra i fattori a favore, le banche segnalano in particolare la disponibilità di strumenti e competenze tecniche a supporto della progettazione e della predisposizione della documentazione e la maggiore consapevolezza dei benefici economici e gestionali connessi al miglioramento delle performance ESG.
La disponibilità e l’utilizzo dei dati ESG
La ricerca evidenzia inoltre l’importanza per le banche di poter disporre di dati ESG sulla clientela accessibili, affidabili e comparabili. La possibilità di utilizzare informazioni già disponibili in banche dati esistenti o comunicate dalle imprese in adempimento degli obblighi normativi e l’adozione di standard informativi più chiari possono agevolare tale raccolta, a beneficio di banche e clientela.
Tra le variabili maggiormente considerate dagli intermediari partecipanti all’indagine, per la dimensione ambientale, le emissioni di gas a effetto serra e i dati utili alla valutazione dei rischi fisici; per la dimensione sociale, figurano le politiche di diversità, equità e inclusione e le strategie per la sicurezza dei lavoratori; per la governance, la formalizzazione di responsabilità aziendali dedicate alla sostenibilità.
Le misure pubbliche a sostegno degli investimenti
Tra le misure pubbliche di agevolazione, le garanzie pubbliche e gli incentivi in generale sono considerati tra gli strumenti più efficaci per l’accesso al credito delle imprese e delle e famiglie. Questi strumenti, insieme ai cofinanziamenti pubblico-privati e alle sovvenzioni agevolate per attività di consulenza e certificazione, possono rappresentare una leva importante a supporto degli investimenti sostenibili più complessi.
Il Forum per la Finanza Sostenibile è un’organizzazione nata nel 2001. È un’associazione non profit multi-stakeholder con oltre 180 soci. La missione del Forum è promuovere la conoscenza e la pratica dell’investimento sostenibile, con l’obiettivo di diffondere l’inclusione dei criteri ESG nei prodotti e nei processi finanziari. L’attività del Forum si articola in quattro aree principali: Ricerca, Progetti, Formazione, Policy e advocacy. Dal 2012 il Forum organizza le Settimane SRI, il principale appuntamento in Italia dedicato all’investimento sostenibile e responsabile. Il Forum è membro di Eurosif, associazione impegnata a promuovere la finanza sostenibile nei mercati europei.
It’s All Banking Insurance 2025: l’evento di riferimento per il settore bancario e assicurativo, che riunirà esperti e leader del mercato per discutere le nuove frontiere dell’innovazione tecnologica e di processo.
Un’opportunità unica per il settore finanziario in un panorama in continua evoluzione, IT’S ALL BANKING & INSURANCE rappresenta il palcoscenico ideale per approfondire le ultime novità, confrontarsi con i principali protagonisti del settore e individuare le soluzioni più innovative per il futuro dei servizi finanziari.
Temi e Contenuti dell’Evento
Le conferenze parallele affronteranno i principali temi di trasformazione del settore:
– IT & TECHNOLOGY: L’evoluzione digitale e le tecnologie emergenti.
– CRM & MARKETING: Strategie innovative per la fidelizzazione e l’acquisizione dei clienti.
– BIG DATA & ANALYTICS: L’uso intelligente dei dati per decisioni più efficaci.
– PAYMENT: Nuove metodologie di pagamento e sicurezza delle transazioni.
– PROCESSI OPERATIONS: Ottimizzazione dei flussi operativi e automazione.
– CLAIMS MANAGEMENT: Innovazione nella gestione dei sinistri e dell’assistenza clienti.
– HUMAN RESOURCE: Sviluppo e gestione del talento nell’era digitale.
– RISK & CREDIT MANAGEMENT: Strategie avanzate per la gestione del rischio e del credito.
Area Expo
Un’Esposizione di Innovazione L’evento offrirà un’ampia area espositiva dove sarà possibile scoprire le soluzioni più avanzate per il settore finanziario. I principali player del mercato presenteranno tecnologie e strumenti pensati per migliorare l’efficienza operativa e la customer experience.
Networking e Business Opportunities
IT’S ALL BANKING & INSURANCE rappresenta un’occasione imperdibile per connettersi con decision maker, condividere idee e creare nuove sinergie strategiche. Un ambiente dinamico e stimolante per esplorare le opportunità di crescita e sviluppo nel settore.
A chi è rivolto
L’evento è dedicato a professionisti del settore bancario e assicurativo, innovatori, esperti di tecnologia e decision maker che vogliono comprendere meglio le sfide e le opportunità del futuro finanziario.
Non perdere l’occasione di essere protagonista del cambiamento! Partecipa a IT’S ALL BANKING & INSURANCE e scopri come l’innovazione può trasformare il tuo business.
20 Maggio – Il NH Milano Congress Centre
– BYinnovation è Media Partner di IT’S ALL BANKING & INSURANCE
Convenzione tra CNCE e Banca d’Italia. Con il contributo delle Casse Edili/Edilcasse un’analisi del mercato delle costruzioni sempre più puntuale e precisa.
La Commissione Nazionale Paritetica per le Casse Edili (CNCE) e la Banca d’Italia hanno firmato un’importante convenzione che rafforza la collaborazione per il monitoraggio e l’analisi del settore delle costruzioni in Italia. L’accordo consentirà di valorizzare i dati a disposizione del sistema delle Casse, che rappresentano una importante risorsa a garanzia di una base informativa qualificata e tempestiva per l’analisi economica territoriale condotta dalla Banca d’Italia.
Un supporto fondamentale all’analisi economica territoriale
I dati a disposizione dalle Casse costituiranno un supporto determinante per le pubblicazioni annuali della collana “Economie regionali” redatta dalla Banca d’Italia, mirando a facilitare un approfondimento puntuale delle dinamiche economiche del settore delle costruzioni nelle varie regioni italiane.
Tempi e modalità di accesso ai dati
Grazie a questo accordo, la Banca d’Italia potrà così fruire delle informazioni disponibili su base mensile, trimestrale o annuale, a seconda delle esigenze e della disponibilità, con un livello di dettaglio regionale.
Ciò contribuirà in modo significativo a restituire un quadro aggiornato e affidabile del settore, facilitando la programmazione delle analisi entro i tempi previsti per le pubblicazioni annuali.
“Con la nuova Convenzione – sottolinea il Presidente della CNCE Dario Firsech – si consolida la collaborazione tra il sistema delle Casse Edili/Edilcasse, coordinato dalla CNCE, e le nostre Istituzioni e ciò rappresenta per noi un importante passaggio. La Convenzione con Banca d’Italia permetterà inoltre di dare un importante contributo per l’analisi e per la definizione di migliori e più adeguate politiche economiche per il nostro Settore”.
“Grazie all’accordo – prosegue il Vicepresidente CNCE Francesco Sannino – i flussi informativi saranno semplificati e garantiti per l’intero territorio nazionale, consentendo un’analisi dell’andamento del mercato delle costruzioni aderente alla realtà. Con la Convenzione proseguiamo nel solco avviato da CNCE con la giornata nazionale CNCE dedicata alla valorizzazione del dato, a vantaggio del sistema dell’edilizia e del Paese.”
Finanza sostenibile oltre i pregiudizi: pubblicata la seconda edizione del paper del Forum per la Finanza Sostenibile per rispondere alle critiche alla finanza sostenibile attraverso un approccio rigoroso per confermare i vantaggi degli investimenti sostenibili sul lungo periodo-
La pubblicazione aggiorna gli argomenti trattati lo scorso anno, sottolineando il valore finanziario dei principi chiave degli investimenti sostenibili, quali la trasparenza, la gestione del rischio, l’allocazione dei costi e la performance.
L’analisi si concentra sul mercato europeo, il più grande a livello globale, il più diversificato e quello che presenta gli approcci e gli strumenti ESG più innovativi.
Un focus particolare è riservato al tema delle assicurazioni contro le catastrofi naturali e ai nuovi obblighi legati alla necessità di mitigare l’impatto economico e sociale di eventi naturali avversi.
“Dopo il grande interesse generato dal paper 2023 abbiamo deciso di proporre quest’anno un aggiornamento tecnico per confutare alcune critiche prive di riscontro scientifico alla Finanza Sostenibile. Queste analisi sono importanti perché ci permettono di promuovere gli investimenti sostenibili evidenziandone il ruolo centrale nel processo di giusta transizione, mettendo in evidenza alcune peculiarità come la trasparenza, il rapporto positivo rischio/rendimento e la forte attenzione all’impatto sugli stakeholder”, dichiara il Direttore Generale del Forum Francesco Bicciato.
Norme e politiche europee
Una prima serie di critiche analizzate riguarda le norme comunitarie e l’idea che queste incidano negativamente sull’efficienza dei mercati finanziari. Attraverso un’analisi dei provvedimenti più recenti, il paper risponde a tali argomentazioni mostrando come queste trascurino completamente i benefici che le norme hanno apportato alla crescita sia dei mercati locali sia al mercato nel suo complesso.
Infatti, affrontando i rischi sistemici e incoraggiando gli investimenti responsabili, le norme UE migliorano l’efficienza e la trasparenza dei mercati, rendendoli più efficienti.
Inoltre, regolamenti e direttive hanno introdotto standard di disclosure che permettono agli investitori di avere accesso a informazioni che in passato mancavano.
Queste norme promuovono la trasparenza, riducono l’asimmetria informativa e aumentano la fiducia degli investitori.
Dati
Una parte del paper è dedicata al tema dei dati, in risposta alle critiche secondo cui la sostenibilità non può essere misurata.
Per confutare questa tesi, si porta l’esempio dei dati geospaziali, che negli ultimi anni, grazie alla loro qualità e livello di dettaglio, hanno fornito un contributo molto rilevante per lo sviluppo della finanza sostenibile.
Si cita inoltre, per mostrare come i dati siano disponibili, utilizzabili e concreti, anche il caso dell’European Single Access Point (ESAP) per le informazioni finanziarie e di sostenibilità disponibili al pubblico sulle società e sui prodotti di investimento dell’UE. Questo aiuterà nel processo decisionale degli investimenti.
Costi e performance
Anche quest’anno tornano nel paper, con nuovi aggiornamenti, i temi dei costi, della performance e del rischio.
Il paper cita una nuova dichiarazione dell’ESMA, pubblicata nel rapporto su costi e performance alla fine dello scorso anno: “I costi correnti dei fondi ESG sono inferiori o simili ai costi correnti degli equivalenti non ESG. Nel complesso, i fondi ESG hanno sottoperformato i loro equivalenti non ESG nel 2022, una probabile conseguenza della crisi energetica e della relativa impennata dei prezzi dell’energia. Tuttavia, i fondi ESG hanno comunque sovraperformato i loro equivalenti non ESG sull’orizzonte di investimento di tre anni”.
Il risultato principale è che gli investimenti sostenibili, se considerati in una prospettiva di medio-lungo termine, non solo sono competitivi in termini di costi e rendimenti, ma spesso superano gli investimenti tradizionali.
Profitti aziendali
Anche il tema del rapporto tra emittenti, shareholder e stakeholder viene ripreso dal paper del 2023 e ulteriormente sviluppato.
Il paper spiega come l’ipotesi che gli stakeholder (tra cui gli obbligazionisti) debbano essere esclusi dalla massimizzazione del valore non sia corretta.
Gli strumenti finanziari non comprendono infatti solo le azioni, ma anche le obbligazioni. Dato che il mercato obbligazionario globale detiene parte del debito delle imprese escluderlo sarebbe un errore.
Rischi di sostenibilità
L’analisi propone quest’anno un ampio focus sul rischio, in particolare assicurativo. In primo luogo, si evidenzia come i rischi ESG abbiano un impatto diretto sui risultati finanziari. La mitigazione di questi rischi richiede una gestione proattiva, che comprenda l’integrazione dei fattori ESG nella pianificazione strategica, il miglioramento della trasparenza e della rendicontazione, il coinvolgimento degli stakeholder e l’investimento in pratiche e tecnologie sostenibili. Trascurare questi rischi può minare la fiducia degli investitori e degli stakeholder, causando potenzialmente un aumento dei costi di capitale e una diminuzione degli investimenti.
La mancata adozione di pratiche sostenibili può portare a inefficienze, maggiori spese operative e perdita di vantaggio competitivo.
Rischi climatici e assicurazioni
Il paper analizza inoltre la rilevanza finanziaria dei cambiamenti climatici, con un focus sul settore assicurativo, dove l’impatto derivante dai rischi fisici, già aumentato notevolmente negli ultimi anni, è destinato a crescere ancora in futuro.
Gli assicuratori svolgono un ruolo cruciale nell’industria finanziaria e hanno adattato la loro valutazione del rischio per incorporare i cambiamenti climatici.
In questo contesto, l’European Insurance and Occupational Pension Authority (EIOPA) sta incoraggiando le compagnie assicuratrici a sperimentare nuovi prodotti che promuovano la mitigazione e l’adattamento ai cambiamenti climatici.
Trasparenza
Il paper sottolinea l’importanza della trasparenza, intesa come comunicazione chiara di tutte le questioni finanziarie. Le informazioni finanziarie, in qualsiasi forma, devono essere facilmente accessibili e comprensibili per gli stakeholder.
La trasparenza mira a garantire la responsabilità, a creare fiducia e a consentire un processo decisionale informato, fornendo informazioni chiare e accurate. Il paper evidenzia come molti degli attacchi alla finanza sostenibile siano attacchi alla trasparenza delle informazioni, necessaria perché i mercati operino in modo equo, competitivo e resiliente agli shock.
La mancanza di trasparenza aumenta le controversie, minaccia l’integrità dei mercati e incrementa il greenwashing.
Contenzioso sul clima e greenwashing
Un altro tema su cui il paper si focalizza, a riprova della rilevanza finanziaria dei fattori ESG, è il contenzioso sul clima, che è diventato un potente strumento per spingere gli Stati e le aziende ad adottare le misure necessarie per contrastare i cambiamenti climatici. Quest’anno si terranno elezioni in tutto il mondo e l’impatto che queste avranno sulla legislazione in materia di clima è una questione sollevata di frequente.
I casi sul clima potrebbero offrire una garanzia contro i cambiamenti politici che influenzano le norme esistenti, stabilendo obblighi relativi all’azione climatica per Stati e imprese. Vincere una causa può costringere altri governi e aziende a riconsiderare le loro politiche.
Un altro sviluppo relativo al contenzioso climatico riguarda il greenwashing, in particolare nelle comunicazioni pubblicitaria delle aziende. I ricorsi contro il greenwashing nel marketing e nella pubblicità sono stati probabilmente i più efficaci nel determinare cambiamenti tangibili.
Il Forum per la Finanza Sostenibile è un’associazione non profit nata nel 2001. La base associativa è multi-stakeholder: ne fanno parte operatori finanziari e altre organizzazioni interessate all’impatto ambientale e sociale degli investimenti. La missione del Forum è promuovere la conoscenza e la pratica dell’investimento sostenibile, con l’obiettivo di diffondere l’integrazione dei criteri ambientali, sociali e di governance (ESG) nei prodotti e nei processi finanziari.
Il Forum per la Finanza Sostenibile è membro di Eurosif, lo European Sustainable Investment Forum.
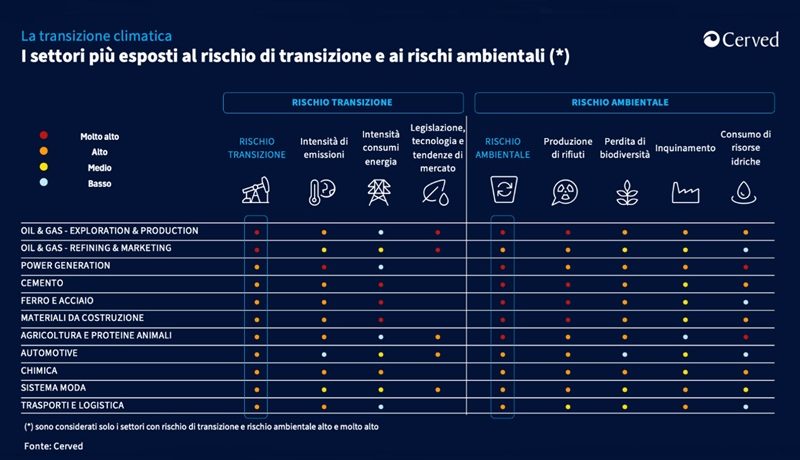
73.000 imprese esposte al rischio ambientale. Cerved giudica che 1 su 5 potrebbe investire nella transizione senza perdere la stabilità finanziaria.
I più esposti sono in particolare i settori oil&gas (sia estrazione e produzione che raffinazione e commercio), produzione di energia, del cemento, del ferro e acciaio, dei materiali da costruzione, nell’agricoltura.
Seguono l’automotive, la chimica, il sistema moda, i trasporti e la logistica.
Si tratta di aziende che già presentano debiti per 207 miliardi di euro e che per decarbonizzarsi e raggiungere l’obiettivo di zero emissioni nette al 2050 dovranno sostenere investimenti aggiuntivi per 226 miliardi di euro. Ben 15.000 di esse però, cioè più di 1 su 5 (21,4%), potrebbero farlo senza minare la propria sicurezza finanziaria, indebitandosi per 46 miliardi di euro.
Lo studio di Cerved, la tech-company che aiuta il Sistema Paese a proteggersi dai rischi e a crescere in maniera sostenibile, si basa sull’analisi dei dati 2023 relativi alle società di capitali, circa 750.000 aziende. Vengono considerati sia il rischio di transizione, che riguarda le possibili perdite economico-finanziarie legate al processo di aggiustamento verso un’economia a basse emissioni, sia quello ambientale, che misura il livello del potenziale impatto sull’ambiente delle attività di un determinato settore, a prescindere dalle eventuali azioni di mitigazione.
“In un contesto globale segnato dal crescente rischio climatico, le aziende sono chiamate ad affrontare sfide senza precedenti – afferma Carlo Purassanta, Presidente Esecutivo di Cerved -. Per raggiungere l’obiettivo del net zero entro il 2050, e sostenere gli ingenti investimenti in tecnologie a basse emissioni, sono necessarie strategia e pianificazione. Solo un’azienda su cinque è oggi in grado di coniugare sostenibilità e competitività, mantenendo la propria stabilità finanziaria”.
L’analisi di Cerved tiene conto anche dell’andamento del rischio di credito, che sta tornando su livelli di medio periodo: i tassi di decadimento (rapporto tra le posizioni creditizie in sofferenza nel corso dell’anno e lo stock di impieghi a inizio periodo) mostrano infatti una crescita della rischiosità negli anni 2022-2024, mentre le previsioni Cerved per il biennio 2025-2026 vedono un generale assestamento che coinvolge tutti i settori produttivi, grazie alla discesa dei tassi di interesse.
Come anticipato, le imprese dei settori maggiormente impattati dalla transizione ecologica dovranno sostenere investimenti aggiuntivi per decarbonizzarsi, e raggiungere così l’obiettivo di zero emissioni nette al 2050, di 226 miliardi di euro: la quota più importante è in capo all’oil&gas (58,6 miliardi per exploration&production e 63,5 miliardi per refining&marketing, entrambi soggetti altamente sia al rischio di transizione che a quello ambientale), seguita da produzione di energia (74,7 miliardi), cemento (4), ferro e acciaio (7,3), materiali da costruzione (1,8), agricoltura e proteine animali (900 milioni), tutti ambiti più colpiti dal rischio ambientale che da quello di transizione. Chiudono la lista automotive (590 milioni), chimica (1,35 miliardi), sistema moda (350 milioni) e trasporti e logistica (13 miliardi), sottoposti a rischi inferiori, benché sempre alti, anche laddove le cifre sono consistenti.
All’interno di questo cluster di imprese sono state poi individuate quelle sicure dal punto di vista finanziario, cioè con un rapporto debiti finanziari/EBITDA inferiore o uguale a 2, per le quali è stato calcolato quanto potrebbero ancora indebitarsi senza perdere la stabilità finanziaria: sono 15.000 aziende, cioè il 21,4% del totale, che potrebbero aumentare i loro debiti per 46 miliardi di euro senza uscire dalla soglia di sicurezza. In particolare, si tratta di 5.379 aziende nel settore trasporti e logistica (6,5 miliardi di indebitamento aggiuntivo), 2.097 nell’agricoltura (1,3 miliardi), 1.911 nel sistema moda (4), 1.265 nei materiali da costruzione (2,7), 1.090 nell’oil&gas-refining&marketing (2,8), 996 nella chimica (7,3), 987 nella power generation (6), 761 nell’automotive (8,1), 528 nel ferro e acciaio (4,9), 495 nel cemento (1,6) e 15 nell’oil&gas-exploration&production (980 milioni).
Cribis ESG Global Synesgy Observatory. Cribis, società del gruppo CRIF specializzata nel fornire informazioni, soluzioni e consulenza alle imprese, annuncia i risultati della prima edizione del Global Synesgy Observatory 2024, nato con l’obiettivo di analizzare l’approccio alla sostenibilità delle aziende in tutto il mondo.
L’osservatorio è stato promosso da CRIF elaborando i dati delle imprese che si sono registrate su Synesgy, piattaforma globale specializzata nella valutazione di aziende in ambito ESG lanciata nel 2021 da Cribis.
Synesgy è la piattaforma lanciata nel 2021 da Cribis e serve misurare la sostenibilità di un’azienda e a valutare il livello di compliance ai criteri ESG (environmental, social, governance). È una soluzione che viene utilizzata sia da chi deve fare una rendicontazione non finanziaria, sia da chi vuole verificare che i propri fornitori abbiano un approccio corretto nei confronti della sostenibilità. La metodologia su cui opera si basa su standard internazionali di eccellenza (Global Reporting Initiative, Global Compact delle Nazioni Unite, Carbon Disclosure Project, European Sustainability reporting standards) e sulla collaborazione con la credit ratings agency di Crif.
Il campione dell’osservatorio è rappresentato da oltre 500.000 aziende fornitrici situate in 144 stati nel mondo e da più di duemila aziende capo filiera presenti in 23 stati nel mondo (dati aggiornati a giugno 2024).
Il 91% delle aziende fornitrici sono PMI con un fatturato compreso tra 500 mila e 50 milioni di euro, mentre il 45% delle aziende capo filiera hanno un fatturato superiore a dieci milioni di euro. A livello italiano, ci sono oltre 135 mila aziende considerate, di cui l’86% ha un fatturato medio inferiore ai dieci milioni di euro.
Lo studio prende in considerazione sei aree geografiche mondiali
Per Africa, Asia e Australia, Europa, Nord America, Sud e Centro America, Medio Oriente, la valutazione (score ESG) tiene conto delle performance indicate nel database, delle informazioni raccolte tramite il questionario GRI-Licensed e dell’ampio database di informazioni di CRIF. Lo score ESG rappresenta la valutazione della conformità ai principi ESG (Environment, Social, Governance) di un’azienda. Il giudizio è rappresentato utilizzando una valutazione dalla lettera A (più alto – eccellente livello di sostenibilità) alla E (più basso, insufficiente livello di sostenibilità).
A livello mondiale, lo score ESG mostra un miglioramento complessivo per le aziende prese in analisi che passano da un giudizio D nel 2021 (basso livello di sostenibilità) a C nel 2024 (soddisfacente livello di sostenibilità).
L’Europa è l’area geografica che ha registrato la crescita maggiore in termini di score medio ESG dal 2021 al 2024. Questo valore è infatti passato da un giudizio E nel 2021 (basso livello di sostenibilità), a D nel 2022 (sufficiente livello di sostenibilità) e C nel 2024 (soddisfacente livello di sostenibilità).
Lo score ESG delle aziende che operano in Italia è passato da un livello sufficiente di sostenibilità (D) nel 2021 a un livello soddisfacente (C) nel 2024.
In termini di sostenibilità ambientale l’osservatorio analizza i livelli di adozione di energie rinnovabili evidenziando come siano in continua crescita a livello globale. L’Italia, con il 49% di aziende che utilizzano energie rinnovabili, si posiziona al di sopra della media mondiale (45%) ed europea (46%).
Il continente che mostra il miglior posizionamento in termini di utilizzo di fondi rinnovabili è l’America Centrale – Meridionale con una percentuale pari al 57%. Tuttavia, permangono margini di miglioramento per raggiungere una completa transizione energetica.
Rispetto alla sostenibilità sociale, l’Italia mostra un leggero ritardo rispetto al resto del mondo
Nonostante progressi, persistono le disparità di genere nelle posizioni di leadership e nei ruoli operativi. L’analisi dei dati relativi alle posizioni manageriali rivela come a livello globale gli uomini occupino il 64% di questi ruoli, nell’Unione Europea il 66% e in Italia il 67%.
Per quanto riguarda invece la governance è importante sottolineare come la certificazione ISO 9001, indice di un sistema di gestione della qualità efficace, sia meno diffusa nelle aziende italiane (46%) rispetto alla media mondiale (54%) ed europea (53%).
Simone Rampichini, Senior Director of Synesgy at Crif: “Le aziende che hanno una valutazione compresa tra A (buon livello di sostenibilità) e B (ottimo livello di sostenibilità) presentano un rischio di liquidazione giudiziale minore del 30% rispetto a quelle che hanno un livello insufficiente (E). Questo dato sottolinea l’importanza di rafforzare ulteriormente l’integrazione dei principi ESG all’interno dei processi decisionali aziendali”.
CRIBIS, con oltre 15000 clienti, è la società leader in Italia nella valutazione di aziende italiane ed estere per la gestione delle relazioni commerciali e di business in Italia e all’estero. CRIBIS è una società di CRIF – gruppo specializzato in sistemi di informazioni creditizie (SIC), business information, analytics, servizi di outsourcing e processing nonché avanzate soluzioni in ambito digitale per lo sviluppo del business e l’open banking – che offre a banche, società finanziarie, confidi, assicurazioni, società di telecomunicazioni, utilities e imprese un supporto qualificato in ogni fase della relazione con il cliente. Oggi oltre 10.500 banche e società finanziarie, più di 600 assicurazioni, 80.000 imprese e 1.000.000 di consumatori nel mondo utilizzano i servizi CRIF in 50 Paesi.
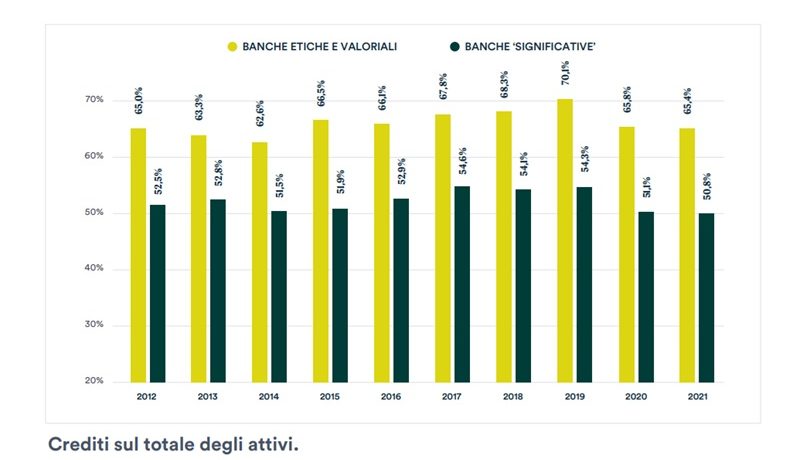
Rapporto 2024 su finanza etica in Europa. La settima edizione presentata a FestiValori: le banche etiche garantiscono più accesso al credito.
Le banche etiche sono più impegnate rispetto alle banche tradizionali nell’erogazione di credito.
Le seconde, invece, prediligono attività prettamente finanziarie.
Inoltre le banche etiche mostrano parametri di solidità del capitale mediamente superiori.
Questo è quanto emerge dall’anticipazione del 7° Rapporto sulla finanza etica in Europa promosso da Fondazione Finanza Etica, presentata a FestiValori, il primo festival dedicato alla finanza etica in Italia.
Il rapporto
L’analisi mette a confronto 60 banche significative europee, sottoposte alla vigilanza diretta della BCE, con 26 banche etiche europee associate a GABV (Global Alliance for Banking on Values) e FEBEA (Federazione Europea delle Banche Etiche e Alternative), tra cui Banca Etica per l’Italia. Per entrambi i gruppi sono state scelte solo le banche per le quali fossero disponibili dati di bilancio per 10 anni consecutivi, fino al 31 dicembre 2022. Capitale, qualità degli attivi e della gestione, profitti e liquidità: questi i 5 parametri presi in considerazione dal modello CAMEL usato per la valutazione degli istituti di credito.
Il focus delle banche etiche è sull’economia reale
Dal rapporto emerge che le banche etiche si caratterizzano per essere maggiormente focalizzate sull’erogazione di credito all’economia reale, che rappresenta infatti quasi il 70% dei loro attivi, mentre quelle tradizionali, molte tra le too big to fail, si fermano al 51,6% degli attivi, preferendo attività finanziarie con meno rischi, come i titoli di Stato, o più speculative.
Questa propensione decisamente maggiore all’erogazione di credito da parte delle banche etiche spiega in parte anche la differenza relativa al dato sui costi operativi in rapporto ai ricavi (cost-to-income ratio, CIR): le banche etiche hanno in media un CIR del 65,74% a fronte del 52,60% delle banche mainstream. È comprensibile che il rapporto cost/income sia più basso per le banche che non concedono crediti, o ne concedono molto pochi, poiché l’attività creditizia è ad alta intensità di impiego di personale e di pratiche amministrative e, a differenza dell’attività di investimento finanziario, non può essere interamente digitalizzata ed è, quindi, molto più costosa.
A questo si deve aggiungere che le banche etiche eseguono istruttorie più approfondite prima di concedere crediti: infatti, alla normale istruttoria finanziaria si somma la verifica di aspetti sociali e ambientali.
Questa esposizione degli istituti di credito tradizionali alle attività finanziarie è evidente anche se si analizza il ROE (utile netto/patrimonio netto).
Se è vero, infatti, che nel 2022 questo indicatore è stato inferiore per le banche etiche (5,93%) rispetto alle “significative” (9,18%), dal 2013 al 2022 non è sempre stato così: in cinque anni su dieci, il ROE delle banche etiche è stato più alto, anche in modo molto rilevante (+5,85 punti percentuali nel 2013) rispetto a quello delle banche significative.
Questo perché le grandi banche hanno sofferto la crisi del 2007-2008 e si sono riprese lentamente, mentre le banche etiche, che non erano così esposte ai mercati finanziari, non hanno avuto gravi contraccolpi e il loro ROE è sempre stato costantemente positivo e in media intorno al 5%. Negli ultimi due anni analizzati sembra che le banche significative siano ormai definitivamente uscite dalla crisi, generando un ROE più elevato rispetto alle banche etiche.
Altra differenza tra le due tipologie di banche sta nel fatto che le banche etiche possiedono in media una maggiore adeguatezza del capitale, con un Tier 1 ratio del 23,32% rispetto al 17,23% delle grandi banche, dimostrando una solida capacità di assorbire eventuali perdite nelle fasi di crisi generalizzata.
“Il 7° Rapporto sulla finanza etica in Europa – commenta Teresa Masciopinto, presidente di Fondazione Finanza Etica – confronta banche etiche e grandi banche sistemiche europee, mostrando innanzitutto che le prime sono solide e redditizie quanto le seconde, e che l’adozione di un modello diverso di “fare banca e finanza”, eticamente orientato, sa incidere concretamente sull’economia reale e sulla società. Tramite una serie di indicatori affinati man mano, a costruire una serie storica solida arricchita in 7 anni di lavoro, lo studio rileva la capacità trasformativa e di contaminazione virtuosa delle banche etiche, le quali non investono in settori nocivi come l’energia fossile e l’industria bellica, e indirizzano invece i capitali verso l’economia civile, la green economy e attività con impatti sociali e ambientali positivi, in linea con i valori della finanza etica ”.
“La finanza etica – ricorda Anna Fasano, presidente di Banca Etica – è una scelta di campo, è una finanza di pace orientata al benessere della collettività, e si traduce direttamente nella costruzione del modello di business realizzato dalle banche etiche europee. Il 7° Rapporto sulla finanza etica in Europa lo testimonia con i numeri, ma la differenza tra le banche etiche e quelle mainstream sta, ad esempio, nel contributo che le cosiddette banche “significative”, incluse quelle europee oggetto di questo studio, hanno offerto nel 2023 per raggiungere la cifra di 2200 miliardi di dollari destinata globalmente alle spese nel comparto della Difesa. In direzione opposta, le banche etiche marcano la loro distintività proponendo soluzioni finanziarie dirette innanzitutto ad alimentare imprese rispettose dell’ambiente e iniziative economiche nell’ambito dell’economia sociale, capitolo chiave di sviluppo per un’Europa più equa e coesa”.

Climate Crunch rischi transizione per investitori. Verso l’obiettivo net-zero: Gruppo Pictet nel rapporto “Climate Crunch: i rischi di transizione verso l’obiettivo net-zero” segnala tre rischi di transizione per gli investitori.
La maggior parte degli investitori concorda oggi sul fatto che la creazione di un’economia net-zero non sia più una scelta ma una necessità; tuttavia, da qui a 5 o 7 anni il processo di transizione potrebbe rivelarsi particolarmente difficile.
È quanto emerge da un recente rapporto commissionato all’Institute of International Finance da Pictet Asset Management.
Lo studio, intitolato “A closer look at the transition risks of net zero”, individua in particolare tre rischi di transizione che gli investitori dovranno monitorare attentamente nei prossimi anni.
Il primo riguarda un probabile importante aumento del debito pubblico
Infatti, se i governi continueranno a finanziare la metà della spesa totale richiesta a livello mondiale, solo gli investimenti necessari a conseguire gli obiettivi net-zero potrebbero tradursi in un incremento dell’indebitamento statale di oltre 50 000 miliardi di dollari USA entro il 2030 e di più di 215 000 miliardi entro il 2050, ossia oltre un terzo dell’innalzamento del debito pubblico previsto fino al 2050.
Il secondo rischio di transizione è relativo al contraccolpo economico che investirà le aziende
Le leggi e i regolamenti studiati oggi per penalizzare le industrie responsabili di alti livelli di emissioni di anidride carbonica – come la carbon tax e il meccanismo di adeguamento del carbonio alle frontiere UE – faranno inevitabilmente lievitare i costi per le imprese. Attualmente la carbon tax si applica a meno del 25 per cento delle emissioni di CO2 prodotte dall’uomo. Se venisse estesa, causerebbe presumibilmente un aumento dei costi produttivi in quasi tutti i settori. Sempre secondo il rapporto, le aziende riuscirebbero ad assorbire, almeno in parte, questi costi di transizione trasferendoli perlopiù al consumatore finale sotto forma di rialzo dei prezzi di merci e servizi. A risentirne sarebbero quindi i consumi e, in ultima analisi, la crescita del PIL. Stando all’IIF, se dovesse realizzarsi uno scenario simile, il PIL reale globale potrebbe subire un calo compreso tra l’1 e il 4 per cento entro il 2030 rispetto alle previsioni odierne.
Il terzo effetto collaterale della transizione è legato all’instabilità dei mercati finanziari
I grandi progetti d’investimento, soprattutto quelli statali, potrebbero essere caratterizzati da una gestione non ottimale; più ingenti le somme stanziate, maggiori gli sprechi e i danni potenziali. Di conseguenza, le probabilità di un errato impiego dei capitali – e relativi asset con valutazioni eccessivamente alte o basse – aumenterebbe considerevolmente.
Evgenia Molotova, Senior Investment Manager di Pictet Asset Management ha affermato: «Con questo studio non vogliamo in alcun modo sminuire l’importanza dell’impegno assunto su scala mondiale nei confronti dell’obiettivo net-zero, che è fondamentale per garantire il futuro benessere del pianeta. Si tratta però di un percorso complesso e caratterizzato da sfide impegnative, soprattutto nella fase iniziale della transizione energetica, che potrebbero avere impatti rilevanti sull’economia e sui mercati finanziari. Trascurare questi rischi potrebbe rivelarsi oneroso per tutti. È essenziale quindi assumere un approccio più pragmatico, consapevoli che per costruire un’economia sostenibile sarà inevitabile continuare a investire in molti dei settori attualmente a generazione intensiva di carbonio.»
Sonja Gibbs, Managing Director e Head of Sustainable Finance di IIF, ha aggiunto: «L’obiettivo net-zero prefissato a livello mondiale è di cruciale importanza, ma il prezzo da pagare sarà alto in termini di nuove sfide da raccogliere e rischi da affrontare nel settore finanziario. Per poterlo conseguire occorrerà una profonda trasformazione sotto il profilo della produzione, dei consumi, degli investimenti e delle prassi commerciali, nonché un contributo significativo da parte del mondo aziendale. Gli investitori hanno la possibilità di svolgere un ruolo essenziale e proattivo nel favorire e accelerare la transizione verso un futuro sostenibile dimostrando di aver compreso le sfide e i rischi che questa comporta.»
Il Gruppo Pictet, fondato a Ginevra nel 1805, è uno dei principali gestori patrimoniali e del risparmio indipendenti in Europa. Con un patrimonio gestito e amministrato che ammonta a circa 705 miliardi di euro al 31 marzo 2024, il Gruppo è controllato e gestito da otto soci e mantiene gli stessi principi di titolarità e successione in essere fin dalla fondazione.
Il Gruppo Pictet, con oltre 5.400 dipendenti, ha il suo quartier generale a Ginevra e altre sedi nei seguenti centri finanziari: Amsterdam, Barcellona, Basilea, Bruxelles, Dubai, Francoforte, Hong Kong, Londra, Losanna, Lussemburgo, Madrid, Milano, Montreal, Monaco di Baviera, Nassau, New York, Osaka, Parigi, Principato di Monaco, Roma, Shanghai, Singapore, Stoccarda, Taipei, Tel Aviv, Tokyo, Torino, Verona e Zurigo. Pictet Asset Management (“Pictet AM”) comprende tutte le controllate e le divisioni del Gruppo Pictet che svolgono attività di asset management e gestione fondi istituzionali.
Fra i principali clienti si annoverano alcuni dei maggiori fondi pensione, fondi sovrani e istituti finanziari a livello mondiale.
L’Institute of International Finance è l’associazione mondiale del settore finanziario che conta oltre 400 soci in più di 65 Paesi. Si prefigge lo scopo di sostenere il settore finanziario nella prudente gestione dei rischi, mettere a punto prassi consolidate, sostenere politiche normative, finanziarie ed economiche a tutela dell’interesse generale dei soci, promuovere la stabilità finanziaria a livello mondiale e una crescita economica sostenibile.
Vi aderiscono banche commerciali e d’investimento, gestori patrimoniali, compagnie di assicurazione, fondi sovrani, hedge fund, banche centrali e per lo sviluppo.

Settimane Investimento Sostenibile e Responsabile. Tema di quest’anno è l’importanza di agire subito per costruire un presente e un futuro più sostenibili, pacifici e inclusivi.
La finanza sostenibile svolge un ruolo cruciale, poiché garantisce risorse economiche insostituibili e prezioso know how.
In programma oltre venti appuntamenti e la presentazione di cinque ricerche
Le Settimane dell’Investimento Sostenibile e Responsabile (Settimane SRI)
Lo storico e più importante appuntamento in Italia dedicato al tema, tornerà dal 24 ottobre al 7 novembre prossimi, con una nuova edizione ricca di novità. La rassegna è promossa e organizzata dal Forum per la Finanza Sostenibile, con il supporto di numerosi sponsor e partner.
Tema focus di quest’anno è l’importanza di agire subito per costruire un presente e un futuro più sostenibili e inclusivi. Nello scenario di policrisi, più volte analizzato nelle ricerche del Forum, la finanza sostenibile svolge un ruolo cruciale, poiché garantisce risorse economiche insostituibili e prezioso know how per contrastare il cambiamento climatico, ripristinare la biodiversità e ridurre le disuguaglianze sociali.
Numerose le novità della 13° edizione, che da quest’anno punta per i suoi appuntamenti principali sulla partecipazione esclusivamente in presenza, con l’obiettivo di favorire un confronto e un’interconnessione crescenti tra i diversi attori del mondo della finanza sostenibile. I risultati delle ricerche del Forum, realizzate in collaborazione con altri partner, saranno presentati quest’anno in conferenze articolate in una sessione plenaria e due sessioni tecniche, con l’obiettivo di unire all’analisi dei risultati anche una parte di approfondimento su temi concreti al centro del lavoro quotidiano degli operatori.
La manifestazione si aprirà il 24 ottobre a Milano, con una giornata tutta dedicata alle piccole e medie imprese che vedrà la presentazione la ricerca “Finanziare la transizione sostenibile delle PMI: aziende e operatori finanziari a confronto”, realizzata dal Forum in collaborazione con BVA Doxa.
Il 6 e il 7 novembre saranno le due giornate dedicate agli investitori istituzionali, con la presentazione, a Roma, di studi ormai consolidati e forti di importanti serie storiche.
Il 6 novembre, nel pomeriggio, si terrà la presentazione dei risultati della ricerca “Gli investimenti sostenibili delle Fondazioni di origine bancaria”, giunta alla quinta edizione e realizzata dal Forum in collaborazione con Acri e MondoInstitutional.
Il giorno successivo si aprirà con la conferenza dedicata all’indagine “Gli investimenti sostenibili degli investitori previdenziali italiani”, che giunge quest’anno alla decima edizione, realizzata dal Forum in collaborazione con Mefop e MondoInstitutional. Nel pomeriggio, focus invece sul settore delle imprese di assicurazione, con la presentazione dei risultati della terza edizione dell’indagine “La sostenibilità nel settore assicurativo italiano”, condotta dal Forum e da ANIA.
In calendario ci sono inoltre numerosi webinar, che si focalizzano sulle tendenze e i fenomeni emergenti del mondo della finanza sostenibile, visti da diverse angolazioni. In particolare, durante le Settimane SRI è previsto un webinar di approfondimento sulle novità di policy per la finanza sostenibile, a livello europeo e nazionale. Inoltre, in calendario ci sono il webinar dell’Accademia italiana della finanza sostenibile (la rete di docenti universitari e ricercatori/trici attivi/e sui temi degli investimenti sostenibili promossa e coordinata dal Forum dal 2015), e il 30 quello del progetto ESGeneration Italy, il progetto avviato da Borsa Italiana – Gruppo Euronext, FeBAf e Forum per la Finanza Sostenibile, parte della rete globale FC4S.
Le Settimane SRI ospiteranno anche uno spazio di confronto tra gli operatori di finanza sostenibile e gli Enti del Terzo Settore, con la presentazione a Roma del nuovo report di Cantieri ViceVersa (6 novembre), il progetto promosso insieme con il Forum Nazionale del Terzo Settore e giunto quest’anno alla sesta edizione.
Ad arricchire il calendario delle Settimane SRI ci saranno inoltre diversi eventi promossi da organizzazioni non profit associate al Forum. Infine, non mancherà il consueto appuntamento con la rassegna culturale “Sostenibilità ad arte”, promossa dal Forum e da Associazione Hendel. Quest’anno il calendario prevede, il 25 ottobre, una serata dedicata alla violenza finanziaria di genere, con la proiezione del docufilm “Libere di… VIVERE” di Global Thinking Foundation, e il 26 ottobre il consueto concerto dell’Orchestra La Risonanza.
“Il susseguirsi di crisi ambientali, sociali e umanitarie mostra chiaramente che bisogna davvero agire subito per costruire un presente e un futuro più sostenibili e inclusivi, nel segno della pace. In questo gli operatori della finanza sostenibile hanno la possibilità e la responsabilità di dare il loro contributo, fondamentale perché possono apportare risorse insostituibili e know how di grande valore. Le Settimane SRI di quest’anno rifletteranno su questi temi e daranno spunti importanti per passare dal pensiero all’azione”, dichiara Francesco Bicciato, Direttore Generale del Forum per la Finanza Sostenibile.
“Le Settimane SRI rappresentano ormai un punto fermo nel calendario finanziario nazionale. Sarà un’importante occasione per approfondire, da una parte, lo stato di salute degli investimenti sostenibili e la loro diffusione presso diverse categorie di investitori, e dall’altra le ultime novità normative in materia di finanza sostenibile”, dichiara Massimo Giusti, Presidente del Forum per la Finanza Sostenibile.
Gli sponsor di questa edizione sono: Anima SGR, AXA Investment Managers, BDO, BPER Banca, Cassa Depositi e Prestiti, DPAM, ENPACL, Etica SGR, EY, Finance & Sustainability, Fondo Priamo, HDI Assicurazioni, Payden & Rygel, Prometeia Advisor Sim, Reale Mutua Assicurazioni, Riello Investimenti SGR.
Le Settimane SRI 2024 si svolgono con il patrocinio del Ministero dell’Ambiente e della Sicurezza Energetica.
I media partner di questa edizione sono: Avvenire, Citywire, ESGnews, ETicaNews, FocusRisparmio, Fundspeople, Materia Rinnovabile, MondoInstitutional, WeWealth. Il Forum per la Finanza Sostenibile Ente del Terzo Settore
Il calendario, in continuo aggiornamento, conta già oltre 20 appuntamenti.
Le iscrizioni si apriranno il 27 agosto.
Il Forum per la Finanza Sostenibile è un’associazione non profit nata nel 2001. La base associativa è multi-stakeholder: ne fanno parte operatori finanziari e altre organizzazioni interessate all’impatto ambientale e sociale degli investimenti. La missione del Forum è promuovere la conoscenza e la pratica dell’investimento sostenibile, con l’obiettivo di diffondere l’inclusione dei criteri ambientali, sociali e di governance (ESG) nei prodotti e nei processi finanziari. Il Forum per la Finanza Sostenibile è membro di Eurosif, lo European Sustainable Investment Forum.
24 ottobre – 7 novembre