
Category: Energia
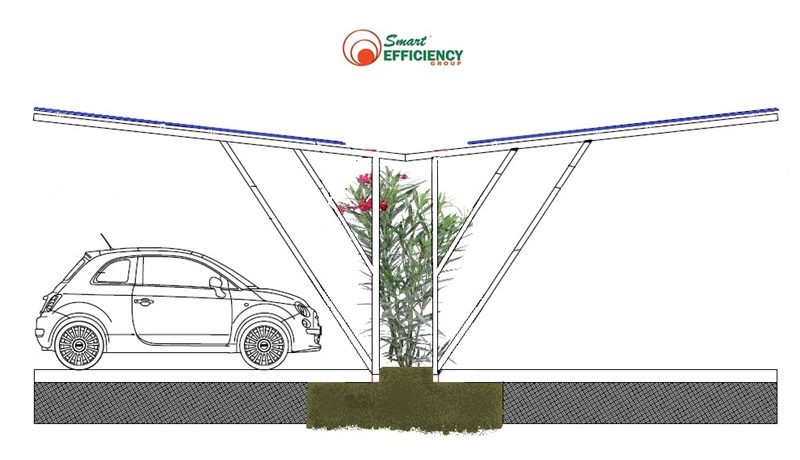
Parcheggio “spugna” fotovoltaico di SmartEfficiency: il progetto, sostenibile e innovativo, realizzato per un importante centro commerciale, risponde alle tre necessità energetiche, urbanistiche e di comfort, sempre più urgenti:
(1) autoprodurre energia (800 kWp);
(2) eliminare le “bomba di acqua” che, nelle aree di parcheggio completamente asfaltate, impattano sugli scarichi fognari ed innescano allagamenti durante gli episodi temporaleschi estremi;
(3) proteggere le auto posteggiate dal calore e dagli eventi atmosferici.
In particolare, le pendenze delle pensiline fotovoltaiche convogliano i flussi delle acque piovane verso strisce di terreno preventivamente scavate per eliminare l’impermeabilizzazione dell’asfalto che isola la falda sottostante.
Su queste strisce la terra vergine riportata è fertile per far crescere siepi sempreverdi (abbiamo previsto oleandri, resistenti a tutti i climi, già formati e quindi alti almeno 80 cm).
I vantaggi per gli stakeholders
- Autoproduzione energetica
- L’acqua piovana viene frenata nella sua corsa sull’asfalto verso il sovraccarico delle fogne
- L’acqua piovana viene assorbita dal terreno ed alimenta la falda.
- Miglioramento della qualità fisica percepita dai frequentatori (protezione dalle auto da calore e da eventi atmosferici)
- Valorizzazione estetica, avendo realizzato un arredo urbano di qualità e potenziale biodiversità.
I vantaggi finanziari
Tutti i lavori sono finanziati con formula PPA (possibile anche in noleggio), in modo che il cliente, in 15 anni, diventi proprietario dell’impianto, iniziando a pagare solo nel momento in cui l’impianto comincia a produrre, generando immediatamente flussi di cassa positivi perché la rata è stata fissata più bassa rispetto al costo della bolletta dell’energia che viene oggi acquistata.
Azioni previste contro il “greenwashing”
Nelle rate del finanziamento delle pensiline fotovoltaiche sono inclusi anche il costo dell’impianto di irrigazione delle siepi ed il contratto con il vivaista locale per le attività di cura stagionale delle piante, entità viventi che non devono essere abbandonate a se stesse subito dopo l’inaugurazione dell’impianto.
SmartEfficiency affianca gli imprenditori ed i manager per migliorare le performance energetiche delle aziende produttive. SmartEfficiency integra con i propri partner italiani e internazionali le soluzioni di finanziamento, di progettazione e di cantierizzazione. Lavoriamo da anni con imprese installatrici, ESCo e Istituti Finanziari specializzati in formule a noleggio o in PPA Power Purchase Agreement.
SmartEfficiency ha fatto parte dei tavoli di lavoro con ENEA nel 2016 per il perfezionamento delle Direttive sulla Diagnosi Energetica nel settore Retail e per la Commissione Europea nel 2017 sulle Comunità Energetiche SMARTER EMC2.
contatti: tel. 02.2641 7228 – mail: info@smartefficiency.eu
It’s All Energy Efficiency 2026 a Milano l’evento dedicato agli Energy Manager e all’innovazione per l’efficienza energetica.
Il 13 ottobre 2026, all’NH Milano Congress Centre, una giornata di confronto tra aziende, istituzioni ed esperti per accelerare la transizione energetica attraverso tecnologie, strategie e best practice.
Enrico Rainero chairman degli eventi che si terranno nella mattinata
– Efficienza Energetica RETAIL
– Efficienza Energetica PUBBLICA AMMINISTRAZIONE
– Efficienza Energetica HEALTHCARE
Ridurre i consumi, migliorare le performance energetiche e raggiungere gli obiettivi di sostenibilità sono oggi priorità strategiche per imprese e pubbliche amministrazioni. In questo contesto si inserisce IT’S ALL ENERGY EFFICIENCY 2026, l’evento organizzato da BRAINZ, in programma martedì 13 ottobre 2026 presso l’NH Milano Congress Centre di Assago (Milano), che riunirà Energy Manager, Sustainability Manager, responsabili tecnici, professionisti e aziende impegnati nella transizione energetica.
L’evento nasce con l’obiettivo di offrire un momento di aggiornamento concreto sulle soluzioni, le tecnologie e i processi che consentono di contenere i consumi energetici, incrementare l’efficienza degli impianti e ridurre l’impatto ambientale delle organizzazioni.
Una giornata interamente dedicata all’innovazione, alla condivisione di esperienze e al networking tra domanda e offerta di soluzioni per l’efficienza energetica.
Il programma prevede un ricco calendario di tavole rotonde, casi di successo e interventi specialistici che coinvolgeranno Energy Manager e responsabili aziendali provenienti da diversi settori industriali. Al centro del dibattito ci saranno le strategie per affrontare le nuove sfide della gestione dell’energia, attraverso l’adozione di tecnologie digitali, sistemi di monitoraggio evoluti e modelli di sostenibilità sempre più integrati nei processi aziendali.
Tra i principali temi che verranno approfonditi:
– Energy Management System (EMS) e monitoraggio dei consumi in tempo reale;
– Audit energetici e sistemi di misura;
– Building Automation e Smart Building;
– Decarbonizzazione e riduzione delle emissioni di CO₂;
– Fonti rinnovabili, cogenerazione e recupero energetico;
– Digital Twin, IoT e Intelligenza Artificiale applicati all’efficienza energetica;
– ISO 50001, KPI energetici e strategie di ottimizzazione dei costi;
– Mobilità elettrica, smart metering e demand response.
Particolare attenzione sarà dedicata ai casi applicativi nei principali comparti economici, con tavole rotonde dedicate alla Pubblica Amministrazione, al settore Healthcare, al Retail e all’industria manifatturiera, dove l’efficienza energetica rappresenta oggi un fattore determinante per migliorare competitività, resilienza e sostenibilità.
Accanto alle conferenze sarà presente un’ampia Area Expo, dove aziende leader presenteranno le più recenti tecnologie dedicate al monitoraggio energetico, all’automazione degli edifici, alle energie rinnovabili, alle piattaforme digitali e ai sistemi intelligenti per la gestione dell’energia. L’area espositiva sarà condivisa con IT’S ALL ENERGY & UTILITY, creando un ecosistema di innovazione capace di favorire nuove collaborazioni tra utenti finali e fornitori di soluzioni.
“L’efficienza energetica non rappresenta più soltanto un’opportunità di risparmio, ma una leva strategica per la competitività delle organizzazioni. IT’S ALL ENERGY EFFICIENCY nasce per mettere in contatto chi ogni giorno progetta, gestisce e realizza l’innovazione energetica, creando un momento di confronto concreto tra esperienze, tecnologie e visioni per il futuro.”
13 ottobre – NH Milano Congress Centre – Assago (Milano)
– BYinnovation è Media Partner di It’s All Energy Efficiency
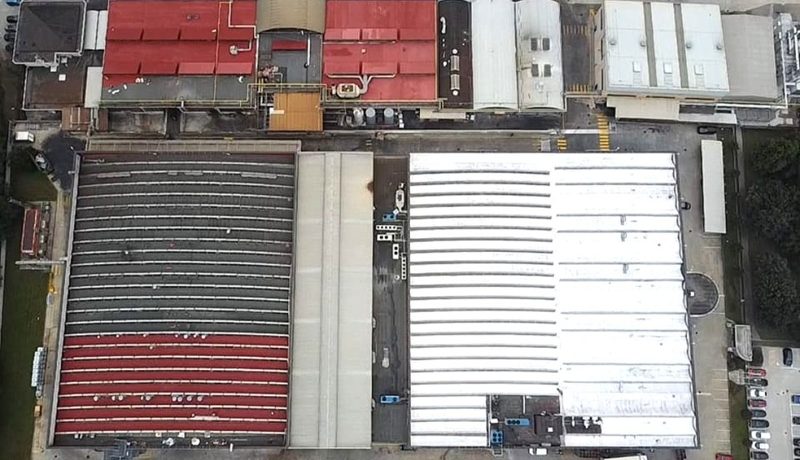
SMARTEFFICIENCY per IMPERMEABILIZZAZIONE e PROTEZIONE IGNIFUGA TETTI. Riqualificazione con resina pluristrati armata e Broof su 13.000 mq di pre-esistente guaina bituminosa.
Fosfantartiglio L.E.I. è oggi società leader nell’applicazione di evoluti rivestimenti superficiali anticorrosivi. L’alto livello delle prestazioni qualitative e di consegna sono un carattere distintivo dell’Azienda e le permettono di esser scelta come partner privilegiato dalle più importanti aziende operanti nel settore automotive e non solo.
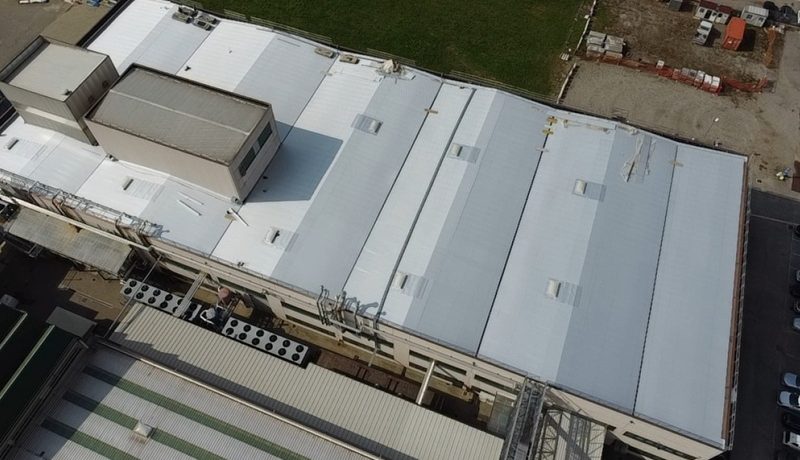
SMARTEFFICIENCY per RIFACIMENTO TETTI. Sostituzione delle vecchie coperture in fibrocemento con pannelli di lamiera grecata, riqualificando la struttura sottostante e la relativa coibentazione.
B-Pack ha sviluppato negli anni un’ampia gamma di film flessibili coestrusi multistrato con elevate proprietà di barriera sia funzionale che ai gas, capaci di garantire un’alta protezione agli alimenti confezionati. Inoltre offre soluzioni multistrato nell’ambito farmaceutico/medicale e cosmetico studiando e realizzando strutture flessibili capaci di soddisfare le stringenti richieste che provengono da questi mercati.
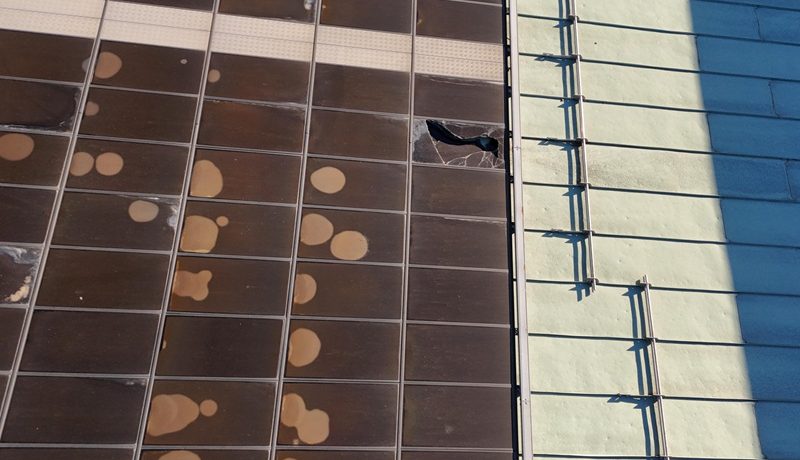
Fotovoltaico Transizione 5.0 e rigenerazione tetti. La proliferazione di imprese di installazione non sufficientemente qualificate costituisce un rischio per i rendimenti nel tempo degli impianti fotovoltaici. Inoltre, si aggiungono i rischi di incendio, dovuti alla cattiva progettazione e alla posa di linee elettriche non adeguate, che devono essere proporzionate alla potenza erogata (il risparmio forzato su materiali e lavori porta a danni già nel medio termine, non prevedibili nel momento del preventivo).
Gli interventi effettuati in questi ultimi mesi da SmartEfficiency con le aziende partner, di decennale esperienza e qualità, hanno risolto problematiche di degrado tecnico ed atmosferico di difficile soluzione, stanti anche i rapporti obbligati con gli Enti preposti e di controllo come, per citarne solo un paio, Vigili del Fuoco e GSE.
L’autonomia energetica delle attività produttive d’impresa è sempre più strategica, imposta dall’incertezza della situazione geopolitica e dalla conseguente volatilità dei costi della bolletta energetica.
Transizione 5.0 e fotovoltaico
Nonostante le “paure” indotte da alcuni soggetti poco informati sulle disposizioni legislative, le procedure per accedere ai crediti d’imposta fino al 40% della spesa sono rigorose ma professionalmente gestibili.
Siamo attrezzati per questo, all’interno della formula “fotovoltaico chiavi in mano”, inclusi gli iter burocratici con le Amministrazioni locali, con E-Distribuzione e con i Vigili del Fuoco per i CPI.
Noleggio e finanziamento PPA
Le opzioni di finanziamento con le formule in PPA – Power Purchase Agreement – contrattualizzati in ESP – Energy Service Provider – permettono di affrontare i costi di installazione dell’impianto fotovoltaico con sostenibilità finanziaria e convenienza economica.
I prezzi della rata per l’acquisto risultano addirittura inferiori rispetto a quelli della bolletta energetica durante tutto il periodo contrattualizzato.
Riqualificazioni dei tetti per CPI e amianto
Ancora sul tema sicurezza incendi: molti tetti hanno coperture in guaina, non autorizzabili nel CPI per la sicurezza antincendio.
E’ quindi necessario intervenire per adeguare le caratteristiche.
Superfici in amianto e in fibrocemento rendono impossibile installare i supporti per i pannelli.
E’ necessario intervenire con perizia ed esperienza, applicata anche nella scelta dei corretti materiali, prima di aprire il cantiere.
Il risultato finale sarà la valorizzazione dell’asset immobiliare e l’autonomia energetica, rendendo il costo/prodotto più stabile e sostenibile, sempre nell’ottica della competitività aziendale.
contatti: tel. 02.2641 7228
Italian Geothermal Forum programma per l’energia geotermica, stimolando confronto fra istituzioni, ricerca, industria, professionisti e territori. Lo sviluppo di questo settore è strategico per accelerare la transizione verso
la sicurezza energetica e la neutralità climatica.
Il programma prevede lo svolgimento di sessioni plenarie finalizzate ad approfondire gli scenari di politica energetica e di mercato presenti e futuri, a scala nazionale ed Europea. Il confronto vedrà anche la partecipazione di rappresentanti delle Istituzioni nazionali e regionali.
Sono inoltre in programma sessioni tecniche parallele dedicate a bassa, media ed alta entalpia, teleriscaldamento e teleraffrescamento, pompe di calore, calore geotermico per l’industria e minerali strategici dalle brine geotermiche.
Momenti di networking fra istituzioni, operatori e territori, incontri con i media e la presenza di enti di ricerca e associazioni italiane ed estere arricchiranno l’esperienza dei partecipanti.
Programma
(aggiornato al 10/02/2025)
11 marzo
Ore 9.00 – 09.30 Accoglienza e registrazione
Ore 09.20-13.00, sala Pininfarina
LA GEOTERMIA PER LA TRANSIZIONE
Modera: Manuela Moreno*
Ore 09.20 Saluto di benvenuto Paolo Angelini
Amministratore Unico Mirumir srl
Apertura dei lavori On. Prof. Gilberto Pichetto Fratin
Ministro Ambiente e Sicurezza Energetica
Ore 9.40 Keynote speech
TRIPLICARE LA GEOTERMIA SI PUÒ
Philippe Dumas – Segretario Generale EGEC
Ore 10.10 Keynote speech
PROSPETTIVE DELLA TECNOLOGIA GEOTERMICA E MERCATO IN EUROPA
Luca Xodo – Presidente ETIP-geothermal
Ore 10.25 Tavola Rotonda
MERCATO E INVESTIMENTI IN ITALIA: PROSPETTIVE DI SVILUPPO E CRITICITÀ
Fausto Batini – Presidente Rete Geotermica
Nicolandrea Calabrese – Responsabile Laboratorio efficienza energetica Edifici e Sviluppo Urbano del Dipartimento Unità per l’Efficienza Energetica ENEA
Moreno Fattor – Presidente Associazione Italiana Impianti Geotermia Heat Pump (ANIGHP) – sezione di ANIPA
Matteo Pozzi – Chair DHC+ Platform Euroheat & Power
Nicolò Serpella – Responsabile Scenario Energy&Utility The European House – Ambrosetti
Ore 11.10 Coffee break
Ore 11.30 Tavola Rotonda
QUADRO LEGISLATIVO: STATO DELL’ARTE E TASSELLI MANCANTI
Nunzia Bernardo* – Gabinetto del Ministero dell’Ambiente e della Sicurezza Energetica, Segreteria Tecnica del Ministro
Alessandro Cecchi – Presidente AIRU (Tavolo tecnico Geotermia)
Riccardo Corsi – Vice Presidente UGI (Tavolo tecnico Geotermia)
Emanuele Emani – Consigliere Consiglio Nazionale dei Geologi e Coordinatore Piattaforma Geotermia
Giuseppe Mandrone – Vice Direttore Dipartimento Interateneo di Scienze, Progetto e Politiche del Territorio DIST Università degli Studi di Torino
Ore 12.20 Tavola Rotonda
PROGETTI DI SVILUPPO DELLA GEOTERMIA IN ITALIA
Alessandro Casasso – Professore associato Dipartimento di Ingegneria dell’Ambiente, del Territorio e delle Infrastrutture DIATI Politecnico di Torino
Jessica Maria Chicco* – Ricercatrice, Dipartimento Interateneo di Scienze, Progetto e Politiche del Territorio DIST Università degli Studi di Torino
Rappresentanti Aziende di settore
Ore 13.00 Pausa pranzo
Ore 14.30-17.00
SESSIONI DI APPROFONDIMENTO
Ore 14.30 – sala Pininfarina
MINERALI STRATEGICI DALLE BRINE GEOTERMICHE
Coordinatore: Paolo Spagna -Consigliere Consiglio Nazionale dei Geologi e Vicepresidente Fondazione Centro Studi CNG
Andrea Dini -Primo Ricercatore del Consiglio Nazionale delle Ricerche CNR
Fiorenzo Fumanti – Geologo dell’Istituto per la Protezione e la Ricerca Ambientale, Coordinatore del GdL Mining del Tavolo Nazionale delle Materie Prime
Stefano Naitza – Docente Dipartimento di Scienze chimiche e geologiche Università di Cagliari
Domenico Savoca – Presidente Associazione Nazionale Ingegneri Minerari (ANIM)
Ore 14.30 – sala Q
TELERISCALDAMENTO: SITUAZIONE ATTUALE, TREND DI SVILUPPO E POTENZIALE ALLA LUCE DELLE POLITICHE EUROPEE
Coordinatore: Alessandro Cecchi – Presidente AIRU
Lorenzo Bardelli* – Direttore della Divisione Ambiente Autorità di Regolazione per Energia Reti e Ambiente
Alice Dénarié – PhD RELAB Dipartimento di Energia del Politecnico di Milano
Antonio Panvini -Direttore Generale Comitato Termotecnico Italiano
Gabriele Pesce – Director of Innovation & Sustainable Finance Euroheat & Power
Monica Tommasi – Presidente Amici della Terra
Ore 15.45 – sala Pininfarina
PRODUZIONE GEOTERMOELETTRICA: SITUAZIONE ATTUALE, TREND DI SVILUPPO E POTENZIALE ALLA LUCE DELLE POLITICHE EUROPEE
Coordinatore: Renato Papale . Segretario UGI
Flavio De Mestrangelo – Rete Geotermica
Veronica Lucia Castaldo – Vicedirettore Unità tecnica Uso Efficiente dell’Energia per Usi Finali e Territorio RSE
Fabio Roggiolani – Cofondatore Ecofuturo – Presidente G.I.G.A. – Consigliere Coordinamento FREE
Ore 15.45 – sala Q
GEOSCAMBIO, POMPE DI CALORE E CER TERMICHE
Coordinatore: Paolo Cerutti – Segretario ANIGHP
Luca Alberti -Associazione Internazionale Idrogeologi (IAH Italia)
Angelo Artale – Direttore Generale Federazione Industrie Prodotti Impianti Servizi ed Opere Specialistiche per le Costruzioni (F.IN.CO.)
Rappresentante Elettricità Futura
Fabrizio Cambursano – Componente Area Materia prime ed energia del Consiglio Nazionale dei Geologi – settore Geotermia
Gino Longo – Presidente Associazione Nazionale Idrogeologia e Pozzi d’Acqua (ANIPA)
Loredana Torsello – Responsabile Consorzio per lo Sviluppo delle Aree Geotermiche (Co.Svi.G.)
Ore 17.00 – sala Pininfarina
PRESENTAZIONE BOLLETTINO TECNICO – EDIZIONE SPECIALE GEOTERMIA PROMOSSO DALLA SOCIETY OF PETROLEUM ENGINEERS – ITALIAN SECTION, IN COLLABORAZIONE CON UGI E ETIP-GEOTHERMAL
Mariella Leporini – Technology Innovation & Energy Transition Technical Director, SPE Italian Section
12 marzo
Ore 9.20-13.00, sala Pininfarina
SCENARI INTERNAZIONALI DELLA GEOTERMIA E SVILUPPO DEL SETTORE IN ITALIA
Modera: Pietro Tonti
Ore 9.20 Apertura dei lavori Sen. Adolfo Urso – Ministro delle Imprese e del Made in Italy
Ore 9.35 Keynote speech
PIANI ENERGETICI EUROPEI PER LO SVILUPPO DELLA GEOTERMIA
Antonio Decaro* -Presidente ENVI Commissione per l’ambiente, il clima e la sicurezza alimentare Parlamento Europeo
Ore 9.50 Keynote speech
IL CONTRIBUTO DELL’INDUSTRIA OIL&GAS ALLE SFIDE PER LA MEDIA-ALTA ENTALPIA
Gioia Falcone – Direttore Glasgow Centre for Sustainable Energy e Vice-Chair of the Bureau of the Expert Group on Resource Management of the UN Commission for Europe (UNECE)
Ore 10.05 Keynote speech
LA RICERCA NAZIONALE PER LA GEOTERMIA
Adele Manzella – Primo Ricercatore del Consiglio Nazionale delle Ricerche (CNR) Istituto di Geoscienze e Georisorse – Segretario IGA
Ore 10.20 Tavola Rotonda
GEOTERMIA IN ITALIA: STATO DELL’ARTE E PROPOSTE PER UN PIANO NAZIONALE DI AZIONE
Bruno Della Vedova – Presidente UGI
Emanuele Emani – Consigliere Consiglio Nazionale dei Geologi e Coordinatore Piattaforma Geotermia
David Govoni – Presidente Federazione Europea dei Geologi (EFG)
Simone Rossi – Vice Presidente AIRU
Ore 11.10 Coffee Break
Ore 11.30 Tavola Rotonda
LE PROSPETTIVE DELL’INDUSTRIA
Roberto Crapelli – Presidente GZEI
Luca Pozzoni – Deputy CEO Exergy International
Matteo Quaia – General Manager Rete Geotermica
Davide Toselli – Sales Engineer – Geothermal application Turboden
Ore 12.10 Tavola rotonda
PIANI DI SVILUPPO E INCENTIVI
Giorgio Graditi – Direttore Generale ENEA
Paolo Arrigoni – Presidente GSE
Federico Boschi – Capo Dipartimento Energia DiE, Ministero dell’Ambiente e della Sicurezza Energetica
Ore 13.00 Case history
THE UNITED DOWNS INTEGRATED GEOTHERMAL PROJECT (CORNWALL, UK): COMBINING THE GENERATION OF GEOTHERMAL ELECTRICITY AND HEAT, WITH THE EXTRACTION OF CRITICAL RAW MATERIALS
Ryan Law – CEO e fondatore Geothermal Engineering
Ore 13.15 Pausa pranzo
Ore 14.30-17.30
ESPERIENZE ITALIANE E INTERNAZIONALI A CONFRONTO
Ore 14.30 – sala Pininfarina
PRODUZIONE GEOTERMOELETTRICA
Coordinatore: Riccardo Corsi – Vice Presidente UGI
Sven Alex – Key Account Manager E&P and Storage Hartmann Valves GmbH
Alessandro Brovelli – Managing Director, Isamgeo
Roberto Gambini -Università degli Studi Chieti-Pescara “G. D’Annunzio”
Luca Masnaghetti – Responsabile Studi Integrati G&G SLB
Uladzimir Mikhalevich – Geothermal Geologist and 3D Modelling Expert ELC Electroconsult
Ore 14.30 – sala Q
TELERISCALDAMENTO IN ITALIA E IN EUROPA: ESPERIENZE E SOLUZIONI VINCENTI
Coordinatore:
Rappresentante AIRU
Luca Biliero – Sales Manager – District Heating Italy Danfoss
Alessandro Chelazzi – Tecnico commerciale Termoleader
Duccio Corbinelli – Responsabile Commerciale Techno System
Michele Rota – Responsabile Sviluppo Teleriscaldamento A2A Calore e Servizi / Gruppo A2A
Ore 15.45 – sala Pininfarina
GEOSCAMBIO, POMPE DI CALORE E CER TERMICHE
Coordinatore: Moreno Fattor
Presidente ANIGHP
Marco Fossa – Professore ordinario Dip. di Ingegneria Meccanica, energetica, gestionale e dei trasporti Università di Genova
Antonio Galgaro – Professore associato Dip. di Geoscienze, Università di Padova
Marco Orsi – Geologo, Docente a Contratto Dip. di Scienze della Terra, dell’Ambiente e della Vita DISTAV Università di Genova
Vice Presidente ANIGHP
Ore 15.45 – sala Q
WORKSHOP PROGETTO COMPASS – SFIDE E OPPORTUNITÀ DELLE INNOVAZIONI PER LA GESTIONE DI RISORSE GEOTERMICHE AD ELEVATE TEMPERATURE
(workshop in lingua inglese)
La produzione di energia con risorse geotermiche ad elevate temperature e pressioni rappresenta una frontiera tecnologica nel settore delle fonti energetiche rinnovabili, in quanto offre vantaggi senza precedenti in termini di efficienza e sostenibilità. Tuttavia, la loro gestione e utilizzo presenta delle sfide uniche dal punto di vista ingegneristico, ambientale e sociale, per le quali il Progetto COMPASS, finanziato dal programma di
Ricerca e Innovazione dell’UE Horizon Europe, sta cercando di proporre delle soluzioni.
Durante il seminario, in lingua inglese, i soggetti che aderiscono al partneriato internazionale dell’iniziativa presenteranno i risultati delle loro ricerche in tema di prevenzione dello stress termico e della corrosione, mediante cementi speciali e applicazione di laser ad elevata velocità per il rivestimento del casing dei pozzi, nonché aspetti legati alla dimensione finanziaria, ambientale e sociale della geotermia. Infine, sarà fatto il punto su come i risultati del progetto possono essere impiegati in ambito industriale e quali impatti possono avere per il settore geotermico italiano.
Axel-Pierre Bois- CURISTEC and XGS ENERGY
Dario Bonciani – COSVIG
Hye Chowdhury – TECHNOVATIVE SOLUTIONS
Dario Ingi Di Rienzo – REYKJAVIK ENERGY
Hieu Nguyen Hoang – SINTEF
Tomaso Maccio – TWI
Maria Laura Parisi – UNIVERSITY OF SIENA
Monia Procesi – INGV
Loredana Torsello – COSVIG
Luca Xodo -ETIP GEOTHERMAL
Ore 17.30 – sala Pininifarina
CONCLUSIONI DEL COMITATO PROMOTORE E CHIUSURA DEI LAVORI
Fausto Batini -Presidente Rete Geotermica
Bruno Della Vedova – Presidente UGI
Alessandro Cecchi – Presidente AIRU
Arcangelo Francesco Violo – Presidente CNG
Moreno Fattor – Presidente ANIGHP – sezione di ANIPA
11-12 marzo – Roma, Centro Congressi Auditorium della Tecnica
– BYinnovation è Media Partner di Italian Geothermal Forum
Mercato Smart Home Italia vale 900 milioni di euro. Nonostante la fine di bonus e incentivi energetici, nel 2024 il mercato della Smart Home torna a crescere in doppia cifra: raggiunge quota 900 milioni di euro, +11% rispetto al 2023. Un buon risultato, se confrontato con l’Europa, dove nei primi sei mesi dell’anno si è osservata una crescita media del +6,5%, anche se la spesa pro-capite in Italia risulta ancora circa metà di quella europea (15,5 euro per abitante, rispetto a 32,5).
Il mercato è trainato da soluzioni per la sicurezza, come videocamere, sensori per porte-finestre e serrature connesse, che rappresentano il 28% del valore.
Seguono elettrodomestici smart (19%), dispositivi per il risparmio energetico come caldaie, termostati, valvole termostatiche e condizionatori connessi (16%) e smart speaker (14%).
Il 2024 ha portato novità importanti sul fronte della domanda di soluzioni smart per la casa, con un aumento della consapevolezza e della maturità dei consumatori italiani: oggi 6 su 10 possiedono già degli oggetti smart in casa, anche se solo 4 su 10 li hanno connessi alla rete internet. In ogni caso, è alta la propensione all’acquisto di nuovi dispositivi in futuro: uno su tre si dice interessato.
Importanti novità sul lato dell’offerta
Aumenta la gamma di servizi attivabili dall’utente e questi sono sempre più innovativi, grazie alla valorizzazione dei dati raccolti dai dispositivi e all’integrazione delle soluzioni IoT con l’Intelligenza Artificiale. La vendita dell’hardware è un mezzo per ampliare la propria base clienti, ma le aziende sono sempre più consapevoli che il vero valore vada cercato altrove.
Sono alcuni risultati della ricerca sulla Smart Home dell’Osservatorio Internet of Things della School of Management del Politecnico di Milano (*), presentata durante il convegno “Nuove sfide per la Smart Home tra AI, dati e sostenibilità: mission (im)possible?”. Uno degli oltre 50 differenti filoni di ricerca degli Osservatori Digital Innovation della POLIMI School of Management (www.osservatori.net) che affrontano tutti i temi chiave dell’Innovazione Digitale nelle imprese e nella Pubblica Amministrazione.
“Gli ultimi mesi hanno portato importanti novità sul mercato – afferma Giulio Salvadori, Direttore dell’Osservatorio Internet of Things –. Da un lato, cresce la consapevolezza dei consumatori e, in parte, della filiera di installatori e manutentori, sempre più convinti delle potenzialità delle soluzioni per la casa smart. Dall’altro lato, si assiste a una platea sempre maggiore di aziende che punta su valorizzazione dei dati, offerta di nuovi servizi e integrazione con soluzioni di Intelligenza Artificiale per fidelizzare i propri clienti, garantendo un’esperienza sempre più personalizzata e creando valore grazie ai dati raccolti. Nel 2025 le sfide per la Smart Home saranno l’evoluzione degli ecosistemi per l’interoperabilità, con Matter in prima fila tra le iniziative più rilevanti, e l’arrivo del Data Act, che si propone di regolare e armonizzare l’accesso equo ai dati, inclusi quelli prodotti dagli oggetti smart in casa”.
Il mercato
Anche nel 2024 sono le soluzioni per la sicurezza a trainare le vendite del mercato Smart Home, con 250 milioni di euro (28% del valore, +28% rispetto al 2023). L’hardware genera la quota più rilevante del fatturato, ma cresce l’offerta di servizi e funzionalità avanzate. Ad esempio, i dispositivi si integrano altri oggetti smart in casa e/o utilizzano algoritmi di Artificial Intelligence per rilevare potenziali infrazioni.
Segue il settore degli elettrodomestici smart, con 179 milioni di euro di mercato (19%) e una crescita importante nell’ultimo anno (+13%). Anche in questo ambito si lavora su nuovi servizi abilitati dai dati raccolti dai dispositivi connessi e da algoritmi di AI.
Ad esempio, sono nate partnership tra fornitori di energia e produttori per utilizzare i dispositivi quando l’energia costa meno: il costo dell’energia viene fatto variare in base ai livelli effettivi di domanda e gli elettrodomestici possono decidere di attivarsi nel momento in cui l’energia è più conveniente.
Rallenta il mercato dei dispositivi smart per il risparmio energetico, che vale 141 milioni di euro (16% del valore complessivo, -5%), la categoria che ha risentito più della riduzione degli incentivi statali, soprattutto per i canali B2b presidiati da distributori e installatori. Nonostante la flessione, si osservano segnali positivi per l’offerta: gli utenti sono sempre più attenti alla riduzione dei consumi, sia per l’aumento dei costi dell’energia sia per la crescente sensibilità ambientale. Il 32% dei consumatori vorrebbe attivare servizi per la gestione dei consumi e, tra questi, il 71% sarebbe disposto a spendere per la loro attivazione.
Al quarto posto, il mercato degli smart speaker: 125 milioni di euro, 14% del mercato, in leggera flessione (-4%) in linea con il quadro internazionale: nei primi sei mesi del 2024 sono stati venduti 62 milioni di speaker nel mondo, in riduzione (-5%) rispetto allo stesso periodo del 2023 per la progressiva saturazione del mercato.
Ma sono in arrivo le nuove funzionalità smart abilitate dalla GenAI, che consentiranno interazioni più intuitive con gli assistenti vocali. Diventerà più semplice creare scenari integrati con gli altri dispositivi smart presenti in casa.
Nei canali di vendita, il 2024 è stato un anno positivo per molti attori, ma non per la cosiddetta filiera tradizionale che ha subito una contrazione nel fatturato (345 milioni di euro, -5% vs 2023) principalmente a causa della riduzione degli incentivi. Nonostante ciò, lato domanda, cresce l’interesse dei consumatori verso soluzioni veicolate tramite questo canale. E lato offerta gli installatori, per tanto tempo additati come uno dei freni alla diffusione di soluzioni smart, dimostrano di iniziare a comprendere realmente le opportunità offerte dalla Smart Home.
I consumatori
Il 69% dei consumatori italiani conosce la Smart Home (+10% vs 2023), il 59% possiede oggetti smart e il 41% li ha connessi alla rete internet di casa (+3%). Guardando alle aspettative dei consumatori per il futuro, si mantiene elevata la percentuale di utenti interessati all’acquisto di nuovi dispositivi connessi per la casa (32%, +2% vs 2023).
Per gestire la Smart Home, aumenta considerevolmente l’uso delle App (+18% vs 2023) e, in misura minore, degli assistenti vocali (24%, +4%). Aumenta anche la quota di coloro che utilizzano entrambe le interfacce (15%, +6%). L’interazione tramite App è diventata non solo più diffusa ma anche più frequente: l’87% dei consumatori le utilizza almeno 1-2 volte a settimana (il 72% ogni giorno), il 10% almeno una volta al mese, mentre solo il 3% le utilizza meno spesso. Questi risultati derivano anche alla loro buona usabilità: il 43% attribuisce il punteggio massimo (5 su 5) alla facilità d’uso, il 37% assegna un punteggio pari a 4 su 5.
“L’App si conferma la principale interfaccia tra utente e i vari dispositivi smart (72%), ma c’è ancora da lavorare sull’integrazione con gli altri device casalinghi – spiega Angela Tumino, Direttrice dell’Osservatorio Internet of Things-. Guardando alle aspettative dei consumatori per il futuro, il desiderio è avere una casa più sicura (30%), in cui si possa interagire comodamente con i dispositivi connessi e programmarne il funzionamento (28%), e in cui si possano controllare i consumi energetici e risparmiare (23%)”.
Sul fronte dei dispositivi smart per il risparmio energetico, si registra un forte interesse verso l’utilizzo degli incentivi statali (53% dei rispondenti), un elemento determinante nelle intenzioni future di acquisto. Sia in termini positivi: quasi 1 consumatore su 5 afferma che un aumento delle agevolazioni statali lo spingerebbe a valutare l’acquisto nei prossimi mesi. Sia in termini negativi: se gli incentivi subissero delle riduzioni nei prossimi anni, il 15% degli utenti interessati rinuncerebbe all’acquisto.
Incentivi e risparmio energetico
La “Direttiva Case Green”, da recepire entro maggio 2026, deve garantire una riduzione media dell’energia primaria utilizzata negli edifici residenziali rispetto al 2020 di almeno il 16% entro il 2030 e del 20-22% entro il 2035. Considerata la situazione a fine 2024, la quota addizionale di risparmio energetico necessaria per allineare l’Italia con i target dovrà essere di almeno 40.000 GWh all’anno per i prossimi dieci anni. In questo scenario, oltre alle fonti energetiche rinnovabili e ai materiali sostenibili, un ruolo importante verrà dalle soluzioni Smart Home per il risparmio energetico.
Molti consumatori si dichiarano disponibili a investire in questo tipo di soluzioni a fronte di un aumento di bonus e incentivi. Questo potrebbe contribuire a ridurre i consumi energetici annuali tra 2.600 e 3.100 GWh/anno in Italia, incidendo tra il 6,5% e il 7,8% sugli obiettivi previsti dalla Direttiva Case Green. Inoltre, una maggiorazione degli incentivi energetici avrebbe un impatto considerevole anche sul valore di mercato della Smart Home in Italia, quantificabile in un incremento di 105 milioni di euro/anno per i prossimi 3 anni.
Le tecnologie
Continua l’evoluzione del protocollo Matter, che dal suo debutto nell’ottobre 2022 ha rappresentato una pietra miliare per l’interoperabilità nella Smart Home. La strada, tuttavia, è ancora in salita.
“L’ultima versione porta con sé significative innovazioni, ampliando ulteriormente il potenziale dello standard, con un’attenzione sempre maggiore all’efficienza energetica, – spiega Antonio Capone, Responsabile scientifico dell’Osservatorio Internet of Things -. Tuttavia, il protocollo deve ancora affrontare alcune sfide tecniche ed ecosistemiche che ne rallentano la diffusione: tra queste la capacità descrittiva limitata, i requisiti hardware elevati, la preferenza per ecosistemi legacy da parte di alcuni produttori e la complessità nell’aggiunta di dispositivi alla rete. Nonostante ciò, le novità introdotte stanno progressivamente riducendo la frammentazione dell’ecosistema, contribuendo alla maturazione complessiva dello standard”.
(*) L’edizione 2024-25 dell’Osservatorio Internet of Things della POLIMI School of Management è stata realizzata in collaborazione con il DEIB (Dipartimento di Elettronica, Informazione e Bioingegneria) e l’IoT lab, e con il supporto di Ariston Group, BTicino, BVA Doxa, CAME, Centro Nazionale Mobilità Sostenibile (MOST), Comoli Ferrari, Connect Reply, Eni, EY, GEWISS, InfoCert, Iotinga, ISEO Ultimate Access Technologies, KPMG, Neosurance, Philip Morris International, Servitly, Storm Reply, Targa Telematics Viasat, Terna, Vimar, Vodafone Italia; Angelini Industries, Assimpredil ANCE, BIP, Brunata ZENNER, Caleffi Hydronic Solutions, Cellnex, Delta Dore, Edison, EOSS, Ezviz – Hikvision, Ferrovie dello Stato Italiane, IMC Group, Immergas, IoTicontrollo, Lavazza, Midori Connect, Mitsubishi Electric, Nital – Hinnovation, Sirti Digital Solutions, SMaBiT, SmartDHOME, Stetel, Tele2, Temix Digital Lab, Unidata, UnipolTech; A.P.I. (Associazione Piccole e Medie Industrie), Assintel.
La School of Management del Politecnico di Milano, costituita nel 2003, accoglie le molteplici attività di ricerca, formazione e consulenza nel campo dell’economia, del management e dell’industrial engineering, che il Politecnico porta avanti attraverso le sue diverse strutture interne e consortili.
La School of Management possiede la “Triple crown”, i tre accreditamenti più prestigiosi per le Business School a livello mondiale: EQUIS, ricevuto nel 2007, AMBA (Association of MBAs) nel 2013, e AACSB (Advance Collegiate Schools of Business, ottenuto nel 2021). Nel 2017 è la prima business school italiana a vedere riconosciuta la qualità dei propri corsi erogati in digital learning nei master Executive MBA attraverso la certificazione EOCCS (EFMD Online Course Certification System). Inserita nella classifica del Financial Times delle migliori Business School d’Europa dal 2009, oggi è in classifica con il Full-Time MBA, Master of Science in Management Engineering e con l’Online MBA. In particolare, nel 2024 l’International Flex EMBA si posiziona 8° al mondo nel Financial Times Online MBA Ranking. La Scuola è presente anche nei QS World University Rankings e nel Bloomberg Businessweek Ranking. La Scuola è membro di PRME (Principles for Responsible Management Education), Cladea (Latin American Council of Management Schools) e di QTEM (Quantitative Techniques for Economics & Management Masters Network). Fanno parte della Scuola: il Dipartimento di Ingegneria Gestionale del Politecnico di Milano e POLIMI Graduate School of Management che, in particolare, si focalizza sulla formazione executive e sui programmi Master. Le attività della School of Management legate all’Innovazione Digitale si articolano in: Osservatori Digital Innovation, che fanno capo per le attività di ricerca al Dipartimento di Ingegneria Gestionale; Formazione executive e programmi Master, erogati da POLIMI Graduate School of Management.
Gli Osservatori Digital Innovation della School of Management del Politecnico di Milano nascono nel 1999 con l’obiettivo di fare cultura in tutti i principali ambiti di Innovazione Digitale. Oggi sono un punto di riferimento qualificato sull’Innovazione Digitale in Italia che integra attività di Ricerca, Comunicazione e Aggiornamento continuo. La Vision che guida gli Osservatori è che l’Innovazione Digitale sia un fattore essenziale per lo sviluppo del Paese. La mission è produrre e diffondere conoscenza sulle opportunità e gli impatti che le tecnologie digitali hanno su imprese, pubbliche amministrazioni e cittadini, tramite modelli interpretativi basati su solide evidenze empiriche e spazi di confronto indipendenti, pre-competitivi e duraturi nel tempo, che aggregano la domanda e l’offerta di Innovazione Digitale in Italia.
Le attività sono svolte da un team di quasi 170 tra professori, ricercatori e analisti impegnati su oltre 50 differenti Osservatori che affrontano i temi chiave dell’Innovazione Digitale nelle Imprese (anche PMI) e nella Pubblica Amministrazione: 5G & Connected Digital Industry, Agenda Digitale, Artificial Intelligence, B2b Digital Commerce & Experience, Big Data & Business Analytics, Blockchain & Web3, Business Travel, Center for Digital Envisioning, Cloud Transformation, Connected Vehicle & Mobility, Contract Logistics “Gino Marchet”, Cybersecurity & Data Protection, Data Center, Design Thinking for Business, Digital & Sustainable, Digital B2b, Digital Content, Digital Identity, Digital Transformation Academy, Droni e Mobilità Aerea Avanzata, eCommerce B2c, EdTech, European Digital Tech Watch, Export Digitale, Extended Reality & Metaverse, Fintech & Insurtech, Food Sustainability, FUTURES | Sense Making by System Thinking, HR Innovation Practice, Innovative Payments, Innovazione Digitale nel Retail, Innovazione Digitale nelle PMI, Innovazione Digitale per la Cultura, Intelligent Business Process Automation, International Observatory on Electronic Invoicing, Internet Media, Internet of Things, Life Science Innovation, Omnichannel Customer Experience, Platform Thinking Hub, Professionisti e Innovazione Digitale, Quantum Computing & Collaboration, Retail Media, Sanità Digitale, Silver Economy & Active Ageing, Smart AgriFood, Smart City, Smart Working, Smart Working nella PA, Space Economy, Startup & Scaleup Hi-tech, Startup Thinking, Supply Chain Finance, Supply Chain Planning, Tech Company – Innovazione del Canale ICT, Travel Innovation.
Il dilemma energetico ESG autoproduzione o PPA green dalla rete? Sono state pubblicate da pochi giorni le regole attuative del Piano Transizione 5.0, confermando le difficoltà burocratiche che si erano intuite già dalle prime bozze.
L’occasione per ottenere i crediti di imposta a fondo perduto è sicuramente allettante, purchè si aderisca a tutte le specifiche richieste dal Decreto Attuativo.
Di sicuro, il merito di iniziative del genere è simile a quello che fu generato dall’introduzione della Diagnosi Energetica del D. Lgs 102/2014, da eseguire entro il 31 dicembre 2015 e successivamente ogni 4 anni: dopo il primo iniziale sconcerto da parte degli imprenditori, ci si rese conto che si stava introducendo un nuovo obbligo ma anche una buona pratica che nel tempo avrebbe generato ottimizzazioni produttive e risparmi energetici.
Da parte nostra, ci siamo organizzati con i nostri esperti di pratiche amministrative, tecniche e finanziarie per adempiere per conto dei nostri clienti a quanto necessario e richiesto.
Oltre al Piano Transizione 5.0
Il nostro team, sempre per i nostri clienti, è costantemente concentrato anche sulle offerte di finanza agevolata ed a fondo perduto, proposte nei vari Bandi Regionali, Green Bond e PNRR.
Inoltre, ci si può orientare verso ulteriori soluzioni per finanziare l’efficientamento e l’autoproduzione energetica:
– leasing finanziario, caratterizzato dall’annuale rinnovo della agevolazione cosiddetta “Sabatini”;
– leasing operativo (noleggio con possibilità di riscatto al termine del periodo);
– contratti di PPA Power Purchase Agreement.
Il “PPA Green off site”, la scorciatoia proposta dai venditori di energia
Per soddisfare la volontà delle imprese di essere in compliance ESG, i rivenditori di energia propongono l’acquisto della loro energia con contratto “PPA Green off site”, autodichiarando in bolletta la produzione “Green” di quella energia prelevata in rete.
Putroppo questo contratto, più semplice per l’impresa utente perchè non richiede “impegni” cantieristici, la vincola in alcuni casi fino a 10 anni, ma non ne risolve minimamente le esigenze di autonomia energetica.
Inoltre il costo della bolletta continuerà ad essere una passività di spesa corrente, senza essere trasformata in investimento, come invece avviene nei progetti “PPA on site” (simile alla rata di un noleggio con riscatto finale).
Il “PPA on site” per l’autoproduzione
Installando un impianto per l’autoproduzione di energia, fotovoltaico e anche di cogenerazione, è possibile “rateizzare” il suo costo contrattualizzando l’acquisto mensile dell’energia autoprodotta, trasformando così le spese correnti in rate di investimento, perchè al termine del contratto si entrerà in possesso dell’impianto, esattamente come se fosse un noleggio con riscatto finale.
Con i costi attuali delle bollette di acquisto di elettricità in rete, i Ritorni dell’Investimento sono spesso addirittura inferiori alla durata dei contratti proposti “PPA off site”.

Valore aggiunto: la riqualificazione dei tetti
Le superfici dei tetti fino ad oggi erano superfici “passive”, non sfruttate per la produzione, purtroppo spesso in progressivo degrado (in alcuni casi in eternit o in fibrocemento).
Con l’installazione di un impianto di produzione energetica, anche i mq di copertura dei capannoni diventano superfici di produzione attiva dell’azienda.
L’investimento include anche la riqualificazione immobiliare dei tetti, ammortizzandone i costi grazie alla generazione dell’energia.
La riqualificazione e l’efficientamento degli impianti
I sistemi di monitoraggio, opportunamente localizzati e gestiti, permettono di “stanare” le aree di produzione più energivore, dove si potrà intervenire per abbassare più vistosamente gli sprechi e risparmiare sull’acquisto di energia.
Tutte le performances di tutti gli impianti possono essere migliorate; soprattutto devono essere attuate continue contromisure di efficientamento per contrastare il continuo degrado dovuto all’uso nel tempo.

Autore: Enrico Rainero, founder SmartEfficiency
SmartEfficiency è la rete di professionisti, imprese produttrici e di installazione ed istituti finanziari, che affianca gli imprenditori ed i manager per migliorare le performance energetiche con diagnosi ed interventi nelle aree produttive strategiche per raggiungere l’efficienza con le migliori soluzioni tecnologiche e finanziarie.
SmartEfficiency ha fatto parte dei tavoli di lavoro con ENEA nel 2016 per il perfezionamento delle Direttive sulla Diagnosi Energetica nel settore Retail e per la Commissione Europea nel 2017 sulle Comunità Energetiche SMARTER EMC2.
Le attività industriali di SmartEfficiency sono rinforzate dal brand BYinnovation che promuove le best practices innovative e di sostenibilità delle aziende clienti e di tutto il sistema produttivo italiano.
contatti: tel. 02.2641 7228 – mail enrico.rainero@smartefficiency.eu
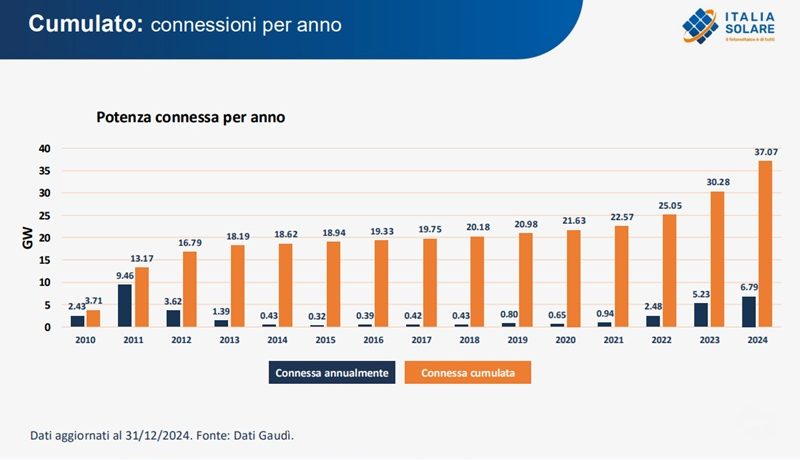
Fotovoltaico 37.08 GW in Italia 2024. Al 31 dicembre 2024, in Italia risultano connessi 1.878.780 impianti fotovoltaici. La potenza connessa durante il 2024 è stata pari a 6,80 GW segnando un incremento del 30% rispetto al 2023. Nonostante tale crescita in termini di potenza, il numero di nuovi impianti connessi nell’anno è diminuito del 25%, attestandosi a 283.914 nuove installazioni.
L’analisi dei dati mostra un’accelerazione nel segmento utility-scale durante il 2024, con una quota crescente di connessioni di grandi impianti, mentre il settore residenziale ha risentito dell’effetto della fine del Superbonus 110% e della cessione del credito, che si è riflesso in un calo delle connessioni degli impianti domestici in modo più marcato nella seconda metà dell’anno passato.
“Il fotovoltaico italiano sta vivendo una fase di crescita solida, con un ruolo sempre più forte degli impianti di grande taglia. Tuttavia, il calo delle installazioni residenziali è un segnale da non sottovalutare: servono misure mirate per sostenere le famiglie nella transizione energetica”, ha commentato Paolo Rocco Viscontini, Presidente di ITALIA SOLARE.
Chi sale e chi scende
Nel 2024, la ripartizione della potenza installata evidenzia i seguenti trend:
– Settore residenziale (<20 kW): la fine del Superbonus è all’origine della riduzione della potenza del 21% rispetto al 2023 (1.789 MW vs 2.258 MW del 2023), mentre il numero degli impianti è passato da 359.772 nel 2023 a 274.537 durante lo scorso anno
– Per il settore C&I (20 kW ≤ P < 1 MW) la crescita tra il 2023 e il 2024 è stata del 8% (1.961 MW vs 1.819 del 2023)
– Settore utility-scale (≥1 MW): ha registrato la crescita più marcata (+163%), con numerosi impianti di grande taglia connessi alla rete (1.157MW nel 2023 contro i 3.045 MW dello scorso anno), soprattutto nel secondo semestre dell’anno.
La Lombardia sfiora i 5.000 MW
La Lombardia con i suoi 4.990 MW è in testa alla classifica per i MW cumulati, a seguire Veneto (3.768 MW) e Puglia (3.632 MW). In Lombardia spiccano gli impianti C&I, con potenza tra i 200 kW e 1 MW mentre sono praticamente assenti le installazioni utility scale. Se in Veneto la potenza installata sulle diverse classi è abbastanza omogenea, in Puglia prevalgono nettamente gli impianti di media taglia. Il Lazio, al quinto posto della classifica, è la regione con la massima potenza di impianti di grande taglia (>10MW).
Guardando alle nuove installazioni del 2024 le regioni che spiccano sono Lazio (1.286 nuovi MW) che registra un aumento del 300% rispetto all’installato del 2023, Lombardia con 934 MW si mantiene pressoché in linea al nuovo installato del 2023 (+3%) e Veneto con i suoi 604 MW registra un calo dell’11% rispetto all’anno precedente.
Tendenze del quarto trimestre
L’ultimo trimestre del 2024, grazie all’entrata in esercizio di diversi impianti utility-scale, ha segnato un’accelerazione nella potenza connessa, con quasi 1,9 GW di connessioni sul totale di 6,79 GW di nuova capacità connessa nell’anno.
La distribuzione degli impianti per classe di potenza mostra una crescente polarizzazione: mentre il segmento residenziale si riduce, i grandi impianti sopra 1 MW crescono, trainati dall’entrata in esercizio di progetti autorizzati negli anni precedenti al 2024.
Prospettive per il 2025
Guardando al futuro, la transizione energetica prosegue, ma è necessario affrontare le sfide ancora aperte:
– Valorizzare l’autoconsumo in particolare per il settore residenziale e per le imprese che investono nell’autoconsumo
– Migliorare la gestione della rete, evitando colli di bottiglia che rallentano le connessioni dei grandi impianti ma anche e soprattutto degli impianti al servizio delle piccole, medie e grandi imprese
– Accelerare il permitting degli impianti, riducendo i tempi burocratici.
ITALIA SOLARE è un ente del terzo settore che sostiene la difesa dell’ambiente e della salute umana supportando modalità intelligenti e sostenibili di produzione, stoccaggio, gestione e distribuzione dell’energia attraverso la generazione distribuita da fonti rinnovabili, in particolare fotovoltaico. Promuove inoltre la loro integrazione con le smart grid, la mobilità elettrica e con le tecnologie per l’efficienza energetica per l’incremento delle prestazioni energetiche degli edifici.
ITALIA SOLARE è l’unica associazione in Italia dedicata esclusivamente al fotovoltaico e alle integrazioni tecnologiche per la gestione intelligente dell’energia.
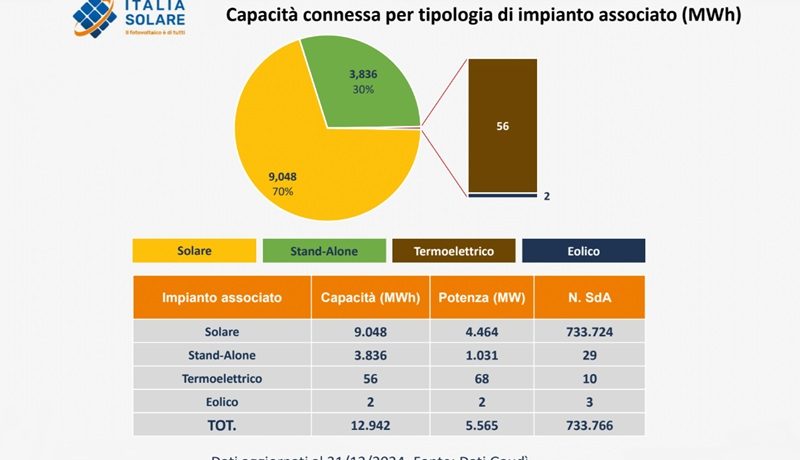
Accumuli elettrochimici 2024 in Italia: al 31 dicembre risultano connessi 733.766 sistemi di accumulo elettrochimici, per una capacità totale di 12,94 GWh e una potenza totale di 5,56 GW.
Il 70% della capacità connessa, ovvero 9,05 GWh (4,46 GW di potenza), è attribuibile ad accumuli associati a impianti fotovoltaici e, in particolare il 68%, ovvero 8,63 GWh (4,31 GW di potenza), è relativa ad accumuli associati a impianti fotovoltaici di potenza minore di 20 kW.
Gli accumuli stand-alone rappresentano ormai una quota sostanziale dell’installato, ovvero il 29,6% della capacità complessiva con 3,8 GWh e 1 GW di potenza, mentre un residuale 0,6% è associato a impianti termoelettrici ed eolici (56 MWh e 2 MWh, rispettivamente).
È quanto emerge dalle elaborazioni prodotte da ITALIA SOLARE sulla base dei dati Gaudì di Terna.
Dati regionali
Lombardia sempre in testa per il residenziale e zona Nord protagonista per lo stand-alone.
Con rifermento ai soli accumuli associati a impianti fotovoltaici, tra le diverse regioni, la Lombardia guida la classifica con 1.601 MWh, seguita da Veneto (1.186 MWh), Emilia-Romagna (832 MWh), Lazio (651 MWh) e Piemonte (629 MWh). Queste cinque regioni concentrano oltre il 55% della capacità totale relativa ai soli accumuli associati a impianti fotovoltaici e ospitano circa metà della popolazione italiana.
Gli accumuli stand-alone, invece, risultano essere distribuiti principalmente nella zona di mercato Nord, dove se contano 14 che rappresentano il 77% della capacità totale (2,9 GWh) e il 73% della potenza totale (751 MW). Nelle zone Centro Nord e Centro Sud sono connessi 7 accumuli che rappresentano il 18% della capacità totale (695 MWh il 19% della potenza totale (195 MW). Nella zona di mercato Sud e nelle isole sono invece connessi i restanti 6 accumuli ai quali corrisponde il 5% della capacità totale (205 MWh) e l’8% della potenza totale (85 MW).
“L’aumento degli accumuli di varia taglia, in particolare utility-scale, conferma il loro ruolo strategico per la transizione energetica”, ha commentato Fabio Zanellini Coordinatore del GdL Sistemi di accumulo di Italia Solare, sottolineando come gli esiti delle ultime aste del Capacity Market e l’evoluzione normativa del TIDE, recepita nell’aggiornamento del Codice di Rete, abbiano sancito la centralità dello storage. “Il MACSE darà ulteriore impulso al settore, ma restano ancora da valorizzare le potenzialità degli accumuli medio-piccoli.”
Crescita del 2024: +5,92 GWh, gli stand-alone decollano ma il residenziale rallenta
Nel 2024 sono stati connessi 209.111 sistemi di accumulo elettrochimici, con una potenza complessiva pari a 2,11 GW e una capacità complessiva pari a 5,92 GWh. I 18 accumuli stand alone connessi nel corso dell’anno passato rappresentano una quota pari al 57% di tale capacità con 3,35 GWh, mentre gli accumuli associati a impianti fotovoltaici rappresentano il restante 43% con 2,57 GWh. A questi ultimi accumuli corrisponde però il 60% (1,27 GW) della potenza connessa durante il 2024 e il restante 40% (843 MW) corrisponde agli accumuli stand-alone.
In merito alle variazioni trimestrali durante il 2024 si osserva che continua a scendere la capacità connessa relativa ad accumuli associati a impianti fotovoltaici residenziali (P <20 KW): durante il Q1 sono stati connessi 896 MWh, nel Q2 sono stati connessi 645 MWh e nel Q3 e Q4 sono stati connessi rispettivamente 465 MWh e 427 MWh. La capacità connessa relativa agli accumuli associati a impianti residenziali nel 2024 risulta quindi essere pari a 2,43 GWh, ovvero il 30% in meno dell’anno 2023 durante il quale erano stati connessi 3,59 GWh.
Osservando invece la capacità connessa trimestralmente durante il 2024 relativa ad accumuli associati a impianti fotovoltaici di potenza > 20 kW sono state registrate delle connessioni pari a: 31 MWh durante il Q1, 32 MWh durante il Q2 e 34 MWh nel Q3 e 43 MWh nel Q4. Nel complesso durante l’anno passato sono quindi stati connessi 141 MWh di accumuli associati a impianti fotovoltaici di potenza > 20 kW, ovvero il 49% in più dell’anno 2023 durante il quale erano stati connessi 95 MWh.
Trend positivi: stand-alone in forte espansione
Invece, spostando l’attenzione sugli accumuli stand-alone, dei 18 accumuli connessi durante l’anno passato: 4 impianti per 147 MWh sono stati connessi durante il Q1, 3 impianti per 904 MWh sono stati connessi durante il Q2, 5 impianti per 1.461 MWh sono stati connessi nel Q3 e nel Q4 sono stati connessi 6 impianti per 834 MWh.
ITALIA SOLARE è un ente del terzo settore che sostiene la difesa dell’ambiente e della salute umana supportando modalità intelligenti e sostenibili di produzione, stoccaggio, gestione e distribuzione dell’energia attraverso la generazione distribuita da fonti rinnovabili, in particolare fotovoltaico. Promuove inoltre la loro integrazione con le smart grid, la mobilità elettrica e con le tecnologie per l’efficienza energetica per l’incremento delle prestazioni energetiche degli edifici.
ITALIA SOLARE è l’unica associazione in Italia dedicata esclusivamente al fotovoltaico e alle integrazioni tecnologiche per la gestione intelligente dell’energia.