Category: Energia
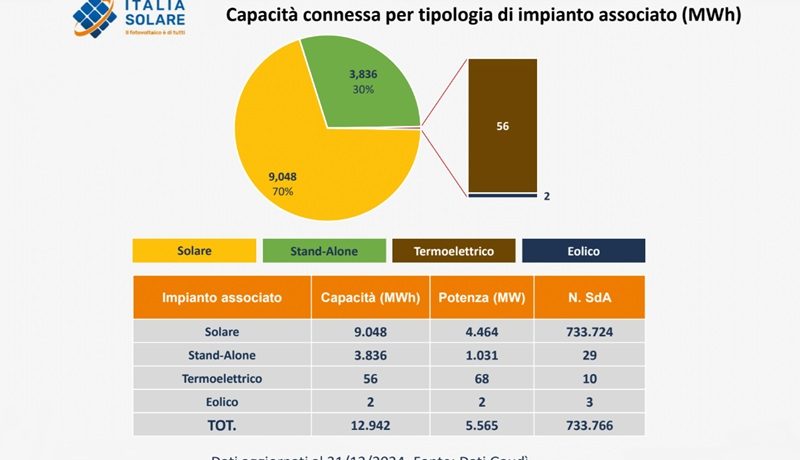
Accumuli elettrochimici 2024 in Italia: al 31 dicembre risultano connessi 733.766 sistemi di accumulo elettrochimici, per una capacità totale di 12,94 GWh e una potenza totale di 5,56 GW.
Il 70% della capacità connessa, ovvero 9,05 GWh (4,46 GW di potenza), è attribuibile ad accumuli associati a impianti fotovoltaici e, in particolare il 68%, ovvero 8,63 GWh (4,31 GW di potenza), è relativa ad accumuli associati a impianti fotovoltaici di potenza minore di 20 kW.
Gli accumuli stand-alone rappresentano ormai una quota sostanziale dell’installato, ovvero il 29,6% della capacità complessiva con 3,8 GWh e 1 GW di potenza, mentre un residuale 0,6% è associato a impianti termoelettrici ed eolici (56 MWh e 2 MWh, rispettivamente).
È quanto emerge dalle elaborazioni prodotte da ITALIA SOLARE sulla base dei dati Gaudì di Terna.
Dati regionali
Lombardia sempre in testa per il residenziale e zona Nord protagonista per lo stand-alone.
Con rifermento ai soli accumuli associati a impianti fotovoltaici, tra le diverse regioni, la Lombardia guida la classifica con 1.601 MWh, seguita da Veneto (1.186 MWh), Emilia-Romagna (832 MWh), Lazio (651 MWh) e Piemonte (629 MWh). Queste cinque regioni concentrano oltre il 55% della capacità totale relativa ai soli accumuli associati a impianti fotovoltaici e ospitano circa metà della popolazione italiana.
Gli accumuli stand-alone, invece, risultano essere distribuiti principalmente nella zona di mercato Nord, dove se contano 14 che rappresentano il 77% della capacità totale (2,9 GWh) e il 73% della potenza totale (751 MW). Nelle zone Centro Nord e Centro Sud sono connessi 7 accumuli che rappresentano il 18% della capacità totale (695 MWh il 19% della potenza totale (195 MW). Nella zona di mercato Sud e nelle isole sono invece connessi i restanti 6 accumuli ai quali corrisponde il 5% della capacità totale (205 MWh) e l’8% della potenza totale (85 MW).
“L’aumento degli accumuli di varia taglia, in particolare utility-scale, conferma il loro ruolo strategico per la transizione energetica”, ha commentato Fabio Zanellini Coordinatore del GdL Sistemi di accumulo di Italia Solare, sottolineando come gli esiti delle ultime aste del Capacity Market e l’evoluzione normativa del TIDE, recepita nell’aggiornamento del Codice di Rete, abbiano sancito la centralità dello storage. “Il MACSE darà ulteriore impulso al settore, ma restano ancora da valorizzare le potenzialità degli accumuli medio-piccoli.”
Crescita del 2024: +5,92 GWh, gli stand-alone decollano ma il residenziale rallenta
Nel 2024 sono stati connessi 209.111 sistemi di accumulo elettrochimici, con una potenza complessiva pari a 2,11 GW e una capacità complessiva pari a 5,92 GWh. I 18 accumuli stand alone connessi nel corso dell’anno passato rappresentano una quota pari al 57% di tale capacità con 3,35 GWh, mentre gli accumuli associati a impianti fotovoltaici rappresentano il restante 43% con 2,57 GWh. A questi ultimi accumuli corrisponde però il 60% (1,27 GW) della potenza connessa durante il 2024 e il restante 40% (843 MW) corrisponde agli accumuli stand-alone.
In merito alle variazioni trimestrali durante il 2024 si osserva che continua a scendere la capacità connessa relativa ad accumuli associati a impianti fotovoltaici residenziali (P <20 KW): durante il Q1 sono stati connessi 896 MWh, nel Q2 sono stati connessi 645 MWh e nel Q3 e Q4 sono stati connessi rispettivamente 465 MWh e 427 MWh. La capacità connessa relativa agli accumuli associati a impianti residenziali nel 2024 risulta quindi essere pari a 2,43 GWh, ovvero il 30% in meno dell’anno 2023 durante il quale erano stati connessi 3,59 GWh.
Osservando invece la capacità connessa trimestralmente durante il 2024 relativa ad accumuli associati a impianti fotovoltaici di potenza > 20 kW sono state registrate delle connessioni pari a: 31 MWh durante il Q1, 32 MWh durante il Q2 e 34 MWh nel Q3 e 43 MWh nel Q4. Nel complesso durante l’anno passato sono quindi stati connessi 141 MWh di accumuli associati a impianti fotovoltaici di potenza > 20 kW, ovvero il 49% in più dell’anno 2023 durante il quale erano stati connessi 95 MWh.
Trend positivi: stand-alone in forte espansione
Invece, spostando l’attenzione sugli accumuli stand-alone, dei 18 accumuli connessi durante l’anno passato: 4 impianti per 147 MWh sono stati connessi durante il Q1, 3 impianti per 904 MWh sono stati connessi durante il Q2, 5 impianti per 1.461 MWh sono stati connessi nel Q3 e nel Q4 sono stati connessi 6 impianti per 834 MWh.
ITALIA SOLARE è un ente del terzo settore che sostiene la difesa dell’ambiente e della salute umana supportando modalità intelligenti e sostenibili di produzione, stoccaggio, gestione e distribuzione dell’energia attraverso la generazione distribuita da fonti rinnovabili, in particolare fotovoltaico. Promuove inoltre la loro integrazione con le smart grid, la mobilità elettrica e con le tecnologie per l’efficienza energetica per l’incremento delle prestazioni energetiche degli edifici.
ITALIA SOLARE è l’unica associazione in Italia dedicata esclusivamente al fotovoltaico e alle integrazioni tecnologiche per la gestione intelligente dell’energia.
It’s All Retail 2025 evento imperdibile per il futuro del Retail: appuntamento di riferimento per i settori Retail, GDO e Fashion.
Un’opportunità esclusiva per favorire il dialogo tra i principali attori del settore e gli esperti di soluzioni, sistemi e tecnologie innovative.
Innovazione e Networking al centro di IT’S ALL RETAIL
L’evento rappresenta un’occasione unica per i professionisti del settore che desiderano aggiornarsi sulle nuove tendenze, sviluppare competenze e creare connessioni strategiche. Grazie a un ricco programma di conferenze e all’area espositiva dedicata, i partecipanti potranno esplorare le soluzioni più avanzate per affrontare le sfide del mercato.
Un programma di conferenze per anticipare il futuro
Le sessioni parallele affronteranno i temi chiave per il futuro del retail, offrendo approfondimenti su:
– EFFICIENZA ENERGETICA – Chairman Enrico Rainero
Le migliori pratiche per ridurre l’impatto ambientale e i costi energetici.
– REAL ESTATE – Chairman Enrico Rainero
Le tendenze emergenti nel settore immobiliare commerciale.
– IT TECHNOLOGY
Le soluzioni tecnologiche più avanzate per ottimizzare le operazioni aziendali.
– BIG DATA & ANALYTICS
L’uso dei dati per prendere decisioni strategiche e migliorare le performance.
– MARKETING
Le nuove strategie per coinvolgere e fidelizzare i clienti in un mercato sempre più competitivo.
– PAYMENT
I nuovi metodi di pagamento e le tecnologie per transazioni più sicure ed efficienti.
– SUPPLY CHAIN
L’ottimizzazione della catena di approvvigionamento per migliorare efficienza e ridurre i costi.
– HUMAN RESOURCES
Le strategie per una gestione efficace delle risorse umane e il miglioramento dell’ambiente lavorativo.
Un’Area Expo ricca di innovazioni
L’area espositiva offrirà ai visitatori l’opportunità di incontrare i principali fornitori del settore e scoprire le ultime novità in prodotti e servizi.
Sarà un’occasione unica per toccare con mano le soluzioni più efficaci per il proprio business e confrontarsi con gli esperti del settore.
Perché partecipare?
Partecipando a IT’S ALL RETAIL avrai la possibilità di:
– Connetterti con esperti e leader del settore per ampliare il tuo network professionale.
– Aggiornarti sulle ultime tendenze e innovazioni che stanno trasformando il retail.
– Trovare soluzioni concrete e su misura per le esigenze della tua azienda.
Non perdere l’opportunità di essere protagonista del futuro del Retail!
18 Marzo 2025 – NH Milano Congress Centre, Assago
– BYinnovation è Media Partner di IT’S ALL RETAIL
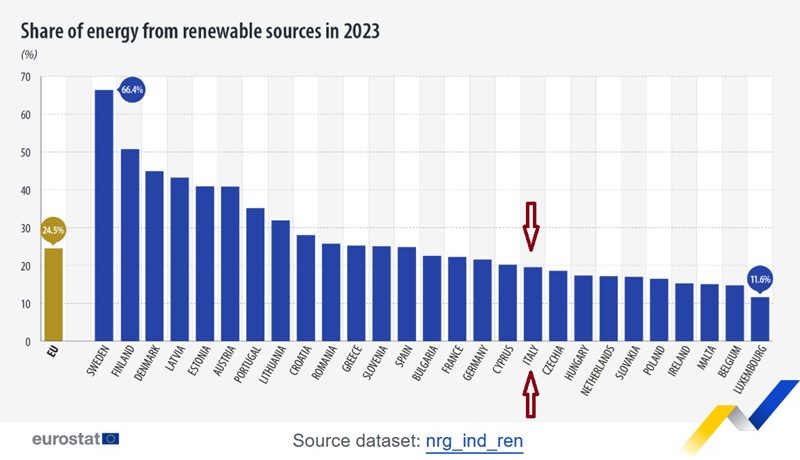
Energie rinnovabili in Europa nel 2023 hanno coperto il 24% dei consumi di elettricità. Record Svezia con 66,4%, vergogna Italia con 19,5%. I dati di Eurostat.
Renewables account for 24.5% of EU energy use in 2023. In 2023, 24.5% of gross final energy consumption in the EU came from renewable sources, up by 1.4 percentage points compared with 2022. This share is 18 percentage points (pp) short of meeting the 2030 target (42.5%), which would require an annual average increase of 2.6 pp from 2024 to 2030.
Sweden ranked first among EU countries, with two-thirds (66.4%) of its gross final energy consumption coming from renewable sources in 2023. Sweden primarily relied on solid biofuels, hydro and wind. Finland followed with 50.8%, also relying on solid biofuels, wind and hydro, while Denmark came in third with 44.9%, with most of its renewable energy sourced from solid biofuels and wind.
The lowest shares of renewables were recorded in Luxembourg (11.6%), Belgium (14.7%) and Malta (15.1%).
Becoming the world’s first climate-neutral continent by 2050 requires ambitious measures to enable European citizens and businesses to benefit from sustainable green transition.
The use of renewable energy has many potential benefits, including a reduction in greenhouse gas emissions, the diversification of energy supplies and a reduced dependency on fossil fuel markets (in particular, oil and gas). The growth of renewable energy sources may also stimulate employment in the EU, through the creation of jobs in new ‘green’ technologies, which will be one of the cornerstones of the future Clean Industrial Deal.
Renewable energy sources include wind power, solar power (thermal, photovoltaic and concentrated), hydro power, tidal power, geothermal energy, ambient heat captured by heat pumps, biofuels and the renewable part of waste.
Share of renewable energy almost tripled between 2004 and 2023
The EU reached a 24.5% share of its gross final energy consumption from renewable sources in 2023, around 1.5 percentage points (pp) higher than in 2022 and almost 3 times higher than in 2004 (9.6%). EU Directive 2023/2413 on the promotion of the use of energy from renewable sources has revised upwards the EU’s 2030 renewable energy target from 32% to 42.5% (with an aim to increase it to 45%).
Therefore, EU countries need to intensify their efforts to collectively comply with the new EU target for 2030, which requires increasing the share of renewable energy sources in the EU’s gross final energy consumption by almost 20 pp.
Sweden ranked first among EU countries, with two-thirds (66.4%) of its gross final energy consumption coming from renewable sources in 2023. Sweden primarily relied on solid biofuels, hydro and wind. Finland followed with 50.8%, also relying on solid biofuels, wind and hydro, while Denmark came in third with 44.9%, with most of its renewable energy sourced from solid biofuels and wind. The lowest shares of renewables were recorded in Luxembourg (11.6%, Belgium (14.7%) and Malta (15.1%).
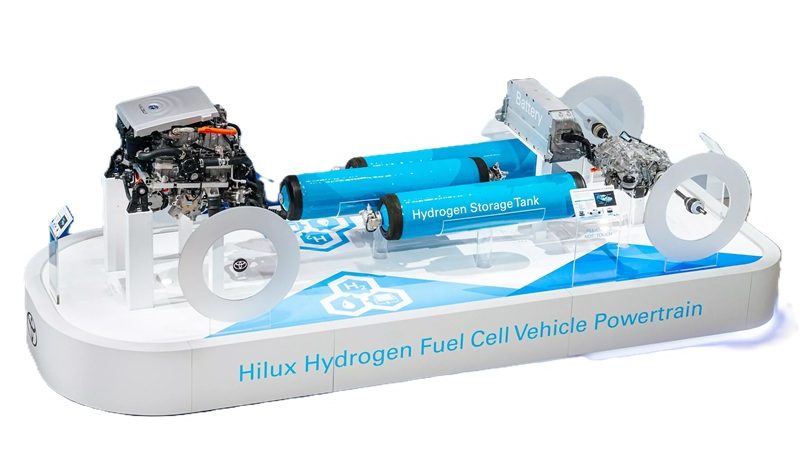
Toyota Hydrogen Factory in Europa. Toyota Motor Europe (TME) darà vita a un’operazione commerciale locale, la Hydrogen Factory Europe. Questa assicurerà un approccio coordinato alla commercializzazione della tecnologia e dei sistemi a idrogeno, che spazierà dallo sviluppo alla produzione, fino alla vendita e al post-vendita.
La Hydrogen Factory sarà responsabile della produzione di un numero crescente di sistemi a celle a combustibile e del supporto di un gruppo sempre più ampio di collaborazioni commerciali, in linea con la strategia dell’azienda di raggiungere la neutralità carbonica in Europa entro il 2040, dieci anni prima dell’obiettivo globale di Toyota.
Secondo le previsioni di Toyota, l’Europa sarà uno dei principali mercati mondiali di celle a combustibile di idrogeno entro il 2030, con un’accelerazione costante di diverse applicazioni per la mobilità e la generazione di energia. I crescenti investimenti e le misure normative stanno stimolando lo sviluppo e la crescita del mercato. Tali misure includono un investimento di 45 miliardi di euro da parte del Green Deal della Commissione europea entro il 2027 e il fondo per le infrastrutture di trasporto dell’UE, che ha stanziato 284 milioni di euro, pari a circa un terzo del proprio budget, per l’installazione di stazioni di rifornimento di idrogeno.
La recente conferma della direttiva sulla promozione dell’uso dell’energia da fonti rinnovabili (REDIII) richiede che il 42% dell’idrogeno usato dall’industria in Europa provenga da fonti sostenibili entro il 2030. Unitamente ai piani per la costruzione di stazioni di rifornimento di idrogeno a intervalli minimi di 200 km lungo i corridoi TEN-T (Trans-European Transport Network) della regione, l’Europa si sta posizionando al centro della tecnologia dell’idrogeno.
Thiebault Paquet, vicepresidente di TME e responsabile del settore celle a combustibile, ha dichiarato: «L’Europa sta dimostrando fiducia a lungo termine nell’idrogeno, e anche noi. Continueremo a sviluppare automobili e altri veicoli commerciali leggeri a celle a combustibile, mentre abbiamo ampliato gli orizzonti verso il trasporto pesante per supportare l’espansione di infrastrutture a idrogeno concretamente realizzabili. Puntiamo a sviluppare ulteriormente e a imparare attraverso i test nella nostra rete e con i partner che condividono il nostro approccio.»
Una gamma crescente di applicazioni di mobilità
Nel 2015 Toyota ha presentato la Mirai, la prima berlina a celle a combustibile di idrogeno prodotta in serie. La successiva generazione di Mirai, lanciata nel 2020, presentava la tecnologia a celle a combustibile di seconda generazione, quest’ultima introdotta nella nuova Toyota Crown in Giappone all’inizio di quest’anno, a conferma dell’impegno dell’azienda nei confronti dei veicoli passeggeri alimentati a idrogeno.
Le auto elettriche a celle a combustibile offrono il vantaggio di una grande autonomia e di un rifornimento rapido e, partendo da questa premessa, Toyota sta ampliando ulteriormente la sua esplorazione verso i veicoli commerciali leggeri FCEV.
All’inizio di quest’anno è stato presentato il primo prototipo di pick-up Hilux FCEV alimentato a idrogeno. Prodotto nel Regno Unito da un consorzio guidato da Toyota, il prototipo dimostra come le celle a combustibile possano essere integrate in un pick-up. Grazie al peso ridotto dell’idrogeno, è possibile ottenere maggiori capacità di carico e di traino con i veicoli commerciali leggeri FCEV, rispetto ad altre alternative a zero emissioni.
Da alcuni anni Toyota integra la propria tecnologia a celle a combustibile anche nel trasporto pesante e in diverse applicazioni, e recentemente è entrata nel mercato strategico degli autocarri in Europa, con mezzi alimentati a idrogeno dal produttore francese Hyliko e dall’olandese VDL Groep. Toyota utilizzerà autocarri VDL alimentati a idrogeno per decarbonizzare le proprie operazioni logistiche. L’azienda sta inoltre espandendo la propria partnership con Corvus in Norvegia per future applicazioni marine, come navi e imbarcazioni. Inoltre, la società francese di mobilità pulita GCK utilizzerà i moduli di celle a combustibile Toyota per convertire i pullman diesel in veicoli a idrogeno a emissioni zero.
La prossima generazione
Forte della sua vasta esperienza, Toyota sta sviluppando la tecnologia a celle a combustibile a idrogeno di prossima generazione che dovrebbe fornire prestazioni leader del mercato attraverso cicli di vita più lunghi e costi ridotti. La nuova tecnologia a celle a combustibile, la cui vendita è prevista per il 2026, fornirà una densità di carica più elevata. Si prevede che il nuovo sistema a celle a combustibile aumenterà del 20% l’autonomia, mentre i progressi tecnici e l’aumento dei volumi di produzione contribuiranno a ridurre i costi di oltre un terzo. Ulteriori ricerche stanno anche analizzando il potenziale delle pile a celle a combustibile scalabili con diverse potenze e la progettazione di serbatoi di carburante con forme complesse, compatibili con veicoli di diverse dimensioni.
Come limitare i prezzi nel caro-energia. Analisi approfondita durante la Conferenza organizzata da Coordinamento FREE ed Ecofuturo.
«Siamo nuovamente in una fase di prezzi del gas e dell’energia elettrica di forte rialzo e ci sembra che non si stia riservando la giusta attenzione al problema. Negli anni scorsi e in particolare a partire dalla crisi del 2022, gli alti prezzi raggiunti da gas e dall’energia elettrica sono stati un elemento di innesco dei forti rialzi dell’inflazione nonché una delle cause (certamente non la sola) della perdita di competitività delle imprese italiane ed europee e serie difficoltà economiche per molti cittadini. Riteniamo utile e urgente che il problema energetico nazionale salga in cima alla lista delle priorità dell’azione politica», ha affermato il presidente del Coordinamento FREE, Attilio Piattelli.
In quest’ottica, il Coordinamento FREE vuole dare il suo contributo e il suo punto di vista sulle cause del problema e sulle possibili soluzioni.
Situazione europea
Per ben inquadrare la situazione europea, in corsivo di seguito si riportano alcuni estratti del Rapporto Draghi.
“L’Europa deve ridurre i prezzi elevati dell’energia continuando a decarbonizzare e a passare a un’economia circolare. Il panorama energetico è cambiato in modo irreversibile con l’invasione russa dell’Ucraina e la conseguente perdita di gas naturale dai gasdotti. Sebbene i prezzi dell’energia siano notevolmente diminuiti rispetto ai loro picchi avuti nel 2022, le imprese dell’UE devono ancora far fronte a prezzi dell’elettricità 2-3 volte superiori a quelli degli Stati Uniti e a prezzi del gas naturale 4-5 volte più alti.”
“La decarbonizzazione deve essere vista come un’opportunità per l’Europa, sia per assumere un ruolo di guida nelle nuove tecnologie pulite e nelle soluzioni per l’economia circolare, sia per spostare la produzione di energia verso fonti energetiche pulite sicure e a basso costo, di cui l’UE ha una generosa dotazione naturale.
Purtroppo, anche se l’Europa riduce la sua dipendenza dal gas naturale e aumenta gli investimenti nella generazione di energia pulita, le sue regole di mercato nel settore dell’energia non disaccoppiano completamente il prezzo dell’energia rinnovabile e nucleare dai prezzi più alti e più volatili dei combustibili fossili, impedendo agli utenti finali di cogliere appieno i benefici dell’energia pulita nelle loro bollette. Nel 2022, al culmine della crisi energetica, il 63% delle volte il gas naturale ha fissato il prezzo, nonostante rappresentasse solo il 20% del mix elettrico dell’UE.
Ora l’Europa non ha produzione propria di gas, se non per quantità modeste, e quindi è costretta ad importarlo dall’estero. Ciò determina variabilità dei prezzi in funzione delle situazioni del mercato internazionale e delle condizioni geopolitiche e quindi impossibilità di previsione dei prezzi a medio e lungo termine. Fluttuazione dei prezzi del gas che, come visto in occasione della crisi ucraina del 2022, possono essere anche rilevantissime, con gravi conseguenze sull’incremento e sulla stabilità dei prezzi dell’energia elettrica», prosegue Piattelli.
A tal proposito, confrontando le relazioni annuali di ARERA si scopre che per le importazioni di gas naturale nel 2019 in Italia si sono spesi in totale 12,4 miliardi € mentre nel 2022 questa spesa è salita a 85,4 miliardi €, con una variazione di +73 miliardi €.
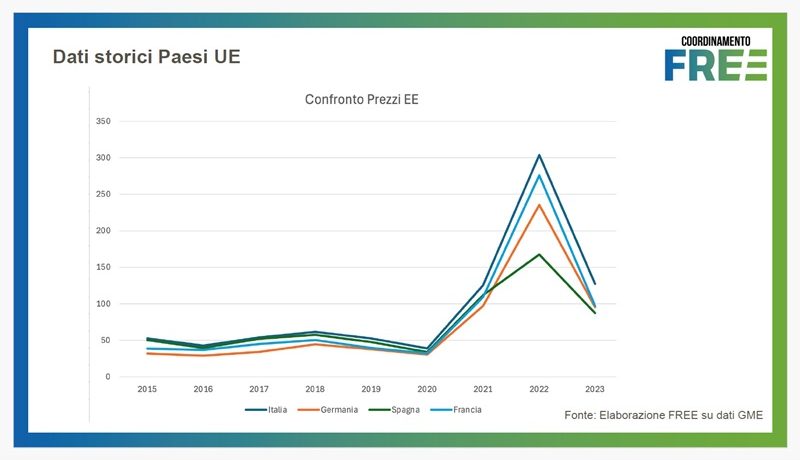
A conferma della elevata instabilità dei prezzi, di seguito si riporta un confronto dei prezzi medi annuali dell’energia elettrica in Italia dal 2019 ad oggi proprio per evidenziare la fortissima volatilità dei prezzi:
– 2019 – PUN medio 52 €/MWh
– 2020 – PUN medio 39 €/MWh
– 2021 – PUN medio 125 €/MWh
– 2022 – PUN medio 304 €/MWh
– 2023 – PUN medio 127 €/MWh
– 2024 – PUN medio 103 €/MWh (gennaio – ottobre 2024)
In questo quadro, già di per sé problematico, duole constatare che l’Italia è il Paese europeo con la maggiore dipendenza dal gas nel mix di generazione elettrica (superiore al 40%) mentre è evidente che più il mix di generazione elettrica è meno dipendente dal gas e minori sono le situazioni per le quali è il gas (usato nei cicli combinati) a dettare il valore di riferimento del prezzo marginale. Nei casi in cui è il gas che influenza frequentemente il prezzo marginale, come anche evidenziato dal rapporto Draghi, si assiste ad una situazione nella quale il prezzo dell’energia elettrica è notevolmente influenzato dalle fluttuazioni del prezzo del gas.
Oggi, a livello europeo, il gas ha una minore influenza sui prezzi medi espressi dal mercato in quei paesi dove la dipendenza dal gas è inferiore rispetto a quella italiana. In aggiunta, non sono rare le situazioni in cui, per effetto di abbondanza di produzione da eolico e/o da fotovoltaico, in molti Paesi europei si assiste a situazioni di prezzi orari molto bassi e persino tendenti a zero, a dimostrazione che la penetrazione delle rinnovabili determina un abbassamento medio del prezzo dell’energia elettrica.
A riprova dell’effetto delle rinnovabili sul prezzo dell’EE, da un monitoraggio effettuato sui prezzi zonali italiani nel periodo primavera-estate di quest’anno, da maggio a settembre ci sono stati 5 mesi in cui mediamente si è avuto oltre il 50% di contributo da FER e ci sono state 116 ore a prezzo zero e 990 ore con prezzi zonali inferiori a 65 €/MWh (come esempio si veda la figura di seguito che riporta il prezzo orario in Sardegna del 13 settembre 2024).
Se ne desume che le strategie di stabilizzazione e riduzione dei prezzi dell’energia elettrica devono puntare alla drastica riduzione della dipendenza dal gas nel mix energetico.
Situazione Italia
Come illustrato in precedenza, il fattore che maggiormente determina in Italia prezzi all’ingrosso dell’energia elettrica più elevati di quelli nei paesi europei con cui ci confrontiamo (in primis Francia, Germania e Spagna) è il costo marginale dei cicli combinati (alimentati dal gas naturale) superiore a quello delle centrali nucleari (Francia) o a quello di Spagna e Germania che hanno raggiunto un livello di rinnovabili maggiore del 60% nel mix energetico.
Un divario nel peso delle rinnovabili rispetto a Spagna e Germania che è molto consistente, visto che i dati forniti da Terna dicano che nei primi sei mesi del 2024 la richiesta di energia elettrica in Italia è stata coperta dalle fonti rinnovabili solo per il 43,8%. Quasi il 20% in meno rispetto a Spagna e Germania.
Un differenziale in grado di modificare i prezzi dell’energia, infatti, come conferma un recente rapporto del Banco de España (“The impact of renewable energies on wholesale electricity prices”), la penetrazione delle rinnovabili in Spagna ha raggiunto un livello tale da determinare prezzi sul Mercato del Giorno Prima per un numero di ore sufficiente a ridurre per più del 40% quello sul mercato all’ingrosso rispetto al valore che avrebbe raggiunto se la generazione eolica e solare fosse stata la stessa del 2019.
A riprova di ciò, se si confrontano i prezzi medi spagnoli e quelli italiani dell’ultimo anno si può evincere che quelli spagnoli sono stati di circa il 40% più bassi.
Anche in Germania, dove, nel primo semestre del 2024, la quota di energia rinnovabile ha coperto il 61,5% della produzione elettrica, si assiste negli ultimi anni mediamente a prezzi dell’EE di almeno il 30% più bassi di quelli italiani.
«È evidente quindi che la migliore strategia di abbassamento dei prezzi dell’energia elettrica per l’Italia dovrebbe essere quella di accelerare sulla transizione energetica e raggiungere il prima possibile un elevato livello di penetrazione delle rinnovabili. A queste considerazioni si può aggiungere che il MASE ha pubblicato il Decreto che introduce i nuovi prezzi elettrici zonali al posto del PUN da gennaio 2025, come previsto dall’art. 13 del decreto legislativo 210/21 poi modificato dal dl Energia 181/23 (art. 19). Si tratta di una norma che progressivamente comporterà maggiori vantaggi per le Regioni e Aree di Mercato che prima delle altre avranno raggiunto un elevato livello di rinnovabili», conclude Attilio Piattelli.
The Solar Stewardship Initiative Supply Chain Traceability Standard. The Solar Stewardship Initiative (SSI) has reached a new major milestone in its mission to create end-to-end transparency and promote responsible practices across the solar value chain with the publication of its Supply Chain Traceability Standard.
This new Standard provides a robust framework for tracing silicon (or other semiconducting materials) throughout the solar supply chain. Independent auditors will use the Standard to assess the traceability of key materials used in solar production sites. Successful assessments will lead to a certification award.
The SSI Supply Chain Traceability Standard covers the entire solar value chain, from quartzite mining to solar module production, with the objective to enable an unbroken Chain of Custody that tracks the journey of materials at every stage and guarantees that certified materials remain distinct from non-certified ones, reinforcing the integrity of solar products.
The standard was developed following a public multi-stakeholder consultation involving over 20 organisations, including civil society and industry experts, provided valuable feedback. This inclusive approach ensures the standard is both rigorous and practical, addressing real-world challenges in supply chain traceability.
Additionally, the Standard was tested through extensive pilot assessments conducted in 14 sites across various supply chain segments, including from modules to polysilicon. These pilot assessments were led by qualified auditors of the SSI Secretariat and evaluated the feasibility of the standard within industrial-scale environments, offering critical insights to refine its requirements.
The public consultation and pilot assessments enabled key updates to the final Standard, including enhanced clarification on technical due diligence requirements for traders and approved suppliers. The final Standard also makes clear that site certification remains impossible in regions inaccessible to unsupervised assessment. Additionally, the final standard offers clearer guidance to ensure that management systems are adequately resourced to effectively implement traceability requirements.
The SSI Supply Chain Traceability Standard complements the SSI ESG Standard by adding a layer of assurance for material sourcing.
Together, these standards provide a robust framework for certifying both the environmental, social and governance (ESG) practices of solar production sites as well as the traceability of the materials they use across the value chain, enabling the creation of a fully ESG-certified Chain of Custody.
Alexia Ruvoletto, Head of the SSI Secretariat, commented: “The SSI Supply Chain Traceability Standard sets a new bar for end-to-end supply chain accountability in the solar sector. By establishing a clear, verifiable chain of custody for materials, it lays the groundwork for a more sustainable and ethical solar industry. With this new standard, the SSI empowers solar companies to take their transparency efforts to the next level, ensuring that the materials powering the clean energy transition meet the highest standards of integrity. This is about building confidence across the board, from regulators and policymakers to end consumers, while reinforcing solar’s role as a leader in sustainable energy.”
Next steps and implementation
The Standard is designed to support businesses in meeting regulatory requirements, including the EU Corporate Sustainability Reporting Directive (CSRD) and the EU Corporate Sustainability Due Diligence Directive (CSDDD) and supporting the effective implementation of the EU Forced Labour Ban Regulation. The SSI is monitoring the legislative process of these key laws to make sure the SSI standards are aligned with legal requirements. Certification against the SSI Supply Chain Traceability Standard will begin in 2025, with continuous improvement targets for supply chain penetration and market coverage to be set for the following years.
The Solar Stewardship Initiative is a leading multi-stakeholder initiative dedicated to fostering responsible production, sourcing, and stewardship in the solar value chain. It unites industry leaders, civil society, and independent experts to set new benchmarks for sustainability and accountability in the solar sector.
www.solarstewardshipinitiative.org
The Solar Stewardship Initiative Supply Chain Traceability Standard
It’s All ENERGY EFFICIENCY 2024 è l’evento organizzato da Brainz dove gli Energy Manager si riuniscono per condividere esperienze, aggiornarsi sui trend di Settore, trovare soluzioni concrete per la competitività e conoscere le migliori tecnologie per le comunità energetiche.
Conferenze Stimolanti: Illuminare il Cammino verso l’Efficienza Energetica
Le nostre conferenze riuniscono esperti, leader del settore e innovatori nell’efficienza energetica. Esploreremo le ultime tendenze, le migliori strategie e le soluzioni più innovative per ridurre il consumo energetico, ottimizzare l’efficienza operativa e promuovere la sostenibilità aziendale.
Networking Strategico: Costruire Connessioni che Trasformano
IT’S ALL ENERGY EFFICIENCY 2024 non è solo un evento, ma anche una piattaforma per connettersi con colleghi, esperti del settore e fornitori di soluzioni energetiche. Condividi esperienze, best practice e progetti futuri, e costruisci relazioni che ti aiuteranno a plasmare un futuro energetico più sostenibile per la tua azienda.
Area Espositiva: Tecnologie Avanzate per un Futuro Energeticamente Sostenibile
L’area espositiva è un’opportunità unica per scoprire le ultime tecnologie, prodotti e servizi che stanno rivoluzionando il settore dell’efficienza energetica. Da soluzioni di monitoraggio e controllo energetico a tecnologie per le energie rinnovabili, troverai tutto ciò di cui hai bisogno per ottimizzare il consumo energetico della tua azienda.
About Brainz. We are an innovative and dynamic organization that provides networking opportunities, skills and strategies to strengthen and develop meaningful & relevant relationships for Business-to-Business.
Thanks to 15 years’ experience of our staff, we are able to organize events that stimulate creativity, development of synergies and networking.
Our events are important meetings focused on strategy, innovation and technology.
To grow your career or your business, it is crucial the experience of meeting people face to face and sharing experiences, skills, knowledge and know-how.
15 ottobre – NH Milano Congress Centre
– BYinnovation è Media Partner di IT’S ALL ENERGY EFFICIENCY
ENEA report energetico immobiliare nazionale. Per stimare l’impatto dell’attuazione delle nuove Direttive e pianificare le politiche necessarie per il rispetto degli obiettivi, è stato necessario delineare in maniera più esaustiva possibile superfici e destinazioni d’uso degli immobili esistenti in Italia.
Lo studio è pertanto finalizzato alla definizione della consistenza del parco edilizio nazionale, punto di partenza necessario per delineare gli scenari di intervento e di risparmio energetico in ottemperanza alla nuova Direttiva UE sull’efficienza energetica 2023/1791 (EED) e alla nuova Direttiva sulla prestazione energetica nell’edilizia 2024/1275 (EPBD).
In Italia vi sono 12,4 milioni di edifici residenziali (1), dei quali oltre il 60% è stato costruito prima del 1976, anno di entrata in vigore della prima legge sul risparmio energetico (2); a questi si aggiungono 1,7 milioni di edifici a uso non residenziale (circa il 12% su un totale di 14 milioni), destinati principalmente a produzione (19%), commercio (16%) e servizi (12%). È la fotografia che emerge dal Report La consistenza del parco immobiliare nazionale, realizzato dal Dipartimento ENEA di Efficienza energetica, in vista degli interventi che potranno essere necessari per conseguire gli obiettivi di risparmio energetico in ottemperanza alla nuove direttive Ue.
Mettendo a sistema diverse fonti (3), il Rapporto individua inoltre circa 770 mila unità immobiliari di proprietà pubblica (4), di cui 670 mila non vincolate e quindi potenzialmente soggette agli obblighi di riqualificazione energetica previsti dalle direttive europee.
L’analisi degli Attestati di Prestazione Energetica (APE), contenuti nel SIAPE – Sistema Informativo sugli Attestati di Prestazione Energetica, evidenzia un miglioramento delle prestazioni energetiche degli immobili certificati, con una riduzione della percentuale nelle classi energetiche meno efficienti (F – G) di oltre il 4% nel residenziale e di circa l’1,5% nel non residenziale (5).
“Questo Report rappresenta un punto di partenza necessario per tracciare gli scenari di intervento e di riqualificazione e risparmio energetico del patrimonio edilizio italiano, in linea con le nuove norme europee”, spiega uno dei curatori dello studio, Nicolandrea Calabrese, responsabile del Laboratorio ENEA di Efficienza energetica negli edifici e sviluppo urbano.
Con il Green Deal, proposto dalla Commissione nel 2019, i Paesi europei si sono impegnati a rendere l’UE climaticamente neutra entro il 2050 e a portare al 55% gli obiettivi di riduzione delle emissioni entro il 2030.
Per conseguire tali obiettivi, nel 2021 è stato presentato un pacchetto legislativo noto come Pronti per il 55%, di cui sono parte integrante le rifusioni della Direttiva sulle energie rinnovabili RED (Direttiva UE 2023/2413 del 18 ottobre 2023), della Direttiva sull’efficienza energetica EED (Direttiva UE 2023/1791 del 13 settembre 2023) e della Direttiva sulla prestazione energetica nell’edilizia EPBD IV (Direttiva UE 2024/1275 del 24 aprile 2024).
“In base a queste norme l’Italia dovrà procedere per il conseguimento degli obiettivi previsti. Tutto ciò considerando che gli edifici nell’UE rappresentano il 40% del consumo finale di energia e determinano il 36% delle emissioni di gas a effetto serra”, commenta Ilaria Bertini, direttrice del dipartimento ENEA di Efficienza energetica. “Di fatto, quasi il 75% degli edifici in Europa è attualmente inefficiente sotto il profilo energetico. Per questo diventa fondamentale definire la consistenza del parco immobiliare italiano a uso residenziale e terziario e indagarne la prestazione energetica media. In questo contesto, il SIAPE potrà essere uno strumento molto utile per monitorare il miglioramento delle prestazioni energetiche degli immobili e affrontare l’obiettivo estremamente sfidante di decarbonizzazione entro il 2050”.
Note
(1) Dati ISTAT confermati nella Strategia per la Riqualificazione Energetica del Parco Immobiliare Nazionale (STREPIN) del 2021.
(2) Legge 30 marzo 1976, n. 373.
(3) MASE (STREPIN 2021), Agenzia delle Entrate (Statistiche catastali 2020), ISTAT (Censimento popolazione, abitazioni, musei e biblioteche al 2021), Ministero della Salute (Annuario Statistico del Servizio Sanitario Nazionale 2021), Ministero dell’Istruzione e del Merito (Portale Unico dei Dati della Scuola. Dati anno scolastico 2019/2020), MEF (Open data immobili PA 2019).
(4) L’unità immobiliare corrisponde a una singola abitazione. In un edificio possono essere presenti più unità immobiliari anche con destinazioni d’uso diverse.
(5) Confronto APE emessi nel 2021 e 2022.
Italia Solare sollecita Regioni su aree idonee. ITALIA SOLARE ha scritto ai Presidenti delle Regioni e delle Province autonome, al Presidente di ANCI, al Ministro dell’Ambiente e della Sicurezza Energetica, al Ministero dell’Agricoltura, della Sovranità Alimentare e delle Foreste, al Ministro della Cultura e al Ministro delle Imprese e del Made in Italy per proporre misure di attuazione del Decreto Aree Idonee.
Considerando che nel 2030 le fonti rinnovabili dovrebbero coprire circa il 65% dei consumi elettrici nazionali, l’individuazione delle aree idonee appare urgente e di assoluta rilevanza, motivo per cui, si legge nella lettera, “riteniamo fondamentale che le Regioni e le Province autonome diano attuazione al decreto con un approccio attento a tutti gli aspetti sui quali influisce la diffusione delle fonti rinnovabili”.
Secondo ITALIA SOLARE le aree idonee dovrebbero essere individuate assicurando una adeguata distribuzione degli impianti sul territorio, in modo da favorire il consenso delle comunità locali, tenendo conto comunque della localizzazione dei consumi e della capacità della rete elettrica. In questo contesto, potrebbe essere opportuno valutare quali sono le dimensioni ottimali degli impianti, in particolare con moduli a terra, in base alle peculiarità delle zone, tenendo comunque presente l’importanza delle economie di scala, per non vanificare le possibilità di riduzione dei prezzi dell’energia per famiglie e imprese italiane.
“Ci sembra che finora le Regioni e le Province autonome abbiamo avuto cura soprattutto della tutela del paesaggio e del sistema agricolo, probabilmente perché la precedente legislazione nazionale assegnava ad esse il compito di individuare le sole aree non idonee. Auspichiamo che il nuovo quadro, con un ruolo determinante delle Regioni e delle Province autonome anche per individuare le aree idonee, favorisca un approccio più equilibrato, attento anche agli aspetti che hanno influenza sostanziale ai fini del costo dell’energia. Per questa finalità, ci permettiamo di sottoporre le nostre proposte, che ci auguriamo possano essere utili per uno sviluppo armonico delle rinnovabili e del fotovoltaico in particolare” si legge nella missiva.
Le proposte di ITALIA SOLARE
Partendo dal presupposto che la direttiva 2023/2413 considera di interesse pubblico prevalente e nell’interesse della salute e della sicurezza pubblica la realizzazione di impianti a fonti rinnovabili, anche l’individuazione delle aree idonee ne deve tenere conto.
Per massimizzare la produzione, ITALIA SOLARE suggerisce che tutte le coperture vengano immediatamente considerate come aree idonee, così come le aree già impermeabilizzate come i parcheggi, le aree a destinazione industriale, artigianale, per servizi e logistica, le aree compromesse come le cave e le discariche, le aree su cui occorrono interventi di bonifica.
Secondo l’Associazione, sono da ritenere idonee anche le aree nelle immediate vicinanze di stabilimenti industriali o di zone industriali, artigianali e industriali, anche se agricole, consentendo l’autorizzazione e la realizzazione di impianti anche con moduli a terra, in modo da agevolare la fornitura di elettricità a basso costo alle imprese insediate nelle vicinanze.
Secondo l’associazione dovrebbero risultare idonei, anche per gli impianti a terra, i terreni agricoli non produttivi o non utilizzati per l’agricoltura da lungo tempo. I terreni agricoli produttivi, invece, dovrebbero essere considerati idonei per i soli impianti agrivoltaici, in tutte le configurazioni, purché venga garantita una sostanziale continuità agricola e gli impianti rientrino in progetti di supporto allo sviluppo delle attività agricole (investimenti in tecnologie agrarie avanzate, come l’idroponico e l’irrigazione di precisione; integrazione a valle delle filiere; uso di mezzi agricoli elettrici, ecc.).
È inoltre necessario che le Regioni monitorino con continuità e in modo coordinato lo sviluppo degli iter autorizzativi, delle realizzazioni e delle connessioni, opere di rete incluse, per conoscere il punto in cui ci si trova rispetto all’obiettivo regionale condiviso con lo Stato, per poter decidere consapevolmente se e come proseguire con lo sviluppo delle richieste di autorizzazione, anche alla luce delle esperienze sino a quel momento fatte. Quest’ultimo, specifica l’Associazione nella sua lettera, non è un criterio per l’individuazione delle aree idonee in senso stretto, ma è essenziale, sia per tenere sotto controllo il raggiungimento degli obiettivi regionali previsti dal decreto in questione, sia per verificare l’efficacia dei provvedimenti regionali sulle aree idonee e, più in generale, per una valutazione complessiva del ruolo del fotovoltaico per lo sviluppo regionale.
ITALIA SOLARE ritiene che il futuro del fotovoltaico dipenda anche dal consenso delle comunità locali e per tale ragione l’associazione è disponibile per un confronto, coinvolgendo anche ANCI, su alcuni temi particolari quali l’aggiornamento della disciplina delle misure di compensazione (da trasformare in “misure per ritorni sul territorio”), ancora regolate dalle linee guida nazionali del 2010. Si ritiene necessaria anche l’elaborazione di una guida per lo sviluppo, la progettazione, realizzazione e gestione degli impianti, in particolare a terra e di una certa rilevanza, che l’Associazione si appresta a redigere, perché possa essere utilizzata su base volontaria dagli associati, con l’obiettivo di favorire anche il dialogo con il territorio e la massimizzazione dei ritorni. Risulta pure fondamentale una corretta gestione dei procedimenti di connessione, nuovi e in corso, e degli iter autorizzativi, affinché siano coerenti con gli esiti della programmazione delle Regioni sulle aree idonee.
ITALIA SOLARE è un ente del terzo settore che sostiene la difesa dell’ambiente e della salute umana supportando modalità intelligenti e sostenibili di produzione, stoccaggio, gestione e distribuzione dell’energia attraverso la generazione distribuita da fonti rinnovabili, in particolare fotovoltaico. Promuove inoltre la loro integrazione con le smart grid, la mobilità elettrica e con le tecnologie per l’efficienza energetica per l’incremento delle prestazioni energetiche degli edifici.
ITALIA SOLARE è l’unica associazione in Italia dedicata esclusivamente al fotovoltaico e alle integrazioni tecnologiche per la gestione intelligente dell’energia.

Italian Geothermal Forum 2024 sarà la prima edizione il primo appuntamento annuale dedicato ad esplorare gli sviluppi attuali del settore e promuovere il dibattito internazionale sulle possibilità, le opportunità e i rischi dell’uso dell’energia geotermica in modo professionale e imparziale.
Proponendosi come punto di riferimento per il settore geotermico in Italia, diventerà un’occasione unica per professionisti, aziende e istituzioni di confrontarsi e condividere le ultime novità e tendenze nel campo dell’energia geotermica.
Il Programma
Il programma prevede lo svolgimento di sessioni plenarie focalizzate sul confronto tra Italia ed Europa finalizzate ad approfondire gli scenari di mercato presenti e futuri. Il confronto vedrà anche la partecipazione di rappresentanti delle Istituzioni nazionali e regionali.
Sono inoltre in programma sessioni tecniche parallele dedicate a bassa, media ed alta entalpia, teleriscaldamento e teleraffrescamento, pompe di calore, calore geotermico per l’industria e minerali strategici dalle brine geotermiche.
Momenti di networking, incontri con i media e la presenza di enti di ricerca e associazioni italiane ed estere arricchiranno l’esperienza dei partecipanti.
L’evento è realizzato in collaborazione con le principali associazioni Italiane del settore. L’Unione Geotermica Italiana (UGI), l’Associazione Italiana Riscaldamento Urbano (AIRU), il Consiglio Nazionale Geologi, la Rete Geotermica e l’Associazione Nazionale Impianti Geotermia Heat Pump (ANIG HP).
L’Italian Geothermal Forum offre alle aziende produttrici o distributori lo spazio espositivo per presentare le ultime innovazioni del settore energetico geotermico.
Gli espositori merceologici della manifestazione
1. Energia Geotermica di Superficie
– 1.1 Tecnologie di Trivellazione
– 1.2 Sistemi di Utilizzo
– 1.3 Materiale di Riempimento
– 1.4 Fluido di Trasferimento di Calore
– 1.5 Misurazioni Geofisiche
– 1.6 Pianificazione e Consulenza
– 1.7 Apparecchiature per l’Edilizia e Sistemi di Controllo, Pompa di Calore
– 1.8 Certificazione e Assicurazione
2. Energia Geotermica di Profondità
– 2.1 Tecnologie di Trivellazione
– 2.2 Esplorazione
– 2.3 Impianti di riscaldamento e centrali elettriche
3. Enti e Associazioni
4. Stampa di Settore
In Fieri, realtà di comunicazione che da anni opera nel settore dell’energia, organizza e promuove attraverso Mirumir, azienda specializzata nell’ideazione e nella gestione di eventi congressuali e fieristici per il settore, la prima edizione dell’Italian Geothermal Forum.
11-12 novembre – Roma, Centro Congressi Auditorium della Tecnica
– BYinnovation è Media Partner di Italian Geothermal Forum