
Category: Energia

KEY e Hannover Messe per Salone Idrogeno. Siglato un accordo di collaborazione per l´organizzazione congiunta del Salone all’interno delle prossime edizioni di KEY.
L´idrogeno, soprattutto quello verde derivante da elettrolisi alimentata da energia pulita, risulta fondamentale per il raggiungimento degli obiettivi di decarbonizzazione: l´Unione Europea prevede di arrivare a 20 milioni di tonnellate entro il 2030, di cui 10 milioni prodotte e l’altra metà importate.
Nell’ottica di valorizzare il ruolo cruciale dell´idrogeno nella riduzione delle emissioni inquinanti e con il fine comune di contribuire ad accelerare lo sviluppo del settore, Italian Exhibition Group e Hannover Fairs International GmbH (HFI), filiale italiana di Deutsche Messe AG, hanno siglato un accordo di collaborazione per l´organizzazione congiunta di un nuovo Salone dell´Idrogeno supported by Hydrogen & Fuel Cells all´interno di KEY – The Energy Transition Expo, l´evento di IEG sulla transizione e l´efficienza energetica, punto di riferimento in Sud Europa, Africa e bacino del Mediterraneo, la cui prossima edizione è in programma alla Fiera di Rimini dal 5 al 7 marzo 2025.
Hydrogen & Fuel Cells EUROPE è organizzata e gestita da Deutsche Messe AG (DMAG), la grande società fieristica tedesca, tra le principali a livello mondiale. Si svolge all´interno di Hannover Messe, la più importante manifestazione europea sull´industria e l´automazione, ed è dedicata all´intero ciclo di vita dell´idrogeno – in particolare di quello verde come sostituto dei combustibili fossili – nell´ambito della trasformazione industriale sostenibile.
Il Salone dell´Idrogeno supported by Hydrogen & Fuel Cells si pone l´obiettivo di diventare, a livello internazionale, il luogo di discussione privilegiato sui temi dell´idrogeno e sulla sua importanza per la transizione energetica, nonché momento di riferimento per i principali player coinvolti, per incontrarsi, confrontarsi e sostenere la nascita di nuovi progetti. Il Salone costituisce la naturale evoluzione e il rafforzamento dell´area espositiva di KEY dedicata all´idrogeno, alle sue applicazioni e alla grande opportunità che questo vettore può offrire per la decarbonizzazione del comparto produttivo industriale hard-to-abate e dei trasporti.
“Abbiamo sempre creduto nelle potenzialità dell’idrogeno e per questo motivo lo abbiamo incluso fin dal primo momento fra le aree espositive di KEY. Oggi, siamo orgogliosi di annunciare una nuova joint venture, con un partner di grande rilevanza ed esperienza come Hannover Fairs International GmbH, che dalla prossima edizione di KEY ci consentirà di rafforzare ulteriormente la presenza dell’idrogeno all’interno della nostra manifestazione, con un Salone interamente dedicato, destinato a diventare un punto di riferimento a livello internazionale” ha commentato Corrado Peraboni, amministratore delegato di IEG.
“Da quasi 30 anni Deutsche Messe AG organizza Hydrogen + Fuel Cells EUROPE, un format di successo in cui tutti gli operatori del mercato possono scambiare idee ogni anno nell´ambito della Hannover Messe. La Germania e l’Italia sono i più importanti partner industriali in Europa e condividono una visione comune dell´idrogeno. Siamo perciò orgogliosi di poter lavorare insieme a IEG per creare sinergie positive ed una piattaforma innovativa ed attraente in Italia” ha dichiarato Andreas Züge, General Manager di Hannover Fairs International GmbH, Sede Italiana.
5-7 marzo 2025 – Expo Centre Fiera di Rimini

Litio e batterie primarie. Quando si parla di batterie primarie (oppure non ricaricabili) spesso si identificano le tradizionali batterie usa e getta, ossia le pile alcaline, insomma le tipologie che utilizziamo ampiamente tutti i giorni in una grande varietà di dispositivi.
Tuttavia, esistono anche altre tipologie di batterie primarie che possiedono però caratteristiche molto differenti dalle classiche alcaline: ciò è dovuto ad impieghi che richiedono prestazioni particolari.
In questo articolo parleremo delle batterie primarie, della loro tecnica costruttiva e, attraverso alcuni grafici, delle loro caratteristiche comparate con le batterie tradizionali rappresentate dalle alcaline.
Perché la batteria primaria anziché la ricaricabile
Sebbene il ricaricabile sia più vantaggioso rispetto alle batterie primarie, sia per questioni di impatto ambientale che per l’aspetto economico (una batteria ricaricabile equivale in media a 300-500 batterie primarie), vi sono alcuni impieghi che richiedono un funzionamento costante ma prolungato nel tempo.
In questo caso il tempo rappresenta il requisito principale poiché se è vero che la soluzione ricaricabile garantisce un ciclo di vita esteso non può assicurare un ciclo di scarica altrettanto lungo.
Qui entra in gioco ancora una volta la chimica della batteria e, come vedremo in seguito, alcune combinazioni sono in grado di rispondere a requisiti di tempo, temperatura e tensione molto stringenti.
Per questo motivo le caratteristiche che andremo ad analizzare rendono più adatte per alcuni dispositivi, sia ad uso industriale che domestico le batterie primarie.
Per meglio comprendere i motivi della scelta, prendiamo ad esempio il telecomando della TV e il sensore volumetrico wireless di un impianto anti intrusione. Cosa hanno in comune questi due dispositivi?
Senza ombra di dubbio hanno un assorbimento di energia che non presenta picchi particolari, pertanto richiederanno alla batteria una tensione moderata e un tempo di scarica che sia il più lungo possibile.
Tuttavia va anche considerata la frequenza di sostituzione, poiché per quanto lungo possa essere il tempo di scarica non sarà mai infinito; in questo caso la sostituzione delle batterie del telecomando non andrà ad interrompere una funzione importante, mentre nel caso del sensore wireless le cose cambiano parecchio.
E lo stesso esempio può essere fatto con altri dispositivi come sensori di fumo, sistemi di gas metering, come anche alcuni dispositivi wearable medicali.
Tipologia di chimica
Come detto, per ogni particolare utilizzo vi sono chimiche in grado di soddisfare i relativi requisiti. Va anche considerato, in relazione alle dimensioni del dispositivo che per una stessa chimica possono esistere formati differenti in modo da adattarsi agli spazi interni disponibili e al tipo di ambiente che può anche essere particolarmente gravoso.
Litio e Diossido di Manganese (LiMnO2)
Questa combinazione vede ampio utilizzo attraverso il formato a bottone (tipo CR2032) ma anche in formati come la CR123A. Indipendentemente dai formati, la tensione nominale è di 3,00 V e un valore di cut off di 2,00 V, le correnti sono comprese nell’intervallo tra 100 e 8-900 mA con impulsi sovrapposti fino a 5 A.
Questa chimica assicura una tensione stabile in relazione a valori di temperatura di esercizio molto differenti, un basso tasso di autoscarica, una curva di scarica costante e una lunga durata operativa – minimo 1 anno per le pile a bottone e fino a 5 per altri formati.
Come densità energetica il LiMnO2 può raggiungere un valore di 280 Wh/kg per i formati tipo CR123 e di circa 80 Wh/kg per le pile a bottone.
Questa chimica ha un eccellente resistenza alla passivazione, un elettrolita non infiammabile e la capacità di mantenere a lungo le proprie caratteristiche durante lo stoccaggio a temperature non controllate.
La temperatura di esercizio compresa fra i – 20 e + 60 °C, rende queste batterie estremamente flessibili e date le dimensioni contenute, possono essere impiegate nei dispositivi di allarme (in particolare nei sensori wireless), nei rilevatori di fumo, nel gas metering, nell’automazione industriale e in tutte quelle applicazioni dove non è possibile effettuare la ricarica della batteria.
Litio Cloruro di Tionile (Li-SOCl2)
Questa chimica si distingue in particolar modo dalle altre innanzitutto per la densità energetica che supera i 500 Wh/kg di materiale; tanto per fare un paragone, l’LFP che è si ricaricabile con tensione nominale simile (3,2 contro i 3,6 V del Li-SOCl2), ma che tuttavia non supera i 120 Wh per kg.
Da questo si evince che il Litio Cloruro è una chimica che può garantire prestazioni particolari: queste batterie possono arrivare anche a una durata di 20 anni.
A seconda della tipologia costruttiva le Li-SOCl2 sono in grado di erogare valori nominali di corrente di pochi μA e impulsi periodici tipici compresi in un range fra 5 e 150 mA per quanto riguarda le bobinate mentre le spiralate hanno correnti di base di qualche mA, impulsi periodici fra 50mA e 2A.
Il range di temperatura di esercizio è molto esteso, fra – 60 e +150 °C.
Caratteristiche prestazionali a confronto
A pari condizioni ambientali, ossia a 20 °C, possiamo notare una netta differenza fra le curve di scarica del LiMnO2 e Li-SOCl2.
La pressoché completa linearità del Litio Cloruro di Tionile consente a questa chimica una prestazione costante nel tempo, senza picco di scarica e punto di cut-off esteso in valori temporali.
Per quanto riguarda il Litio Cloruro di Tionile, a seconda del carico applicato (da poco più di 50 ohm fino a oltre 12 K ohm) e dalla capacità della batteria, è evidente come ogni singola curva tenda ad avere dinamiche assai simili pur avendo tensioni nominali in un range fra 3.3 e il valore tipico di 3.6 V.
Una curva di scarica di questo tipo può essere comparabile con quella delle batterie ricaricabili LFP le quali sono, in modo analogo alle Li-SOCl2 adatte ad un uso prolungato e un ciclo di vita lungo.
In sostanza il Litio Cloruro di Tionile non ha caratteristiche del “tutto e subito” in termini di potenza di scarica il che le rende perfette per un uso continuativo e duraturo.
Al contrario, il Litio Diossido di Manganese ha una curva leggermente meno lineare. Questa chimica possiede una costanza prestazionale in relazione al valore di tensione nominale di 3.00 V la cui curva tende a discendere in modo progressivo fino a circa 2.6 V punto in cui la curva scende in modo più repentino fino al cut-off.
I carichi utilizzati per la determinazione sono radio, orologi e telecomandi. Anche in questo caso l’angolo di discesa richiama in qualche modo quello del Litio Nickel Cobalto Manganese ricaricabile, pur avendo tensioni nominali ben diverse; 1,5 V contro oltre il doppio (3,7 V).
A differenza del carico applicato, la batteria Alcalina presenta lievi differenze nella parte iniziale ma in particolare in quella porzione di curva che precede il cut off e che riporta “finali” diversi.
Quale chimica scegliere?
In modo del tutto analogo alle proprietà delle chimiche utilizzate nelle batterie ricaricabili, anche nelle celle primarie non vi è una chimica migliore o peggiore ma una tipologia che risponde ai requisiti di uno specifico dispositivo.
Ad esempio nella sensoristica di segnalamento e rilevazione (fumo, gas, presenza umana, ecc.…) si tenderà a scegliere una modalità di erogazione più lineare possibile, sia per evitare interruzioni causate da una scarica precoce, sia per le operazioni di sostituzione delle batterie.
Va anche considerato che in ambito industriale, con la proliferazione dei dispositivi IIoT come anche dei dispositivi wearable, la scelta della tipologia di batterie si sta orientando non tanto verso gli aspetti prestazionali quanto quelli di continuità: i dati, la loro raccolta e la relativa trasmissione diventano priorità assoluta.
Anche nel caso di dispositivi wireless, sempre a livello industriale, come ad esempio quelli sempre più utilizzati per le operazioni di picking guidato, richiedono un ciclo di vita relativamente lungo (circa un paio di anni).
Ultima considerazione, ma non meno importante, è l’aspetto del power consumption che sta condizionando (positivamente) la progettazione di tutta la componentistica elettronica.
Negli ultimi anni il livello di assorbimento dei dispositivi si è infatti drasticamente ridotto, in quelli consumer ma in particolar modo in quelli per impiego industriale e ciò ha permesso di sfruttare in modo ancora migliore le varie proprietà della chimica delle batterie aumentando ulteriormente la durata utile
Autore: Roberto Romita – Industrial Key Account Manager – Industrial Division di Sparq
Decreto Aree Idonee demanda a Regioni. Il Coordinamento FREE Fonti Rinnovabili ed Efficienza Energetica prevede probabile caos normativo che non farà raggiungere gli obiettivi del Pniec, con perdita di Pil e di posti di lavoro.
“Apprendiamo che il Decreto Aree Idonee è finalmente stato pubblicato in Gazzetta Ufficiale il 2 luglio 2024 e constatiamo con amarezza che, in pratica, si demanda tutto alle regioni. Di fatto, in base a quanto previsto nel Decreto, ogni regione potrà stabilire i suoi criteri per l’individuazione delle aree idonee, con una conseguente probabile disomogeneità di approcci da regione a regione.
È esattamente l’opposto di ciò che sarebbe stato logico attendersi dal Decreto, il quale avrebbe dovuto indicare i criteri di riferimento in modo specifico per poi demandare alle regioni la sola mappatura territoriale. – afferma il presidente del Coordinamento FREE, Attilio Piattelli – Ci chiediamo allora perché ci siano voluti ben 930 giorni (oltre due anni e mezzo) dalla pubblicazione della 199/2021 perché il Decreto vedesse la luce visto che, per delegare tutto alle regioni, sarebbe stato sufficiente solo qualche giorno”.
Preoccupa il probabile caos normativo che deriverà da tutto ciò cosa che avrà come risultato quello di disincentivare gli investitori, nazionali ed esteri, dall’investire nello sviluppo delle rinnovabili in Italia, perdendo così punti di Pil e posti di lavoro.
Duole quindi constatare che con il Decreto Aree Idonee, il Governo e i ministeri competenti pongono in essere azioni che non sono assolutamente in linea con il raggiungimento dell’obiettivo +80 GW di nuove rinnovabili al 2030 indicato nel Decreto stesso.
Il Coordinamento FREE (Coordinamento Fonti Rinnovabili ed Efficienza Energetica) è un’Associazione che raccoglie attualmente, in qualità di Soci, 24 Associazioni in toto o in parte attive in tali settori, oltre ad un ampio ventaglio di Enti e Associazioni che hanno chiesto di aderire come Aderenti (senza ruoli decisionali) ed è pertanto la più grande Associazione del settore presente in Italia.
Il Coordinamento FREE ha lo scopo di promuovere lo sviluppo delle rinnovabili e dell’efficienza energetica nel quadro di un modello sociale ed economico ambientalmente sostenibile, della decarbonizzazione dell’economia e del taglio delle emissioni climalteranti, avviando un’azione più coesa delle Associazioni e degli Enti che ne fanno parte anche nei confronti di tutte le Istituzioni.
Italia Solare propone criteri per Aree Idonee. L’Associazione, a seguito di un confronto generale con i propri soci in occasione dell’assemblea svoltasi il 26 giugno, ha individuato dieci possibili criteri che le Regioni dovrebbero considerare ai fini delle Aree Idonee.
“Premesso che i criteri generali di individuazione delle aree idonee dovrebbero essere oggetto di preventivo confronto tra le Regioni per delineare un approccio il più possibile omogeneo, come Associazione, nell’interesse comune di mantenere bassi i prezzi dell’energia e tutelare paesaggio e agricoltura, abbiamo individuato alcune priorità che ci permettiamo di suggerire alle Regioni – commenta Paolo Rocco Viscontini, Presidente di ITALIA SOLARE – ma riteniamo essenziale che il Parlamento corregga il decreto agricoltura, consentendo di installare impianti fotovoltaici con moduli a terra in aree classificate agricole ma di scarso o nessuno pregio agricolo, promuovendo l’autoconsumo e permettendo l’agrivoltaico in tutte le configurazioni che assicurano la sostanziale continuità dell’attività agricola”.
L’Associazione ritiene che sia opportuno considerare subito idonee, con atto immediato delle Regioni, le seguenti aree:
1. aree già impermeabilizzate, come ad esempio i parcheggi.
2. aree a destinazione industriale, artigianale e commerciale.
3. aree su cui occorrono interventi di bonifica, cave e miniere.
4. aree su cui sono proposti impianti per l’autoconsumo, anche a distanza, e per comunità energetiche.
5. aree su cui insistono richieste di impianti con connessione reale, dove non servono importanti e lunghi interventi di rafforzamento della rete.
6. aree nelle immediate vicinanze di stabilimenti industriali o di zone industriali, artigianali e commerciali, anche se agricole, sulle quali permettere anche la realizzazione di più economici impianti con moduli a terra, per garantire la fornitura di energia elettrica alle imprese a costi contenuti e stabili.
Con atti successivi, si suggerisce che siano considerate idonee almeno le seguenti tipologie di aree:
7. terreni agricoli non rientranti in aree protette, non produttivi, e quindi considerati «marginali», perché privi di disponibilità di acqua o delle caratteristiche per essere coltivati. In questi casi è bene consentire anche normali impianti con moduli a terra
8. terreni agricoli non coltivati da tempo ma con caratteristiche per tornare a essere coltivati, da considerare idonei per gli impianti agrivoltaici di qualunque configurazione
9. aree agricole in cui si installano impianti agrivoltaici in tutte le configurazioni, purché garantiscano una sostanziale continuità agricola e rientrino in progetti di supporto allo sviluppo delle attività agricole
10. aree sulle quali sono stati o saranno presentati progetti di accumuli, sempreché non siano gravate da vincoli.
ITALIA SOLARE è disponibile e pronta ad argomentare a ciascuna delle Regioni le proprie proposte.
“Considerato che il futuro del fotovoltaico si gioca soprattutto sul consenso delle comunità locali, come Associazione proponiamo, inoltre, una coerente gestione dei procedimenti di connessione, nuovi e in corso, e delle Via nazionali affinché le stesse comunità, enti locali e regioni possano disporre di una adeguata visibilità dei progetti realisticamente realizzabili sui propri territori, nel rispetto degli obiettivi da raggiungere nel medio e lungo termine. Allo stesso modo servirebbe una proposta di aggiornamento della disciplina delle misure di compensazione, ancora regolate dalle linee guida nazionali del 2010. ITALIA SOLARE definirà un vademecum per lo sviluppo, la progettazione, realizzazione e gestione degli impianti di dimensione significativa, che possa essere utilizzato su base volontaria dagli operatori, con l’auspicio che possa rappresentare un utile riferimento per gli enti pubblici preposti alla valutazione dei progetti e con l’obiettivo di favorire anche il dialogo con il territorio e la massimizzazione delle ricadute”, conclude Paolo Rocco Viscontini.
ITALIA SOLARE è un ente del terzo settore che sostiene la difesa dell’ambiente e della salute umana supportando modalità intelligenti e sostenibili di produzione, stoccaggio, gestione e distribuzione dell’energia attraverso la generazione distribuita da fonti rinnovabili, in particolare fotovoltaico. Promuove inoltre la loro integrazione con le smart grid, la mobilità elettrica e con le tecnologie per l’efficienza energetica per l’incremento delle prestazioni energetiche degli edifici.
ITALIA SOLARE è l’unica associazione in Italia dedicata esclusivamente al fotovoltaico e alle integrazioni tecnologiche per la gestione intelligente dell’energia.

IREX 2024 rinnovabili in aumento. L’industria italiana delle rinnovabili sta vivendo forse il suo momento migliore: gli investimenti in progetto quasi raddoppiati a 80 miliardi del 2023 contro i 41 dell’anno precedente mostrano chiaramente un eccellente stato di salute del settore.
Le buone notizie non finiscono qui. Con l’introduzione del nuovo disegno di mercato elettrico UE, le bollette elettriche potrebbero beneficiare della riduzione del costo della materia prima, grazie ai contratti per differenza che l’Italia adotterà per le nuove installazioni.
Anche l’adeguatezza del sistema elettrico italiano nel medio termine offre un quadro rassicurante grazie al capacity market e allo sviluppo infrastrutturale del gestore di rete. Su tutto questo, tuttavia, incombe – come è noto – l’incertezza causata dal DL Agricoltura, in discussione in queste ore, e potenzialmente in grado di cancellare gran parte degli investimenti previsti nel fotovoltaico.
È questo, in sintesi, il quadro delineato dall’Irex Annual Report 2024, lo studio di Althesys che dal 2008 monitora il settore delle rinnovabili, analizza le strategie e delinea le tendenze future.
“L’Irex Annual Report 2024 – ha detto l’amministratore delegato Alessandro Marangoni, a capo del team di ricerca – mostra un settore italiano delle rinnovabili che ha continuato a crescere nonostante le sfide economiche globali, l’alto costo del denaro, i rincari dei materiali e le complessità nei processi autorizzativi. Tra gli elementi caratterizzanti: la riduzione della taglia media delle operazioni, lo sviluppo dell’eolico offshore che, sulla carta, è la tecnologia emergente nel 2023 e il crescente interesse per gli accumuli, con l’affacciarsi di molti player e progetti”.
Il report è stato presentato nel corso dell’evento “Rinnovabili, l’ora delle scelte” che si è tenuto all’Ara Pacis e ha visto la partecipazione – tra gli altri – di Federico Boschi, capo dipartimento energia al ministero dell’Ambiente e della sicurezza energetica, di Milena Messori, head Italy dell’European Investment Bank e di Giulio Tremonti, presidente commissione Affari Esteri e Comunitari della Camera.
Le tendenze strategiche
Le iniziative rilevate dal rapporto sono 1.180 (+23% sul 2022 e +170% sul 2021), per una potenza di 50,9 GW e un valore aggregato di 80,1 miliardi di euro, contro i 41 miliardi del 2022. L’attenzione dei player rimane prevalentemente in Italia: sono il 96% del totale, con l’agrivoltaico arrivato a 368 iniziative, primo per potenza, avendo raggiunto i 15,8 GW e 14 miliardi, mentre il fotovoltaico, in testa come numero di operazioni, ha registrato 12,6 GW e 10,4 miliardi di euro. L’eolico onshore con 254 iniziative segna un valore di 19,2 miliardi per 14,1 GW. L’eolico offshore conta poi 12 operazioni per 8,4 GW e 28,1 miliardi, mentre gli investimenti complessivi per i sistemi di accumulo passano da 3,2 a 8,2 miliardi.
La taglia media degli impianti scende da 48 MW nel 2022 a 44, mentre aumentano le operazioni inferiori a 10 MW, il cui peso sale dal 16% al 30% del totale.
Anche lo sviluppo dei sistemi di accumulo è un fattore cruciale per abilitare la transizione energetica con la crescita delle rinnovabili. Nel nostro Paese, a fine 2023, risultano installate 519.000 batterie, per una potenza complessiva di 3.367 MW e una capacità massima di 6.645 MWh. La tecnologia più diffusa è ancora quella a base di litio. Il 99% degli impianti è inferiore ai 20 kW, di cui la maggior parte sotto ai 10 kW (91%).
I sistemi utility scale in via di autorizzazione salgono del 34% su base annua a 2,4 GW nel 2023. In tema di accumuli, l’Italia si caratterizza in Europa per l’introduzione del meccanismo di approvvigionamento di capacità di stoccaggio elettrico (MACSE) volto ad assicurare la costruzione di accumuli che non sarebbero realizzabili a condizioni di mercato. Il meccanismo dovrebbe consentire l’approvvigionamento di circa 71 dei 95 GWh di nuova capacità di accumulo necessaria al 2030, con una prevedibile presenza preponderante delle batterie, seguite dagli accumuli idroelettrici.
Regioni e permitting
Dal punto di vista della distribuzione territoriale, sono ancora le regioni del Sud a confermarsi le maggiori destinatarie per potenza dei progetti, con una concentrazione in alcune regioni (Sicilia, Puglia e Sardegna su tutte). Il processo autorizzativo pare migliorare ma resta un nodo critico. Il numero di progetti autorizzati è cresciuto del 73% rispetto al 2022, a fronte del 18% in via di autorizzazione. Il grande balzo è soprattutto del fotovoltaico, mentre l’agrivoltaico resta stabile. Discorso inverso per l’eolico a terra, dove i progetti in via di autorizzazione sono cresciuti più degli autorizzati (56,5% contro 22,7%), aumentando il divario tra i due. Tutti gli impianti offshore censiti sono in corso di autorizzazione.
I costi e lo scenario per le rinnovabili
Dopo il boom dei prezzi dell’anno precedente, il 2023 segna un sensibile ridimensionamento dei prezzi elettrici in Europa. La media si attesta a 96,1 €/MWh (-54% sul 2022), in cui l’Italia ha sempre i valori più alti (127,2 €/MWh), mentre i Paesi scandinavi quelli più bassi. I valori di LCOE (ovvero il costo medio per unità di elettricità generata) sono invece cresciuti sensibilmente e l’aggiornamento delle tariffe è diventato imprescindibile per il successo delle aste in tutta Europa. Il LCOE dell’eolico offshore varia tra 82,1 €/MWh del Mare del Nord e 121,1 €/MWh del Mediterraneo; nel fotovoltaico il valore medio del LCOE degli impianti commerciali si attesta a 107,4 €/MWh (+9,8% sul 2022), mentre gli impianti di taglia industriale presentano un costo medio di 77 €/MWh (+10,6% sul 2022). Il report offre anche qualche previsione di scenario per il 2024 con i prezzi delle materie prime per la costruzione degli impianti eolici che vedranno variazioni differenziate: in aumento alluminio e rame, in calo i materiali ferrosi, stabile il cemento per le fondazioni. Gli effetti saranno una discesa del LCOE più contenuta per l’onshore (nulla o fino al 5%) e più marcata per l’offshore (-10%/-15%). Per il fotovoltaico le pressioni sulla componentistica dovrebbero portare a ulteriori ribassi, con il costo dei moduli in calo del 10-15%.
Market design, bollette e adeguatezza del sistema
Il settore delle rinnovabili, e più in generale i mercati dell’energia, presto non saranno più gli stessi: quest’anno – è stato ricordato nel corso dell’incontro – entrerà in vigore la riforma del mercato elettrico dell’Unione Europea, la cui introduzione punta a stabilizzare i meccanismi di remunerazione della capacità per le risorse in grado di garantire l’adeguatezza e il ricorso alla contrattazione per differenza per le rinnovabili (e il nucleare). Tutto questo porterà al declino dei mercati spot e agevolerà un percorso di strumenti diversi per fissare i segnali di prezzo: il ruolo principale spetterà non più ai mercati bensì agli Stati attraverso procedure competitive come aste o registri in grado di generare flussi stabili di ricavi per gli operatori. A quel punto è però necessario fissare congrue basi d’asta per garantire l’efficacia delle misure di sostegno alle rinnovabili. Limiti di prezzo al di sotto dei costi livellati delle tecnologie non permetterebbero di esaurire i contingenti, creando anche ritardi nelle iniziative a mercato.
L’analisi modellistica di NET di Althesys mostra opportunità e rischi del futuro disegno del sistema elettrico italiano. I contratti per differenza previsti dai futuri decreti potrebbero limitare fortemente gli spazi per le iniziative di mercato, tra cui i PPA, dato che la capacità che sarà oggetto delle aste dovrà coprire quanto serve per raggiungere gli obiettivi del 2030. Una cosa però emerge: i contratti per differenza potrebbero fare bene anche alle bollette. Il costo della componente «energia» della bolletta, pur variando a seconda degli scenari simulati per tenere conto delle incertezze su prezzi delle commodity e costi delle tecnologie, tenderà a scendere per l’effetto che la produzione rinnovabile ha sui prezzi del mercato elettrico spot.
Un altro dato positivo: l’adeguatezza del sistema italiano nel medio termine (2028) è assicurata dalla contemporanea presenza della capacità contrattualizzata nelle aste del capacity market 2022, 2023 e 2024, dalle reti previste dal piano di sviluppo di Terna e dall’assenza di ulteriori dismissioni, oltre a quelle già previste per il carbone.
Complici anche la crisi industriale e un’elettrificazione più lenta del previsto, il consumo elettrico è sceso sotto i 320 TWh. Per mantenere il sistema adeguato occorre tenere in esercizio almeno 50,2 GW termoelettrici al 2028 e almeno 41 GW al 2033. Inoltre, sono già state autorizzate tutte le interconnessioni considerate come fondamentali per l’obiettivo di decarbonizzazione.
IREX è il think tank italiano di riferimento per l’industria delle energie rinnovabili e l’efficienza energetica: dal 2008 analizza l’evoluzione dell’industria italiana delle rinnovabili nel contesto internazionale, esaminando le strategie aziendali, individuando i trend dei mercati, valutando le strategie-Paese e formulando proposte ai policy maker. L’osservatorio monitora il settore delle rinnovabili con il proprio Annual Report e realizza l’Indice Irex, che traccia le small-mid cap pure renewable quotate in Borsa.
Althesys è una società professionale indipendente specializzata nella consulenza strategica e nello sviluppo di conoscenza. Opera con competenze di eccellenza nei settori chiave di ambiente, energia, infrastrutture e utility, nei quali assiste imprese e istituzioni.

Italia Obiettivi Climatici e crediti carbonio: destinata a non raggiungerli entro il 2030, perderà miliardi di euro in obblighi di compensazioni.
L’azione degli stati membri dell’UE per mitigare le emissioni climalteranti non è sufficiente a conseguire gli obiettivi dell’Unione Europea in materia di protezione del clima e l’Italia è tra i Paesi con i risultati peggiori.
È quanto emerge dall’ultimo studio di Transport & Environment, l’organizzazione ambientalista indipendente europea.
Senza un’azione immediata, dodici Paesi dell’UE non conseguiranno gli obiettivi climatici nazionali previsti dall’Effort Sharing Regulation (ESR), mentre altri sette rischiano di non raggiungere la piena compliance.
Germania e Italia sono i due Paesi con i risultati peggiori in termini assoluti, mentre la Francia raggiungerà l’obiettivo ma con un margine molto stretto, tanto che qualsiasi passo indietro nelle politiche, o un inverno molto freddo che spinga ad aumentare il consumo di energia, potrebbero mettere a rischio il conseguimento dei suoi obiettivi.
Italia e Germania mancheranno gli obiettivi climatici
Lo studio presentato oggi evidenzia come Germania e Italia mancheranno i loro obiettivi climatici con uno scarto sostanziale (rispettivamente 10 e 7,7 punti percentuali)1. Di conseguenza, potrebbero consumare tutto il surplus di crediti disponibili per gli altri Paesi. La Germania da sola avrà bisogno del 70% dei crediti disponibili. Gli altri Paesi non conformi con gli obiettivi di riduzione delle emissioni si ritroveranno senza crediti da acquistare. Una situazione, questa, che potrebbe dare adito a contenziosi legali.
L’Italia potrebbe pagare 15,5 mld di euro
Se le quote dovessero essere scambiate a 129 euro (il prezzo del carbonio previsto da Bloomberg nei settori ETS al 2030), l’Italia, con un deficit di 120 milioni di crediti, dovrà pagare 15,5 miliardi di euro ai Paesi che avranno accumulato crediti di emissione. La Germania potrebbe fare anche peggio, accumulando un debito di 16,2 miliardi. Ma i due Paesi possono ancora raggiungere i loro obiettivi, implementando nuove misure per aumentare la diffusione di veicoli elettrici, aumentare l’efficienza nel settore residenziale e altro ancora.
Pericolo scarsità di crediti di emissioni
I Paesi che non raggiungono gli obiettivi possono acquistare crediti da quelli che li raggiungono. Il prezzo dei crediti viene deciso bilateralmente tra i Paesi. Ma T&E avverte che, senza un’azione immediata, ci sarà una scarsità di crediti, dovuta al fatto che saranno troppi i Paesi che falliranno nel ridurre le loro emissioni in linea con i target assegnati su base nazionale. Questo potrebbe portare, nel 2030, a un’asta al rialzo per i crediti, con conseguente aumento dei prezzi.
Pagare miliardi o implementare politiche migliori?
Andrea Boraschi, direttore dell’ufficio italiano di T&E, spiega: “L’ammontare delle sanzioni che i Paesi potrebbero dover pagare nel 2030 è impressionante. Gli stati membri si trovano di fronte a una scelta chiara: pagare miliardi per il loro debito di carbonio o implementare nuove politiche, che migliorino la vita dei loro cittadini e li proteggano dalle conseguenze del cambiamento climatico. Ci sono ancora sei anni per correggere la rotta. Chiediamo alla nuova Commissione di riunire un gruppo d’azione, in cui vengano proposte misure come gli obiettivi di elettrificazione a livello europeo per le auto aziendali e in cui i Paesi ritardatari ricevano le indicazioni necessarie”.
Spagna, Grecia e Polonia i Paesi con i migliori risultati
I Paesi che secondo lo studio di T&E stanno ottenendo i migliori risultati in termini assoluti – quindi con il maggior surplus di crediti – sono la Spagna, la Grecia e la Polonia. La Spagna potrebbe superare di 7 punti percentuali il suo obiettivo per il 2030. Se così fosse, il governo spagnolo, scambiando i suoi crediti di emissione, riceverebbe 10 miliardi circa dai Paesi che non sono in regola. I piani presentati da Francia, Paesi Bassi e Belgio sono appena sufficienti per raggiungere il loro obiettivo, ma qualsiasi passo indietro nelle politiche rischierebbe di far arretrare anche questi stati tra quelli inadempienti, avverte T&E.
Debiti dell’Italia, un peso per le finanze pubbliche
“La cosa più preoccupante che emerge dalla nostra analisi – ha concluso Boraschi – è che la Germania e l’Italia si accingono a divorare tutti i crediti disponibili nell’UE. Questo avrà ricadute economiche molto concrete; per l’Italia sarebbe un colpo durissimo, vista la precarietà delle nostre finanze e l’enorme debito pubblico”.
Per il PNIEC italiano serve una radicale revisione
Secondo T&E il PNIEC (Piano Nazionale per l’Energia e il Clima) italiano, rispetto alla prima formulazione presentata alla Commissione, ha bisogno di radicali revisioni e in particolare di politiche stabili per accelerare l’elettrificazione dei trasporti su strada, a partire dalle auto aziendali; di un meccanismo di credito per l’elettricità rinnovabile nei trasporti; di un taglio radicale ai 22,5 miliardi di euro di sussidi ambientalmente dannosi, che l’Italia ancora elargisce alterando i prezzi di mercato a favore delle tecnologie fossili (1).
Emissioni nei settori ESR diminuiranno del 35,5% nel 2030 anziché del 40%
In base all’ESR, gli stati membri devono raggiungere gli obiettivi climatici per cinque settori chiave: trasporti stradali, edifici, piccola industria, rifiuti e agricoltura. Gli obiettivi sono stati definiti in base al PIL del Paese, con i Paesi più ricchi che devono raggiungere obiettivi di riduzione delle emissioni più elevati. L’obiettivo generale per l’UE è di -40% entro il 2030 (rispetto ai livelli del 2005) in tutti e cinque i settori. I Paesi devono presentare i Piani Nazionali per l’Energia e il Clima che illustrano come intendono raggiungere l’obiettivo entro il 30 giugno. T&E ha analizzato le bozze dei PNIEC e le proiezioni più recenti per calcolare le riduzioni potenziali delle emissioni di tutti i 27 Paesi dell’UE. Aggregando i piani nazionali presentati dai Paesi, si prevede che le emissioni nei settori ESR diminuiranno solo del 35,5% nel 2030 (rispetto al 2005). Si tratta di 4,5 punti percentuali in meno rispetto all’obiettivo UE del -40%.
(1) Secondo la valutazione del PNIEC da parte della Commissione Europea, l’Italia mancherà il suo obiettivo di 7,7 punti percentuali. T&E mostra che, per compensare questo deficit, Il Governo italiano dovrà acquistare 120 milioni crediti di emissioni da altri stati membri per un corrispettivo economico che potrebbe superare i 15 miliardi di euro.
Transport & Environment‘s (T&E) vision is a zero-emission mobility system that is affordable and has minimal impacts on our health, climate and environment.
Since we were created 30 years ago, T&E has shaped some of Europe’s most important environmental laws. We got the EU to set the world’s most ambitious CO2 standards for cars and trucks but also helped uncover the dieselgate scandal; we campaigned successfully to end palm oil diesel; secured a global ban on dirty shipping fuels and the creation of the world’s biggest carbon market for aviation – just to name a few.
Credibility is our key asset. We are a non-profit organisation and politically independent. We combine the power of robust, science-based evidence and a deep understanding of transport with memorable communications and impactful advocacy.
Our staff in Brussels, Rome, Madrid, Berlin, Warsaw and London collaborate with our 63 national member and supporter organisations in 24 countries across Europe. All together our members and supporters represent more than 3.5 million people.
We coordinate the International Coalition for Sustainable Aviation (ICSA), which has observer status at the International Civil Aviation Organisation (ICAO) and are members of the Clean Shipping Coalition (CSC), which has observer status at the International Maritime Organisation (IMO).
We hold a seat on the board of ECOS, and are members of the Green 10 group of European environmental NGOs, Agora Verkehrswende, the Platform for Electromobility, the Coalition for Energy Savings, the Renewable Grids Initiative and the Electrification Alliance.

Solar yearly installations almost doubled in 2023, growing by 87% on the previous year. The year brought 447 GW of new solar compared to the 239 GW installed in 2022.
2023’s global new solar installations would cover more than half of India’s annual electricity needs or more than Brazil’s entire consumption.
Compared to Europe, the annual installations would exceed the total yearly electricity consumption of Sweden, Netherlands, Belgium, Finland, Czechia, Austria, Portugal, and Greece – combined.
SolarPower Europe’s annual Global Market Outlook for Solar Power 2024-2028 reveals growth rates not seen in over a decade, since 2010 when the global solar market was only 4% of what it is today.
Solar continues to soar amongst its renewable colleagues, installing 78% of the total renewable energy installed around the world in 2023. This is reflected in the IEA World Energy Investment (WEI) 2024 report, which demonstrates that investment in solar PV in 2023 surpasses all other energy sources combined.
Walburga Hemetsberger, CEO of SolarPower Europe said, “The world has truly entered its solar age. The sky is no longer the limit. How far solar can go will be determined by equitable global access to financing, and the political will to deliver flexible energy systems fit for the renewable reality.”
The top 10 markets represent 80% of global solar installations in 2023 (*), with the leaderboard disproportionately drawn from advanced economies. While the number of advanced solar markets – installing at least 1 GW annually – grew in 2023 to reach 31 countries (**) (up from 28 in 2022), the list does not heavily feature emerging economies. As per the WEI 2024 report, clean energy spending in emerging and developing economies only accounts for 15% of total clean energy investment worldwide. $ 12 trillion USD needs to be deployed to achieve the COP28 target of tripling renewables by 2030 – solar will deliver half of this target.
Looking to the future, the world is set to reach more than 2 TW of total solar capacity this year, having only reached the 1 TW level in 2022. However, between 2024 and 2028, year-on-year growth is expected to slow in the face of high interest rates, an energy crisis resolved – for now, and grids around the world struggling to keep up with renewable demand.
Michael Schmela, Director of Market Intelligence at SolarPower Europe said, “It’s all just a little bit of history repeating – the world revises its solar estimates upwards and we get a glimpse at the vast potential of solar. By 2028, we could be installing more than 1 TW of solar a year. It’s now about setting targets in line with reality, and addressing the familiar challenges – permitting, regulations enabling profitable business models, and the new frontier – system flexibility, through vast amounts of battery storage capacities. The sector is ready to deliver the decarbonised energy system, and policymakers must wake up to the climate and energy security solution on their doorsteps.”
For now, it seems that China will determine the rate of global solar growth, though it continues to be one of the most dynamic, and difficult to predict, markets. In 2023 alone, China installed 57% of global capacity – 253 GW – equivalent to the levels installed globally in 2022.
On the manufacturing side, a massive scale-up of capacity have led to solar panel price collapses of around 50% last year, and a growing consolidation of the solar manufacturing industry in the country.
Sonia Dunlop, CEO of the Global Solar Council said: “China continues to set the pace of the global solar transition. But to keep 1.5C alive, it is more important than ever that we stay united as an industry. No one country or company can achieve this goal on their own. We must work together to build new markets with untapped potential, create fair and resilient supply chains, and inject massive amounts finance for solar to lead the energy transition.”
To better understand solar developments in China, this year’s report covers the country in a dedicated chapter, provided by the Global Solar Council and its member, the Chinese Renewable Energy Industries Association (CREIA).
Launched annually at Intersolar Europe in Munich, the Global Market Outlook for Solar Power is produced in partnership with the Global Solar Council.
(Notes)
To compare annual installations against electricity consumption in various countries, we use a capacity factor of 17%, as estimated by the International Renewable Energy Agency. A capacity factor is the ratio of the actual energy output from a solar power system over a given period to the maximum possible energy output if the system operated at full capacity continuously during that period. Data on electricity consumption in named countries is drawn from 2021 data for India and Brazil via U.S. Energy Information Administration, while European data is from 2023 and Ember.
Energie rinnovabili record 2023, con 5,7 GW di capacità installata. Ma non è ancora sufficiente per una autonomia energetica di sicurezza.
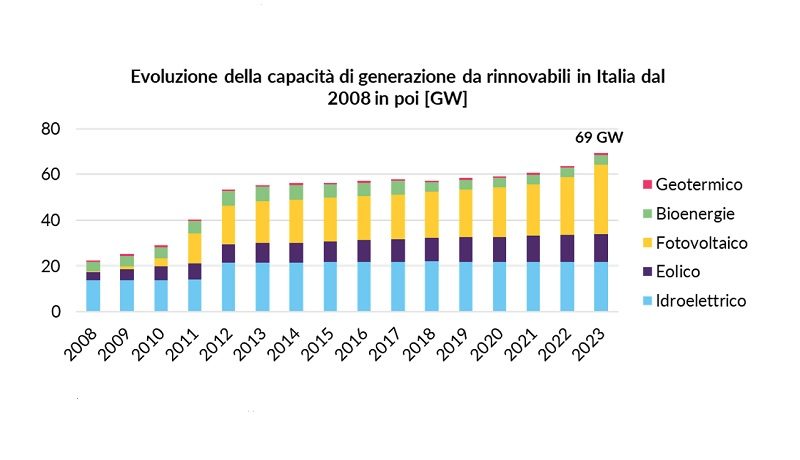
Il 2023 è stato un anno record per l’Italia nell’installazione di capacità di energia rinnovabile: ben 5,7 GW, quasi interamente attribuibili al fotovoltaico (5,2 GW), che fanno salire l’installato complessivo a 69 GW. Un notevole salto in avanti rispetto agli anni precedenti, quando si è arrivati ad appena 1,3 GW, nel 2021, e a 3 GW, nel 2022, e che tuttavia non ci permette di essere allineati con gli obiettivi di decarbonizzazione fissati per il 2030 (9 GW l’anno di installazioni secondo il Piano Nazionale Integrato per l’Energia e il Clima).
La ragione di questo mancato allineamento sta soprattutto nella difficoltà a sviluppare il segmento degli impianti di grande taglia, stretti tra le polemiche legate al possibile effetto (peraltro quasi trascurabile) sul consumo di suolo e su un sistema di aste per le tariffe di remunerazione dell’energia prodotta che non è più in linea con il reale costo degli impianti e con l’andamento di mercato del prezzo dell’energia.
Il rischio concreto è che la “vampata” di crescita del triennio 2021-2023 svanisca e con essa molto dell’indotto: fotovoltaico ed eolico infatti hanno contribuito a generare un volume d’affari di 9-10 miliardi di euro nel 2023.
Sono alcuni risultati contenuti nel Renewable Energy Report 2024 (RER) redatto dall’Energy&Strategy della School of Management del Politecnico di Milano, presentato al Politecnico e commentato con le aziende partner della ricerca.
“Gli impianti di grande taglia non crescono – conferma Davide Chiaroni, co-fondatore di E&S e responsabile dello studio – sia nel fotovoltaico (gli impianti di piccola taglia sono oltre il 95% delle nuove installazioni e coprono quasi la metà della potenza addizionale) sia nell’eolico, che infatti ha contribuito con soli 500 MW al record del 2023. Ciò accade anche perché le aste fissate dal Decreto ministeriale FER 1 del 2019 non hanno mai rappresentato un vero acceleratore del mercato, nonostante ben 13 bandi aperti da allora: la maggior parte di essi, per una combinazione di fattori quali la complessità e la lungaggine dei sistemi autorizzativi e l’inadeguatezza della base d’asta per le tariffe, sono andati deserti o quasi.
Nel 2025-2026 ci attendiamo quindi un forte rallentamento delle installazioni, dovuto ai ritardi normativi nell’approvazione dei decreti incentivanti e delle misure abilitanti necessari agli impianti di grande taglia. Questo ci porta a stimare che nel prossimo biennio non si andrà oltre gli 1-1,5 GW l’anno per il fotovoltaico e ai 400-500 MW per l’eolico, ben distanti dai 7 GW e 2 GW, rispettivamente, imprescindibili per raggiungere gli obiettivi del PNIEC al 2030.
È un rischio che non possiamo correre, anche per l’impatto positivo che le rinnovabili hanno sull’economia del Paese: solo nel 2023 hanno contribuito a generare un volume d’affari di 9-10 miliardi di euro, il 60% dei quali, secondo la nostra analisi, rimasto ad aziende localizzate in Italia, e un altro 20% comunque in Europa.
Abbiamo oltre 25.000 imprese impegnate in attività legate a sviluppo, gestione e manutenzione degli impianti di rinnovabili o che producono componentistica, dagli inverter agli altri componenti elettrici, a strutture e materali necessari alle installazioni (purtroppo non si può dire lo stesso di elementi fondamentali come moduli e turbine). Senza un impegno continuo e coordinato da parte dei decisori politici, delle istituzioni e degli attori del settore non realizzeremo il nostro pieno potenziale”.
Il valore congruo del Levelized Cost of Electricity per gli impianti fotovoltaici ed eolici di grande taglia
Un aspetto cruciale da considerare è il Levelized Cost of Electricity (LCOE) per gli impianti fotovoltaici ed eolici di grande taglia che secondo l’analisi condotta da Energy & Strategy si attesa tra i 65 e gli 80 €/MWh, nel primo caso, e tra i 90 e i 100 €/MWh, nel secondo. Se però si aggiunge la necessità di remunerazione del capitale di chi fa un investimento di questo tipo, l’LCOEadjusted, ossia il “valore soglia”, perché sia redditizio cresce di altri 5-10 €/MWh per ogni punto percentuale aggiuntivo di costo del capitale da remunerare. Come evidenziato anche in precedenza, non è quindi un caso che con una base d’asta fissata a 70 €/MWh il Decreto FER 1 del 2019 non abbia negli ultimi anni prodotto risultati importanti, e che solo nell’ultima asta, con il valore alzato a 77,6 €/MWh, si sia vista una partecipazione più nutrita di impianti, permettendo l’avvio di progetti – probabilmente in attesa da tempo – per circa 1 GW. Lo stesso problema, se le tariffe di base non verranno aggiustate di conseguenza, potrebbe verificarsi con il nuovo Decreto FER X, di cui si attende a breve l’uscita.
I valori in gioco, poi, devono essere ancora più alti se si vuole supportare lo sviluppo di applicazioni innovative come l’agrivoltaico (che ha un LCOE tra i 95 e i 115 €/MWh per i maggiori costi di investimento) o l’eolico offshore (che registra valori compresi tra 115-135 €/MWh nella configurazione fissa e tra 150-180 €/MWh in quella galleggiante). E non è soltanto la base d’asta del FER X a rappresentare una criticità, sono tanti i punti non chiari della normativa italiana, come i ritardi cumulati dal decreto Aree Idonee e l’incertezza sul futuro del meccanismo dello Scambio sul posto (SSP).
Bisogna prestare attenzione anche agli impianti di taglia piccola e media
Quelli fotovoltaici (residenziali, commerciali e industriali) garantiscono una buona redditività anche alle attuali condizioni di mercato, con un ritorno dell’investimento intorno ai 10 anni per le casistiche analizzate. Tuttavia, qualora uno dei principali strumenti incentivanti, ossia lo Scambio sul posto (SSP), dovesse davvero terminare a fine 2024, i risultati di tutti i casi analizzati, specialmente in ambito commerciale e industriale, sarebbero significativamente peggiori: si stima che il tempo di ritorno dell’investimento crescerebbe da 10 a 17-18 anni.
Non bisogna dimenticare il revamping dell’installato
Tra il 2016 e il 2020 la perdita di generazione “reale” degli impianti fotovoltaici in Italia è stata pari all’8%, circa il doppio della degradazione fisiologica. In questo contesto, rifacimenti, potenziamenti e interventi di integrale ricostruzione degli impianti diventano elementi essenziali per la decarbonizzazione. I 13 bandi per i rifacimenti hanno incentivato appena 15 MW circa di capacità eolica, che sale a 210 MW per le aste relative alle ricostruzioni integrali e ai potenziamenti degli impianti. Numeri ancora “risibili” se si pensa che l’installato complessivo del solo eolico supera i 10 GW.

Piano Transizione 5.0 storica opportunità per le imprese. Le azioni di efficienza per la competitività industriale entrano nel vivo con lo sviluppo agevolato degli investimenti contro gli sprechi energetici e della filiera produttiva. Infatti, con la pubblicazione in Gazzetta Ufficiale del DL 19/2024 nell’Art. 38, anche lo Stato italiano diventa parte attiva per promuovere le scelte imprenditoriali dedicate alla riqualificazione dei processi produttivi per una nuova forma di sviluppo più sostenibile finanziariamente, socialmente ed ambientalmente.
Il Credito d’Imposta
Un “new deal” da 13 miliardi promessi come agevolazioni governative da mettere in campo entro la fine del 2025, metà per i Piano Transizione 5.0 e metà per la conclusione del Piano Industria 4.0.
Il beneficio verrà concesso dal MIMIT Ministero delle Imprese e del Made in Italy e dall’Agenzia delle Entrate.
Dovrà essere conforme alle disposizioni emanate e controllate dal GSE Gestore dei Servizi Energetici.
E’ richiesta una comunicazione antecedente ai lavori programmati, in modo che sarà successivamente dichiarabile da professionisti certificati EGE Esperti in Gestione Energetica se gli investimenti avranno generato una riduzione dei consumi energetici complessivi di almeno il 3% o, in alternativa, nei reparti coinvolti dall’investimento di almeno il 5%.
Si potrà beneficiare di un credito d’imposta del 35% per investimenti fino a 2,5 milioni di euro, del 15% fra 2,5 milioni e 10 milioni di euro, 5% per oltre 10 milioni di euro fino al massimo consentito di 50 milioni di euro.
E’ prevista l’erogazione del bonus anche per gli investimenti in impianti fotovoltaici, purchè i pannelli siano stati prodotti all’interno della Comunità Europea ed abbiano una efficienza di modulo non inferiore al 21,5%.
L’accesso al credito d’imposta dovrà essere usufruito da parte dell’impresa entro il 31 dicembre 2025. La parte eventualmente residua potrà essere suddivisa in parti uguali nei 5 anni successivi.
Siamo tuttavia ancora in attesa dei Decreti Attuativi….
SmartEfficiency collabora con le più grandi aziende italiane ed internazionali nei vari settori tecnologici.
Riunisce i professionisti, i fornitori, le soluzioni finanziarie per intraprendere con la maggiore qualità, affidabilità ed economicità tutti gli iter necessari e le attività impiantistiche ad hoc per il Piano Transizione 5.0.

Geotermia energia a emissioni zero può generare il 10% della produzione elettrica italiana nel 2050. Una filiera rilevante per la decarbonizzazione e lo sviluppo con valore stimato pari a 38 miliardi di Euro.
Stimare il contributo della geotermia a emissioni nulle per il processo di decarbonizzazione del Paese e le ricadute di questa tecnologia sull’economia italiana e le filiere locali.
È stato questo l’obiettivo del primo Studio Strategico in Italia “La geotermia a emissioni nulle per accelerare la decarbonizzazione e creare sviluppo in Italia”, promosso da Rete Geotermica con il supporto di The European House – Ambrosetti.
Rete Geotermica è l’associazione di imprese del settore che nasce dalla volontà di creare una filiera in grado di valorizzare la risorsa geotermica presente sul territorio nazionale.
I risultati dello Studio sono stati presentati e discussi in una Tavola Rotonda tra i vertici di aziende della filiera operatori del mondo business e Istituzioni di riferimento.
“ Rete Geotermica ha consolidato una filiera di aziende che rappresentano l’eccellenza italiana nel settore a livello mondiale per lo sviluppo di progetti geotermici ad emissioni nulle. In Italia, Rete Geotermica ha in sviluppo 44 progetti per oltre 800 MWe di potenza elettrica installabile ed investimenti di circa 8 miliardi di Euro da realizzare entro il 2040. Purtroppo, ad oggi, nessun impianto è stato realizzato a causa dei complessi iter autorizzativi e della mancanza di adeguate politiche di sostegno allo sviluppo di questa tipologia di progetti. Auspico che questa iniziativa possa aumentare la consapevolezza dei decisori politici sul ruolo strategico che ha la geotermia ad emissioni nulle e di guidarne lo sviluppo per contribuire alla transizione energetica del nostro Paese.” ha commentato Fausto Batini, Presidente di Rete Geotermica.
“La Geotermia è “il petrolio pulito” dell’Italia, si tratta di utilizzarlo. Una risorsa non ancora valorizzata per ottimizzare il bilancio energetico del paese e un’opportunità mai colta fino ad ora, ad alto ritorno e bassissima volatilità, per gli investitori”, ha commentato Roberto Crapelli, Consigliere di Amministrazione e Co-founder, GZEI.
La fonte primaria per la produzione di energia geotermica è il calore generato dai processi geologici presenti all’interno del pianeta.
L’energia geotermica è quindi una forma di energia rinnovabile e programmabile che può essere impiegata in modo integrato per la coproduzione di energia elettrica e termica ed anche per l’estrazione di materie prime critiche, come il litio. L’Italia ha una tradizione ultracentenaria nella geotermia.
Negli ultimi anni non sono stati realizzati nuovi impianti geotermoelettrici facendo perdere la posizione di leadership acquisita a livello mondiale: nel 2000 l’Italia era il 4o Paese al mondo per potenza elettrica installata della tecnologia tradizionale, mentre è oggi l’8o Paese al mondo.
In Italia, i piani energetici nazionali non puntano su questa tecnologia
Nella bozza del PNIEC non viene citato un obiettivo per la geotermia a emissioni nulle, mentre la bozza del Decreto FER2 prevede uno sviluppo minimo (solo 60 MW per impianti ad emissioni nulle).
Anche guardando al 2050, la strategia italiana di lungo periodo non riporta obiettivi puntuali per la geotermia a emissioni nulle. Di contro, l’UE sta considerando la geotermia come una tecnologia strategica per la decarbonizzazione e mira a triplicare la produzione entro il 2050.
Per questo motivo, The European House – Ambrosetti ha calcolato il potenziale di sviluppo della tecnologia: ipotizzando che l’Italia riesca a valorizzare anche solo il 2% del potenziale presente in tutto il territorio italiano nei primi 5 km di profondità (pari a 2.900 TWh), la geotermia potrebbe contribuire al 10% della produzione elettrica prevista al 2050.
A livello di energia termica (attraverso le reti di riscaldamento e le pompe di calore geotermiche) complessivamente la geotermia potrebbe contribuire al 25% dei consumi finali termici di oggi, permettendo all’Italia di ridurre del 40% gli attuali consumi finali di gas naturale.
“La geotermia a emissioni nulla potrebbe avere un beneficio geostrategico e limitare la dipendenza dai Paesi esteri. Infatti, l’estrazione di litio dai fluidi geotermici rappresenta un’opportunità strategica per ridurre il rischio geopolitico e sostenere la filiera europea, in un contesto in cui la domanda di litio a livello globale è stimata aumentare di almeno 15 volte entro il 2040 rispetto ai livelli del 2020, spinta dalla domanda di veicoli elettrici e batterie di accumulo. Allo stesso tempo, la geotermia è la tecnologia green meno dipendente dalle materie prime critiche, riducendo quindi la dipendenza da Paesi esteri. Infine, le risorse geotermiche non necessitano di approvvigionamento estero, contribuendo ulteriormente a ridurre la dipendenza da Paesi terzi.”, ha commentato Lorenzo Tavazzi, Senior Partner e Responsabile Area Scenari e Intelligence di The European House – Ambrosetti.
Lo sviluppo della geotermia a emissioni nulle ha però anche risvolti economici e industriali
The European House – Ambrosetti ha ricostruito per la prima volta la filiera tecnologica della geotermia in Italia e negli altri Paesi europei, attraverso l’analisi di 4.787 tecnologie relative ai 24 settori manifatturieri per i Paesi dell’Unione Europea, dal 1995 ad oggi, per un totale di circa 90 milioni di dati e informazioni.
È emerso come l’Italia vanti una posizione di leadership in termini di filiera tecnologica per la geotermia; è infatti il secondo Paese in UE – dopo la Germania – per valore della produzione industriale potenzialmente attivabile dalla filiera geotermica pari a 37,7 miliardi di Euro (il 23,7% del totale europeo e un valore più alto della somma del valore di produzione di Francia, Spagna e Polonia pari a 36,9 miliardi di Euro). Oltre al know-how manifatturiero, l’Italia è tra i Paesi leader in Europa anche nella fornitura di servizi ad alta specializzazione, sia nell’ambito esplorativo (caratterizzazione geologica, geochimica e geofisica), che negli studi di fattibilità e nella successiva ingegnerizzazione, coprendo, quindi, tutta la catena del valore di sviluppo di un progetto geotermico.
Investire nella tecnologia geotermica genera elevate esternalità economiche positive a livello locale
Infatti, The European House – Ambrosetti ha calcolato per la prima volta il moltiplicatore economico e occupazionale associato agli investimenti nella tecnologia geotermica: 1 Euro investito in questa tecnologia attiva altri 2 Euro nel resto dell’economia, per un moltiplicatore economico che è il più alto tra le fonti rinnovabili.
Ogni GW installato genera un Valore Aggiunto complessivo a livello di sistema-Paese pari a 8 miliardi di Euro
Anche dal punto di vista sociale e occupazionale, il settore della geotermia gioca un ruolo chiave, generando circa 6.131 nuovi occupati (diretti, indiretti e indotti) per ogni GW installato, e risultando la tecnologia green a maggiore intensità occupazionale. Infine, occorre evidenziare l’elevato capacity factor della geotermia che garantisce una produzione elettrica superiore a parità di MW installato rispetto alle altre fonti di generazione elettrica.
Alla luce di queste evidenze, la geotermia a emissioni nulle può rappresentare un driver chiave per la transizione energetica italiana.
Tuttavia, permangono alcuni vincoli che limitano il pieno potenziale della tecnologia, tra cui il costo di generazione elettrica, l’elevato rischio di esplorazione iniziale e iter autorizzativi ancora troppo complessi. In tal senso, per poter cogliere e valorizzare i benefici della tecnologia a emissioni nulle The European House – Ambrosetti ha identificato alcuni ambiti di policy concrete: risulta opportuno definire dei meccanismi di incentivazione adeguati che ne favoriscano lo sviluppo (ad esempio, attraverso specifiche tariffe incentivanti pari a 300 €/MWh per i primi 10 anni, riducibili a 200 €/MWh nei successivi 15 anni), misure di de-risking per tutelare l’attività imprenditoriale dal rischio intrinseco della tecnologia (ad esempio, tramite la compensazione per gli sviluppatori dei progetti geotermici condizionata al successo/fallimento della perforazione del primo pozzo esplorativo) e snellire e ottimizzare gli iter autorizzativi (ad esempio, attraverso la creazione di un Autorità Geotermica Nazionale e l’istituzione del Titolo Autorizzativo Unico).