Category: Operations
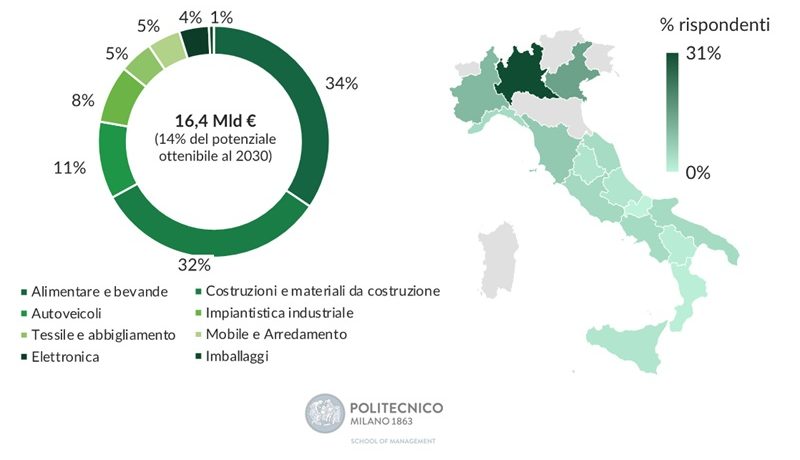
Economia circolare – investimenti e risparmi connessi in frenata. Nell’ultimo anno l’economia circolare ha fatto risparmiare alle imprese italiane solo 800 milioni di euro in più rispetto al 2023 (quando l’aumento era stato di 1.200 milioni), portando il risparmio totale a 16,4 miliardi l’anno, ben lontano dai 119 miliardi “teorici” a cui dovremmo aspirare.
Dunque, stiamo sfruttando solo il 14% del potenziale, con un divario ormai difficilmente colmabile da qui al 2030.
A dirlo è il Circular Economy Report 2024, redatto dall’Energy&Strategy della School of Management del Politecnico di Milano e presentato insieme ai partner della ricerca, che riporta anche un’indagine su oltre 550 imprese italiane: benché il campione sia più ampio e rappresentativo (8 macro settori – arredi, costruzioni, elettronica, impiantistica industriale, tessile, alimentare, autoveicoli, imballaggi – invece di 7), e dunque non permetta raffronti diretti con gli anni precedenti, la situazione sembra in leggero peggioramento.
Le aziende che hanno adottato almeno una pratica di economia circolare, infatti, si fermano al 42% (46% nelle grandi aziende), il 36% è ancora scettico e non ha in piano di farlo neanche in futuro, mentre il 22% ne avrebbe intenzione: se si scende di dimensioni, poi, le percentuali si avvicinano, fino ad arrivare alle PMI dove gli scettici (il 39% e in crescita) superano gli adottatori (37%). Il 31% delle imprese circolari ha sede in Lombardia e la presenza è in genere più massiccia nel Nord Italia.
La strada per dichiararsi completamente circolare, comunque, è ancora lunga: in una scala da 1 a 5, il valore medio di adozione che le aziende si danno è di 2,24 e solo il 3% del campione (in larga parte nel mondo degli imballaggi) si attribuisce il massimo. Cresce, anche se solo del 5%, la taglia media degli investimenti, che restano però concentrati sotto i 50.000 euro (quasi il 50%) e con tempi di ritorno che, per il 41% delle imprese, sono inferiori ai 12 mesi.
“È purtroppo evidente come le pratiche di economia circolare non siano entrate nel core business delle imprese – commenta Vittorio Chiesa, direttore di Energy&Strategy – e si sia invece, prendendo a riferimento la totalità del campione, in una fase ancora esplorativa delle possibili soluzioni. Al contrario, il sistema finanziario sta indirizzando sempre più i capitali verso investimenti che favoriscono questo innovativo modello economico: i green bond emessi dalle principali banche italiane hanno raggiunto quasi 8 miliardi di euro, il 74% in più rispetto all’anno precedente. E sta crescendo anche la consulenza in ambito sostenibilità (+25%)”.
“È successo un po’ come nel risparmio energetico: – spiega Davide Chiaroni, vicedirettore di E&S – finché si trattava di fare interventi semplici e poco dispendiosi, in questo caso recuperare e valorizzare gli scarti, è andato tutto bene, ma adesso che occorre investire nella riorganizzazione dei processi industriali e delle filiere, la questione cambia”. Infatti, tra le pratiche di economia circolare più diffuse spicca ancora il riciclo (60%), seguito dal progettare senza scarti (43%) e dal design orientato a una facile riparazione (48%). Tra le pratiche meno applicate si trovano invece la riparazione (8%), la “servitizzazione” (il passaggio dalla vendita di un prodotto alla fornitura di servizi, 22%) e la riconsegna dei prodotti (28%).
Ma non è tutto nero, ci sono anche numerose storie di successo, produzioni che seguono modelli di business circolari. Noi ne abbiamo isolate 100, concentrate tra Lombardia, Piemonte e Toscana. I settori più rappresentati sono il manifatturiero, l’automotive, il tessile e l’abbigliamento. Per quasi metà si tratta di imprese di piccole dimensioni, ma in un quinto dei casi hanno oltre 250 dipendenti e un fatturato tra 100 milioni e il miliardo, cioè sono tra quelle che costituiscono l’ossatura dei comparti industriali italiani ed è quindi importante che si approccino all’economia circolare. Purtroppo le medie imprese, che sono le più numerose, arrivano appena al 22%. Cosa fanno di speciale queste aziende virtuose? Partono dal riciclo, ma non si fermano lì – come troppo spesso si semplifica parlando di economia circolare – e lo integrano con pratiche di riprogettazione del prodotto, che diventano quindi la vera chiave per abilitare un riciclo di successo”.
Come sta cambiano l’ecosistema dell’economia circolare in Italia?
Non c’è solo il sistema finanziario a rivestire un ruolo fondamentale nella transizione verso un’economia circolare, anche il settore della consulenza in ambito sostenibilità sta registrando un’espansione significativa: a fine anno si prevede che questo mercato raggiunga un valore di 800 milioni di euro, cioè il 13% del totale della consulenza in Italia, con un aumento del 25% rispetto all’anno precedente. Nonostante i progressi, invece, la crescita nei settori degli enti di certificazione, degli studi legali e della formazione appare più lenta e moderata e la loro presenza sul territorio risulta disomogenea: mentre il Nord Italia concentra un numero significativo di queste risorse, il Sud rimane in gran parte privo di un supporto strutturato.
Ad esempio, tra i primi 50 studi legali italiani per fatturato, quelli che offrono servizi dedicati alla sostenibilità e all’economia circolare sono il 54% e si trovano in Lombardia e Lazio, regioni caratterizzate da un ecosistema imprenditoriale attivo e da iniziative orientate all’innovazione sostenibile.
Al contrario, nel Sud Italia questi servizi risultano praticamente assenti. Analogamente gli enti di certificazione svolgono un ruolo fondamentale nel sostenere la transizione verso l’economia circolare, offrendo servizi di verifica conformi a norme come ISO, EMAS ed EASI: gli enti abilitati a certificare in ambiti legati alla circolarità rappresentano solo il 10% del totale e sono quasi completamente assenti al Sud.
“La mancanza di un’integrazione efficace tra i diversi attori, combinata con l’assenza di standard consolidati, rappresenta una sfida cruciale: – commenta Chiaroni – la frammentazione rende difficile per le imprese accedere a un’assistenza coordinata e strutturata, limitando la loro capacità di implementare strategie circolari in modo completo”.
Evoluzione della normativa
Verso un maggior “peso” della circolarità nel reporting di sostenibilità e una maggiore concretezza degli strumenti di misura.
Nel 2024 sono maturate una serie di normative e standard internazionali che rappresentano una spinta decisiva verso la piena integrazione dei principi di sostenibilità nelle attività economiche. Sebbene il panorama italiano evidenzi alcune carenze strutturali, il rafforzamento della rendicontazione e l’allineamento alle pratiche internazionali potranno contribuire a colmare queste lacune, spingendo il mercato verso un futuro più circolare, responsabile e competitivo.
Ad esempio, la Direttiva CSRD (Corporate Sustainability Reporting Directive) ha introdotto, su mandato della Commissione Europea, standard unici per la rendicontazione di sostenibilità, gli ESRS (European Sustainability Reporting Standards).
Parallelamente, la tassonomia dell’UE, un sistema di classificazione per identificare attività economiche sostenibili, si è integrata con i nuovi criteri tecnici di valutazione entrati in vigore a gennaio 2024, che includono esplicitamente la transizione verso un’economia circolare.
Nel contesto internazionale, l’ISO ha pubblicato una serie di nuovi standard che forniscono un linguaggio comune e una guida dettagliata per l’attuazione dei principi di economia circolare. A livello nazionale, l’aggiornamento della normativa tecnica UNI/TS 11820:2024 rappresenta un ulteriore passo in avanti, consentendo di valutare il livello di circolarità di un’organizzazione attraverso indicatori chiave che generano un punteggio finale compreso tra 0% e 100%.
Tre le modalità di valutazione: autovalutazione, valutazione da parte dei clienti e verifica indipendente da parte di enti accreditati.
Allargando lo sguardo, vi sono anche altre normative che nel 2024 hanno dato ulteriore stimolo all’adozione dell’economia circolare, come quelle sull’ecodesign, sul diritto alla riparazione e sulla responsabilità estesa del produttore, che stanno ridefinendo le filiere produttive e promuovendo pratiche sostenibili lungo l’intero ciclo di vita dei prodotti. Né va dimenticata la regolamentazione delle materie prime critiche: iniziative come il Critical Raw Materials Act dell’UE e il Decreto Materie Prime Critiche italiano (del giugno 2024) cercano di rafforzare la trasparenza e la sostenibilità delle filiere, favorendo l’autonomia europea nell’approvvigionamento e nell’utilizzo di materiali strategici.
Le cento storie di successo dell’economia circolare
Uno degli obiettivi del Circular Economy Report 2024 è stata la raccolta e la sistematizzazione delle principali storie di successo dell’economia circolare nel nostro Paese, a partire da database esistenti ma anche monitorando le notizie di stampa.
Sono state considerate solo le imprese che forniscono già al mercato prodotti secondo modelli di business circolari, indipendentemente dalla loro dimensione.
Ne è emerso uno spaccato estremamente interessante di come la circular economy sia declinata in Italia.
Dal punto di vista geografico, c’è una chiara prevalenza del Nord Italia, con in testa Lombardia (32% delle aziende esaminate), Piemonte (15%) e Toscana (12%). l settori più rappresentati sono il manifatturiero e l’automotive (26% del totale), che abbracciano una vasta gamma di strategie circolari, poi il tessile e abbigliamento (24%), la chimica e farmaceutica (17%). Fanalini di cosa il food & beverage (7%) e l’elettronica di consumo (6%), nonostante iniziative interessanti legate all’estensione della vita dei prodotti.
La maggior parte di queste imprese (44%) è di piccole dimensioni (il 14% addirittura micro), con meno di 50 dipendenti e 10 milioni di euro di fatturato. Tuttavia, un caso su 5 (19%) riguarda imprese con oltre 250 dipendenti e un fatturato compreso tra i 100 milioni e il miliardo di euro, cioè quelle che costituiscono spesso l’ossatura dei comparti industriali italiani ed è quindi importante che si approccino all’economia circolare.
Tra le grandissime aziende, invece, è difficile trovare storie di successo, perché i prodotti circolari, laddove presenti, spesso sono ancora a livello di test o sono destinati specifiche nicchie di mercato.
In termini relativi, colpisce la scarsa presenza (22%) di medie imprese, quelle tra 50 e 250 dipendenti e qualche centinaia di milioni di euro di fatturato, che rappresentano la parte preponderante del nostro tessuto industriale.
La maggioranza delle storie di successo (59%) riguarda imprese fondate prima del 2000 e nel 18% dei casi l’adozione dell’economia circolare è vecchia di quasi 20 anni: si tratta quindi, in qualche modo, di pionieri. Vi sono però anche aziende giovani costituite tra 2015 ed il 2020, quindi nel periodo pre-covid, che sono proprio nate con l’intento di operare secondo i principi dell’economia circolare: questo cluster riflette l’emergere di una nuova generazione imprenditoriale orientata alla sostenibilità e capace di rispondere alle sfide ambientali con modelli di business innovativi. Il 35% dei casi si colloca nell’ultimo quinquennio (2020-2024) e rappresenta un’accelerazione che dà un segnale positivo.
Qual è il segreto del successo di queste imprese virtuose?
Non certo il ricorso ai finanziamenti pubblici (che ha interessato solo il 27% del campione e che, peraltro, non sono consistenti), ma l’adozione di soluzioni circolari allo stesso tempo sostenibili ed economicamente pronte per il mercato. In 76 casi su 100, si è partiti dal riciclo per integrarlo con pratiche di riprogettazione del prodotto, che diventano la vera chiave per abilitare un riciclo di successo. Altrettanto utilizzate sono le pratiche di riuso (34 casi), conversione (23) e riparazione (22), ad indicare come i cicli dell’economia circolare siano la strada per immaginare nuovi modelli di business.
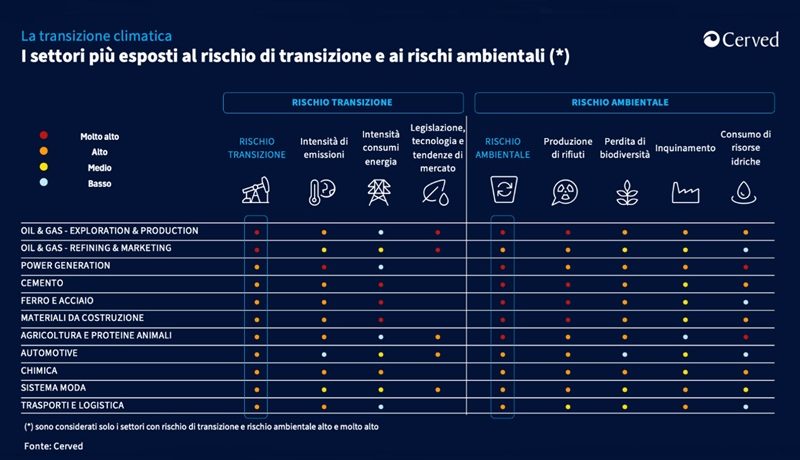
73.000 imprese esposte al rischio ambientale. Cerved giudica che 1 su 5 potrebbe investire nella transizione senza perdere la stabilità finanziaria.
I più esposti sono in particolare i settori oil&gas (sia estrazione e produzione che raffinazione e commercio), produzione di energia, del cemento, del ferro e acciaio, dei materiali da costruzione, nell’agricoltura.
Seguono l’automotive, la chimica, il sistema moda, i trasporti e la logistica.
Si tratta di aziende che già presentano debiti per 207 miliardi di euro e che per decarbonizzarsi e raggiungere l’obiettivo di zero emissioni nette al 2050 dovranno sostenere investimenti aggiuntivi per 226 miliardi di euro. Ben 15.000 di esse però, cioè più di 1 su 5 (21,4%), potrebbero farlo senza minare la propria sicurezza finanziaria, indebitandosi per 46 miliardi di euro.
Lo studio di Cerved, la tech-company che aiuta il Sistema Paese a proteggersi dai rischi e a crescere in maniera sostenibile, si basa sull’analisi dei dati 2023 relativi alle società di capitali, circa 750.000 aziende. Vengono considerati sia il rischio di transizione, che riguarda le possibili perdite economico-finanziarie legate al processo di aggiustamento verso un’economia a basse emissioni, sia quello ambientale, che misura il livello del potenziale impatto sull’ambiente delle attività di un determinato settore, a prescindere dalle eventuali azioni di mitigazione.
“In un contesto globale segnato dal crescente rischio climatico, le aziende sono chiamate ad affrontare sfide senza precedenti – afferma Carlo Purassanta, Presidente Esecutivo di Cerved -. Per raggiungere l’obiettivo del net zero entro il 2050, e sostenere gli ingenti investimenti in tecnologie a basse emissioni, sono necessarie strategia e pianificazione. Solo un’azienda su cinque è oggi in grado di coniugare sostenibilità e competitività, mantenendo la propria stabilità finanziaria”.
L’analisi di Cerved tiene conto anche dell’andamento del rischio di credito, che sta tornando su livelli di medio periodo: i tassi di decadimento (rapporto tra le posizioni creditizie in sofferenza nel corso dell’anno e lo stock di impieghi a inizio periodo) mostrano infatti una crescita della rischiosità negli anni 2022-2024, mentre le previsioni Cerved per il biennio 2025-2026 vedono un generale assestamento che coinvolge tutti i settori produttivi, grazie alla discesa dei tassi di interesse.
Come anticipato, le imprese dei settori maggiormente impattati dalla transizione ecologica dovranno sostenere investimenti aggiuntivi per decarbonizzarsi, e raggiungere così l’obiettivo di zero emissioni nette al 2050, di 226 miliardi di euro: la quota più importante è in capo all’oil&gas (58,6 miliardi per exploration&production e 63,5 miliardi per refining&marketing, entrambi soggetti altamente sia al rischio di transizione che a quello ambientale), seguita da produzione di energia (74,7 miliardi), cemento (4), ferro e acciaio (7,3), materiali da costruzione (1,8), agricoltura e proteine animali (900 milioni), tutti ambiti più colpiti dal rischio ambientale che da quello di transizione. Chiudono la lista automotive (590 milioni), chimica (1,35 miliardi), sistema moda (350 milioni) e trasporti e logistica (13 miliardi), sottoposti a rischi inferiori, benché sempre alti, anche laddove le cifre sono consistenti.
All’interno di questo cluster di imprese sono state poi individuate quelle sicure dal punto di vista finanziario, cioè con un rapporto debiti finanziari/EBITDA inferiore o uguale a 2, per le quali è stato calcolato quanto potrebbero ancora indebitarsi senza perdere la stabilità finanziaria: sono 15.000 aziende, cioè il 21,4% del totale, che potrebbero aumentare i loro debiti per 46 miliardi di euro senza uscire dalla soglia di sicurezza. In particolare, si tratta di 5.379 aziende nel settore trasporti e logistica (6,5 miliardi di indebitamento aggiuntivo), 2.097 nell’agricoltura (1,3 miliardi), 1.911 nel sistema moda (4), 1.265 nei materiali da costruzione (2,7), 1.090 nell’oil&gas-refining&marketing (2,8), 996 nella chimica (7,3), 987 nella power generation (6), 761 nell’automotive (8,1), 528 nel ferro e acciaio (4,9), 495 nel cemento (1,6) e 15 nell’oil&gas-exploration&production (980 milioni).
Come limitare i prezzi nel caro-energia. Analisi approfondita durante la Conferenza organizzata da Coordinamento FREE ed Ecofuturo.
«Siamo nuovamente in una fase di prezzi del gas e dell’energia elettrica di forte rialzo e ci sembra che non si stia riservando la giusta attenzione al problema. Negli anni scorsi e in particolare a partire dalla crisi del 2022, gli alti prezzi raggiunti da gas e dall’energia elettrica sono stati un elemento di innesco dei forti rialzi dell’inflazione nonché una delle cause (certamente non la sola) della perdita di competitività delle imprese italiane ed europee e serie difficoltà economiche per molti cittadini. Riteniamo utile e urgente che il problema energetico nazionale salga in cima alla lista delle priorità dell’azione politica», ha affermato il presidente del Coordinamento FREE, Attilio Piattelli.
In quest’ottica, il Coordinamento FREE vuole dare il suo contributo e il suo punto di vista sulle cause del problema e sulle possibili soluzioni.
Situazione europea
Per ben inquadrare la situazione europea, in corsivo di seguito si riportano alcuni estratti del Rapporto Draghi.
“L’Europa deve ridurre i prezzi elevati dell’energia continuando a decarbonizzare e a passare a un’economia circolare. Il panorama energetico è cambiato in modo irreversibile con l’invasione russa dell’Ucraina e la conseguente perdita di gas naturale dai gasdotti. Sebbene i prezzi dell’energia siano notevolmente diminuiti rispetto ai loro picchi avuti nel 2022, le imprese dell’UE devono ancora far fronte a prezzi dell’elettricità 2-3 volte superiori a quelli degli Stati Uniti e a prezzi del gas naturale 4-5 volte più alti.”
“La decarbonizzazione deve essere vista come un’opportunità per l’Europa, sia per assumere un ruolo di guida nelle nuove tecnologie pulite e nelle soluzioni per l’economia circolare, sia per spostare la produzione di energia verso fonti energetiche pulite sicure e a basso costo, di cui l’UE ha una generosa dotazione naturale.
Purtroppo, anche se l’Europa riduce la sua dipendenza dal gas naturale e aumenta gli investimenti nella generazione di energia pulita, le sue regole di mercato nel settore dell’energia non disaccoppiano completamente il prezzo dell’energia rinnovabile e nucleare dai prezzi più alti e più volatili dei combustibili fossili, impedendo agli utenti finali di cogliere appieno i benefici dell’energia pulita nelle loro bollette. Nel 2022, al culmine della crisi energetica, il 63% delle volte il gas naturale ha fissato il prezzo, nonostante rappresentasse solo il 20% del mix elettrico dell’UE.
Ora l’Europa non ha produzione propria di gas, se non per quantità modeste, e quindi è costretta ad importarlo dall’estero. Ciò determina variabilità dei prezzi in funzione delle situazioni del mercato internazionale e delle condizioni geopolitiche e quindi impossibilità di previsione dei prezzi a medio e lungo termine. Fluttuazione dei prezzi del gas che, come visto in occasione della crisi ucraina del 2022, possono essere anche rilevantissime, con gravi conseguenze sull’incremento e sulla stabilità dei prezzi dell’energia elettrica», prosegue Piattelli.
A tal proposito, confrontando le relazioni annuali di ARERA si scopre che per le importazioni di gas naturale nel 2019 in Italia si sono spesi in totale 12,4 miliardi € mentre nel 2022 questa spesa è salita a 85,4 miliardi €, con una variazione di +73 miliardi €.
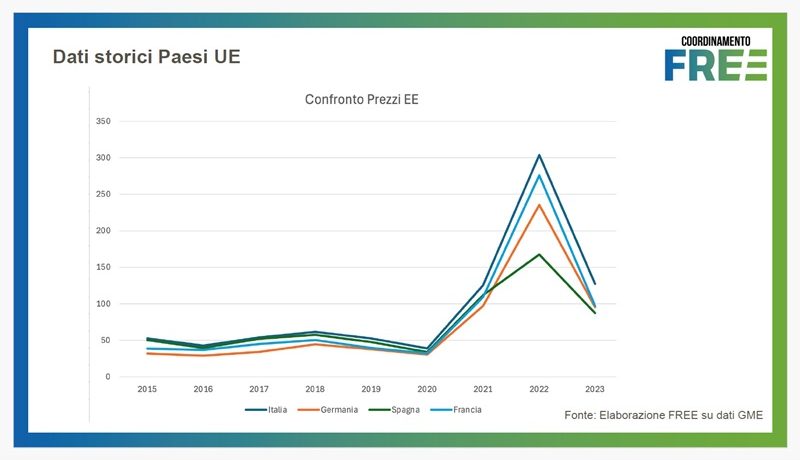
A conferma della elevata instabilità dei prezzi, di seguito si riporta un confronto dei prezzi medi annuali dell’energia elettrica in Italia dal 2019 ad oggi proprio per evidenziare la fortissima volatilità dei prezzi:
– 2019 – PUN medio 52 €/MWh
– 2020 – PUN medio 39 €/MWh
– 2021 – PUN medio 125 €/MWh
– 2022 – PUN medio 304 €/MWh
– 2023 – PUN medio 127 €/MWh
– 2024 – PUN medio 103 €/MWh (gennaio – ottobre 2024)
In questo quadro, già di per sé problematico, duole constatare che l’Italia è il Paese europeo con la maggiore dipendenza dal gas nel mix di generazione elettrica (superiore al 40%) mentre è evidente che più il mix di generazione elettrica è meno dipendente dal gas e minori sono le situazioni per le quali è il gas (usato nei cicli combinati) a dettare il valore di riferimento del prezzo marginale. Nei casi in cui è il gas che influenza frequentemente il prezzo marginale, come anche evidenziato dal rapporto Draghi, si assiste ad una situazione nella quale il prezzo dell’energia elettrica è notevolmente influenzato dalle fluttuazioni del prezzo del gas.
Oggi, a livello europeo, il gas ha una minore influenza sui prezzi medi espressi dal mercato in quei paesi dove la dipendenza dal gas è inferiore rispetto a quella italiana. In aggiunta, non sono rare le situazioni in cui, per effetto di abbondanza di produzione da eolico e/o da fotovoltaico, in molti Paesi europei si assiste a situazioni di prezzi orari molto bassi e persino tendenti a zero, a dimostrazione che la penetrazione delle rinnovabili determina un abbassamento medio del prezzo dell’energia elettrica.
A riprova dell’effetto delle rinnovabili sul prezzo dell’EE, da un monitoraggio effettuato sui prezzi zonali italiani nel periodo primavera-estate di quest’anno, da maggio a settembre ci sono stati 5 mesi in cui mediamente si è avuto oltre il 50% di contributo da FER e ci sono state 116 ore a prezzo zero e 990 ore con prezzi zonali inferiori a 65 €/MWh (come esempio si veda la figura di seguito che riporta il prezzo orario in Sardegna del 13 settembre 2024).
Se ne desume che le strategie di stabilizzazione e riduzione dei prezzi dell’energia elettrica devono puntare alla drastica riduzione della dipendenza dal gas nel mix energetico.
Situazione Italia
Come illustrato in precedenza, il fattore che maggiormente determina in Italia prezzi all’ingrosso dell’energia elettrica più elevati di quelli nei paesi europei con cui ci confrontiamo (in primis Francia, Germania e Spagna) è il costo marginale dei cicli combinati (alimentati dal gas naturale) superiore a quello delle centrali nucleari (Francia) o a quello di Spagna e Germania che hanno raggiunto un livello di rinnovabili maggiore del 60% nel mix energetico.
Un divario nel peso delle rinnovabili rispetto a Spagna e Germania che è molto consistente, visto che i dati forniti da Terna dicano che nei primi sei mesi del 2024 la richiesta di energia elettrica in Italia è stata coperta dalle fonti rinnovabili solo per il 43,8%. Quasi il 20% in meno rispetto a Spagna e Germania.
Un differenziale in grado di modificare i prezzi dell’energia, infatti, come conferma un recente rapporto del Banco de España (“The impact of renewable energies on wholesale electricity prices”), la penetrazione delle rinnovabili in Spagna ha raggiunto un livello tale da determinare prezzi sul Mercato del Giorno Prima per un numero di ore sufficiente a ridurre per più del 40% quello sul mercato all’ingrosso rispetto al valore che avrebbe raggiunto se la generazione eolica e solare fosse stata la stessa del 2019.
A riprova di ciò, se si confrontano i prezzi medi spagnoli e quelli italiani dell’ultimo anno si può evincere che quelli spagnoli sono stati di circa il 40% più bassi.
Anche in Germania, dove, nel primo semestre del 2024, la quota di energia rinnovabile ha coperto il 61,5% della produzione elettrica, si assiste negli ultimi anni mediamente a prezzi dell’EE di almeno il 30% più bassi di quelli italiani.
«È evidente quindi che la migliore strategia di abbassamento dei prezzi dell’energia elettrica per l’Italia dovrebbe essere quella di accelerare sulla transizione energetica e raggiungere il prima possibile un elevato livello di penetrazione delle rinnovabili. A queste considerazioni si può aggiungere che il MASE ha pubblicato il Decreto che introduce i nuovi prezzi elettrici zonali al posto del PUN da gennaio 2025, come previsto dall’art. 13 del decreto legislativo 210/21 poi modificato dal dl Energia 181/23 (art. 19). Si tratta di una norma che progressivamente comporterà maggiori vantaggi per le Regioni e Aree di Mercato che prima delle altre avranno raggiunto un elevato livello di rinnovabili», conclude Attilio Piattelli.
Cribis ESG Global Synesgy Observatory. Cribis, società del gruppo CRIF specializzata nel fornire informazioni, soluzioni e consulenza alle imprese, annuncia i risultati della prima edizione del Global Synesgy Observatory 2024, nato con l’obiettivo di analizzare l’approccio alla sostenibilità delle aziende in tutto il mondo.
L’osservatorio è stato promosso da CRIF elaborando i dati delle imprese che si sono registrate su Synesgy, piattaforma globale specializzata nella valutazione di aziende in ambito ESG lanciata nel 2021 da Cribis.
Synesgy è la piattaforma lanciata nel 2021 da Cribis e serve misurare la sostenibilità di un’azienda e a valutare il livello di compliance ai criteri ESG (environmental, social, governance). È una soluzione che viene utilizzata sia da chi deve fare una rendicontazione non finanziaria, sia da chi vuole verificare che i propri fornitori abbiano un approccio corretto nei confronti della sostenibilità. La metodologia su cui opera si basa su standard internazionali di eccellenza (Global Reporting Initiative, Global Compact delle Nazioni Unite, Carbon Disclosure Project, European Sustainability reporting standards) e sulla collaborazione con la credit ratings agency di Crif.
Il campione dell’osservatorio è rappresentato da oltre 500.000 aziende fornitrici situate in 144 stati nel mondo e da più di duemila aziende capo filiera presenti in 23 stati nel mondo (dati aggiornati a giugno 2024).
Il 91% delle aziende fornitrici sono PMI con un fatturato compreso tra 500 mila e 50 milioni di euro, mentre il 45% delle aziende capo filiera hanno un fatturato superiore a dieci milioni di euro. A livello italiano, ci sono oltre 135 mila aziende considerate, di cui l’86% ha un fatturato medio inferiore ai dieci milioni di euro.
Lo studio prende in considerazione sei aree geografiche mondiali
Per Africa, Asia e Australia, Europa, Nord America, Sud e Centro America, Medio Oriente, la valutazione (score ESG) tiene conto delle performance indicate nel database, delle informazioni raccolte tramite il questionario GRI-Licensed e dell’ampio database di informazioni di CRIF. Lo score ESG rappresenta la valutazione della conformità ai principi ESG (Environment, Social, Governance) di un’azienda. Il giudizio è rappresentato utilizzando una valutazione dalla lettera A (più alto – eccellente livello di sostenibilità) alla E (più basso, insufficiente livello di sostenibilità).
A livello mondiale, lo score ESG mostra un miglioramento complessivo per le aziende prese in analisi che passano da un giudizio D nel 2021 (basso livello di sostenibilità) a C nel 2024 (soddisfacente livello di sostenibilità).
L’Europa è l’area geografica che ha registrato la crescita maggiore in termini di score medio ESG dal 2021 al 2024. Questo valore è infatti passato da un giudizio E nel 2021 (basso livello di sostenibilità), a D nel 2022 (sufficiente livello di sostenibilità) e C nel 2024 (soddisfacente livello di sostenibilità).
Lo score ESG delle aziende che operano in Italia è passato da un livello sufficiente di sostenibilità (D) nel 2021 a un livello soddisfacente (C) nel 2024.
In termini di sostenibilità ambientale l’osservatorio analizza i livelli di adozione di energie rinnovabili evidenziando come siano in continua crescita a livello globale. L’Italia, con il 49% di aziende che utilizzano energie rinnovabili, si posiziona al di sopra della media mondiale (45%) ed europea (46%).
Il continente che mostra il miglior posizionamento in termini di utilizzo di fondi rinnovabili è l’America Centrale – Meridionale con una percentuale pari al 57%. Tuttavia, permangono margini di miglioramento per raggiungere una completa transizione energetica.
Rispetto alla sostenibilità sociale, l’Italia mostra un leggero ritardo rispetto al resto del mondo
Nonostante progressi, persistono le disparità di genere nelle posizioni di leadership e nei ruoli operativi. L’analisi dei dati relativi alle posizioni manageriali rivela come a livello globale gli uomini occupino il 64% di questi ruoli, nell’Unione Europea il 66% e in Italia il 67%.
Per quanto riguarda invece la governance è importante sottolineare come la certificazione ISO 9001, indice di un sistema di gestione della qualità efficace, sia meno diffusa nelle aziende italiane (46%) rispetto alla media mondiale (54%) ed europea (53%).
Simone Rampichini, Senior Director of Synesgy at Crif: “Le aziende che hanno una valutazione compresa tra A (buon livello di sostenibilità) e B (ottimo livello di sostenibilità) presentano un rischio di liquidazione giudiziale minore del 30% rispetto a quelle che hanno un livello insufficiente (E). Questo dato sottolinea l’importanza di rafforzare ulteriormente l’integrazione dei principi ESG all’interno dei processi decisionali aziendali”.
CRIBIS, con oltre 15000 clienti, è la società leader in Italia nella valutazione di aziende italiane ed estere per la gestione delle relazioni commerciali e di business in Italia e all’estero. CRIBIS è una società di CRIF – gruppo specializzato in sistemi di informazioni creditizie (SIC), business information, analytics, servizi di outsourcing e processing nonché avanzate soluzioni in ambito digitale per lo sviluppo del business e l’open banking – che offre a banche, società finanziarie, confidi, assicurazioni, società di telecomunicazioni, utilities e imprese un supporto qualificato in ogni fase della relazione con il cliente. Oggi oltre 10.500 banche e società finanziarie, più di 600 assicurazioni, 80.000 imprese e 1.000.000 di consumatori nel mondo utilizzano i servizi CRIF in 50 Paesi.
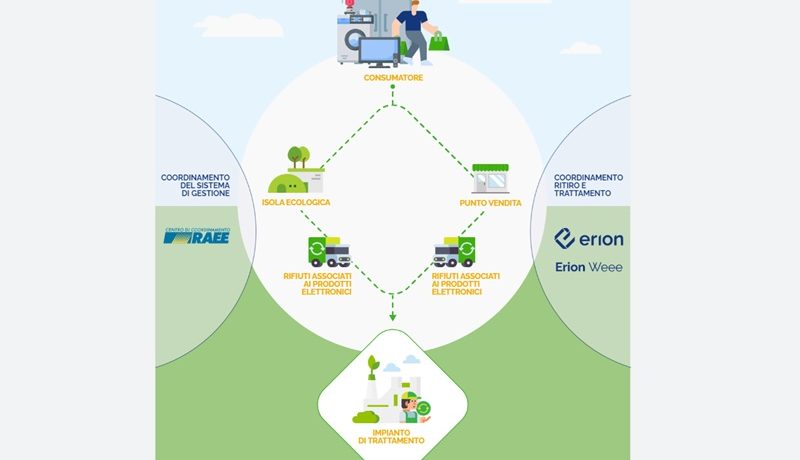
Nuove opportunità di lavoro per attività di riciclo. Per affrontare la transizione energetica è necessario investire nella formazione di lavoratori qualificati per un numero stimato a livello mondiale di 100 milioni di nuovi posti di lavoro, che dovrebbero nascere dall’adozione di pratiche sostenibili, dalla crescita dell’utilizzo di veicoli elettrici e dall’aumento dell’efficienza energetica.
È quanto emerge dalla survey presentata il 20 settembre in occasione di “The Green Job. Dal tech ai RAEE: le nuove competenze del mercato del lavoro”, l’evento di chiusura del progetto “Training for Circularity. Borse di Studio (WEEE Edition), promosso da Erion WEEE, EconomiaCircolare.com, ENEA, CDCA e patrocinato dalla Città Metropolitana di Roma.
Non solo, a livello mondiale la transizione verde comporterà anche una perdita stimata di 78 milioni posti di lavoro. Si prevede, infatti, che l’occupazione nei settori ad alta intensità di risorse naturali e basati sui combustibili fossili diminuirà notevolmente.
Ad esempio, il settore dell’energia negli Stati Uniti potrebbe subire la perdita di 1,7 milioni di posti di lavoro (in settori legati ai combustibili fossili), mentre in Europa, potrebbero andare persi da 54.000 a 112.000 posti di lavoro diretti a causa della graduale eliminazione dei sistemi di produzione di energia da carbone. Riqualificare questi lavoratori sarà essenziale per ridurre i costi sociali della transizione verde in termini di disoccupazione, comportamenti a rischio e tensioni sociali. Nonostante ciò, le aziende non sembrano particolarmente attive nella ricerca di nuovo personale a causa (nell’84% dei casi) della mancanza di fondi e incentivi.
Per provare a dare risposte concrete, l’evento “The Green Job. Dal tech ai RAEE: le nuove competenze del mercato del lavoro” ha visto la partecipazione dei 10 borsisti di “Training for Circularity”, il progetto di formazione-lavoro che nell’ultimo anno ha permesso ai giovani laureati e neolaureati di acquisire competenze nel campo dell’economia circolare, con specifico riferimento al settore dei RAEE: dallo studio dell’ecodesign allo sviluppo di strumenti eco-innovativi per il trattamento di questi rifiuti, fino alle strategie di comunicazione, marketing e fundraising per la sostenibilità.
L’iniziativa si inserisce nell’ambito delle attività di “Dire Fare RAEE – Sostenibili per natura”, il programma di sensibilizzazione e comunicazione di ERION WEEE. Le borse sono state bandite e gestite dal CDCA, in collaborazione con ENEA.
“Erion WEEE – ha affermato Giorgio Arienti, Direttore Generale di Erion WEEE – riconosce l’importanza di puntare su nuove competenze e professionalità, così da facilitare il passaggio da un’economia lineare a una circolare. Si tratta di una sfida culturale che potrà essere affrontata solo attraverso un impegno concreto sul fronte dell’informazione e della formazione. Per questo motivo, investire sui giovani risulta la strategia più efficace per promuovere un cambiamento concreto.”
“La chiusura dei cicli nelle filiere produttive passa anche dalla formazione di nuove figure professionali. In particolare in un settore strategico come quello dei RAEE e del recupero delle Materie Prime Critiche, che richiede conoscenze tecnologiche specifiche e metodologie innovative. – ha dichiarato Claudia Brunori Direttrice del Dipartimento Sostenibilità, circolarità e adattamento al cambiamento climatico dei sistemi produttivi e territoriali ENEA – Con “Training for Circularity. Borse di studio (WEEE Editon)” abbiamo voluto dare il nostro contributo per colmare questo gap di competenze confrontandoci direttamente con le esigenze delle aziende impegnate nella transizione del mondo delle Apparecchiature Elettriche ed Elettroniche“.
“Il progetto “Training for Circularity. Borse di studio (WEEE Edition) è stato un esempio virtuoso di come formazione e informazione debbano andare di pari passo per affrontare la doppia transizione, ecologica e digitale. – ha dichiarato Lucie Greyl Presidente CDCA. – Grazie a percorsi specializzanti e a un approccio multidisciplinare, abbiamo provato a rispondere al bisogno di una nuova generazione di professionalità in grado di integrare competenze tecniche, sociali e visione sistemica, tutti elementi fondamentali per stimolare un cambiamento duraturo dei sistemi di produzione e di consumo e promuovere un’economia sostenibile e giusta.”
Obiettivi di sostenibilità nonostante sfide geopolitiche. Le organizzazioni continuano a fare progressi con le normative e le tecnologie che si stanno rivelando fondamentali per questo processo, tanto che due terzi dei dirigenti concordano sul fatto che la loro organizzazione non sarebbe in grado di raggiungere gli obiettivi di sostenibilità senza la tecnologia climatica.
È quanto emerge dall’ultimo report del Capgemini Research Institute, “A world in balance 2024: Accelerating sustainability amidst geopolitical challenges”, che traccia i progressi delle organizzazioni nel campo della sostenibilità ambientale e sociale negli ultimi tre anni. La terza edizione del report evidenzia netti miglioramenti nella circolarità, nel design sostenibile, nella misurazione, nella gestione delle risorse idriche, nella biodiversità e nella formazione in materia di sostenibilità, ma anche carenze nella gestione delle emissioni Scope 3 e scetticismo dei consumatori.
Nel complesso, le organizzazioni stanno rafforzando il proprio impegno per raggiungere gli obiettivi di sostenibilità e il loro grado di maturità nell’adozione di pratiche sostenibili è aumentato in maniera costante dal 2022. Quest’anno l’84% dei dirigenti afferma che la propria organizzazione è in linea con gli obiettivi di riduzione delle emissioni, mentre meno di un decimo dichiara di essere in ritardo. Le organizzazioni stanno cercando di ridurre al minimo il loro impatto sull’ambiente e i progressi sono particolarmente visibili in termini di circolarità, design di prodotti sostenibili, misurazione e gestione delle risorse idriche. Per esempio, quasi tre quarti dei dirigenti affermano che il riciclo dei prodotti è un aspetto fondamentale della loro strategia di produzione, rispetto al 53% del 2022, mentre più di due terzi hanno dichiarato che stanno riprogettando i prodotti per eliminare le fonti di approvvigionamento di combustibili fossili, rispetto a meno della metà del 2022. Inoltre, tre quarti dei dirigenti hanno implementato un programma di gestione delle risorse idriche, contro il 55% del 2022.
Tuttavia, sebbene a fine 2023 i dirigenti avessero in programma di aumentare gli investimenti in sostenibilità per quest’anno, questa volontà non si è concretizzata nella pratica: l’investimento medio annuo in iniziative e pratiche di sostenibilità ha rappresentato lo 0,82% del fatturato totale, in calo rispetto allo 0,92% del 2023.
“Il report di quest’anno rivela che i progetti di sostenibilità proseguono con entusiasmo anche nel 2024, nonostante le sfide attuali che le aziende devono affrontare”, ha dichiarato Monia Ferrari, Amministratore Delegato di Capgemini in Italia. “I leader aziendali hanno il potere e la responsabilità di guidarci verso un’economia più sostenibile. La gestione delle risorse idriche, la conservazione della biodiversità e le pratiche circolari sono ormai diventate imperativi aziendali fondamentali. I dirigenti stanno adottando un atteggiamento molto pragmatico, e la riduzione di CO2 deve ora tradursi in un risparmio sui costi. Gli sforzi per la sostenibilità continuano a essere supportati da nuove innovazioni tecnologiche in ambito climatico e dalle normative. Il modo migliore per costruire fiducia e credibilità nei confronti dei consumatori è dimostrare risultati tangibili e pianificare un futuro all’insegna della sostenibilità”.
I consumatori sono poco convinti dei progressi compiuti
I consumatori vogliono che le aziende si impegnino ancora di più e chiedono maggiore trasparenza. Il report rileva che tre quarti dei consumatori si aspettano che le aziende contribuiscano maggiormente alla riduzione delle emissioni di gas serra nel 2024. Inoltre, sebbene le organizzazioni stiano intensificando le iniziative di sostenibilità, i consumatori sono più scettici che mai riguardo alla corporate sustainability: più della metà ritiene che le aziende utilizzino le loro iniziative di sostenibilità per fare greenwashing, un dato in crescita rispetto al 33% del 2023.
Impatto di geopolitica e normative sulle iniziative di sostenibilità delle aziende
I dirigenti hanno indicato le normative in materia di clima tra i principali driver dei progetti di sostenibilità: ben tre quarti degli intervistati ritengono infatti che siano necessarie per raggiungere gli obiettivi climatici globali e quasi due terzi concordano sul fatto che, in loro assenza, la loro organizzazione non avrebbe avviato la maggior parte delle iniziative di sostenibilità ambientale.
A livello globale, il 73% dei dirigenti concorda sul fatto che la direttiva UE Corporate Sustainability Reporting Directive (CSRD) stia rendendo più efficienti le capacità di misurazione e monitoraggio della sostenibilità. Tuttavia, le organizzazioni non sono ancora in grado di rendicontare le iniziative di sostenibilità, in particolare per quanto riguarda le emissioni Scope 3. Tra le organizzazioni soggette all’obbligo di rendicontazione previsto dalla CSRD nel 2025, poco più di un terzo dichiara di essere preparato a rendicontare le emissioni Scope 3 nel prossimo anno, mentre l’86% si dichiara preparato per quelle Scope 1.
Nel frattempo, situazioni di tensione come quelle legate alle relazioni tra Stati Uniti e Cina, alle guerre in Ucraina e in Medio Oriente e alla crisi energetica in Europa stanno causando disagi alle supply chain e alle operazioni commerciali, nonché condizioni di incertezza per quanto riguarda i finanziamenti governativi. Secondo i dati di quest’anno, quasi due terzi dei dirigenti hanno indicato la geopolitica come un fattore sempre più rilevante nell’ambito degli investimenti in sostenibilità, e il 69% è preoccupato per l’impatto dello scenario politico incerto negli Stati Uniti. Il fenomeno è diffuso in tutti i paesi, ma i dirigenti svedesi sono i più preoccupati (75%), rispetto al 71% di quelli statunitensi e al 59% di quelli indiani.
Metodologia di ricerca
Tra giugno e luglio 2024, il Capgemini Research Institute ha intervistato 2.152 dirigenti impiegati in 727 organizzazioni, ciascuna con un fatturato annuo superiore a 1 miliardo di dollari, provenienti da 13 paesi tra Nord America, Europa e Asia-Pacifico e operanti in 12 settori industriali. I dirigenti intervistati erano di livello pari o superiore a quello di director e provenivano per il 50% da funzioni aziendali, come strategia, sostenibilità, vendite e marketing, e per il 50% da settori della catena del valore, come design del prodotto, ricerca e sviluppo, approvvigionamento e logistica. L’istituto ha inoltre intervistato 6.500 consumatori di età superiore ai 18 anni in tutti i 13 paesi e ha condotto interviste con 12 dirigenti di organizzazioni leader a livello globale nel campo della sostenibilità.
Capgemini, partner globale per la trasformazione tecnologica e di business delle aziende, supporta i suoi clienti nella loro transizione verso un mondo più digitale e sostenibile, creando impatto positivo per le imprese e la società. Capgemini è un gruppo responsabile e diversificato di 340.000 persone presente in più di 50 paesi nel mondo. Oltre 55 anni di esperienza rendono Capgemini un partner affidabile per i suoi clienti, in grado di fornire soluzioni innovative per le loro esigenze di business. Capgemini offre servizi e soluzioni end-to-end, dalla strategia e progettazione all’ingegneria, grazie alle sue competenze all’avanguardia in ambito AI, cloud e dati, alla sua esperienza settoriale e al suo ecosistema di partner. Nel 2023 il Gruppo ha registrato ricavi complessivi pari a 22,5 miliardi di euro.
Il Capgemini Research Institute è il think-tank interno di Capgemini dedicato a tutto ciò che è digitale. L’istituto pubblica lavori di ricerca in merito all’impatto delle tecnologie digitali sulle grandi aziende tradizionali. Il team fa leva sul network mondiale di esperti Capgemini e lavora a stretto contatto con partner accademici e tecnologici. L’istituto possiede centri di ricerca dedicati in India, Singapore, nel Regno Unito e negli Stati Uniti. Recentemente, è stato nominato il miglior istituto di ricerca al mondo per la qualità dei suoi lavori da una giuria di analisti indipendenti.
Formazione per Sustainability Manager. 6 imprese su 10 sono in piena transizione ecologica. Per accelerare i processi di sostenibilità economica, ambientale e sociale, sempre più aziende anche in Italia puntano al manager sostenibile, professione che dominerà il mercato del lavoro nei prossimi anni così come dettato dal D.lgs 125 del 2024. L’Unicusano ha così presentato il suo master in “ESG & Sustainability Management”
Sostenibilità grande innovazione nel mondo del lavoro
Complici l’Agenda 2030 dell’ONU e la maggior attenzione ad ambiente, lavoratori ed economicità imprenditoriale, sempre più aziende in Italia investono per conseguire gli obiettivi di transizione ecologica. Ne è un esempio calzante il settore manufatturiero dove ben sei imprese su dieci avrebbero già intrapreso azioni di sostenibilità ambientale, economica e sociale.
Rispetto al resto d’Europa, abbiamo un gap “professionale”
Perché se in Paesi come la Danimarca, la Germania o la Svezia il sustainability manager è diventato ormai una figura irrinunciabile all’interno del sistema azienda, in Italia è quasi assente seppur indispensabile a partire dal lavoro di rendicontazione. Ed è – e sarà per i prossimi anni – così fondamentale all’interno di un’impresa che Linkedin la annovera fra le prime dieci professioni più richieste in Italia (per essere precisi è al quinto posto). Ma la sua essenzialità è stata definita anche dal Governo con l’emanazione del D.lgs 125 del 2024 che obbliga le aziende a redigere il bilancio di sostenibilità a partire dal 2025.
Per venire incontro alle crescenti richieste del mercato l’Università degli Studi Niccolò Cusano ha presentato il master di II livello in “ESG & Sustainability Management” che fornirà agli studenti e ai manager competenze specialistiche per svolgere funzioni manageriali, consulenziali e direttive e operare a vari livelli come attori del cambiamento e della transizione verso modelli circolari, sostenibili e resilienti. Così, al termine del percorso formativo di Unicusano, tra le tante capacità acquisite gli studenti sapranno: gestire le risorse aziendali in chiave sostenibile; predisporre in autonomia accordi di secondo livello, regolamenti di welfare, accordi di lavoro agile, accordi relativi a premi di risultato, accordi di prossimità; conoscere i fenomeni di marketing e finanzia sostenibile, le relazioni industriali a fronte delle innovazioni che il mercato necessariamente richiederà; conoscere gli strumenti idonei per essere autonomi nella interpretazione degli attuali strumenti di valutazione della sostenibilità; gestire le risorse umane evitando fenomeni regressivi; imparare a individuare soluzioni di business innovative; gestire in maniera sostenibile le organizzazioni nelle diverse aree funzionali.
“Oggi è necessaria una formazione specifica – dichiara la professoressa Gabriella Arcese, coordinatrice del master Unicusano – che fornisca tutti gli strumenti necessari al futuro manager della sostenibilità per operare non solo in chiave ambientale ma anche economica e sociale, evitando così i grossi errori del passato di cui il green washing è un esempio lampante.
Il sustainability manager aiuta la transizione verde nelle aziende elaborando strategie idonee per conseguire la piena sostenibilità secondo quei tre pilastri. La novità dell’Unicusano è il focus sul Life Cycle Assessment (LCA), metodologia che valuta l’impronta ambientale di un prodotto/servizio lungo il suo intero ciclo di vita secondo tre strumenti: valutazione cicli di vita ambientale, economica e sociale”.
“Il bilancio di sostenibilità o la rendicontazione di sostenibilità rappresenta la fotografia completa dell’impegno dell’azienda e delle organizzazioni sui temi ambientali, sociali e di governance – precisa il collega e coordinatore del master Unicusano, Claudio Miglio – In generale la rendicontazione di sostenibilità rappresenta una vera e propria piattaforma di dati e di informazioni fondamentali per comunicare le prestazioni e gli impatti di sostenibilità di un’impresa o di una organizzazione. Consente alle aziende di misurare e di valutare in modo preciso e confrontabile il loro impatto su una vasta gamma di temi legati al tema della sostenibilità.
Dal punto di vista tecnico-amministrativo, la rendicontazione di sostenibilità misura e comunica l’assunzione di responsabilità sulle performance dell’organizzazione e delle aziende rispetto agli obiettivi dello sviluppo sostenibile”.

Ecopolietilene chiede migliori regolamenti rifiuti plastici. Il consorzio del Sistema Ecolight chiede modalità di raccolta differenziata e obiettivi di recupero.
“Il polietilene è diffuso in ogni casa e può dare un contributo importante nei processi di economia circolare. Serve una migliore regolamentazione per i rifiuti di beni in polietilene, che preveda una raccolta differenziata e individui obiettivi di riciclo di quello che è un polimero plastico importante in un’ottica di sostenibilità”. Il Presidente di Ecopolietilene, consorzio EPR del Sistema Ecolight, Fabio Pedrazzi, si rivolge ai legislatori per “auspicare l’avvio di una riflessione che possa non solamente dare nuovo impulso alla filiera del polietilene e alla sua raccolta, ma soprattutto normare un ambito fondamentale nel vasto capitolo dei rifiuti plastici. Gli imballaggi rappresentano circa la metà dei rifiuti plastici prodotti; il restante 50% è composto soprattutto da plastiche miste, con una buona presenza dei beni in polietilene. Il consorzio Ecopolietilene, nei suoi quattro anni di attività, è arrivato a rappresentare quasi tutte le filiere dei beni in polietilene in maniera eterogenea: siamo pronti a supportare le istituzioni con analisi e dati di recupero al fine di avere un quadro di operatività completo e normato”.
Secondo il rapporto 2023 di IPPR – Istituto per la Promozione delle Plastiche da Riciclo – basato sui dati di Plastic Consult il polietilene rappresenta un terzo delle plastiche riciclate utilizzate in Italia e a fronte di 1,337 milioni di tonnellate di polimeri rigenerati processati dall’industria italiana di trasformazione l’anno scorso, ben 433 mila tonnellate sono riconducibili a questo polimero.
Il polietilene ha una grande versatilità d’uso e una vasta applicabilità in diversi settori industriali
Basti pensare ad esempio ai sacchi dei rifiuti, ai giochi per i bambini, ai teli da pacciamatura, alle coperture per serre e ai tubi per l’edilizia.
“Il massiccio impiego nella nostra vita di tutti i giorni ci spinge dunque a una grande attenzione e responsabilità nella corretta gestione e riciclo dei beni in polietilene”, dice il Direttore Generale di Ecopolietilene, Giancarlo Dezio “Una stima del Consorzio, realizzata insieme ai gruppi di lavoro a cui partecipano i soci produttori, evidenzia una crescita della produzione di beni in polietilene nell’ultimo anno, in particolare per quanto riguarda i film e le attrezzature usate in agricoltura, che sono aumentati di circa il 12%”.
Il tema della raccolta e del recupero dei beni in polietilene diventa così nodale
Aggiunge Dezio: «Ecopolietilene sta lavorando in collaborazione con aziende consorziate e operatori della raccolta, sia su progetti pilota per creare filiere chiuse per specifici rifiuti di beni in polietilene, sia su iniziative per monitorare il conferimento dei beni in polietilene a fine vita in ambito urbano, così da iniziare a ipotizzarne una raccolta differenziata, anche per limitare il ricorso al polimero vergine».
Conclude il presidente di Ecopolietilene, Pedrazzi: «Vi è la necessità di cogliere le opportunità date dal polietilene e dal suo significativo potenziale in termini ambientali. Il ruolo dei consorzi nella gestione dei beni in polietilene e la collaborazione fra questi e le istituzioni si rivela quindi cruciale sia nel promuovere pratiche di corretta gestione del rifiuto, sia nell’incoraggiare i produttori all’utilizzo di polimeri riciclati».
Il Sistema Ecolight è un hub dedicato ai servizi ambientali cui fanno riferimento i consorzi EPR Ecolight gestione di RAEE, pile e accumulatori esausti), Ecopolietilene (rifiuti da beni in polietilene), Ecotessili (rifiuti tessili) ed Ecoremat (materassi e imbottiti a fine vita) e la società di servizi Ecolight Servizi.
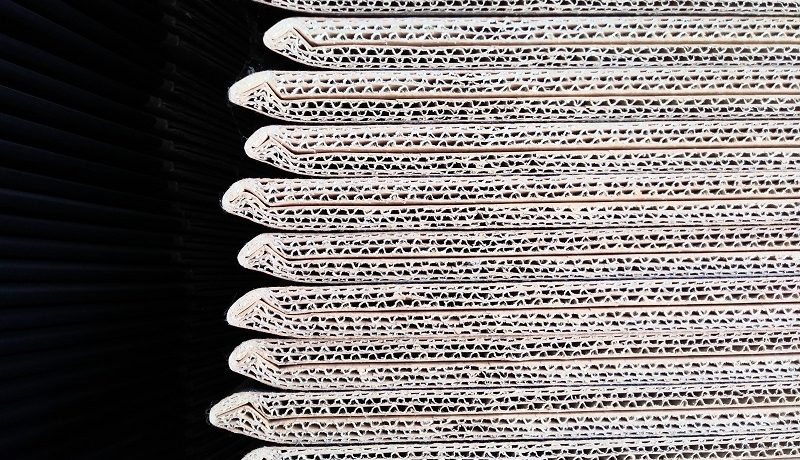
Criticità norme EU su riuso e riciclo cartone. ACIS, l’Associazione Italiana Scatolifici che riunisce i principali produttori italiani di imballaggi in cartone ondulato, invia una Memoria alle Commissioni VIII e X della Camera, evidenziando come sia necessario “valorizzare le filiere che hanno fatto della riciclabilità il loro punto di forza per raggiungere il miglior risultato ambientale possibile”.
La proposta di Regolamento Europeo e del Consiglio Europeo sugli imballaggi e i rifiuti di imballaggio – che modifica il Regolamento UE 2019/1020 e la Direttiva UE 2019/904 e abroga la Direttiva 94/62/CE – sta facendo discutere da mesi tutto il comparto del packaging. La proposta contiene infatti una forte spinta verso il riutilizzo degli imballaggi, a discapito del riciclo degli stessi.
L’Associazione Italiana Scatolifici ha espresso la posizione del comparto in una ‘memoria’ inviata alle Commissioni VIII (Ambiente, Territorio e Lavori Pubblici) e X (Attività Produttive, Commercio e Turismo) della Camera dei Deputati, che stanno lavorando sulla proposta di Regolamento.
Il documento ha sottolineato come ‘il comparto dei produttori di imballaggi in cartone ondulato da molti anni si stia muovendo attivamente per affrontare al meglio le sfide legate alla transizione ecologica ponendo al centro delle proprie attivita` l’attenzione all’ambiente e la sostenibilita` dei propri prodotti’.
A livello generale, l’Associazione ha espresso apprezzamento e sostegno verso le importanti motivazioni che stanno alla base della proposta di Regolamento, evidenziando però come sia necessario ‘tenere in adeguata considerazione le differenze tra i diversi materiali di imballaggio.
Per raggiungere il miglior risultato ambientale possibile si dovrebbero valorizzare le filiere – come quella del cartone ondulato – che hanno fatto della riciclabilità il loro punto di forza e il cui riutilizzo è tecnicamente impossibile.
L’introduzione di questo Regolamento per come è scritto ora rischierebbe di vanificare gli sforzi fatti fino ad oggi dall’Italia, da anni leader in Europa nel riciclo di carta e cartone’
Secondo l’Associazione, inoltre, ‘Riciclo e riuso non devono essere necessariamente in contrapposizione, ma la spinta verso il riuso sarebbe fortemente penalizzante per alcune classi di imballaggio. Nel nostro comparto, ad esempio, il potenziamento del riuso potrebbe portare ad una sostituzione degli imballaggi in cartone ondulato con altre tipologie di materiale piu` impattanti a livello ambientale e con un “bilancio negativo” anche in termini di protezione del prodotto’.
Associazione Italiana Scatolifici (Associazione CIS) nacque nel 2011 come Consorzio privato (CIS) costituito da produttori di imballaggi in cartone ondulato. Una rete virtuosa di imprenditori uniti da solidi obiettivi: tutelare una categoria fino ad allora ben poco rappresentata nonostante l’importanza del ruolo ricoperto nella filiera produttiva italiana, promuovere la responsabilità sociale d’impresa in ogni sua componente, dalla qualità del lavoro agli aspetti più sostenibili della produzione, e contribuire a definire una regolamentazione etica, finanziaria e commerciale che spinga all’evoluzione e all’allineamento con il resto dell’Europa l’intero comparto. Nel 2015 il passaggio ad Associazione segna un importante e nuovo capitolo della sua storia. Una struttura diversa, più evoluta, in grado di affrontare sfide sempre più impegnative e di rivolgersi con maggior efficacia a tutti gli interpreti che popolano il mercato: dalle altre Associazioni alla Pubblica Amministrazione, dai professionisti del comparto sino all’opinione pubblica, dalla GDO italiana al grande mercato internazionale. L’Associazione Italiana Scatolifici conta, a oggi, un centinaio di aziende associate per un totale di oltre 2.000 dipendenti.
Italia paga multa 165.000 euro al giorno per depuratori inefficaci, oltre a cattiva gestione e riutilizzo delle acque reflue.
Riuso delle acque reflue, stoccaggio e succssivo rilascio durante i periodi di siccità, utilizzo di AI per monitorare e risolvere le dispersioni lungo le reti di distribuzione delle acque.
“La Regione Sicilia dovrebbe puntare ad assumere un ruolo di leader mediterraneo nella sfida all’aridità e alla siccità che il “climate-change” sta determinando. Questo dovrebbe voler dire puntare e investire su nuove tecnologie e nuovi progetti di sostenibilità idrica e su una drastica riattivazione dei bacini idrici e di ammodernamento e efficientamento delle reti di distribuzione idrica”.
E’ quanto propone Marco Sandrucci, Head of Environment & Geology Department di Proger e Coordinatore del gruppo di lavoro Sostenibilità Idrica di Assoreca, secondo il quale tutto ciò “andrebbe concretizzato nello sviluppo di un Piano regionale (o di più piani territoriali) di adattamento delle tecnologie e pratiche di conservazione”.
Si parte da un assunto sottolineato da Marco Lombardi, presidente dell’ Osservatorio Proger che ha redatto il dossier annuale ‘Water Intelligence’: “L’acqua in Italia non manca. Ce n’è a sufficienza per tutti gli usi. Occorre investire per farla arrivare a destinazione. Questa situazione di forte degrado delle reti idriche, in gran parte dovuto all’età di queste e al relativamente ridotto livello di manutenzione, necessita lo sviluppo di piani di intervento sistematici e integrati utilizzando tutte le nuove opportunità offerte dal progresso tecnologico. Sarebbe importante dare seguito a progetti di captazione e stoccaggio delle acque piovane per accumulare l’acqua durante i periodi di pioggia e renderla disponibile durante i periodi di siccità.
A questi si dovrebbero inoltre affiancare ulteriori progetti destinati al recupero di acque reflue ed iniziative per il riutilizzo delle acque grigie, soprattutto in ambito urbano e agricolo. La formazione di un sistema sostenibile e resiliente (la pluralità delle fonti consente di minimizzarne la criticità di una) in grado di integrare e/o sopperire alle situazioni di siccità sempre più frequenti e prolungate”.
Peraltro l’Italia sta pagando 165.000 euro al giorno per violazioni delle normative Ue relative alla depurazione e al riutilizzo delle acque reflue, con molti impianti non conformi situati proprio nel Sud Italia.
Sul tema Sandrucci porta ad esempio il progetto pilota avviato in Piemonte con Proger per il primo comparto territoriale in Italia ad elevata sostenibilità idrica, volto a realizzare uno standard operativo applicabile in ogni territorio del Paese: “Le soluzioni del progetto sono modulari (quindi scalabili) e diversamente aggregabili (quindi replicabili in contesti socioeconomici e territoriali tra loro diversi”.
Propone quattro diverse tipologie di intervento che mirano a:
– ricaricare la falda,
– ottimizzare il ciclo idrico del Polo Industriale,
– realizzare invasi sfruttando le opportunità offerte dal territorio,
– recuperare le acque di depurazione.
C’è infine il tema della ripartizione degli investimenti PNRR “ovviamente molto più vasto e generale rispetto a quello delle infrastrutture idriche, ma è evidente che questo rappresenterebbe un’importante possibilità di utilizzo, anche se questa forma di finanziamento non ha riservato al tema degli interventi per le infrastrutture idriche e per la sostenibilità idrica in generale quell’attenzione particolare che avrebbe meritato”.