
Category: Real Estate – City
8 milioni di famiglie per riqualificare casa. Osservatorio Gabetti Lab e Nomisma: quale il lascito del Superbonus? Che futuro c’è per la necessaria riqualificazione del patrimonio edilizio del nostro Paese?
Quale via italiana per dare corso alle politiche green europee?
Con il coinvolgimento di attori della filiera, amministratori di condominio e operatori della finanza, attraverso la partecipazione a tavoli di lavoro e l’avvio di indagini quantitative, Gabetti Lab e Nomisma, coordinati da Ppan come content & communication partner, hanno formulato una proposta operativa per la ripartenza del settore nel post 110. I tavoli tematici hanno visto la partecipazione di una sessantina di interlocutori privilegiati, chiamati a discutere di soluzioni e indirizzi per il futuro.
Tra le priorità e le richieste, in un virtuoso dialogo tra pubblico e privato:
– La necessità di un piano strategico degli investimenti con modularità temporale a non meno di 3-5 anni
– L’adozione di un meccanismo redistributivo dell’aliquota
– L’introduzione di strumenti di tipo ESCO sul privato ed EPC sul pubblico
– La reintroduzione della cessione del credito
Le survey in particolare hanno consentito di rilevare l’opinione di tre target direttamente coinvolti nel processo di riqualificazione edilizia del patrimonio residenziale: le famiglie, gli amministratori in qualità di «antenne all’interno delle comunità condominiali”, la filiera delle costruzioni costituita da imprese e professionisti
LE FAMIGLIE
Secondo i dati del report redatto a valle di questa attività di studio e ricerca, lo sguardo delle famiglie ha messo in evidenza una consolidata consapevolezza riguardo alla necessità di riqualificare il proprio patrimonio abitativo. Sette famiglie su 10 dichiarano di conoscere la direttiva Case green e la metà percepisce una certa preoccupazione rispetto agli effetti che potrebbe avere sulla comunità, con particolare riguardo ai costi da sostenere per l’adeguamento energetico. Ancora, una su due ritiene che la propria abitazione necessiterebbe di interventi di manutenzione straordinaria, che nella metà dei casi finora non sono stati condotti per i costi. Infine, 7,9 milioni di famiglie esprimono l’intenzionalità di riqualificazione, a fronte di un Superbonus “riconfigurato”, con aliquote commisurate secondo differenti criteri.
GLI AMMINISTRATORI DI CONDOMINIO
In linea con queste aspettative, l’indagine agli amministratori di condominio, rivolta al network Gabetti Lab con una quarantina di interlocutori che complessivamente gestiscono 5000 condomini, riflette da un lato le difficoltà dei proprietari di casa, dall’altro le preoccupazioni del mondo della filiera. Tra le evidenze, si segnala che:
Il 90% degli amministratori intervistati ha fatto esperienza di 110% all’interno dei condomini amministrati.
Il 67% degli amministratori intervistati denuncia casi di cantieri bloccati nei condomini, nella metà dei casi anche per problematiche connesse alla cessione del credito.
Quasi la metà degli amministratori intervistati non esprime fiducia verso la possibilità di risoluzione di queste problematiche.
IMPRESE, STUDI PROFESSIONALI, GENERAL CONTRACTOR E ATTORI DEL MONDO DELLE COSTRUZIONI
Gli intervistati (85) testimoniano invece una strutturazione interna sostanziale, resasi necessaria per far fronte alle complessità procedurali del Superbonus. I risultati dell’indagine mostrano l’adozione di nuovi modelli organizzativi interni, l’acquisizione di nuove competenze professionali e la creazione di nuove partnership/collaborazioni con altre realtà imprenditoriali. A questo si aggiunge il considerevole impatto economico delle nuove progettualità, con una incidenza sul fatturato complessivo che in un terzo dei casi supera la soglia del 50% negli ultimi 3 anni. Non mancano tuttavia le criticità, legate in primis al blocco dei progetti in itinere – una casistica che ha coinvolto la maggioranza assoluta degli addetti ai lavori intervistati.
A fronte di questo quadro di riferimento, si intravedono alcune condizioni imprescindibili per una strategia di riqualificazione del patrimonio edilizio credibile e compatibile con le esigenze di finanza pubblica. Ci vorrà uno sforzo di riqualificazione di 1,8 milioni di immobili in 10 anni, non sarà semplice, visto che con questa ondata senza precedenti di riqualificazione è stato efficientato meno del 4% del parco residenziale italiano.
“Va sottolineato che senza il riconoscimento della casa come leva cruciale di politica ambientale ed ecologica, difficilmente le città italiane potranno raggiungere gli obiettivi di neutralità climatica e di miglioramento energetico imposti dall’Europa”, spiega Alessandro De Biasio, amministratore delegato di Gabetti Lab, prima filiera integrata nell’ambito della sostenibilità in Italia e primo player nella riqualificazione per il benessere abitativo grazie alla gestione di reti di imprese. “Alla luce di questo, abbiamo ritenuto necessario attivare collaborazioni importanti con Centri di ricerca e Università per portare all’attenzione di tutti gli operatori, con la forza dei numeri e della ricerca, il fatto che questo grande lavoro di riqualificazione ha prodotto e potrebbe produrre vantaggi di lungo periodo per famiglie e Paese. È stato reso pubblico qualche giorno fa l’esito dell’indagine commissionata dal Gruppo Gabetti insieme al suo Ufficio Studi e condotta dal Politecnico di Milano e dal Politecnico di Torino, che ha dimostrato come l’efficientamento energetico degli immobili influisca sui prezzi di compravendita e il valore degli immobili”.
Gabetti Property Solutions, attraverso le diverse linee di business delle società controllate, eroga servizi per l’intero sistema immobiliare, offrendo consulenza integrata per soddisfare esigenze e aspettative di privati, aziende e operatori istituzionali.
Proprio dall’integrazione e dalla sinergia di tutti i servizi, emerge il valore aggiunto del gruppo: un modello unico rispetto ai competitor. Il sistema organizzativo di Gabetti Property Solutions consente l’integrazione e il coordinamento delle competenze specifiche di ciascuna società del Gruppo nell’ambito delle seguenti aree: Consulenza, Valorizzazione, Gestione, Intermediazione, Mediazione Creditizia e Assicurativa e Riqualificazione.
EU Green Deal collective action. Community-led initiatives call for a stronger EU Green Deal driven by collective action. New manifesto launched by civil society organizations claims the right of EU citizens to have the choice to live sustainably -calling on policy makers to swiftly localise an ambitious European Green Deal.
ECOLISE, the European network of community-led initiatives on climate change and sustainability, is calling on EU policy makers to support a swift localisation of a strong and ambitious European Green Deal, harnessing the power of grassroots initiatives. At the same time, ECOLISE is urging policy makers to make sure that citizens have a choice to live sustainably, which is a human right. These are two of seven key policy demands in ECOLISE’s Time For Collective Action Manifesto, launched on 7 November.
Around 500 European policy makers, community-led initiatives, scientists and civil society organisations took part of ECOLISE´s annual main policy event, “Making the European Green Deal Strong and Real: Harnessing the power of community-led initiatives and local governments” –co-organised by ICLEI Europe and the European Economic and Social Committee, who hosted the event.
Half a year before the next European Parliament elections ECOLISE and its partners have made a strong call to translate the Green Deal into local action through enabling policies that will both contribute to increasing its ambition, while empowering citizens to act for sustainability collectively. ECOLISE announced the launch of a Europe-wide advocacy campaign in 2024, leading up to the European elections.
“Communities need strong environmental laws to thrive. I was quite shocked when I learned that there is no overarching plan to localize the European Green Deal”, said Nina Klein, ECOLISE’s Policy Lead, at the event in Brussels. “This gap was the spark for a one year consultation process that has led to the “10 theses on transformative community-led local development policies”. More than 400 contributors from 130 organisations, including around 40 process partners have participated in these deep conversations. The Time for collective action Manifesto is an outcome of this process.”
The great potential of communities and citizens for achieving the European Green Deal remains largely untapped, as underlined by a recent IPCC report.
“Having the right policies, infrastructure and technology in place to enable changes of lifestyles and behavior can result in a 40-70% reduction in greenhouse gas emissions by 2050” said Felix Creutzig, (Coordinating Lead Author of the IPCC’s 6th Assessment Report, Chapter 5).
Sophia Silverton from ICLEI Europe remarked “the local level is a flashpoint, where broad sustainability policies intersect with people’s lives”. She underlined the potential for civil society and local governments to collaborate and unleash socially grounded transformations that respond to everyday concerns.
The discussion built up on the Beyond Growth Conference of May
Its initiator, Philippe Lamberts, Member of the European Parliament and Co-president of the Greens/European Free Alliance, underlined the political relevance of giving people the choice to live sustainably, and explained the need for both top-down and bottom-up initiatives to push the European Green Deal forward. Commenting on the ECOLISE Manifesto which advocates for a changed economy focussed on care for people and the planet, Lamberts said: “The current economic model, which is based on growth, is seen as something that has no alternative. And this is dangerous”.
The Green Deal needs further ambition, offering alternatives to economic growth in the form of diverse localised wellbeing economies, as Amelie Krug from ECOLISE pointed out. Initiatives such as the Irish Wellbeing Economy Hub, co-founded by Cultivate, already show practical solutions which are waiting for implementation, as Oscar Mooney explained.
The upcoming European elections will be a make or break moment for the European Green Deal, and support by communities is key. Erika Zárate of Resilience Earth shared insights from the Garrotxa region in Spain and pointed out that involvement of citizens and participatory democracy can overcome political divisions and create strong shared visions of territorial development. This is an experience shared by Marie Hélène Pillot, member of the community-led initiative Colibri (France) and coordinator of the “Territories of experimentation” which connects local stakeholders in deliberative processes.
It is thus crucial for citizens and local governments to have a say in shaping European policies such as the European Green Deal, and in localising them, adapting them to the specifics of each place -an ECOLISE Manifesto demand shared by all panelists, including Tom Meeuws, deputy mayor of Antwerp (Belgium) and Sabrina Dekker from the Campaigners Lighthouse City Council of Dublin, Ireland. Both cities are participating in the “100 climate neutral Cities” mission by the EU.
Anastasiya Volkova shared her experience coordinating the Green Road Project from the Global Ecovillage Network, which started hosting refugees only days after Russia had started the war against Ukraine. Over 300 refugees have decided to stay at the ecovillages at least until the war is over. She emphasized the importance of the international strong network for the success of the project: “We had friends in many countries and they helped because they knew us and they trusted us”. Christian Jonet of the Liège Food Belt (Belgium), an initiative inspired by the Transition Network, agreed on the importance of strong relationships as the fertile soil for social innovation and cohesion.
Francisco Guerreiro, Member of the European Parliament with the Greens/European Free Alliance, stressed the need to take these collective initiatives on board at EU level. “Communities show that change is possible. I would say that a lot of MEPs in the EU parliament don’t know about this reality –but they should”. Ilonka Marselis, energy expert and member of the editorial board of the ECOLISE Manifesto, underlined that this is why community-led initiatives need more support for lobbying and advocacy, especially on EU levels, as right now there is no level playing field for the voice of civil society to be heard, regarding the huge lobbying power of fossil fuel industries.
Tom Meeuws, Deputy Mayor of Antwerp (Belgium) said that “we have to stop the doom and the gloom about the climate debate. If we do not build a bridge between local governments and EU levels of policy such as the European Commission, we won’t be able to create the just transition”. Direct, dedicated EU funding of local levels and collective action for implementing the European Green Deal is also a key part of the ECOLISE Manifesto.
Young climate activist Maria Serra Olivella underscored that her generation was probably the best proof that material consumption does not lead to happiness, pointing to the mental health crisis especially amongst young people. Olivella called for positive, action-oriented narratives to dominate the public debate. “We need hope. You can’t tell people the planet is on fire but there is no exit or escape”, she said.

Conlegno per selvicoltura sostenibile. Ci sarà abbastanza legno in futuro? A questa domanda risponde Conlegno, Consorzio servizi legno e sughero che da 25 anni tutela e promuove la biodiversità e il patrimonio forestale, impegnato in questi giorni a Ecomondo 2023, l’evento internazionale di riferimento per le tecnologie e i servizi della Green economy.
Il legno è la risorsa fondamentale per trainare la decarbonizzazione e una transizione energetica sostenibile.
Ma se la domanda del mercato aumenterà – e dagli Studi FAO si stima che il consumo di legno a livello mondiale passerà dai circa 2,2 miliardi attuali ai 3,2 miliardi del 2050 – sorge spontaneo un quesito: ci sarà legno a sufficienza in futuro?
Conlegno – che grazie ai suoi comitati tecnici favorisce un impiego normato e sostenibile del legno, dalla materia prima all’imballaggio, al legno strutturale – partecipa alla manifestazione con l’intento di riportare al centro dell’attenzione proprio la materia prima, il legno, fondamentale in più settori dell’economia e che nell’ultimo decennio ha acquisito sempre maggiori spazi di mercato nell’edilizia privata e pubblica, proprio in virtù della sua sostenibilità. Il legno è in grado di stoccare grandi quantità di C02 sottratte all’atmosfera ed è il materiale strutturale sostenibile per eccellenza, essendo di origine naturale facile da riutilizzare, riciclare e destinare a filiere circolari.
Attualmente la superficie forestale nazionale ammonta complessivamente a circa 11milioni di ettari, di cui l’82% (circa 9 milioni) è classificata come foresta e il restante 18% come altre terre boschive. Pertanto, le risorse forestali occupano quasi il 36% dell’intero territorio nazionale. Il dato incoraggiante è che c’è una crescita annua del volume delle foreste italiane, stimata intorno ai 38 milioni di metri cubi (con una media di circa 4.2 metri cubi ad ettaro). Purtroppo, di questo incremento vengono prelevati soltanto 14,4 milioni di mc.
L’aumento della superficie forestale non è però sufficiente ad assicurare che le foreste forniscano beni e servizi in grado di soddisfare le esigenze future rispettando i principi ispiratori dello sviluppo sostenibile.
“È necessario diffondere la cultura della selvicoltura sostenibile” ha affermato Sebastiano Cerullo, Segretario Generale di Conlegno. “Questo non vuol dire, come spesso si sente dire, non tagliare gli alberi, ma tagliarli in modo intelligente, seguendo le regole di una gestione forestale sostenibile, un concetto dinamico e in evoluzione che mira a mantenere e valorizzare i valori economici, sociali e ambientali delle foreste a beneficio delle generazioni presenti e future”.
Tagliare in modo sostenibile, nel concreto, vuol dire gestire la foresta come un complesso ecosistema di cui utilizzare alcune risorse, assicurandone nel contempo la continuità funzionale di lungo termine.
Con il giusto equilibrio si conserva e migliora la produttività, la diversità e la resilienza degli ecosistemi forestali, che forniscono importanti servizi ambientali, tra cui aria pulita, acqua e habitat ottimali per la fauna e flora selvatica, nonché l’assorbimento del carbonio atmosferico.
Per mantenere tale equilibrio, è fondamentale conoscere e quantificare con precisione le risorse forestali disponibili al fine di determinarne l’uso più appropriato, compreso il relativo tasso di utilizzazione di legno e prodotti non legnosi.
Tali necessità, insieme agli altri principi della gestione forestale sostenibile, sono ben definiti nell’ambito della Certificazione forestale che Conlegno incoraggia e sostiene con le attività svolte dal proprio Gruppo TRUST afferente ai noti schemi di certificazione PEFC e FSC.
Conlegno da 25 anni si occupa di valorizzare la materia prima legno nel rispetto della citata sostenibilità
Come emerge dagli ultimi dati disponibili, nel 2022 sono stati certificati in modo sostenibile da Fitok – marchio del Consorzio che controlla la filiera produttiva relativa agli imballaggi in legno per garantire il corretto trattamento fitosanitario – circa 60 milioni di pallet.
E il legno per costruire questi imballaggi contiene circa 2,4 milioni di tonnellate di CO2 sottratti all’atmosfera.
Dati altrettanto incoraggianti, sono i parziali dell’anno in corso in cui la CO2, stoccata in circa 40 milioni di pallet conformi alla norma FAO ISPM 15, ammonta a 1,5 milioni di tonnellate.
Allo stesso modo con EPAL, marchio internazionale che contraddistingue il sistema di interscambio di pallet riutilizzabili più diffuso d’Europa e che in Italia opera in seno a Conlegno, il Consorzio porta avanti un perfetto esempio di economia circolare: il riutilizzo, l’interscambio, la riparazione e il riciclo dei pallet EPAL rappresentano un responsabile approccio ambientale e socio-economico.
Sebastiano Cerullo sottolinea che anche l’impiego del legno nella costruzione degli edifici contribuisce alla sostenibilità riparmiando CO2 rispetto al cemento ed anche per la flessibilità strutturale utile in antisismica, specialmente dopo l’introduzione dei pannelli di tipo X-LAM (in inglese CLT Cross Laminated Timber) di grande resistenza e veloci da installare.
La sfida è fare in modo che si possa utilizzare il più possibile legno di produzione nazionale, avviando il sistema virtuoso della circolarità anche nella coltivazione e gestione arborea a scopo industriale.
Come, ad esempio, avviene da secoli nella produzione del sughero.
Purtroppo, la frequenza di eventi distruttivi sui boschi e foreste, porta all’indebolimento biologico della vegetazione superstite, che viene facilmente attaccata e distrutta dall’insetto Bostrico. Una nuova sfida da aggiungere a quelle atmosferiche.
Fra pochi mesi verrà introdotta la due diligence del regolamento 995/2010 EUTR European Union Timber Regulation per monitorare la provenienza sostenibile dei prodotti a base legnosa, che sarà controllata dalle agenzie delle dogane, come anche altri prodotti “sensibili” allo sfruttamento ambientale e sociale, come cacao, caffè, soia, olio di palma, caucciù, animali di allevamento.
Quello descritto è soltanto un esempio dell’uso sostenibile della materia prima derivante dalle risorse forestali che contribuiscono in modo particolarmente rilevante alla crescita economica complessiva alimentando vari settori produttivi, tra cui quelli degli imballaggi, dell’edilizia, della carta e dei mobili.
Conlegno ha trattato questi argomenti in un intervento nel panel dal titolo “Energia dal bosco per la decarbonizzazione e la transizione energetica”, tenutosi a Ecomondo. Questa tavola rotonda ha analizzato il ruolo del legno come sostituto di altri materiali non rinnovabili e come fonte di energia “verde”, tema quest’ultimo di grande attualità anche alla luce dell’attuale quadro normativo di riferimento.
Il Consorzio Servizi legno e sughero era presente a Ecomondo 2023 per valorizzare la materia prima e discutere di una gestione forestale sostenibile

Energy Efficiency in the Energy Mix: it is the first fuel for a clean energy future – but not yet visible in the energy mix!
The new Energy Efficiency Directive, adopted last July 2023, enforces the principle of “energy efficiency first” as a fundamental principle of the EU’s energy policy, reflecting the importance that the EU attaches to energy efficiency.
Energy efficiency is considered a core strategy for decarbonisation
A recent report by the IEA estimates that the energy efficiency sector will provide 40% of the necessary greenhouse gas cuts expected worldwide by 2040. A new study by IEECP, “Make Energy Efficiency Visible in the Energy Mix”, outlines the need for energy efficiency to be fully considered as an energy resource, starting with integrating it in the way to represent the energy mix.
Energy efficiency is a resource that we can use to meet our energy needs while consuming less energy. In doing so, we can reduce our energy bills, our dependency on imported fossil fuels, and our CO2 emissions. It has many benefits but is not yet at the forefront of the energy mix at the EU or national level. The energy efficiency share is not included in data representing the energy mix, and therefore, is not a visible component in the energy mix. Out of sight, out of mind: this is one of the reasons energy efficiency does not come first in planning, policymaking, and investment. The new Energy Efficiency Directive has now entered into force and the EU has a stronger legal framework to support energy savings. Looking forward to next year as new European institutions will take office: what should we do to ensure energy efficiency is prioritised and made more visible in the next EU cycle?
Making energy efficiency visible
The IEECP study, supported by Knauf Insulation and the European Climate Foundation, addresses the issue of visibility of energy efficiency in the main publications on energy data. The study highlights how the contribution of energy efficiency is essential to the European Union’s energy system but is not currently visible in the main energy mix figures. Researchers analysed possible ways to add energy savings to national and European Union energy mixes next to energy sources such as renewables, gas and coal in a structured way: 7 actions are listed in the report.
For energy efficiency to be considered on a level playing field with other energy resources, energy efficiency improvements need to be monitored, then energy efficiency data needs to be integrated in the overall energy picture.
“Energy efficiency is considered the first fuel because there is no cleaner and cheaper energy than one that has not been consumed. However, energy efficiency is consistently absent from energy balances which makes it difficult for energy savings to become part of energy strategies. This study redresses that balance by demonstrating the significant contribution that energy savings make to energy mixes along with renewables, gas and coal”, says Katarzyna Wardal-Szmit (Knauf Insulation’s EU Public Affairs Manager).
The fundamental goal of including energy efficiency data into the main energy figures is to keep energy efficiency at the forefront of the broader energy debate.
The study puts energy efficiency back into the energy mix equation.
“The findings provide policymakers and market players with the insight they need to change the perspective on energy systems and give energy efficiency the prominence it deserves in cost-effective and sustainable energy strategies” adds Jean-Sébastien Broc (IEECP researcher and consultant).
More about the study
– The study demonstrates how energy savings can be calculated and better represented to show their critical role in the energy mixes of the European Union and Member States
– It examines how energy efficiency is represented in publications by organisations such as Eurostat, the European Environmental Agency and International Energy Agency and found that when it came to the headline figures of these publications “the quantitative contribution of energy efficiency to the energy mix was missing in the main pictures of the energy balance” while energy efficiency was often included in last chapters or separate reports.
– It integrates 2021 ‘energy savings’ data from the ODYSSEE-MURE project — which has been tracking energy efficiency indicators and strategies in Europe for over 30 years — with Eurostat data on ‘supply’ energy carriers like oil and gas for the EU’s 27 member states.
– It recommends a set of 7 actions to make energy-efficiency more visible, such as for organisations in charge of publications on energy data to charts showing the energy efficiency share next to the shares of the other energy carriers (see figures below). Public authorities and implementing agencies could ensure that results from energy efficiency policies are published on a regular basis as well as monitor and publish the achievements related to major objectives, such as the renovation of the building stock. Energy efficiency experts and stakeholders could complement the regular energy efficiency data with ad-hoc studies providing evidence and key figures about the multiple impacts of energy efficiency, to link the impacts of energy efficiency with what is in the top of the policy priorities (e.g. reducing energy imports).
IEECP is a non-for-profit, independent research foundation working, since 2015, on science-based climate change mitigation, energy efficiency and renewable energy policy, with an international interdisciplinary team of experts generating and disseminating scientific knowledge. We work closely with EU institutions, international organisations, national, regional and local governments, think-tanks, NGOs, academics and the business world to lead the transition to climate neutrality and to a sustainable energy future for various sectors. We build valued partnerships with renowned organisations from across Europe as we believe collaboration and creating a community helps carrying our ideas and results further, to shape, together, a low-emissions, resilient future.
– BYinnovation is Media Partner of IEECP
Sempre più al servizio del RE. Scenari Immobiliari ha presentato il nono “Rapporto sulla filiera dei servizi immobiliari in Europa e in Italia”: Italia prima per crescita con un fatturato di 36,5 miliardi di euro nel 2022 (più 1,4 per cento).
Mentre il mercato immobiliare europeo resta incerto nelle sue previsioni, i settori delle costruzioni e dei servizi immobiliari, nel corso del 2022, sono rimasti solidi e fondamentali nella formazione della ricchezza nazionale, con l’Italia che ha performato meglio della media continentale.
Mentre tra i principali Paesi dell’UE si è registrata una stabilità del peso delle costruzioni sul Pil nazionale (5,7 per cento) e un lieve calo dei servizi (da 12,3 a 11,5 per cento), nel nostro Paese entrambi i comparti hanno fatto registrare un incremento.
Le costruzioni sono passate dal 4,9 al 5,2 per cento, i servizi da 13,7 a 13,9 per cento.
È quanto è emerso a Milano nel corso del seminario di approfondimento FUTU.RE, nel quale è stato presentato il “Rapporto sulla filiera dei servizi immobiliari in Europa e in Italia” realizzato da Scenari Immobiliari in collaborazione con le principali società di servizi italiane (ARTELIA GROUP, COLLIERS ITALIA, RINA Prime Value Services, RINA Prime Property, SIDIEF, CUSHMAN & WAKEFIELD, GENERALI REAL ESTATE, YARD REAAS, ABACO TEAM, AGIRE | GRUPPO IPI, RECCHI ENGINEERING, PRELIOS INTEGRA, THEOP, HILL INTERNATIONAL, REVALO).
“Il settore dei servizi collegati al real estate, dalla gestione all’intermediazione, ha avuto una crescita impetuosa nel corso del ventunesimo secolo in Europa. Nel nostro Paese è praticamente raddoppiato e ha avuto un incremento di quasi il cinquanta per cento negli ultimi dieci anni – ha affermato Mario Breglia, Presidente di Scenari Immobiliari. “Mentre il settore delle costruzioni diminuiva la presenza nei sistemi economici, il comparto dei servizi legati agli immobili è diventato una componente importante nel pil europeo, con una media del 13,6 per cento, contro il 5,7 per cento delle costruzioni, escluso le opere pubbliche. Ritengo che ci siano ancora enormi spazi di crescita, tenendo presente ad esempio che il comparto residenziale è solo lambito dagli operatori professionali e che anche negli altri servono approcci e culture innovative”.
Nel 2022 il fatturato dei servizi immobiliari nei cinque principali Paesi europei è stimato in quasi 355 miliardi di euro, in aumento del 2,7 per cento rispetto al 2021.
La Germania si conferma, ancora una volta, il mercato più performante, con quasi 130 miliardi di euro e un buon livello di dinamicità rispetto al 2021 (più 3,4 per cento).
La Francia ha mostrato una marcata stabilizzazione del fatturato che nel 2022 ha chiuso a quota 76,6 miliardi di euro (più 0,8 per cento).
Anche l’Italia ha visto stabilizzarsi il livello di fatturato rispetto al 2021, con una crescita di 1,4 punti percentuali e un volume di 36,5 miliardi di euro.
Il Regno Unito, per il secondo anno consecutivo, ha fatto registrato un incremento del fatturato con una espansione del tre per cento (82 miliardi di euro contro i 79,6 miliardi del 2020).
La Spagna è caratterizzata da un fatturato in crescita (più 5,6 per cento) dai 28,5 miliardi di euro del 2021 ai 30,1 miliardi del 2022.
L’evoluzione dei fatturati nei diversi Paesi, a seguito di andamenti altalenanti o di forte stabilità, ha portato a una crescita di quasi l’otto per cento durante il periodo 2015-2022.
Dal punto di vista occupazionale il settore delle costruzioni coinvolge il numero maggiore di occupati rispetto a quello dei servizi, con circa di 13,7 milioni di lavoratori in Europa, pari circa il 5,8 per cento della forza lavoro complessiva.
Le imprese attive nel settore sono 3,75 milioni, con una dimensione media di poco superiore ai 3,5 addetti per impresa.
La Germania, con 2,63 milioni di occupati distribuiti in oltre 390 mila imprese e una dimensione media di circa 6,7 addetti per azienda, è ancora una volta il più grande mercato europeo in termini di occupazione e distanzia il secondo, Regno Unito, di quasi 570 mila unità, pari a più di un quarto della forza lavoro occupata in UK.
In Francia, gli 1,84 milioni di occupati nel settore delle costruzioni raggiunti nel corso del 2022, sono il risultato di un costante percorso di crescita (più 14,5 per centro rispetto al 2015) che restituisce un livello di dinamicità secondo solo a quanto fatto registrare dalla Spagna (più 22,4 per cento).
In Spagna, tra il 2015 e il 2022, il numero di imprese è aumentato del 4,5 per cento, passando da 380 mila a oltre 395 mila in aumento anche il numero di occupati, cresciuto del 22,4 per cento, da 1,07 milioni a 1,3 milioni, portando la dimensione media aziendale dai 2,8 addetti del 2015 ai 3,3 del 2022 (più diciassette per cento).
L’Italia, con oltre 1,5 milioni di occupati, in crescita dell’8,3 per cento rispetto al 2015, distribuiti in poco più di 545 mila imprese (più 9,4 per cento rispetto all’anno precedente e più 1,4 per cento rispetto al 2015), risulta ancora caratterizzata da dimensioni medie aziendali ridotte, 2,8 occupati per impresa nel 2022, stabilizzatesi nel medio periodo analizzato (2015-2022) intorno ai 2,7 addetti.
I servizi immobiliari hanno un peso minore rispetto al totale della forza lavoro dei diversi Paesi, con una media europea stabile all’1,1 per cento, per 2,61 milioni di addetti.
A questi si somma un numero di occupati “indiretti” pari a poco meno di un milione di unità. In Italia gli addetti diretti superano le 330 mila unità (più 8,6 per cento rispetto al 2020), cui vanno a sommarsi poco più di 140 mila addetti “indiretti”.
La percentuale sulla forza lavoro complessiva (1,3 per cento) continua a essere allineata alla media europea, mentre ancora molto bassa risulta essere la dimensione media delle imprese, pari a 1,3 addetti per azienda.
Regno Unito e Germania, per numero di addetti e struttura aziendale, rappresentano le principali eccezioni tra i Paesi analizzati, con una dimensione media rispettivamente pari a 5,3 e 3,2 addetti diretti per impresa e un numero di occupati pari a quasi 750 mila e 500 mila.
“Sono diversi i temi che guideranno l’evoluzione al 2030 delle attività dei servizi immobiliari”, ha sottolineato Francesca Zirnstein, direttore generale di Scenari Immobiliari. “Da un lato l’applicazione dell’intelligenza artificiale spinta fino alla realtà aumentata e virtuale, dall’altro i servizi alla persona, siano essi conduttori o occupanti e la gestione attenta degli aspetti sociali. Senza dimenticare la necessità di quantificazione del peso nella creazione del valore. Per poter affrontare tali cambiamenti, le società che operano nel mondo dei servizi immobiliari sono obbligate a mettere in atto investimenti rilevanti in tecnologie e sistemi informatici adeguati, in sviluppo di competenze e in costante aggiornamento.
Nel nostro Rapporto confermiamo l’importanza del comparto nella formazione della ricchezza nazionale, ribadendo l’ampliamento tipologico dei servizi erogati e la crescita delle qualità manageriali di chi guida le società di servizi e le capacità degli operatori. E vogliamo spostare uno sguardo verso il futuro, rimarcando che ancora molte sono le sfide che la filiera si troverà ad affrontare da oggi al 2030, in un’ottica di continua evoluzione del comparto, come ad esempio la quantificazione numerica dell’impatto che le molteplici tipologie di servizi erogati hanno sul valore di mercato degli immobili e la difficoltà di attrarre giovani talenti, nuova forza lavoro, necessaria per lo sviluppo e la crescita del settore”.
Dopo l’apertura dei lavori di Mario Breglia (Scenari Immobiliari), il nono Rapporto è stato presentato da Francesca Zirnstein e Federico Rivolta (Scenari Immobiliari) e successivamente commentato dai responsabili delle società che hanno partecipato al Gruppo di lavoro:
– Paolo Alberti (ARTELIA GROUP),
– Simone Contasta (COLLIERS ITALIA),
– Lorenzo Dei Poli (RECCHI ENGINEERING),
– Manuela Di Marino (RINA Prime Value Services),
– Andrea Di Nicola (RINA Prime Property),
– Giovanni Grifa (CUSHMAN & WAKEFIELD),
– Paolo Paganuzzi (GENERALI REAL ESTATE),
– Laura Piantanida (YARD REAAS),
– Ermanno Pievani (ABACO TEAM),
– Dario Pistone (AGIRE | GRUPPO IPI),
– Corrado Sensale (PRELIOS INTEGRA),
– Giovanni Smaldone (THEOP),
– Andrea Tota (HILL INTERNATIONAL),
– David Vichi (REVALO).
SCENARI IMMOBILIARI Istituto indipendente di studi e di ricerche analizza i mercati immobiliari, e in generale, l’economia del territorio in Italia e in Europa.
Fondato nel 1990 da Mario Breglia, l’Istituto opera attraverso le sedi di Milano e Roma e può contare su un ampio numero di collaboratori attivi sul territorio nazionale ed europeo. Un personale altamente qualificato e multidisciplinare, proveniente da esperienze professionali diversificate, è in grado di fornire servizi a elevato valore aggiunto in tutta la filiera immobiliare (esclusa l’intermediazione).
Energy-saving decisions for home renovations. 10 organisations join forces to build a digital platform empowering homeowners.
Increasing energy prices have affected millions of Europeans, causing widespread energy poverty to reach rates never seen before.
Consumers facing this situation are in dire need for support to reduce their energy consumption and costs (1), to make informed decisions, increase their knowledge on where and how to start the renovation process and find the right quality-proof professionals. Renovating residential buildings and installing energy efficiency measures can help consumers save energy – as well as Europe achieve its sustainability targets. The HORIS project will lead a people-centric approach to sustainable home renovation and energy efficiency for the next 30 months. 10 organisations from 4 countries (Italy, The Netherlands, Portugal, Spain) will partner to develop a digital platform aiming to simplify the home renovation process and help consumers identify the best options for their needs.
The transition to a low-carbon society requires us to renovate our buildings and make them more energy-efficient. In the European Union, buildings account for 40% of energy consumption and 36% of C02 emissions (2).
An estimated 75% of EU buildings are energy inefficient; implementing energy-saving measures is essential to achieve climate neutrality (3,4).
Due to multiple barriers impacting market deployment, building renovation is happening well below the rate required to reach climate targets.
For the residential sector alone, we need to double the current rate of building upgrades.
Renovating homes will not only reduce collective carbon emissions but help to alleviate energy poverty.
Breaking down barriers to sustainable home renovation
Homeowners face several barriers when deciding on which home renovation measures to take. In the most recent energy transition barometer survey by KfW, 2 in 5 homeowners in Germany say they can’t afford climate-friendly renovations, with cost concerns being the most important investment hurdle cited by homeowners, followed by the assumption that the investment is not worthwhile and by the lack of availability of craftsmen.
These are exactly the barriers HORIS wants to break by developing a digital one-stop-shop that simplifies the home renovation process. The project will empower homeowners in Italy, Spain, and Portugal to make informed decisions in sustainable renovation. The project funded by the EU LIFE programme will address the connected issues of energy efficiency and energy poverty by helping homeowners navigate the complexities of home renovation while speeding up the process. Project partners in 4 countries will further develop an existing digital platform, the Green Menu, and build upon existing tools to provide homeowners with a customised package of renovation solutions. Making homeowners aware of the benefits of home renovation and the financial support available is a central objective of the platform.
1 European Commission. Press release – Summer 2023 Economic Forecast: Easing growth momentum amid declining inflation and robust labour market https://ec.europa.eu/commission/presscorner/detail/en/IP_23_4408
2 Roscini, A.V.; Rapf, O.; Kockat, J. On the Way to a Climate-Neutral Europe: Contributions from the Building Sector to a Strengthened 2030 Climate Target; Buildings Performance Institute Europe (BPIE), 2020.
3 European Commission. A Renovation Wave for Europe—Greening our Buildings, Creating Jobs, Improving Lives; 14.10.2020, COM (2020) 662 Final; European Commission, 2020.
4 Shnapp, S.; Paci, D.; Bertoldi, P. Untapping Multiple Benefits: Hidden Values in Environmental and Building Policies; Joint Research Centre Technical Report (JRC120683), 2020.
HORIS will create a network of approved home renovation practitioners to help homeowners make necessary upgrades. By developing a user-friendly and engaging one-stop shop where they can access customised home renovation packages and connect with renovation practitioners, homeowners can be confident they are making the right choice for their properties.
HORIS will engage and collaborate with homeowners, renovation professionals, local and regional public authorities, and non-profit organisations to maximise the environmental, social, and economic benefits.
– Environmental Benefits: create sustainable communities by reducing energy demand, waste generation, and greenhouse gas emissions.
– Social Benefits: reduce energy poverty by helping consumers make energy saving decisions.
– Economic Benefits: stimulate the local economy and create green jobs.
HORIS project partners include 3 consumer organisations to bring energy-saving measures into the heart of citizens’ homes.
Co-funded by the European Union under project number 101120497. Views and opinions expressed are however those of the author(s) only and do not necessarily reflect those of the European Union or CINEA. Neither the European Union nor the granting authority can be held responsible for them.
– BYinnovation is Media Partner of IEECP
Concretezza per riqualificazione energetica immobili. Le proposte del Coordinamento FREE per promuovere la riqualificazione edilizia degli immobili sono finalizzate a dare continuità al mercato delle ristrutturazioni edilizie e della riqualificazione energetica degli immobili.
Il fine è di avere edifici più sicuri, resistenti, confortevoli, a basso impatto energetico, carbonico e ambientale, ed edifici anche economici in relazione alle spese di gestione, evitando che un settore fondamentale per l’economia nazionale vada in crisi insieme al superbonus 110%.
«Non è nostro compito entrare nel merito se sia stato corretto o meno intervenire sulla rimodulazione del Superbonus 110% e l’interruzione della Cessione del Credito ma è invece utile richiamare velocemente quelli che, a nostro parere, sono stati gli aspetti positivi e negativi dovuti al Superbonus 110% abbinato alla Cessione del Credito per avere bene in mente ciò che va possibilmente salvaguardato e ciò a cui invece bisogna fare attenzione con l’introduzione di misure alternative e con una prospettiva di lungo periodo, per salvaguardare sia le imprese sia il processo di decarbonizzazione », afferma il presidente del Coordinamento FREE, Attilio Piattelli.
Aspetti positivi prodotti dal Superbonus 110% + Cessione del Credito
– stimolo e rilancio dell’economia in un periodo di crisi post covid, soprattutto per PMI;
– grande attenzione e stimolo alla riqualificazione energetica degli immobili;
– sviluppo della filiera a 360°: crescita della capacità di progettazione e messa a punto di soluzioni tecniche di efficientamento energetico, crescita delle competenze per la realizzazione e installazione delle soluzioni di efficientamento, sviluppo di una solida filiera nazionale di produzione di componenti per l’efficientamento energetico;
– facilità di accesso all’utilizzo dei fondi disponibili perché non richiesto alcun impegno finanziario (o impegno molto basso) da parte dei beneficiari delle misure.
Aspetti negativi prodotti dal Superbonus 110% + Cessione del Credito
– spesa per lo Stato oltre le previsioni;
– aumento generalizzato dei prezzi di mercato degli interventi;
– misura sentita come temporanea e quindi maggiore attenzione alla velocità di esecuzione, in alcuni casi a scapito della qualità;
– poca attenzione a premiare le soluzioni più efficienti dal punto di vista energetico e ambientale (es. interventi di riqualificazione energetica ammessi alle stesse condizioni anche sulle seconde case, con distrazione di fondi da interventi che avrebbero potuto portare maggiori benefici di riduzione delle emissioni, attenzione al solo salto di classe energetica senza maggior premio per raggiungimento delle classi più alte).
«Purtroppo la rimodulazione del Superbonus insieme alla eliminazione del meccanismo di Cessione del Credito e il contestuale aumento dei tassi di interesse lascia presagire uno scenario di drastica riduzione degli interventi attesi già a partire dal 2024, con il serio rischio di generare un forte contraccolpo a tutte le imprese, soprattutto PMI, oggi attive nella filiera delle costruzioni e ristrutturazioni. Oltre agli effetti economici, questo impedirebbe il rinnovamento di cui i nostri immobili necessitano per risultare più sicuri, resistenti (sisma ed eventi climatici estremi), confortevoli ed economici nella gestione e avrebbe un forte contraccolpo sugli obiettivi di riduzione delle emissioni di gas serra. Le Proposte del Coordinamento FREE mirano a dare continuità agli interventi di riqualificazione, rendendoli più efficaci e meno costosi, attraverso la rimodulazione degli incentivi esistenti e l’introduzione di un fondo di garanzia e conto interessi per facilitare l’accesso ai capitali privati», ha detto Dario di Santo direttore di FIRE.
Per far fronte a tali preoccupazioni, il Coordinamento FREE ha messo a punto una serie di proposte volte a mitigare tutti i possibili effetti negativi richiamati in precedenza, con l’obiettivo di facilitare l’accesso agli interventi, superare, quando necessario, le barriere finanziarie che scoraggiano molti soggetti, dare degli strumenti di lungo respiro che diano stabilità nel tempo ai settori coinvolti, senza però trascurare l’esigenza prioritaria di ridurre la spesa per lo stato a parità di interventi eseguiti.
I punti fondamentali della proposta sono:
1- Associare misure di incentivazione, come le detrazioni fiscali e il conto termico, a misure volte a superare la barriera finanziaria del dovere anticipare tutte le spese legate all’intervento di riqualificazione, rese più onerose dall’aumento dei tassi di interesse.
2- Fare in modo che le politiche di supporto si rivolgano a tutte le fasce di utenza, a partire dalla classe media fino ad arrivare a chi versa in condizioni di ristrettezze economiche.
3- Le politiche devono essere introdotte con un piano di medio lungo periodo, perlomeno fino al 2030, in modo da favorire un positivo e sano rafforzamento della filiera delle costruzioni, e prevedere meccanismi di valutazione e integrazione che favoriscano la loro efficacia.
4- Occorre sfruttare entrambi gli schemi di incentivazione esistenti per rispondere in modo efficace alle diverse esigenze (in termini di supporto economico, barriere da affrontare, tipologia di interventi, priorità, etc.) collegate a famiglie, case popolari, immobili pubblici, imprese, etc.
5- Prevedere la rimodulazione delle detrazioni fiscali affinché premino le soluzioni più efficaci ed impattanti in termini energetico-ambientali, con un intervallo di detrazioni fra il 55% e l’80%.
6- Prevedere l’ampliamento del conto termico affinché copra anche il settore privato in merito agli interventi di riqualificazione energetica e possa essere impiegato dai soggetti che non sono ammessi alle detrazioni fiscali (per incapienza, regime impositivo, etc.).
7- Introdurre una misura specifica, basata sul conto termico, per i soggetti in condizioni di disagio economico, in modo che possano beneficiare della riqualificazione a costo zero con l’investimento anticipato da imprese opportunamente qualificate.
8- Affiancare un fondo di garanzia e un fondo in conto interessi agli incentivi, in modo da superare la barriera finanziaria (ossia la necessità di anticipare tutta la spesa dell’investimento) rendendo più agevole e meno costoso l’accesso ai finanziamenti e favorendo il coinvolgimento di capitali privati. Si potrebbe anche fare uso di cessione del credito e sconto in fattura per alcuni ambiti di intervento.
9- Si ritiene utile in collegamento al punto precedente un accordo con ABI per introdurre “mutui verdi” dedicati alla riqualificazione edilizia slegata dall’acquisto dell’unità immobiliare.
10– Prevedere la raccolta di dati semplificati sui consumi energetici pre e post intervento in modo da consentire una valutazione più affidabile dell’impatto delle misure proposte e consentire l’individuazione delle soluzioni più efficienti ed efficaci dal punto di vista energetico e ambientale.
11– Valutare la possibilità di usare emissioni di Titoli di Stato dedicati alla copertura della spesa pubblica collegata alle misure di supporto per la riqualificazione dell’edilizia.
————————-DETTAGLIO DELLE PROPOSTE CONCRETIZZABILI———————————–
Proposte del Coordinamento FREE per promuovere la riqualificazione energetica degli immobili
Riqualificare il parco immobiliare pubblico e privato è una grande opportunità per il nostro Paese:
– consente di rendere gli immobili – ossia il luogo dove passiamo la maggior parte del nostro tempo – più resistenti (sisma, cambiamenti climatici), salubri, confortevoli, sicuri e meno impattanti (emissioni, consumi di energia e acqua, costi di gestione);
– smuove una filiera fondamentale per l’Italia, quella delle costruzioni e dell’impiantistica, con le relative ricadute in termini di PIL, occupazione ed effetti indotti;
– permette di ridurre le emissioni di gas serra (43% a livello europeo) e contribuisce in modo decisivo al raggiungimento degli obiettivi nazionali e comunitari per l’energia e il clima;
– contrasta i disagi per chi vive in condizioni di fuel poverty, ossia non può permettersi per ragioni economiche un livello di climatizzazione invernale e/o estiva adeguato alle sue necessità.
Si tratta peraltro di una sfida, in ragione dell’elevato numero di immobili con caratteristiche molto differenti (anno di costruzione, tipologia, zona climatica, ubicazione, etc.), della proprietà diffusa e dell’impatto economico rilevante, sia in ottica di spesa capitale, sia di tempi di ritorno dell’investimento lunghi per interventi integrati edificio-impianti.
Per incrementare il tasso di riqualificazione annuo è dunque necessario contare su un sostegno pubblico – quali, per esempio, le detrazioni fiscali e il conto termico – volti a ridurre la spesa capitale per l’investitore e renderla sostenibile (barriera economica).
Questo però non è sufficiente perché gli schemi in vigore prevedono che il sostegno venga erogato nel corso di alcuni anni, e ciò richiede che l’investitore stesso anticipi tutta la somma necessaria.
La barriera economica, in altre parole, non viene superata dagli attuali schemi di incentivazione.
Per ovviare a questo sono stati introdotti in passato, prima per l’ecobonus, poi per il superbonus, i meccanismi della cessione del credito e dello sconto in fattura.
Senza creare debiti agli utenti finali, queste misure hanno generato un forte stimolo agli investimenti. In assenza di tali opzioni, diversi soggetti avrebbero necessità di ricorrere ad un finanziamento per potere coprire la spesa richiesta, o perché non hanno a disposizione risparmi a sufficienza per l’investimento, o perché hanno necessità di conservare i risparmi a disposizione per altre priorità.
Ci troviamo quindi di fronte anche a una barriera finanziaria agli investimenti. Entrambe le barriere risultano particolarmente impattanti per gli incapienti e le famiglie in fuel poverty.
Ecco perché si ritiene fondamentale affiancare agli incentivi la cessione del credito abbinata allo sconto in fattura che, con adeguati aggiustamenti, a nostro parere può continuare a rappresentare uno strumento di sicura efficacia.
In alternativa, qualora si ritenesse non opportuno ricorrere nuovamente alla cessione del credito abbinata allo sconto in fattura o si optasse per limitarlo a casi specifici, un fondo di garanzia abbinato a un meccanismo di incentivazione esplicita, quale il conto termico o l’ecobonus, opportunamente revisionati come suggerito nel seguito.
Il fondo permetterebbe di superare la barriera finanziaria, mobilitando prevalentemente capitali privati.
Di seguito vengono indicate le principali caratteristiche degli strumenti di supporto che il Coordinamento FREE ritiene utili per promuovere la riqualificazione del parco immobiliare.
Detrazioni Fiscali e Conto Termico
Si ritiene importante mantenere sia le detrazioni fiscali sia il conto termico, in ragione delle differenze fra i due strumenti e della possibilità di risultare efficaci con diverse tipologie di utenti finali e di interventi.
Le risorse necessarie potrebbero essere raccolte anche attraverso l’emissione annuale di Titoli di Stato ad hoc, al fine di mobilitare parte dei risparmi fermi sui conti correnti di famiglie e imprese.
Alcuni elementi base:
– Gli schemi devono nascere con un’ottica di lungo periodo, in modo da favorire una progressiva strutturazione e crescita della filiera ed evitare l’insorgenza di fenomeni speculativi.
La nostra proposta è di definire le politiche con un orizzonte almeno fino al 2030, in collegamento con il PNIEC.
– È importante che gli interventi di riqualificazione mettano insieme le varie dimensioni dell’abitare, ossia comfort, salubrità, sicurezza, resistenza agli eventi climatici estremi, riduzione delle emissioni ed efficientamento nell’uso dell’energia e delle altre risorse.
Questo comporta che alle misure di riqualificazione energetica le politiche affianchino, come obbligo o come maggiore stimolo economico, quelle relative alle altre dimensioni.
– In merito alle detrazioni fiscali, si ritiene importante armonizzare i diversi schemi oggi esistenti (superbonus, sismabonus, ecobonus, bonus casa, etc.) sia per razionalizzare gli stessi, sia per renderli più efficaci ed efficienti.
Le soluzioni in grado di portare a un salto di classe energetica superiore e a una maggiore decarbonizzazione vanno premiate maggiormente, pur nell’ambito di un ragionevole rapporto costo-efficacia.
Ciò potrebbe essere conseguito prevedendo aliquote di incentivazione differenziate in funzione della classe energetica raggiunta e dell’entità del salto di classe energetica (criteri di accesso mutuati dal superbonus), mantenendo lo schema di premialità per classe energetica e numero di salti di classe per gli edifici.
Proponiamo le seguenti aliquote:
— 80% classe A o maggiore e salto di almeno 3 classi energetiche;
— 70% classe B con salto di almeno 3 classi energetiche;
— 65% per gli altri interventi che portino l’edificio almeno in classe D e per gli interventi di elettrificazione dei servizi di riscaldamento e climatizzazione accoppiati all’adozione di fonti rinnovabili elettriche e sistemi di accumulo;
— 55% per gli altri interventi di riqualificazione energetica considerati ammissibili dal MASE;
Si propone inoltre di differenziare il recupero delle detrazioni su due livelli: 10 anni, anche per chi vuole accedere al Fondo descritto successivamente, e 5 anni per chi, avendo capienza per recuperare in tempi più rapidi le spese sostenute, non ha necessità di accedere alle risorse del Fondo e preferisce accelerare il recupero delle detrazioni.
• Gli immobili appartenenti a categorie come le case popolari, le scuole, etc. richiedono un supporto maggiore e dedicato.
A tal fine si propone o il mantenimento del superbonus 110% con sconto in fattura e cessione del credito, oppure una misura dedicata a valere sul conto termico con copertura del 100% delle spese sostenute in aggiunta al Fondo di garanzia descritto più avanti, in modo che non sia necessaria capienza fiscale da parte del contribuente.
• In merito al conto termico, si ritiene importante estendere anche al privato la possibilità di supportare interventi di efficientamento energetico per coprire le categorie di utenti finali che hanno più difficoltà a beneficiare delle detrazioni fiscali o che non intendono sopportare direttamente oneri finanziari o non hanno la capacità di organizzazione e interfaccia per gestire gli interventi stessi.
A tale proposito si propone di introdurre una linea per la riqualificazione integrata degli edifici con criteri analoghi a quelli indicati per le detrazioni fiscali in termini di percentuali di copertura dell’investimento e con requisiti di accesso identici, al fine di semplificare i processi di valutazione e il lavoro dei professionisti e delle ditte di settore.
In generale si suggerisce di prevedere la possibilità di allargare il campo di applicazione del conto termico anche agli interventi oggi incentivati con le detrazioni per favorire l’esecuzione dei lavori anche attraverso ESCO, utility e altri soggetti che permettano di evitare oneri finanziari e organizzativi ai clienti finali.
A tal proposito, per i soggetti incapienti/a basso reddito o con problemi di accesso al credito, si potrebbero prevedere incentivi espliciti a copertura vicina al 100% del costo di investimento, da erogare in funzione di stati di avanzamento lavori.
Tramite GSE o altro ente ritenuto idoneo potrebbero essere identificati soggetti qualificati, che agiscano a prezzi convenzionati e si presentino come aggregatori degli interventi a favore dei soggetti incapienti che ne facciano richiesta.
Nell’ottica di alleviare la barriera finanziaria, si propone di portare da Euro 5.000 a Euro 25.000 la soglia entro cui è prevista l’erogazione dell’incentivo in un’unica rata.
Si propone inoltre di introdurre la possibilità di coprire le spese di fattibilità degli interventi con una misura ad hoc esclusivamente dedicata agli incapienti, al fine di stimolare la domanda delle famiglie a basso reddito (la selezione potrebbe avvenire introducendo un limite sull’ISEE), a prescindere dalla realizzazione effettiva dell’intervento.
Per finire si ritiene essenziale rimodulare il contributo economico dei vari interventi tenendo conto dell’evoluzione dei prezzi di mercato.
– Per incentivare i proprietari degli edifici a supportare l’esecuzione degli interventi negli edifici locati si potrebbe poi prevedere la possibilità di sconti sull’imposta sugli immobili in funzione della classe energetica dell’edificio, o esenzioni da tale imposta per un certo numero di anni a seguito dell’esecuzione degli interventi.
– Ai fini del monitoraggio dell’efficacia degli interventi realizzati e non dell’erogazione degli incentivi, va assicurata la raccolta di dati semplificati sui consumi energetici pre e post intervento per gli interventi di riqualificazione integrata dell’edificio per consentire alle Agenzie la costituzione di una banca dati utile come sistema di monitoraggio e funzionale all’ individuazione di eventuali correttivi da apportare alle misure in vigore.
A tal fine si può fare uso dei dati raccolti attraverso le bollette dell’energia.
Proposte per fondo di garanzia
Al fine di superare la barriera finanziaria si propone di costituire un fondo apposito, che vada a sostituire la cessione del credito. A tale proposito sono due le misure che si ritiene possano apportare un contributo positivo, collegate in modo esclusivo alle detrazioni fiscali a dieci anni e al conto termico nell’ottica della riqualificazione integrata degli edifici o di interventi realizzati da soggetti a basso reddito:
– un fondo di garanzia per consentire di accedere a finanziamenti anche da parte di soggetti con merito creditizio non adeguato o per erogare il credito a condizioni più convenienti in termini di tasso di interesse e/o di percentuale di copertura della spesa complessiva (per natura rotativo, quindi in grado di rimettere a disposizione le somme inizialmente impegnate);
– un fondo in conto interessi per permettere di accedere a finanziamenti a tasso agevolato, misura utile in un contesto di rialzo dei tassi di interesse (non rotativo, ma caratterizzato da un alto effetto leva, in quanto le risorse vanno a coprire la differenza sugli interessi).
Entrambe le misure avrebbero lo scopo di facilitare l’accesso a finanziamenti bancari, sia rendendo più semplice l’accensione di finanziamenti, sia riducendo il costo del prestito di denaro. Sarebbe anche possibile potenziare l’efficacia di tali strumenti tramite un accordo con ABI finalizzato a mettere a disposizione delle famiglie dei finanziamenti per la ristrutturazione a condizioni migliorate rispetto ai finanziamenti tradizionali.
Tecnicamente un fondo che già mette a disposizione sia la parte di garanzia che quella in conto interessi in questo settore esiste già ed è il Fondo nazionale per l’efficienza energetica.
Si tratta di una misura che si è dimostrata purtroppo assolutamente inefficace, sia per problemi di disegno della stessa, sia per come è stata gestita.
Al di là di questo, si potrebbe prendere spunto da esso per definire un nuovo fondo con capitalizzazione decisamente maggiore (parliamo di 10-20 volte almeno), individuando l’Agenzia più idonea a gestirlo.
Un’altra opzione cui ispirarsi, vicina per l’entità dei finanziamenti da mobilitare nel corso degli anni, è il Fondo per le PMI gestito da Mediocredito Centrale.
Si ritiene a tale proposito che il modus operandi del Fondo per le PMI, che prevede che il soggetto richiedente si rivolga direttamente alla banca, sia il più idoneo nell’ottica della semplificazione.
L’erogazione del fondo dovrebbe essere molto snella, avvenire in tempi rapidi e sarebbe collegata all’ammissione alle detrazioni fiscali o al conto termico.
Da una prima valutazione approssimativa, che ci riserviamo di verificare con maggiore livello di approfondimento, riteniamo che per mobilitare interventi di efficientamento per complessivi 30 – 50 miliardi di euro all’anno (progressione a crescere negli anni 2024 – 2030) servirebbe una dotazione annua minima per il fondo di garanzia di circa 5 miliardi di euro per il primo anno, con una dotazione a crescere di almeno 1 – 1,5 miliardi all’anno fino al 2030.
L’incremento della dotazione annua serve per sostenere la crescita prevista degli interventi nel corso degli anni.
Per il fondo a copertura degli interessi invece stimiamo una disponibilità di almeno 1 miliardo all’anno che serva ad azzerare o quasi gli interessi sui finanziamenti ricevuti.
(Roma, 14 settembre 2023)
Coordinamento FREE (Coordinamento Fonti Rinnovabili ed Efficienza Energetica) è un’Associazione che raccoglie attualmente, in qualità di Soci, 26 Associazioni in toto o in parte attive in tali settori, oltre ad un ampio ventaglio di Enti e Associazioni che hanno chiesto di partecipare come Aderenti (senza ruoli decisionali) ed è pertanto la più grande Associazione del settore presente in Italia. Il Coordinamento FREE ha lo scopo di promuovere lo sviluppo delle rinnovabili e dell’efficienza energetica nel quadro di un modello sociale ed economico ambientalmente sostenibile, della decarbonizzazione dell’economia e del taglio delle emissioni climalteranti, avviando un’azione più coesa delle Associazioni e degli Enti che ne fanno parte anche nei confronti di tutte le Istituzioni.
FIRE (Federazione Italiana per l’uso Razionale dell’Energia), fondata nel 1987, è un’associazione senza scopo di lucro riconosciuta giuridicamente e attiva nel settore energetico e ambientale, che ha come obiettivi principali della sua attività:
– la promozione di un uso esteso di buone pratiche per l’efficienza energetica, l’impiego fonti rinnovabili e la sostenibilità;
– l’analisi e lo studio delle diverse tematiche legate all’impiego e alla generazione di energia attraverso un approccio concreto, multidisciplinare e non discriminatorio;
– il supporto agli energy manager, agli operatori di settore e a tutti gli stakeholder del settore energetico con attività di informazione, diffusione, formazione, indagine e studio, sviluppo di nuovi strumenti per l’energy management;
– la partecipazione a progetti internazionali mirati a un uso efficiente delle risorse energetiche e ambientali;
– la qualificazione degli energy manager, degli esperti in gestione dell’energia, delle ESCO e degli altri operatori legati all’energy management.
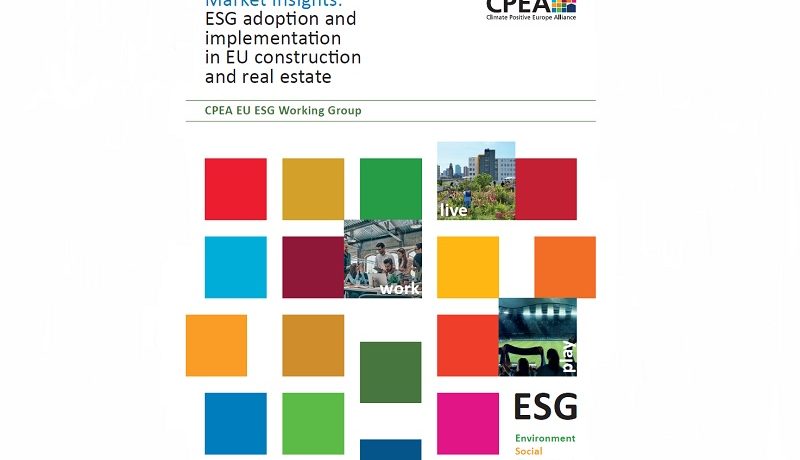
ESG adoption in EU construction and real estate. The new report by the CPEA ESG Working Group provides a snapshot of where different European players within the construction and the real estate industry currently stand in relation to ESG strategy development, implementation and related disclosures, looking at drivers, risks and challenges and potential solutions.
Against a background of a rapid rise in construction and real estate market engagement with ESG related topics and discourses and an equally growing number of ESG initiatives, this new report by the CPEA ESG Working Group provides a snapshot of where different European players within the construction and the real estate industry currently stand in relation to ESG strategy development, implementation and related disclosures, looking at drivers, risks and challenges and potential solutions.
Need for a multi-dimensional ESG approach
According to the findings of the report most of the industry’s ESG engagement and reporting is limited to environmental issues and even here the majority of market participants focus on energy and climate issues and to a much lesser extent on wider environmental aspects such as circularity, biodiversity, pollution or water management.
By mapping the interlinkages and interdependencies between all ESG components, i.e. environmental, social and governance ESG impact areas and associated criteria, Working Group industry experts illustrate that sector stakeholders need to take a wider view if they want to avoid risks of perceptions of ESG-washing in the future. For example, there are direct links between decarbonisation targets and social outcomes which in turn also have a bearing on an organisation’s governance performance.
Contrary to general belief within the industry that governance issues only relate to the organisational level, Working Group also members demonstrate that the corporate level governance structure strongly influences the policy and strategy framework for implementation at the building or site level and, that in turn, data and documentation from the latter help inform strategy development, proof of compliance and support delivery of top-level policies and commitments.
Recommendations
Based on Working Group members’ expertise and practical examples, the report features a series of recommendations for both policy makers and market participants. On the policy side, Working Group members call for the development of an “all in one” Sustainable Buildings Directive based on Level(s), the aggregation and prioritisation of policy initiatives and the introduction of digital building logbooks to overcome existing data barriers. In terms of market practice, recommendations include the creation of a new market rule book with the obligation to prove the case “ESG compliant” on the basis of third-party verified data with penalties for greenwashing and the setting of macro-objectives with ongoing monitoring and regular reviews as part of a longer-term perspective ESG roadmap.

RE Italy Convention Day 2023. L’immobiliare al tempo dell’inflazione. Torna il 21 giugno 2023 RE ITALY, la Convention del Real Estate organizzata da Monitorimmobiliare e Monitorisparmio, con la sua 20° edizione.
I principali player del mercato immobiliare si incontreranno in Borsa Italiana per un momento di confronto sullo stato dell’arte e per la crescita del settore nel nostro Paese.
L’evento vedrà l’interazione tra Imprese Quotate, Istituti di Credito, Network Immobiliari, Property e Facility Services, SIIQ, Advisor, Analisti, Investitori, Legali e Sviluppatori.
Apertura Lavori
Immobiliare: pronti per la ripartenza?
– Nomisma, Luca Dondi CEO
Inflazione e locazione, problemi e possibili soluzioni
– Confedilizia, Giorgio Spaziani Testa Presidente
Quale futuro per l’immobiliare italiano? Il ruolo dell’Associazione
– Confindustria Assoimmobiliare, Davide Albertini Petroni Presidente Designato
Mercato immobiliare: sfide attuali e scenari futuri
– Fiaip, Gian Battista Baccarini Presidente
Stabilità finanziaria ed andamento dei prestiti al comparto commercial real estate
– Banca d’Italia, Ciro Vacca Capo del Dipartimento Immobili e Appalti
L’immobiliare contro l’inflazione
– Castello Sgr, Giampiero Schiavo Amministratore Delegato
– DeA Capital Real Estate Sgr, Emanuele Caniggia Amministratore Delegato
– Colliers Global Investors Italy Sgr, Ofer Arbib CEO
– Polis Fondi Sgr, Michele Stella Amministratore Delegato
– Kryalos Sgr, Alberto Lupi Senior Managing Director Fund Management
– Hines Italy, Raoul Ravara Managing Director Asset Management
Immobili pubblici: cresce l’interesse dei grandi investitori privati
– Invimit, Giovanna Della Posta CEO
Dal militare al civile, il futuro delle caserme: i bandi del Ministero della Difesa
– Ministero della Difesa, Generale Isp. Giancarlo Gambardella Direttore
Progetti e rendimenti: Case History
– Covivio, Lorenzo D’Ercole Head of Asset Management Italy
– Borio Mangiarotti, Edoardo De Albertis CEO
– Finint Investments Sgr, Sara Paganin, Senior Fund Manager
– Nhood Services Italy, Michele Montevecchi Development Manager
– Risanamento, Alessandro Meneghelli Direttore Pian. Urbanistica
Coordina i lavori:
– Orsingher Ortu Avvocati Associati, Luigi Baglivo Partner
Immobili e Costituzione al tempo dell’inflazione
– Alfonso Celotto, Professore Ordinario di Diritto Costituzionale
NPL: come cambia il mercato
– Europa Investimenti, Daniele Patruno CEO
– Prelios, Marco Monselesan Director Corporate and Business Development
– Cerved CM, Andrea Ricci CEO
– Yard Cam, Eleonora Ambrosetti CEO
– PwC Italia, Gabriele Guggiola Partner
– Arec neprix, Andrea Battisti Fondatore e CEO
– Guber Banca, Rocco Del Paradiso Responsabile Crediti Area Legale
– Intrum, Giampaolo Corea Head of Real Estate
Coordina i lavori:
– Clifford Chance, Tanja Svetina Partner dipartimento GFM
Network Lunch
Inflazione: gli immobili come soluzione o come sfida?
– Immobiliare.it, Carlo Giordano Board Member
ESG: da onere a investimento per la crescita
– CBRE Italy, Mirko Baldini CEO
– Amundi RE Italia Sgr, Giovanni Di Corato CEO
– Mediobanca, Dante Filippello Managing Director – CF RE
– Blue Sgr, Paolo Rella Amministratore Delegato
– Generali Real Estate, Benedetto Giustiniani Head of Southern Europe Region
– IdeeUrbane, Enzo Albanese Founder
Coordina i lavori:
– Belvedere Inzaghi & Partners, Guido Inzaghi Co-founding Partner
La rigenerazione urbana driver del rilancio del Paese: sfide e opportunità
– Aspesi, Federico Filippo Oriana Presidente
ESG: da onere a investimento per la crescita / 2
– Crif RES, Stefano Magnolfi Executive Director
– Dils, Giuseppe Amitrano Amministratore Delegato
– Jacobs, Maria Elena Gasperini European Director Sustainability
– ISP Casa, Daniele Pastore Direttore Generale
– IPI, Vittorio Moscatelli CEO
– CampusX, Samuele Annibali CEO
Coordina i lavori:
– Gattai, Minoli, Partners, Andrea Francesco Castelli Partner
Assemblea ASPESI
21 giugno – Borsa Italiana, Milano – Piazza degli Affari, 6
– BYinnovation è Media Partner di RE ITALY
www.monitorimmobiliare.it/reitaly/
L’ingresso è disponibile solo su invito per gli abbonati a Monitorimmobiliare e Monitorisparmio, sponsor e ospiti internazionali
accredito
Student house energia risparmiata. La gara di risparmio energetico tra i 12 Collegi universitari di merito della Fondazione RUI ha dato ottimi risultati: in 4 mesi, da novembre, i consumi totali di energia elettrica sono diminuiti del 15% e addirittura del 22% quelli di gas.
Si tratta di “Be in charge”, un concorso che ha coinvolto i circa 500 studenti universitari ospiti delle strutture della Fondazione a Milano, Roma, Bologna, Trieste e Genova.
La qualifica di Campione d’inverno se la è aggiudicata la residenza milanese Torrescalla, che con -24% di consumi di elettricità e -30% di gas ha staccato tutti i concorrenti. Risultati notevoli si sono registrati anche nelle residenze romane Celimontano (rispettivamente -24% e -15%) e RUI (-9% e -30%), nella triestina Rivalto (-13% e -6%) e nella bolognese Torleone (-12% di elettricità). In palio, oltre alla soddisfazione di avere diffuso e praticato comportamenti sostenibili, ci sono premi in denaro da spendere in materiali a beneficio di tutti: 2.500 euro in voucher per acquistare materiali o installazioni per le strutture vincitrici, o utili a creare senso di appartenenza e di comunità.
“L’entusiasmo con cui è stato accolto il concorso conferma l’importanza che i giovani attribuiscono a questi temi e il desiderio di mettersi concretamente in gioco appena se ne presenti l’opportunità – commenta Francesca Travaglini, direttore generale di Fondazione RUI -. Noi ci siamo impegnati in questa sfida perché all’inizio dell’anno accademico ci siamo accorti che non sarebbero state sufficienti le azioni strutturali messe in campo negli anni per rinnovare gli impianti e rendere gli immobili più efficienti e sostenibili, così come non sarebbero bastate le ordinarie procedure di gestione, dalla manutenzione al monitoraggio costante, ai correttivi sulle procedure stesse. In un momento in cui i consuntivi di spesa per l’energia elettrica e il riscaldamento erano più del doppio rispetto all’esercizio precedente, occorreva far crescere la consapevolezza e il coinvolgimento dei nostri residenti, stimolarli nella riflessione, esaminare le loro proposte, condividere buone pratiche e obiettivi di risparmio, in modo che i comportamenti virtuosi di ciascuno diventassero abitudini capaci di fare la differenza”.
Da qui l’idea, che si è dimostrata vincente, di far gareggiare le 12 residenze in un concorso con 4 discipline di gara: energia elettrica, gas, innovazione, comunicazione. Da novembre, ciascun collegio è stato guidato da un team di 3-4 residenti, fra cui un “energy saving manager” che ha rappresentato il punto di riferimento per le questioni più tecniche. Ogni mese sono stati rilevati i consumi di energia elettrica e di gas in tutte le strutture: la percentuale di riduzione rispetto allo stesso periodo dell’anno precedente ha determinato le prime due graduatorie, cui si sono aggiunte quelle dei progetti concreti più efficaci da implementare per favorire il risparmio e dell’idea comunicativa più coinvolgente per sviluppare buone pratiche, anche attraverso i canali social.
“Nei nostri collegi gli studenti non ricevono solo vitto e alloggio, ma anche un progetto formativo personalizzato e molte occasioni di crescita e di approfondimento per sfruttare appieno gli anni di studio, accessibili a tutti grazie ad agevolazioni sulla retta che raggiungono il 90% dei residenti – aggiunge Francesca Travaglini -. La presenza nelle camere e negli spazi comuni degli studenti si estende dunque a moltissime ore al giorno e questo comporta consumi davvero importanti che ci impongono, anche eticamente, di intervenire in maniera profonda su strutture e abitudini”.
Fondazione Rui (Residenze Universitarie Internazionali) è attiva dal 1959 e gestisce 12 Collegi Universitari di Merito a Milano, Roma, Bologna, Genova e Trieste, membri della CCUM-Conferenza dei Collegi Universitari di Merito riconosciuti e accreditati dal MUR e di EUCA (European University College Association). Le residenze ospitano ogni anno circa 450 studenti italiani e stranieri e si caratterizzano per un progetto formativo personalizzato: assicurano attività didattiche interdisciplinari e servizi di orientamento, tutoring e coaching, facilitando l’ingresso nel mondo del lavoro. Inoltre, sostengono il merito indipendentemente dalle condizioni economiche, assumendo la funzione di ‘ascensore sociale’: oltre il 90% dei residenti beneficia di agevolazioni sulla retta.