
Category: Tecnologie

A Illuminotronica 2018 a Bologna la fiera della system integration e la home & building automation. ILLUMINOTRONICA, in programma il 29-30 novembre e l’1 dicembre 2018 a BolognaFiere, si presenta come una fiera internazionale focalizzata sul nuovo mercato dell’integrazione.
L’Internet of Things è la leva che farà crescere a doppia cifra il mercato della building automation e della smart city, portando ad avere edifici, spazi e città più intelligenti ma soprattutto più “a misura d’uomo”. L’evento è promosso da Assodel, Associazione Distretti Elettronica Italia, il principale riferimento dell’industria elettronica italiana.
SMART SPACES: BUILDING & ENERGY MANAGEMENT
Uno dei focus dell’edizione bolognese di ILLUMINOTRONICA è ripensare, progettare e gestire gli Smart Spaces: fisico e digitale si stanno ricombinando e stanno trasformando gli spazi che abitiamo, cambiando il modo di vivere, di lavorare e di fruire del tempo.
ILLUMINOTRONICA mette in evidenza questi processi presentando tecnologie, processi di infrastrutturazione e casi di successo di spazi che sperimentano ed applicano strategie smart attraverso l’IoT.
Tra i convegni in calendario segnaliamo:
– Human Centric Spaces: lo spazio 4.0 è a misura d’uomo e di business?
Giovedì 29 novembre, ore 10.00
Migliorare la qualità dell’ambiente di lavoro e il benessere delle persone attraverso l’integrazione delle nuove tecnologie.
Obiettivo del talk show: dare all’audience una serie di esempi pratici e spunti di metodo per poter applicare i principi del 4.0 e dell’IoT sia sul patrimonio immobiliare di nuova costruzione, che sull’esistente.
Target: ingegneri, facility/energy manager, system integrator, architetti
Smart Cities: casi di eccellenza in ambito urbano
Giovedì 29 novembre, ore 16.00
L’IoT traina lo sviluppo delle città intelligenti e getta le basi per nuovi servizi per città più vivibili, confortevoli e sicure. Casi concreti per l’analisi di modelli di interoperabilità e nuovi paradigmi di gestione e condivisione dei dati.
Target: uffici tecnici della PA,facility/Energy manager, system integrator
Nell’ambito del convegno si svolgerà la premiazione della XIX edizione dell’Award Ecohitech il premio assegnato a comuni ed enti pubblici che hanno raggiunto significativi risultati in tema di eco-compatibilità, risparmio energetico, miglioramento della qualità della vita attraverso l’utilizzo di tecnologie innovative e smart.
Efficienza energetica: consumare meglio per spendere meno
Venerdì 30 novembre, ore 10.00
In azienda bisogna risparmiare senza rinunciare a nulla se non agli sprechi. Mentre l’energy management introduce nuovi sistemi per raccogliere e analizzare i dati per un’efficienza maggiore.
Target: facility/energy manager, impiantisti, system integrator
LA FORMAZIONE con la SMARTPRO ACADEMY
Tanti i percorsi di aggiornamento professionale e le occasioni di confronto tra esperti, case history e pubblico, come talk show, tavole rotonde, arene, aree demo, esercitazioni pratiche, che punteranno all’impatto (positivo) delle nuove tecnologie nella nostra vita quotidiana, che si parli di corretta illuminazione, tutela della privacy, autonomia della persona, benessere o qualificazione professionale.
Gli esperti della SmartPRO ACADEMY presenti in fiera saranno:
– Fabio Gatti, IoT System Engineer – ASSODEL (Associazione Nazionale Distretti Elettronica – Italia)
– Patrizia De Masi, Lighting designer – AILD (Associazione Italiana Lighting Designer)
– Luca Vitti, Consulente Elettrico – NT24
Inoltre, in collaborazione con KNX Italia ed EnOCEAN, oltre ai corsi di formazione in programma, sono presenti aree dimostrative nell’area espositiva.
APPLICATION PANNEL e DEMO AREA per BUILDING MANAGEMENT
Pannelli dimostrativi dedicati alla gestione e al controllo degli impianti di un edificio 4.0 – per es. Soluzioni ideali per realizzare la giusta luce per il giusto ambiente e il giusto comfort, così come applicazioni e prodotti per il comfort climatico negli ambienti terziari.
Oltre a demo operative in scenari appositamente ricreati per rispondere alle esigenze e alle richieste dei clienti finali e dei partner, con l’obiettivo di condividere contenuti di valore, mettendo al primo posto il coinvolgimento degli stessi partecipanti.
Ed anche una vera e propria Control Room: un sistema di comando e controllo che integra un’ampia gamma di discipline come la sicurezza antincendio, il rilevamento delle intrusioni, il controllo degli accessi, la videosorveglianza, i sistemi di annunci pubblici, i display informativi, i sistemi di automazione degli edifici, fornendo un punto centrale attraverso il quale tutti i vari avvisi possono essere monitorati.
Assodel è l’Associazione nazionale tra distretti elettronici in Italia. Dal 1984, aggrega, per gruppi e distretti d’interesse: imprese, progettisti, tecnici, operatori come pure enti e istituzioni partecipi a una o più fasi della filiera industriale elettronica. La sua attività è rivolta a “informare e formare” tutte le imprese che partecipano alla evoluzione tecnologica del Paese.
BolognaFiere è tra i principali organizzatori fieristici internazionali e uno dei quartieri espositivi più avanzati al mondo. Il Gruppo gestisce tre quartieri fieristici (Bologna, Modena e Ferrara) con oltre 75 manifestazioni leader in Italia e all’estero; è attivo con numerose società che realizzano una vasta proposta espositiva e che forniscono alle aziende tutti i servizi specialistici e di promozione per partecipare con successo a ogni manifestazione fieristica.
– BYinnovation è Media Partner di Illuminotronica

Pompa di calore elio-assistita. Nuovo brevetto del Politecnico di Milano. La nuova pompa di calore brevettata dal Dipartimento di Energia del Politecnico di Milano combina due tecnologie: quella della pompa di calore di tipo aria-acqua e quella dei pannelli solari ibridi fotovoltaici termici.
Elemento di congiunzione è l’evaporatore speciale a triplo fluido acqua-aria-refrigerante nel quale, oltre al tradizionale circuito in cui scorre il fluido refrigerante, è ricavato un circuito in cui scorre contemporaneamente acqua.
Tale circuito ad acqua è collegato a sua volta al campo di pannelli solari ibridi utilizzati per incrementare la temperatura dell’acqua e per produrre energia elettrica. In tal modo, la temperatura media dell’aria che attraversa l’evaporatore aumenta grazie al riscaldamento imposto dalla portata di acqua calda proveniente dal campo di pannelli solari, comportando un miglioramento delle prestazioni energetiche della pompa di calore. Inoltre, la potenza elettrica prodotta dal campo di pannelli solari ibridi è utilizzata per coprire la richiesta della pompa di calore riducendone così il prelievo dalla rete elettrica o garantendone il funzionamento autonomo.
Limiti e svantaggi della tecnologia attuale
Nel settore civile e industriale le pompe di calore elettriche sono molto utilizzate per scopi di riscaldamento e produzione di acqua calda sanitaria, per poter funzionare richiedono di estrarre energia da una sorgente a bassa temperatura (circa tra il 60% e 80% da acqua, aria o terreno) e di prelevare energia elettrica dalla rete elettrica nazionale (circa tra 20% e 40%). Ad oggi, salvo poche eccezioni, il funzionamento delle pompe di calore elettriche grava quindi completamente sulla rete elettrica nazionale.
Vantaggi della nuova pompa
Rispetto ad una pompa di calore tradizionale, la pompa di calore proposta:
1. Funziona correttamente anche in assenza di radiazione solare
2. In presenza di radiazione solare, funziona con prestazioni energetiche migliori a parità di effetto utile
3. Ha un prelievo di energia elettrica dalla rete ridotto
4. Garantisce prestazioni migliori anche del campo di pannelli solari ibridi
5. Nella stagione estiva, può funzionare come condizionatore per raffrescare gli ambienti e permette di sfruttare i pannelli solari per la produzione di acqua calda sanitaria

Decreto incentivazione Fer 2018 – 2020. ITALIA SOLARE ha trasmesso al Ministero dello Sviluppo Economico alcuni suggerimenti su come migliorare il decreto sulle incentivazioni alle fonti rinnovabili per il triennio 2018-2020.
ITALIA SOLARE ritiene importante mantenere la neutralità tecnologica per puntare alle tecnologie più efficienti ottenendo in tal modo più energia pulita al minor costo possibile per gli italiani. Oggi di fatto, ricorda ITALIA SOLARE, le aste – fatta eccezione di pochissimi titolari di grandi aree in via di bonifica – sono riservate all’eolico a causa del divieto di incentivazione del fotovoltaico nelle aree agricole. La diversificazione per fonte è dunque ampiamente garantita e non vi sono ragioni per non premiare, almeno con i registri, gli impianti fotovoltaici laddove sono più convenienti rispetto ad altre fonti.
“Nell’ultima bozza di decreto ci sono certamente molti punti positivi di cui ne apprezziamo i contenuti, tuttavia riteniamo importante che possa essere considerata la possibilità di aumentare, almeno raddoppiandoli, i MWp dei contingenti da mettere a registro per consentire un reale sviluppo del mercato delle rinnovabili. Apprezziamo e chiediamo che sia confermata la frequente fissazione di aste, importante per dare tempo agli operatori di sviluppare adeguatamente i progetti e ridurre i costi tenendo conto della diminuzione dei costi della tecnologia. Allo stesso modo valutiamo favorevolmente il fatto che siano previste agevolazioni per le aggregazioni di impianti ai fini dell’incentivazione”, ha commentato Paolo Rocco Viscontini, presidente di ITALIA SOLARE.
In tema di sostituzione dell’amianto, l’associazione valuta positivamente la decisione di incentivare gli impianti installati sugli edifici per sostituire le coperture in amianto tramite un incentivo maggiorato e con un contingente dedicato. Tuttavia, per meglio garantire il successo dell’iniziativa, è necessario assegnare il premio non solo alle eccedenze ma a tutta l’energia prodotta. Allo stesso modo è opportuno che sia consentita la cumulabilità con altri incentivi, se presenti, per la rimozione dell’amianto nei limiti consentiti dalla legislazione europea sugli aiuti di Stato.
L’associazione chiede che il criterio di accesso prioritario agli incentivi relativo all’utilizzo dei siti bonificati preveda in modo esplicito che i siti contaminati vengano bonificati prima dell’installazione degli impianti fotovoltaici.
Infine, sulla piattaforma per i contratti di vendita di energia, secondo ITALIA SOLARE, è necessario prevedere strumenti di supporto al finanziamento per i produttori di energia e di copertura del rischio per i clienti/consumatori/traders che decidono di acquistare direttamente energia a lungo termine.
ITALIA SOLARE è un’associazione di promozione sociale che promuove la difesa dell’ambiente e della salute umana supportando:
– modalità intelligenti e sostenibili di produzione, stoccaggio, gestione e distribuzione dell’energia attraverso la generazione distribuita da fonti rinnovabili con particolare attenzione al solare fotovoltaico;
– l’integrazione delle fonti rinnovabili, fotovoltaico in particolare, con le smart grid, la mobilità elettrica e con le tecnologie per l’efficienza energetica e per l’incremento della prestazioni energetiche degli edifici.
ITALIA SOLARE conta circa 500 soci: operatori, proprietari e gestori di impianti fotovoltaici, installatori, progettisti e semplici sostenitori.

Air Liquide vessel powered by hydrogen. Air Liquide announces its partnership with Energy Observer, a project that involves the world’s first seagoing vessel powered by hydrogen and renewable energies, energy self-sufficient and with zero greenhouse gas or fine particle emissions. Officially launched today in Saint-Malo (Britanny), this experimental catamaran will make the first-ever trip around the world powered solely by renewable energies in order to test these technologies under extreme conditions so they can be rolled out on a larger scale, at sea and on land, for mobile and stationary purposes.
Energy Observer, project initiated by Victorien Erussard – Captain and Jérôme Delafosse – Explorer, embarks on a 6-year world tour that will take the team to 50 countries and involve 101 stops with the main challenge to aim for self-reliance through energy coupling and the carbon-free production of hydrogen. To ensure the energy self-sufficiency of the ship all along the expedition, day and night, the hydrogen produced via the electrolysis of seawater will be compressed and stored and then converted into electricity by means of the fuel cell. Hydrogen, as an energy vector, makes it possible to compensate for the intermittence of renewable energies.
With more than 20 years of experience in the development of hydrogen energy, notably for mobility, Air Liquide gives its support to this scientific and technological project which demonstrates the role of hydrogen in the energy transition. Support for this project also illustrates the Group’s ambition to contribute to a more sustainable world.
Air Liquide masters the entire hydrogen supply chain, from production to storage and from distribution to the development of applications for end users, contributing to the widespread use of hydrogen as a clean energy.
To date, 75 hydrogen stations have already been designed and installed by Air Liquide worldwide. With Blue Hydrogen initiative, Air Liquide is moving towards a gradual decarbonization of its hydrogen production and has made a commitment to produce at least 50% of the hydrogen necessary to these applications through carbon-free processes by 2020, by combining the use of renewable energies, water electrolysis, and biogas reforming, and the use of the technologies for the capture and upgrading of carbon emitted during the process of producing hydrogen from natural gas.
Air Liquide per barca a idrogeno, partner di Energy Observer.
La prima imbarcazione alimentata a idrogeno e energie rinnovabili è attraccata a Venezia alla marina dell’isola della Certosa, l’imbarcazione vi resterà fino al 16 Luglio.
Il viaggio intrapreso dall’imbarcazione, denominato “Odissea del Futuro”, è iniziato nel giugno del 2017 da Saint-Malo (Bretagna); avviato dal capitano Victorien Erussard e l’esploratore Jérôme Delafosse, il viaggio mira a realizzare un tour mondiale di 6 anni, che porterà il team in 50 paesi, prevedendo 101 fermate, con l’obiettivo principale di raggiungere l’autosufficienza attraverso l’accoppiamento di energia e produzione di idrogeno carbon-free.
Per garantire l’autosufficienza energetica della nave durante tutta la spedizione, giorno e notte, l’idrogeno prodotto attraverso l’elettrolisi dell’acqua marina viene compresso e stoccato e quindi convertito in energia elettrica tramite una pila a combustibile.
L’idrogeno, come vettore energetico, consente di compensare l’intermittenza delle energie rinnovabili.
Con oltre 20 anni di esperienza nello sviluppo dell’energia a idrogeno, soprattutto nel settore della mobilità, Air Liquide fornisce il proprio supporto a questo progetto scientifico e tecnologico che dimostra il ruolo dell’idrogeno nella transizione energetica. La scelta del Gruppo di sostenere questo progetto dimostra la sua ambizione di contribuire a un mondo più sostenibile.
Air Liquide gestisce l’intera filiera dell’idrogeno, dalla produzione allo stoccaggio, fino alla distribuzione e allo sviluppo di applicazioni per gli utenti finali, contribuendo alla diffusione dell’utilizzo dell’idrogeno come energia pulita. Ad oggi, 100 stazioni di idrogeno sono già state progettate e installate da Air Liquide in tutto il mondo.

Global Energy Goals: Slow Progress, but Strong Gains in Countries Show Promise. The world is not on track to meet the global energy targets for 2030 set as part of the Sustainable Development Goals, but real progress is being made in certain areas – particularly expansion of access to electricity in least developed countries, and industrial energy efficiency, according to a new report from five international agencies.
Renewable energy is making impressive gains in the electricity sector, although these are not being matched in transportation and heating – which together account for 80% of global energy consumption.
While global trends are disappointing, recent national experiences around the world offer encouraging signs. There is mounting evidence that with the right approaches and policies, countries can make substantial progress in clean energy and energy access, and improve the lives of millions of people.
Tracking SDG7: The Energy Progress Report, launched at the Sustainable Energy for All Forum today, is the most comprehensive look available at the world’s progress towards the global energy targets on access to electricity, clean cooking, renewable energy and energy efficiency.
The following are some of the main findings of the report. Findings are based on official national-level data and measure global progress up to 2015 for renewable energy and energy efficiency, and 2016 for access to electricity and clean cooking.
Access to Electricity
One billion people – or 13% of the world’s population – still live without electricity. Sub-Saharan Africa, and Central and South Asia continue to be the areas of the world with the largest access deficits. Almost 87% of the world’s people without electricity live in rural areas.
The number of people gaining access to power has been accelerating since 2010, but needs to ramp up further to achieve universal access to electricity by 2030. If current trends continue, an estimated 674 million people will still live without electricity in 2030.
Some of the strongest gains were made in Bangladesh, Ethiopia, Kenya and Tanzania, which all increased their electricity access rate by 3% or more annually between 2010 and 2016. Over the same period, India provided electricity to 30 million people annually, more than any other country. Sub-Saharan Africa’s electrification deficit has begun to fall in absolute terms for the first time.
Tens of millions of people now have access to electricity through solar home systems or connected to mini-grids. However, these remain concentrated in about a dozen pioneering countries where penetration of solar electricity can reach as much as 5-15% of the population.
Clean Cooking
Three billion people – or more than 40% of the world’s population – do not have access to clean cooking fuels and technologies. Household air pollution from burning biomass for cooking and heating is responsible for some 4 million deaths a year, with women and children at the greatest risk.
Parts of Asia have seen access to clean cooking outpace growth in population. These positive outcomes were driven largely by widespread dissemination of LPG or piped natural gas. In India, Pakistan, Indonesia and Vietnam, the population with access to clean cooking technologies grew by more than 1% of their population annually.
In Sub-Saharan Africa, however, population growth in recent years has outstripped the number of people gaining access to clean cooking technologies by a ratio of four to one.
Clean cooking continues to lag the furthest behind of all the four energy targets, due to low consumer awareness, financing gaps, slow technological progress, and lack of infrastructure for fuel production and distribution. If the current trajectory continues, 2.3 billion people will continue to use traditional cooking methods in 2030.
Energy Efficiency
There is mounting evidence of the uncoupling of growth and energy use. Global gross domestic product (GDP) grew nearly twice as fast as primary energy supply in 2010-15. Economic growth outpaced growth in energy use in all regions, except for Western Asia, where GDP is heavily tied to energy-intensive industries, and in all income groups. However, progress continues to be slow in low income countries, where energy intensity is higher than the global average.
Globally, energy intensity – the ratio of energy used per unit of GDP – fell at an accelerating pace of 2.8% in 2015, the fastest decline since 2010. This improved the average annual decline in energy intensity to 2.2 % for the period 2010-2015. However, performance still falls short of the 2.6% yearly decline needed to meet the SDG7 target of doubling the global rate of improvement in energy efficiency by 2030.
Improvement in industrial energy intensity, at 2.7% per annum since 2010, was particularly encouraging, as this is the largest energy consuming sector overall. Progress in the transport sector was more modest, especially for freight transportation, and is a particular challenge for high-income countries. In low and middle-income countries, the energy intensity of the residential sector has been increasing since 2010.
Six of the 20 countries that represent 80 percent of the world’s total primary energy supply, including Japan and the US, reduced their annual primary energy supply in 2010-15 while continuing to grow GDP – indicating a peak in energy use. Among the large energy-intensive developing economies, China and Indonesia stood out with annual improvement exceeding 3 percent.
Renewable Energy
As of 2015, the world obtained 17.5% of its total final energy consumption from renewable sources, of which 9.6% represents modern forms of renewable energy such as geothermal, hydropower, solar and wind. The remainder is traditional uses of biomass (such as fuelwood and charcoal).
Based on current policies, the renewable share is expected to reach just 21% by 2030, with modern renewables growing to 15%, falling short of the substantial increase demanded by the SDG7 target.
Rapidly falling costs have allowed solar and wind to compete with conventional power generation sources in multiple regions, driving the growth in the share of renewables in electricity to 22.8% in 2015. But electricity accounted for only 20% of total final energy consumption that year, highlighting the need to accelerate progress in transport and heating.
The share of renewable energy in transport is rising quite rapidly, but from a very low base, amounting to only 2.8% in 2015. The use of renewable energy for heating purposes has barely increased in recent years and stood at 24.8% in 2015, of which one third was from modern uses.
Since 2010, China’s progress in renewable energy alone accounted for nearly 30% of absolute growth in renewable energy consumption globally in 2015. Brazil was the only country among the top 20 largest energy consumers to substantially exceed the global average renewable share in all end uses: electricity, transport and heating. The UK’s share of renewable energy in total final energy consumption grew by 1% annually on average since 2010 – more than five times the global average.
Tracking SDG7: The Energy Progress Report is a joint effort of the International Energy Agency (IEA), the International Renewable Energy Agency (IRENA), United Nations Statistics Division (UNSD), the World Bank, and the World Health Organization (WHO).
“It is clear that the energy sector must be at the heart of any effort to lead the world on a more sustainable pathway,” said Dr Fatih Birol, the Executive Director of the International Energy Agency (IEA). “There is an urgent need for action on all technologies, especially on renewables and energy efficiency, which are key for delivering on three critical goals – energy access, climate mitigation and lower air pollution. The IEA is committed to leading this agenda and working with countries around the world to support clean energy transitions.”
“Falling costs, technological improvements and enabling frameworks are fueling an unprecedented growth of renewable energy, which is expanding energy access, improving health outcomes, and helping to tackle climate change, while also creating jobs and powering sustainable economic growth,” said IRENA Director-General Adnan Z. Amin. “At the same time, this tracking report is an important signal that we must be more ambitious in harnessing the power of renewable energy to meet sustainable development and climate goals, and take more deliberate action to achieve a sustainable energy future.”
“This detailed report describing the progress so far on SDG7 is a testament to the collaboration of the five international agencies on providing quality and comprehensive data and delivering a common message regarding the progress towards ensuring access to affordable, reliable, sustainable and modern energy for all,” said Stefan Schweinfest, Director of the Statistics Division of UN DESA. “Still, there is a need for improving statistical systems that collect energy information in those countries where the most pressing energy issues remain to be addressed.
Better data are needed to inform policy accurately, particularly in developing countries, least developed countries, landlocked developing countries, and small island developing States. For this, investments in energy statistical systems are essential.”
“The experience of countries that have substantially increased the number of people with electricity in a short space of time holds out real hope that we can reach the billion people who still live without power,” said Riccardo Puliti, Senior Director for Energy and Extractives at the World Bank. “We know that with the right policies, a commitment to both on-grid and off-grid solutions, well-tailored financing structures, and mobilization of the private sector, huge gains can be made in only a few years. This in turn is having real, positive impacts on the development prospects and quality of life for millions of people.”
“It is unacceptable that, in 2018, 3 billion people still breathe deadly smoke every day from cooking with polluting fuels and stoves. Every year, household air pollution kills around 4 million people from diseases including pneumonia, heart disease, stroke, lung disease and cancer,” said Dr Maria Neira, Director, Department of Public Health, Environmental and Social Determinants of Health, at the World Health Organization (WHO). “By expanding access to clean affordable household energy, the global community has the power to lift a terrible health burden from millions of marginalized people – in particular women and young children who face the greatest health risks from household air pollution.”
“As we take stock of progress towards the global goal on sustainable energy, this latest data clearly shows more action and political leadership is needed if we are to live up to our promise to leave no one behind,” said Rachel Kyte, Special Representative of the UN Secretary-General and CEO of Sustainable Energy for All. “To meet 2030 targets, we must make every unit of energy work harder. We need to increase investment in the technologies and business models that make electricity access affordable for everyone, place even bigger bets on the remarkable capacity of renewable energy and build big markets for clean fuels and cooking access.
World leaders put the promise of leaving no one behind at the heart of the Sustainable Development Goals, and now is the time for that promise to become reality.”
It is the fourth edition of this report, formerly known as the Global Tracking Framework (GTF). The report can be downloaded at http://trackingSDG7.esmap.org/. Funding for the report was provided by the World Bank’s Energy Sector Management Assistance Program (ESMAP).
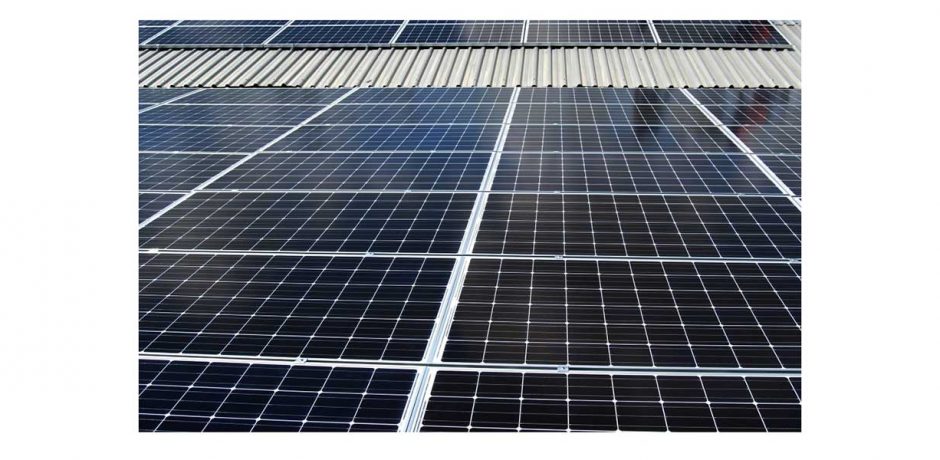
Impianti FV su piattaforma GSE. La Strategia Energetica Nazionale conferma che la scelta a favore dello sviluppo delle fonti rinnovabili è irreversibile e vincente. La nuova Piattaforma per il monitoraggio degli impianti fotovoltaici di grande taglia rappresenta un primo passo del GSE per favorire il raggiungimento dell’obiettivo di 72 TWh di produzione fotovoltaica al 2030.
Per proiettare il Paese verso la decarbonizzazione e garantire uno sviluppo che sia davvero sostenibile sarà importante non solo realizzare nuovi impianti FER, ma allo stesso tempo mantenere in efficienza e potenziare quelli già esistenti nei siti con elevata disponibilità di risorsa rinnovabile. Le analisi geoanalitiche offerte dalla piattaforma, che comparano gli impianti con il relativo cluster di appartenenza, costituiranno un importante stimolo verso l’impiego delle tecnologie più innovative e verso il miglioramento delle operazioni di O&M anche a beneficio del mercato secondario.
In tale ottica Elettricità Futura e ANIE Rinnovabili auspicano quanto prima un ampliamento della nuova Piattaforma GSE anche alle altre fonti rinnovabili e agli impianti fotovoltaici di taglia media, laddove potrebbe essere più frequente imbattersi in casi di performance produttive sotto la media.
“Accogliamo con favore l’iniziativa presentata oggi dal GSE – sostiene Simone Mori, presidente di Elettricità Futura – che, insieme alle positive procedure operative per la gestione degli impianti, permetterà alle imprese produttrici di energia di cogliere le opportunità di revamping e repowering indicate dalla SEN e di contrastare adeguatamente i casi di invecchiamento precoce del parco impianti. Tali servizi di monitoraggio degli asset installati sul territorio – prosegue Mori – potranno a nostro avviso supportare anche le Regioni nella propria pianificazione energetica, favorendo la tutela del paesaggio e accelerando i processi di permitting”.
“Nel 2016 e 2017 – afferma Alberto Pinori, presidente di ANIE Rinnovabili – c’è stato un confronto costruttivo con il GSE che ha portato alla definizione delle procedure di ammodernamento e di potenziamento degli impianti FER incentivati. Tali procedure sono un ulteriore e fondamentale fattore per lo sviluppo del settore – prosegue Pinori –: in Italia nell’ultimo decennio si è sviluppata una generazione rinnovabile di quasi 40 GW, un patrimonio che va ben gestito e amministrato; esso dà e darà lavoro a tanti nostri concittadini e offrirà alle imprese tante opportunità di mercato.”
Efficienza energetica 2017: anno di svolta: 6,7 miliardi di investimenti (+10%), mercato in fermento, ESCo cresciute in numero e in addetti. Il 2017 è stato un anno di grande fermento in Italia per il settore dell’efficienza energetica, finalmente avviato su un sentiero di solida crescita.
Gli investimenti si sono attestati a 6,7 miliardi di euro, con un trend che da 5 anni continua a mantenersi molto positivo: +10% rispetto al 2016, di nuovo un incremento a doppia cifra dopo il “boom” del 2014, e un tasso di crescita annuale composto (CAGR) dell’12%.
E dalla prospettiva degli operatori lo sviluppo sembra confermato anche nel corso del primo semestre 2018.
Sono le principali evidenze emerse dall’Energy Efficiency Report 2018 (ottava edizione) realizzato dall’Energy&Strategy Group della School of Management del Politecnico di Milano, che lo ha presentato questa mattina. Un accurato lavoro di raccolta e analisi dei dati portato avanti con la preziosa collaborazione di moltissime aziende e operatori del comparto.
“Non mancano le difficoltà e sono ancora molte le incertezze, a partire da quelle del quadro regolato¬rio – commenta Vittorio Chiesa, direttore dell’Energy&Strategy Group – eppure appare chia¬ro come il settore dell’efficienza energetica, per un periodo non piccolo considerato il ‘fratello mi¬nore’ delle rinnovabili, si sia definitivamente emancipato e abbia raggiungo la piena maturità.
Il 2017 infatti ha visto un fiorire di acquisizioni e operazioni di partnership strategiche che hanno ridisegnato il perimetro di attività delle grandi utilities e cambiato decisamente il panorama italiano delle ESCo: quelle certificate sono aumentate del 30% e si è sfiorata quo¬ta 10.000 addetti (+34%). Complessiva¬mente i numeri delle ESCo nel corso dell’ultimo anno sono cresciuti più che nell’intero periodo 2012-2016: segno inequivo¬cabile di un cambio di marcia”.
A guidare la classifica degli investimenti è ancora il segmento Home & Building con ben il 65% del totale (+10%), seguito dal 33% del comparto industriale (+12%), circa 2,2 miliardi di euro, e dalla Pubblica Amministrazione, buona ultima, che cuba appena il 2%.
I 6,7 miliardi di euro di investimenti in efficienza energetica hanno interessato diverse soluzioni e tecnologie, come dimostra l’analisi campionaria effettuata dall’E&S Group con la raccolta di informazioni da parte di 191 imprese industriali e interviste mirate a rappresentanti delle principali associazioni di categoria.
La parte del leone la fanno le pompe di calore, che da sole valgono il 21% del mercato (ne sono state installate circa 500.000), seguite da sistemi di illuminazione efficiente (18% degli investimenti), superfici opache (16% del mercato) e impianti di cogenerazione, che pesano per il 9% con l’installazione di circa 450-500 MW.
Le tecnologie che presentano un tasso di crescita negli investimenti superiore a quello della media di mercato (10%) sono soprattutto pompe di calore e sistemi di illuminazione, poi caldaie a condensazione, interventi sul processo produttivo e SGE.
Solo per motori elettrici e inverter (-17% e -30%), solare termico (-8%) e interventi nel campo della refrigerazione (-29%) si registra un segno negativo, cosa che testimonierebbe un crescente interesse verso gli interventi che coinvolgono l’involucro e i sistemi di condizionamento estivo e invernale a dispetto dei fattori di risparmio del vettore elettrico.
Nel comparto industriale le soluzioni di efficienza energetica maggiormente adottate nel 2017 sono state la cogenerazione e i sistemi di combustione efficienti, per un investimento rispettivamente di 582 e 493 milioni di euro, cioè oltre il 50% del totale del settore. Si attestano su buoni livelli (246 milioni, +23%) anche gli investimenti volti alla realizzazione di interventi ad hoc sul processo produttivo, seguono quelli sull’illuminazione degli edifici e di sostituzione di motori elettrici e inverter (-19%).
Se si guarda invece all’Home & Building, dei 4,4 miliardi investiti oltre l’80% si riferisce al segmento residenziale, un buon 15% agli uffici e la quota restante agli edifici ad uso del terziario privato (GDO e hotel), ma appena il 20% riguarda nuove costruzioni, ben l’80% delle spese in efficienza energetica è dedicato a interventi di retrofit. Nel complesso, le prime tre soluzioni tecnologiche adottate nel comparto sono state pompe di calore, superfici opache e sistemi di illuminazione.
I numeri dell’efficienza energetica in Italia nel 2017: le ESCo
Il 2017 può essere considerato come un momento di svolta, probabilmente il vero inizio dell’efficienza energetica 2.0 nel nostro Paese. Si è infatti registrata per la prima volta con chiarezza la tendenza di grandi utility ad acquisire i maggiori fornitori di servizi specializzati in determinati settori o tecnologie, con l’obiettivo di integrare in ottica complementare le proprie risorse e competenze con quelle di soggetti esterni che abbiano una buona visibilità e copertura del mercato.
Vi è stato poi l’ingresso di nuovi operatori, quali distributori e trasportatori di energia elettrica e/o gas, che hanno particolare interesse ad ampliare il proprio business e offrire così una vasta gamma aggiuntiva di prodotti e servizi. Altri soggetti «inconsueti» sono i fondi di equity dedicati al finanziamento di progetti di efficienza energetica che acquisiscono società di servizi energetici con ritorni di investimento attrattivi e con bassa volatilità.
Il fenomeno della concentrazione «pair-to-pair», ossia tra ESCo, invece non è particolarmente diffuso e nel nostro campione ha avuto luogo solamente nel 17% dei casi.
Il mercato dunque è diventato molto più dinamico: dal 2014 al 2017 le operazioni sono quintuplicate e si è assistito ad un ampliamento delle tipologie di soggetti acquirenti, non più solo utility, ESCo e Facility Management ma anche fondi di private equity, società di costruzioni, fornitori tecnologici e società coinvolte nella trasmissione dell’energia elettrica o nella distribuzione del gas.
Nei primi tre mesi del 2018 sono avvenute tre acquisizioni, nonostante l’incertezza politica che generalmente pesa su questi tipi di operazioni. Rimangono comunque ancora tanti piccoli operatori che continuano ad agire in maniera frammentaria e che non sembrano particolarmente interessati a un processo di aggregazione.
Nel corso del 2017 le ESCo certificate sono aumentate di circa il 30% (75 in più) rispetto al 2016, con una conseguente crescita di dipendenti che hanno raggiunto quota 9.819 (+2.476, pari al 34%), cioè in media 28 per impresa. Un incremento superiore a quello registrato nel periodo 2012-2016, segno inequivocabile di un settore che ha cambiato marcia nel corso dell’ultimo anno.
Tra le 347 ESCo certificate a fine 2017, il 47% vede nella consulenza tecnico-gestionale in ambito energetico il proprio core business, il 28% è nato come soggetto installatore di impianti elettrici e successivamente si è specializzato nell’efficienza energetica, mentre il resto si divide tra fornitori di tecnologie e utility. Rispetto al 2016, i ricavi delle ESCo sono cresciuti di oltre il 10%, passando dai 3 miliardi del 2016 ai 3,4 del 2017.
In particolare, il fatturato medio di quelle già certificate a fine 2016 si assesta sugli 11,8 milioni di euro, mentre quello delle 75 ESCo «nuove» è intorno ai 7 milioni. La crescita del 12% dei ricavi dell’ultimo anno è per oltre l’80% ascrivibile all’aumento del prezzo dei TEE, passati da 250 euro nel 2016 a 350 a fine 2017, e solo per la quota rimanente al miglioramento della «cattura» di valore.
Il “polso” degli investitori industriali: la propensione all’efficienza energetica
Tra gennaio e maggio 2018 l’Energy&Strategy Group ha diffuso un questionario tra gli oltre 700 energy manager dichiarati dalla Federazione italiana per l’uso Razionale dell’Energia (FIRE). Le 191 risposte hanno costituito un campione d’indagine analogo a quello sondato nel 2017, costituito da 183 imprese italiane: nonostante la differente composizione, le risposte sono state comparate (si tratta pur sempre del comparto industriale) per valutare le evoluzioni avvenute nel corso dell’ultimo anno.
L’interesse a ripetere l’indagine era dato anche dalle variazioni normative destinate a modificare lo scenario di riferimento.
La survey ha permesso di mappare più di 100 milioni di euro di investimenti in efficienza energetica compiuti nel 2017 e realizzati da più dell’80% del campione (nel 2016 era stato il 70%). Il dato è confermato dall’analisi dei trend di investimento: ben il 56% delle imprese intervistate ha dichiarato di aver investito di più nell’ultimo anno, il 39% si è mantenuto costante e solo il 5% ha diminuito (era il 13% l’anno precedente); per il 77% si è trattato di implementare una tecnologia alla volta, non di fare un unico intervento sistemico e integrato.
E ancora, il 70% ha realizzato gli interventi internamente e il 54% ha preferito far leva sulle proprie competenze per la gestione degli incentivi correlati, così come è prevalsa la volontà di gestire internamente il finanziamento necessario, attraverso mezzi quali il capitale proprio e/o il prestito bancario.
La riduzione dei consumi energetici è la ragione principale che spinge le imprese a valutare e realizzare gli investimenti in efficienza energetica, mentre il 57% lo ha fatto per sostituire impianti o macchinari obsoleti. Il principale freno agli interventi, riconosciuto da ben 2 imprese su 3, è dato dai tempi di ritorno eccessivi.
Il secondo maggior ostacolo, con una percentuale del 36%, riguarda l’incertezza del quadro normativo, ossia la difficoltà nel recepire in modo esatto gli obblighi e gli schemi di incentivazione, oltre che la discontinuità delle leggi.
Il meccanismo delle detrazioni fiscali: il bilancio per lo Stato
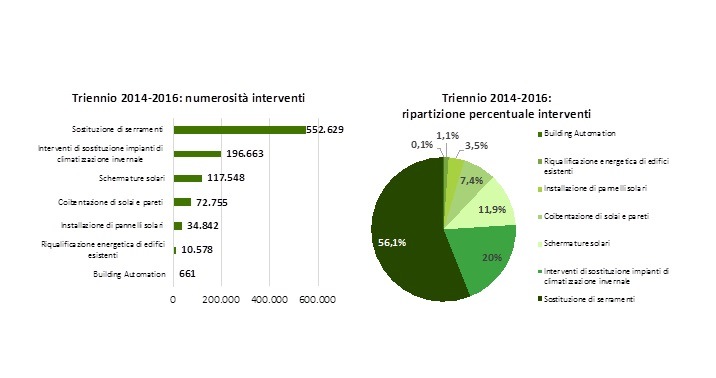
Nel triennio 2014-2016 sono stati realizzati circa un milione di interventi, più della metà dei quali legati alla sostituzione di serramenti e il 20% a quella degli impianti di climatizzazione invernale, per un totale di 9,5 miliardi di spesa a cui corrisponde una detrazione fiscale (al 65%) di 5,6 miliardi nei 10 anni seguenti.
Le tecnologie in efficienza energetica che hanno goduto del beneficio delle detrazioni fiscali nel 2016 hanno comportato un investimento di 3 miliardi di euro, con un costo per lo Stato di circa 1,8 miliardi, soprattutto per la sostituzione di serramenti e l’installazione di pannelli solari termici. Tali costi hanno tuttavia permesso alla filiera di sviluppare un certo dinamismo, benché dalla prospettiva del mercato gli interventi più proficui siano relativi a schermature e impianti di climatizzazione invernale, cioè quelli che meno pesano a livello di bilancio complessivo per lo Stato.
Per valutare la bontà degli investimenti nella prospettiva del risparmio energetico è stato poi introdotto un indicatore che valuta il costo netto per lo Stato quanto a energia (kWh) risparmiata, in modo da approfondire la coerenza tra l’incentivazione e l’obiettivo raggiunto.
In media il costo netto risparmiato per lo Stato è di 0,06 euro per kWh. Le quattro tecnologie che si pongono al di sopra di tale soglia sono schermature solari, sostituzione di impianti di climatizzazione invernale, sistemi di building automation e riqualificazione di edifici, le altre sono tutte al di sotto.
Le schermature solari, pur essendo quelle che presentano il miglior bilancio netto per la filiera e di conseguenza per lo Stato, non si dimostrano una tecnologia particolarmente efficiente dalla prospettiva del rapporto tra costo netto per lo Stato ed energia risparmiata. Lo stesso vale per la sostituzione degli impianti di climatizzazione invernale, i sistemi di building automation e la riqualificazione degli edifici.
Non c’è quindi una particolare coerenza tra investimento realizzato, risparmio energetico conseguito e costo netto per lo Stato, anche se mancano due considerazioni importanti: l’impatto positivo sull’indotto e la quota di mercato sommerso che è «emersa» per effetto di questo meccanismo.
La Legge di Bilancio 2018 ha ridisegnato lo schema di incentivazione delle detrazioni fiscali proprio per agevolare maggiormente i lavori che migliorano la prestazione globale degli edifici: serramenti e schermature solari vedranno scendere le aliquote di detrazione al 50%, mentre gli impianti di climatizzazione invernale resteranno al 65% qualora siano presenti sistemi di termoregolazione. L’adozione di un meccanismo più bilanciato e che preveda la possibilità di cedere il credito di imposta a tutti i soggetti potrebbe costituire un forte incentivo per l’ulteriore sviluppo del mercato dell’efficienza energetica.
Renewable Energy: Transformation is picking up speed in the power sector, but urgent action is required in heating, cooling and transport. 178 GW of renewable power added globally in 2017.
Renewable power accounted for 70% of net additions to global power generating capacity in 2017, the largest increase in renewable power capacity in modern history, according to REN21’s Renewables 2018 Global Status Report (GSR).
But the heating, cooling and transport sectors – which together account for about four-fifths of global final energy demand – continue to lag far behind the power sector.
The GSR is the most comprehensive annual overview of the state of renewable energy worldwide.
New solar photovoltaic (PV) capacity reached record levels: Solar PV additions were up 29% relative to 2016, to 98 GW. More solar PV generating capacity was added to the electricity system than net capacity additions of coal, natural gas and nuclear power combined.
Wind power also drove the uptake of renewables with 52 GW added globally.
Investment in new renewable power capacity was more than twice that of net, new fossil fuel and nuclear power capacity combined, despite large, ongoing subsidies for fossil fuel generation. More than two-thirds of investments in power generation were in renewables in 2017, thanks to their increasing cost-competitiveness – and the share of renewables in the power sector is expected to only continue to rise.
Investment in renewables was regionally concentrated: China, Europe and the United States accounted for nearly 75% of global investment in renewables in 2017. However, when measured per unit of gross domestic product (GDP), the Marshall Islands, Rwanda, the Solomon Islands, Guinea-Bissau, and many other developing countries are investing as much as or more in renewables than developed and emerging economies.
Both energy demand and energy-related CO2 emissions rose substantially for the first time in four years. Energy-related CO2 emissions rose by 1.4%. Global energy demand increased an estimated 2.1% in 2017 due to economic growth in emerging economies as well as population growth. Renewable energy uptake is not keeping pace with this increasing energy demand and the continuous investment in fossil and nuclear capacity.
In the power sector, the transition to renewables is under way but is progressing more slowly than is possible or desirable. A commitment made under the 2015 Paris climate agreement to limit global temperature rise to “well below” 2 degrees Celsius above pre-industrial levels makes the nature of the challenge much clearer.
If the world is to achieve the target set in the Paris agreement, then heating, cooling and transport will need to follow the same path as the power sector – and fast.
These sectors have seen:
– Little change in renewables uptake in heating and cooling: Modern renewable energy supplied approximately 10% of total global heat production in 2015. National targets for renewable energy in heating and cooling exist in only 48 countries around the world, whereas 146 countries have targets for renewable energy in the power sector.
– Small changes are under way. In India, for example, installations of solar thermal collectors rose approximately 25% in 2017 as compared to 2016. China aims to have 2% of the cooling loads of its buildings come from solar thermal energy by 2020.
– In transport, increasing electrification is offering possibilities for renewable energy uptake despite the dominance of fossil fuels: More than 30 million two- and three-wheeled electric vehicles are being added to the world’s roads every year, and 1.2 million passenger electric cars were sold in 2017, up about 58% from 2016. Electricity provides 1.3% of transport energy needs, of which about one-quarter is renewable, and biofuels provide 2.9%. Overall, however, 92% of transport energy demand continues to be met by oil, and only 42 countries have national targets for the use of renewable energy in transport.
For these sectors to change, the right policy frameworks need to be put in place, driving innovation and the development of new renewable energy technologies in the sectors that are lagging.
“Equating ‘electricity’ with ‘energy’ is leading to complacency,” said Rana Adib, Executive Secretary of REN21. “We may be racing down the pathway towards a 100% renewable electricity future, but when it comes to heating, cooling and transport, we are coasting along as if we had all the time in the world. Sadly, we don’t.”
Arthouros Zervos, REN21 Chair, added: “To make the energy transition happen there needs to be political leadership by governments – for example by ending subsidies for fossil fuels and nuclear, investing in the necessary infrastructure, and establishing hard targets and policy for heating, cooling and transport. Without this leadership, it will be difficult for the world to meet climate or sustainable development commitments.”
About the REN21 Renewables Global Status Report
REN21’s Renewables 2018 Global Status Report presents developments and trends through the end of 2017, as well as observed trends from early 2018 where available.
First published in 2005, the annual Renewables Global Status Report is the most comprehensive and timely overview of the status, recent developments and trends in renewable energy markets, industries, investments, and policy developments worldwide.
By design, it does not provide analysis or forecast. Data are provided by a network of 900 contributors, researchers, and authors from all over the world.
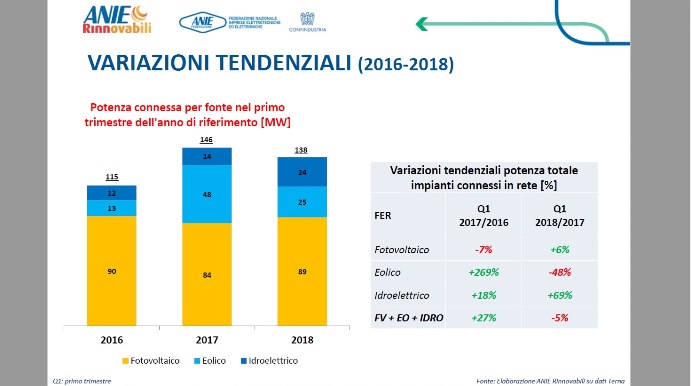
FER primo trimestre. Nel primo trimestre del 2018 le nuove installazioni di fotovoltaico, eolico e idroelettrico raggiungono complessivamente circa 138 MW (-5% rispetto al 2017).
Si conferma il trend mensile del fotovoltaico che con i 28,9 MW connessi a marzo 2018 raggiunge quota 89 MW complessivi (+6% rispetto allo stesso periodo del 2017). Si registra un incremento anche nel numero di unità di produzione connesse (+10%). Gli impianti di tipo residenziale (fino a 20 kW) costituiscono il 58% della nuova potenza installata nel 2018.
Le regioni che hanno registrato il maggior incremento in termini di potenza sono Abruzzo, Emilia Romagna, Liguria, Lombardia, Molise e Umbria, mentre quelle con il maggior decremento sono Basilicata, Calabria, Campania, Puglia, Sicilia e Valle d’Aosta. Le regioni che hanno registrato il maggior incremento in termini di unità di produzione sono Abruzzo, Friuli Venezia Giulia, Liguria, Molise, Puglia, Sardegna, Umbria e Veneto, mentre quelle con il maggior decremento sono Basilicata, Calabria e Valle d’Aosta.
Risulta complessivamente in calo l’eolico che nel primo trimestre del 2018 raggiunge quota 25,1 MW (-48% rispetto allo stesso periodo del 2017). Esaminando il trend mensile del 2018 è evidente che gennaio (solo 10 kW) e marzo (1,9 MW) non sono stati mesi positivi per il comparto, mentre in febbraio si è registrata l’attivazione di un impianto eolico da ben 22 MW in Basilicata. Complessivamente anche le unità di produzione risultano in calo (-92%) a causa della conclusione degli effetti dell’accesso diretto del DM 23.6.2016.
Le richieste di connessione di impianti di taglia inferiore ai 60 kW sono soltanto lo 0,3% del totale installato fino a marzo 2018, mentre gli impianti superiori ai 200 kW costituiscono il 99% del totale. Per quanto riguarda la diffusione territoriale, la maggior parte della potenza connessa (99%) è localizzata nelle regioni del Sud Italia.
Positivo l’inizio dell’anno per l’idroelettrico che raggiunge quota 24 MW complessivi (+69% rispetto al primo trimestre del 2017) nonostante il decremento registrato nelle installazioni dei mesi di febbraio (1,8 MW) e marzo (solo 0,6 MW installati).
In calo (-67%) anche le unità di produzione per questo comparto.
Le regioni che hanno registrato il maggior incremento di potenza nel primo trimestre del 2018 rispetto all’anno precedente sono Lombardia e Trentino Alto Adige. I nuovi impianti idroelettrici di taglia inferiore a 1 MW connessi fino a marzo costituiscono il 6% del totale.
DATI 2017: FER a +10% CON IL CONSUNTIVO 2017 DELLE BIOENERGIE
Si rende necessario aggiornare le elaborazioni del 2017 per consuntivare i dati del secondo semestre relativi al comparto delle bioenergie, che rispetto all’anno precedente ha conseguito un numero maggiore (+167%) di nuove installazioni, prevalentemente di piccola taglia (< 250 kW) che costituiscono il 55% della nuova potenza installata nel 2017. Nel 2017 le bioenergie con 44,6 MW di nuova potenza installata e 225 impianti raggiungono complessivamente 4.2 GW e un parco di oltre 3.000 impianti in Italia.
Le elaborazioni di ANIE Rinnovabili sui dati Gaudì di Terna, quindi, confermano nel 2017 un trend complessivamente positivo per la potenza di nuovi impianti FER entrati in esercizio. L’anno scorso si è infatti chiuso con un +10% rispetto al 2016 con differenti dinamiche per le singole fonti: positivo il contributo di eolico (+24%), idroelettrico (+20%) e fotovoltaico (+11%), negativo, invece, per le sole bioenergie (-49%). Trend analogamente positivo è quello dei sistemi di accumulo abbinati a impianti fotovoltaici di piccola taglia con un + 35% rispetto al 2016.
Per quanto riguarda la produzione da FER, il fotovoltaico risulta l’unica fonte in crescita rispetto al 2016 e con 24,8 TWh (+14% rispetto al 2016) ha contribuito all’ 8,7% della produzione nazionale. Il parco impianti a fine 2017 è costituito da 776.530 installazioni fotovoltaiche per circa 19,7 GW di potenza.
Stabile la produzione di energia eolica nel 2017 che si attesta sui 17 TWh (-0,2% rispetto al 2016) coprendo il 6,1% della produzione nazionale netta. Il parco eolico italiano è costituito a fine 2017 da 5.609 impianti per 9,8 GW di potenza.
Per quanto riguarda il parco idroelettrico nazionale, esso è costituito da 4.269 impianti corrispondenti a circa 18,7 GW. Si registra un calo (-14,3% rispetto al 2016) della produzione di energia idroelettrica (38 TWh) dovuto alla variabilità delle precipitazioni di anno in anno. Il contributo dell’idroelettrico alla produzione netta nazionale si è attestato al 13,2%.
Le bioenergie consolidano nel 2017 il proprio contributo raggiungendo quota 6,2% di copertura della produzione nazionale netta con 18 TWh (-1% rispetto al 2016). Infine, risulta in leggero calo (-1,4% rispetto al 2016) anche la produzione di energia da geotermoelettrico (5,8 TWh) con i suoi 34 impianti da 821 MW complessivi.
ANIE Confindustria, con oltre 1.300 aziende associate e circa 468.000 occupati, rappresenta il settore più strategico e avanzato tra i comparti industriali italiani, con un fatturato aggregato di 74 miliardi di euro (di cui 30 miliardi di esportazioni). Le aziende aderenti ad ANIE Confindustria investono in Ricerca e Sviluppo il 4% del fatturato, rappresentando più del 30% dell’intero investimento in R&S effettuato dal settore privato in Italia.
ANIE Rinnovabili è l’associazione che all’interno di ANIE Federazione raggruppa le imprese costruttrici di componenti e impianti chiavi in mano, fornitrici di servizi di gestione e di manutenzione, produttrici di elettricità in Italia e all’estero nel settore delle fonti rinnovabili: fotovoltaico, eolico, biomasse, geotermoelettrico, idroelettrico e solare termodinamico

BolognaFiere madrina Illuminotronica: evento giudicato tra i più interessanti e innovativi nel panorama italiano. Stiamo parlando di ILLUMINOTRONICA, la mostra convegno di riferimento per il nuovo mercato dell’integrazione nel building management. Un evento professionale promosso da Assodel (Associazione Distretti Elettronica – Italia) in programma il 29-30 novembre e l’1 dicembre 2018 a BolognaFiere.
Una fiera internazionale che fino ad oggi si è concentrata sul connubio naturale fra illuminazione ed elettronica, ma che dal 2018 cambia pelle e si presenta come vera e unica vetrina per il nuovo mercato dell’Internet of Things. La scelta di BolognaFiere premia la forte vocazione internazionale della manifestazione, che ben si sposa con la strategia della società fieristica, analoga a quella dei grandi quartieri tedeschi, di esportare le sue specializzazioni nei diversi Paesi.
“Siamo felici che un’altra manifestazione ad alto indice di innovazione scelga Bologna – dichiara Antonio Bruzzone, Direttore Generale di BolognaFiere – il legame fra la nostra Società e i distretti industriali più innovativi si arricchisce, con ILLUMINOTRONICA, di un nuovo segmento: quello riferito alle tecnologie Internet of Things negli ambiti applicativi di luce, domotica e sicurezza. Un settore in cui diviene sempre più importante l’integrazione di sistemi, dati e prodotti tecnologici, fin dalle fasi di progettazione. Un ambito in cui – prosegue Bruzzone – la formazione e l’aggiornamento professionale rivestono un ruolo di primaria importanza per dare nuovi strumenti e opportunità agli operatori della filiera”.
UN TERRITORIO CHE INVESTE NELL’INNOVAZIONE
La volontà di un’Associazione (Assodel) che da oltre 35 anni lavora a fianco delle PMI che innovano, era quella di trovare un partner (BolognaFiere) che investisse nell’innovazione. Da qui la collaborazione con eccellenze come Aster, Muner (Motor Vehicle University), Masa (Modena automotive smart area) per la realizzazione del primo Strategic Innovation Summit di Assodel.
“L’Emilia Romagna è un territorio dinamico e tecnologicamente all’avanguardia. – spiega Diego Giordani, Direttore di Assodel – Con i suoi 10 Tecnopoli, 82 laboratori di ricerca industriale e 14 centri per l’innovazione, è una Regione che cresce e investe. Ecco perché Assodel ha deciso di organizzare sul territorio una serie di eventi dedicati al settore dell’elettronica e delle nuove tecnologie; tra gli altri anche l’Innovation Summit (27 giugno a ModenaFiere).”
L’ECOSISTEMA PER UN NUOVO MERCATO
L’ecosistema dell’Internet of Things si basa su una filiera lunga, che parte dai fornitori di tecnologia, passando per i prodotti smart, fino ai professionisti che applicano, integrano, installano.
“I dati previsionali dell’Osservatorio del Politecnico di Milano danno in crescita costante il mercato dell’IoT – commenta Elena Baronchelli, Direttore Generale della manifestazione –
Un mercato molto complesso, frammentato e fluido. L’obiettivo di ILLUMINOTRONICA è canalizzare il mercato nella filiera dell’innovazione, perché solo facendo rete si può unire il valore aggiunto dei system integrator – i sarti 4.0 delle soluzioni IoT nei vari ambiti applicativi – con le potenzialità offerte dal “dato”, il fulcro dei nuovi modelli di business basati su connettività, software e servizi.”
INFORMAZIONE E FORMAZIONE A 360°
I concetti alla base della manifestazione sono INTEGRAZIONE – di competenze, di tecnologie, di sistemi – TECNOLOGIA, APPLICAZIONE e ISPIRAZIONE pensati per supportare aziende e professionisti nell’evoluzione del mercato, coprendo dall’integrazione dei sistemi all’illuminazione interconnessa, dalla sicurezza attiva al multimedia, fino all’efficienza energetica.
La formazione assume un ruolo cruciale nella manifestazione. Ecco perché si parla di Internet of Minds a sottolineare l’importanza di mettere a fattor comune le competenze dei vari professionisti lungo la filiera.
A ILLUMINOTRONICA saranno quindi presenti seminari, workshop, corsi per la formazione e l’aggiornamento professionale dei tecnici, organizzati con gli ordini dei professionisti e in collaborazione con le Associazioni di categoria.
“CNA Bologna ha deciso di sostenere e patrocinare questa iniziativa – spiega Cinzia Barbieri, Direttore Generale CNA Bologna – in quanto evento nazionale che presenta tecnologie avanzate e innovative che interessano la casa e gli edifici in genere. CNA e le sue imprese del settore sono convinte che proprio da queste tecnologie si potrà progettare il benessere della persona sotto tutti gli aspetti legati all’abitare: comfort, sicurezza, rispetto dell’ambiente. Le nostre 1.000 imprese installatrici bolognesi, che si occupano di elettronica e meccanica, sono sia artefici che consulenti nell’applicazione dell’innovazione negli edifici. Promuoveremo quindi con convinzione questo evento tra le nostre imprese in quanto lo riteniamo fondamentale e strategico per il loro sviluppo”.
TAVOLI DI LAVORO E FOCUS APPLICATIVI
I gruppi sono lo strumento principale che Assodel utilizza per aggregare e condividere informazioni, dati e conoscenze riguardanti l’utilizzo e i vantaggi dell’IoT, nell’ambito dei singoli mercati verticali (industry, smart retail ecc.). Per l’evento ILLUMINOTRONICA sono in atto due tavoli “internet of minds” su due focus applicativi:
1. Design & Retail, ovvero l’applicazione dell’Internet delle cose nel mondo del negozio per migliorare la customer experience, la sicurezza e la gestione del punto vendita;
2. Smart Spaces, ovvero migliorare il comfort e la qualità della vita delle persone, utilizzando tecnologie efficienti e compatibili con l’ambiente. L’integrazione come mezzo aumentare la produttività di ambienti di lavoro, per superare le barriere fra le persone e gli spazi in cui vivono puntando sul benessere e sulla creazione di spazi di relazione.
La focalizzazione sullo smart retail, in particolare, trova una forte sinergia con quanto attivato da Confcommercio Ascom Bologna sul territorio con il progetto del negozio 4.0, un’iniziativa per valorizzare il commercio di prossimità attraverso l’innovazione tecnologica e la rigenerazione urbana.
“Come Confcommercio Ascom Bologna rivolgiamo da sempre grande attenzione ai temi dell’innovazione tecnologica e della trasformazione digitale. – dichiara Giancarlo Tonelli, Direttore Generale Confcommercio Ascom Bologna – Il progetto che avviamo ci consente di affrontare questi argomenti con un approccio funzionale, lo stesso che suggeriamo di adottare alle imprese nostre associate: si tratta di intravedere, nel vastissimo orizzonte di possibilità disegnato dalla rivoluzione digitale, la via più breve per convertire l’innovazione in una leva economica al servizio delle PMI del settore retail. Social marketing, acquisizione e gestione di dati (di cassa come di vendita), visual merchandising e vetrine interattive cessano di essere concetti astratti per diventare, grazie al laboratorio di via San Felice, una prassi organizzativa e gestionale alla portata di tutti gli imprenditori che vogliono qualificare ed espandere la propria attività”.
ASSODEL – Profilo
Assodel è l’Associazione nazionale tra distretti elettronici in Italia. Dal 1984, aggrega, per gruppi e distretti d’interesse: imprese, progettisti, tecnici, operatori come pure enti e istituzioni partecipi a una o più fasi della filiera industriale elettronica. La sua attività è rivolta a “informare e formare” tutte le imprese che partecipano alla evoluzione tecnologica del Paese.
BOLOGNAFIERE – Profilo
BolognaFiere è tra i principali organizzatori fieristici internazionali e uno dei quartieri espositivi più avanzati al mondo. Il Gruppo gestisce tre quartieri fieristici (Bologna, Modena e Ferrara) con oltre 75 manifestazioni leader in Italia e all’estero; è attivo con numerose società che realizzano una vasta proposta espositiva e che forniscono alle aziende tutti i servizi specialistici e di promozione per partecipare con successo a ogni manifestazione fieristica.
29-30 novembre e l’1 dicembre 2018 a BolognaFiere.
– BYinnovation è Media Partner di Illuminotronica