
Category: Energia
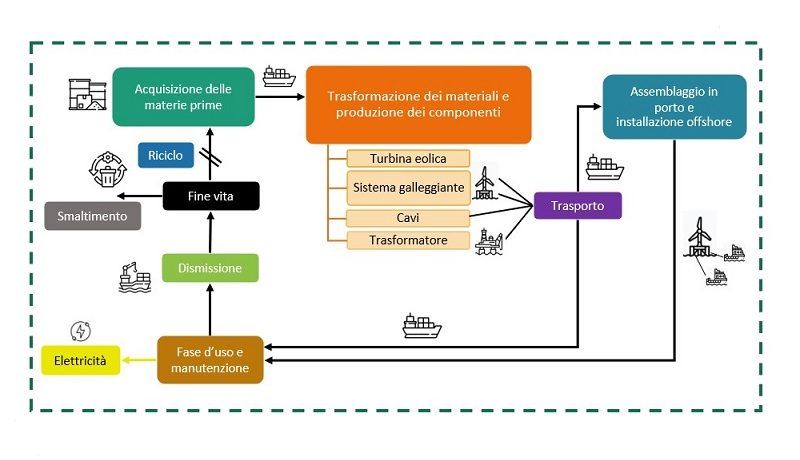
Eolico offshore sostenibile: vantaggi ambientali per tutto il ciclo di vita. La ricerca del Politecnico di Milano sulla rivista internazionale Sustainable Production and Consumption analizza un impianto galleggiante al largo della Sicilia.
Gli impianti eolici offshore portano vantaggi ambientali per tutto il loro ciclo di vita. È quanto emerge da uno studio pubblicato sulla rivista internazionale Sustainable Production and Consumption in cui i ricercatori del Politecnico di Milano hanno analizzato i potenziali impatti ambientali di un impianto eolico offshore galleggiante in fase di autorizzazione al largo della Sicilia.
“Dai risultati emerge che gli impatti ambientali del parco eolico offshore con turbine galleggianti sono principalmente associati al ciclo di vita della turbina eolica e della struttura galleggiante, e in particolare alla produzione di acciaio – spiega Mario Grosso, docente di Gestione e Trattamento Rifiuti al Politecnico di Milano – Le altre fasi del ciclo di vita, invece, hanno contributi nettamente più ridotti rispetto alla fase di approvvigionamento”.
Nell’analisi sono state incluse le fasi di approvvigionamento dei materiali, trasporto dei componenti, assemblaggio e installazione con imbarcazioni specializzate, manutenzione durante la fase operativa, smontaggio e fine vita.
“L’analisi include anche gli altri componenti necessari alla realizzazione di un parco eolico in mare, con particolare attenzione per il sistema elettrico necessario per la trasmissione dell’energia prodotta, al fine di valutare quanto la complessità del sistema da implementare per installazioni lontane dalla costa, contribuisca ad aumentare gli impatti complessivi dell’impianto” spiega Lucia Rigamonti, docente di Metodologie per il life cycle thinking.
Dal confronto dei risultati, per 1 GWh di energia prodotta dal parco eolico con la medesima quantità di energia prelevata dalla rete elettrica nazionale, gli impatti complessivi dell’eolico risultano significativamente ridotti per quasi la totalità delle categorie di impatto analizzate: rispetto alla categoria “cambiamento climatico” il beneficio è pari ad una riduzione degli impatti del 92%, mentre si osserva un peggioramento solo per la categoria “esaurimento delle risorse abiotiche” (+95%). Inoltre, i risultati dimostrano che gli investimenti in termini di emissioni di gas a effetto serra ed energia verrebbero ripagati velocemente dall’evitata generazione di energia da fonti fossili, rispettivamente in 2 e 3 anni.
“Complessivamente, i risultati dell’analisi forniscono un’indicazione di massima, utile a prendere consapevolezza sui carichi ambientali di un sistema di generazione di elettricità da fonte rinnovabile e confrontarlo con altre fonti energetiche – spiega Gaia Brussa, ricercatrice al Dipartimento di Ingegneria Civile e Ambientale dell’ateneo milanese – tuttavia, deve essere tenuto in considerazione il fatto che, attualmente, si tratta una stima preliminare basata sulle scelte progettuali presentate per la fase di scoping (verifica preliminare) della Valutazione di Impatto Ambientale”.
La letteratura scientifica è ancora carente quando si tratta di analisi del ciclo di vita (LCA) di parchi eolici offshore, con turbine di grande taglia (oltre 15 MW) installate su strutture galleggianti, che rispecchiano i recenti sviluppi del settore e le attuali tendenze di mercato. Tuttavia, per valutarne la reale sostenibilità ambientale, è significativo analizzare le tecnologie di generazione elettrica da fonti rinnovabili anche in ottica di ciclo di vita.
Energy reset. Nuovi modelli di business e accelerazione verso la transizione energetica, con la fiducia dei consumatori al centro: queste le sfide che caratterizzano l’attuale panorama energetico e da affrontare per raggiungere gli obiettivi di decarbonizzazione. Questi anche i temi principali al centro dell’EY Energy Summit 2023 – Energy Reset che si è svolto a Roma alla presenza di rappresentanti del mondo istituzionale e delle imprese.
In apertura del summit, Massimo Antonelli, CEO di EY in Italia e COO di EY Europe West, ha dichiarato: “La transizione energetica, con le sue profonde implicazioni economiche e sociali, ha portato a un ripensamento completo dei modelli di business. Il nostro Paese sta portando avanti un percorso positivo per raggiungere gli obiettivi di riduzione delle emissioni e di efficienza energetica per il 2030 così come le nostre aziende che hanno saputo ancora una volta navigare nella non linearità, rivedendo il loro mix energetico in anticipo rispetto alle aspettative. Tutto questo cercando di non perdere la fiducia dei consumatori, fondamentale per un’implementazione di successo della transizione e continuando a investire in competenze per far sì che il mondo del lavoro risponda alle esigenze del mercato”.
Fermo restando che il settore dell’energia ha sempre vissuto una certa volatilità, il comparto sta subendo un forte shock per via degli impatti delle tensioni geopolitiche che potrebbero avere degli effetti anche nel medio-lungo termine.
A questo proposito, Sergio Nicolini, EMEIA Energy Sector Leader di EY, ha aggiunto: “Nei prossimi dieci anni le interconnessioni nelle reti elettriche europee dovranno triplicare, le pompe di calore installate nel mondo dovranno quadruplicare e la capacità mondiale installata di energia solare aumentare di otto volte. Questi numeri ci danno l’idea della magnitudine esponenziale del cambiamento che stiamo affrontando. Per vincere la sfida è necessario che la filiera allargata dell’energia, che abilita il percorso dalle nuove fonti distribuite fino al consumatore, collabori a partire dalla pianificazione dei programmi, fino all’esecuzione e alla gestione operativa”.
Reset energetico: discontinuità e opportunità per il Paese
Vari fattori hanno reso quindi lo scenario energetico nazionale oggetto di una dirompente discontinuità. L’interruzione delle forniture di gas dalla Russia ha reso necessaria una diversificazione delle fonti di importazioni dal momento che l’Italia dipendeva per il 40% dalla fornitura di questa fonte energetica russa. L’individuazione di alternative da mettere in campo e i relativi investimenti non possono che essere orientati verso soluzioni strategiche, economicamente sostenibili ed efficienti nel breve-medio e lungo termine.
Analizzando l’andamento dei prezzi dell’energia degli ultimi anni, si osserva una volatilità dei prezzi delle materie prime che continua a rappresentare un elemento di criticità.
Per esempio, i costi delle quote di CO2 sono aumentati di oltre 10 volte negli ultimi 10 anni (circa 90 €/ton previsti per il 2023 rispetto a valori inferiori a 9€/ton nel 2012) e questo ha cambiato il DNA del business e ha impattato la competitività relativa delle tecnologie di produzione elettrica. L’aumento del costo della CO2, unito al costo del gas ha praticamente raddoppiato il prezzo a cui il sistema può fornire l’energia elettrica secondo le regole attuali del mercato elettrico, essendo gli impianti a gas i price maker.
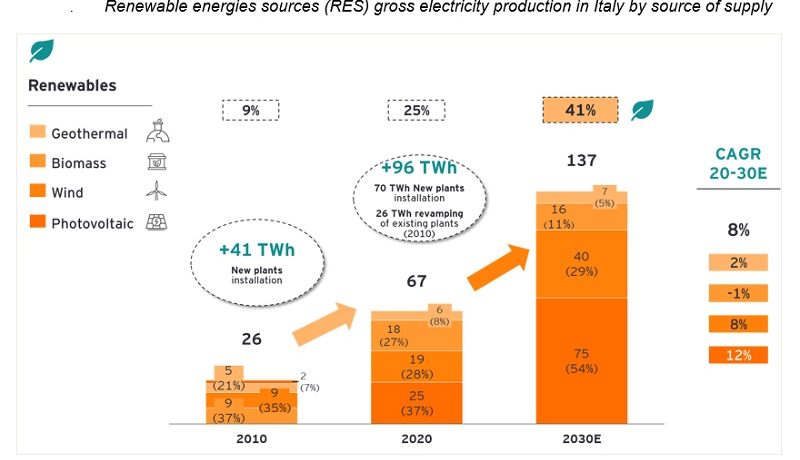
Questi elementi, assieme allo stop europeo entro il 2035 ai combustibili fossili nei trasporti o ancora all’incremento degli obiettivi nazionali di produzione delle fonti di energie rinnovabili, hanno portato non solo a un ridimensionamento degli equilibri attuali, ma anche a un necessario cambio di rotta nelle soluzioni green. Infatti, secondo le stime EY, per raggiungere i target prefissati sulle energie rinnovabili, nei prossimi 10 anni è necessario ambire a un ritmo di nuove installazioni che consenta un incremento di produzione più che doppio rispetto a quanto fatto negli ultimi 10 anni.
Il costo della transizione green: l’esempio del settore automotive
Un esempio concreto di quanto costerà la transizione green è possibile ipotizzarlo per quanto riguarda il settore dell’automotive. Recentemente il Parlamento europeo ha approvato lo stop alla produzione di nuove auto a benzina e diesel a partire dal 2035, con l’eccezione delle auto e-fuel. Questa graduale eliminazione avrà un notevole impatto sul consumo di energia elettrica.
Secondo, infatti, i dati stimati da EY saranno necessari circa 50 TWh/anno per sostenere la transizione verso i veicoli elettrici. Sarà una fonte addizionale di consumo importante, pari al 15-20% dell’attuale la domanda di energia elettrica in Italia.
Responsabilità dei consumatori: quali sono le percezioni e le aspettative
Nello scenario attuale, caratterizzato da incertezze e volatilità dei mercati, la fiducia dei consumatori è stata messa alla prova e, secondo quanto osservato da EY, per riconquistare la fiducia delle persone, le aziende sono chiamate a mettere al centro il proprio purpose, mantenendo l’agenda strategica in cima alle priorità e permettendo al consumatore di identificarsi con valori chiari, concreti e sostenibili.
In questo contesto EY-SWG hanno realizzato l’Osservatorio Brand Purpose Index, coinvolgendo oltre 7000 consumatori, analizzando oltre 12 settori e più di 50 Brand nel Paese, per comprendere proprio le aspettative del consumatore e la capacità delle aziende di trasmettere i propri valori, creando un vantaggio competitivo attraverso un purpose chiaro e una creazione di valore concreta. I dati indicano che 8 persone su 10 dichiarano importante che i Brand abbiano un purpose chiaro nel quale riconoscersi, ma solo 5 su 10 percepiscono effettivamente l’impegno concreto e la capacità di mantenere fede alla promessa del purpose dichiarato. Guardando all’industria energetica, si evidenza che solo 4 su 10 riconoscono un impegno concreto da parte dei player di settore.
Tra tutti i settori, il comparto dell’energia si posiziona infatti come uno di quelli con il più alto gap tra aspettativa del consumatore e ciò che effettivamente percepisce: i consumatori si aspettano un impegno concreto dai player operanti nell’industria, ma oggi non riescono a riconoscersi nei valori dichiarati e non riconoscono ai Brand la capacità di creare valore sulle dimensioni chiave.
Questi dati nazionali trovano un riscontro anche a livello mondiale in una survey EY “Energy Consumer Confidence Index” condotta su 36 mila consumatori in 18 mercati che ha identificato una correlazione tra i progressi dei Paesi nella transizione energetica e la fiducia dei consumatori: i consumatori che faticano a vedere i benefici della transizione energetica non sono fiduciosi che le cose miglioreranno in futuro, mentre man mano che un mercato progredisce in questa transizione la fiducia aumenta.
Osservando il punteggio dell’indice di fiducia dei consumatori di energia per ciascuno dei 18 mercati analizzati, si passa dalla Cina che è in testa (77,6) grazie all’attenzione e agli investimenti ingenti nelle infrastrutture energetiche e nelle rinnovabili, fino al minimo (51,2) del Giappone dove la fiducia è molto ridotta per via degli aumenti dei prezzi dell’energia che gravano sui consumatori e la deregolamentazione del mercato.
L’Italia si posiziona sotto media globale, riflettendo l’impatto dei trend macroeconomici e della crisi energetica in corso.
Costruire e mantenere la fiducia dei consumatori durante tutto il percorso di transizione energetica sarà un fattore importante per la capacità di un mercato di raggiungere o accelerare gli obiettivi di decarbonizzazione.
L’innovazione tecnologica a favore della transizione
Nel percorso verso la decarbonizzazione è sempre più chiara, dunque, la necessità di ricorrere a fonti diverse di energia dove le rinnovabili hanno un ruolo determinante. Ma l’energia prodotta da queste fonti è ancora caratterizzata da forti oscillazioni e difficoltà a garantire continuità di fornitura soprattutto per i vincoli ambientali e tecnologici a cui è soggetta. La transizione energetica rappresenta una sfida importante che deve andare di pari passo con l’innovazione tecnologica per evolvere. EY ha identificato quattro direttrici chiave per puntare allo sviluppo tecnologico della transizione attraverso anche interventi normativi che incoraggino e incentivino i player del settore energetico a integrare le innovazioni nei modelli produttivi e operativi.
In primis è necessario potenziare le tecnologie abilitanti che consentano l’integrazione delle tecnologie di generazione da fonti rinnovabili e introducano elementi di smart generation & consumption, ad esempio batterie su scala industriale, batterie “behind the meter”, ricariche “intelligenti” dei veicoli, rinnovabili per il “power to heat” e “power to hydrogen, Internet of Things (IoT) e Artificial Intelligence (AI).
Segue la consolidazione di modelli di business che responsabilizzino i consumatori trasformandoli in attori protagonisti del processo e non solamente riceventi passivi; l’architettura del mercato è un altro elemento fondamentale per assicurare ai sistemi di alimentazione maggiori quote di rinnovabili; infine, i sistemi operativi devono essere tali da gestire le sfide legate alle rinnovabili quali ad esempio lo stoccaggio, la distribuzione e la prevenzione.
L’obiettivo a lungo termine, oggi in corso, è una transizione verso tecnologie e sistemi energetici innovativi che offrano i servizi necessari allo sviluppo economico e sociale globale, ma che al contempo e nel complesso siano in grado di arrestare l’effetto global warming, azzerando gli impatti negativi sulla qualità di aria, terra e acqua, e garantendo la sicurezza energetica.
EY è leader mondiale nei servizi professionali di revisione e organizzazione contabile, assistenza fiscale e legale, transaction e consulenza. La nostra conoscenza e la qualità dei nostri servizi contribuiscono a costruire la fiducia nei mercati finanziari e nelle economie di tutto il mondo. I nostri professionisti si distinguono per la loro capacità di lavorare insieme per assistere i nostri stakeholder al raggiungimento dei loro obiettivi. Così facendo, svolgiamo un ruolo fondamentale nel costruire un mondo professionale migliore per le nostre persone, i nostri clienti e la comunità in cui operiamo.
“EY” indica l’organizzazione globale di cui fanno parte le Member Firm di Ernst & Young Global Limited, ciascuna delle quali è un’entità legale autonoma. Ernst & Young Global Limited, una “Private Company Limited by Guarantee” di diritto inglese, non presta servizi ai clienti.

Energy-Pigs to fly: growing use of animal fats in cars and planes increasingly unsustainable. 8,800 dead pigs needed to fuel a flight from Paris to New York. Raising concerns over the availability of ‘waste’ biofuels like animal fats, seen as panacea for cleaning up Europe’s transport system.
Europe’s growing use of animal fats to power its cars and planes is becoming increasingly unsustainable, a new study on behalf of Transport & Environment (T&E) shows. The green group calls for greater transparency so that consumers know what is going into their tanks and fuelling their flights.
Use of animal fat biodiesel has doubled in the past decade and is 40 times higher than it was in 2006
European lawmakers have been promoting the by-product of industrial meat farming as a way of reducing the carbon impact of transport fuels.They are now setting their sights on planes – and to a lesser extent ships. However, there is not enough to go around.
Nearly half of all European animal fats already go into biodiesel, despite being used extensively in the pet food, soaps and cosmetics industries. With the burning of animal fat biofuels set to triple by 2030, there will not be enough to scale it up sustainably, warns T&E.
Barbara Smailagic, biofuels expert at T&E, said: “It turns out pigs will fly. For years we’ve been burning animal fats in cars without drivers knowing. Now they will be fuelling your next flight. But that can’t be sustained without depriving other sectors, which will in turn likely switch to damaging alternatives like palm oil. We need greater transparency so that consumers know what is going into their tanks and fuelling their flights.”
Major airlines like Ryanair and Wizz Air have recently struck large deals with oil suppliers for what are termed ‘sustainable aviation fuels’ (SAF). Details of the exact feedstocks used in SAFs are often vague.
But projections obtained from Stratas Advisors, a consultancy, shows that animal fats are expected to be the most common ‘waste’ feedstock used in SAFs, alongside used cooking oil. Like all ‘waste’ biofuels, the availability of animal fats is limited.
Scaling up industrial meat farming is neither doable nor desirable
A flight from Paris to New York needs 8,800 dead pigs, T&E’s calculations show.
This is particularly problematic for the pet food and soap and cosmetic industries who use animal fats extensively with few or no alternatives. Pet food makers have already warned that they will have to switch to “less sustainable options” such as palm oil, while soap and cosmetic producers will also most likely switch to palm as it is the cheapest option available.
In the most extreme case, where virgin palm oil substitutes animal fats in the oleochemicals industry (soaps, cosmetics), CO2 emissions of animal fats biofuels could be nearly twice as bad for the climate as conventional diesel.
T&E calls on policymakers to exclude animal fats category 3 from the list of eligible biofuels feedstocks.
“The competing uses for animal fats lay bare the challenge of scaling up waste biofuels production. Animal fats don’t grow on trees. Pet food suppliers, for example, will now have to reduce the sustainability of their products by using palm oil instead. And as we have seen with used cooking oil, this also increases the risk of fraud. The potential mislabelling of animal fats suggests fraud could be taking place on an industrial scale,” says Barbara Smailagic.
Potential fraud
Animal fats are divided into three categories:
Categories 1 and 2: include animal fats that cannot be consumed by humans or animals, as they are poor quality or likely carry disease. These are normally only used in transport fuels and for heating.
Category 3: animal fats are better quality and are used by a number of different industries.
The EU’s Renewable Energy Directive (RED) encourages the production of animal fats for transport fuels by allowing fuel suppliers to meet renewables targets with them.
The RED prioritises categories 1 and 2 for transport fuels by allowing them to count for double in meeting targets.
Last year, European countries reported consuming twice the amount of biofuels derived from the categories 1 and 2 as the animal fats industry reported producing. This suggests higher-grade Category 3 animal fats are being mislabelled as categories 1 and 2.
As these animal fats are more valuable in transport fuels, there is a risk that producers and suppliers downgrade high quality animal fats to meet renewable transport targets.
If this is being done deliberately it would represent fraud at an industrial level, warns T&E.
Despite the incentive for fuel suppliers to prioritise category 1 and 2 fats, since 2014, use of these low quality animal fats has grown just 36% compared to 160% for the higher quality (Category 3) animal fats that are used in other industries.
Comunità energetiche secondo i risultati dell’analisi di Accenture “Modelli per promuovere le comunità energetiche: un’opportunità per le utilities”.
E’ stato presentato nell’ambito del Workshop dell’Osservatorio Utilities Agici – Accenture.
Raggiungendo l’obiettivo di 5GW di potenza installata con Comunità Energetiche e una produzione relativa di circa 6 TWh di energia elettrica, a fronte di un investimento previsto di circa 5-7 miliardi di euro, si registrerebbero due fondamentali benefici: un risparmio di CO2 pari a 1,35 M tonnellate e un beneficio economico tra i 1,3 e 1,5 miliardi di euro.
La transizione verso forme di produzione e consumo più sostenibili è una delle più grandi priorità dei nostri giorni. L’affermarsi di una società low carbon ci pone davanti innumerevoli sfide e opportunità per il comparto energetico italiano e non solo.
La Commissione Europea con la «Renewable Energy Directive» si è posta come obiettivo il raggiungimento del 32% di consumo energetico da fonti rinnovabili entro il 2030.
L’Italia si sta adeguando al contesto europeo per favorire lo sviluppo delle Comunità di Energia Rinnovabile (CER) e l’Autoconsumo Collettivo (AUC), prevedendo di concludere l’iter di recepimento entro il primo semestre 2023.
Dall’analisi emerge, inoltre, che l’Italia è in “ritardo” rispetto all’Europa dove il mercato – seppur frammentato – presenta già circa 9.000 comunità energetiche con Germania e Danimarca considerati pionieri nel settore.
In Italia, infatti, vi sono attualmente 86 comunità energetiche, di cui solo 30 già attive, con una potenza totale installata di circa 60MW e modelli di business poco scalabili e principalmente nella forma di: autoconsumo collettivo, modello collettivo e modello municipale.
COMUNITÀ ENERGETICHE E PRINCIPALI MODELLI PREVISTI DALLA NORMATIVA IN ITALIA
Quando si parla di comunità energetica si intende un’associazione di utenti, che siano enti pubblici locali, aziende, attività commerciali e/o cittadini privati, che collaborano per produrre, consumare, condividere e gestire l’energia prodotta da fonti rinnovabili attraverso uno o più impianti energetici installati nelle loro vicinanze.
I principali modelli di comunità energetica previsti dalla normativa sono:
1. Autoconsumo Collettivo (AUC), dove due o più clienti finali, residenti nello stesso condominio, producono energia elettrica rinnovabile per il proprio consumo, immagazzinamento e rivendita.
2. Comunità Energetica Rinnovabile (CER) che coinvolge invece persone fisiche, autorità locali e PMI, unite con lo stesso obiettivo della forma precedente e che si costituiscono come soggetto giuridico basato sulla partecipazione aperta e volontaria degli iscritti.
Gli obiettivi sono quelli di:
1. Favorire la partecipazione attiva dei cittadini al sistema energetico
2. Promuovere la generazione distribuita e facilitare la transizione verso fonti rinnovabili
3. Ridurre la dipendenza degli utenti dal sistema elettrico nazionale.
QUALE SITUAZIONE NEL CONTESTO EUROPEO?
Nel 2019 la Commissione europea ha introdotto il Clean Energy for All Europeans package e la direttiva RED II, che disciplina e promuove l’autoconsumo collettivo (AUC) e le configurazioni di comunità energetiche rinnovabili (CER).
Il suo recepimento rappresenta una forte spinta allo sviluppo delle rinnovabili per il raggiungimento dell’obiettivo del 32% di consumo energetico da fonti rinnovabili entro il 2030.
Parliamo, però, ancora di un mercato di nicchia: attualmente in tutta l’UE si contano infatti solo 9.000 comunità energetiche.
Come modelli di riferimento europei sono stati studiati i mercati di Germania e Danimarca, perché all’avanguardia in questo ambito, e di Francia e Spagna, che risultano avere caratteristiche simili a quelle italiane, in termini di aggiornamento del quadro normativo e di comunità sviluppate.
Dall’analisi del contesto europeo emergono alcuni elementi chiave per il successo e la scalabilità delle comunità energetiche:
– La normativa sulle comunità energetiche deve essere chiara e con regole di accesso ben definite, che possano incentivare il coinvolgimento dei cittadini anche grazie ai benefici economici disponibili;
– È indispensabile la proattività ed autonomia delle istituzioni locali;
– I player energetici devono partecipare come promotori e/o membri delle comunità energetiche per una diffusione strutturata e su larga scala.
QUALE OPPORTUNITA’ PER L’ITALIA?
L’Italia si sta adeguando alla normativa europea per favorire lo sviluppo delle comunità energetiche ed entro il primo semestre del 2023 dovrebbe completare l’iter di recepimento dei decreti attuativi, avviato nel febbraio 2020 con la promulgazione del Decreto Milleproroghe.
L’ultima bozza di decreto attuativo pubblicato dal MASE è stata inviata alla Commissione Europea per approvazione a febbraio 2023. Tra i punti chiave, il decreto introduce le tipologie di incentivi economici per coloro che intendono avviare una comunità energetica e ne definisce le regole per l’accesso.
INCENTIVI E FINANZIAMENTI
Gli incentivi disponibili in Italia sono principalmente indirizzati al finanziamento della fase di set-up legata all’installazione degli impianti e costituzione della comunità.
Sono stati stanziati oltre 2,6 miliardi di euro per lo sviluppo delle comunità energetiche di cui circa 400 milioni di euro a livello regionale (80% dal Fondo Europeo per lo Sviluppo Regionale) e 2,2 miliardi di euro come contributo PNRR destinato a PA, famiglie e microimprese in comuni con meno di 5.000 abitanti a copertura di un massimo del 40% dei costi ammissibili.
In aggiunta il Gestore dei Servizi Energetici (GSE) riconosce un incentivo a tariffa sull’autoconsumo virtuale pari a circa 110€/MWh.
La scelta di destinare i fondi PNRR unicamente a comuni con meno di 5.000 abitanti solleva perplessità considerando i possibili impatti in termini di producibilità (circa 40% dei comuni sito in Piemonte e Lombardia) e di costi unitari degli impianti (taglia ridotta della singola comunità).
MAPPATURA DELLE COMUNITÀ IN ITALIA
In Italia sono presenti ad oggi 86 comunità energetiche (65% ancora in fase di realizzazione), di cui 36 AUC e 50 CER per una potenza installata di circa 60MW.
L’analisi identifica ad oggi 3 principali modelli di comunità energetica:
– MODELLO CONDOMINIALE [AUC] è solitamente promosso dall’’amministratore di condominio e si rivolge agli inquilini del condominio stesso. In questo modello l’autoconsumo fisico riguarda prettamente gli spazi comuni, mentre l’energia delle famiglie del condominio è autoconsumata virtualmente. Un esempio di modello condominiale è l’AUC di Pinerolo (potenza di 20 kW) costituito da Acea Energia come parte del progetto Energheia che ha avviato diversi progetti AUC in Piemonte.
– MODELLO COLLETTIVO [CER] è solitamente promosso da cooperative o da cittadini e può includere utenti residenziali e/o PMI. La CER viene finanziata nella maggior parte dei casi con fondi pubblici e/o co-investimento dei partecipanti. Un esempio di modello collettivo è la CER di Ussaramanna promossa dalla Cooperativa Ènostra. La CER è composta da 61 soci fra cittadini e PMI che producono energia tramite due impianti fotovoltaici di 11kW e 60 kW.
– MODELLO MUNICIPALE [CER] è solitamente promosso e finanziato dalla PA e si rivolge agli edifici comunali, ai cittadini e/o commercianti locali. Un esempio di modello municipale è la CER di Solisca (potenza di 46 kW) finanziata da Sorgenia e composta da 23 utenze residenziali, la Parrocchia e altre 7 utenze comunali.
In Italia la creazione di comunità energetiche è rallentata da roadblock normativi e dalla mancanza di uno stakeholder di riferimento in grado di promuovere l’aggregazione e gestire le comunità in modo strutturato. In particolar modo, le principali aree di miglioramento riguardano:
1. modalità di aggregazione bottom-up destrutturata
2. un modello di set-up poco scalabile e non standardizzato
3. un iter burocratico e operativo ancora troppo complesso sia per la fase di costituzione che nei rapporti con il GSE
4. limitate competenze dei gestori
5. limitata volontà di investire dei soggetti coinvolti
6. scarsa disponibilità di impiantisti e materiali
QUALE RUOLO PER LE UTILITY NELLA DIFFUSIONE DELLE CER?
Complessivamente buona parte dei player utility italiani ha già sviluppato un’offerta in ambito AUC/CER offrendo non solo servizi di partnership tecnica (vendita, installazione e manutenzione), ma anche di supporto amministrativo/contrattuale e gestionale.
Le utility potrebbero rafforzare il proprio ruolo chiave nella diffusione delle CER superando le criticità dei modelli esistenti sfruttando le proprie competenze e risorse:
– Competenze tecniche
– Ampia rete commerciale
– Competenze gestionali e amministrative di settore
– Accesso ad un ecosistema di partner
DUE NUOVI MODELLI DI COMUNITÀ
Nell’analisi vengono proposti due nuovi modelli (in aggiunta alle configurazioni esistenti) maggiormente scalabili, anche attraverso il ruolo più centrale delle utility per la promozione delle comunità e la governance delle attività amministrative e operative.
– MODELLO INDUSTRIALE [CER] promosso da un player energetico e rivolto con un offering dedicata a distretti industriali/manifatturieri o alla PA. Il finanziamento dell’impianto potrebbe essere a carico delle imprese partecipanti o del player energetico stesso. Un esempio di modello industriale è la CER di Crema (potenza di 2,1 MW) destinata a coprire il fabbisogno energetico di 15 aziende e 189 famiglie.
– MODELLO A PIATTAFORMA [CER] rivolto a cittadini e PMI e promosso e finanziato da un player energetico, che detiene la proprietà dell’impianto. Il modello prevede una fase di aggregazione automatizzata e digitale (anche post-costituzione) gestita dalla utility. Un esempio di modello a piattaforma è la CER spagnola TEK Athletic creata tramite la piattaforma Edinor, parte del gruppo Repsol (potenza di 120 kW) alla quale i cittadini possono aderire pagando una quota di iscrizione e un canone mensile.
QUALI VALORI IN GIOCO PER LE COMUNITÀ?
L’analisi ipotizza 4 configurazioni di AUC e CER con caratteristiche differenti in termini di membri, potenza e consumi per verificare la sostenibilità economica delle comunità energetiche.
In sintesi
– L’installazione di rinnovabili richiede investimenti up-front consistenti, anche per impianti di piccola taglia (tra 55 e 205 mila euro di investimento). I player energetici possono essere facilitatori della creazione di CER fungendo da investitori e/o intermediari per il recupero di fondi da enti finanziari soprattutto a supporto dei cittadini (esempio modello a piattaforma).
– L’incentivo GSE per l’autoconsumo virtuale rappresenta una percentuale marginale sul totale dei guadagni di cui beneficia la comunità (non oltre il 15%).
– Le CER che coinvolgono oltre ai cittadini anche PA o PMI ottengono le performance migliori nel breve e lungo termine (payback period di circa 5 anni con un beneficio cumulato in 20 anni di oltre 300k euro per singola comunità), rispetto alle configurazioni di AUC confermando una maggiore scalabilità di modelli “industriali”.
Raggiungendo i 5GW di potenza installata (come da obiettivo previsto da normativa), le comunità energetiche potrebbero generare – sulla base degli scenari Accenture – una riduzione di CO2 pari a 1,35 M tonnellate e un beneficio economico tra i 1,3 e 1,5 miliardi di euro.
Accenture è un’azienda globale di servizi professionali con capacità avanzate in campo digitale, cloud e security. Combinando un’esperienza unica e competenze specialistiche in più di 40 settori industriali, fornisce servizi in ambito Strategy & Consulting, Technology e Operations e Accenture Song, sostenuta dalla più ampia rete di Advanced Technology e Intelligent Operations centers a livello mondiale. I nostri 721.000 talenti combinano ogni giorno tecnologia e ingegno umano, servendo clienti in oltre 120 paesi. Accenture abbraccia la potenza del cambiamento per creare valore e successo condiviso per i clienti, le persone, gli azionisti, i partner e le comunità.
Agici è una società di ricerca e consulenza specializzata nel settore delle utilities. Collabora con imprese, associazioni, amministrazioni pubbliche e istituzioni per realizzare politiche di sviluppo capaci di creare valore. L’approccio operativo e il rigore metodologico, supportati da un solido background teorico, assicurano un’elevata flessibilità che garantisce la personalizzazione delle soluzioni. La conoscenza della realtà imprenditoriale, la pluriennale esperienza nei settori di riferimento e una vasta rete di relazioni nazionali e internazionali completano il profilo distintivo di Agici.
Student house energia risparmiata. La gara di risparmio energetico tra i 12 Collegi universitari di merito della Fondazione RUI ha dato ottimi risultati: in 4 mesi, da novembre, i consumi totali di energia elettrica sono diminuiti del 15% e addirittura del 22% quelli di gas.
Si tratta di “Be in charge”, un concorso che ha coinvolto i circa 500 studenti universitari ospiti delle strutture della Fondazione a Milano, Roma, Bologna, Trieste e Genova.
La qualifica di Campione d’inverno se la è aggiudicata la residenza milanese Torrescalla, che con -24% di consumi di elettricità e -30% di gas ha staccato tutti i concorrenti. Risultati notevoli si sono registrati anche nelle residenze romane Celimontano (rispettivamente -24% e -15%) e RUI (-9% e -30%), nella triestina Rivalto (-13% e -6%) e nella bolognese Torleone (-12% di elettricità). In palio, oltre alla soddisfazione di avere diffuso e praticato comportamenti sostenibili, ci sono premi in denaro da spendere in materiali a beneficio di tutti: 2.500 euro in voucher per acquistare materiali o installazioni per le strutture vincitrici, o utili a creare senso di appartenenza e di comunità.
“L’entusiasmo con cui è stato accolto il concorso conferma l’importanza che i giovani attribuiscono a questi temi e il desiderio di mettersi concretamente in gioco appena se ne presenti l’opportunità – commenta Francesca Travaglini, direttore generale di Fondazione RUI -. Noi ci siamo impegnati in questa sfida perché all’inizio dell’anno accademico ci siamo accorti che non sarebbero state sufficienti le azioni strutturali messe in campo negli anni per rinnovare gli impianti e rendere gli immobili più efficienti e sostenibili, così come non sarebbero bastate le ordinarie procedure di gestione, dalla manutenzione al monitoraggio costante, ai correttivi sulle procedure stesse. In un momento in cui i consuntivi di spesa per l’energia elettrica e il riscaldamento erano più del doppio rispetto all’esercizio precedente, occorreva far crescere la consapevolezza e il coinvolgimento dei nostri residenti, stimolarli nella riflessione, esaminare le loro proposte, condividere buone pratiche e obiettivi di risparmio, in modo che i comportamenti virtuosi di ciascuno diventassero abitudini capaci di fare la differenza”.
Da qui l’idea, che si è dimostrata vincente, di far gareggiare le 12 residenze in un concorso con 4 discipline di gara: energia elettrica, gas, innovazione, comunicazione. Da novembre, ciascun collegio è stato guidato da un team di 3-4 residenti, fra cui un “energy saving manager” che ha rappresentato il punto di riferimento per le questioni più tecniche. Ogni mese sono stati rilevati i consumi di energia elettrica e di gas in tutte le strutture: la percentuale di riduzione rispetto allo stesso periodo dell’anno precedente ha determinato le prime due graduatorie, cui si sono aggiunte quelle dei progetti concreti più efficaci da implementare per favorire il risparmio e dell’idea comunicativa più coinvolgente per sviluppare buone pratiche, anche attraverso i canali social.
“Nei nostri collegi gli studenti non ricevono solo vitto e alloggio, ma anche un progetto formativo personalizzato e molte occasioni di crescita e di approfondimento per sfruttare appieno gli anni di studio, accessibili a tutti grazie ad agevolazioni sulla retta che raggiungono il 90% dei residenti – aggiunge Francesca Travaglini -. La presenza nelle camere e negli spazi comuni degli studenti si estende dunque a moltissime ore al giorno e questo comporta consumi davvero importanti che ci impongono, anche eticamente, di intervenire in maniera profonda su strutture e abitudini”.
Fondazione Rui (Residenze Universitarie Internazionali) è attiva dal 1959 e gestisce 12 Collegi Universitari di Merito a Milano, Roma, Bologna, Genova e Trieste, membri della CCUM-Conferenza dei Collegi Universitari di Merito riconosciuti e accreditati dal MUR e di EUCA (European University College Association). Le residenze ospitano ogni anno circa 450 studenti italiani e stranieri e si caratterizzano per un progetto formativo personalizzato: assicurano attività didattiche interdisciplinari e servizi di orientamento, tutoring e coaching, facilitando l’ingresso nel mondo del lavoro. Inoltre, sostengono il merito indipendentemente dalle condizioni economiche, assumendo la funzione di ‘ascensore sociale’: oltre il 90% dei residenti beneficia di agevolazioni sulla retta.
Energia volano le rinnovabili. 41 miliardi di investimenti pronti al decollo. Lo studio di Althesys sull’industria delle rinnovabili evidenzia che è stato l’anno dell’agrivoltaico, dell’impennata dei costi e dei problemi di autorizzazione: bloccati dalla burocrazia tre progetti su quattro nonostante le semplificazioni.
Il settore delle energie rinnovabili vive un momento straordinario facendo segnare un cambio di passo soprattutto in Italia, sulla scia del PNRR e dei nuovi obiettivi al 2030. Nonostante il quadro macroeconomico ed energetico complicato, gli investimenti previsti si collocano sui 41 miliardi, con un’impennata della potenza che ha toccato la quota record di 38,9 GW, quasi triplicata rispetto ai 15 GW del 2021. Le operazioni sono 958, più del doppio di quelle rilevate nell’anno precedente. È questa la situazione delineata dall’Irex Annual Report 2023, lo studio di Althesys che dal 2008 monitora il settore delle rinnovabili, analizza le strategie e delinea le tendenze future e che non manca di evidenziare, tuttavia, le perduranti difficoltà autorizzative degli impianti, nonostante i decreti di semplificazione: tre pratiche su quattro sono ancora in standby, su 894 totali, ben 673 risultano ancora in corso.
Il report è stato presentato dall’economista Alessandro Marangoni nel corso dell’evento “Voltare pagina, le rinnovabili oltre la crisi” che si è tenuto all’Auditorium del GSE e ha visto la partecipazione – tra gli altri – di Gilberto Pichetto, ministro dell’Ambiente e della Sicurezza energetica, di Alessandro Boschi, Head of Renewable Energy Division della BEI e di Francesco La Camera, Direttore generale dell’Agenzia internazionale per le energie rinnovabili (IRENA).
“L’Irex Annual Report 2023 – sottolinea Marangoni, che ha guidato il team di ricerca – segna un giro di boa degli investimenti nelle rinnovabili nel 2022 in Italia, con un incremento straordinario trainato dalla crescita interna. In tutta Europa aumentano sensibilmente gli LCOE che rendono poco attraenti le aste e inducono spesso a preferire il mercato. In questo quadro, diversi scenari di adeguatezza del sistema elettrico italiano si inseriscono nel disegno di una roadmap per la transizione”.
Le tendenze strategiche
Il rapporto evidenzia anzitutto il ritorno della crescita sul mercato domestico: le operazioni si concentrano quasi interamente in Italia, sono il 95% del totale, per 34,8 GW e 34,8 miliardi di euro con appena 17 iniziative all’estero. Tra le possibili cause la complessità del quadro internazionale e le strategie di rifocalizzazione sul mercato nazionale, legate sia ai target 2030 che all’attuazione del PNRR. Nel 2022 la protagonista assoluta tra le tecnologie è stata l’agrivoltaico che con 390 iniziative, 15,8 GW e 12 miliardi arriva a una quota del 41%.
Il solare che preserva l’uso agricolo dei terreni toglie il primato al fotovoltaico, che si ferma al 35% con 11,6 GW per 8,3 miliardi.
L’eolico onshore vale 184 iniziative, 10,6 GW e 14,2 miliardi di euro. Emergono inoltre anche eolico offshore, 63 progetti rilevati nel 2022 e oltre 50 GW di progetti totali (ma solo uno entrato in funzione), ma soprattutto sistemi di accumulo. Questi ultimi sono la vera new entry del 2022 la cui capacità censita è stata di circa 898 MW, +91% rispetto al 2021.
Complessivamente in Italia si contano circa 227 impianti di storage per 1,5 GW e 2,7 GWh, quasi tutti di taglia residenziale. La componente storica dello stoccaggio italiano è composta dai 22 impianti di pompaggio con una potenza massima di circa 7,6 GW in produzione (6,5 GW in pompaggio) e una capacità di 53 GWh, di cui l’84% dai sei impianti maggiori (quattro al Nord e due al Sud).
Tra le tendenze future c’è sicuramente anche quella che fa capo al settore dell’idrogeno verde che ha continuato a porre le basi tecnologiche ed economiche per uno sviluppo della catena del valore. Il panorama italiano al 2022 della filiera dell’idrogeno conta nel complesso 115 iniziative, che coinvolgono oltre 150 player diversi per origine e dimensione. Progetti, studi, accordi di collaborazione, prototipi e test sono indirizzati per il 47% agli usi finali, il 32% alla produzione. Il resto si divide tra iniziative integrate sulla filiera e Hydrogen Valley (9%), elettrolizzatori/altre tecnologie produttive (7%) e trasporto/stoccaggio (5%).
Rinnovabili e investitori
Nel 2022 il valore medio del LCOE (ovvero il costo medio per unità di elettricità generata) per l’eolico onshore in Europa si attesta a 67,8 €/MWh, in salita del 40% rispetto al 2021, soprattutto per la crescita del costo del denaro e della tecnologia, saliti in media del 28% rispetto al 2021 e del 60% in confronto al periodo 2019-2020. Tutti i Paesi segnano netti rialzi, con in testa la Svezia (+50%) e in coda l’Italia (+30%). In termini assoluti spicca però l’Italia con 82 €/MWh, mentre il costo più basso è in Svezia (59,1 €/MWh). Il LCOE medio dell’eolico offshore (taglia 400 MW) è di 78,6 €/MWh e in crescita del 23% rispetto al 2021. La causa di gran parte dell’aumento è il costo del capitale, il cui peso è raddoppiato nel 2022. I costi più elevati si hanno nel Mediterraneo, mentre quelli più contenuti nel Mare del Nord.
Nel fotovoltaico la voce più rilevante del LCOE è la tecnologia (42%), seguita dal costo del capitale (38%) e dall’O&M (20%). Gli impianti commerciali (100 kW) registrano un LCOE di 97,3 €/MWh medio, in crescita del 34% rispetto al 2021: si va dai 75,1 €/MWh della Spagna ai 116,6 €/MWh del Nord Italia. I ricavi hanno un LEOE (ricavo medio per unità di elettricità generata) di 86,2 €/MWh, vicini ai livelli del 2021 (+1,4%). Gli utility scale (1 MW) segnano un LCOE di 73,6 €/MWh (+29% sul 2021), con la Spagna che esprime sempre il dato più basso (57,9 €/MWh), mentre la Polonia quello più elevato (81,5 €/MWh).
Per i ricavi gli utility scale vedono un LEOE in crescita nelle aste rispetto al 2021 (+5,5%) ma non sufficiente a garantire una redditività positiva. Tenendo conto degli andamenti dei costi di materie prime e materiali nel primo trimestre e degli ultimi aumenti del costo del denaro decisi dalla BCE, è atteso per il 2023 un modesto incremento (0-5%) dei costi dell’eolico onshore, mentre gli LCOE dell’offshore dovrebbero rimanere pressoché stabili, grazie ai margini di efficientamento ancora possibili. In calo, invece, i costi di tutte le configurazioni del fotovoltaico, dove la discesa dei prezzi dei moduli dovrebbe compensare la salita del WACC (costo medio ponderato del capitale).
I numeri delle autorizzazioni
Sembra non essere migliorata, invece, la questione autorizzativa, nonostante le ultime misure di semplificazione. Resta sostanzialmente uguale il divario tra impianti autorizzati e da autorizzare: a fronte di 894 nuovi impianti/progetti censiti nel 2022, ben 673 (75%) sono ancora in corso di autorizzazione.
La situazione è ancora peggiore se si considerano le dimensioni delle iniziative, con solo il 12% approvato (in peggioramento rispetto al 18% del 2021).
Nel fotovoltaico, a fronte di 142 impianti autorizzati, quasi il quadruplo è in attesa, ben 527 progetti. Le installazioni fotovoltaiche utility scale in via di autorizzazione in Italia valgono oltre 20,5 GW.
Nell’eolico onshore gli impianti autorizzati sono 28 contro 137 ancora in stand-by burocratico. A livello di MW, su circa 9,5 GW mappati, 7,7 (81%) risultano in attesa di autorizzazione. In sostanza, la forte crescita delle domande ha controbilanciato le norme e gli sforzi di accelerare il permitting.
La roadmap verso la transizione e la riforma del mercato elettrico
In questo quadro, i progressi da compiere per la decarbonizzazione entro il 2030 sono significativi e richiederanno una roadmap stringente che preveda obiettivi su efficienza, rinnovabili e flessibilità. Il sistema elettrico italiano sarà adeguato al 2030 nonostante le dismissioni di parte degli impianti termoelettrici, ma oltre allo sviluppo di rinnovabili, reti e accumuli, serve anche il capacity market, la stabilità delle importazioni e un miglioramento della disponibilità degli impianti termoelettrici. Rinnovabili e accumuli sono oggi ancora a metà del guado, mentre il phase-out del carbone al 2025 (rallentato a causa della crisi del gas) sarebbe economicamente, oltre che ambientalmente vantaggioso.
La proposta UE di riforma del mercato elettrico punta a sviluppare i mercati a termine, i PPA e i Contract for Difference per spingere la transizione energetica. In Italia il TIDE introdurrà diverse novità, con nuove modalità di aggregazione delle unità di produzione e di consumo e nuove forme di condivisione dell’energia, che rimodelleranno il profilo del settore elettrico.
Irex è il think tank italiano di riferimento per l’industria delle energie rinnovabili e l’efficienza energetica: dal 2008 analizza l’evoluzione dell’industria italiana delle rinnovabili nel contesto internazionale, esaminando le strategie aziendali, individuando i trend dei mercati, valutando le strategie-Paese e formulando proposte ai policy maker.
L’osservatorio monitora il settore delle rinnovabili con il proprio Annual Report e realizza l’Indice Irex, che traccia le small-mid cap pure renewable quotate in Borsa.
Althesys è una società professionale indipendente specializzata nella consulenza strategica e nello sviluppo di conoscenza.
Opera con competenze di eccellenza nei settori chiave di ambiente, energia, infrastrutture e utility, nei quali assiste imprese e istituzioni.

Energia falsi segnali di ottimismo: mercati tranquilli solo in apparenza: è necessario pianificare impianti a fonti rinnovabili per mettersi al riparo da nuove turbolenze energetiche, geopolitiche, speculative.
Il prezzo di borsa dell’energia cala del 20% nelle ore di produzione del fotovoltaico
Nel mese di marzo in Sardegna si sono registrate 85 ore con un prezzo sotto i 20 €/MWh e ben 42 con prezzo a zero, mentre Calabria, Sicilia e il sud hanno riportato 28 ore con il prezzo sotto i 20 €/MWh.
In prospettiva ci si aspetta che il solar captured-price diminuisca sensibilmente all’aumentare della potenza fotovoltaica installata e potrebbe verificarsi la cosiddetta “cannibalizzazione” del prezzo, con diverse ore in cui i prezzi zonali diventano nulli o negativi e il prezzo di cattura del solare si riduce drasticamente.
È quanto riporta l’ultimo report di ITALIA SOLARE sull’andamento dei prezzi del mercato elettrico.
“Ora più che mai è indispensabile pianificare gli sviluppi di nuova capacità da fonte rinnovabile, integrandola nel sistema e nel mercato energetico, così da disporre di forniture certe e convenienti. In particolare nelle ore di produzione da fotovoltaico il prezzo registrato in borsa (e quindi “catturato” dagli impianti fotovoltaici stessi) è scontato del 20% rispetto alla media giornaliera, fatto che dimostra l’assoluta competitività dell’energia solare nel contesto attuale e prospettico”, spiega Stefano Cavriani, Consigliere di ITALIA SOLARE e co-coordinatore del gruppo di lavoro mercati dell’associazione.
Lo scenario
Dopo il crollo dei prezzi avvenuto nel corso della prima metà del 2020, dalla ripresa post-pandemia il mercato dell’energia ha registrato una costante salita.
I prezzi sono esplosi da settembre 2021, con l’avvio della stagione termica 2021-2022, quando è risultata evidente la riduzione delle forniture di gas dalla Russia.
L’invasione dell’Ucraina a fine febbraio 2022 ha infatti innescato una fase di assoluta incertezza e volatilità sui mercati energetici che, tra alti e bassi, è proseguita per tutto il 2022 con picchi di prezzo durante l’estate (giugno-settembre 2022) quando molti Paesi, in primis Italia e Germania, hanno inseguito ogni metrocubo di gas, a qualsiasi prezzo, pur di riempire gli stoccaggi in vista dell’inverno 2022-2023.
L’estate 2022 è stata caratterizzata da notevole siccità in tutta Europa, con la conseguente pesante riduzione della produzione idroelettrica e l’impossibilità di poter raffreddare adeguatamente le centrali termoelettriche ubicate lungo i fiumi.
Alla fine del 2022 il prezzo medio dell’energia si attestava intorno ai 300 €/MWh e le aspettative per il 2023 e 2024 quotavano prezzi superiori ai 200 €/MWh.
Le temperature straordinariamente miti registrate per tutto l’inverno 2022-2023, insieme alla notevole riduzione del consumo da parte delle industrie, hanno determinato una caduta dei consumi di gas del 20-25% rispetto ai valori storci, che hanno determinato il crollo dei prezzi del gas che è passato da 130 €/MWh a 40 €/MWh in meno di 3 mesi.
Nonostante la perdurante siccità, nel corso del 1° trimestre 2023 il PUN medio è stato 157 €/MWh, circa il triplo di quello che era nel 2019 (52 €/MWh), un prezzo che rende ancora oggi conveniente la realizzazione degli impianti fotovoltaici sia a livello residenziale sia a livello industriale.
L’offerta di gas dalla Russia è calata dell’85%, ma gli approvvigionamenti via LNG (USA e altri fornitori internazionali, in parte dalla stessa Russia ‘sotto mentite spoglie’) consentono al momento di supplire e procedere senza tensioni particolari.
Ma la competizione con l’Asia (Cina, Giappone, Sud Corea, India etc.) potrebbe innescare nuove impennate e il futuro resta incerto.
“La crisi è tutt’altro che risolta e il nostro futuro energetico è ancora a rischio. Per esempio, uno dei motivi per cui in Italia i prezzi sono scesi è anche la massimizzazione, voluta da un decreto del Governo Draghi, delle centrali a carbone, che consente a tali impianti di offrire in borsa energia elettrica a prezzo zero, anche se i costi di produzione vengono ovviamente recuperati in altre voci in bolletta”, spiega ancora Stefano Cavriani.
I prezzi della CO2
Il rialzo del PUN, avvenuto durante la seconda metà del 2021, è stato causato anche dal cambiamento del prezzo delle quote CO2 che, come si può osservare, è aumentato di 40 € circa tra aprile 2021 e dicembre 2021.
Durante il 2022 tale prezzo è oscillato intorno agli 80 € per poi salire strutturalmente al di sopra di tale soglia durante il Q1 2023, sfiorando i 100 €, grazie ai segnali della ripresa economica europea.
Negli ultimi mesi i prezzi dei futures dei permessi CO2 hanno addirittura superato i 100 €, raggiungendo i massimi storici.
ITALIA SOLARE è un ente del terzo settore che sostiene la difesa dell’ambiente e della salute umana supportando modalità intelligenti e sostenibili di produzione, stoccaggio, gestione e distribuzione dell’energia attraverso la generazione distribuita da fonti rinnovabili, in particolare fotovoltaico.
Promuove inoltre la loro integrazione con le smart grid, la mobilità elettrica e con le tecnologie per l’efficienza energetica per l’incremento delle prestazioni energetiche degli edifici.
ITALIA SOLARE è l’unica associazione in Italia dedicata esclusivamente al fotovoltaico e alle integrazioni tecnologiche per la gestione intelligente dell’energia.

APS Extrusion solare. SMARTEFFICIENCY per FOTOVOLTAICO. APS Arosio Extrusion, azienda specializzata nella produzione di profili estrusi di alluminio a disegno, è una delle più prestigiose realtà industriali nel panorama italiano dell’estrusione e conta oggi due siti produttivi – Mariano del Friuli (Gorizia) e Porzano di Leno (Brescia) – per un totale di tre impianti di produzione.
Una lunga esperienza tecnica maturata nell’ambito degli estrusi in alluminio, abbinata alla capacità produttiva di 23.000 tonnellate e ampi spazi di magazzino e stoccaggio, permette a APS Arosio Extrusion di soddisfare le richieste dei clienti per diversi impieghi: condizionamento dell’aria, energie rinnovabili, edilizia, arredamento, tende e verande.
Un gruppo che vanta distributori in ogni continente e quattro consociate presenti in Europa e America.

Energia in Ferrero. SMARTEFFICIENCY per POWER QUALITY a Pozzuolo Martesana. La storia del Gruppo Ferrero nacque ad Alba, dove la Ferrero ha ancora oggi il suo più grande stabilimento italiano. Nel 1960 a Pozzuolo Martesana, nei pressi di Milano, venne aperto un altro stabilimento con 150 dipendenti, che presto arriveranno a 700, con una produzione specifica: specialità per un nuovo segmento di mercato, le merendine.
Energy communities value. The missing tool in tackling energy poverty: empowering renewable energy communities in the energy crisis mitigation.
While the energy crisis impacts can still be felt across Europe with devastating consequences, emergency as well as long-lasting solutions are investigated. In a unique collaboration, 10 EU-funded projects have gathered to produce a comprehensive briefing including recommendations for various stakeholders, on how could renewable energy communities be a vehicle to mitigate the energy crisis and lift people out of energy poverty.
As many as 35 million EU citizens were unable to keep their homes adequately warm in 2020, according to Eurostat figures.
This number is likely to have been increased by the pandemic, the pernicious effects of the Ukraine invasion and the resulting high energy prices, and as a consequence of a slow progress on energy efficiency improvements. The impacts of these developments on people and on the economy are striking. Energy poverty increased and most governments across Europe tried to put a patch on things with different measures.
As an additional long-term measure, Renewable Energy Communities (RECs) and Citizen Energy Communities (CECs) could contribute to the reduction of energy poverty. This briefing explores what would be suitable conditions and policy frameworks for this to happen, by drawing from findings of various EU-funded projects.
Realising there was much to share on the topic, and the research they had done in the previous years could benefit a variety of stakeholders, including policymakers who could use its inputs and examples to draft future EU, national and local policies, BECoop, CEES, PowerPoor, eCREW, W4RES, UP-STAIRS, COME RES, EC2, NRG2PEERS and Sun4All prepared a comprehensive briefing.
The ten projects are working on the topics of energy communities and/or energy poverty and looked together at how the two topics actually relate. The briefing provides some answers and policy recommendations to the question: “Can renewable energy communities be leveraged as a vehicle to mitigate the energy crisis, with the ability to lift people out of energy poverty? If so, how and under which conditions?”.