
Category: Energia
Concretezza per riqualificazione energetica immobili. Le proposte del Coordinamento FREE per promuovere la riqualificazione edilizia degli immobili sono finalizzate a dare continuità al mercato delle ristrutturazioni edilizie e della riqualificazione energetica degli immobili.
Il fine è di avere edifici più sicuri, resistenti, confortevoli, a basso impatto energetico, carbonico e ambientale, ed edifici anche economici in relazione alle spese di gestione, evitando che un settore fondamentale per l’economia nazionale vada in crisi insieme al superbonus 110%.
«Non è nostro compito entrare nel merito se sia stato corretto o meno intervenire sulla rimodulazione del Superbonus 110% e l’interruzione della Cessione del Credito ma è invece utile richiamare velocemente quelli che, a nostro parere, sono stati gli aspetti positivi e negativi dovuti al Superbonus 110% abbinato alla Cessione del Credito per avere bene in mente ciò che va possibilmente salvaguardato e ciò a cui invece bisogna fare attenzione con l’introduzione di misure alternative e con una prospettiva di lungo periodo, per salvaguardare sia le imprese sia il processo di decarbonizzazione », afferma il presidente del Coordinamento FREE, Attilio Piattelli.
Aspetti positivi prodotti dal Superbonus 110% + Cessione del Credito
– stimolo e rilancio dell’economia in un periodo di crisi post covid, soprattutto per PMI;
– grande attenzione e stimolo alla riqualificazione energetica degli immobili;
– sviluppo della filiera a 360°: crescita della capacità di progettazione e messa a punto di soluzioni tecniche di efficientamento energetico, crescita delle competenze per la realizzazione e installazione delle soluzioni di efficientamento, sviluppo di una solida filiera nazionale di produzione di componenti per l’efficientamento energetico;
– facilità di accesso all’utilizzo dei fondi disponibili perché non richiesto alcun impegno finanziario (o impegno molto basso) da parte dei beneficiari delle misure.
Aspetti negativi prodotti dal Superbonus 110% + Cessione del Credito
– spesa per lo Stato oltre le previsioni;
– aumento generalizzato dei prezzi di mercato degli interventi;
– misura sentita come temporanea e quindi maggiore attenzione alla velocità di esecuzione, in alcuni casi a scapito della qualità;
– poca attenzione a premiare le soluzioni più efficienti dal punto di vista energetico e ambientale (es. interventi di riqualificazione energetica ammessi alle stesse condizioni anche sulle seconde case, con distrazione di fondi da interventi che avrebbero potuto portare maggiori benefici di riduzione delle emissioni, attenzione al solo salto di classe energetica senza maggior premio per raggiungimento delle classi più alte).
«Purtroppo la rimodulazione del Superbonus insieme alla eliminazione del meccanismo di Cessione del Credito e il contestuale aumento dei tassi di interesse lascia presagire uno scenario di drastica riduzione degli interventi attesi già a partire dal 2024, con il serio rischio di generare un forte contraccolpo a tutte le imprese, soprattutto PMI, oggi attive nella filiera delle costruzioni e ristrutturazioni. Oltre agli effetti economici, questo impedirebbe il rinnovamento di cui i nostri immobili necessitano per risultare più sicuri, resistenti (sisma ed eventi climatici estremi), confortevoli ed economici nella gestione e avrebbe un forte contraccolpo sugli obiettivi di riduzione delle emissioni di gas serra. Le Proposte del Coordinamento FREE mirano a dare continuità agli interventi di riqualificazione, rendendoli più efficaci e meno costosi, attraverso la rimodulazione degli incentivi esistenti e l’introduzione di un fondo di garanzia e conto interessi per facilitare l’accesso ai capitali privati», ha detto Dario di Santo direttore di FIRE.
Per far fronte a tali preoccupazioni, il Coordinamento FREE ha messo a punto una serie di proposte volte a mitigare tutti i possibili effetti negativi richiamati in precedenza, con l’obiettivo di facilitare l’accesso agli interventi, superare, quando necessario, le barriere finanziarie che scoraggiano molti soggetti, dare degli strumenti di lungo respiro che diano stabilità nel tempo ai settori coinvolti, senza però trascurare l’esigenza prioritaria di ridurre la spesa per lo stato a parità di interventi eseguiti.
I punti fondamentali della proposta sono:
1- Associare misure di incentivazione, come le detrazioni fiscali e il conto termico, a misure volte a superare la barriera finanziaria del dovere anticipare tutte le spese legate all’intervento di riqualificazione, rese più onerose dall’aumento dei tassi di interesse.
2- Fare in modo che le politiche di supporto si rivolgano a tutte le fasce di utenza, a partire dalla classe media fino ad arrivare a chi versa in condizioni di ristrettezze economiche.
3- Le politiche devono essere introdotte con un piano di medio lungo periodo, perlomeno fino al 2030, in modo da favorire un positivo e sano rafforzamento della filiera delle costruzioni, e prevedere meccanismi di valutazione e integrazione che favoriscano la loro efficacia.
4- Occorre sfruttare entrambi gli schemi di incentivazione esistenti per rispondere in modo efficace alle diverse esigenze (in termini di supporto economico, barriere da affrontare, tipologia di interventi, priorità, etc.) collegate a famiglie, case popolari, immobili pubblici, imprese, etc.
5- Prevedere la rimodulazione delle detrazioni fiscali affinché premino le soluzioni più efficaci ed impattanti in termini energetico-ambientali, con un intervallo di detrazioni fra il 55% e l’80%.
6- Prevedere l’ampliamento del conto termico affinché copra anche il settore privato in merito agli interventi di riqualificazione energetica e possa essere impiegato dai soggetti che non sono ammessi alle detrazioni fiscali (per incapienza, regime impositivo, etc.).
7- Introdurre una misura specifica, basata sul conto termico, per i soggetti in condizioni di disagio economico, in modo che possano beneficiare della riqualificazione a costo zero con l’investimento anticipato da imprese opportunamente qualificate.
8- Affiancare un fondo di garanzia e un fondo in conto interessi agli incentivi, in modo da superare la barriera finanziaria (ossia la necessità di anticipare tutta la spesa dell’investimento) rendendo più agevole e meno costoso l’accesso ai finanziamenti e favorendo il coinvolgimento di capitali privati. Si potrebbe anche fare uso di cessione del credito e sconto in fattura per alcuni ambiti di intervento.
9- Si ritiene utile in collegamento al punto precedente un accordo con ABI per introdurre “mutui verdi” dedicati alla riqualificazione edilizia slegata dall’acquisto dell’unità immobiliare.
10– Prevedere la raccolta di dati semplificati sui consumi energetici pre e post intervento in modo da consentire una valutazione più affidabile dell’impatto delle misure proposte e consentire l’individuazione delle soluzioni più efficienti ed efficaci dal punto di vista energetico e ambientale.
11– Valutare la possibilità di usare emissioni di Titoli di Stato dedicati alla copertura della spesa pubblica collegata alle misure di supporto per la riqualificazione dell’edilizia.
————————-DETTAGLIO DELLE PROPOSTE CONCRETIZZABILI———————————–
Proposte del Coordinamento FREE per promuovere la riqualificazione energetica degli immobili
Riqualificare il parco immobiliare pubblico e privato è una grande opportunità per il nostro Paese:
– consente di rendere gli immobili – ossia il luogo dove passiamo la maggior parte del nostro tempo – più resistenti (sisma, cambiamenti climatici), salubri, confortevoli, sicuri e meno impattanti (emissioni, consumi di energia e acqua, costi di gestione);
– smuove una filiera fondamentale per l’Italia, quella delle costruzioni e dell’impiantistica, con le relative ricadute in termini di PIL, occupazione ed effetti indotti;
– permette di ridurre le emissioni di gas serra (43% a livello europeo) e contribuisce in modo decisivo al raggiungimento degli obiettivi nazionali e comunitari per l’energia e il clima;
– contrasta i disagi per chi vive in condizioni di fuel poverty, ossia non può permettersi per ragioni economiche un livello di climatizzazione invernale e/o estiva adeguato alle sue necessità.
Si tratta peraltro di una sfida, in ragione dell’elevato numero di immobili con caratteristiche molto differenti (anno di costruzione, tipologia, zona climatica, ubicazione, etc.), della proprietà diffusa e dell’impatto economico rilevante, sia in ottica di spesa capitale, sia di tempi di ritorno dell’investimento lunghi per interventi integrati edificio-impianti.
Per incrementare il tasso di riqualificazione annuo è dunque necessario contare su un sostegno pubblico – quali, per esempio, le detrazioni fiscali e il conto termico – volti a ridurre la spesa capitale per l’investitore e renderla sostenibile (barriera economica).
Questo però non è sufficiente perché gli schemi in vigore prevedono che il sostegno venga erogato nel corso di alcuni anni, e ciò richiede che l’investitore stesso anticipi tutta la somma necessaria.
La barriera economica, in altre parole, non viene superata dagli attuali schemi di incentivazione.
Per ovviare a questo sono stati introdotti in passato, prima per l’ecobonus, poi per il superbonus, i meccanismi della cessione del credito e dello sconto in fattura.
Senza creare debiti agli utenti finali, queste misure hanno generato un forte stimolo agli investimenti. In assenza di tali opzioni, diversi soggetti avrebbero necessità di ricorrere ad un finanziamento per potere coprire la spesa richiesta, o perché non hanno a disposizione risparmi a sufficienza per l’investimento, o perché hanno necessità di conservare i risparmi a disposizione per altre priorità.
Ci troviamo quindi di fronte anche a una barriera finanziaria agli investimenti. Entrambe le barriere risultano particolarmente impattanti per gli incapienti e le famiglie in fuel poverty.
Ecco perché si ritiene fondamentale affiancare agli incentivi la cessione del credito abbinata allo sconto in fattura che, con adeguati aggiustamenti, a nostro parere può continuare a rappresentare uno strumento di sicura efficacia.
In alternativa, qualora si ritenesse non opportuno ricorrere nuovamente alla cessione del credito abbinata allo sconto in fattura o si optasse per limitarlo a casi specifici, un fondo di garanzia abbinato a un meccanismo di incentivazione esplicita, quale il conto termico o l’ecobonus, opportunamente revisionati come suggerito nel seguito.
Il fondo permetterebbe di superare la barriera finanziaria, mobilitando prevalentemente capitali privati.
Di seguito vengono indicate le principali caratteristiche degli strumenti di supporto che il Coordinamento FREE ritiene utili per promuovere la riqualificazione del parco immobiliare.
Detrazioni Fiscali e Conto Termico
Si ritiene importante mantenere sia le detrazioni fiscali sia il conto termico, in ragione delle differenze fra i due strumenti e della possibilità di risultare efficaci con diverse tipologie di utenti finali e di interventi.
Le risorse necessarie potrebbero essere raccolte anche attraverso l’emissione annuale di Titoli di Stato ad hoc, al fine di mobilitare parte dei risparmi fermi sui conti correnti di famiglie e imprese.
Alcuni elementi base:
– Gli schemi devono nascere con un’ottica di lungo periodo, in modo da favorire una progressiva strutturazione e crescita della filiera ed evitare l’insorgenza di fenomeni speculativi.
La nostra proposta è di definire le politiche con un orizzonte almeno fino al 2030, in collegamento con il PNIEC.
– È importante che gli interventi di riqualificazione mettano insieme le varie dimensioni dell’abitare, ossia comfort, salubrità, sicurezza, resistenza agli eventi climatici estremi, riduzione delle emissioni ed efficientamento nell’uso dell’energia e delle altre risorse.
Questo comporta che alle misure di riqualificazione energetica le politiche affianchino, come obbligo o come maggiore stimolo economico, quelle relative alle altre dimensioni.
– In merito alle detrazioni fiscali, si ritiene importante armonizzare i diversi schemi oggi esistenti (superbonus, sismabonus, ecobonus, bonus casa, etc.) sia per razionalizzare gli stessi, sia per renderli più efficaci ed efficienti.
Le soluzioni in grado di portare a un salto di classe energetica superiore e a una maggiore decarbonizzazione vanno premiate maggiormente, pur nell’ambito di un ragionevole rapporto costo-efficacia.
Ciò potrebbe essere conseguito prevedendo aliquote di incentivazione differenziate in funzione della classe energetica raggiunta e dell’entità del salto di classe energetica (criteri di accesso mutuati dal superbonus), mantenendo lo schema di premialità per classe energetica e numero di salti di classe per gli edifici.
Proponiamo le seguenti aliquote:
— 80% classe A o maggiore e salto di almeno 3 classi energetiche;
— 70% classe B con salto di almeno 3 classi energetiche;
— 65% per gli altri interventi che portino l’edificio almeno in classe D e per gli interventi di elettrificazione dei servizi di riscaldamento e climatizzazione accoppiati all’adozione di fonti rinnovabili elettriche e sistemi di accumulo;
— 55% per gli altri interventi di riqualificazione energetica considerati ammissibili dal MASE;
Si propone inoltre di differenziare il recupero delle detrazioni su due livelli: 10 anni, anche per chi vuole accedere al Fondo descritto successivamente, e 5 anni per chi, avendo capienza per recuperare in tempi più rapidi le spese sostenute, non ha necessità di accedere alle risorse del Fondo e preferisce accelerare il recupero delle detrazioni.
• Gli immobili appartenenti a categorie come le case popolari, le scuole, etc. richiedono un supporto maggiore e dedicato.
A tal fine si propone o il mantenimento del superbonus 110% con sconto in fattura e cessione del credito, oppure una misura dedicata a valere sul conto termico con copertura del 100% delle spese sostenute in aggiunta al Fondo di garanzia descritto più avanti, in modo che non sia necessaria capienza fiscale da parte del contribuente.
• In merito al conto termico, si ritiene importante estendere anche al privato la possibilità di supportare interventi di efficientamento energetico per coprire le categorie di utenti finali che hanno più difficoltà a beneficiare delle detrazioni fiscali o che non intendono sopportare direttamente oneri finanziari o non hanno la capacità di organizzazione e interfaccia per gestire gli interventi stessi.
A tale proposito si propone di introdurre una linea per la riqualificazione integrata degli edifici con criteri analoghi a quelli indicati per le detrazioni fiscali in termini di percentuali di copertura dell’investimento e con requisiti di accesso identici, al fine di semplificare i processi di valutazione e il lavoro dei professionisti e delle ditte di settore.
In generale si suggerisce di prevedere la possibilità di allargare il campo di applicazione del conto termico anche agli interventi oggi incentivati con le detrazioni per favorire l’esecuzione dei lavori anche attraverso ESCO, utility e altri soggetti che permettano di evitare oneri finanziari e organizzativi ai clienti finali.
A tal proposito, per i soggetti incapienti/a basso reddito o con problemi di accesso al credito, si potrebbero prevedere incentivi espliciti a copertura vicina al 100% del costo di investimento, da erogare in funzione di stati di avanzamento lavori.
Tramite GSE o altro ente ritenuto idoneo potrebbero essere identificati soggetti qualificati, che agiscano a prezzi convenzionati e si presentino come aggregatori degli interventi a favore dei soggetti incapienti che ne facciano richiesta.
Nell’ottica di alleviare la barriera finanziaria, si propone di portare da Euro 5.000 a Euro 25.000 la soglia entro cui è prevista l’erogazione dell’incentivo in un’unica rata.
Si propone inoltre di introdurre la possibilità di coprire le spese di fattibilità degli interventi con una misura ad hoc esclusivamente dedicata agli incapienti, al fine di stimolare la domanda delle famiglie a basso reddito (la selezione potrebbe avvenire introducendo un limite sull’ISEE), a prescindere dalla realizzazione effettiva dell’intervento.
Per finire si ritiene essenziale rimodulare il contributo economico dei vari interventi tenendo conto dell’evoluzione dei prezzi di mercato.
– Per incentivare i proprietari degli edifici a supportare l’esecuzione degli interventi negli edifici locati si potrebbe poi prevedere la possibilità di sconti sull’imposta sugli immobili in funzione della classe energetica dell’edificio, o esenzioni da tale imposta per un certo numero di anni a seguito dell’esecuzione degli interventi.
– Ai fini del monitoraggio dell’efficacia degli interventi realizzati e non dell’erogazione degli incentivi, va assicurata la raccolta di dati semplificati sui consumi energetici pre e post intervento per gli interventi di riqualificazione integrata dell’edificio per consentire alle Agenzie la costituzione di una banca dati utile come sistema di monitoraggio e funzionale all’ individuazione di eventuali correttivi da apportare alle misure in vigore.
A tal fine si può fare uso dei dati raccolti attraverso le bollette dell’energia.
Proposte per fondo di garanzia
Al fine di superare la barriera finanziaria si propone di costituire un fondo apposito, che vada a sostituire la cessione del credito. A tale proposito sono due le misure che si ritiene possano apportare un contributo positivo, collegate in modo esclusivo alle detrazioni fiscali a dieci anni e al conto termico nell’ottica della riqualificazione integrata degli edifici o di interventi realizzati da soggetti a basso reddito:
– un fondo di garanzia per consentire di accedere a finanziamenti anche da parte di soggetti con merito creditizio non adeguato o per erogare il credito a condizioni più convenienti in termini di tasso di interesse e/o di percentuale di copertura della spesa complessiva (per natura rotativo, quindi in grado di rimettere a disposizione le somme inizialmente impegnate);
– un fondo in conto interessi per permettere di accedere a finanziamenti a tasso agevolato, misura utile in un contesto di rialzo dei tassi di interesse (non rotativo, ma caratterizzato da un alto effetto leva, in quanto le risorse vanno a coprire la differenza sugli interessi).
Entrambe le misure avrebbero lo scopo di facilitare l’accesso a finanziamenti bancari, sia rendendo più semplice l’accensione di finanziamenti, sia riducendo il costo del prestito di denaro. Sarebbe anche possibile potenziare l’efficacia di tali strumenti tramite un accordo con ABI finalizzato a mettere a disposizione delle famiglie dei finanziamenti per la ristrutturazione a condizioni migliorate rispetto ai finanziamenti tradizionali.
Tecnicamente un fondo che già mette a disposizione sia la parte di garanzia che quella in conto interessi in questo settore esiste già ed è il Fondo nazionale per l’efficienza energetica.
Si tratta di una misura che si è dimostrata purtroppo assolutamente inefficace, sia per problemi di disegno della stessa, sia per come è stata gestita.
Al di là di questo, si potrebbe prendere spunto da esso per definire un nuovo fondo con capitalizzazione decisamente maggiore (parliamo di 10-20 volte almeno), individuando l’Agenzia più idonea a gestirlo.
Un’altra opzione cui ispirarsi, vicina per l’entità dei finanziamenti da mobilitare nel corso degli anni, è il Fondo per le PMI gestito da Mediocredito Centrale.
Si ritiene a tale proposito che il modus operandi del Fondo per le PMI, che prevede che il soggetto richiedente si rivolga direttamente alla banca, sia il più idoneo nell’ottica della semplificazione.
L’erogazione del fondo dovrebbe essere molto snella, avvenire in tempi rapidi e sarebbe collegata all’ammissione alle detrazioni fiscali o al conto termico.
Da una prima valutazione approssimativa, che ci riserviamo di verificare con maggiore livello di approfondimento, riteniamo che per mobilitare interventi di efficientamento per complessivi 30 – 50 miliardi di euro all’anno (progressione a crescere negli anni 2024 – 2030) servirebbe una dotazione annua minima per il fondo di garanzia di circa 5 miliardi di euro per il primo anno, con una dotazione a crescere di almeno 1 – 1,5 miliardi all’anno fino al 2030.
L’incremento della dotazione annua serve per sostenere la crescita prevista degli interventi nel corso degli anni.
Per il fondo a copertura degli interessi invece stimiamo una disponibilità di almeno 1 miliardo all’anno che serva ad azzerare o quasi gli interessi sui finanziamenti ricevuti.
(Roma, 14 settembre 2023)
Coordinamento FREE (Coordinamento Fonti Rinnovabili ed Efficienza Energetica) è un’Associazione che raccoglie attualmente, in qualità di Soci, 26 Associazioni in toto o in parte attive in tali settori, oltre ad un ampio ventaglio di Enti e Associazioni che hanno chiesto di partecipare come Aderenti (senza ruoli decisionali) ed è pertanto la più grande Associazione del settore presente in Italia. Il Coordinamento FREE ha lo scopo di promuovere lo sviluppo delle rinnovabili e dell’efficienza energetica nel quadro di un modello sociale ed economico ambientalmente sostenibile, della decarbonizzazione dell’economia e del taglio delle emissioni climalteranti, avviando un’azione più coesa delle Associazioni e degli Enti che ne fanno parte anche nei confronti di tutte le Istituzioni.
FIRE (Federazione Italiana per l’uso Razionale dell’Energia), fondata nel 1987, è un’associazione senza scopo di lucro riconosciuta giuridicamente e attiva nel settore energetico e ambientale, che ha come obiettivi principali della sua attività:
– la promozione di un uso esteso di buone pratiche per l’efficienza energetica, l’impiego fonti rinnovabili e la sostenibilità;
– l’analisi e lo studio delle diverse tematiche legate all’impiego e alla generazione di energia attraverso un approccio concreto, multidisciplinare e non discriminatorio;
– il supporto agli energy manager, agli operatori di settore e a tutti gli stakeholder del settore energetico con attività di informazione, diffusione, formazione, indagine e studio, sviluppo di nuovi strumenti per l’energy management;
– la partecipazione a progetti internazionali mirati a un uso efficiente delle risorse energetiche e ambientali;
– la qualificazione degli energy manager, degli esperti in gestione dell’energia, delle ESCO e degli altri operatori legati all’energy management.
ESG adoption in EU construction and real estate. The new report by the CPEA ESG Working Group provides a snapshot of where different European players within the construction and the real estate industry currently stand in relation to ESG strategy development, implementation and related disclosures, looking at drivers, risks and challenges and potential solutions.
Against a background of a rapid rise in construction and real estate market engagement with ESG related topics and discourses and an equally growing number of ESG initiatives, this new report by the CPEA ESG Working Group provides a snapshot of where different European players within the construction and the real estate industry currently stand in relation to ESG strategy development, implementation and related disclosures, looking at drivers, risks and challenges and potential solutions.
Need for a multi-dimensional ESG approach
According to the findings of the report most of the industry’s ESG engagement and reporting is limited to environmental issues and even here the majority of market participants focus on energy and climate issues and to a much lesser extent on wider environmental aspects such as circularity, biodiversity, pollution or water management.
By mapping the interlinkages and interdependencies between all ESG components, i.e. environmental, social and governance ESG impact areas and associated criteria, Working Group industry experts illustrate that sector stakeholders need to take a wider view if they want to avoid risks of perceptions of ESG-washing in the future. For example, there are direct links between decarbonisation targets and social outcomes which in turn also have a bearing on an organisation’s governance performance.
Contrary to general belief within the industry that governance issues only relate to the organisational level, Working Group also members demonstrate that the corporate level governance structure strongly influences the policy and strategy framework for implementation at the building or site level and, that in turn, data and documentation from the latter help inform strategy development, proof of compliance and support delivery of top-level policies and commitments.
Recommendations
Based on Working Group members’ expertise and practical examples, the report features a series of recommendations for both policy makers and market participants. On the policy side, Working Group members call for the development of an “all in one” Sustainable Buildings Directive based on Level(s), the aggregation and prioritisation of policy initiatives and the introduction of digital building logbooks to overcome existing data barriers. In terms of market practice, recommendations include the creation of a new market rule book with the obligation to prove the case “ESG compliant” on the basis of third-party verified data with penalties for greenwashing and the setting of macro-objectives with ongoing monitoring and regular reviews as part of a longer-term perspective ESG roadmap.
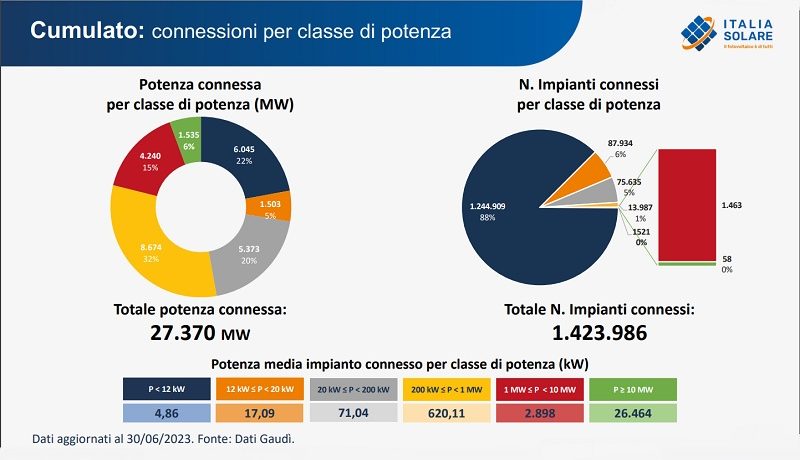
Fotovoltaico Italia primo semestre 2023. Più che raddoppiata la potenza fotovoltaica connessa rispetto al 1° semestre 2022. Sfiorati 1,5 milioni di impianti fotovoltaici connessi in Italia. Iniziano a calare le installazioni nel settore residenziale.
Nei primi sei mesi dell’anno sono stati installati oltre 2.300 MW di nuova potenza fotovoltaica, con una crescita del 129% rispetto al primo semestre del 2022. Il 47% della potenza connessa nella prima metà del 2023 (1.096 MW) è da imputare al settore residenziale (P < 12 kW), ma riprendono anche se in misura ancora limitata le installazioni dei grandi impianti sopra i 10 MW. Sono questi i dati dell’ultimo rapporto di ITALIA SOLARE redatto sulla base dei dati Gaudì di Terna.
I dati del secondo trimestre
L’incremento delle connessioni degli ultimi 3 mesi è stato trainato dalla potenza connessa imputabile al settore C&I (impianti 20 kW ≤ P < 1 MW) e al settore utility-scale (impianti con potenza maggiore a 1 MW). La potenza connessa in tali settori nel Q2 23 ha registrato un aumento del 49% per il primo caso e del 89% nel secondo, rispetto al primo trimestre di quest’anno.
Nel secondo trimestre 2023 sono riprese le connessioni di impianti di potenza superiore a 10 MW che erano ferme da luglio 2022. In particolare, durante il secondo trimestre di quest’anno sono stati connessi in Italia 3 impianti: due da 10 MW, uno in Piemonte e uno in Puglia e uno da 36 MW in Sardegna.
Cala invece la potenza connessa degli impianti con taglia inferiore ai 20 kW che tra il primo e il secondo trimestre ha subito una riduzione del 7% e potrebbe rappresentare il declino dell’effetto Superbonus. Tale contrazione sarà probabilmente più che compensata dall’aumento di potenza delle connessioni di grandi impianti che stanno prendendo avvio. Nonostante ricopra una grande quota delle connessioni del primo semestre del 23, la potenza connessa mensilmente relativa al settore residenziale (P < 12 kW) per la prima da volta da maggio 2022 ha iniziato a calare, passando da 569 MW del primo trimestre 2023 a 528 MW nel secondo trimestre. Si ricorda che la potenza connessa relativa a tale settore nel 2022 era cresciuta in modo continuo toccando il picco tra gennaio e marzo di quest’anno (Q2 205 MW, nel Q3 268 MW e Q4 463 MW).
A novembre 2021 festeggiavamo il superamento del milione di impianti connessi in Italia
A fine giugno 2023 siamo a quasi un milione e mezzo di installazioni connesse, per la precisione 1.423.986. Considerando 30-35 mila impianti al mese (numeri mensili di connessioni nel Q2 2023) si può prevedere di superare la soglia del milione e mezzo di impianti connessi alla rete a fine settembre.
“Un dato interessante è certamente quello che registra una crescita di tutti gli impianti sopra ai 20 kW rispetto al primo trimestre del 2023. L’incremento nel settore C&I sta compensando il calo del residenziale perché continua a perdurare la spinta dettata dal caro energia, molto minore rispetto al 2022 ma ancora con prezzi 2 o 3 volte superiori rispetto a prima della crisi. Significa che le imprese hanno compreso che assicurarsi il prezzo dell’energia è fondamentale e tutela da qualsiasi rischio di impennata dei prezzi che può mettere in pericolo la redditività dell’azienda. Assolutamente positivo anche l’aumento delle installazioni oltre il MW e questo fa ben sperare per la seconda metà dell’anno, nonostante ci si trovi a operare in un contesto che vede ancora lontani i target di nuova potenza fotovoltaica da installare annualmente”, commenta Paolo Rocco Viscontini, Presidente di ITALIA SOLARE.
Andamenti regionali
La Lombardia si conferma la regione più solarizzata di Italia con i suoi 3,58 GW di potenza cumulata aumenta il gap con la Puglia, la quale conta 3,18 GW di potenza fotovoltaica connessa. Nei primi sei mesi la Lombardia ha corso decisamente più veloce delle altre regioni posizionandosi in testa per potenza connessa con 429 MW, seguita dal Veneto con 353 MW e dall’Emilia Romagna con 235 MW; mentre la Puglia si classifica sesta con 118 nuovi MW.
ITALIA SOLARE è un ente del terzo settore che sostiene la difesa dell’ambiente e della salute umana supportando modalità intelligenti e sostenibili di produzione, stoccaggio, gestione e distribuzione dell’energia attraverso la generazione distribuita da fonti rinnovabili, in particolare fotovoltaico. Promuove inoltre la loro integrazione con le smart grid, la mobilità elettrica e con le tecnologie per l’efficienza energetica per l’incremento delle prestazioni energetiche degli edifici.
“ITALIA SOLARE è l’unica associazione in Italia dedicata esclusivamente al fotovoltaico e alle integrazioni tecnologiche per la gestione intelligente dell’energia”.
Floating Offshore Wind Community è un’iniziativa di The European House – Ambrosetti, in collaborazione con i Partner Renantis, BlueFloat Energy, Fincantieri e Acciaierie d’Italia, che ha l’obiettivo di evidenziare il contributo dell’eolico offshore galleggiante al processo di decarbonizzazione del Paese e le ricadute di questa tecnologia sull’economia italiana e le filiere locali.
Evidenziare il contributo dell’eolico offshore galleggiante al processo di decarbonizzazione del Paese e le ricadute di questa tecnologia sull’economia italiana e le filiere locali. È questo l’obiettivo della Floating Offshore Wind Community, progetto creato da The European House – Ambrosetti in collaborazione con i Partner Renantis, BlueFloat Energy, Fincantieri e Acciaierie d’Italia.
A presentare questa iniziativa in una conferenza stampa nell’ambito del Forum di Cernobbio sono stati Valerio De Molli, Managing Partner & CEO di The European House – Ambrosetti; Pierroberto Folgiero, CEO di Fincantieri; Lucia Morselli, CEO di Acciaierie d’Italia; Carlos Martin Rivals, CEO di BlueFloat e Toni Volpe, CEO di Renantis, coadiuvati dall’advisor scientifico Tim Pick, già consulente del Governo del Regno Unito per lo sviluppo dell’Eolico Offshore.
“La decarbonizzazione dell’Italia e dell’Europa deve fare leva sul principio fondamentale della neutralità tecnologica: è necessario sfruttare il contributo sinergico e complementare di tutte le tecnologie disponibili. In questo processo, l’eolico offshore galleggiante può essere la chiave per accelerare la transizione verde, grazie al potenziale energetico e ai limitati impatti ambientali e sociali, nonché alle ricadute positive sulla filiera industriale italiana”, ha commentato Valerio De Molli, Managing Partner & CEO di The European House – Ambrosetti.
Piattaforme “Fixed-bottom” e “Floating”
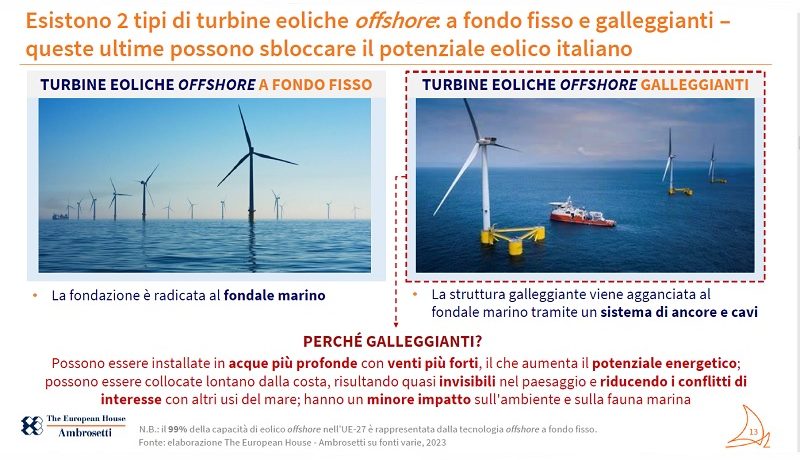
Entrando nel merito dell’eolico offshore, si possono distinguere 2 macro-tipologie:
la “fixed-bottom”, la cui fondazione è radicata al fondale marino,
la “floating”, che è supportata da una struttura galleggiante e attraccata al fondale tramite un sistema di ancoraggio e cavi. Quest’ultima presenta notevoli vantaggi: può essere installata in acque più profonde e con venti più forti, il che aumenta il potenziale energetico; può essere posizionata più lontano dalla costa, risultando quasi invisibile nel paesaggio e riducendo i conflitti di interesse con altri usi del mare; ha minori impatti sull’ambiente e la fauna marina, restando maggiormente in superficie.
Il confronto internazionale
Effettuando un confronto con i principali player internazionali, emerge che, con una capacità installata di eolico offshore (a fondo fisso) al 2022 pari a 30 MW e un obiettivo al 2030 pari a 2,1 GW (tra impianti a fondo fisso e galleggiante), il nostro Paese viene ampiamente distaccato dalla Cina, leader mondiale, dal Regno Unito, 2o mercato mondiale, e dalla Germania, leader in UE – che, rispettivamente, vantano un installato nel 2022 pari a 30 GW, 14 GW e 8 GW e un target al 2030 pari a 60 GW, 50 GW e 30 GW (quasi interamente impianti a fondo fisso). Mentre le potenze globali puntano con decisione su questa tecnologia, la bozza di aggiornamento del nostro Piano Nazionale Integrato Energia e Clima (PNIEC) prevede che solo il 2% dell’obiettivo di potenza rinnovabile elettrica installata al 2030 provenga da impianti eolici offshore (a fondo fisso e galleggianti).
Perché l’Italia è il Paese ideale per l’eolico offshore galleggiante
Grazie alle caratteristiche morfologiche ed alla conformazione dei fondali marini, il nostro Paese ha un enorme potenziale per l’installazione di eolico offshore galleggiante: secondo le stime del Global Wind Energy Council, l’Italia è il 3o potenziale mercato mondiale per eolico galleggiante. Inoltre, secondo il Marine Offshore Renewable Energy Lab (MOREnergy Lab) e il Politecnico di Torino, il potenziale italiano di eolico offshore galleggiante è pari a 207,3 GW (x3,4 le FER installate nel 2022) in termini di potenza, e 540,8 TWh/anno (x1,7 la domanda elettrica nel 2022) in termini di generazione.
Tra le aree del Paese con maggiore potenzialità di sviluppo di questa tecnologia si evidenziano la Sardegna, la Sicilia e la Puglia, in un contesto in cui queste Regioni mostrano un gap di rinnovabili da colmare, rispettivamente, del 128%, del 115% e del 50% (ai trend attuali vs target energetici al 2030, secondo la bozza del Decreto Aree Idonee). Un motivo in più per investire nell’eolico offshore galleggiante, evidenzia la Community, che ha coinvolto nel corso dei propri lavori i rappresentanti delle Regioni interessate.
La produzione di eolico offshore galleggiante attiverebbe, inoltre, alcuni settori chiave per l’Italia, in particolare quello dei prodotti metallici, dei materiali da costruzione, della meccanica avanzata, delle naval-meccanica e delle attrezzature elettriche – per un totale di 255,6 miliardi di Euro (2o Paese in UE dietro alla Germania) e 1,3 milioni di occupati.
Cosa distingue l’eolico offshore galleggiante da quello tradizionale
Dai lavori della Community è emerso anche che l’eolico galleggiante può aprire notevoli opportunità di sviluppo per il nostro Paese, con particolare riferimento a 3 elementi che distinguono questa tecnologia rispetto a quella dell’eolico tradizionale: le piattaforme galleggianti, l’utilizzo di navi e di infrastrutture portuali specifiche.
Per quanto concerne le piattaforme galleggianti, la produzione di acciaio sarà cruciale per il loro sviluppo e la loro costruzione. In questo contesto, l’talia potrà beneficiare della presenza di alcuni tra i più importanti impianti di produzione di acciaio dell’Unione Europea e della disponibilità di un sito siderurgico primario che negli ultimi anni ha compiuto un notevole sforzo di sviluppo sostenibile per la realizzazione di un acciaio “pulito” che rispetta l’ambiente. In questo contesto, il produttore di acciaio che partecipa allo sviluppo e alla costruzione di grandi impianti eolici offshore, essendo anche un consumatore di energia, crea un circolo virtuoso utilizzando la fornitura di energia per ridurre ulteriormente le emissioni.
Per installare, rendere operative e mantenere le turbine galleggianti, sono necessarie navi di supporto specifiche, per cui l’Italia può sfruttare la propria posizione di leader europea per produzione di navi, con un valore pari a 6,6 miliardi di Euro – triplicando il valore della 2a classificata, la Spagna, con 2,1 miliardi di Euro. Questa posizione di leadership è ancora più rilevante se si pensa che la fase di Operations&Maintenance rappresenta la prima voce di costo nella vita utile di un parco eolico offshore galleggiante (37% del totale).
Terzo elemento cruciale allo sviluppo di parchi eolici galleggianti sono i porti, dove viene svolta la maggior parte delle attività di assemblaggio, installazione e messa in funzione delle turbine galleggianti. Al momento, tuttavia, in Italia non esistono porti con i requisiti per sviluppare un progetto di eolico offshore galleggiante: sono necessari centinaia di milioni di Euro per adeguare le attuali infrastrutture.
Proposte per lo sviluppo in Italia
In conclusione, la Community ha messo in luce alcune questioni aperte da affrontare per permettere lo sviluppo dell’eolico offshore galleggiante in Italia. Anzitutto, manca l’individuazione di un obiettivo ambizioso, che dovrebbe essere pari ad almeno 20 GW al 2050, che incentivi gli investitori nello sviluppo di questi progetti. In Italia manca, inoltre, una pianificazione strategica dello spazio marittimo: coerentemente con l’obiettivo di 20 GW al 2050, essa deve identificare, soprattutto nei mari di Sicilia, Sardegna e Puglia, aree che per numero e dimensioni permettano questi sviluppi. Un’ulteriore sfida è quella di efficientare gli iter autorizzativi – ad oggi, i progetti di eolico offshore richiedono tempistiche lunghe, includendo le attività organizzative legate alla filiera e al sito costruttivo. È inoltre auspicabile definire sistemi incentivanti a livello Paese che permettano uno sviluppo concorrenziale dell’eolico galleggiante, oltre ai necessari interventi per ampliare la capacità di rete a livello Paese.
The European House – Ambrosetti è un gruppo professionale di circa 300 professionisti attivo sin dal 1965 e cresciuto negli anni in modo significativo grazie al contributo di molti Partner, con numerose attività in Italia, in Europa e nel Mondo.
Il Gruppo conta tre uffici in Italia e diversi uffici esteri, oltre ad altre partnership nel mondo. La sua forte competenza è la capacità di supportare le aziende nella gestione integrata e sinergica delle quattro dinamiche critiche dei processi di generazione di valore: Vedere, Progettare, Realizzare e Valorizzare.
Da più di 50 anni al fianco delle imprese italiane, ogni anno serviamo nella Consulenza circa 1.300 clienti realizzando più di 250 Studi e Scenari strategici indirizzati a Istituzioni e aziende nazionali ed europee e circa 120 progetti per famiglie imprenditoriali. A questi numeri si aggiungono circa 3.000 esperti nazionali ed internazionali che ogni anno vengono coinvolti nei 550 eventi realizzati per gli oltre 17.000 manager accompagnati nei loro percorsi di crescita.
Il Gruppo beneficia di un patrimonio inestimabile di relazioni internazionali ad altissimo livello nei vari settori di attività, compresi i responsabili delle principali istituzioni internazionali e dei singoli Paesi.
Dal 2013 The European House – Ambrosetti è stata nominata nella categoria “Best Private Think Tanks” – 1° Think Tank in Italia, 4° nell’Unione Europea e tra i più rispettati indipendenti al mondo su 11.175 a livello globale (fonte: “Global Go To Think Tanks Report” dell’Università della Pennsylvania). The European House – Ambrosetti è stata riconosciuta da Top Employers Institute come una delle 141 realtà Top Employer 2023 in Italia.
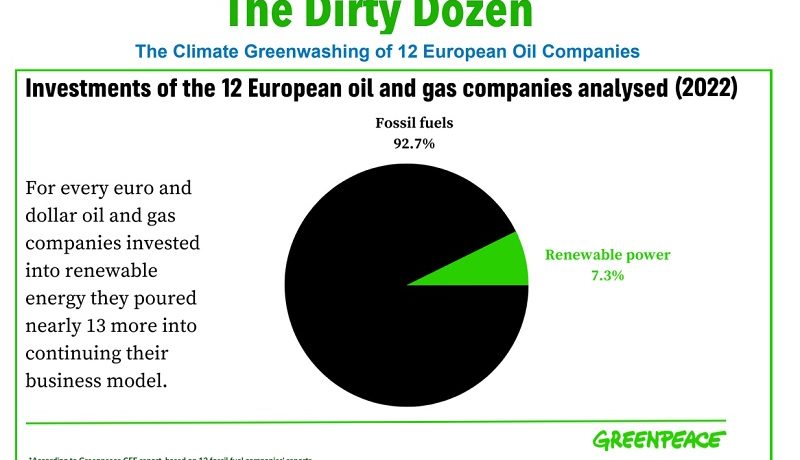
Aziende petrolifere aumentano fossili. È quanto emerge dal rapporto commissionato da Greenpeace “The Dirty Dozen”, che analizza gli investimenti e le politiche energetiche della “sporca dozzina”, cioè delle dodici maggiori aziende petrolifere europee, tra cui ENI, Shell, BP e TotalEnergies.
Nonostante nel 2022 i profitti di queste aziende siano cresciuti in media del 75%, gli investimenti sono aumentati solo del 37%
Inoltre, appena un misero 7,3% degli investimenti è stato destinato alla produzione di energia sostenibile e a basse emissioni di carbonio, mentre il restante 92,7% è servito per alimentare il solito settore del petrolio e del gas fossile.
Al termine di un’estate segnata da eventi climatici estremi che hanno colpito duramente anche l’Italia con ondate di calore, incendi e alluvioni, la nuova analisi di Greenpeace Europa centro-orientale (CEE) mette in luce come le grandi aziende dei combustibili fossili continuino a ingannare l’opinione pubblica sulla loro effettiva volontà di ridurre l’impatto che hanno sul clima del pianeta.
Nel 2022 solo lo 0,3% della produzione energetica totale delle dodici principali compagnie petrolifere europee proveniva da fonti rinnovabili.
«Sebbene la crisi climatica sia sempre più grave, l’industria dei combustibili fossili continua ad aggrapparsi a un modello di business distruttivo», dichiara Simona Abbate, campaigner Energia e Clima di Greenpeace Italia. «I piani di decarbonizzazione delle aziende fossili, oltre a essere inadeguati, si rivelano solo parole vuote: invece di investire davvero nell’energia rinnovabile di cui abbiamo bisogno, ci inondano di pubblicità ingannevoli infarcite di greenwashing. Continuare a investire in gas e petrolio è un crimine contro il clima e le generazioni future. I governi hanno la responsabilità di guidare la transizione energetica, incentivando le fonti rinnovabili e pianificando un rapido abbandono dei combustibili fossili».
Fra le aziende esaminate c’è anche l’italiana ENI
Nel 2022 ha registrato entrate record per 132,5 miliardi di euro, il 109% in più rispetto al 2019-2021, e i profitti più alti di sempre, con un utile operativo adjusted pari a 20,4 miliardi di euro, più che raddoppiato rispetto all’anno precedente.
Solo le briciole sono però state destinate allo sviluppo delle rinnovabili.
Degli 8,1 miliardi di euro di investimenti in conto capitale, infatti, ben il 90% è stato destinato al comparto fossile e appena 0,6 miliardi di euro, pari a poco meno dell’8%, sono stati investiti nella generazione e vendita di energia, e di questi solo una parte in energie rinnovabili.
«Oltre a questo enorme sbilanciamento degli investimenti a favore delle fonti fossili, si aggiunge il fatto che i piani industriali di ENI prevedono significative emissioni di gas serra ben oltre il 2050», continua Abbate. «Per questo abbiamo deciso di fare causa all’azienda, affinché siano riconosciute le sue responsabilità nella crisi climatica e per costringere i vertici di ENI ad adottare una vera strategia di decarbonizzazione in linea con l’Accordo di Parigi».
Lo scorso 9 maggio Greenpeace Italia insieme a ReCommon e a 12 cittadini italiani ha notificato a ENI un atto di citazione per l’apertura di una causa civile nei confronti della società, del Ministero dell’Economia e delle Finanze e di Cassa Depositi e Prestiti S.p.A. per i danni subiti e futuri, in sede patrimoniale e non, derivanti dai cambiamenti climatici a cui ENI ha consapevolmente contribuito con la sua condotta negli ultimi decenni.
“The Dirty Dozen: The Climate Greenwashing of 12 European Oil Companies”
Bacini di raccolta pluviali riducono rischi alluvionali. A seguito degli eventi meteorologici estremi che si sono succeduti nel mese di luglio sul territorio, BrianzAcque comunica che i parchi dell’acqua e le vasche volano, costruite in questi anni, sono regolarmente entrate in funzione.
Hanno così incamerato e trattenendo milioni di litri d’acqua che altrimenti avrebbero invaso strade e abitazioni, peggiorando una situazione già molto critica.
Se alcuni centri abitati non sono stati alluvionati, come accaduto anni fa, o hanno subito un allagamento limitato, il motivo è in gran parte da attribuire alla lungimirante capacità del gestore del servizio idrico locale di pianificare opere pubbliche infrastrutturali per l’adattamento e la mitigazione del cambiamento climatico.
Ad Arcore, Biassono, Macherio, Nova Milanese, Bellusco, le vasche hanno permesso di reggere il colpo contenendo gli allagamenti a situazioni puntuali dove foglie e rami strappati dal forte vento hanno occluso le griglie di raccolta delle acque.
Proprio sul tema della questione dei danni riconducibili all’intasamento di caditoie, il Presidente e AD di BrianzAque, Enrico Boerci, propone la “promozione di un coordinamento tra BrianzAcque, i vari Comuni, la Protezione Civile, le aziende di pulizia strade e spurghisti, che possa essere attivato ed entrare in funzione nel caso in cui si annuncino allerte meteo per il territorio”.
Le pochissime situazioni in cui si sono verificati problemi seri, infine, sono legate ad una elevatissima intensità di pioggia puntuale e al breve intervallo di tempo tra gli eventi temporaleschi che non ha permesso lo svuotamento dei manufatti.
Le infrastrutture realizzate da BrianzAcque consistono sostanzialmente in invasi sotterranei in grado di aumentare la capacità delle reti fognarie esistenti di ricevere i volumi di acqua generati in maniera repentina e impulsiva dalle superfici urbane impermeabilizzate colpite dai temporali, rilasciandoli poi nel tempo in maniera controllata e non impattante verso gli impianti fognari di valle. Non bisogna infatti dimenticare che le reti esistenti sono state prevalentemente realizzate 40/50 anni fa, e anche di più, secondo criteri di progettazione che facevano riferimento alle superfici urbane e alle piogge dell’epoca.
Il piano di ottimizzazione e ammodernamento che BrianzAcque sta attuando annovera un complesso di opere costose e tecnicamente impegnative, anche per l’impatto generato sulla collettività durante l’esecuzione dei cantieri, che richiede un orizzonte temporale di medio-lungo periodo per essere completato.
Sugli ultimi eventi climatici estremi BrianzAcque ha raccolto dati scientifici e considerazioni del climatologo Alessandro Ceppi, ricercatore del Politecnico di Milano, esperto in meteorologia, idrologia e monitoraggio ambientale. Una analisi che documenta come i fenomeni meteo eccezionali, presi in esame, si siano manifestati ciascuno con proprie peculiarità e con differenti caratteristiche.
LUGLIO MESE PIÙ CALDO NELLA STORIA DEL PIANETA
Il programma Copernicus Climate Change Service (C3S) ha appena annunciato come le prime 3 settimane di luglio siano state le più calde a livello globale e il mese si appresta a chiudere al primo posto come il mese più caldo di sempre sul nostro pianeta. Anche sul territorio brianzolo stiamo vivendo un’estate a due volti: alte temperature fino a 35°C con tassi di umidità elevati si alternano a momenti di violenti nubifragi su diverse aree della Brianza. Sono condizioni meteorologiche estreme che si stanno manifestando sempre più frequentemente sul nostro territorio.
PRECIPITAZIONI SEMPRE PIÙ INTENSE
È ormai noto come i cambiamenti climatici rendano più probabili gli episodi di pioggia intensa attraverso una maggiore evaporazione dai mari divenuti più caldi, e ad una maggiore capacità dell’aria calda di contenere vapore acqueo, dunque acqua precipitabile. Maggiore vapore acqueo in atmosfera significa più energia in gioco per la formazione di precipitazioni intense. Ed è proprio quello che è successo in questo mese di luglio: un’atmosfera carica di energia, un cocktail con elevati valori termici unito alla presenza di un alto contenuto di vapore acqueo che ha provocato intensi temporali innescati dall’arrivo di aria più fresca da nord-ovest.
GLI EVENTI METEO PRESI IN ESAME
Abbiamo analizzato 3 eventi tra più rilevanti accaduti sul territorio brianzolo nel mese di luglio, in particolare il giorno 4, 21 e 24, quando diversi comuni della provincia sono stati colpiti da precipitazioni intense accompagnate da forti raffiche di vento e chicchi di grandine anche di grandi dimensioni.
L’evento temporalesco del 4 luglio è stato significativo tra i comuni di Briosco e Giussano quando nel giro di 1 ora sono caduti 73.4 e 72 mm (1 mm equivale a 1 litro d’acqua su metro quadro).
L’evento del 21 luglio è stato particolarmente intenso sulla città di Seregno, finendo tra le prime pagine dei giornali e telegiornali nazionali. L’evento è iniziato alle ore 10:30 ed è terminato alle ore 11. In 30 minuti sono caduti 50 mm di precipitazione. I temporali sono partiti da ovest circa un’ora prima con un sistema a multi-cella per unirsi in un’unica super cella temporalesca che ha poi generato anche un tornado nel comune di Cernusco sul Naviglio. Nello stesso giorno, un nuovo temporale si è abbattuto la sera tra le ore 20 e 21 causando molti disagi su Monza e dintorni dove le precipitazioni (30 mm in 30 minuti) sono state accompagnate da forti raffiche di vento tra 75-95 km/h.
Un altro evento intenso è stato quello del 24 luglio quando attorno alle ore 13:45 un violento temporale ha colpito la parte centro-sud della provincia di Monza e Brianza con precipitazioni intense con raffiche di vento fino a 100 km/h e grandine.
Nel comune di Agrate si sono registrate precipitazioni fino a 39 mm in 15 minuti
Tutti questi valori sono tipici di eventi di pioggia che nella normalità si verificano mediamente ogni 75 – 100 anni. Nel resto della provincia il vento ha divelto e spezzato alberi, abbattendoli al suolo. Il fenomeno meteorologico si chiama downburst come illustrato nella figura sottostante e nella sequenza di immagine registrate a Seregno durante l’evento.
I danni apportati dal downburst riguardano una superficie ben più estesa rispetto a quella interessata dal passaggio di un tornado che è un fenomeno più localizzato e caratterizzato da raffiche di vento in rotazione ciclonica. Essendo associato a fenomeni temporaleschi è spesso accompagnato da forti precipitazioni e fulminazioni. Inoltre, l’impatto col suolo crea un improvviso scoppio (da qui l’uso del termine burst). Tali scoppi di vento sono molto dannosi, simili a quelli di una tromba d’aria, in realtà i venti della raffica discendente hanno sempre un moto rettilineo e mai rotatorio.
L’azione meccanica e congiunta di vento forte, pioggia e grandine ha ulteriormente aggravato i danni al suolo con alberi abbattuti (un suolo umido è infatti più instabile rispetto a un suolo secco) e tetti scoperchiati.
Un secondo episodio invece ha interessato buona parte della provincia nella sera di lunedì 24 tra le ore 21 e 22 con forti grandinate con chicchi tra 4-8 cm di diametro a seconda delle zone, provocando molti danni ai tetti, panelli fotovoltaici, auto, alla vegetazione, alle colture e un generale blackout elettrico durante la fase critica.
Diversificare approvvigionamenti acque. Il 4 luglio 2023 è stato il giorno più caldo di sempre sulla Terra. In un contesto di crisi climatica e di riduzione della disponibilità di acqua, è prioritario ragionare sulle fonti di approvvigionamento idrico alternative e come efficientare il loro utilizzo.
La Community Valore Acqua per l’Italia di The European House – Ambrosetti, al via dei lavori che porteranno alla realizzazione della quinta edizione del libro bianco “Valore Acqua per l’Italia”, si fa portavoce di un approccio integrato: potenziare gli invasi e raccogliere le acque meteoriche, riutilizzare l’acqua a fini irrigui e industriali e promuovere la dissalazione dell’acqua marina.
La dissalazione
A livello globale vengono generati 108 milioni di metri cubi al giorno di acqua dissalata; in Italia appena 650 mila (il 5,9% della produzione giornaliera europea). La dissalazione delle acque marine, una delle possibili soluzioni al problema della siccità come emerso dal primo incontro della Community Valore Acqua per l’Italia, viene realizzata nel nostro Paese da 340 impianti (oltre il 50% costruiti prima del 2000) che generano acque impiegate per quasi il 70% nel settore industriale (68,3%) e destinate solo in minima parte all’agricoltura e all’uso civile.
“La dissalazione – ha affermato Valerio De Molli, Managing Partner e CEO di The European House – Ambrosetti – ha le potenzialità per diventare una delle soluzioni di un sistema integrato di approvvigionamento idrico nel nostro Paese, con un mercato oggi però fortemente sviluppato nel Medio Oriente e che concentra il 39% della capacità di dissalazione del mondo, l’Europa l’11% dietro gli Stati Uniti (18%) e davanti all’Africa (8%). Il mercato della dissalazione vale oggi 13,6 miliardi di euro (quasi 23 mila impianti attivi) per una capacità produttiva che aumenta mediamente del 6,8% all’anno. La dissalazione dell’acqua non può essere l’unica soluzione al problema delle siccità, ma va inserita in una rosa di soluzioni per uscire da una logica emergenziale e trattare il tema dell’acqua con un respiro di lungo periodo”.
Italia recupera solo 11% dell’acqua piovana e l’età media delle dighe è di 58 anni (92 in Liguria)
Come emerso dai dati elaborati da The European House-Ambrosetti, un’altra leva importante per una strategia di lungo periodo contro la siccità deriva dalla valorizzazione degli invasi e dalla raccolta di acque meteoriche. L’Italia ha la capacità oggi di recuperare solo 5,9 miliardi di metri cubi di acque meteoriche (11% del totale) a fronte di una disponibilità potenziale di 54 miliardi di metri cubi con un impatto importante sulla filiera agricola, industriale, ma anche civile. Tra le infrastrutture più datate sul territorio troviamo le grandi dighe che hanno un’età media a livello nazionale di 58 anni, ma con punte che raggiungono i 92 anni in Liguria e oltre 80 in Valle d’Aosta e Piemonte. Le più recenti in Puglia e Molise, rispettivamente con un’età media di 41 e 35 anni. Negli ultimi 10 anni sono state attivate solo 2 dighe di grandi dimensioni.
Un’altra dimensione su cui agire è il riuso
“Rispetto alla gestione pubblica – ha aggiunto Valerio De Molli – quella industriale favorisce il riuso delle acque depurate per oltre 23 punti percentuali in più. I 18.000 impianti di depurazione raddoppieranno nel breve-medio periodo, ma rimane da gestire il tema della destinazione delle acque reflue: solo il 4% è oggi destinato al riuso diretto, 6 volte in meno della Spagna e 4 volte in meno rispetto alla Francia”.
The European House – Ambrosetti è un gruppo professionale di circa 300 professionisti, di cui il 54% sono donne, attivo sin dal 1965 e cresciuto negli anni in modo significativo grazie al contributo di molti Partner, con numerose attività in Italia, in Europa e nel Mondo.
Da più di 50 anni siamo al fianco delle imprese italiane, ogni anno serviamo nella Consulenza 1.200 clienti, confezionando progetti su misura, in un ventaglio di 14 aree tematiche.
Ci rivolgiamo a imprese di varie tipologie e dimensioni: in particolare, sviluppiamo annualmente 120 progetti per famiglie imprenditoriali. Realizziamo inoltre più di 200 Studi e Scenari strategici , indirizzati a Istituzioni e aziende nazionali ed europee.
Circa 3.000 esperti nazionali e internazionali vengono coinvolti ogni anno nei 500 eventi realizzati per gli oltre 15.000 manager che accompagniamo nei loro percorsi di crescita professionale. Grazie al nostro know-how e alla tecnologia proprietaria a nostra disposizione, realizziamo workshop, seminari, e complessi eventi digitali e phygital di alto livello, nonché percorsi di Formazione e Aggiornamento Permanente.
Da 47 anni organizziamo Lo Scenario di oggi e di domani per le strategie competitive, Forum internazionale di dibattito sui grandi temi attuali, comunemente noto come Forum di Cernobbio per via della località che tradizionalmente lo ospita. Realizziamo anche un Forum di economia e finanza e Summit Internazionali che stimolano il dialogo tra imprese, governi e istituzioni in Italia e nel mondo.
Siamo il 1° Think Tank Privato italiano, 4° nell’Unione Europea, tra i più rispettati e indipendenti istituti a livello globale su oltre 100 Paesi nel mondo, secondo uno studio della University of Pennsylvania.
A nostra volta, diamo impulso a Think Tank e Comunità tematiche che monitorano alcuni degli argomenti chiave di oggi e sviluppano report con il coinvolgimento dei player del settore.

Da pannelli solari a barattoli. Sogliano Ambiente Spa, azienda leader nel settore del riciclo dei rifiuti, ha trovato una soluzione innovativa per il vetro derivato dai pannelli fotovoltaici grazie alla collaborazione con Cyrkl, la piattaforma globale dedicata alla compravendita di rifiuti industriali e all’approvvigionamento sostenibile.
L’azienda, da anni impegnata nel riciclo a 360 gradi dei rifiuti, ha recentemente ampliato le sue attività per includere il riciclo dei pannelli fotovoltaici.
Grazie a metodi di lavorazione avanzati, Sogliano Ambiente è in grado di estrarre una percentuale molto elevata dei materiali contenuti nei pannelli fotovoltaici, ottenendo risultati di efficienza senza precedenti.
Infatti, il 99% dei materiali in ingresso viene avviato al riciclo, mentre solo l’1% viene destinato allo smaltimento finale.
Attraverso il loro sistema di trattamento meccanico su linea, Sogliano Ambiente Spa ha raggiunto un importante traguardo: l’End-of-Waste sul vetro dei pannelli fotovoltaici, in conformità con il regolamento (UE) N. 1179 del 10/12/2012.
Questo significa che il vetro recuperato perde la qualifica di rifiuto e diventa una preziosa materia prima seconda, pronta per essere reintrodotta nel ciclo produttivo.
Per valorizzare il vetro derivato dai pannelli fotovoltaici, Sogliano Ambiente Spa ha collaborato con Cyrkl
Attraverso la piattaforma di Cyrkl, l’azienda ha trovato un partner specializzato nella produzione di vasetti e bottiglie per il settore alimentare, ad esempio per sughi. La connessione facilitata da Cyrkl ha creato un mercato per il vetro dei pannelli fotovoltaici, precedentemente considerato un sottoprodotto di poco valore.
Simone Grasso, country manager italiano di Cyrkl, ha commentato: “Siamo entusiasti di supportare Sogliano Ambiente Spa nel loro impegno per il riciclo dei pannelli fotovoltaici. Questa connessione dimostra come la circolarità possa creare opportunità di business sostenibili, riducendo al contempo l’impatto ambientale delle attività industriali. Siamo orgogliosi di facilitare tali connessioni e di fornire alle aziende gli strumenti necessari per trasformare i rifiuti in risorse preziose”.
La partnership tra Sogliano Ambiente Spa e il produttore di imballaggi in vetro è solo un esempio delle numerose connessioni di successo che Cyrkl ha facilitato nel settore della gestione dei rifiuti.
La piattaforma di Cyrkl ha già connesso migliaia di aziende in tutto il mondo, offrendo loro l’opportunità di trasformare i propri rifiuti in risorse preziose e contribuire alla transizione verso un’economia circolare.
Sogliano Ambiente Spa continua a essere all’avanguardia nel settore del riciclo dei pannelli fotovoltaici, dimostrando il suo impegno per l’efficienza e la sostenibilità.
Grazie alla collaborazione con Cyrkl, l’azienda è in grado di valorizzare il vetro derivato dai pannelli fotovoltaici, contribuendo così a ridurre l’impatto ambientale di questa importante fonte di energia rinnovabile.
Cyrkl è una startup green-tech la cui missione principale è di applicare i principi dell’economia circolare alla gestione dei rifiuti attraverso tecnologie innovative, analisi dei dati e apprendimento automatico.
Ad oggi Cyrkl aiuta migliaia di aziende a trasformare i rifiuti in risorse, grazie alla più grande piattaforma digitale sugli scarti in Europa dove è possibile caricare annunci virtuali di ogni tipo di scarto o rifiuto.
Grazie a Cyrkl le aziende risparmiano centinaia di migliaia di tonnellate di emissioni di CO2 che verrebbero altrimenti rilasciate nell’atmosfera.
Come parte delle sue attività di consulenza, il team di esperti di rifiuti si occupa inoltre di consulenze specifiche.
Gli esperti si recano presso gli stabilimenti industriali e analizzano tutti i flussi di rifiuti con l’obiettivo di trovare soluzioni alternative in termini di gestione dei rifiuti.
I risultati ottenuti sono analisi di mercato, risparmi ambientali ed economici (15% – 45%) e supporto nell’implementazione di nuove tecnologie di riciclaggio. Il portafoglio clienti include anche grandi aziende come LIDL e Škoda Auto.

Il sole per il Centro Cash di Olbia. SMARTEFFICIENCY per FOTOVOLTAICO. Il punto vendita è stato inaugurato nel giugno 2022 e si rivolge alla clientela professionale Ho.Re.Ca. alberghi e ristoranti.
Gli addetti del punto vendita sono circa 100.
L’attività del Centro Cash ha avuto inizio nella sede di Oristano nel 2005, a cui si è aggiunta la sede di Olbia, poi Nuoro e Cagliari.
Centro Cash è un brand facente parte del Gruppo Abbi che impiega 1200 dipendenti.
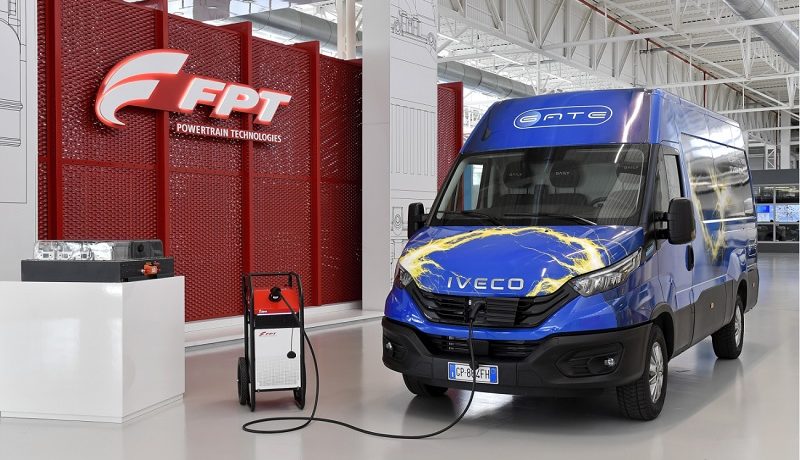
Recupero batterie di trazione. FPT Industrial, multinazionale leader nelle soluzioni propulsive a basso impatto ambientale – tra cui batterie per veicoli elettrici commerciali leggeri, autobus e minibus – e Reefilla, startup innovativa torinese che ha lanciato il primo servizio di ricarica mobile e predittiva, hanno dato vita a un progetto pilota finalizzato a dare una seconda vita alle batterie dei veicoli commerciali elettrici e in particolare al modello eBS37 montato sull’IVECO eDaily e minibus.
FPT Industrial e Reefilla hanno unito le loro forze in un processo virtuoso per dare una risposta concreta alla rilevante sfida di assicurare il riutilizzo delle batterie dei mezzi elettrici – una volta completata la loro vita utile – al fine di garantire piena sostenibilità e compliance con i nuovi regolamenti europei.
Prodotte da FPT Industrial nello stabilimento ePowertrain di Torino, dove vengono realizzati anche gli assali elettrici per veicoli commerciali leggeri e pesanti, minibus e auto ad alte prestazioni, alcune delle batterie eBS37, una volta non più idonee alla trazione elettrica, verranno riqualificate da Reefilla che si occuperà di recuperarne i moduli e oltre il 50% dei componenti interni.
I componenti vivranno nuova vita sui Fillee, power-bank mobili che Reefilla impiega per ricaricare i veicoli elettrici dei propri clienti. Grazie all’utilizzo di parti della batteria eBS37 ad alte prestazioni, Reefilla conta di incrementare notevolmente la capacità di ricarica dei propri Fillee.
Nata nell’aprile del 2021 a Torino, parte di i3P e accelerata dal Motor Valley Accelerator, Reefilla è una startup che ha sviluppato un ecosistema di prodotti e servizi di ricarica per la mobilità elettrica. È attiva oggi nelle città di Torino e Milano, dove offre un servizio di ricarica mobile e predittiva per flotte e privati. Una flotta di van elettrici porta alle vetture i Fillee, costruiti con batterie di seconda vita, garantendo un pieno di energia green grazie ai centri di ricarica dotati di pannelli fotovoltaici. Il tutto per permettere di trovare l’auto carica ovunque essa sia senza doverlo nemmeno richiedere.
Con l’avvio in soli sei mesi di questo progetto pilota, FPT Industrial crea un circolo virtuoso e responsabile per la gestione completa, dalla produzione al riutilizzo, delle batterie e contribuisce attivamente alla filiera carbon-neutral della mobilità elettrica.
La collaborazione con Reefilla è un perfetto esempio dell’approccio innovativo adottato da FPT Industrial per risolvere il problema delle batterie di trazione elettrica esauste. FPT vede infatti nella “seconda vita” di queste batterie sia un’opportunità di estrarne ulteriore valore, sia la possibilità di garantirne la massima circolarità.
Il Customer Service di FPT Industrial opera, d’altronde, già da tempo secondo l’approccio 5R – Riparare, Rigenerare, Riutilizzare, Riciclare e Recuperare – mettendo a disposizione dei clienti una metodologia di gestione del prodotto e una serie di servizi che hanno come obbiettivo la sostenibilità ecologica ma anche economica di tutta la vita utile del prodotto nel suo complesso e di tutti i suoi componenti.
Brand che ha nel proprio DNA la sostenibilità di progetti, processi e prodotti, FPT Industrial ha sviluppato il progetto pilota con Reefilla in una consolidata ottica di Open Innovation, creando cioè valore attraverso la collaborazione con start-up ad alto contenuto tecnologico.
Questa strategia agile e vincente consente a FPT Industrial di accelerare il proprio percorso di innovazione tecnologica in chiave sostenibile, schierandosi al fianco delle nuove realtà imprenditoriali presenti all’interno del suo ecosistema industriale.
“Oltre alle sue importanti ricadute in termini di second life delle batterie di trazione e di sostenibilità di tutto il processo,” afferma Andrea Cugnini, Head of ePowertrain Business Line di FPT Industrial, “questo progetto pilota realizzato con Reefilla dimostra che multinazionali e startup non solo possono, ma devono collaborare in un’ottica di scambio di idee e realizzazione di soluzioni innovative”.
“Innovare significa immaginare un futuro che rinnovi i paradigmi del passato; siamo orgogliosi di aver trovato stessa volontà e intenti in un grande player come FPT industrial”, afferma Marco Bevilacqua, Co-Founder & CEO di Reefilla, “Coniugare eccellenze industriali italiane nel mondo e startup è stato un processo tutt’altro che scontato, reso incredibilmente veloce da un team di persone votate al cambiamento e con grande immaginazione, tra i valori principali su cui abbiamo costruito Reefilla”.
Concluso positivamente il progetto pilota, le due aziende intendono procedere in discussioni di carattere tecnico e commerciale più ampie, al fine di interconnettere sempre di più le rispettive aree di business.
FPT Industrial è la società di IVECO Group dedicata alla progettazione, produzione e vendita di motori per applicazioni veicolari industriali, stradali e off-road, nonché di motori per applicazioni marine e power generation e di trasmissioni e assali. La società impiega nel mondo più di 8.000 persone in dieci stabilimenti e sette Centri di Ricerca & Sviluppo. La rete di vendita di FPT Industrial è formata da 73 concessionari e da più di 800 centri di assistenza in circa 100 Paesi. Una gamma di prodotti estremamente ampia che include sei famiglie di motori con una potenza da 42 a 1.006 cavalli, trasmissioni con coppia massima da 200 a 500 Nm, assali anteriori e posteriori da 2 a 32 tonnellate. FPT Industrial vanta inoltre la più completa gamma oggi presente sul mercato di motori a Natural Gas per applicazioni industriali, coprendo un intervallo di potenze da 50 a 460 cavalli. Questa offerta, unita alla grande attenzione alle attività di Ricerca & Sviluppo, rende FPT Industrial uno dei principali protagonisti a livello mondiale nel settore dei motori per uso industriale.