
Category: Real Estate – City

Climate impact of new buildings much too high, finds BPIE analysis. A failure to decarbonise newly constructed buildings could prevent the EU from achieving its climate targets for 2030 and 2050, according to a recent report, Ready for carbon neutral by 2050? Assessing ambition levels in new building standards across the EU, published by BPIE (Buildings Performance Institute Europe).
A close examination of six EU focus geographies shines a spotlight on wide-ranging discrepancies between EU countries’ performance standards for new buildings, both in terms of consistency regarding the definition of Nearly Zero Energy Buildings (‘NZEBs’) as laid out in the Energy Performance of Buildings Directive (EPBD), and in terms of overall ambition levels.
Governments need to align the national building-sector decarbonisation efforts with the EU’s wider climate change mitigation ambition, but the current policy framework does not encourage Member States to move in a consistent and concerted way towards carbon neutrality by 2050. Not one of the focus geographies featured in the report, for example, has a set date by which new construction will meet a net zero energy and carbon level. In fact, the EPBD definition of ‘NZEB’, and therefore the standard applying to new buildings being constructed, has not been changed for more than 10 years.
While the European Commission’s December 15 proposal for a revised EPBD proposes an updated definition, BPIE warns that the current proposal is weak: zero emission building stock is solely defined in terms of operational energy, and the levels of energy performance are not more ambitious than the ones previously recommended by the Commission in 2016 (which they should be).
“There are encouraging changes in the policy landscape, but unless all EU Member States become more ambitious, energy and carbon emissions reductions in the buildings sector are likely to fall short in the quest to meet Europe’s 2050 decarbonisation objectives,” says BPIE Executive Director Oliver Rapf.
Among its policy recommendations, BPIE insists that the revised EPBD should intensify focus on reducing energy demand and implementing the energy efficiency first principle. This would include more ambitious provisions on maximum energy-consumption levels and the use of renewable energy sources, in addition to a fossil-fuel phase-out plan.
Metrics to measure operational and embedded carbon emissions, prior to setting carbon limits should also be included in the EPBD revision. There is also a clear need to integrate metrics to measure operational and embedded carbon emissions, and to set carbon limits, taking in to account the ‘whole life cycle’ perspective.
“Both the European Commission and EU Member States should read this report as a red flag that the energy transition is not on track,” concludes Rapf. “New buildings are creating a carbon legacy which will generate costs for many decades to come. The revision of the EPBD this year is the opportunity to introduce a zero carbon rule for new buildings.”
BPIE (Buildings Performance Institute Europe) is Europe’s leading centre of expertise on decarbonising the built environment, providing independent analysis, knowledge dissemination and evidence-based policy advice and implementation support to decision-makers in the public, private, and non-profit sectors. Founded in 2010, BPIE combines expertise on energy efficiency, renewable energy technologies, and health and indoor environment with a deep understanding of EU policies and processes. A not-for-profit think-tank based in Brussels and Berlin, our mission is to make an affordable, carbon-neutral built environment a reality in Europe and globally.
Fotovoltaico: se non ora, quando? SmartEfficiency da anni progetta ed installa con i propri fornitori impianti fotovoltaici di alta qualità che generano profitto per molte aziende che hanno creduto nella nostra proposta di energia solare ed hanno ridotto drasticamente i costi dell’energia nel ciclo produttivo.

Lampade al mercurio pericolose: i vapori di mercurio “vanno in pensione”. Dopo aver illuminato il lavoro di milioni di lavoratori nei capannoni industriali e di logistica, sono state definitivamente classificate come pericolose a causa della tossicità del mercurio. Sono state già messe in realtà fuori mercato, soppiantate dalle lampade a LED che, a parità di lux erogati, consumano il 70% di energia in meno e non hanno i tempi di attesa di riscaldamento per arrivare a piena luce e durano 10 volte di più, eliminando anche i costi di manutenzione, spesso ad altezze considerevoli.
SmartEfficiency.eu propone soluzioni personalizzate con progetto illuminotecnico per la sostituzione efficiente, di qualità ed economica. Le lampade al mercurio sono classificate dalla Direttiva ROHS (Restriction of Hazardous Substances)
per informazioni
02. 2641 7228
info@SmartEfficiency.eu
Mercury Lights out in the EU
The EEB and CLASP applaud the European Commission for adopting proposals that will phase-out all general purpose compact and linear fluorescent lamps (CFL and LFL) containing mercury in the coming two years.
Currently, the EU regulates mercury in light bulbs through the Restriction of Hazardous Substances (RoHS) Directive, by allowing mercury use in lighting via an exemption list. CFLs and LFLs have been tolerated so far because of the once limited availability of mercury-free alternatives.
For years the EEB, CLASP, Member States and experts have tirelessly campaigned to end mercury lamps as there are more efficient, mercury free Light Emitting Diodes (LEDs) widely available on European markets, making fluorescent lamps redundant. Already by end 2019, a study by CLASP and the Swedish Energy Council proved that “91-93% of fluorescent light fixtures in Europe can accept LED retrofits”.
Mercury is a well-documented neurotoxin that causes adverse effects to the developing brain, cardiovascular system, kidneys and thyroid glands. The World Health Organisation puts mercury in the top ten most problematic chemicals for public health.
The European Commission could have by law removed inefficient and toxic fluorescent lamps from sale as far back as 2018, when its own experts confirmed the legal criteria for a market ban under RoHS were fulfilled. Their availability until the end 2023 will still cost bill-payers an estimated over €16.8 million per day in lost efficiency savings for the next 2 years, according to recent NGO estimates.
Michael Scholand, Senior Advisor with CLASP Europe said: “While the Commission’s decision has been delayed several years, the savings from this measure are still significant and will benefit EU citizens and businesses. Between 2023 and 2035, we calculate a net savings to the EU of €18.2 billion Euros, as well as avoiding 1.8 metric tonnes of mercury from the fluorescent lamps. Furthermore, over 190 TWh of electricity will be saved, avoiding 55 million metric tonnes of CO2 andcontributing to the EU’s COP26 CO2 reduction targets.”
Elena Lymberidi-Settimo, Policy Manager at the EEB for ‘Zero Mercury’ Campaign said: “The European Parliament must now follow through this big step forward and allow rapid final adoption of a ban on these mercury inefficient lamps. At the same time, the EU should follow its commitments set out in the European Green Deal, Chemicals Strategy for Sustainability and Zero Pollution Action Plan and support the African region’s proposal at the next session of the Minamata Convention’s Conference of the Parties in March 2022, to prohibit the manufacture and export of most fluorescent lights by 2025.”
To the regret of NGOs, progress towards phasing out other mercury added lamps, such as high-pressure sodium (orange streetlights) and metal halide lamps, has not yet been made. The amendments to the RoHS Directive will still allow these mercury-containing lamps to remain on the market for the next 3-5 years at a minimum.
– Adopted delegated acts – https://webgate.ec.europa.eu/regdel/#/delegatedActs
– Electrical equipment – Revoking exemptions for mercury in single capped (compact) fluorescent lamps for general purposes – Environment – Delegated Directive
– Electrical equipment (hazardous substances) – revoking exemptions for mercury in double-capped linear fluorescent lamps – Environment – Delegated Directive
Delegated acts are now under scrutiny under the European Parliament for two months.
The original exemption for certain fluorescent lamps was granted in?September 2010?up to July 2016, allowing the lighting industry ample time to adapt its processes.
When a review process was launched in 2015, evidence presented by?the Commission’s own consultants (Öko Institut), as well as?the EEB, showed the ready availability of low-energy mercury-free LED alternatives and provided the justification for an early phase-out of the larger categories of mercury-containing fluorescent lamps.
The Commission ignored this evidence and wasted more than two years commissioning a socioeconomic analysis based on data that was already well out of date when it was eventually published in 2019 and was, therefore, completely misleading, indicating that the phase-out would have a net cost of €250 billion.
It took a further year and further evidence submitted by the EEB and others for the Commission to correct its mistake and issue in July 2020 a revised analysis showing that a 2021 phase-out would actually bring a net benefit of €29.9 billion.
More in the annex of our last letter to the Commission
– 16 November 2021 – https://eeb.org/library/eeb-contribution-to-the-public-consultation-amending-eu-regulation-649-2012/
– Podcast- 14 September 2021 – https://www.thelightreviewonline.com/the-real-dangers-of-greenwash/
– PR 27 July 2021- https://eeb.org/european-environmental-bureau-challenge-signifys-contradictory-claims/
– 26 July 2021 – https://eeb.org/library/environmental-ngos-feedback-on-draft-delegated-directive-for-rohs-exemption-categories-4b-4bi-iii-high-pressure-sodium-lamps-with-a-high-colour-rendering-index-80-for-general-lighting-purposes/
– 21 July 2021 – https://eeb.org/library/environmental-ngos-feedback-on-draft-delegated-directive-for-rohs-exemption-categories-1a-1e-single-capped-compact-fluorescent-lamps-for-general-lighting-purposes/
– 16 July 2021 – https://eeb.org/library/environmental-ngos-feedback-on-draft-delegated-directive-for-rohs-exemption-categories-2a1-5-double-capped-linear-fluorescent-lamps/
– https://eeb.org/library/environmental-ngos-feedback-on-draft-delegated-directive-for-rohs-exemption-category-1g/
– 12 July 2021 – https://eeb.org/library/environmental-ngos-feedback-on-draft-delegated-directives-for-rohs-exemption-categories-2b3-3-4c-4e-as-well-as-uv-light-related-1fi-2b4ii-4a-4fiv/
– PR 9 July 2021- https://eeb.org/higher-bills-for-millions-as-eu-lets-lighting-firms-milk-old-technology/
– PR 4 May 2021- https://eeb.org/africa-lights-a-path-for-europe-to-ban-toxic-mercury-in-fluorescent-bulbs/
– Feb 2021- https://eeb.org/library/why-hasnt-the-european-commission-banned-wasteful-lamps/
– Feb 2020 – https://eeb.org/library/mercury-containing-lamp-exemptions-to-rohs-directive/
– Jan 2020 – https://eeb.org/library/making-the-case-for-a-ban-on-mercury-lamps/
CLASP Europe is a non-profit, non-governmental organisation established in 1999 that focuses on appliance & equipment energy performance and quality. CLASP works to mitigate and adapt to climate change and expand access to clean energy.
Working in Europe since 2009, CLASP supports the European Commission and Member States in establishing ambitious ecodesign and energy labelling regulations.
CLASP has conducted pioneering work on quantifying the CO2 savings potential of applying circular economy principles to ecodesign and have been involved in various projects related to market surveillance and market verification and enforcement in Europe.
The European Environmental Bureau (EEB) is Europe’s largest network of environmental citizens’ organisations, standing for environmental justice, sustainable development and participatory democracy. Our experts work on climate change, biodiversity, circular economy, air, water, soil, chemical pollution, as well as policies on industry, energy, agriculture, product design and waste prevention.
We are also active on overarching issues as sustainable development, good governance, participatory democracy and the rule of law in Europe and beyond. We have over 160 members in over 35 countries.
ph. © Enrico Rainero
Future City ESG Innovation Index. Where will be the “Sustainability Valley”? With the newly developed index DEEP Ecosystems provides a thorough analysis of the capabilities of cities and their innovation ecosystems to capture the immense economic opportunity from the future demand for solutions in the ESG sectors worldwide.
The report reveals a total of $60bn being invested in ESG focused startups across over 100 cities since 2018.
Included are ESG solutions that will likely see a surge in demand in the future, when the transition to a more green and sustainable economy accelerates.
It includes solutions for ecology, waste management and clean energy in the environment sector, health and education solutions in the social ESG sector and e-government, public transport and smart city solutions in the governance related ESG sector.
With such economic growth potential, cities are eager to win the race to become the new innovation champion. The report elaborates on city-level strategies for ESG innovation with many examples. It shows that first-movers have an advantage.
For example, Stockholm, that was one of the first European cities to embrace a green economy as a strategy ranks 2nd for ESG investments with >$7bn raised since 2018.
Another hidden champion, Copenhagen scores high due to its government support for ESG solutions.
And the city of Moscow boasts a strong knowledge base as well as the highest share of EdTech startups, that is considered under the Social Dimension of ESG.
The report analyses the potential of innovation hubs to support sustainable innovation in the ESG fields based on 4 sub-indexes with 8 compound metrics and 29 individual indicators.
These cover the Community of ESG Entrepreneurs, their Entrepreneurship Support Network for ESG Solutions, the Societal Backing for ESG solutions as well as the Governance by local authorities.
Next to the rankings, the publication features 8 in-depth case studies on London, Moscow, Berlin, Tel Aviv, Paris, Stockholm, Copenhagen and Madrid. Last but not least it lists the top 70 startups based on investments raised.
The Future City ESG Innovation Index di DEEP Ecosystems
Startup Heatmap classifica 57 città europee per la loro disponibilità a far crescere l’innovazione sostenibile, tenendo conto delle azioni del governo come l’elettrificazione delle flotte di autobus, nonché delle metriche di innovazione del settore privato come la crescita della scena delle startup ESG.
Milano è al 10° posto nel Future Cities ESG Innovation Index
– Numero molto alto di studenti STEM: 55.660 (rank 5) e sviluppatori: 5.191 (rango 11), Ancora una buona percentuale di studentesse del 55%
– Rete di supporto all’imprenditorialità:
—- Buon numero di acceleratori per le startup (46, rank 5)
—- Ma basso livello di investimenti, in particolare in ESG: 41° posto per livelli di investimenti e specializzazione
– Forte azione del governo verso la mobilità sostenibile a Milano:
—- 3° più alto numero di autobus elettrici (375)
—- 4° più alto numero di auto in condivisione (7.079)
—- 9° rete metropolitana più grande d’Europa (97km)
—- Tranne che per: 23° posto nelle piste ciclabili (253km) e 47° posto per numero di auto pro capite (620 per mille)
– Investimenti crescenti nell’innovazione
—- 2° posto per gli investimenti privati in R&S in Europa con 55,7 miliardi di euro
—- Crescente appetito per l’acquisto di startup con 4 acquisizioni di startup ESG da parte di aziende milanesi negli ultimi 3 anni. 12° posto
– Complessivamente una buona accettazione di ESG nella popolazione
—- Densità della comunità e della rete al 8° posto (sulla base di una combinazione di indicatori che misurano progetti dal basso come campagne di crowdfunding, ecc.)
Roma segue al 13° posto, Palermo (46°), Torino (48°), Bologna (53°), Firenze (55°), Napoli (56°) finiscono nella parte bassa della classifica.
Accanto alle classifiche, la pubblicazione presenta 8 casi di studio approfonditi su Londra, Mosca, Berlino, Tel Aviv, Parigi, Stoccolma, Copenhagen e Madrid. Infine, ma non meno importante, elenca le 70 migliori startup in base agli investimenti raccolti.
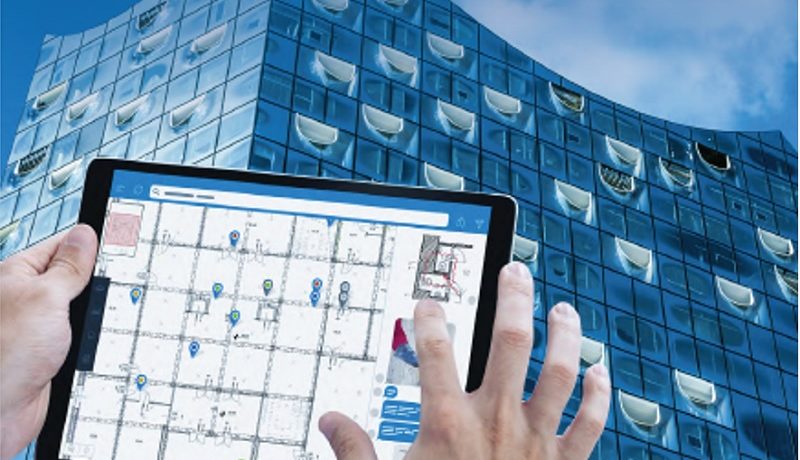
SW gestione patrimoni immobiliari. PlanRadar è un software provider in rapida crescita leader in Europa nella documentazione digitale, pianificazione e gestione della costruzione e dei patrimoni immobiliari. Lanciata per la prima volta nel 2014, in Austria, con l’obbiettivo di semplificare la documentazione dei progetti di costruzione e la comunicazione tra tutte le parti coinvolte – progettisti, imprese di costruzione, direzione lavori, fornitori e commercianti, supervisori della costruzione, proprietari di edifici e gestione della proprietà – PlanRadar costituisce oggi la soluzione più completa e di facile utilizzo da qualunque dispositivo (iOS, Android e Windows) per la gestione dei documenti e delle informazioni nel settore delle costruzioni.
In Europa, e in particolare in Germania, il software è oggi il partner di riferimento per le aziende del settore immobiliare. Fra i principali clienti europei troviamo CBRE, Allianz Real Estate, Cushman & Wakefield e Stratbag, mentre in Italia la società è partner di Impresa Percassi, Deerns, Knight Frank, Arcadis ed ESA Engeneering.
Il modello di business e il concept di PlanRadar si basano su un’applicazione web e un’app mobile che consentono di archiviare la documentazione e di comunicare senza interruzioni tutte le informazioni e attività, dal progetto architettonico alla costruzione dell’edificio fino alla fase successiva di property management, coinvolgendo tutti i partecipanti al progetto. Inoltre i partner e i subappaltatori delle aziende clienti, specialmente la forza lavoro attiva in cantiere o che lavora per conto di società di property management, hanno la possibilità di usufruire gratuitamente dell’app PlanRadar se adottata in cantiere, con un conseguente vantaggio per tutte le parti.
L’aumento dell’efficienza lavorativa e la riduzione della frequenza di errori che deriva dall’utilizzo di PlanRadar garantisce alle società clienti un importante vantaggio competitivo, che ha consentito alla società di posizionarsi nel mercato registrando tassi di crescita costantemente elevati sin dalla sua fondazione.
Nella prima metà del 2021, il numero di clienti è salito a oltre 13.000 e il numero di utenti a oltre 100.000, con la quota maggiore di essi proveniente dal mondo dell’architettura, dell’ingegneria, dal settore delle costruzioni e del property management.
PlanRadar ha attualmente clienti in oltre 55 paesi in tutto il mondo, che possono usufruire del prodotto nella lingua del paese in cui operano. L’espansione geografica, infatti, è stata presa in considerazione con l’apertura di diverse sedi estere. La sede centale è a Vienna e la società ha uffici in Europa sud-orientale, Scandinavia, Germania, Francia, Polonia, Regno Unito, Russia, Spagna, Italia e Paesi Bassi.
Nella fase di crescita da start-up a leader in Europa nella documentazione digitale, pianificazione e gestione della costruzione e dei patrimoni immobiliari, anche la struttura proprietaria della società è cambiata. Oggi investitori di venture capital, delle costruzioni e del settore IT come la newyorkese Insight Partners e la società di venture capital e.ventures possiedono infatti azioni in PlanRadar.
– Clienti: 13.000+
– Utenti: 100.000+
– Dipendenti: 200+ in 11 sedi nel mondo
– Progetti portati a termine/settimana : 25.000+
– Paesi : 55
– Account di prova/mese: 7.000
– Il 75% dei clienti ha scelto PlanRadar per la semplicità di utilizzo
I vantaggi di PlanRadar secondo i clienti
Secondo quanto rilevato dalla 2020 PlanRadar Customer Survey, il 96% dei clienti ha riscontrato un’esperienza positiva utilizzando la soluzione PlanRadar, con risparmi in termini di tempo nella gestione errori (87%) e durante le visite in loco (77%). La ricerca ha evidenziato inoltre quanto fossero inclini i clienti a utilizzare PlanRadar in nuovi progetti (95%). Infine il 75% dei clienti ha dichiarato di aver scelto PlanRadar per l’estrema facilità d’uso, mentre l’88% dei subbappaltatori ha affermato che era pronto a utilizzare PlanRadar.
Nell’ambito della 2021 PlanRadar Subcontractor Survey, il 91% dei subbappaltatori intervistati ha dichiarato che il punto di forza di PlanRadar è la facilità d’uso.
La soluzione software PlanRadar per tutte le fasi del ciclo di vita di un immobile
Una comunicazione semplice e inequivocabile e informazioni a portata di mano in qualsiasi momento giocano un ruolo chiave nel complesso sistema dei cantieri e successivamente nella gestione degli immobili per quanto riguarda l’efficienza dei costi, la trasparenza e la riduzione preventiva degli errori.
Ecco perché il primo grande vantaggio di PlanRadar è la facilità d’uso: la struttura intuitiva del software, infatti, permette ai clienti di lavorare al loro primo progetto in pochi minuti, generalmente senza la necessità di alcun training. I dati e i task sono registrati ed elaborati come ticket su planimetrie digitali, mentre le nuove planimetrie vengono inserite tramite la funzione “drag and drop”, di fatto abbandonando le vecchie documentazioni cartacee.
Continuità dei dati dalla prima progettazione
PlanRadar è utilizzato specialmente per i piani di progettazione digitali, che idealmente vengono già trasferiti sul software dagli architetti progettisti. In questo modo i dati generati vengono utilizzati successivamente per tutti quei task che devono essere gestiti nel ciclo di vita di un immobile. Nella fase di costruzione questi includono in particolare: il coordinamento del cantiere e della pianificazione, l’esecuzione della costruzione, la supervisione locale della costruzione, in concomitanza alla verifica e al monitoraggio dei costi.
Il trasferimento in digitale di tutti i dati della fase di costruzione rappresenta dunque un’importante base informativa per le attività di facility, property e asset management nel funzionamento e nella manutenzione degli immobili.
L’esaustiva banca dati disponibile su PlanRadar viene utilizzata anche per il lavoro quotidiano dei property e dei facility manager. Se, per esempio, è necessario effettuare una riparazione, il luogo in cui è presente il danno viene segnalato direttamente sulla planimetria elettronica: in questo modo i tecnici posso individuare autonomamente il danno e procedere con l’apertura del ticket, con il vantaggio di avere a disposizione tutte le informazioni strutturali in archivio che possono rivelarsi necessarie o utili per effettuare correttamente la riparazione.
Gestione semplice grazie alla combinazione di tutti i mezzi di comunicazione
Nei progetti edilizi e immobiliari, le informazioni devono essere veloci, chiare e disponibili. PlanRadar permette esattamente questo combinando tutti gli strumenti utili e necessari in un unico sistema: piani di costruzione digitali, testi, immagini, note vocali e report digitali. Grazie inoltre alla disponibilità del software in 19 lingue diverse, raramente è necessario un chiarimento da parte dei reali utilizzatori: questo si traduce a sua volta in un’elaborazione più veloce dei compiti, in una maggiore efficienza dei costi e, grazie alla migliore comprensibilità, anche in una minore frequenza di errori per le aziende.
Informato uno, informati tutti: accesso ai dati per tutti i partecipanti al processo
Di regola, le informazioni devono raggiungere diversi soggetti in cantiere e del comparto immobiliare. PlanRadar trasmette automaticamente i dati a tutti i dipendenti e partner di progetto che hanno accesso al software: questo assicura che tutti siano pienamente informati sullo status dei lavori del rispettivo ticket. Tutti i dati sono memorizzati in cloud in modo sicuro e permanente, le informazioni pertanto non vengono perse.
Creazione di documentazione con relativo risparmio di tempo e denaro
L’estesa richiesta di documentazione per le imprese edili e immobiliari rappresenta un fattore di tempo e costi non trascurabile. Grazie a modelli già strutturati e caricati su PlanRadar, tutti i report standard obbligatori possono essere creati in poco tempo, risparmiando tempo e denaro rispetto al passato. Sono disponibili modelli per i cinque use case più comuni: gestire le planimetrie, registrare le non conformità, creare report e verbali, aggiornare le checklist e organizzare la manutenzione programmata e straordinaria.
Smartphone, tablet, laptop, PC: PlanRadar funziona su tutti i dispositivi finali
Come piattaforma di comunicazione, PlanRadar connette i dipendenti di diverse aziende e da diverse postazioni di lavoro, motivo per cui il software è progettato per essere utilizzato su tutti i dispositivi (desktop, tablet, smartphone) su sistemi Android, iOS, macOS e Windows. Questo rende PlanRadar la soluzione ideale per il lavoro di cantiere così come in ufficio.
Adatto per cantieri: il software perfetto per lavorare in condizioni difficili
Gli esperti di costruzione sono coinvolti nella progettazione di PlanRadar almeno nella stessa misura degli specialisti IT. PlanRadar non è dunque un software da ufficio che può essere utilizzato solo in cantiere, ma un software ottimizzato per la gestione edilizia e immobiliare in loco che si integra in modo efficiente nel contesto IT dell’ufficio.
Questa filosofia di prodotto si riflette in soluzioni e caratteristiche pratiche per l’utilizzo in cantiere: ne sono un esempio l’integrazione di note vocali, che sostituiscono la tradizionale digitazione di testo che può essere scomoda e soggetta a errori in diverse situazioni, o la funzione offline, che permette l’utilizzo di PlanRadar anche senza una connessione Internet funzionante. O ancora la condivisione di foto o video direttamente sul sistema, che consentono di evitare l’utilizzo di tanti strumenti separati.
Modello di prezzo equo con utilizzo gratuito per i partner di progetto
Il modello di pricing di PlanRadar è strutturato in modo tale che anche i partner di progetto e i subappaltatori dei clienti possono utilizzarlo senza dover pagare per una propria licenza. Ciò significa che tutte le parti coinvolte nel processo utilizzano attivamente PlanRadar e possono quindi beneficiare dei vantaggi di efficienza di questa soluzione software altamente specializzata per l’industria immobiliare e delle costruzioni. È possibile infine usufruire di un periodo di prova gratuito di un mese per testare il software e decidere se acquistare la licenza.
PlanRadar – Credenziali e success story in Europa
– L’edificio direzionale Atlas a Monaco di Baviera per Allianz real estate
– La Varso Tower (l’edificio più alto in Europa) per HB Reavis
– Il sistema di aerazione delle stazioni della metropolitana di Barcellona per Avensis Ingenieros
– Il ponte croato in costruzione Pelješac Bridge per Institut IGH
Energy Performance Contracts in PA nella strategia di Procurement per la neutralità climatica. Lo scenario caratterizzato da obiettivi di efficientamento energetico e decarbonizzazione di crescente impatto ed ambizione (20% al 2020; 43% PNIEC al 2030; Fit-For-55% al 2030; neutralità al 2050), pongono il problema della definizione degli strumenti di public procurement più idonei per approcciare target così ambiziosi.
Autore: Andrea Brunetta
La riduzione a zero delle emissioni climalteranti degli edifici implica:
1) imponenti interventi edili di coibentazione degli involucri edilizi caratterizzati da elevati costi e da lunghi periodi di ammortamento per la sostenibilità della spesa;
2) importanti operazioni di riconversione impiantistica tesi alla sostituzione delle centrali termiche a metano con tecnologie elettriche, come le pompe di calore, associate all’autoproduzione e accumulazione fotovoltaica, oltre che alla riqualificazione a LED dell’illuminazione interna, in chiave di sostituzione carbonica.
Questi straordinari obiettivi di neutralità climatica impongono l’adozione di una strategia di public procurement anch’essa straordinaria.
Gli Energy Performance Contracts (EPC) introdotti dal D.Lgs. 102/2014 e integrati nella disciplina dei PPP del Codice dei Contratti Pubblici D.Lgs. 50/2016 (CCP) possono costituire l’asse centrale di questa strategia.
SCENARIO E OBIETTIVI DI NEUTRALITA’ CLIMATICA AL 2050
Lo scenario caratterizzato da obiettivi di efficientamento energetico e decarbonizzazione di crescente impatto ed ambizione (20% al 2020, PNIEC 2030; Fit for 55% al 20230, neutralità energetica al 2050), pongono un problema di definizione di strategia di public procurement più idonea per approcciare simili ambiziosi target.
I predetti obiettivi, se proiettati sull’esteso patrimonio immobiliare pubblico, appaiono nel contempo sia temporalmente prossimi sia quantitativamente e qualitativamente impegnativi: in termini economici, tecnici, procedurali, metodologici.
Le pubbliche amministrazioni registrano importanti spese storiche nella gestione Calore degli immobili di proprietà oltre che discrete spese nell’approvvigionamento di energia elettrica degli edifici, specie per l’illuminazione interna.
La gestione dei relativi contratti di manutenzione e approvvigionamento energetico appare però frazionata e non pienamente integrata in una prospettiva strategica unitaria volta alla riduzione del fabbisogno, ma caratterizzata da interventi episodici e frammentari.
Gli straordinari obiettivi di neutralità climatica al 2050, impongono invece l’adozione di una strategia anch’essa non convenzionale, innovativa, straordinaria.
La riduzione verso lo zero di emissioni climalteranti riferita ai consumi energetici degli edifici (gas ed energia elettrica), implica infatti due principali linee di intervento:
1) imponenti interventi edilizi di coibentazione degli involucri edilizi, coibentazioni verticali, orizzontali e delle superfici trasparenti, caratterizzati da elevati costi ed elevati periodi di ammortamento per la sostenibilità della spesa;
2) sfidanti operazioni di riconversione impiantistica tesi alla sostituzione delle centrali endotermiche a combustione di gas metano, con tecnologie interamente elettriche come le pompe di calore (c.d. sostituzione carbonica), e rafforzamento dell’autoproduzione fotovoltaica oltre che la riqualificazione a led dell’illuminazione interna;
Il suddetto panorama di interventi assume una dimensione difficilmente approcciabile con gli strumenti di appalto tradizionali (Conventional Procurement), ed implicano la definizione di una strategia di approvvigionamento alternativa, non convenzionale, straordinaria.
Una strategia di public procurement basata su appalti tradizionali (c.d. conventional procurement) e finalizzata agli obiettivi sopra delineati rischia di essere inefficace ed intempestiva. Gli schemi di approvvigionamento tradizionali (CP) sono infatti caratterizzati da crescente complessità procedurale, elevato rischio legale-giudiziario, elevata quota di rischio operativo (rischio progettazione, rischio costruzione, rischio gestione) trattenuto dalle PA, notevole rigidità.
Essi non si prestano a costituire strumenti flessibili in grado di incorporare nel tempo dell’esecuzione, in modo dinamico, ulteriori finanziamenti o innovazioni tecnologiche che possono sopravvenire in fase esecutiva.
Lo scenario sin qui tratteggiato sembra suggerire alcune riflessioni circa le caratteristiche che debbano avere gli strumenti di procurement utili ad aggredire degli obiettivi così ambizioni, in un contesto così complesso.
Occorre infatti mettere in campo strumenti approvvigionamento pubblico in grado di rispondere alle summenzionate criticità, in particolare:
– strumenti contrattuali onnicomprensivi, multi-obiettivo, multi-funzione e multiservizi tecnologici, di finanziamento, progettazione, realizzazione, gestione delle opere di efficienza energetica, oltre che di fornitura del vettore energetico;
– strumenti contrattuali che facciano convergere nel medesimo strumento gestione/conduzione/manutenzione di impianti termotecnici ed elettrotermici, e che riuniscano la fornitura dei vettori GAS ed Energia Elettrica in chiave di convergenza energetica, atti a realizzare la sostituzione carbonica e superare il conflitto di interesse latente nella sostituzione carbonica stessa;
– strumenti contrattuali flessibili in grado di inseguire il fabbisogno rapidamente cangiante, offrendo una prospettiva graduale e flessibile di avvicinamento alla neutralità climatica, e in grado di incorporare nuovi obiettivi/finanziamenti pubblici o nuove tecnologie che potranno sopraggiungere nella prospettiva al 2050;
– strumenti contrattuali di durata medio-lunga atti a configurare un equilibrio economico-finanziario in grado di sostenere gli ammortamenti connessi agli elevati tempi di ritorno degli investimenti edilizi relativi alle coibentazioni degli involucri edilizi;
– strumenti contrattuali in grado di combinare e cumulare nella missione della neutralità sia investimenti pubblici sia investimenti privati a ciò finalizzati in chiave di moltiplicatore di investimenti;
– strumenti contrattuali in grado di massimizzare il trasferimento agli operatori privati (come ESCO), le massime quote di oneri e rischi costruttivi e gestionali, nella consapevolezza che essi operatori possono disporre di maggiori livelli di efficienza e tempestività reattiva per l’adeguamento al contesto e l’inseguimento del fabbisogno;
– strumenti contrattuali in grado di definire/monitorare/verificare con accuratezza il raggiungimento degli obiettivi di efficienza energetica prestabiliti e di garantire il monitoraggio e la permanenza dei livelli di performance gestionale atti a garantire nel tempo l’efficienza energetica raggiunta, ed eventualmente intervenire per ripristinarla;
Andrea Brunetta, Master Management MIP-Polimi, manager funzionario pubblico con esperienza 15ennale nella gestione giuridica, finanziaria e tecnica di uffici preposti alla manutenzione del patrimonio pubblico e delle relative gare d’appalto, con particolare specializzazione nella gestione degli aspetti giuridici ed economico-finanziari dei partenariati pubblico privati e dei contratti energetici.
Autore di numerose pubblicazioni in materia dei PPP/EPC, formatore e consulente per diverse Amministrazioni Pubbliche Regionali sulla materia dei PPP/EPC.
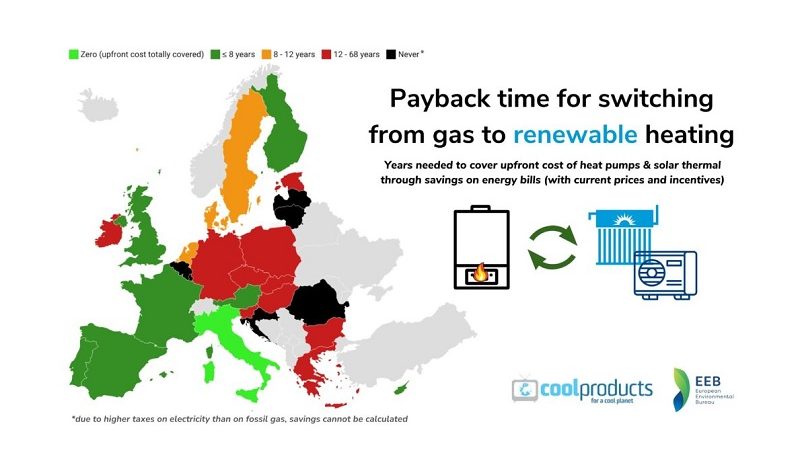
Out of gas: renewable heating affordable for all in EU. The answer to soaring gas prices lies in renewable heating, a technology that is ready to replace gas boilers but only affordable in 8 EU countries. To enable consumers to overcome the upfront cost for switching to clean heating, EU governments will need to increase subsidies by €70 billion, a new Coolproducts study reveals.
The switch from gas boilers to renewable heating solutions is still out of reach for many European households.
Households willing to install renewable-sourced heating face a common problem. In general, the upfront cost of installing a heat pump is much higher than a gas boiler, but heat pumps are three times more energy efficient. After some years, the upfront cost of a new heat pump can be offset by savings on energy bills – but significant investment is needed at first.
To measure the affordability of switching to heat pumps and solar thermal, we must look at the period needed to cover their upfront cost through the savings on energy bills, which is known as the “payback time”.
With the existing incentives and prices, an average middle-income family of four members will only find a reasonable payback time (8 years or less) when switching from a fossil fuel boiler to a heat pump in Italy, Portugal, Spain, Finland, Cyprus, Malta, Austria and France.
Simply put, 19 out of 27 EU countries either don’t allocate enough subsidies for families to overcome the upfront price of renewable heating solutions or have disproportionate tax regimes on electricity. A lack of public support is hampering the uptake of heat pumps and solar thermal in Europe.
However, solving this problem would be more feasible than ever for EU governments
To make heat pumps affordable for everyone, member states must increase subsidies by at least €70 billion, an extra mile that could be reduced to €20 billion if a CO2 tax of 100 €/ton was introduced (either with the proposed dedicated ETS scheme or alternatively through the Energy Taxation Directive). Such are the estimations of the latest study carried out by the European Environmental Bureau (EEB) on behalf of the Coolproducts campaign.
– Read here the factsheet report for each EU country and the UK
– Here is the full report if you want to have a deeper reading
Green heat for all
Only about 17.3% of the heating appliances installed in European homes are powered by electricity or use clean technologies.
Time is running out to push gas out of a sector that is responsible for 12% of the EU’s total CO2 emissions, equivalent to the emissions of all the cars in the EU, and 28% of the EU’s annual energy consumption.
The non-emitting technologies, able to replace gas, oil and coal boilers, have been there for years and manufacturers have manifested on several times to be ready for the switch.
The only missing piece in this transition towards clean heating is political will. Firstly, we must ban the sale of gas boilers by 2025, which is imperative for achieving climate neutrality by 2050, as the International Energy Agency (IEA) recommended. Secondly, we need to make the switch to renewable heating affordable for all, which would require an extra effort of €70 billion in subsidies.
Fortunately, the combined effect of the national allocation of recovery and resilience plans together with revenues from carbon pricing could allow governments to cover a great part of the extra effort needed to finance the upfront cost of heat pumps.
Still, our analysis also shows that 20 out of 27 EU governments pay millions of euros in subsidies to have new gas boilers installed in our homes, despite evidence that this is slowing down the uptake of renewable heat and undermining Europe’s 2030 climate goals.
Heat pumps with low-GWP refrigerants and solar-thermal technologies have proven to be a very effective, already available solution to slash emissions, but also to protect citizens from our dependency on gas and its volatile prices. These electricity-powered devices can play a major role in reducing energy poverty as solar and wind power are now cheaper than fossil fuels and do not suffer from market-related problems.
While our analysis focuses on average-income households, additional social measures will have to be taken in order to eliminate barriers to clean heat for low-income households. The proposed Social Climate Fund of the Fit For 55, carbon pricing revenues and further energy poverty programmes must be addressed in order to make the purchase of renewable technologies feasible and the running cost compatible with everyone’s income.
Key facts and figures
– The rough cost estimate for making the replacement of all gas and oil boilers with heat pumps or solar-thermal boilers affordable for all (considering a typical investment of €10k) is €70Bn in the EU.
– This would go down to €20Bn if a CO2 tax of €100 would be in place.
– Ground source heat pumps working on the national electricity mix are the least emitting heating technologies in all member states.
– Air to water heat pumps have lower emissions than gas boilers in all member states except Poland and Estonia, due to the high share of coal in the power sectors of these two states.
– Only in 8 EU countries payback time for heat pumps is acceptable (< 8years) with existing incentives and energy prices.
– If a CO2 tax of €100 is introduced (in some form) heat pumps would have an acceptable payback time in 12 instead of 8 member states
– Southern EU countries (Cyprus, Malta, Portugal and Spain) have shorter payback times as their clean heating technology mix, air-to-air heat pumps combined with solar thermal, is less expensive than an air-to-water or a ground source heat pumps.
Davide Sabbadin, a Policy Officer at the European Environmental Bureau (EEB), said: “Households in Europe are not all equal, at least when it comes to breaking free from fossil gas. Member states and EU institutions must beef up their dedicated funds to overcome upfront costs and set a regulatory framework that eases renewables in the heating market, because carbon pricing alone cannot do the job. Not only can these policies slash emissions massively, but they can also end our dependence on gas and protect citizens from its volatile prices”
Mélissa Zill, Programme Manager for heating at ECOS, said: “The pouring of public funds into polluting technologies must stop. We must stop selling gas and oil boilers as of 2025. Governments must help everyone to make the switch, leaving no one behind. With gas prices soaring and recovery funds being allocated, EU member states stand before a unique window of opportunity.”
Coolproducts is a coalition of NGOs led by the European Environmental Bureau (EEB) and the European Environmental Citizens Organisation for Standardisation (ECOS). We campaign to ensure a better product policy for EU citizens and the environment.
The EEB is Europe’s largest network of environmental organisations with over 140 members in 30 countries. ECOS is the only European NGO focusing on environmental standards.
Decarbonisation retail real estate. A promising start to intensified sectoral collaboration, says BPIE (Buildings Performance Institute Europe) has published a vision and a step-wise roadmap for retail real estate to reach 2050 net zero carbon emissions, in line with the Paris Agreement. The roadmap is the result of over one year of engagement with 14 retail European and global property developers, investors and managers. A first-of-its-kind effort, it provides detailed guidance for the entire retail property value chain to reach net-zero carbon, which includes the property sector, policymakers, commercial tenants, the construction sector, and financial institutions, by 2025, 2030, and 2040.
“The vision is clear,” says Oliver Rapf, Executive Director of BPIE. “Retail real estate buildings and portfolios must achieve zero carbon throughout their lifecycle, including development, refurbishment, and operation. Importantly, the construction of new buildings and renovation of existing assets will need to happen without further depleting our carbon budget.”
Retail real estate companies are facing increasing pressure from regulators and the investment community to report what they see as their upcoming climate risks. Retail real estate investment and management organisations are beginning to recognise carbon- and climate-related risks, as well as the importance of minimizing those risks.
The efforts to contribute to Paris alignment need to be articulated, developed, and scaled across the sector rapidly. As part of the climate alignment efforts, the sector will create sustainable places and contribute to maintaining the social fabric by providing environmental and social infrastructure.
“It’s high time for both the retail property sector, construction, financial institutions, tenants and policymakers to step up efforts to intensify collaboration, and BPIE’s roadmap is a promising start. This collective vision sends out a clear message that the sector is ready to take action,” says Clemens Brenninkmeijer, Head of Sustainability at Redevco B.V, a sustainable property investment manager based in the Netherlands.
“We have a great starting point; it’s now in the hands of the retail property sector to take this opportunity forward,” continues Brenninkmeijer. “We must ensure goals and thresholds are as robust and relevant as possible, and that they reflect the state of the markets and progress on climate outcomes.”
While major efforts are already being taken at company level to achieve net-zero carbon, the retail industry is simultaneously going through a rapid transformation of its own.The increase in online shopping is changing the industry’s building usage, and this trend will only continue. This indicates the low-carbon agenda should be considered against the background of changing shopping habits and user expectations. A successful low energy and low carbon refurbishment therefore needs to be coupled closely with non-energy related retrofitting activity and social benefits. The biggest such opportunities occur when the interests of customers, retailers and landlords are aligned.
Joost Koomen, Secretary General of the European Council of Shopping Places (ECSP), said: “This is about mitigating risk and preparing for the future, but it is also an opportunity. Retail properties play an important role in reducing emissions and improved rebuilding efforts to tackle climate change. Those companies that are adapting first will be at a competitive advantage, being best prepared for the challenges ahead, driven by new innovative ways of doing things and access to potential new partnerships and funding”.
The European Commission is now preparing a package of legislative revisions as part of its Renovation Wave strategy, notably the Energy Performance of Buildings Directive (EPBD), expected in December 2021. The decision-making and consultative process will continue into 2022, and represent an ideal opportunity for the retail property sector and policymakers to increase engagement and take coordinated strategic action. <ENDS>
BPIE (Buildings Performance Institute Europe) is Europe’s leading centre of expertise on decarbonising the built environment, providing independent analysis, knowledge dissemination and evidence-based policy advice and implementation support to decision-makers in the public, private, and non-profit sectors. Founded in 2010, BPIE combines expertise on energy efficiency, renewable energy technologies, and health and indoor environment with a deep understanding of EU policies and processes. A not-for-profit think-tank based in Brussels and Berlin, our mission is to make an affordable, carbon-neutral built environment a reality in Europe and globally.
Paris-Proof Retail Real Estate is an initiative of BPIE that aims to develop, support, and promote a forward-looking strategy to accelerate the transition to a climate-neutral retail real estate sector, with and for leading industry players, in line with the Paris Agreement objective. The initiative is funded by Redevco Foundation, which aims to contribute to an increased understanding of and an accelerated transition to a more sustainable, low carbon and circular built environment. Redevco is a European retail and residential investment management company.
– BYinnovation is Media Partner of BPIE
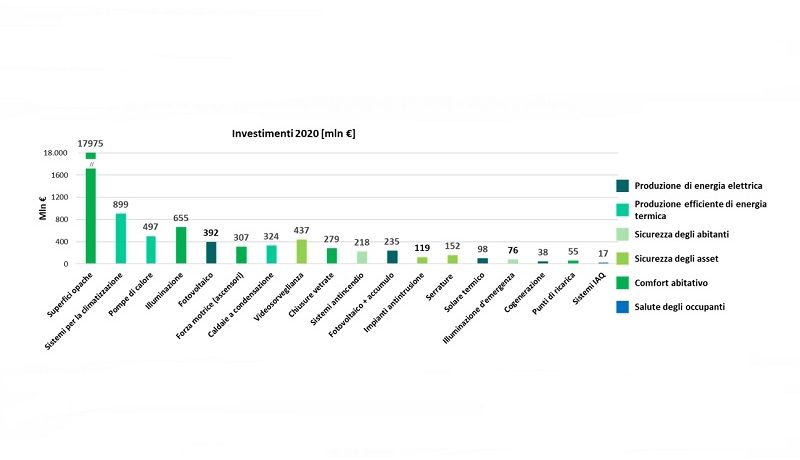
Investimenti Smart Building 2020 in calo dell’11% nonostante il Superbonus. Va invertita la rotta: gli edifici potrebbero consumare il 40% dell’energia. Migliorare l’efficienza energetica e il comfort degli edifici tramite sistemi automatici di gestione, utilizzare maggiormente le fonti rinnovabili, ridurre i consumi finali e garantire la salute e la sicurezza degli occupanti: in una parola, favorire la diffusione degli smart building, che invece in Italia stentano a decollare – nonostante il successo del Superbonus – visto che gli investimenti del 2020 (7,67 miliardi di euro) nelle principali tecnologie connesse all’edilizia intelligente sono calati dell’11% rispetto al 2019.
Per tornare ai livelli pre-pandemia bisognerà attendere almeno il 2024
Tuttavia, se è vero che gli edifici sono responsabili in Occidente di circa il 40% dei consumi energetici complessivi, un’Unione Europea che vuole azzerare le emissioni di gas serra al 2050 non può non mettere mano in maniera consistente al suo parco immobiliare.
“La Commissione Europea ha tracciato un percorso molto chiaro che deve condurre alla completa decarbonizzazione di tutti i settori, compreso quello degli edifici – conferma Federico Frattini, vicedirettore dell’Energy&Strategy Group della School of Management del Politecnico di Milano, che ha presentato lo Smart Building Report 2021, frutto anche di un confronto continuo con gli operatori del settore – Ma gli obiettivi europei di edifici a zero emissioni potranno essere raggiunti solo attraverso ingenti investimenti che portino a ridurre i consumi, aumentare la penetrazione delle fonti rinnovabili e installare infrastrutture digitali per gestire correttamente i carichi termici ed elettrici. Per quanto riguarda l’Italia, gli stanziamenti previsti dal PNRR sono certamente un buon inizio, ma non bastano”.
Uno smart building infatti non è semplicemente un edificio con accorgimenti di risparmio energetico, ma una costruzione in cui gli impianti sono gestiti in maniera intelligente e automatizzata da un’infrastruttura di controllo, in modo da minimizzare i consumi e garantire il comfort, la sicurezza e la salute degli occupanti (ad esempio ottimizzando i sistemi di condizionamento e di ventilazione o riducendo la rumorosità, tutti temi divenuti centrali con il lockdown), oltre ad assicurare l’integrazione con il sistema elettrico. La sensoristica installata permette non solo di gestire l’utilizzo di energia, ma anche di monitorare le prestazioni di un impianto e intervenire in caso di malfunzionamento prima ancora che il guasto si verifichi.
Eppure, nel 2020 in Italia gli investimenti nell’edilizia intelligente, considerando i settori residenziale e terziario (negozi, hotel, uffici, centri commerciali), si sono fermati a 7,67 miliardi di euro, mentre l’anno precedente avevano superato gli 8 miliardi. Escludendo le superfici opache, il 63% della spesa ha riguardato le building devices & solutions (tecnologie di generazione di energia, di efficienza energetica o che garantiscono il comfort, la sicurezza e la salute degli occupanti: si tratta delle soluzioni che più sono state frenate dalla pandemia, -14,3%, e che riprenderanno a crescere più lentamente), il 16% le automation technologies, cioè la sensoristica finalizzata alla raccolta dati, il 15% le piattaforme di gestione e controllo per elaborare le informazioni e il 6% le infrastrutture di rete.
Gli investimenti in Smart building nel 2020
Le tematiche di riduzione dei consumi e sostenibilità ambientale continuano a farla da padrone, catalizzando da sole 4,8 miliardi di investimenti in tecnologie per la produzione efficiente di energia elettrica e termica. La spesa per il comfort abitativo si ferma a 1,3 miliardi di euro (27%), quella per la sicurezza degli abitanti e degli asset a 1 miliardo (20%), mentre è ancora marginale, seppur in continua crescita, il contributo delle tecnologie legate alla salute degli occupanti (0,3%). Ci sono poi alcune tecnologie destinate a diffondersi notevolmente nel prossimo futuro, in particolare gli impianti fotovoltaici con sistemi di accumulo (a seguito dell’entrata in vigore della Direttiva RED II), l’illuminazione intelligente e i punti di ricarica privati, che secondo uno scenario moderato di previsioni al 2025 potrebbero raggiungere 11 volte il numero attuale.
Gli investimenti in automation technologies e nelle piattaforme di gestione e controllo hanno superato nel 2020 i 2,3 miliardi di euro, divisi abbastanza equamente: entrambi sono risultati in calo di circa il 7% rispetto al 2019. Per ultima viene l’infrastruttura di rete con 500 milioni di investimenti, l’89% dei quali (440 milioni) relativo a edifici ristrutturati, per oltre la metà del settore residenziale.
Gli scenari al 2025: dal 2021 trend di nuovo in crescita per quasi tutte le tecnologie
Considerando l’impatto del Covid-19, il livello di maturità del comparto tecnologico e la sua penetrazione nel mercato, la carenza di materie prime, gli sviluppi normativi, gli incentivi fiscali e la propensione all’adozione di queste soluzioni, sono stati costruiti tre possibili scenari di sviluppo del mercato degli smart building, a seconda che prevalgano le variabili negative o positive. Rispetto al valore degli investimenti nel 2020, nello scenario moderato, cioè intermedio, si prevede un trend di crescita per quasi tutte le tecnologie a partire dal 2021, tranne il solare termico, il fotovoltaico senza accumulo e le superfici opache.
Un aggiornamento sul Superbonus
A un anno dall’entrata in vigore del Decreto Rilancio, i dati pubblicati dall’Agenzia delle Entrate confermano il forte interesse del mercato per il Superbonus: al 31 agosto 2021 erano state presentate oltre 37.000 dichiarazioni di conformità, per un valore di mercato di 5,7 miliardi di euro, che corrispondono a oltre 6,2 miliardi di detrazioni. Il 69% degli investimenti stanziati è riferito a lavori che sono già stati completati. La ripartizione degli investimenti è sbilanciata nei confronti dei condomìni, che assorbono circa il 47% del totale, sebbene sia stato effettuato solo il 13% delle richieste.
Il valore di mercato del Superbonus nel 2020
Dal confronto con gli operatori di mercato è emersa l’esigenza di sviluppare un sistema di incentivi con una visione di medio termine, che permetta di strutturare un piano di interventi con una prospettiva temporale superiore a un anno, così da avere la certezza di riuscire a completare i lavori. Anche l’aumento del costo dei materiali rappresenta un ostacolo agli investimenti: l’introduzione dell’incentivo al 110% ha generato un effetto volano su alcuni prezzi, come quelli del polistirene e dei ponteggi, che ha ridotto notevolmente i margini realizzabili dagli operatori e la volontà dei clienti di intraprendere gli interventi.
La cybersecurity negli smart building
Il concetto di cybersecurity per gli edifici intelligenti sta diventando sempre più rilevante, perché il numero di dispositivi smart connessi alla rete – legati a sistemi di riscaldamento e condizionamento, ascensori, rilevatori di fumo, allarmi, controlli degli accessi, videosorveglianza – è in continua crescita e rende gli smart building vulnerabili agli attacchi informatici, con conseguenze costose e pericolose: dal blocco del funzionamento alla perdita dei dati, ai rischi per la sicurezza degli occupanti. Nonostante l’adozione di soluzioni di cybersecurity risulti al momento ancora insoddisfacente, dal confronto con gli operatori filtra un cauto ottimismo, anche per effetto della messa a punto di nuove e attese normative.
Le startup attive a livello internazionale e italiano
Un’analisi condotta sulle startup ha permesso di evidenziare i principali trend tecnologici e di innovazione nel settore, che nel medio-lungo periodo potranno condizionare le strategie e i modelli di business degli operatori di mercato. Un primo campione comprende 172 startup europee, statunitensi o israeliane indipendenti, fondate tra il 2016 e il 2020 e con almeno un finanziamento raccolto: quelle attive in ambito building devices & solutions sono le più numerose (62%, quasi la metà nel settore energia) e offrono soluzioni integrate che comprendono dispositivi in cui è presente sempre di più una componente software embedded.
Nonostante siano meno numerose, le startup americane attraggono finanziamenti in misura significativamente superiore rispetto a quelle europee, segno della diversa disponibilità di strumenti di finanza imprenditoriale nelle due aree geografiche. Quanto all’Italia, grazie al coinvolgimento diretto di 27 incubatori è stato costruito un campione di 25 startup che hanno sede nel nostro Paese, in netta prevalenza (84%) nell’ambito building devices and solutions.
Conclusi Ecomondo e Key Energy 2021. La strada per la transizione ecologica è tracciata e passa da Rimini, dove si sono tenuti Ecomondo e Key Energy, i due saloni dedicati all’economia circolare ed alle energie rinnovabili, organizzati da Italian Exhibition Group, con risultati ben oltre le più rosee previsioni.
Quasi l’85% di presenze rispetto all´ultima edizione pre-covid, più di 1.080 marchi presenti a tutto quartiere per il 90% della superficie, 500 ore di convegni e seminari, con il decennale degli Stati Generali della Green Economy, sono i numeri che confermano che la spinta alla transizione ecologica passa anche dalle due storiche manifestazioni di Rimini.
Luogo di confronto e soprattutto business per una comunità di imprese, istituzioni, enti e organizzazioni che nei saloni di Rimini si sono confrontati sulle tematiche oggi al centro delle agende di tutti i governi, e legate in particolare alle opportunità connesse all’avvio del PNRR alla vigilia di un appuntamento politico fondamentale come la COP26 di Glasgow.
Importante e qualificata, inoltre, la partecipazione governativa italiana, così come l´egida della Commissione europea, a rimarcare l’importanza che queste manifestazioni hanno assunto negli anni come punto di riferimento sia nell’area del Mediterraneo sia per istituzioni di primo livello europeo per policy e ricerca ed innovazione nei settori indicati.
Bioeconomia circolare, risorse idriche, trattamento dei rifiuti e processi di digitalizzazione che portano la green economy nel perimetro di industria 4.0 sono tra le novità di filiera più interessanti di questa edizione 2021.
Le aziende che lavorano sui processi e il monitoraggio sono l’anello di raccordo tra la raccolta dei materiali di scarto e la materia prima seconda. Cresciuti, anche in termini di business generato in fiera, le bioenergie e il fotovoltaico e tutto il settore dell’illuminazione smart nelle città legato all’efficientamento e alla sicurezza.
Il salone biennale dei veicoli per l’ecologia SAL.VE ha messo insieme in un’unica vetrina telaisti e allestitori dei mezzi per l’igiene urbana e gli allestimenti per la raccolta differenziata con mezzi a propulsione ibrida o full electric.
Dalle presse meccaniche alle stampanti 3D alimentate da plastiche bio, industria e startup sono state visitate da operatori qualificati e orientati al business, che fanno dei due saloni appuntamenti di green business.
Cresciuta anche la percentuale di stand che sono stati allestiti con materiali sostenibili, ottenuti dal riciclo di legno d’arredi o altri materiali di edilizia, dai pannelli alle piastrelle.
Con gli eventi di Ecomondo, curati dal Comitato scientifico presieduto dal professor Fabio Fava – è stata condotta un’analisi puntuale sul tema della rigenerazione dell’ambiente, in linea con le raccomandazioni del Green Deal europeo.
Grazie alle “conferenze faro” sono state identificate le azioni che potranno consentire una rigenerazione sistemica ed inclusiva delle nostre manifatture, delle nostre città, del patrimonio naturale, suolo, acque e mari, per un pronto recupero economico, ambientale e sociale del Paese assieme all’Europa e all’area del Mediterraneo.
Nella sessione inaugurale di Key Energy, uno studio preparato per questo evento dall’Energy Strategy Group del Politecnico di Milano ha approfondito le opportunità legate al PNRR, in particolare in termini di ricadute economiche e occupazionali: si parla di più di 64 miliardi di euro di ricavi aggiuntivi, oltre a 132mila posti di lavoro in più.
Si è parlato inoltre, nei convegni curati dal Comitato scientifico presieduto da Gianni Silvestrini, delle novità in arrivo, dall’eolico off-shore all’agro-fotovoltaico, dalle Comunità energetiche all’idrogeno, di strategie climatiche, nonché dei primi interessanti risultati sui fronti del Superbonus e della mobilità elettrica.
Italian Exhibition Group dà l’appuntamento al mondo della Green Economy e delle energie rinnovabili al 2022, anno in cui è da segnare in calendario anche il nuovo evento SOLAR EXHIBITION AND CONFERENCE by Key Energy, dal 23 al 25 marzo 2022 nel quartiere fieristico di Rimini: una tre giorni dedicata esclusivamente all’industria dell’energia solare e alle sue filiere con area espositiva, convegni, incontri e dibattiti.
L’evento, dal format innovativo e altamente focalizzato sulle esigenze delle aziende e delle community del solare, si terrà in sinergia e in contemporanea con la seconda edizione di FORUMTECH, l’evento di formazione e informazione di ITALIA SOLARE organizzato il 23 marzo 2022.
Sempre nel 2022, in programma anche due eventi internazionali: CDEPE – Chengdu International Environmental Protection Expo powered by Ecomondo, la più grande fiera di tecnologia verde nel mercato della Cina occidentale, dal 20 al 22 maggio 2022 a Chengdu (e quest’anno dal 18 al 20 novembre) e Ecomondo Mexico, dal 12 al 14 luglio 2022 a León, organizzato in partnership con Deutsche Messe.
FOCUS ON ITALIAN EXHIBITION GROUP
Italian Exhibition Group (IEG), quotata sul Mercato Telematico Azionario organizzato e gestito da Borsa Italiana S.p.A., ha maturato negli anni, con le strutture di Rimini e Vicenza, una leadership domestica nell’organizzazione di eventi fieristici e congressuali e ha sviluppato attività estere – anche attraverso joint-ventures con organizzatori globali o locali, negli Stati Uniti, Emirati Arabi, Messico, India e in Cina – che l’hanno posizionata tra i principali operatori europei del settore.