Category: Operations
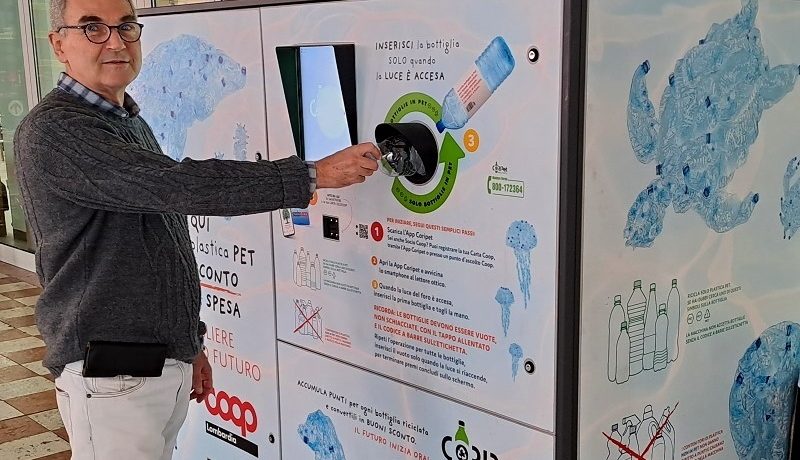
Bottle to Bottle riciclo bottiglie plastica. CoRiPET, il consorzio volontario tra produttori, converter e riciclatori di bottiglie in PET, riconosciuto dal Ministero dell’Ambiente, ha studiato un processo virtuoso di economia circolare “Bottle to bottle”, sensibilizzando al riciclo della plastica per creare nuove bottiglie in PET riciclato (o rPET).
La mission di CoRiPET consiste nel gestire direttamente il fine vita delle bottiglie e dei boccioni in PET immessi sul mercato dai propri associati, facendoli rientrare in un modello di economia circolare.
Il Consorzio quindi provvede ad installare apposite apparecchiature di deposito e di compressione delle bottiglie, contenitori di acqua, in prossimità dei principali punti di affluenza dei consumatori.
IL PET: UN’OPPORTUNITÀ
Leggero e resistente agli urti, naturalmente trasparente e incolore, il PET (Polietilentereftalato) è la materia plastica utilizzata nell’industria alimentare per imbottigliare acqua, olio, latte, succhi e altre bevande.
La bottiglia in PET è stata scelta come imballaggio alimentare, perché fornisce un’ottima barriera, preserva le caratteristiche del liquido contenuto, è igienica e sicura.
A differenza di imballaggi realizzati attraverso l’unione di più plastiche o altri materiali, la bottiglia in PET rappresenta una scelta ecologica: realizzata unicamente in plastica PET è facilmente riciclabile, attraverso un procedimento meccanico.
GLI OBIETTIVI
Gli obiettivi del consorzio Coripet sono:
– incrementare i livelli di raccolta e di riciclo delle bottiglie in PET, avvicinando in modo innovativo il mondo della produzione, dei consumi e del riciclo;
– creare la filiera italiana del “bottle to bottle” producendo rPET idoneo al diretto contatto alimentare;
– fornire ai propri associati tutte le conoscenze e gli strumenti per allinearsi in modo corretto alla recente normativa europea sull’uso delle plastiche.
CRC – Contributo di Riciclo Coripet
Il Contributo di Riciclo Coripet (CRC) è la forma di finanziamento attraverso la quale Coripet ripartisce i costi di gestione del fine vita degli imballaggi immessi sul mercato dai propri Consorziati Produttori e Converter assolvendo così agli obblighi derivanti dall’EPR (“Extended Producer Responsibility”).
I valori del CRC dal 1° agosto 2022 al 31 dicembre 2023 sono i seguenti:
Descrizione materiale Contributo per il riciclo CRC (euro/ton.)
Boccioni distributori acqua 16,0
Preforme, bottiglie, altri contenitori 16,0
Tappi, chiusure e coperchi 465,0
Tappi con tecnologia tethered 16,0
Etichette bottiglie 465,0
Materie prime 16,0
Qualora un Consorziato introduca tappi, chiusure e coperchi progettati per rimanere solidali con il contenitore (tappi con tecnologia tethered), in conformità alla direttiva SUP, tale tipologia di imballaggio sarà soggetta, previa verifica da parte del Consorzio, allo stesso contributo previsto per le Preforme, bottiglie, altri contenitori.
Dal 1° gennaio 2022 e fino al 31 luglio 2022 vengono applicati i seguenti valori per il Contributo di Riciclo CORIPET (CRC):
Descrizione materiale Contributo per il riciclo CRC (euro/ton.)
Boccioni distributori acqua 145,0
Preforme, bottiglie, altri contenitori 145,0
Tappi, chiusure e coperchi 500,0
Etichette bottiglie 500,0
Materie prime (granulo) 145,0
Sempre più al servizio del RE. Scenari Immobiliari ha presentato il nono “Rapporto sulla filiera dei servizi immobiliari in Europa e in Italia”: Italia prima per crescita con un fatturato di 36,5 miliardi di euro nel 2022 (più 1,4 per cento).
Mentre il mercato immobiliare europeo resta incerto nelle sue previsioni, i settori delle costruzioni e dei servizi immobiliari, nel corso del 2022, sono rimasti solidi e fondamentali nella formazione della ricchezza nazionale, con l’Italia che ha performato meglio della media continentale.
Mentre tra i principali Paesi dell’UE si è registrata una stabilità del peso delle costruzioni sul Pil nazionale (5,7 per cento) e un lieve calo dei servizi (da 12,3 a 11,5 per cento), nel nostro Paese entrambi i comparti hanno fatto registrare un incremento.
Le costruzioni sono passate dal 4,9 al 5,2 per cento, i servizi da 13,7 a 13,9 per cento.
È quanto è emerso a Milano nel corso del seminario di approfondimento FUTU.RE, nel quale è stato presentato il “Rapporto sulla filiera dei servizi immobiliari in Europa e in Italia” realizzato da Scenari Immobiliari in collaborazione con le principali società di servizi italiane (ARTELIA GROUP, COLLIERS ITALIA, RINA Prime Value Services, RINA Prime Property, SIDIEF, CUSHMAN & WAKEFIELD, GENERALI REAL ESTATE, YARD REAAS, ABACO TEAM, AGIRE | GRUPPO IPI, RECCHI ENGINEERING, PRELIOS INTEGRA, THEOP, HILL INTERNATIONAL, REVALO).
“Il settore dei servizi collegati al real estate, dalla gestione all’intermediazione, ha avuto una crescita impetuosa nel corso del ventunesimo secolo in Europa. Nel nostro Paese è praticamente raddoppiato e ha avuto un incremento di quasi il cinquanta per cento negli ultimi dieci anni – ha affermato Mario Breglia, Presidente di Scenari Immobiliari. “Mentre il settore delle costruzioni diminuiva la presenza nei sistemi economici, il comparto dei servizi legati agli immobili è diventato una componente importante nel pil europeo, con una media del 13,6 per cento, contro il 5,7 per cento delle costruzioni, escluso le opere pubbliche. Ritengo che ci siano ancora enormi spazi di crescita, tenendo presente ad esempio che il comparto residenziale è solo lambito dagli operatori professionali e che anche negli altri servono approcci e culture innovative”.
Nel 2022 il fatturato dei servizi immobiliari nei cinque principali Paesi europei è stimato in quasi 355 miliardi di euro, in aumento del 2,7 per cento rispetto al 2021.
La Germania si conferma, ancora una volta, il mercato più performante, con quasi 130 miliardi di euro e un buon livello di dinamicità rispetto al 2021 (più 3,4 per cento).
La Francia ha mostrato una marcata stabilizzazione del fatturato che nel 2022 ha chiuso a quota 76,6 miliardi di euro (più 0,8 per cento).
Anche l’Italia ha visto stabilizzarsi il livello di fatturato rispetto al 2021, con una crescita di 1,4 punti percentuali e un volume di 36,5 miliardi di euro.
Il Regno Unito, per il secondo anno consecutivo, ha fatto registrato un incremento del fatturato con una espansione del tre per cento (82 miliardi di euro contro i 79,6 miliardi del 2020).
La Spagna è caratterizzata da un fatturato in crescita (più 5,6 per cento) dai 28,5 miliardi di euro del 2021 ai 30,1 miliardi del 2022.
L’evoluzione dei fatturati nei diversi Paesi, a seguito di andamenti altalenanti o di forte stabilità, ha portato a una crescita di quasi l’otto per cento durante il periodo 2015-2022.
Dal punto di vista occupazionale il settore delle costruzioni coinvolge il numero maggiore di occupati rispetto a quello dei servizi, con circa di 13,7 milioni di lavoratori in Europa, pari circa il 5,8 per cento della forza lavoro complessiva.
Le imprese attive nel settore sono 3,75 milioni, con una dimensione media di poco superiore ai 3,5 addetti per impresa.
La Germania, con 2,63 milioni di occupati distribuiti in oltre 390 mila imprese e una dimensione media di circa 6,7 addetti per azienda, è ancora una volta il più grande mercato europeo in termini di occupazione e distanzia il secondo, Regno Unito, di quasi 570 mila unità, pari a più di un quarto della forza lavoro occupata in UK.
In Francia, gli 1,84 milioni di occupati nel settore delle costruzioni raggiunti nel corso del 2022, sono il risultato di un costante percorso di crescita (più 14,5 per centro rispetto al 2015) che restituisce un livello di dinamicità secondo solo a quanto fatto registrare dalla Spagna (più 22,4 per cento).
In Spagna, tra il 2015 e il 2022, il numero di imprese è aumentato del 4,5 per cento, passando da 380 mila a oltre 395 mila in aumento anche il numero di occupati, cresciuto del 22,4 per cento, da 1,07 milioni a 1,3 milioni, portando la dimensione media aziendale dai 2,8 addetti del 2015 ai 3,3 del 2022 (più diciassette per cento).
L’Italia, con oltre 1,5 milioni di occupati, in crescita dell’8,3 per cento rispetto al 2015, distribuiti in poco più di 545 mila imprese (più 9,4 per cento rispetto all’anno precedente e più 1,4 per cento rispetto al 2015), risulta ancora caratterizzata da dimensioni medie aziendali ridotte, 2,8 occupati per impresa nel 2022, stabilizzatesi nel medio periodo analizzato (2015-2022) intorno ai 2,7 addetti.
I servizi immobiliari hanno un peso minore rispetto al totale della forza lavoro dei diversi Paesi, con una media europea stabile all’1,1 per cento, per 2,61 milioni di addetti.
A questi si somma un numero di occupati “indiretti” pari a poco meno di un milione di unità. In Italia gli addetti diretti superano le 330 mila unità (più 8,6 per cento rispetto al 2020), cui vanno a sommarsi poco più di 140 mila addetti “indiretti”.
La percentuale sulla forza lavoro complessiva (1,3 per cento) continua a essere allineata alla media europea, mentre ancora molto bassa risulta essere la dimensione media delle imprese, pari a 1,3 addetti per azienda.
Regno Unito e Germania, per numero di addetti e struttura aziendale, rappresentano le principali eccezioni tra i Paesi analizzati, con una dimensione media rispettivamente pari a 5,3 e 3,2 addetti diretti per impresa e un numero di occupati pari a quasi 750 mila e 500 mila.
“Sono diversi i temi che guideranno l’evoluzione al 2030 delle attività dei servizi immobiliari”, ha sottolineato Francesca Zirnstein, direttore generale di Scenari Immobiliari. “Da un lato l’applicazione dell’intelligenza artificiale spinta fino alla realtà aumentata e virtuale, dall’altro i servizi alla persona, siano essi conduttori o occupanti e la gestione attenta degli aspetti sociali. Senza dimenticare la necessità di quantificazione del peso nella creazione del valore. Per poter affrontare tali cambiamenti, le società che operano nel mondo dei servizi immobiliari sono obbligate a mettere in atto investimenti rilevanti in tecnologie e sistemi informatici adeguati, in sviluppo di competenze e in costante aggiornamento.
Nel nostro Rapporto confermiamo l’importanza del comparto nella formazione della ricchezza nazionale, ribadendo l’ampliamento tipologico dei servizi erogati e la crescita delle qualità manageriali di chi guida le società di servizi e le capacità degli operatori. E vogliamo spostare uno sguardo verso il futuro, rimarcando che ancora molte sono le sfide che la filiera si troverà ad affrontare da oggi al 2030, in un’ottica di continua evoluzione del comparto, come ad esempio la quantificazione numerica dell’impatto che le molteplici tipologie di servizi erogati hanno sul valore di mercato degli immobili e la difficoltà di attrarre giovani talenti, nuova forza lavoro, necessaria per lo sviluppo e la crescita del settore”.
Dopo l’apertura dei lavori di Mario Breglia (Scenari Immobiliari), il nono Rapporto è stato presentato da Francesca Zirnstein e Federico Rivolta (Scenari Immobiliari) e successivamente commentato dai responsabili delle società che hanno partecipato al Gruppo di lavoro:
– Paolo Alberti (ARTELIA GROUP),
– Simone Contasta (COLLIERS ITALIA),
– Lorenzo Dei Poli (RECCHI ENGINEERING),
– Manuela Di Marino (RINA Prime Value Services),
– Andrea Di Nicola (RINA Prime Property),
– Giovanni Grifa (CUSHMAN & WAKEFIELD),
– Paolo Paganuzzi (GENERALI REAL ESTATE),
– Laura Piantanida (YARD REAAS),
– Ermanno Pievani (ABACO TEAM),
– Dario Pistone (AGIRE | GRUPPO IPI),
– Corrado Sensale (PRELIOS INTEGRA),
– Giovanni Smaldone (THEOP),
– Andrea Tota (HILL INTERNATIONAL),
– David Vichi (REVALO).
SCENARI IMMOBILIARI Istituto indipendente di studi e di ricerche analizza i mercati immobiliari, e in generale, l’economia del territorio in Italia e in Europa.
Fondato nel 1990 da Mario Breglia, l’Istituto opera attraverso le sedi di Milano e Roma e può contare su un ampio numero di collaboratori attivi sul territorio nazionale ed europeo. Un personale altamente qualificato e multidisciplinare, proveniente da esperienze professionali diversificate, è in grado di fornire servizi a elevato valore aggiunto in tutta la filiera immobiliare (esclusa l’intermediazione).
EU leadership on refrigerants. Today’s deal on the F-Gas Regulation marks one of the greatest climate wins of this EU term.
The proposed phase-out schedule for these potent greenhouse gases signals a paradigm shift, driving key sectors such as heat pumps towards the use of climate-friendly refrigerants.
The EU makes history with the revision of the F-gas regulation
The interinstitutional agreement reached today paves the way for Europe to become the world’s first HFC-free continent by 2050, setting an unprecedented environmental and climate standard on a global scale.
Nearly 2.5% of the EU’s global emissions, equivalent to the entire EU aviation sector, will be spared by 2050 thanks to the complete phase-out of fluorinated gases (F-gases). The proposed ban timeline will play a crucial role in promoting the adoption of climate-friendly refrigerants across burgeoning and strategic sectors, such as heat pumps, air conditioning and switchgears (key component for electricity grids). This transition also encompasses other sectors such as foams, domestic refrigeration, chillers and medical aerosols.
Davide Sabbadin, Deputy Policy Manager for Climate at the EEB, said: “Today’s win is a triple win. Firstly it is a win for the climate, due to F-gases’ significant contribution towards greenhouse gas emissions in the EU.
It is also a win for our health and environment, as F-gases are the primary source of dangerous PFAS ‘forever chemicals’ emissions in Europe. Finally, this is a win for Europe’s green industry, which is home to the production of climate-friendly alternatives to F-gases: natural refrigerants.”
Forever chemical pollution
The most recent F-gas family known as HFOs release PFAS, the so-called forever chemicals, into the atmosphere. Thanks to the new F-gas trajectory, HFOs will be banned in the next decade in all major applications, making this revision a breakthrough moment to prevent chemical pollution that harms and stays forever.
Large quantities of PFAS will not be released in the atmosphere thanks to this legislation and will not be accumulating in rivers and lakes.
This revision sets the stage for the REACH reform, a critical regulation that can no longer be postponed.
Climate global leadership
It will now be the job of the new Commission to make this EU-led revolution a global one, by promoting this same ambition in the context of the Montreal Protocol (1), the international framework that deals with refrigerants and that has already been improved once upon the first release of the F-gas regulation via the Kigali amendment (2).
EU-made alternatives
Despite the absence of a ban in the crucial sector of commercial refrigerators, such as supermarkets, which we lament, this deal also brings positive tidings for the European industry. Europe stands at the forefront of climate-friendly and environmentally sound technologies in these domains, and it stands to benefit from a more robust push within the domestic market. The industry is actively seeking opportunities to strengthen its global leadership position.
Notes
(1) When f-gases burst onto the market, they did it to replace their ozone-depleting predecessor substances which were banned by the Montreal Protocol in 1985. While f-gases can provide cooling without damaging the ozone layer, they still warm the atmosphere.
(2) To continue protecting the ozone layer without aggravating the climate crisis, global leaders amended the Montreal Protocol in 2016 to include a phase-down of f-gases. Named after the city in which it was signed, Kigali (Rwanda), the new treaty agreed to an 80% f-gas reduction over 30 years
The European Environmental Bureau (EEB) is Europe’s largest network of environmental citizens’ organisations, standing for environmental justice, sustainable development and participatory democracy. Our experts work on climate change, biodiversity, circular economy, air, water, soil, chemical pollution, as well as policies on industry, energy, agriculture, product design and waste prevention. We are also active on overarching issues such as sustainable development, good governance, participatory democracy and the rule of law in Europe and beyond.
We have over 180 members in over 38 countries.
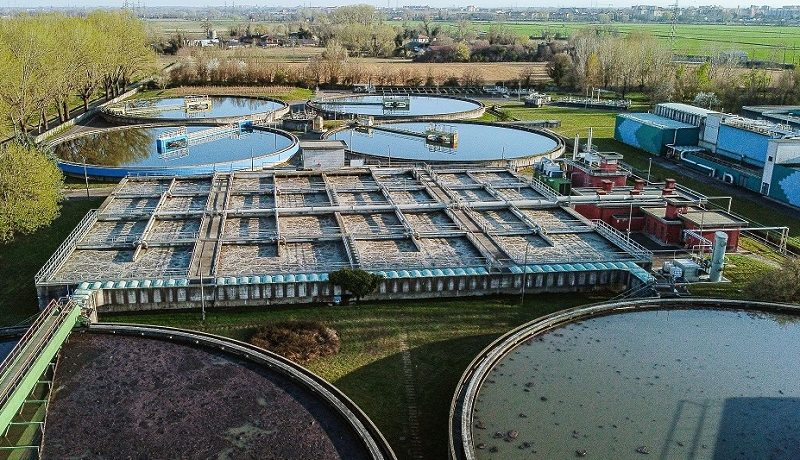
Sanitation Safety Plan acque depurate è realizzato da Gruppo CAP ed è un modello innovativo sviluppato in Italia e all’avanguardia a livello internazionale per assicurare acqua sicura e di ottima da impiegare in agricoltura e per usi civili.
Una riserva costante, abbondante e indipendente dalle precipitazioni stagionali.
È l’acqua che esce pulita dai depuratori, risorsa sempre più preziosa sia per l’utilizzo civile sia, soprattutto, per l’agricoltura.
Parte da Milano la sfida per rispondere alle pressioni della crisi climatica, della siccità sempre più frequente e a un meteo sempre più imprevedibile, Il Sanitation Safety Plan sviluppato da Gruppo CAP in collaborazione con l’Istituto Superiore di Sanità, il Politecnico di Milano e l’Università del South Carolina, è un sistema all’avanguardia a livello mondiale, per garantire acqua di ottima qualità, sicura e pronta per essere impiegata in agricoltura.
Dell’importanza crescente e del ruolo sempre più centrale delle acque depurate si è parlato nel corso del convegno “La depurazione ha un nuovo domani”, organizzato da Gruppo CAP, la green utility che gestisce il servizio idrico integrato della Città metropolitana di Milano, che ha visto confrontarsi esperti e professionisti del settore idrico italiani e internazionali, con contributi di ARERA, Unesco, Centro Ricerca della Commissione Europea, Legambiente, Coldiretti, dell’associazione Acqua Pubblica Europea e di esperti dai Paesi Bassi, da Berlino e da Israele.
“L’acqua non è un bene illimitato, e la Regione Lombardia è la prima regione in Italia nel comparto agricoltura, e quindi per fabbisogno idrico – ha commentato Massimo Sertori, Assessore Enti Locali, montagna, risorse energetiche e utilizzo della risorsa idrica di Regione Lombardia. – L’attuale sistema irriguo, fatto di controllo dei grandi laghi e di canali, deve sicuramente essere efficientato, magari adottando nuove tecnologie, ma va preservato, perché è al momento il sistema più efficace. In questo senso, l’impiego di acque reflue può essere un elemento da considerare, anche se da solo non potrà rispondere alle necessità dell’agricoltura lombarda”.
Il riutilizzo dell’acqua è considerato un modo efficace per aiutare a risolvere il problema della scarsità d’acqua e della siccità nell’UE e il loro impiego contribuisce a diminuire lo stress idrico del territorio, riducendo l’acqua prelevata dalle falde e consentendo il loro ripristino.
Si tratta quindi di una risorsa essenziale per fronteggiare la crisi climatica in atto.
Basti pensare a quanto accaduto negli ultimi due anni, nei quali si è assistito a periodi eccezionali di siccità, importanti diminuzioni dei livelli di tutti i bacini idrici (soprattutto al Nord) con drammatiche ripercussioni nel settore agricoli
In Italia, il tema era disciplinato da una legge del 2003 superata proprio nel giugno di quest’anno grazie al recepimento della normativa europea 741/2020/EU, che semplifica e promuove la possibilità di riuso delle acque trattate, e si fonda sull’ approccio della valutazione e gestione del rischio, lo stesso alla base del Sanitation Safety Plan di Gruppo CAP.
Allo stesso tempo, la nuova norma allarga la platea dei soggetti coinvolti a partire dal mondo agricolo e della gestione delle acque irrigue, fino all’utilizzatore finale.
“L’utilizzo di acque depurate è oggi un tema dirimente, che va rivisto e adattato anche alla luce della nuova normativa europea, proprio recentemente recepita nel nostro Paese. Grazie al Sanitation Safety Plan, CAP è già pronto a rispondere in maniera adeguata alle nuove disposizioni di legge – ha detto Alessandro Russo, Amministratore delegato di Gruppo CAP. – Fin dal 2019, quando abbiamo adottato il nostro Piano di Sostenibilità, ci siamo dati obiettivi ambiziosi in questo senso: riutilizzare almeno il 50% delle acque che trattiamo entro il 2033. Già oggi siamo arrivati al 41%. Abbiamo calcolato che con i soli impianti gestiti da noi, saremmo in grado di soddisfare il 22% del fabbisogno idrico della Città metropolitana di Milano, pari a circa il 4% dell’intera Lombardia. La sfida ora è creare una sinergia con chi poi questa acqua la deve trasportare e usare: il mondo agricolo. Noi siamo pronti e convinti che la strada sia quella giusta. Il Sanitation Safety Plan è un modello creato in Italia, che rappresenta in assoluto il primo piano di rischio sperimentato nel Paese, e uno dei primi in Europa, Si tratta di un modello frutto della collaborazione con l’Istituto Superiore di Sanità, il Politecnico di Milano e l’Università del South Carolina, che grazie a soluzioni 4.0, ha consentito il monitoraggio continuo e il controllo costante della qualità delle acque trattate. I risultati che abbiamo ottenuto sono stati più che positivi, e oggi siamo pronti a replicare il modello su scala industriale”.
Il Sanitation Safety Plan, frutto di una lunga sperimentazione realizzata presso l’impianto di Peschiera Borromeo, uno dei più moderni ed efficienti d’Italia, è uno strumento di gestione della sicurezza delle acque depurate, e offre a tutti gli stakeholder fino al consumatore finale una garanzia sulla sicurezza dei prodotti e dei servizi provenienti dal sistema depurativo. Si pensi agli ortaggi o alle colture irrigate con l’acqua depurata per le quali occorre garantire la massima sicurezza sanitaria.
“Il Sistema Idrico Integrato è cambiato moltissimo nel corso degli ultimi anni, basandosi sulla normativa adottata nel 2003, che ha portato a raggiungere risultati straordinari in termini di efficienza, come del resto ben testimonia il lavoro fatto da Gruppo CAP – ha proseguito l’Assessore Sertori. – Dobbiamo oggi guardare al futuro, per migliorare ancora il servizio, incrementando le economie di scala, contenendo le tariffe e cercando di dare, insieme a tutti gli attori del settore idrico, una risposta amministrativa al passo con le sfide del cambiamento climatico”.
Nel corso del convegno si è sottolineato come l’Italia ha recepito in maniera virtuosa la normativa europea che disciplina il riutilizzo di acque reflue depurate e in particolare ARERA, l’Autorità di Regolazione di Energia, Reti e Ambiente, ha l’obiettivo di promuovere l’utilizzo di acque depurate anche attraverso i propri regolamenti, agendo contemporaneamente sia sul fronte delle utility, che saranno spinte a investire nel miglioramento dei sistemi di depurazione, sia sul fronte delle aziende agricole, operando sulla leva del prezzo delle acque reflue in modo che sia sempre più conveniente impiegarle.
Gruppo CAP è la realtà industriale che gestisce il servizio idrico integrato sul territorio della Città metropolitana di Milano secondo il modello in house providing, garantendo cioè il controllo pubblico degli enti soci nel rispetto dei principi di trasparenza, responsabilità e partecipazione. Attraverso un know-how ultradecennale e le competenze del proprio personale coniuga la natura pubblica della risorsa idrica e della sua gestione con un’organizzazione manageriale del servizio idrico in grado di realizzare investimenti sul territorio e di accrescere la conoscenza attraverso strumenti informatici. Per dimensione e patrimonio, Gruppo CAP si pone tra le più importanti monoutility nel panorama nazionale. Nel 2022 si è aggiudicato il premio Top Utility Ten Years come Utility italiana più premiata negli ultimi dieci anni.
Renaissance of European solar manufacturing. On behalf of the SolarPower Europe Board, the secretariat has issued the following joint statement. This follows reports of European governments considering the application of trade barriers to solar PV products entering the single market.
This statement was issued during the quarterly meeting of the SolarPower Europe Board in Brussels, and can be attributed to SolarPower Europe Board of Directors: “Right now, a perfect storm is hitting the solar PV market. A combination of market dynamics leading to overcapacity on the supply side, and overordering on the demand side during the last years, has, in turn, resulted in sharp drops in price of solar modules and other system components.
The situation only adds to the critical urgency for the EU to develop and implement a strong and credible industrial strategy for solar PV.”
The balanced solutions are there, and are crystal clear:
– Adjust the EU State Aid framework (the Temporary Crisis and Transition Framework) to allow Member States to support running costs of factories – i.e. opex
– Allow for specific resilience auctions within Member States under a swiftly-adopted EU Net-Zero Industry Act
– Set up an EU-level financing instrument dedicated to European produced solar PV, like a Solar Manufacturing Bank
With the right political will, all these points can be implemented in a matter of weeks
In the emergency we find ourselves in, we have limited time to act. We urge EU leaders to spend this time focusing on these constructive solutions. We cannot risk slowing down the solar-led energy transition at this critical moment in time.
Trade barriers are not the solution
As history has shown, investigating and implementing trade barriers on solar is the ultimate lose-lose strategy for Europe.
The better strategy is to reward the European solar industry for the swift feat of strength they are prepared to deliver for Europe: A more resilient and less geopolitically dependent energy system, in line with the European Commission’s stated goals.”
Aristotelis Chantavas, President of SolarPower Europe, said: “We need diverse, sustainable and resilient solar supply chains. Trade barriers are not the way to do that. We urge EU leaders to deliver and implement an industrial strategy for solar, as clear, and ambitious as the US IRA. There are balanced, effective measures ready to go.”
Gunter Erfurt, Board Director at SolarPower Europe, said: “Tariffs are not a good answer to the current challenges in the European solar industry, there are better and especially faster instruments for the development of European solar production: Instead of sanctioning the entire industry through tariffs, we must incentivize solar installations that originate from resilient European solar production. This way, the deployment of solar energy can continue undisturbed while the European solar manufacturing can grow steadily. In the coming weeks, the EU has the chance to implement the basic principles of this resilience system in its planned Net Zero Industry Act.”
This statement follows SolarPower Europe’s related letter on record low solar PV prices, addressed to the leaders of the EU Institutions and dated 11 September 2023.
SolarPower Europe is the award-winning link between policymakers and the solar PV value chain. Our mission is to ensure solar becomes Europe’s leading energy source by 2030. As the member-led association for the European solar PV sector, SolarPower Europe represents over 300 organisations across the entire solar sector. With solar sitting on the horizon of unprecedented expansion, we work together with our members to create the necessary regulatory and business environment to take solar to the next level.
e-grocery Italia vale 1.3 miliardi di euro. Netcomm Focus Food&Grocery ha presentato i numeri e i trend digitali del settore. Lo scenario della distribuzione dei beni di largo consumo è sempre più frammentato: l’e-commerce detiene una quota di mercato ancora marginale (4%) rispetto ai Super+ e Superstore che rappresentano più del 48% del mercato, seguiti dai Discount (22%); dagli Iper (9,2%) e gli Specialisti Drug (5%).
Sono 10,8 milioni gli italiani che acquistano online prodotti di largo consumo in Italia (1): un mercato che vale ad oggi oltre 1,3 miliardi di euro, in crescita del 7% rispetto al 2022, con le categorie di Pet Care e Personal Care a guidare il trend positivo, segnando rispettivamente +25% e +13% rispetto allo scorso anno e un’incidenza sul totale retail del 6,6% e del 5,2%.
Il Grocery online cresce del 7%, pur pesando ancora solo il 2,2% sul totale retail in questo settore; Food e Home Care crescono, registrando comunque un trend di crescita positivo (+7%).
Anche il Food e l’Home Care sono in crescita e pesano, rispettivamente, l’1,7% del mercato FMCG (+4,5%) e il 2,3% (+7,2%); le bevande, con un peso dell’1,5% sul totale registrano una diminuzione del 3,7% (2).
Anche a livello globale il mercato del grocery online continua ad aumentare, pur subendo un rallentamento in termini di trend: la quota di mercato globale del grocery online passa dal 3,4% al 3,7% nel 2023 e si prevede che entro il 2025 arriverà a pesare il 5,1% del mercato del grocery (online e offline).
Si tratta di alcune delle evidenze presentate alla sesta edizione di Netcomm Focus Food&Grocery, in occasione della quale sono stati illustrati i dati delle più recenti ricerche di Netcomm NetRetail; di NielsenIQ e dell’Osservatorio FOOD Prezzi e assortimenti in collaborazione con Qberg.
“Durante la pandemia da Covid-19 l’intera filiera agroalimentare, particolarmente complessa nei suoi sistemi di distribuzione, ha visto un notevole sviluppo grazie all’introduzione di tecnologie che supportano un potenziamento della stessa e l’integrazione dei suoi diversi attori.
La quota di acquirenti di spesa alimentare in Italia ha visto infatti un aumento del 32% nel periodo 2020-2022. L’avvio del trend positivo, anche se in calo rispetto ai numeri ottenuti durante la pandemia, è una conseguenza dell’efficientamento della filiera verso tutti i canali distributivi (GDO, gastronomia e horeca) e dell’introduzione di tecnologie abilitanti come l’AI e gli strumenti legati alla blockchain, particolarmente efficaci nel processo di tracciabilità dei prodotti.
Oggi il settore del Food Delivery rientra tra le categorie che più hanno incrementato la quota di vendite online nel biennio 2022-2023 proprio grazie all’aumento dell’offerta e al progressivo miglioramento di servizi di consegna, con particolare attenzione alla velocità, alla capillarità, al contenimento dei costi e alla fornitura di servizi a valore aggiunto”, ha commentato Roberto Liscia, Presidente di Netcomm.
Le abitudini di acquisto dei consumatori digitali nel Food&Grocery
Secondo i dati Netcomm NetRetail, la Spesa Alimentare è tra le categorie con maggiore incidenza negli acquisti online, seppur in rallentamento: nel 2023, circa il 25% degli acquirenti digitali ha comprato prodotti alimentari online.
Una percentuale in flessione del 12% rispetto all’anno precedente e che si avvicina a quella registrata nel 2018 (pari al 23%).
Una diminuzione rispetto all’anno precedente si osserva anche nell’incidenza degli acquirenti nell Food Delivery: nel 2023, quasi il 21% degli acquirenti digitali usufruisce dei servizi di Food Delivery (-9% rispetto all’anno precedente).
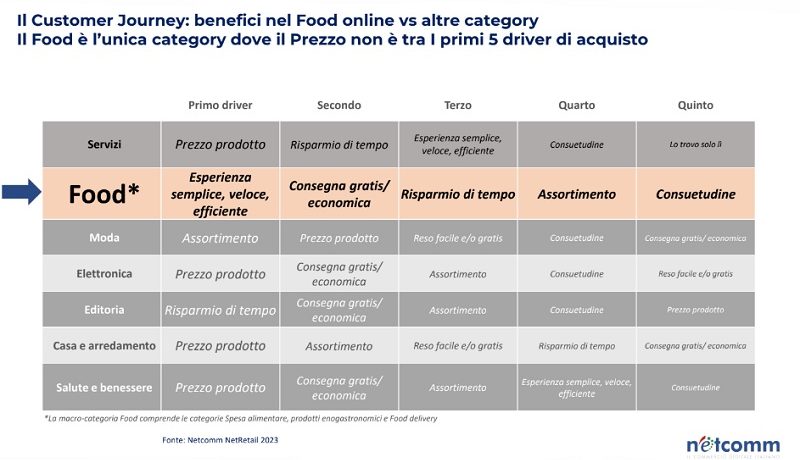
Il Food (3) è l’unica categoria di prodotto in cui il “Prezzo” non è tra i primi 5 driver di acquisto per i consumatori digitali: l’evoluzione del customer journey in questa categoria non è dettata dalla convenience intesa come abbassamento dei costi, piuttosto come un risparmio in termini di tempistiche, garantito dalla velocità dell’esperienza di acquisto nel suo complesso oltre che dalla varietà di opzioni e servizi legati al delivery.
Tra i driver di acquisto del Food&Grocery, infatti, non compare il prezzo del prodotto, ma l’efficienza, la consegna economica, il risparmio di tempo, l’assortimento e la consuetudine.
Il Centro-Sud traina la crescita dell’online nel Food&Grocery
Secondo i dati di NielsenIQ presentati oggi, l’e-commerce nel Food&Grocery sta crescendo a diverse velocità lungo la Penisola. A guidare la crescita è l’area che comprende Abruzzo, Molise, Puglia, Campania, Basilicata, Calabria e Sicilia, che registra un incremento del 24% rispetto allo scorso anno; segue l’area che include Toscana, Umbria, Marche, Lazio e Sardegna con un incremento del 12%. Il Triveneto e l’Emilia-Romagna crescono del 6,5%, mentre l’area che include Piemonte, Valle d’Aosta, Liguria e Lombardia registra una crescita di poco meno di 3 punti percentuali.
Il rapporto tra acquisti online e offline nel Food&Grocery
Rispetto ad altre categorie di prodotto come elettrodomestici, elettronica o arredamento, nel Food&Grocery l’online ha meno influenza nell’orientamento della decisione di acquisto verso i canali offline: per quanto riguarda la spesa alimentare/per la casa, gli acquirenti nei punti vendita fisici che hanno consultato almeno un touchpoint digitale prima dell’acquisto sono poco più del 15%; mentre gli acquirenti online della categoria che hanno maturato la scelta di acquisto online attraverso una visita in un punto vendita sono quasi il 40%.
Secondo l’Osservatorio QBerg, nel settore del Food&Grocery il click%collect non comporta vendite incrementali al momento del ritiro in negozio, come invece succede per altre categorie come l’Elettronica, che registra vendite incrementali tra il 20% e il 25% sul valore totale dell’online, derivanti dalla visita nel punto vendita fisico.
Nel caso del settore Food&Grocery, invece, il click&collect è puramente strumentale al completamento della vendita.
Il mondo della ristorazione
Le imprese nel settore della ristorazione si trasformano in base alle nuove sensibilità del consumatore, sempre più attento ai temi della sostenibilità, della produzione biologica e della tracciabilità del prodotto.
In questo ambito il digitale si propone come strumento utile a fornire le informazioni necessarie, con evidenti differenze tra i settori horeca, ristoranti di massa e ristoranti di fascia alta.
Nell’horeca garantisce un’accessibilità immediata ai prodotti, ai servizi, agli ingredienti e un efficientamento della distribuzione e dei servizi, consentendo maggiore rapidità e sicurezza sul mantenimento degli alimenti.
Nella ristorazione di massa, anche a seguito della diffusione dello smart-working e della necessità di una ristorazione di prossimità, il supporto della digitalizzazione si focalizza sui temi della prenotazione e dell’ordine online, che a loro volta si coniugano con il tema dei pagamenti.
L’aspetto essenziale è l’ibridazione tra il digitale e il mondo fisico, unito al ruolo chiave degli degli strumenti legati alla geolocalizzazione e alla mobilità. Infine, nella ristorazione di lusso, il digitale gioca un ruolo di promozione e valorizzazione degli attributi specifici delle diverse offerte, in particolare grazie ai social network.
Il ruolo dell’Intelligenza Artificiale
Le opportunità fornite dall’AI portano beneficio a tutta la filiera del food: dall’interpretazione dei bisogni dei clienti ai processi industriali, dalla logistica allo sviluppo di una strategia di marketing efficace.
Oggi l’Intelligenza Artificiale può intervenire sui modelli di interazione con i carrelli, con la possibilità di creare selezioni di prodotti “emozionali” pensati sulla base dei bisogni dello specifico utente e proposti come offerte o suggerimenti nel momento check-out.
L’automazione è una delle maggiori categorie di investimento per abilitare la trasformazione digitale nel settore alimentare (circa €18 miliardi entro il 2030), dal momento in cui la modernizzazione IT e la migrazione da vecchi sistemi si stanno affermando come un elemento chiave per la trasformazione tecnologica del Food Retail.
Tutte le tecnologie mirano a uno sviluppo integrato con l’obiettivo di fornire un servizio sempre più attento, avvicinando il food retail digitale al luogo di acquisto fisico.
(1) Fast Moving Consumer Goods (Beni di largo consumo).
(2) Fonte: NielsenIQ, 2023
(3) La macro-categoria Food comprende le categorie Spesa alimentare, prodotti enogastronomici e Food delivery
La sesta edizione di Netcomm Focus Food&Grocery è stata realizzata con il supporto di VTEX come Platinum Sponsor; Rixalto Media e TeamSystem in qualità di Gold Sponsor e con il patrocinio di Confcommercio Milano.
Netcomm, il Consorzio del Commercio Digitale Italiano, è l’associazione di riferimento del settore e-commerce in Italia e uno stakeholder chiave nel dialogo sull’evoluzione regolamentare del mercato digitale a livello nazionale ed europeo.
Netcomm riunisce oltre 480 aziende, tra società internazionali e piccole e medie realtà di eccellenza e rappresenta oggi la più ampia comunità professionale del digitale in Italia, in grado di fornire una visione autorevole e di anticipare le evoluzioni generate dalle tecnologie sul mercato e sul fare impresa.
Dal 2005 il Consorzio mette a disposizione una piattaforma esclusiva di contenuti formativi, ricerche, casi e modelli di riferimento nel digitale. Netcomm è tra i membri fondatori di Ecommerce Europe, l’Associazione Europea del Commercio Elettronico che coinvolge oltre 150.000 aziende in Europa.

Crescita aziende italiane riciclo plastiche: prosegue la crescita del fatturato per le aziende attive nel riciclo meccanico della plastica: il trend positivo (+67%), registrato nel 2021, si consolida nel corso del 2022. Il fatturato complessivo del settore nel 2022 ha superato ampiamente il miliardo di euro, attestandosi a quota 1,135 milioni di euro, segnando un incremento pari al 18% rispetto al 2021. Una crescita da ricondurre soprattutto agli aumenti dei prezzi di vendita, necessari per fronteggiare l’impennata delle principali componenti di costo come l’approvvigionamento dei rifiuti, i costi energetici e di trasporto.
È quanto emerge dal rapporto di Assorimap, l’Associazione Nazionale Riciclatori e Rigeneratori di materie plastiche, realizzato da Plastic Consult, in cui si fotografa lo stato di salute dell’industria italiana del riciclo meccanico delle materie plastiche nel 2022.
L’aumento del fatturato si rileva nonostante un leggero calo produttivo delle plastiche riciclate meccanicamente
Dopo i numeri incoraggianti del 2021 (+17% su base annua), dovuti alla ripresa dei consumi e delle attività post-pandemia che hanno generato un aumento generale della domanda di plastica riciclata, il 2022 mostra una lieve contrazione (-1,5%) nella produzione di Materie Prime Seconde in plastica (785mila tonnellate) provenienti dal riciclo meccanico dei rifiuti post-consumo.
Il nuovo shock economico ha causato nei mesi successivi pesanti ripercussioni sull’industria del riciclo meccanico, in ragione principalmente del drastico incremento dei costi energetici (gas ed elettricità, quest’ultima a livello nazionale caratterizzata in agosto 2022 da un picco di prezzo del PUN pari a +687% a confronto con i livelli della primavera 2021).
Nell’attività di riciclo delle materie plastiche sono attive, nel complesso, oltre 350 aziende, inclusi raccoglitori e selezionatori di rifiuti e scarti industriali. Un calcolo dal quale sono invece escluse le società di raccolta rifiuti urbani.
I produttori di Materie Prime Seconde sono circa 200, comprendendo la lavorazione degli scarti industriali e le aziende che producono macinati, così come i trasformatori di plastiche integrati a monte nel processo del riciclo. È nel Nord Ovest, in particolare in Lombardia, che si concentra la maggior parte degli impianti di riciclo meccanico censiti (poco meno del 40% del totale). Segue il Nord Est con poco più del 30%, mentre la percentuale si attesta al 22% nel Sud e nelle isole, e sfiora il 9% nel Centro Italia.
Le fonti per il riciclo meccanico post-consumo sono complessivamente concentrate nella filiera degli imballaggi, in particolare quelli da raccolta urbana (68% del totale). Seguono i rifiuti da imballaggio generati nel canale “commercio e industria” (23%). Il comparto agricolo contribuisce per circa il 5%, così come anche la somma delle altre filiere (RAEE, igiene e arredo urbano, casalinghi e garden, automotive, trasporti). In merito alla provenienza geografica dei rifiuti, i riciclatori meccanici nazionali hanno riciclato manufatti a fine vita raccolti e selezionati sul territorio nazionale (86% circa dei volumi).
La maggior parte dei riciclati prodotti (28% del totale) è il PE flessibile (il polietilene utilizzato principalmente per gli imballaggi flessibili), seguito dal PET (bottiglie e vaschette) con il 24% e dal PE rigido (flaconi), con il 19%. Le quote minoritarie si riferiscono ai misti poliolefinici, al polipropilene e agli altri polimeri. Le principali applicazioni delle Materie Prime Seconde sono diversificate, pur se concentrate per quasi il 40% nel settore imballaggi (rigidi al 29%, flessibili al 10%). Si segnalano inoltre come applicazioni di sbocco dei riciclati i tubi (12%), il settore edilizia e costruzioni (11%), i sacchi per la raccolta rifiuti (10%).
“L’Italia deve tutelare le imprese che hanno investito nel riciclo meccanico della plastica in questi 25 anni. Queste imprese hanno consentito all’Italia di potersi allineare agli obiettivi europei con risultati eccezionali in termini ambientali, economici e sociali. Oggi tali imprese, leader mondiali per qualità delle Materie prime secondarie e per tecnologie finalizzate alla trasformazione, stanno continuando a investire per restare competitive in un settore ad alto dinamismo industriale. Questo coraggio ha garantito al comparto una robusta resilienza, nonostante criticità e ostacoli derivanti dalla complessità dello scenario globale. In particolare hanno inciso la produzione asiatica di polimeri vergini low cost, che hanno invaso il mercato europeo, e i costi di produzione in crescita a causa dei rincari energetici. Il riciclo meccanico della plastica rappresenta quindi un fiore all’occhiello del Made in Italy e il cuore dell’economia circolare: l’auspicio è che venga sostenuto dalla politica, soprattutto in ambito europeo, a partire dalla rimozione di eccessivi lacci burocratici a favore di una maggiore competitività”, commenta Walter Regis, appena riconfermato alla Presidenza Assorimap per il prossimo triennio.
EcoDesign nel Regolamento Imballaggi
“Ecodesign, innovazione tecnologica e riciclo potranno fornire un contributo determinante alla riduzione del consumo di risorse naturali e degli impatti ambientali della produzione e del consumo di beni e servizi. Tale contributo dovrà essere accompagnato da una trasformazione dei modelli di produzione e di consumo”. È la posizione espressa dall’associazione Assorimap che raggruppa le imprese attive nel riciclo meccanico della plastica. “Si tratta infatti di attività che devono rappresentare il nuovo principio ispiratore per i processi produttivi e per i prodotti, con effetti per la sostenibilità ambientale correlata all’ambiente e al sociale. Per questo seguiamo con particolare attenzione le fasi decisive che, nelle prossime settimane, coinvolgeranno il nuovo Regolamento Imballaggi, con votazioni sui principali punti di confronto, in particolar modo sui target per il riutilizzo degli imballaggi.
In particolare, occorre esaminare con cura le disposizioni su Ecodesign e Innovazione Tecnologica, di cui all’articolo 6 del nuovo Regolamento, che prescrive che dal 1° gennaio 2030 tutti gli imballaggi immessi sul mercato dovranno essere riciclabili, con una produzione mirata, dalla progettazione fino alla gestione della raccolta e della selezione”.
Il Presidente di Assorimap, Walter Regis, evidenzia quindi l’impegno dell’associazione “per una maggiore interazione delle imprese associate con i diversi partner per la realizzazione di applicazioni innovative e per la sostenibilità per le plastiche riciclate, in particolare volte a ridurre l’utilizzo di materia prima vergine. All’interno di questo contesto è di grande interesse la collaborazione della nostra associata Foreverplast Spa con Versalis, per la realizzazione del primo bicchiere per i distributori automatici, prodotto con PS vergine – come barriera funzionale esterna – e con polistirene riciclato meccanicamente (R-PS) nello strato interno e, non da meno, la produzione di PET riciclato “R-BFPET” – realizzato dalla nostra B. For Pet Srl (Società Benefit), utilizzato per la produzione di nuove vaschette: una seconda vita per le vaschette riprese dalla raccolta differenziata e riciclate meccanicamente: questa è la Circular Economy. In entrambi i casi – conclude Regis – abbiamo un evidente riduzione dell’impiego della materia prima, mantenendo la riciclabilità su tutto il prodotto”.
ASSORIMAP Associazione Nazionale Riciclatori e Rigeneratori di Materie Plastiche è nata nel 1978 per rappresentare le aziende che riciclano o rigenerano materie plastiche post-consumo.
Oggi il comparto nazionale conta circa 300 imprese, di cui 60 di dimensione industriale, impiega circa 10.000 addetti e dispone di una capacità installata di riciclo pari a 1 milione 800mila tonnellate.
Si stima che le aziende riciclatrici che aderiscono ad ASSORIMAP trattano circa il 90% dell’intera quantità di rifiuti di imballaggi provenienti dalla raccolta differenziata nazionale. Esse producono una Materia Prima Seconda di elevatissima qualità, reimmettendo così nel ciclo produttivo rifiuti, scarti o avanzi di materie plastiche.
ASSORIMAP, al fine di tutelare gli interessi del comparto del riciclo meccanico delle plastiche, si pone come interlocutore, in ambito nazionale e comunitario, nei consessi politico-legislativi, decisionali istituzionali e tecnico-regolamentari.

Talenti necessari per obbiettivi ESG. Il “Green Report” di ManpowerGroup rivela che il 94% delle aziende non ha ancora i talenti necessari per raggiungere gli obiettivi ESG.
La transizione ecologica e i cambiamenti che richiederà alle imprese saranno il principale fattore che influenzerà il mercato del lavoro nei prossimi anni ed entro il 2030 nei settori dell’energia pulita, dell’efficienza e delle tecnologie a basse emissioni si creeranno fino a 30 milioni di posti di lavoro nel mondo. Lo afferma il report The Greening World of Work di ManpowerGroup, che analizza l’evoluzione del mercato del lavoro di fronte alla sfida della sostenibilità.
A livello globale il 94% dei datori di lavoro riconosce di non avere in azienda i professionisti necessari per raggiungere i propri obiettivi ESG e per questo il 70% delle aziende già pianifica di assumere talenti nell’ambito della sostenibilità, i cosiddetti “green jobs”, cioè quelle posizioni che non possono essere svolte senza competenze specifiche rispetto ai diversi ambiti della sostenibilità. Questi profili richiedono di padroneggiare un’ampia varietà di “green skills” specializzate.
I settori verdi emergenti sono quelli dell’energia rinnovabile, della sostenibilità, della bonifica ambientale, ma l’interesse per l’assunzione di talenti green è trasversale a tutti i comparti, in particolare nell’ambito della produzione (36%), delle operazioni e della logistica (31%), dell’IT (30%), delle vendite e il marketing (27%), dell’ingegneria (26%), dell’amministrazione (25%) e delle risorse umane (25%).
L’impegno sui criteri ESG – ambiente, società e governance – è infatti considerato prioritario dalle aziende, anche grazie alla spinta data dai finanziamenti governativi per la sostenibilità, come il Green Deal europeo da 225 miliardi di euro. D’altra parte, come indica il report, mancanze nelle performance ESG possono avere un impatto negativo sui risultati fino al 21%. Mentre il 67% delle persone in cerca di lavoro preferisce candidarsi in aziende impegnate nel ridurre il proprio impatto ambientale. Distinguersi come azienda leader in materia di sostenibilità può dunque fare la differenza nel reclutamento di nuovi talenti.
In Italia, Manpower ha oltre 2.000 posizioni “verdi” aperte
Tra le figure più ricercate ritroviamo il meccatronico e meccanico industriale green, l’ingegnere per l’energia eolica, il manager ambientale, l’architetto green, il zero-waste program manager, l’ingegnere della mobilità elettrica. Inoltre, come rileva Jefferson Wells, brand di ManpowerGroup per la ricerca e selezione di senior ed executive manager, accanto a queste figure specializzate, esiste una necessità anche di profili strategici e manageriali, ad esempio analista per l’energia rinnovabile, manager dei rischi ambientali, chief sustainability officer, project manager ESG, director of sustainable manufacturing innovation, project manager per l’edilizia ecologica.
Ben il 55% dei datori di lavoro, infatti, è convinto che gli investimenti nella trasformazione ecologica delle imprese creeranno nuovi posti di lavoro nella propria azienda. Ma oltre a nuove assunzioni, un ruolo fondamentale sarà quello della formazione e dell’aggiornamento professionale dei dipendenti: il 61% della forza lavoro globale avrà bisogno entro il 2027 di ulteriore formazione in green skills che permettono alle aziende di migliorare il proprio impatto ambientale. Tra queste vi sono competenze in materia di mitigazione dell’inquinamento e prevenzione dei rifiuti, bonifica ambientale, acquisti sostenibili, produzione e gestione dell’energia, ecc.
“L’economia verde è in continua crescita, basti pensare come di recente gli investimenti globali nell’energia solare nel 2023 abbiano superato quelli nel petrolio. Davanti a questo scenario, i datori di lavoro devono ottimizzare la gestione dell’organico per attrarre, assumere e trattenere i lavoratori in un contesto di persistente scarsità di talenti e di crescente domanda di lavori in ambito sostenibilità”, ha dichiarato Anna Gionfriddo, amministratrice delegata di ManpowerGroup Italia. “A questo si aggiungono gli sforzi di upskilling e reskilling che devono essere incrementati per colmare le carenze di competenze green. ManpowerGroup è pronta a supportare le aziende in questa complessa ma fondamentale trasformazione attraverso le nostre Academy, per le quali solo nell’ultimo anno abbiamo attivato svariati corsi nei settori dell’energia e della sostenibilità”.
ManpowerGroup è in prima fila con le proprie Academy per formare i lavoratori nel guidare la transizione energetica. Nell’ultimo anno sono stati erogati, o lo saranno a breve, corsi per posatori e giuntisti di fibra ottica, manutentori e installatori per il settore dell’energia, addetti alla costruzione e installazione di impianti fotovoltaici e tecnici installatori e manutentori di impianti eolici.
ManpowerGroup Italia, presente in Italia dal 1994, la realtà nazionale di ManpowerGroup – multinazionale leader mondiale nelle innovative workforce solutions – realizza e offre soluzioni strategiche per la gestione delle risorse umane: ricerca, selezione e valutazione di personale per tutte le posizioni professionali; somministrazione di lavoro a tempo determinato e indeterminato; pianificazione e realizzazione di progetti di formazione; talent & career management; servizi di outsourcing. Unendo efficacemente la sua profonda conoscenza del potenziale umano e delle esigenze dei propri clienti, ManpowerGroup crea valore per imprese e individui affiancandoli nel raggiungimento dei propri obiettivi di business e di carriera. Attraverso una rete di oltre 200 uffici, impiega 1.800 persone su tutto il territorio nazionale. Per il 14° anno ManpowerGroup è stata inclusa nella classifica “World’s Most Ethical Companies” (2023) elaborata da Ethisphere, organizzazione internazionale specializzata nella creazione, nello sviluppo e nella condivisione di best practice a livello di etica aziendale, governance, misure anticorruzione e sostenibilità. La proposta di soluzioni di ManpowerGroup in Italia viene offerta attraverso Manpower®, Experis®, Talent Solutions e Jefferson Wells.
Linc Magazine è la rivista di cultura del lavoro di ManpowerGroup. Fondato nel 2008 è un sito e un magazine cartaceo che diffonde cultura attraverso le firme di giornalisti, scrittori, docenti, economisti, artisti che interpretano i cambiamenti del mondo del lavoro e raccontano le storie delle persone che “costruiscono” la società del lavoro.

Coalition for sustainable raw material policies. Over 40 Civil Society Organisations converge to advocate for Sustainable and Just Raw Material Policies.
This coalition responds to the escalating demand for metals pivotal in ushering green and digital transitions globally.
The newly formed coalition underscores the critical need for more inclusive discussions on sustainable raw material policies, advocating for a stronger representation of civil societies in global forums that dictate the future of raw materials.
Background
The present demands on raw materials are experiencing exponential growth, a trajectory that accompanies severe repercussions including biodiversity loss, environmental infringements, and rampant human rights abuses.
These repercussions are inextricably tied to the encompassing value chains from mining to end-of-life management of raw materials.
This alarming trend, facilitated by corruption and inadequate regulations in many regions, poses a substantial threat to vulnerable ecosystems and wider communities, often leaving the concerns and voices of indigenous peoples and local communities unheard.
In July, the collective of CSOs voiced critical concerns before the Committee on Environment, Public Health and Food Safety (ENVI), and International Trade (INTA) voted on the Critical Raw Materials Regulation (CRMR).
It emphasized the urgent need for detailed evaluations of human rights and environmental impacts instead of a mere focus on certifications.
Additionally, the group called for a reduction in the EU’s raw material consumption by at least 10% by 2030, championing a circular economy approach in the CRMA as essential to fulfilling the goals of the European Green Deal.
Vision
The coalition aspires to a transformative future, aiming to guide EU policies towards sustainability, safeguarding both people and the planet.
The agenda is clear: to diverge from an unsustainable growth-based economic framework dependent on ceaseless extraction, to one prioritising the planet and human rights over profit.
Urgent Action Points
The coalition is urging for a transformative approach to consumption, moving away from a reliance on extractivism to a system that prioritizes resource efficiency and sufficiency.
This approach envisions the fostering of a circular society, one that not only reduces production and consumption but promotes sharing over ownership and encourages the adoption of initiatives such as urban and waste mining over the extraction of virgin materials.
To realize this, the coalition believes it is imperative for the EU to establish binding targets and robust legislative frameworks that can nurture alternative business models.
Additionally, the coalition calls for the strengthening of regulatory mechanisms that oversee global corporate operations.
This involves creating inclusive legislations that hold corporations accountable for upholding human rights and environmental standards.
The coalition proposes designating certain areas as environmentally sensitive and thus off-limits for mining, as well as imposing a moratorium on deep-sea mining in both international and EU waters.
Transparency is highlighted as a critical element in this new regulatory landscape, with a particular emphasis on engaging communities transparently through all stages of a mine’s life cycle and promoting openness in EU mining projects.
“Today, as we unveil the Raw Materials Coalition, we are not just launching an initiative; we are igniting a movement, one that thrives on cooperation, respects every voice, and honors the intrinsic value of our natural resources,” states Robin Roels, EEB Associate Policy Officer for Raw Materials and the Coordinator of the Coalition. “The Coalition is a call to action for a more equitable and just tomorrow, not as an option, but as the only way forward. For too long, the voices of civil society have been sidelined in critical discussions shaping our world’s future. It’s time to change that.”
The Raw Materials Coalition invites all stakeholders, including governments, businesses, and civil societies, to join hands in this endeavor, amplifying the voices that matter, promoting a discourse steeped in respect for human rights and environmental integrity, and echoing the sentiments of communities at the grassroots level.
The European Environmental Bureau (EEB) is Europe’s largest network of environmental citizens’ organisations, standing for environmental justice, sustainable development and participatory democracy. Our experts work on climate change, biodiversity, circular economy, air, water, soil, chemical pollution, as well as policies on industry, energy, agriculture, product design and waste prevention. We are also active on overarching issues such as sustainable development, good governance, participatory democracy and the rule of law in Europe and beyond.
We have over 180 members in over 38 countries.

I’m Steel Here circolarità acciaio. L’Italia è il secondo produttore di acciaio dell’Unione Europea e undicesimo a livello mondiale, per un settore fortemente orientato all’export.
Il materiale, celebrato durante l’evento “I’m Steel Here”, prima campagna di comunicazione italiana sulla sua sostenibilità, è componente fondamentale nella realizzazione di edifici e infrastrutture e viene finalmente riconosciuto come uno dei protagonisti della transizione ecologica, grazie alla sua natura circolare, versatile, resistente, durevole e riciclabile.
Da questo presupposto è partita la prima campagna di comunicazione su questo materiale e sulle soluzioni costruttive in carpenteria metallica organizzata da Fondazione Promozione Acciaio, con i patrocini di Enea (Agenzia nazionale per le nuove tecnologie, l’energia e lo sviluppo economico sostenibile), Federacciai, del Ministero dell’Ambiente e della Sicurezza Energetica e della Regione Lombardia.
«Gli investimenti nel settore delle costruzioni dovranno prediligere materiali circolari con un ciclo di vita più lungo e rinnovabile come l’acciaio. Parte da qui I’m Steel Here, la campagna di comunicazione che pone l’accento su tecnologie costruttive industrializzate e off-site», ha dichiarato Caterina Epis, Presidente di Fondazione Promozione Acciaio.
Un progetto volto a far maturare una cultura più edotta e porre le basi per un futuro in cui la riconosciuta circolarità dei prodotti in acciaio svolgerà un ruolo decisivo nelle scelte materiche in fase di progettazione.
Una campagna capace di stimolare il confronto tra gli attori della filiera e sensibilizzare opinione pubblica, investitori e istituzioni sulle specificità del settore delle costruzioni in acciaio.
Una campagna per diffondere la cultura di un’edilizia più responsabile, attraverso la promozione di un approccio circolare, con un occhio attento alla trasformazione, alla rigenerazione dei materiali e alle tecnologie costruttive off-site ed industrializzate.
Il panorama del patrimonio immobiliare in Italia conta circa 13,5 milioni di edifici
Il 50% ha più di 50 anni, percentuale che scende fino all’11% se si calcolano quelli costruiti dopo il 2000.
Se a livello mondiale il settore edilizio è responsabile del 40% circa del consumo energetico globale e della medesima percentuale di emissioni di CO2, appare evidente come il tema della neutralità carbonica degli edifici sia di primaria importanza.
Per questo, l’adeguamento degli edifici alle nuove normative consentirebbe la transizione verso gli obiettivi europei, diminuendo l’impatto sul pianeta e riducendo i consumi energetici a favore di un maggiore comfort abitativo.
In questo contesto, quello dell’acciaio rappresenta un settore capace di innovarsi continuamente e proiettarsi verso un futuro a impatto zero, visto che oltre il 35% degli investimenti del comparto è rivolto al miglioramento delle performance ambientali, della salute e sicurezza sul lavoro.
Riciclo dell’acciaio
Con un target dell’85%, l’Italia fa registrare il più alto tasso di riciclo dell’acciaio tra i paesi dell’Unione Europea, grazie alla preponderante diffusione del forno elettrico e importanti investimenti che i produttori siderurgici stanno compiendo nell’adozione delle migliori tecniche disponibili (BAT), oltre che con la certificazione ambientale dei loro prodotti, una fra tutte, l’EPD, la dichiarazione ambientale di prodotto.
Energia e produzione
Dal 2000 ad oggi si calcola una riduzione del 33% dei consumi energetici totali per tonnellata di acciaio, per un comparto che registra valori di efficienza energetica del 38% più positivi rispetto alla media europea.
Ancora, dal 2010 al 2020 si calcola una riduzione di circa 2,7 mc di acqua prelevata per tonnellata di acciaio prodotto.
Più del 90% delle acciaierie nazionali è dotato di un sistema di gestione ambientale certificato ISO 14001.
Numeri che dimostrano come l’innovazione dei processi produttivi che sta interessando il comparto siderurgico nazionale voglia portare l’Italia all’orizzonte del 2030, con un settore alimentato esclusivamente da corrente elettrica, per un materiale riciclabile al 100% che può essere utilizzato un’infinità di volte senza perdere le sue proprietà.
«L’uso sostenibile dell’acciaio si esprime con una nuova cultura del costruire e un nuovo linguaggio architettonico. Si tratta di pensare all’intero ciclo di vita degli edifici, alla qualità della vita delle persone che li abitano, e al rapporto etico con l’ambiente», ha dichiarato Patricia Viel, architetto ACPV ARCHITECTS e Ambassador I’m Steel Here.
Fondazione Promozione Acciaio è l’Ente culturale che promuove lo sviluppo delle costruzioni e delle infrastrutture in acciaio in Italia. È stata fondata nel 2005 per contribuire attivamente all’innovazione e alla competitività del comparto delle costruzioni.
Diffonde e valorizza gli aspetti progettuali e tecnologico-costruttivi che differenziano la carpenteria metallica dagli altri sistemi costruttivi e si pone come obiettivo il progressivo innalzamento della qualità del prodotto edilizio con evidenti benefici sulla sicurezza e nella razionalizzazione dei costi.
È punto di riferimento per le costruzioni e le infrastrutture in carpenteria metallica in Italia ed è riconosciuta quale Ente esperto dalle Istituzioni, dagli Enti preposti allo sviluppo edile ed infrastrutturale, dal comparto del Real Estate e dai progettisti.
È l’unico Ente che rappresenta la filiera delle costruzioni in acciaio in Italia, dalla produzione dei componenti alla messa in opera.
Dal 2007 la Fondazione è parte del circuito internazionale IPO – Independent Promotion Organization Steel Network (a sua volta in UESP – United European Steel Promotion – con WSA e ECCS) la rete che coordina le attività preposte ad un maggior impiego dell’acciaio nel settore delle costruzioni in tutti i Paesi della Comunità Europea.
Le azioni sinergiche sostenute in ambito europeo e sviluppate a livello nazionale comprendono gli aspetti legislativi comunitari (Direttive Regolamenti Europei), normativi (Eurocodici e Norme CEN), formativi e divulgativi.
Il piano di azione è sostenuto da un network di realtà associate, tra le quali figurano importanti protagonisti di rilievo nazionale ed internazionale: acciaierie italiane ed europee, Associazioni di categoria, aziende di trasformazione e distribuzione, costruttori metallici, produttori di impianti automatici per la lavorazione dell’acciaio e società di architettura e ingegneria.