
Author: enrico
Modifica mercato elettrico. La crisi energetica che stiamo attraversando si accompagna all’attesa di una forte crescita delle fonti rinnovabili, mentre le fossili andranno verso un progressivo ridimensionamento per ridurre i rischi geopolitici e rafforzare l’indipendenza energetica. Efficienza energetica e più rinnovabili potranno ridurre i prezzi in futuro, ma occorrerà comunque ridisegnare il mercato elettrico per adeguarlo all’evoluzione della struttura industriale della generazione e delle infrastrutture in vista degli obiettivi di decarbonizzazione del sistema elettrico.
Lo ha detto Alessandro Marangoni, ceo di Althesys, intervenendo a Key Energy all’incontro “Il settore elettrico del futuro. Rinnovabili, crisi energetica e innovazione disegnano il mercato al 2030”. “Entro una decina d’anni – ha sottolineato l’economista – grazie all’elettrificazione si ridurrà la domanda complessiva di combustibili fossili. Rimarranno comunque elementi di criticità, che dovranno essere affrontati per poter avere un mercato elettrico più efficiente”.
Per elettricità e gas in due anni tutto è cambiato
Cos’è successo nel mercato dell’energia dal 2020 a oggi?
Nel giro di due anni si è passati da prezzi del gas che erano ai minimi storici a causa della pandemia (8 €/MWh a fronte di una domanda elettrica al suo minimo da inizio secolo) ai record verso l’alto del 2021 e 2022, con quotazioni oltre i 100 €/MWh già prima della guerra in Ucraina, per triplicare ad agosto. Nei primi otto mesi di quest’anno, la domanda di energia elettrica è poi tornata ai livelli pre-Covid, con prezzi superiori a 100 €/MWh da luglio 2021 e oltre 200 €/MWh da ottobre e un picco di 540 €/MWh nell’agosto scorso. E oggi, fortunatamente, grazie anche al clima mite e al riempimento degli stoccaggi, si assiste a un nuovo drastico calo dei prezzi del gas, mentre il PUN giornaliero è tornato sotto i 200 €/MWh dopo quattro mesi.
Tre ipotesi per una riforma del mercato
Dopo anni di dibattito si torna a parlare di come deve essere riformato il mercato elettrico, contemperando l’esigenza di contenere i costi delle bollette con quella di favorire la transizione energetica spingendo lo sviluppo delle fonti rinnovabili.
Althesys ha analizzato tre diverse opzioni teoriche di funzionamento del mercato elettrico: quello attuale di System Marginal Price (SMP), quello del Pay as Bid (PAB) e un terzo, che prevede la scissione in due diversi segmenti di mercato: uno spot con l’attuale meccanismo del SMP per la generazione termoelettrica e uno forward per le rinnovabili, con prezzo fisso nel lungo periodo.
SMP sarebbe il meccanismo più costoso in tutti gli scenari di prezzo del gas, il PAB il più economico. Il modello di due mercati darebbe risultati intermedi e simili al SMP sono nel caso di bassi prezzi del gas.
Le simulazioni forniscono indicazioni piuttosto chiare circa gli effetti sui prezzi
Dovranno poi essere esaminati gli aspetti regolatori ed attuativi, anche alla luce del quadro normativo europeo.
Se queste sono le ipotesi per il medio e lungo periodo, come affrontare l’emergenza oggi?
Le misure messe finora in campo dall’Italia per fronteggiare il “caro bollette” sono state adeguate?
Si sarebbe potuto fare qualcosa di diverso e di migliore?
Una risposta potrebbe arrivare dalle misure adottate in Spagna
Althesys ha analizzato anche cosa sarebbe successo se l’Italia avesse introdotto il Tetto al prezzo del gas per la generazione elettrica del tipo “TOPE” di Spagna-Portogallo.
Secondo le stime svolte dal team diretto da Marangoni, il tetto al prezzo del gas avrebbe permesso di risparmiare il 21%-23% del costo di approvvigionamento elettrico, cioè tra i 15,7 e i 17,5 miliardi di euro. L’applicazione di questa misura non sarebbe, tuttavia, così semplice, comportando, tra l’altro, la necessità di non favorire le esportazioni a spese dei consumatori italiani, oltre alla compatibilità con le normative europee sugli aiuti di Stato.
Althesys è una società professionale indipendente specializzata nella consulenza strategica e nello sviluppo di conoscenza. Opera con competenze di eccellenza nei settori chiave di ambiente, energia, infrastrutture e utility, nei quali assiste imprese e istituzioni.
NET – New Electricity Trends è il modello di sistema elettrico sviluppato da Althesys per la simulazione e il forecast di lungo termine. Supporta operatori di mercato e istituzioni nel disegnare le politiche e le strategie aziendali, nella pianificazione energetica e finanziaria degli investimenti.
La sua flessibilità consente di confrontarsi con le complessità del mercato elettrico, dando più valore agli utenti in diverse applicazioni.

Real Estate Re-Think the future: qual è lo stato di salute del settore Real Estate e, soprattutto, quali sono le dinamiche che coinvolgeranno nel prossimo futuro l’intera filiera?
Questi e molti altri saranno i temi al centro dell’evento che Credit Village organizza in un inedito format che vede lo svolgersi della plenaria dedicata al settore immobiliare, intitolata “RE-think the future”
Due plenarie mattutine, dedicate alle due industry, che confluiranno in un’unica sessione pomeridiana, in cui i due mondi del Real Estate e del Credit Management si incontreranno per trovare punti di contatto e nuove sinergie da poter sviluppare in un ecosistema unico.
La plenaria dedicata al Real Estate si aprirà con uno speech che illustrerà i dati del mercato a cura di Lia Turri – Partner PwC Italia, Real Estate Leader.
Lo spazio dell’intervista one-to-one sarà dedicato alle nuove esigenze dei consumatori e vedrà protagonisti Alessia Pirolo – Deputy Managing Editor Europe React News, che intervisterà Daniele Pastore – Direttore Generale Intesa Sanpaolo Casa.
La prima sessione di lavori, intitolata “La trasformazione del living & residenziale, tra life quality e sostenibilità” darà modo ai più autorevoli operatori del settore – dagli studi di progettazione alle imprese di costruzione, passando per docenti universitari e grandi investitori – di esprimere il proprio punto di vista sui cambiamenti del residenziale derivanti da fattori imprevedibili, come la pandemia e il conflitto bellico, e da valori sempre più contemporanei e diffusi, come life quality e rispetto ambientale: lo sviluppo residenziale e la riqualificazione immobiliare, il build-to-rent, lo sviluppo delle RSA, student e senior housing.
Prenderanno parte alla Round Table, moderata da Pirolo, Giuseppe Carone – Direttore Il Prisma, Paolo Micucci – CEO City Life e Head of European Engineering & Project Management Generali Real Estate, Marialisa Santi – Presidente Fondazione dell’Ordine degli Architetti, Pianificatori, Paesaggisti e Conservatori della Provincia di Milano e Marta Stella – Consigliere Delegato Borio Mangiarotti.
La seconda sessione, intitolata “Hospitality 360°: dalla finanza alla rigenerazione urbana e sociale” esplorerà il settore dell’hospitality a tutto tondo: dai trend di mercato alle opportunità legate al business, fino agli strumenti che la finanza può mettere a disposizione del settore per rigenerare gli asset e valorizzarne il potenziale con progetti di utilità sociale. A moderare la tavola rotonda Eleonora Chioda, Giornalista Esperta in Innovazione, che darà la parola a Paolo Caffi, Dottore Commercialista e Revisore Contabile, Manuel D’Avanzo – Direttore Generale Solido Holding, Elena Perriello – Head of Portfolio & Asset Optimization – Divisione Distressed Credit illimity, Marco Zalamena – Partner e Hospitality Leader EY, Claudio Zampetti – Responsabile Sviluppo e Relazioni Istituzionali In.tech.
Nello spazio dedicato all’intervista one-to-one dal titolo “Real Estate Tokenization”, verranno intervistati Lorenzo Rigatti – Co-fondatore e CEO BlockInvest e Davide Schiffer – Amministratore Delegato Borgosesia.
I lavori continueranno con la terza sessione dedicata al tema “PropTech: la contaminazione digitale nel settore immobiliare” che illustrerà le più interessanti ed innovative soluzioni proposte dalle Tech Company per il settore immobiliare, che stanno influenzando i modelli di business e le best practice in tutte le aree della filiera. Dopo un focus a cura di Anna Ruzzene – Partner PwC Italia, Finance Transformation, seguirà la Round Table moderata dalla giornalista Eleonora Chioda, che vedrà gli interventi di Stefano Bellintani – Professore Associato, REC – Real Estate Center Politecnico di Milano, Luca Bonacina – Co-Founder & Head of Technology CherryNpl, Renato Ciccarelli – CEO Abilio, Luigi De Luca – Real Estate Manager KRUK Italia, Paolo Scalia – Head of Sales idealista/data Italia.
Lo spazio dell’intervista one-to-one sarà dedicato al tema degli investimenti innovativi nel Real Estate e vedrà protagonista Guido Lombardo – Amministratore Delegato Gardant Investor SGR, intervistato dalla giornalista Alessia Pirolo.
Infine, l’ultima sessione della giornata, intitolata “Nuovi modelli di investimento e ruolo strategico delle valutazioni nel Real Estate” affronterà il tema delle dinamiche di funzionamento dei più innovativi modelli di investimento immobiliare, dalla cartolarizzazione alle operazioni di financing, e del ruolo strategico delle valutazioni immobiliari, settore in evoluzione di estrema rilevanza. Alla Round Table, moderata da Massimo Famularo, Chief Financial Editor, Credit Village, interverranno Marco Ghirimoldi – Real Estate Manager 130 Servicing, Leonardo Grechi – Chief of Operations Walliance, Giacomo Morri – Faculty Deputy for Corporate Finance & Real Estate SDA BOCCONI – Andrea Zamboni – General Counsel Edrasis Group.
La plenaria del pomeriggio, intitolata “Building the bridge: Credit Management e Real Estate si incontrano” vedrà lo svolgersi di due tavole rotonde. La prima sarà un think thank dei più autorevoli decision maker (C-Level) dei principali player delle industry del Credit Management, Real Estate, Technology e PropTech che si confronteranno sugli scenari futuri e sulle sinergie e potenzialità che il nuovo ecosistema potrà offrire. A moderare la discussione Jole Saggese – Caporedattore Centrale di Class CNBC, mentre sul palco saliranno Mirko Briozzo – Amministratore Delegato Gardant, Andrea Clamer – Head of Distressed Credit Division illimity, Giovanni Gilli – Presidente Intrum Italy, Victor Ranieri – Country Manager Italia Casavo, Riccardo Serrini – CEO Gruppo Prelios.
La seconda sessione è dedicata al punto di vista delle Associazioni delle categorie maggiormente impegnate nella trasformazione in atto, che si confronteranno su quale sarà l’impatto sul conto economico delle aziende, l’occupazione, il mercato e da ultimo, ma non ultimo, le aziende ed i consumatori- debitori. Alla tavola rotonda moderata da Jole Saggese prenderanno parte Antonio Campagnoli – Presidente Fiabci, Giuseppe Piano Mortari – Direttore Operativo Assofin, Silvia Rovere – Presidente Assoimmobiliare, Gianfranco Torriero – Vice Direttore Generale ABI e Francesco Vovk – Presidente UNIREC.
Un appuntamento da non perdere per restare aggiornati rispetto a tutti i principali trend che si stanno affermando nel settore del Real Estate e per orientarsi nel nuovo ecosistema che si sta delineando.
1 dicembre – Milano, Centro Congressi Allianz MiCo
– BYinnovation è Media Partner di Credit Village Day
Ecomondo raddoppiato con +41% di presenze sul 2021 e forte crescita anche sul 2019. Green economy: per circolarità e rinnovabili Italia all´avanguardia.
Ecomondo e Key Energy di Italian Exhibition Group hanno chiuso i battenti nel quartiere fieristico riminese con un +41% di presenze totali rispetto al 2021 (e un +15 sull´edizione record del 2019), segnando inoltre il raddoppio delle presenze estere (provenienti da 90 paesi) grazie alla politica d´internazionalizzazione avviata da IEG in questi anni e che attrae a Rimini nuovi e numerosi visitatori mondiali nel segno dell´eccellenza, qualitativa e numerica.
Dalle due manifestazioni, che alla data di oggi hanno ottenuto una copertura mediatica che sfiora i 550 milioni di contatti lordi Italia-Estero emerge forte e chiara la traiettoria green del futuro dell´economia del nostro Paese. Lo confermano sia la ricerca dedicata alla ´Nuova sfida della transizione ecologica per le imprese italiane´ presentata all´11a edizione degli Stati Generali della Green Economy, promossi dal Consiglio Nazionale della Green Economy, in apertura di Ecomondo, sia lo studio ´Scenari energetici dirompenti per l´Italia´ per le filiere delle energie rinnovabili, in apertura di Key Energy.
Ecomondo e Key Energy rappresentano un vero e proprio ´sistema´, una community, che deve la sua unicità all´intreccio virtuoso tra il business della parte espositiva, le relazioni istituzionali al più alto livello, dalla Commissione europea passando per il Ministero dell´Ambiente e la Sicurezza energetica, fino alla Fondazione per lo Sviluppo sostenibile e ai Consorzi di filiera, e a un calendario convegnistico ricchissimo e articolato che offre a visitatori ed espositori la bussola per orientarsi nei cambiamenti in atto e uno stimolo constante per i decisori pubblici a proseguire nel cammino della sostenibilità.
Con l´86% delle imprese italiane che giudica elevato o buono il livello di attenzione per la transizione ecologica e con i 24 miliardi di euro di benefici stimati per i consumatori da qui al 2030 sulla scia dello sviluppo delle rinnovabili, l´economia italiana nel prossimo futuro si colora di verde.
Centinaia le storie di innovazione portate in Fiera a Rimini dalle start up e dalle aziende espositrici. Mentre sul versante dell´azione globale dei due saloni, sono 80 le associazioni internazionali che operano nella green economy con cui i saloni hanno stretto accordi di collaborazione; costante l´impegno a promuovere la ´crescita blu´ nell´area del Mediterraneo con le case history dei progetti internazionali di cooperazione per la tutela dell´ecosistema marino e del contrasto al cambiamento climatico nell´area; infine, con il progetto Africa Green Growth entra nell´agenda della sostenibilità sociale l´autonomia energetica dei Paesi africani.
Lo stato dell´arte del mercato, lo hanno testimoniato i 1.400 brand espositori presenti su 130mila metri quadrati in questa 25ª edizione di Ecomondo e 15ª di Key Energy che raccolgono il meglio delle tecnologie made in Italy e internazionali per i pilastri della green economy: bio-economia circolare, gestione e valorizzazione dei rifiuti e delle acque reflue, rigenerazione dei suoli e dei mari e crescita blu sostenibile e rischio idrogeologico, assieme alle soluzioni e tecnologie nel settore del solare, fotovoltaico e sistemi di accumulo, eolico on shore e off shore, efficientamento energetico nell´industria e negli edifici, ed un focus sulle città sostenibili e mobilità elettrica.
Filiere che hanno attratto in Fiera a Rimini 600 buyer esteri grazie alla sinergia con Agenzia ICE e Ministero degli Affari Esteri e che hanno generato 2537 business matching sulla piattaforma digitale.
Mentre le visualizzazioni da parte degli operatori professionali dei profili espositori sulla piattaforma B2B GreenTechInsights superano le 270mila visualizzazioni.
160 gli eventi istituzionali curati dai due comitati scientifici di Ecomondo e Key Energy rispettivamente presieduti da Fabio Fava dell´Università di Bologna e Gianni Silvestrini direttore del Kyoto Club Italia.
«All´inizio, Ecomondo contava 3mila metri quadrati espositivi – ha dichiarato nel suo intervento di oggi in fiera a Rimini il Ministro dell´Ambiente e Sicurezza energetica Gilberto Pichetto Fratin – Dopo 25 anni questo numero si è moltiplicato per 40, fino a 130 mila. Numeri che danno l´idea delle opportunità da cogliere sia per il futuro, sia per le tecnologie che ci permettono di guardare a una produzione energetica diversa»
Ecomondo tornerà a Rimini dal 7 al 10 novembre del 2023, preceduta, dal 22 al 24 marzo 2023, dalla prima edizione di K.EY The Renewable Energy Expo (lo spin off da Ecomondo di KEY ENERGY che diventa autonomo, raddoppiando il suo spazio).
Greenwashing e finanza sostenibile: impegno per contrastarlo. Un nuovo paper del Forum per la Finanza Sostenibile fa luce su un fenomeno insidioso, che rappresenta un ostacolo allo sviluppo sostenibile del mercato. Trasparenza, dialogo, verifica dei dati ESG: sono questi i punti chiave da tenere in considerazione, e tutti gli attori coinvolti (istituzioni, aziende e investitori) devono fare la loro parte
Con la crescita dell’interesse nei confronti della sostenibilità ambientale, sociale e di governance (ESG, dall’inglese Environmental, Social and Governance) è aumentato anche il rischio di greenwashing. Con questo termine si fa riferimento a un particolare comportamento che consiste nel presentare i prodotti, gli obiettivi e/o le politiche di un’azienda come rispettosi dell’ambiente (e, più in generale, dei temi ESG), a fronte di azioni in contraddizione con tale immagine.
Il fenomeno può però essere evitato e prevenuto, attraverso una serie di strumenti e comportamenti improntati alla trasparenza.
Sul greenwashing e sugli strumenti per contrastarlo e prevenirlo si concentra il nuovo paper realizzato dal Forum per la Finanza Sostenibile. Il paper è frutto di un gruppo di lavoro, avviato dall’Associazione all’inizio del 2022 con i propri Soci, che ha approfondito il tema del greenwashing e individuato risorse e strategie comuni per prevenire e contrastare il fenomeno.
“Uno degli elementi sostanziali per dispiegare gli effetti della finanza sostenibile è senza dubbio la trasparenza”, commenta Francesco Bicciato, Direttore Generale del Forum per la Finanza Sostenibile. “Per questo motivo abbiamo coinvolto diversi stakeholder, con l’obiettivo di mettere a disposizione gli strumenti idonei per prevenire e contrastare il greenwashing. Un altro aspetto centrale per il Forum è l’engagement: il dialogo trasparente tra investitori e aziende investite è la precondizione per combattere il greenwashing”.
I danni del greenwashing
Come rileva anche l’ESMA, l’Autorità europea degli strumenti finanziari e dei mercati, il greenwashing danneggia gli investitori che vogliono allocare le proprie risorse in attività economiche sostenibili. In più, si configura come una vera e propria pratica di concorrenza sleale, penalizzando le aziende impegnate in un reale percorso di sostenibilità. Più in generale, a rimetterci è la credibilità del mercato. Sia le società che incorrono nel fenomeno di greenwashing sia gli operatori finanziari che le supportano si espongono a tre categorie di rischio: reputazionale, legale e finanziario.
Come combattere il greenwashing
L’Unione Europea è in prima fila nella lotta contro il greenwashing e sono numerosi gli interventi normativi che vanno nella direzione di incrementare il grado di trasparenza delle aziende, dall’introduzione della tassonomia delle attività economiche ecosostenibili, al regolamento relativo all’informativa sulla sostenibilità nel settore dei servizi finanziari (SFDR). Un’importante risorsa a disposizione di imprese, investitori e consumatori per prevenire e contrastare il greenwashing è rappresentata poi dalle certificazioni, come EU Ecolabel.
Le linee guida per ridurre il rischio di greenwashing
Il paper individua una serie di linee guida generali a cui attenersi per ridurre il più possibile il rischio di greenwashing. Per sviluppare politiche di sostenibilità efficaci e una comunicazione trasparente, occorre innanzitutto identificare gli obiettivi di sostenibilità e dettagliare il percorso con cui si intende raggiungerli, specificando le metodologie di misurazione dei Key Performance Indicator scelti per monitorarli. Un elemento cruciale è costituito dalla definizione delle modalità di reperimento dei dati ESG e dalla verifica delle informazioni raccolte e dei progressi realizzati. Importante è poi dialogare con gli stakeholder (incluse le aziende investite, tramite l’engagement) e pubblicare rendicontazioni dettagliate sui soggetti coinvolti, sulle modalità di svolgimento del processo di dialogo e sui risultati raggiunti.
Il ruolo degli investitori
Nell’azione di contrasto al greenwashing è essenziale l’impegno sia degli asset owner sia degli asset manager. I primi definiscono le politiche di investimento sostenibile e hanno il compito di guidare e monitorare l’operato dei gestori, che devono garantire la presenza di procedure e controlli sugli aspetti ESG. Gli asset manager sono anche tenuti a progettare, classificare e commercializzare i prodotti finanziari in modo da riflettere fedelmente gli investimenti sottostanti.
Il Forum per la Finanza Sostenibile
Il Forum per la Finanza Sostenibile è un’associazione non profit nata nel 2001. La base associativa è multi-stakeholder: ne fanno parte operatori finanziari e altre organizzazioni interessate all’impatto ambientale e sociale degli investimenti. La missione del Forum è promuovere la conoscenza e la pratica dell’investimento sostenibile, con l’obiettivo di diffondere l’integrazione dei criteri ambientali, sociali e di governance (ESG) nei prodotti e nei processi finanziari. Il Forum per la Finanza Sostenibile è membro di Eurosif, lo European Sustainable Investment Forum.
Cop27 agiamo noi ogni giorno per contrastare i bla bla bla politici. Slow Food: i dieci giorni di confronto in Egitto difficilmente produrranno gli effetti immediati necessari oggi.
Un anno dopo la delusione per i risultati insufficienti della Cop26 di Glasgow, i leader del mondo sono tornati a riunirsi.
Dal vertice sul clima che Sharm el-Sheikh ospita fino al 18 novembre, in molti sembrano aspettarsi poco o nulla.
Le premesse perché l’evento si riveli l’ennesimo fallimento, in effetti, ci sono: Cina e India, due tra i principali responsabili delle emissioni climalteranti, in Egitto non ci sono, così come la Russia.
Ci sono quei paesi che della crisi climatica, più che esserne causa, stanno pagando le conseguenze in modo drammatico: i paesi del sud del mondo, il Pakistan dove tra agosto e settembre 33 milioni di persone sono state colpite dalle alluvioni, i paesi dell’Africa orientale dove l’insicurezza alimentare causata anche da fenomeni climatici estremi uccide e costringe le popolazioni ad abbandonare le proprie terre.
Dalle interminabili discussioni che attendono i leader riuniti in Egitto difficilmente emergeranno provvedimenti in grado di cambiare la storia. L’obiettivo di limitare a 1,5 gradi centigradi il surriscaldamento della Terra rispetto ai livelli preindustriali, come stabilito a Parigi nel 2015, è sempre meno raggiungibile.
Gli organizzatori della Cop27 hanno promesso di portare “la trasformazione del sistema alimentare e le diete sostenibili al centro” del vertice: staremo a vedere.
«L’impressione è che più di tutto manchi una visione: non sembra esserci nessuno, tra tutti quei decisori, che voglia prendersi la briga di affrontare un tema scottante come la crisi climatica; e quando qualcuno lo fa, ecco i se e i ma: troppi e fuori tempo massimo, vista la situazione in cui viviamo» sottolinea Raoul Tiraboschi, vice presidente di Slow Food Italia. «Nell’attesa non possiamo più aspettare, per questo dobbiamo attingere a quella azione decisa, immediata, collettiva e solidale, che è già nelle mani di ognuno di noi, a partire dal modo in cui ci alimentiamo. Il sistema alimentare globale oggi dominante – oltre a concentrare la ricchezza nelle mani di pochi, lasciar morire di fame milioni di persone, generare un insopportabile spreco, impoverire i suoli agricoli e provocare la sofferenza di miliardi di animali – è la principale causa della crisi climatica. Ecco perché scegliere che cosa portare in tavola ha ripercussioni sull’ambiente».
E perché l’indignazione che giustamente proviamo ogni volta che ci troviamo di fronte all’inazione dei decisori politici non ci fa scattare in piedi, scendere in piazza e manifestare?
Diventiamo protagonisti!
Facciamo sentire la nostra voce.
Mobilitiamoci, facciamo sentire la nostra voce fino a soffocare il bla, bla, bla che da anni viene puntualmente riproposto.
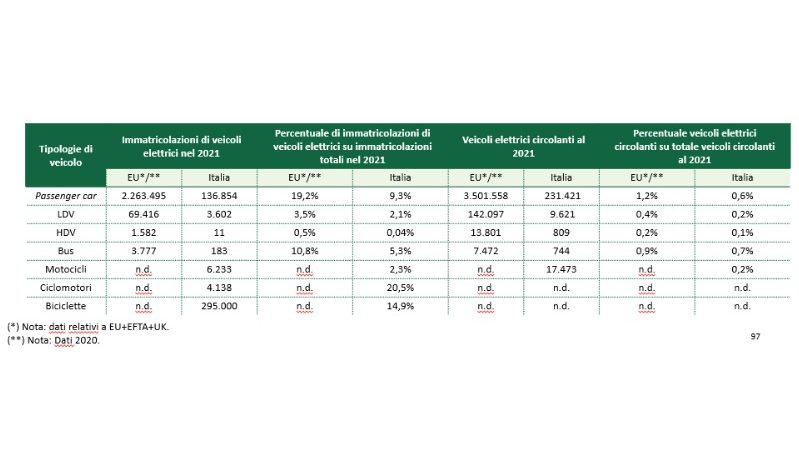
Smart Mobility Report 2022 sesta edizione. Se in Italia il 2021 è stato ancora un anno da record, con ben 137.000 nuove auto elettriche immatricolate (il 65% al Nord e ripartite in maniera omogenea tra BEV e PHEV) contro le 60.000 del 2020 (+128%), a loro volta quasi il triplo rispetto a quelle del 2019, i primi sei mesi del 2022 hanno segnato una battuta d’arresto: -17% per le BEV e -2% per le PHEV considerando lo stesso periodo dello scorso anno. Le cause sono presto dette: l’instabilità del contesto geo-politico, la sempre più grave carenza di materie prime e semiconduttori che bloccano la filiera, il costo dell’energia andato alle stelle, ma anche l’incertezza e la successiva rimodulazione degli incentivi all’acquisto, ora rifinanziati fino a tutto il 2024, mentre fino al 2025 (salvo proroghe) si potrà ricorrere al Superbonus per l’installazione di punti di ricarica privati, con una progressiva riduzione della somma spettante.
È lo scenario che emerge dalla sesta edizione dello Smart Mobility Report redatto dall’Energy&Strategy della School of Management del Politecnico di Milano.
Le difficoltà macro-economiche naturalmente travalicano il nostro Paese e hanno pesato sull’intero settore automotive, ma ciò non ha impedito alle vendite di auto elettriche di continuare crescere nel mondo: quasi 6,75 milioni di passenger car e Light Duty Vehicle elettrici (sia BEV che PHEV) immatricolati nel corso del 2021 (+100% sul 2020), con un tasso di crescita nel primo semestre del 2022 ancor più alto che nello stesso periodo del 2021.
A livello globale i veicoli elettrici hanno rappresentato l’8,3% delle immatricolazioni complessive del 2021 (+4,1% sul 2020).
La Cina ha di nuovo superato l’Europa e risulta il più grande mercato mondiale, con quasi 3,4 milioni di passenger car e LDV elettrici immatricolati nel 2021 (+155% rispetto al 2020).
L’Europa (oltre 2,3 milioni di nuove immatricolazioni, +66% sul 2020) ha comunque mantenuto un trend positivo, con ben 8 Paesi in crescita a doppia cifra: Norvegia (86%), Svezia (45%), Danimarca (35%), Olanda (29%), Germania (26%), Regno Unito (19%), Belgio (18%) e Francia (18%). Seguono gli Stati Uniti (+96%).
“Poco meno di un anno fa parlavamo di come il comparto della mobilità sostenibile, a partire da quella elettrica, avesse retto molto meglio dell’intero settore automotive la crisi pandemica – commenta Simone Franzò, Direttore dell’Osservatorio -. Purtroppo, a un’emergenza ne è seguita un’altra: la guerra in Ucraina ha di nuovo stravolto lo scenario geo-politico e l’industria automobilistica – che aveva cominciato a dare timidi segnali di ripresa – ha visto inasprirsi le forti criticità legate ai rincari dell’energia e alla carenza di materie prime e semiconduttori. E tuttavia non possiamo permetterci frenate, soprattutto in Italia, ampliando il già enorme gap tra gli obiettivi di decarbonizzazione al 2030 e 2050 (rispetto ai quali sono allineate le aspettative degli operatori) e le condizioni attuali di mercato. L’industria si sta muovendo, sviluppando sia nuovi modelli di auto che l’infrastruttura di ricarica, ma i policy maker devono dare una spinta forte, sostenendo la filiera e dando certezze sugli incentivi all’acquisto e sull’iter burocratico per l’installazione dei punti di ricarica, o l’obiettivo di 6 milioni di mezzi elettrici circolanti nel Paese entro la fine del decennio sarà difficilmente raggiungibile”.
Per quanto riguarda i veicoli diversi dalle auto, in Italia è molto cresciuta l’elettrificazione dei Light Duty Vehicle (LDV, +237% sul 2020 e contro il +78% dell’Europa) e dei bus (+89%), mentre le biciclette elettriche – peraltro già numerosissime – hanno registrato un +5%. Continua il trend di crescita, seppur contenuto, anche per i carburanti alternativi (metano, GPL e idrogeno), in continuità con il passato sia in Italia che in Europa. In particolare, il mercato dei veicoli a idrogeno è ancora a uno stadio di sviluppo embrionale.
Sharing mobility, continua il trend positivo
Un veicolo di proprietà viene utilizzato in media solamente per il 5-10% della sua vita utile, permettendo quindi evidenti opportunità di maggiore sfruttamento con un uso “condiviso”, simultaneo o in successione. Da qui il fenomeno della sharing mobility, che si sta diffondendo nelle principali città italiane e avrà un ruolo sempre più rilevante in termini di impatto diretto o indiretto sulla decarbonizzazione.
In Italia nel 2021 passenger car e monopattini hanno visto aumentare sia i noleggi (nell’ordine di milioni di unità) che la distanza percorsa. Ciononostante, nel 2021 il parco circolante di passenger car in condivisione è calato del 9% rispetto al 2020 e del 20% rispetto al 2019. Anche il numero di biciclette in condivisione nel 2021 ha subito una frenata (-20% sul 2020), mentre sono cresciuti scooter e kick-scooter in sharing (+19% i primi, +26% per i secondi).
Un ulteriore elemento da considerare è che i veicoli in sharing sono in alta percentuale elettrici: nel 2021 le passenger car elettriche hanno raggiunto il 27% del totale circolante in sharing, le biciclette elettriche addirittura il 43%, mentre sono tutti elettrici gli scooter e kick-scooter.
Veicoli elettrici: sempre più modelli disponibili sul mercato italiano
Sono sempre più numerosi e performanti i modelli di auto elettrica, sia BEV che PHEV, disponibili sul mercato, a riprova di come l’industria automotive stia puntando sulla mobilità sostenibile: in Italia a metà 2022 erano disponibili 170 diverse passenger car (+44% rispetto sul 2021 e +93% sul 2020), con una prevalenza di PHEV (103, +45% vs 2021 e +71% vs 2020) rispetto ai BEV (65, +44% vs 2021 e +106% vs 2020). Per quanto riguarda i BEV, nel triennio 2020-2022 si è registrato un aumento dell’efficienza di ricarica e del chilometraggio medio percorribile, a fronte di un prezzo medio costante o in calo. In crescita anche la potenza di ricarica massima accettata dai veicoli. Per quanto riguarda l’offerta di PHEV, invece, nel triennio 2020-2022 si è registrato un incremento del prezzo medio di vendita, a fronte di un incremento del chilometraggio percorribile in elettrico, in particolare di quelle appartenenti ai segmenti “medi”. Il rapporto prende in esame anche il numero non più trascurabile di modelli di LDV e HDV elettrici: a metà 2022 c’erano rispettivamente 17 e 12 disponibili a mercato.
La diffusione dell’infrastruttura di ricarica per veicoli elettrici: in Italia cresce più che nel mondo
Anche nel 2021 si è assistito a una significativa crescita dell’infrastruttura di ricarica per veicoli elettrici. Nel caso di punti di ricarica ad accesso pubblico, a fine anno ne sono stati stimati oltre 1.700.000 a livello mondiale (+35% rispetto al 2020), di cui 469.000 nuove installazioni (contro le 445 mila del 2020). Poco più del 67% è di tipo “normal charge” (circa 1,2 milioni), in crescita di oltre il 31% rispetto al 2020, mentre i restanti 569 mila sono di tipo “fast charge” (+ 48% rispetto al 2020). La Cina si conferma leader mondiale per numero di punti di ricarica accessibili al pubblico: l’82% di quelli “fast charge” (+2% anno su anno) e il 56% di quelli “normal charge” (+4%). Seguono l’Europa (25% delle installazioni globali di “normal charge” e il 9% di quelle “fast charge” a fine 2021) e gli Stati Uniti (8% e 4%).
In Europa a fine 2021 si stimavano circa 340.000 punti di ricarica ad accesso pubblico, di cui l’88% “normal charge” e il 12% ”fast charge”, con una diffusione particolarmente disomogenea da Paese a Paese che emerge soprattutto in relazione alla ricarica autostradale, molto importante come abilitatore di viaggi su lunghe distanze. Tra i mercati consolidati figurano Olanda, Germania e Danimarca. In Italia, invece, a luglio 2022 si stimavano “solo” 250 punti di ricarica ad accesso pubblico di tipo rapido e ultra-rapido in ambito autostradale, distribuiti in modo molto diverso nelle varie Regioni. Le infrastrutture di rifornimento per carburanti alternativi hanno avuto tra il 2020 ed il 2021 variazioni contenute, sia in Italia che in Europa.
Per quanto riguarda invece la ricarica ad accesso privato, a fine 2021, si stimano oltre 15 milioni di punti di ricarica a livello globale, di cui circa il 70% installati in ambito domestico, con una forte crescita delle installazioni nell’ultimo anno in linea con la crescita del mercato delle auto elettriche. Il rapporto tra punti di ricarica domestici e veicoli elettrici circolanti si attesta a circa 0,7, confermando l’importanza della ricarica privata domestica per gli EV owner. In Italia si osserva un tasso di crescita maggiore rispetto a quanto registrato a livello globale: gli oltre 88.000 dispositivi di ricarica installati nel corso del 2021 (+250% anno su anno, grazie in primis al Superbonus) fanno salire lo stock installato a fine 2021 a circa 130.000 unità.
Utilizzatori finali sempre più consapevoli ed esigenti
Anche quest’anno è stata somministrata una survey ai proprietari e ai potenziali acquirenti di veicoli elettrici per analizzare come questi vengano utilizzati e quali siano le barriere all’acquisto. Oltre 1.000 le risposte raccolte, che hanno confermato come le persone interessate a comprare un’auto elettrica vengano fermate dall’elevato costo del mezzo (70% delle risposte, in continuità con lo scorso anno). Chi invece l’ha acquistata – ed è soddisfatto in 9 casi su 10 tanto da non valutare la possibilità di tornare a un veicolo tradizionale – l’ha fatto per influire positivamente sull’ambiente, per i minori costi lungo la vita utile dell’auto (TCO) e per la possibilità di installare un punto di ricarica privato. Emerge dunque l’importanza degli incentivi all’acquisto, di cui ha beneficiato il 76% dei compratori. Inoltre, una buona fetta di acquirenti e potenziali acquirenti sarebbe interessata al noleggio della batteria.
Considerando invece le abitudini di ricarica, circa il 70% dei proprietari di veicoli elettrici ha un punto di ricarica domestico e il 9% ne beneficia in ambito lavorativo, dunque solo il 21% si affida esclusivamente alla ricarica pubblica (+14% sull’anno prima), che viene comunque utilizzata, più o meno assiduamente, dal 72% del campione, in particolare su strade urbane (79%, +20% sull’anno prima), luoghi di interesse (74%, +11%), parcheggi pubblici (68%, +18%), strade extra-urbane (35%, +16%). Circa il grado di soddisfazione verso l’infrastruttura di ricarica pubblica, quasi 4 utilizzatori su 10 ritengono che non sia completamente adeguata (valore in calo del 6%) e, nonostante gli ampi sforzi degli operatori, che vi siano aree in cui dovrebbe essere maggiormente presente e caratterizzata da potenze e grado di affidabilità maggiori. Lo sforzo principale dovrebbe essere concentrato sulle autostrade e sulle ricariche “ultra-fast” (>100 kW).
Gli scenari di sviluppo della Smart Mobility in Italia: vicini al cambio di passo!
Che cosa dobbiamo attenderci in Italia da qui al 2030? Secondo i dati 2022 dell’Osservatorio Smart Mobility, che ha rivisto al rialzo le stime, certamente un cambio di passo nell’immatricolazione dei veicoli elettrici già entro il 2025, cui seguirà tra il 2025 e il 2030 una crescita sostenuta, affiancata da una progressiva diminuzione del parco auto circolante (-9% a fine decennio rispetto ai valori attuali), dovuta alla dismissione di mezzi alimentati con motori a combustione interna. Il numero di veicoli elettrici, però, potrebbe variare da 3,9 a 8,2 milioni (quasi il 23% del totale) a seconda di quali iniziative si metteranno in campo. L’Osservatorio ha infatti elaborato, in continuità con i Report precedenti, tre possibili scenari: il primo (BAU) prevede uno sviluppo “inerziale” rispetto agli attuali trend, senza ulteriori provvedimenti che diano maggiore slancio al mercato; il secondo (POD) presuppone invece uno sviluppo “sostenuto”, in linea con i target fissati dal PNIEC e gli obiettivi di vendita dei produttori; il terzo è lo scenario Decarbonization (DEC), che persegue gli obiettivi di decarbonizzazione definiti a livello comunitario anche grazie a un deciso supporto legislativo per la diffusione della mobilità sostenibile.
Nel primo caso, al 2030 si arriverebbe a 3,9 milioni di veicoli elettrici circolanti (di cui 660.000 immatricolati in quell’anno) e aumenterebbero del 28% rispetto ad oggi le auto ad alimentazione alternativa (metano e GPL); nel secondo, i mezzi elettrici sarebbero 6 milioni, in linea con gli obiettivi del PNIEC; nel terzo, quello più spinto, al 2030 le auto elettriche sarebbero 8,2 milioni, quasi il 23% del parco circolante complessivo, con una diffusione dei BEV pari al 90% delle immatricolazioni di veicoli elettrici.
Le previsioni relative all’infrastruttura di ricarica
Considerando solamente i punti ad accesso pubblico, si differenziano nei tre scenari: al 2025, si passa dalle 48.000 unità del primo scenario ai 61.000 del terzo, mentre al 2030 si va da un minimo di 68.000 ad un massimo di 126.000. Cifre sensibilmente superiori alle previsioni dello scorso Report, con una forchetta molto ampia che dipende in primo luogo dalle diverse stime di diffusione dei veicoli elettrici. Si prevede anche una forte crescita dell’infrastruttura “fast charge”, oggi assai poco diffusa (10%) e data al 40% nei due scenari più ottimistici.
Per quanto riguarda la ricarica privata, essa continuerà a rappresentare un asset fondamentale per la diffusione della mobilità elettrica in Italia: la crescita sarà molto sostenuta tra il 2025 ed il 2030, arrivando a cifre comprese tra 2,1 milioni di unità nel primo scenario, quasi 3,2 milioni nel secondo e 4,2 nel terzo. Ovviamente la parte del leone la fa la ricarica domestica: un’analisi estensiva degli ambiti in cui è tecnicamente possibile ed economicamente sostenibile installare un punto di ricarica domestico ha fatto emergere in mercato disponibile di oltre 11 milioni di posti auto, sufficiente a soddisfare le esigenze dei proprietari di veicoli elettrici nel medio periodo.
Analizzate le ricadute ambientali connesse ai tre scenari
L’elettrificazione del parco circolante e l’introduzione di veicoli con soglie emissive ridotte, da un lato, e la parziale dismissione dei veicoli più inquinanti, dall’altro, porterebbe a una diminuzione delle emissioni di CO2 dell’11% al 2025 e di oltre il 30% al 2030 se si proseguisse con il trend attuale, per arrivare a -13% al 2025 e -37% al 2030 nello scenario full-decarbonization.
Attraverso una valutazione che tiene conto dei limiti emissivi imposti ai produttori di autoveicoli (dal 2022 e dal 2025), la riduzione raggiungerebbe addirittura il 37% e il 40% nei due scenari più ottimistici, dimostrando che la diffusione sempre più spinta dei veicoli elettrici e a carburanti alternativi può contribuire in modo significativo ad accelerare il processo di decarbonizzazione del settore dei trasporti.
L’impatto dei veicoli elettrici sulla rete di distribuzione nazionale: minaccia o opportunità?
La diffusione attesa delle passenger car elettriche nei prossimi anni non si prevede abbia un impatto significativo in termini di incremento dei consumi elettrici nazionali, tuttavia esse potranno avere un impatto non trascurabile in termini di potenza istantanea richiesta Attualmente, prendendo a riferimento una grande città italiana in cui circolano circa 5.000 BEV, il picco di potenza istantanea richiesta nelle ore notturne è di circa 6 MW: fatte le debite proporzioni, nei tre scenari di diffusione (BAU, POD e DEC) all’interno della
medesima città si andrebbe dai 34 ai 72 MW nel 2025 e dai 120 ai 330 MW nel 2030, e la diffusione sempre più capillare della ricarica pubblica potrebbe determinare picchi di potenza istantanea richiesta non trascurabili anche durante le fasce orarie giornaliere. Ovviamente queste analisi si basano sulle abitudini di ricarica attuali: nel caso si attuassero dei meccanismi di ricarica smart o si diffondessero soluzioni off-grid, l’impatto sulla rete di distribuzione potrebbe variare sensibilmente.
Al contempo, i veicoli elettrici possono rappresentare un asset importante per garantire flessibilità al sistema elettrico nazionale, ad esempio con meccanismi tesi a ottimizzare le sessioni di ricarica attraverso modulazione mono e bi-direzionale del flusso di energia.
Genova Smart Week 2022. Ottava edizione della settimana di conferenze, incontri divulgativi rivolti ai cittadini, alle aziende e alle istituzioni sui temi dello sviluppo e dell’evoluzione delle città innovative.
La manifestazione, in programma dal 21 al 26 novembre, è promossa dall’Associazione Genova Smart City e dal Comune di Genova, organizzata con il supporto tecnico di Clickutility Team.
La Genova Smart Week è un evento diffuso con iniziative in diverse location della città, con partenza da Palazzo Tursi, sede delle principali attività congressuali. Anche quest’anno si conferma il format ibrido che permetterà di seguire i contenuti dei convegni anche in live streaming.
Titolo dell’edizione 2022 è “The City & the World”, tema da cui partire per riprogettare la città in chiave sostenibile e intelligente che prenda in considerazione l’ambiente circostante i centri urbani, come punto di partenza per il cambiamento climatico del pianeta.
Il clima è, infatti, uno dei pilastri fondamentali all’interno del programma settimanale, a partire dal rapporto tra la città e l’ambiente che la circonda, l’evoluzione climatica e i suoi effetti sull’ecosistema e sui modi di vita. In particolare, la Genova Smart Week riserverà un’attenzione particolare al futuro climatico del territorio di Genova e della Liguria, analizzando il passato per cercare di anticipare le situazioni, cui i cittadini e le istituzioni dovranno poi adattarsi. Il tema dell’evoluzione climatica occupa così due finestre, una rivolta ai cittadini, prevista nella serata del 21 novembre, e uno nella sessione pomeridiana di martedì 22 novembre, in cui si discuterà del rapporto tra città e mare.
Un momento sarà dedicato anche alla Ocean Race 2023, di cui Genova è la tappa conclusiva, gara velica focalizzata sulla sensibilizzazione ai temi della sostenibilità e della tutela dell’ambiente marino. Infine, sarà occasione per discutere anche della Carta dei Diritti degli Oceani. La giornata di martedì sarà dedicata anche alle tematiche di monitoraggio e controllo dell’ambiente urbano, periurbano e delle infrastrutture di mobilità, energetiche e di comunicazione. Si tratta di uno dei punti forti tradizionali della manifestazione.
Diverse le tematiche di interesse di quest’anno: il monitoraggio dell’ambiente che si avvicina al tempo reale; l’utilizzo di droni e satelliti, con un’attenzione inedita alle lezioni che la Open Source Intelligence, venuta alla ribalta del grande pubblico con la guerra in Ucraina, può insegnare a chi monitora l’ambiente; il monitoraggio del patrimonio culturale da satellite; le reti di sensori multispettrali; la simulazione funzionale dell’ambiente urbano e i digital twin territoriali; il monitoraggio dell’ambiente abitato.
La Genova Smart Week proseguirà fino a venerdì 26 novembre con un programma fitto di iniziative rivolte al pubblico e convegni che toccheranno i temi dell’Ecobonus; Politiche, interventi e investimenti per la rinascita urbana (PNRR); politiche per la mobilità pubblica con il Move.App Expo Conference & Exhibition; mobilità individuale smart e MaaS.
21-26 novembre, Genova
– BYinnovation è Media Partner di Genova Smart Week
PIL della filiera edilizia: nel 2021 la produzione vola: +19,7% per un totale di €475 miliardi. La filiera determina 1/3 del PIL nazionale e dà lavoro a 2,8 milioni di persone (+7,7%). Al convegno inaugurale di SAIE, la Fiera delle Costruzioni, presentato il Rapporto Federcostruzioni. Ance, altro boom del Superbonus: +€8,2 miliardi in valore soltanto a settembre.
Il sistema delle costruzioni continua a sorreggere l’economia del Paese. Nel 2021 il valore della produzione dell’intera filiera si è attestato a quota €475 miliardi, in aumento di ben 78 miliardi rispetto al 2020 (+19,7%) e di €51,6 miliardi rispetto al 2019 (+11,4%).
Da solo determina circa un terzo del PIL italiano, la cui crescita del +6,6% dell’ultimo anno è da attribuire in buona parte proprio all’edilizia, anche grazie allo stimolo dei Bonus fiscali e degli importanti investimenti del PNRR. Sono queste le principali evidenze del Rapporto 2021 di Federcostruzioni, presentato in occasione del convegno inaugurale di SAIE, La Fiera delle Costruzioni, Progettazione, edilizia, impianti, l’appuntamento annuale più importante per il comparto.
La crescita non riguarda solo la produzione ma anche l’occupazione
Gli addetti del comparto si attestano nel 2021 a poco più di 2,8 milioni di unità, con un incremento di +200 mila unità (+7,7%) rispetto all’anno precedente, ben il 12% della forza lavoro nazionale.
Bene anche gli investimenti: dopo il calo del 2020, secondo l’analisi di Ance, nel 2021, il settore ha messo a segno un ottimo +16,4%. Fondamentale il ruolo della riqualificazione abitativa, che grazie agli incentivi come il Superbonus 110% e il bonus facciate, ha visto aumentare il livello di investimenti di oltre il 20%.
“Il nostro Paese, per attenuare i rincari dell’energia e i loro effetti su famiglie e imprese, deve mettere in atto, oltre alle azioni compensative, costose e sostenibili per poco tempo, anche interventi regolatori di natura strutturale come il tetto UE al prezzo del gas, il disaccoppiamento del prezzo dell’energia da quello del gas e destinare parte della produzione nazionale di gas e l’energia delle fonti rinnovabili alle imprese energivore a un prezzo calmierato – ha commentato Paola Marone, Presidente Federcostruzioni. “Per consentire una riqualificazione del patrimonio immobiliare, chiediamo al nuovo Governo di mettere tra le priorità della sua agenda la strutturazione dei bonus, su un lungo periodo e con regole, e dei meccanismi finanziari a sostegno, che possa anche risolvere le questioni in sospeso sulla cessione del credito.
Per garantire l’attuazione del PNRR, chiediamo adeguare i bandi ai rincari dei materiali e dell’energia, commisurare l’importo delle gare alla dimensione delle nostre imprese, oltre naturalmente a monitorare l’emanazione del Codice dei Contratti previsto per il prossimo marzo 2023. Una filiera delle costruzioni più dinamica contribuirà a non fare andare il Paese in recessione salvaguardando l’occupazione e tanti settori trainanti della nostra economia. Ringraziamo SAIE, che da oltre 50 anni è la fiera di riferimento per le costruzioni, per averci dato la possibilità di affrontare questo tema così importante nell’evento inaugurale.”
Ed è proprio sul tema Superbonus 110% che Ance è intervenuta nel corso dell’evento inaugurale di SAIE, presentando gli ultimi dati.
A settembre si è rafforzata l’ottima performance dello strumento fiscale: alla fine del mese, secondo i dati del monitoraggio Enea – MISE – MITE, gli interventi legati all’efficientamento energetico sostenuti dal Superbonus 110% sono 307.191, per un ammontare corrispondente di €51 miliardi (di cui €38,8mld, il 76%, si riferiscono a lavori già realizzati). In un solo mese (31 agosto – 30 settembre 2022), si registra un ulteriore e consistente aumento del 25,9% in numero e del 19% nell’importo, ovvero più di 63.000 interventi aggiuntivi, per un valore corrispondente di circa €8,2 miliardi.
A livello di distribuzione regionale, al primo posto c’è sempre la Lombardia (47.288 interventi per un valore di €8,6 miliardi, seguita da Veneto (37.675; €5 miliardi) e Lazio (26.938; €4,8 miliardi), seguiti dall’Emilia-Romagna (24.439; €4,2 miliardi).
Buone anche le performance di quattro regioni meridionali: Sicilia, Puglia, Campania e Sardegna.
Sull’argomento si è soffermata anche Federica Brancaccio, Presidente di Ance, che ha dichiarato: “La nuova circolare delle Entrate sgombra finalmente il campo dai dubbi che in questi mesi hanno paralizzato la cessione dei crediti da bonus edilizi. Ora però è necessario che la nuova maggioranza di Governo lanci un segnale di fiducia, invitando anche Poste e Cdp a ripartire per ridare slancio al mercato. Al tempo stesso dobbiamo guardare al futuro e pensare a soluzioni strutturali per una politica industriale di settore orientata alla sostenibilità”.
Il convegno – a cui hanno partecipato tra gli altri Paola Marone, Presidente Federcostruzioni; Federica Brancaccio, Presidente ANCE; Tommaso Foti, Onorevole; Daniele Manca, Senatore; Raffele Laudani, Assessore all’Urbanistica del Comune di Bologna; Leonardo Fornaciari, Ance Emilia Area Centro; Giorgio Lupoi, Presidente OICE; Armando Zambrano, Coordinatore della Rete delle professioni; Celso De Scrilli, Vice Presidente BolognaFiere; Ivo Nardella, Presidente di Senaf (la società del Gruppo Editoriale Tecniche Nuove che organizza SAIE) – è stata l’occasione per capire lo stato dell’arte della filiera, con un approfondimento sui bonus e sugli altri temi del momento, dalla riqualificazione sostenibile del patrimonio immobiliare pubblico e privato, all’aumento dei prezzi dell’energia e dei materiali.
SAIE è stata occasione per mettere al centro tutti i temi principali del sistema delle costruzioni e dell’ambiente costruito: efficienza energetica, sostenibilità ed integrazione edificio-impianto, cantiere, innovazione, infrastrutture, digitalizzazione, transizione ecologia, nuove esigenze dell’abitare e del costruire, con un punto di vista preciso che mantiene l’Uomo al centro. Quattro i saloni tematici: Progettazione e Digitalizzazione; Edilizia; Impianti; Servizi e media, e qui un’anteprima di tutte le iniziative speciali già attive.
“Riunire attorno ad un tavolo i principali protagonisti delle costruzioni e le istituzioni, è il modo migliore per inaugurare la nuova edizione di SAIE – ha dichiarato Ivo Nardella, Presidente Gruppo Tecniche Nuove e Senaf, società organizzatrice di SAIE. “Il settore ha dimostrato di poter trainare il Paese ma le nuove sfide che ci attendono, come la riqualificazione energetica e l’inflazione, hanno accelerato il bisogno di soluzioni sempre più innovative, sia dal punto di vista dell’azione politica che sotto il profilo tecnico. Per questo siamo orgogliosi di aver messo a disposizione delle imprese e degli operatori del settore non solo una vetrina per tutte le loro novità di prodotto e servizi, ma anche un punto di riferimento per conoscere le eccellenze del comparto, allargare il proprio network e dialogare sulle questioni più importanti per il futuro: PNRR, bonus, formazione, sostenibilità e nuove opportunità. Ci aspettano quattro giornate intense e ricche di spunti per il domani delle costruzioni.”
“Siamo molto contenti di ospitare a BolognaFiere l’edizione 2022 di SAIE – ha detto Celso De Scrilli, Vice Presidente di BolognaFiere – un evento di grande importanza per il nostro gruppo, per la città e per la filiera delle costruzioni. Diamo il benvenuto alle imprese e agli operatori del settore che hanno deciso di esporre a Saie e di visitare i nostri padiglioni, cogliendo un’occasione unica di confronto e conoscenza. Il Salone delle costruzioni presenta quest’anno un format espositivo rinnovato che valorizza i prodotti e le soluzioni per l’edilizia e l’impiantistica, mettendo al centro delle iniziative speciali e delle aree dimostrative i temi dell’innovazione, della sostenibilità e della formazione. La filiera delle costruzioni è tra i protagonisti della ripartenza del nostro Paese e la piattaforma SAIE, grazie all’alternanza tra i quartieri fieristici di Bologna e Bari, uniti da una partnership strategica, è diventata un punto di riferimento imprescindibile per gli operatori e le imprese del settore presenti in tutto il territorio italiano”.
SAIE, La Fiera delle Costruzioni, giunta alla sua 55esima edizione, si è tenuta a BolognaFiere con 430 aziende in esposizione e 48 associazioni partner. 22 le iniziative speciali e 127 i convegni, in un percorso articolato in quattro saloni tematici – Progettazione e Digitalizzazione; Edilizia; Impianti; Servizi e media.
Al centro della manifestazione tutte le tematiche più importanti per il presente e il futuro delle costruzioni: cantiere, sostenibilità, innovazione, efficienza energetica, digitalizzazione, integrazione edificio-impianto, transizione ecologia, le persone e le loro nuove esigenze dell’abitare e, di conseguenza, del costruire.
Direttiva Acque Potabili. Non più un problema da gestire, ma un rischio da prevenire. E’ su questo principio cardine che si basa la nuova Direttiva UE 2020/2184 sulla qualità delle acque destinate al consumo umano, che dovrà essere recepita dall’Italia e da tutti gli Stati membri entro il 12/01/2023, e che rivede, supera e sostituisce (dopo oltre 20 anni) la Direttiva 98/83/CE con l’immutato obiettivo primario di assicurare un livello elevato di protezione dell’ambiente e della salute delle persone dagli effetti negativi derivanti dal consumo di acqua contaminata.
Nulla cambia e tutto cambia, sebbene lo scopo le accomuni
La nuova Direttiva, però, punta sulla prevenzione e, per farlo, detta una serie di criteri di recepimento che introducono dei chiari obblighi – informativi, di sorveglianza, di controllo e garanzia – per proteggere la salute umana dalla contaminazione delle acque, garantendo la salubrità e la pulizia delle stesse.
Partendo dalle criticità emerse dalle segnalazioni di Right2Water (campagna promossa dai cittadini europei per impegnare l’Unione Europea e gli Stati membri ad attuare il diritto all’acqua e ai servizi igienici), e dalla successiva valutazione della Commissione europea sull’adeguatezza della disciplina vigente, la nuova direttiva introduce l’obbligo del controllo in via preventiva in tutta la catena di approvvigionamento, con un approccio più olistico alla gestione del rischio (ovvero con visione globale dell’intero sistema-filiera per poter delineare una completa “mappa del rischio”). In tal senso, ridefinisce l’elenco dei parametri microbiologici e chimici inserendovi, ad esempio, in fase estrattiva le microplastiche, gli interferenti endocrini e i prodotti farmaceutici e, in ambito di distribuzione domestica, il controllo di legionella e piombo, concentrando l’attenzione sui “locali prioritari” (strutture sanitarie, ricettive, scuole e pubblici esercizi). Vengono definiti anche i requisiti minimi di igiene per i materiali che entrano in contatto con le condutture e, cosa di primaria importanza, viene chiesto di garantire l’accesso all’acqua a tutti, anche agli emarginati e ai vulnerabili che, in Europa, sono circa 2 milioni.
“Le rivoluzioni apportate dalla nuova Direttiva vanno oltre e si concentrano anche sulle informazioni – adeguate a aggiornate – da fornire ai consumatori per indurli a bere e a rispettare l’acqua del rubinetto” chiarisce l’avvocato Paola Rita Esposito, consulente di diritto delle acque e Legal Advisor di Celeris, società di consulenza che coordina il progetto WHOW (Water Health Open knoWledge) finalizzato alla creazione di una infrastruttura europea sui dati ambientali e di impatto sulla salute. “Le due finalità principali della Direttiva, ossia migliorare l’accesso all’acqua e l’informazione pubblica, rispondono alle richieste dei cittadini di modernizzare la comunicazione e di mettere a loro disposizione informazioni aggiornate e pertinenti sulla qualità delle acque potabili”.
Per fare ciò diventa fondamentale non solo la raccolta periodica dei dati (informazioni relative alla valutazione e gestione del rischio per ogni punto di estrazione dell’acqua, informazioni contenenti i risultati di monitoraggio della qualità dell’acqua, degli incidenti, delle deroghe concesse…), ma anche la loro “omogeneizzazione” per consentirne la lettura e la comparazione. Da qui l’obbligo per legge di istituire in Italia un sistema informativo di raccolta dati centralizzato (la cosiddetta piattaforma AnTeA – Anagrafe Territoriale dinamica delle Acque potabili) e di rivedere l’intero sistema di sorveglianza e controllo della sicurezza dell’acqua potabile, affidato all’Istituto Superiore di Sanità. Quest’ultimo diventerà anche CeNSiA (Centro Nazionale per la Sicurezza delle Acque) con rinnovate funzioni ai fini dell’approvazione dei piani di sicurezza delle acque nell’ambito della valutazione della qualità tecnica dell’acqua e del servizio idrico di competenza di ARERA, Autorità di Regolazione per Energia Reti e Ambiente. E, da ora, per assicurare un uso sostenibile delle risorse idriche, chi usa paga ma, soprattutto, paga chi sbaglia: verrà infatti ridefinito anche un sistema sanzionatorio sulle violazioni.
La fornitura diventa un servizio generale
Il costo passa a carico degli utenti e include tutti i servizi collegati all’uso dell’acqua come la manutenzione delle attrezzature, gli investimenti, i costi ambientali e quelli legati al depauperamento delle risorse. E questa, in definitiva, è la grande, vera rivoluzione perché smette di accettare lo spreco e l’abuso di un bene tanto prezioso.
Agli Stati membri verrà concesso un periodo transitorio per adeguarsi
Avranno tempo fino al 12/01/2026 per adottare le misure necessarie affinché le acque destinate al consumo umano siano in linea con i parametri indicati nella Direttiva; entro il 12/07/2027 dovranno avere istituito il piano di valutazione e gestione dei rischi per i bacini idrografici e per punti di estrazione; entro il 12/01/2029, infine, dovranno avere introdotto misure atte a migliorare l’accesso e a promuovere l’uso di acqua per il consumo umano unitamente al piano di valutazione dei rischi per i sistemi di distribuzione e di fornitura. Tutte le informazioni dovranno essere messe a disposizione dell’Agenzia Europea per l’Ambiente.
L’introduzione del nuovo approccio olistico preventivo alla sicurezza dell’acqua “basato sul rischio”, esteso dal ciclo naturale al ciclo idrico integrato (distribuzione delle acque potabili, fognature, depurazione, restituzione all’ambiente) porterà al rinnovamento dell’intero sistema idro-potabile, rivoluzionando il sistema esistente dei controlli sull’acqua (di tipo retrospettivo), con un criterio preventivo basato sull’analisi delle situazioni di potenziale pericolo che potrebbero verificarsi in tutta la filiera. In definitiva, la Direttiva 2020/2184 comporterà in Italia un radicale cambiamento delle strategie finalizzate al miglioramento della qualità delle acque potabili attraverso il rinnovamento dell’intero sistema idro-potabile.
Si tireranno le somme almeno ogni 5 anni, con periodica valutazione degli standard microbici e chimici oltreché delle procedure di monitoraggio, di campionamento e di valutazione del rischio.
Nel 2035 la prima, concreta valutazione della Direttiva nella sua applicazione globale.
PMI transizione ecologica: per 8 su 10 è necessaria per superare crisi economica ed ecologica. Le imprese italiane sono pronte ad intraprendere il percorso della transizione ecologica?
Più di 8 su 10 (83%) lo ritiene necessario; vede, infatti, la transizione ecologica come un cambiamento basilare per superare le crisi ambientali ed economiche attuali.
È quanto emerge dall’indagine, che sarà presentata agli Stati Generali della Green Economy, promossi dal Consiglio Nazionale della Green Economy, in occasione di Ecomondo Key Energy, a Rimini l’8 e il 9 novembre prossimi, realizzata dalla Fondazione per lo sviluppo sostenibile e da EY e pubblicata all’interno della Relazione sullo stato della green economy 2022.
Le imprese italiane e la transizione ecologica indaga l’atteggiamento degli imprenditori su potenzialità, ostacoli, aspettative, misure necessarie della transizione ecologica. Il 62% delle imprese vede proprio nell’attuale periodo storico maggiori ragioni per intraprendere un percorso di transizione ecologica, vista come opportunità strategica.
Realizzata a settembre 2022, la ricerca offre la fotografia attuale di come un campione di 1.000 imprese italiane (piccole sopra i 10 dipendenti, medie e grandi, appartenenti ai principali settori) stia vivendo la transizione ecologica in questo periodo di alti prezzi dell’energia e di incertezza sul futuro dell’economia.
Tre aziende su quattro (il 76%) sono convinte che l’Italia dovrebbe essere fra i promotori della transizione ecologica perché questa scelta metterebbe il Paese all’interno del gruppo avanzato delle economie mondiali. L’ostacolo maggiore per la transizione ecologica è rappresentato dalla burocrazia per ben il 50% delle imprese.
Le imprese si sono già mosse per avviare questo cambiamento in green: oltre una su due ha già adottato misure per usare in modo più efficiente energia ed acqua, il 49% per ridurre e per riciclare i propri rifiuti e il 34% nell’utilizzo di fonti rinnovabili.
Quali sono i benefici di questa svolta?
Per circa 3 imprese su 10 sono la riduzione dei costi operativi. Gli imprenditori non sono indifferenti ai rischi causati dalla crisi climatica. La preoccupazione per l’aumento degli eventi atmosferici estremi è ormai diffusa: il 75% ha un livello di preoccupazione medio o elevato e solo il 25% dichiara di non essere preoccupato per tali eventi. Ma nonostante questa preoccupazione solo un’impresa su cinque ha attuato al suo interno misure di riduzione delle emissioni di gas serra.
Le aspettative degli imprenditori sugli effetti delle misure per la transizione ecologica sulle proprie imprese sono in buona parte positive: il 51% ritiene che contribuiranno a migliorare il posizionamento dell’azienda e il 60% che promuoveranno investimenti per innovazioni.
Dalla ricerca emerge, però, anche una forte richiesta di maggiore informazione, solo il 35% del campione, infatti, pensa di avere un buon livello di conoscenza.
Edo Ronchi Presidente della Fondazione per lo sviluppo sostenibile: “Questa indagine documenta un quadro dell’impegno delle imprese italiane per la transizione ecologica più avanzato di quanto diffusamente si ritenga. Non mancano difficoltà e ritardi, ma il quadro complessivo che emerge è quello di un sistema delle imprese che sta affrontando la sfida della transizione ecologica come ineludibile necessità ma anche come possibile opportunità”.
Irene Pipola, Sustainability Consulting Leader di EY Italia: “Sono soprattutto le PMI a sostenere la rilevanza della transizione ecologica, ritenuta un cambiamento necessario dall’83% delle imprese intervistate, evidenziando ancora più senso di urgenza rispetto alle grandi imprese. I dati emersi dall’indagine ci portano a riflettere su quanto sia concreto il bisogno di tale cambiamento, ma emerge anche quanto sia essenziale un supporto strutturale per le imprese più piccole, che non potrebbero contare solo sul ritorno degli investimenti nel muoversi verso questa trasformazione. Infatti, il 42% delle imprese che hanno già avviato il processo di transizione ecologica dichiara di non aver ancora percepito alcun vantaggio, e questo è accaduto più frequentemente nelle imprese di dimensioni minori”.
Lorenzo Cagnoni, Presidente di Italian Exhibition Group: “La scelta di dedicare una manifestazione fieristica alle tecnologie green, compiuta 25 anni or sono, trova conferma nei risultati di questa ricerca. Era doveroso, allora, sulla scorta della legge che di Edo Ronchi porta il nome, mettere a disposizione del mercato una vetrina. Compito che IEG ha costantemente aggiornato e ampliato a tutti i settori dell’economia circolare sino a diventare una piattaforma per la transizione ecologica per l’Europa e il bacino del Mediterraneo”.