Author: enrico
It’s All Banking Insurance 2025: l’evento di riferimento per il settore bancario e assicurativo, che riunirà esperti e leader del mercato per discutere le nuove frontiere dell’innovazione tecnologica e di processo.
Un’opportunità unica per il settore finanziario in un panorama in continua evoluzione, IT’S ALL BANKING & INSURANCE rappresenta il palcoscenico ideale per approfondire le ultime novità, confrontarsi con i principali protagonisti del settore e individuare le soluzioni più innovative per il futuro dei servizi finanziari.
Temi e Contenuti dell’Evento
Le conferenze parallele affronteranno i principali temi di trasformazione del settore:
– IT & TECHNOLOGY: L’evoluzione digitale e le tecnologie emergenti.
– CRM & MARKETING: Strategie innovative per la fidelizzazione e l’acquisizione dei clienti.
– BIG DATA & ANALYTICS: L’uso intelligente dei dati per decisioni più efficaci.
– PAYMENT: Nuove metodologie di pagamento e sicurezza delle transazioni.
– PROCESSI OPERATIONS: Ottimizzazione dei flussi operativi e automazione.
– CLAIMS MANAGEMENT: Innovazione nella gestione dei sinistri e dell’assistenza clienti.
– HUMAN RESOURCE: Sviluppo e gestione del talento nell’era digitale.
– RISK & CREDIT MANAGEMENT: Strategie avanzate per la gestione del rischio e del credito.
Area Expo
Un’Esposizione di Innovazione L’evento offrirà un’ampia area espositiva dove sarà possibile scoprire le soluzioni più avanzate per il settore finanziario. I principali player del mercato presenteranno tecnologie e strumenti pensati per migliorare l’efficienza operativa e la customer experience.
Networking e Business Opportunities
IT’S ALL BANKING & INSURANCE rappresenta un’occasione imperdibile per connettersi con decision maker, condividere idee e creare nuove sinergie strategiche. Un ambiente dinamico e stimolante per esplorare le opportunità di crescita e sviluppo nel settore.
A chi è rivolto
L’evento è dedicato a professionisti del settore bancario e assicurativo, innovatori, esperti di tecnologia e decision maker che vogliono comprendere meglio le sfide e le opportunità del futuro finanziario.
Non perdere l’occasione di essere protagonista del cambiamento! Partecipa a IT’S ALL BANKING & INSURANCE e scopri come l’innovazione può trasformare il tuo business.
20 Maggio – Il NH Milano Congress Centre
– BYinnovation è Media Partner di IT’S ALL BANKING & INSURANCE
Packaging vino e ambiente oltre i filari. Da Slow Wine Fair riflessioni su: bottiglie, tappi, capsule ed etichette. Quali alternative e cosa scegliere?
Packaging e sostenibilità. A che punto siamo?
Gli imballaggi sono una parte importante nella catena di produzione e distribuzione, che spesso noi cittadini prendiamo in considerazione solo quando rendono un prodotto facilmente riconoscibile. Per fortuna la tendenza sta cambiando, associando sempre di più il concetto di sostenibilità al packaging, perché la produzione e lo smaltimento delle confezioni hanno un impatto notevole sull’ambiente e sulle emissioni di CO2.
Impatto che aumenta quando gli acquisti vengono fatti online, per il cosiddetto overpacking, ovvero imballare eccessivamente prodotti con strati multipli di plastica, cartone e altri materiali, comportando un aumento del peso totale del collo, rendendo più oneroso il trasporto e generando emissioni aggiuntive.
Lungo l’intera catena di approvvigionamento e distribuzione dei prodotti acquistati, stando agli ultimi dati Eurostat del 2021, l’UE ha generato 188,7 kg di rifiuti di imballaggi per abitante, 10,8 kg in più per persona rispetto al 2020, l’aumento maggiore in 10 anni, e quasi 32 kg in più rispetto al 2011.
Mentre in un recente studio presentato a BolognaFiere da Nomisma il 54% degli italiani ha acquistato una marca diversa dal solito perché aveva un imballaggio più sostenibile, e il 40% degli italiani prevede di incrementare gli acquisti di prodotti alimentari e bevande dotati di packaging sostenibile nei prossimi 12 mesi.
La sostenibilità del vino, dai filari al magazzino
In tutto questo come si colloca il vino? Sicuramente il contenitore è l’imballaggio più significativo, ma non sono da trascurare gli altri oggetti che vestono il vino come i tappi, le capsule e l’etichetta. Come si può intervenire per diminuire l’impatto ambientale del packaging del vino? Questa è una domanda alla quale vuole rispondere Slow Wine Fair, manifestazione che cerca di coniugare qualità, tutela ambientale e giustizia sociale. Dopo aver analizzato, nella precedente edizione, l’importanza del suolo e la sua vitalità, nel 2025 vuole porre l’attenzione, aggiungendo un altro importante tassello, su tutto quanto riguarda il confezionamento del vino, passando, per così dire, dai filari (senza dimenticarli) al magazzino.
Il vetro e il suo impatto sui costi e l’ambiente
La bottiglia di vetro è senza dubbio il contenitore per eccellenza del vino, perché, storicamente, era il materiale che riusciva a mantenerne nel tempo intatte le caratteristiche, olfattive e di colore. Negli anni le bottiglie hanno avuto sempre più centralità, al punto da diventare un elemento essenziale del vino. Ne sono nati di diversi tipi per forma, dimensione e stile, ognuna con la propria storia e, presunta o vera, ragione d’essere.
Crisi del vetro (carenza della materia prima e quindi crescita dei costi) e crisi ambientale hanno spinto molte aziende a chiedersi se esistono alternative.
Sì, anche crisi ambientale. Infatti, in un recente articolo apparso su Wine Searcher si afferma che «il maggior contributo all’impronta ecologica di un vino non deriva dalle tecniche di coltivazione o dalle pratiche in cantina, ma dall’energia usata per produrre e trasportare le bottiglie di vetro, dalla vetreria al consumatore finale». Non ci sono stime precise, la forbice è abbastanza ampia, si va dal 29% (che comunque è una cifra importante) al 70% dell’impronta del vino causata dalle bottiglie. Per questo oggi la scelta della bottiglia deve essere ponderata valutando diversi fattori e non solo il marketing.
Quali alternative sono possibili?
Rimanendo nel campo delle bottiglie di vetro, al momento ci sono due soluzioni: spessore inferiore e riciclo.
Sicuramente il riciclo è un punto fermo, nel 2023 grazie all’utilizzo di rottame, derivato da oltre 2 milioni di tonnellate di vetro recuperato, al posto delle materie prime minerali, si è evitata l’emissione di 2.406.989 tonnellate di CO₂ (fonte CoReVe). A questa si può affiancare l’utilizzo di bottiglie di peso inferiore (fermo restando le esigenze per alcuni vini, come gli spumanti).
Grazie alla crescita della tecnologia a disposizione, oggi si possono fabbricare bottiglie della stessa resistenza con spessori decisamente minori di un tempo.
Il peso di una bottiglia di vino può andare – bollicine escluse – dai 360 gr agli 1,2 chilogrammi. Un minor peso della bottiglia, oltre a generare minore CO₂ nella fase della produzione, faciliterebbe anche il trasporto: meno peso meno energia per gli spostamenti.
La Slow Wine Fair sarà il teatro ideale per lavorare sulle resistenze che ancora una parte dei professionisti e degli appassionati hanno nei confronti di coloro che ritengono che il vino di pregio debba essere
conservato in una bottiglia pesante. Cosa assolutamente non vera. Rimanendo alla bottiglia, c’è poi la strada del riuso. Una soluzione virtuosa per l’ambiente perché si consuma meno energia che riprodurle a partire dal vetro riciclato, perché, non si produce rifiuto e non si fa ricorso alla materia prima vergine.
Il vetro “vuoto a rendere”
Secondo uno studio di ADEME (Agenzia per la gestione dell’ambiente e dei rifiuti francese), la raccolta, il lavaggio e il riutilizzo dei contenitori in vetro richiede un quarto dell’energia e la metà dell’acqua in meno rispetto al riciclo.
Inoltre, una bottiglia di vetro di buona qualità è utilizzabile almeno 25 volte (riducendo ulteriormente l’impronta di CO₂ del 40-50%).
Un tempo il vuoto a rendere era molto diffuso, poi con l’avvento della plastica si è dismesso questo sistema, perdendo una grande opportunità.
Allora dove stanno le difficoltà? Da un punto di vista logistico, il problema più grosso è che molto spesso il vino viene consumato in luoghi assai lontani da quelli in cui viene imbottigliato. Se esistessero impianti di lavaggio, in modo che la bottiglia percorresse meno di 400 km (limite oltre il quale l’impronta carbonica del trasporto pesa più di quella del vetro) sarebbe un importante passo avanti. Un altro modo per ridurre la percorrenza del vuoto potrebbe essere quello di cercare di uniformare la tipologia di bottiglie. In Spagna, ad esempio, con il progetto REBO2VINO si sta ideando un modello standard di bottiglia riutilizzabile.
Cerchiamo ora di percorrere brevemente le alternative al vetro (che, se leggero, resta il contenitore migliore) in grado di contribuire a ridurre l’impronta dell’imballaggio del vino.
Alla spina. Modalità che sta prendendo piede in luoghi di alta frequentazione come ristoranti, wine bar, enoteche e grande distribuzione. Più all’estero che in Italia. Non stiamo parlando di una novità perché per secoli il vino si è venduto in fusti. La novità sta nel fatto che sono migliorate le tecniche con cui sono costruiti, permettendo una lunga vita al prodotto. Secondo Bruce Schneider, co-fondatore di Gotham Project «Dalle analisi sul ciclo di vita che abbiamo condotto, ogni bicchiere di vino servito alla spina garantisce una riduzione delle emissioni di carbonio almeno del 35% rispetto all’utilizzo della bottiglia. E se si pensa che un fusto è pari a 26 bottiglie, si inizia ad avere un’idea di quanto è possibile ridurre l’impronta di carbonio».
Tetra Pak. È un materiale molto comune utilizzato per l’imballaggio di alimenti e bevande, leggero (il peso del contenitore rappresenta il 3% del peso totale) facile da trasportare (1 camion di bobine in brick equivale a 19 camion che trasportano bottiglie di vetro), resistente e in grado di proteggere il contenuto da luce, aria e umidità, garantendo la freschezza del prodotto. Secondo quanto dichiarato dal sito dell’azienda produttrice il «Tetra Pak ha un profilo climatico migliore dell’80% rispetto a vasetti in vetro e lattine d’acciaio – riducendo le emissioni di CO2 fino a 6 volte (86kg CO₂e/1000L rispetto a 476 e 518 rispettivamente)».
Viene usato per vini di pronta beva.
Svantaggi? I tre materiali di cui è costituito il Tetra Pak sono tutti riciclabili anche se per separarli ci vuole un procedimento abbastanza complesso.
Bag in box. L’80% del materiale è completamente e facilmente riciclabile ed è l’imballaggio con la migliore impronta di carbonio nella sua categoria, secondo un’analisi del ciclo di vita (ACV). L’impronta di carbonio di una classica bottiglia di vetro da 75 cl è di 875 kg di CO2, mentre quella di un Bag in box da 5 litri è di soli 170 kg di CO2, cioè 8 volte inferiore. La sacca interna è concepita per proteggere il vino dall’ossidazione. Infatti rispetto alla classica bottiglia in vetro, una volta aperta, la Bag in box mantiene il vino fresco per un periodo di tempo notevolmente più lungo.
Bottiglia Frugal Bottle, inventata da Frugalpac e realizzata con il 94% di cartone riciclato. È cinque volte più leggera del vetro e ha un’impronta di carbonio sei volte inferiore.
Bottiglie in alluminio. Ci vuole meno energia per produrre un contenitore nuovo e riciclare l’alluminio rispetto alla bottiglia di vetro. Un altro vantaggio riguarda, secondo quanto raccontato dal sito Food Navigator, il trasporto. Se prendiamo in considerazione un camion di medie dimensioni, è possibile trasportare il 43% di bottiglie in più.
Lattina in alluminio. In questi ultimi anni hanno guadagnato popolarità specialmente negli USA. Henry Connell, cofondatore del marchio di vino in lattina The Uncommon, sostiene che il 79% delle emissioni di CO2 potrebbe essere ridotto passando da una bottiglia di vetro da 75cl a tre lattine di alluminio da 25cl. Nonostante il mercato in rapida crescita – si stima che nel 2028 potrebbe valere oltre 350 milioni di dollari a livello mondiale – permangono preoccupazioni sulla qualità e conservazione dei vini in lattina.
Rispetto all’utilizzo dell’alluminio è giusto ricordare come dal punto di vista organolettico si stia ancora lavorando, soprattutto a livello enologico, per evitare deviazioni olfattive, in particolare sentori fortemente ridotti, che rendono questo tipo di imbottigliamento non ancora ideale per la conservazione di vini di altissimo livello.
Per dovere di cronaca diciamo che ci sono anche contenitori in pet per il vino. Ma preferiamo non introdurre l’argomento plastica perché l’inquinamento di questo polimero è sotto gli occhi di tutti per il suo grande utilizzo.
Tra gli altri materiali che vestono il vino e possono incidere sull’ambiente abbiamo:
Tappi: prevalgono quelli di sughero – naturale, agglomerato o tecnico – (ottimo per catturare CO2, ma i cui alberi soffrono per la crisi climatica e vari parassiti), ai quali si possono affiancare, tralasciando quelli di plastica o simili, i tappi a vite in alluminio, che secondo Euromonitor costituiscono circa il 40% del segmento di mercato dei tappi a livello globale.
Capsule, nonostante alcuni studi mostrino come la capsula rappresenti uno scudo igienico contro la trasmissione di batteri e muffe, sempre di più i produttori di vino decidono di non aggiungere questo accessorio, considerandolo ormai puramente decorativo e non riutilizzabile, quindi destinato a diventare esclusivamente rifiuto.
Oppure, come evidenzia la community Porto Protocol nei suoi dossier, in molti stanno optando per capsule in carta, alluminio e altri materiali alternativi.
Oltre al suo impatto negativo sull’ambiente, le capsule in stagnola infatti si portano dietro anche una questione etica, in quanto le miniere non sono un toccasana per l’ambiente e nelle nazioni dove si trovano non vengono rispettati i diritti dei lavoratori.
Tant’è che una brava scrittrice di vino americana, Kathleen Willcox, su Wine Searcher si domanda “Le capsule del vino sono un elemento cruciale della teatralità dell’apertura di una bottiglia o sono un crimine contro l’umanità?”.
Etichette. Pur non rinunciando alla loro funzione estetica e informativa, bisogna anche valutare il loro aspetto ambientale: dovrebbero essere non barrierate (quindi non ricoperte da un film di plastica) e incollate con colle senza plastica. Questi accorgimenti, oltre a inquinare meno, facilitano la procedura di riciclo o riuso della bottiglia. Ormai sul mercato ci sono etichette e colle che resistono al trasporto e all’umidità del frigorifero e non sono inquinanti.
Si aggiungono poi soluzioni innovative come quella di Decolab, che propone di eliminare le etichette e serigrafare la bottiglia.
Insomma in queste poche righe non si vuole assolutamente dare delle soluzioni, ma semplicemente aggiungere tasselli su un percorso verso la sostenibilità per portare il vino sulla tavola.
Un argomento caro alla Slow Wine Coalition e alla Slow Wine Fair
La sostenibilità e il rispetto per la natura non partono unicamente dal lavoro in vigna, anche se questa gioca un ruolo importante. Ma occorre rispettare questi valori in ogni fase. Magari mettendo assieme diverse soluzioni, che riescano a coniugare al meglio le esigenze del vino.
Ma dobbiamo sicuramente, e qui il ruolo di noi cittadini è fondamentale, spogliare il mondo del vino da sovrastrutture e orpelli che aggiungono ben poco alla cultura del vino.
23-25 febbraio – BolognaFiere, padiglioni 15 e 20
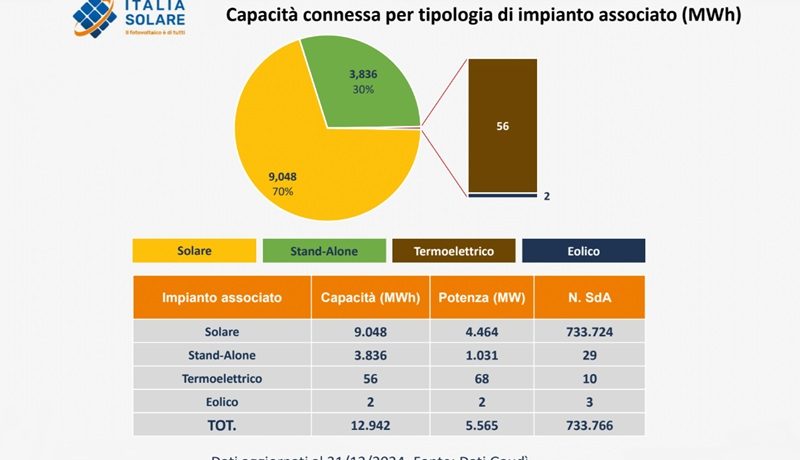
Accumuli elettrochimici 2024 in Italia: al 31 dicembre risultano connessi 733.766 sistemi di accumulo elettrochimici, per una capacità totale di 12,94 GWh e una potenza totale di 5,56 GW.
Il 70% della capacità connessa, ovvero 9,05 GWh (4,46 GW di potenza), è attribuibile ad accumuli associati a impianti fotovoltaici e, in particolare il 68%, ovvero 8,63 GWh (4,31 GW di potenza), è relativa ad accumuli associati a impianti fotovoltaici di potenza minore di 20 kW.
Gli accumuli stand-alone rappresentano ormai una quota sostanziale dell’installato, ovvero il 29,6% della capacità complessiva con 3,8 GWh e 1 GW di potenza, mentre un residuale 0,6% è associato a impianti termoelettrici ed eolici (56 MWh e 2 MWh, rispettivamente).
È quanto emerge dalle elaborazioni prodotte da ITALIA SOLARE sulla base dei dati Gaudì di Terna.
Dati regionali
Lombardia sempre in testa per il residenziale e zona Nord protagonista per lo stand-alone.
Con rifermento ai soli accumuli associati a impianti fotovoltaici, tra le diverse regioni, la Lombardia guida la classifica con 1.601 MWh, seguita da Veneto (1.186 MWh), Emilia-Romagna (832 MWh), Lazio (651 MWh) e Piemonte (629 MWh). Queste cinque regioni concentrano oltre il 55% della capacità totale relativa ai soli accumuli associati a impianti fotovoltaici e ospitano circa metà della popolazione italiana.
Gli accumuli stand-alone, invece, risultano essere distribuiti principalmente nella zona di mercato Nord, dove se contano 14 che rappresentano il 77% della capacità totale (2,9 GWh) e il 73% della potenza totale (751 MW). Nelle zone Centro Nord e Centro Sud sono connessi 7 accumuli che rappresentano il 18% della capacità totale (695 MWh il 19% della potenza totale (195 MW). Nella zona di mercato Sud e nelle isole sono invece connessi i restanti 6 accumuli ai quali corrisponde il 5% della capacità totale (205 MWh) e l’8% della potenza totale (85 MW).
“L’aumento degli accumuli di varia taglia, in particolare utility-scale, conferma il loro ruolo strategico per la transizione energetica”, ha commentato Fabio Zanellini Coordinatore del GdL Sistemi di accumulo di Italia Solare, sottolineando come gli esiti delle ultime aste del Capacity Market e l’evoluzione normativa del TIDE, recepita nell’aggiornamento del Codice di Rete, abbiano sancito la centralità dello storage. “Il MACSE darà ulteriore impulso al settore, ma restano ancora da valorizzare le potenzialità degli accumuli medio-piccoli.”
Crescita del 2024: +5,92 GWh, gli stand-alone decollano ma il residenziale rallenta
Nel 2024 sono stati connessi 209.111 sistemi di accumulo elettrochimici, con una potenza complessiva pari a 2,11 GW e una capacità complessiva pari a 5,92 GWh. I 18 accumuli stand alone connessi nel corso dell’anno passato rappresentano una quota pari al 57% di tale capacità con 3,35 GWh, mentre gli accumuli associati a impianti fotovoltaici rappresentano il restante 43% con 2,57 GWh. A questi ultimi accumuli corrisponde però il 60% (1,27 GW) della potenza connessa durante il 2024 e il restante 40% (843 MW) corrisponde agli accumuli stand-alone.
In merito alle variazioni trimestrali durante il 2024 si osserva che continua a scendere la capacità connessa relativa ad accumuli associati a impianti fotovoltaici residenziali (P <20 KW): durante il Q1 sono stati connessi 896 MWh, nel Q2 sono stati connessi 645 MWh e nel Q3 e Q4 sono stati connessi rispettivamente 465 MWh e 427 MWh. La capacità connessa relativa agli accumuli associati a impianti residenziali nel 2024 risulta quindi essere pari a 2,43 GWh, ovvero il 30% in meno dell’anno 2023 durante il quale erano stati connessi 3,59 GWh.
Osservando invece la capacità connessa trimestralmente durante il 2024 relativa ad accumuli associati a impianti fotovoltaici di potenza > 20 kW sono state registrate delle connessioni pari a: 31 MWh durante il Q1, 32 MWh durante il Q2 e 34 MWh nel Q3 e 43 MWh nel Q4. Nel complesso durante l’anno passato sono quindi stati connessi 141 MWh di accumuli associati a impianti fotovoltaici di potenza > 20 kW, ovvero il 49% in più dell’anno 2023 durante il quale erano stati connessi 95 MWh.
Trend positivi: stand-alone in forte espansione
Invece, spostando l’attenzione sugli accumuli stand-alone, dei 18 accumuli connessi durante l’anno passato: 4 impianti per 147 MWh sono stati connessi durante il Q1, 3 impianti per 904 MWh sono stati connessi durante il Q2, 5 impianti per 1.461 MWh sono stati connessi nel Q3 e nel Q4 sono stati connessi 6 impianti per 834 MWh.
ITALIA SOLARE è un ente del terzo settore che sostiene la difesa dell’ambiente e della salute umana supportando modalità intelligenti e sostenibili di produzione, stoccaggio, gestione e distribuzione dell’energia attraverso la generazione distribuita da fonti rinnovabili, in particolare fotovoltaico. Promuove inoltre la loro integrazione con le smart grid, la mobilità elettrica e con le tecnologie per l’efficienza energetica per l’incremento delle prestazioni energetiche degli edifici.
ITALIA SOLARE è l’unica associazione in Italia dedicata esclusivamente al fotovoltaico e alle integrazioni tecnologiche per la gestione intelligente dell’energia.
It’s All Retail 2025 evento imperdibile per il futuro del Retail: appuntamento di riferimento per i settori Retail, GDO e Fashion.
Un’opportunità esclusiva per favorire il dialogo tra i principali attori del settore e gli esperti di soluzioni, sistemi e tecnologie innovative.
Innovazione e Networking al centro di IT’S ALL RETAIL
L’evento rappresenta un’occasione unica per i professionisti del settore che desiderano aggiornarsi sulle nuove tendenze, sviluppare competenze e creare connessioni strategiche. Grazie a un ricco programma di conferenze e all’area espositiva dedicata, i partecipanti potranno esplorare le soluzioni più avanzate per affrontare le sfide del mercato.
Un programma di conferenze per anticipare il futuro
Le sessioni parallele affronteranno i temi chiave per il futuro del retail, offrendo approfondimenti su:
– EFFICIENZA ENERGETICA – Chairman Enrico Rainero
Le migliori pratiche per ridurre l’impatto ambientale e i costi energetici.
– REAL ESTATE – Chairman Enrico Rainero
Le tendenze emergenti nel settore immobiliare commerciale.
– IT TECHNOLOGY
Le soluzioni tecnologiche più avanzate per ottimizzare le operazioni aziendali.
– BIG DATA & ANALYTICS
L’uso dei dati per prendere decisioni strategiche e migliorare le performance.
– MARKETING
Le nuove strategie per coinvolgere e fidelizzare i clienti in un mercato sempre più competitivo.
– PAYMENT
I nuovi metodi di pagamento e le tecnologie per transazioni più sicure ed efficienti.
– SUPPLY CHAIN
L’ottimizzazione della catena di approvvigionamento per migliorare efficienza e ridurre i costi.
– HUMAN RESOURCES
Le strategie per una gestione efficace delle risorse umane e il miglioramento dell’ambiente lavorativo.
Un’Area Expo ricca di innovazioni
L’area espositiva offrirà ai visitatori l’opportunità di incontrare i principali fornitori del settore e scoprire le ultime novità in prodotti e servizi.
Sarà un’occasione unica per toccare con mano le soluzioni più efficaci per il proprio business e confrontarsi con gli esperti del settore.
Perché partecipare?
Partecipando a IT’S ALL RETAIL avrai la possibilità di:
– Connetterti con esperti e leader del settore per ampliare il tuo network professionale.
– Aggiornarti sulle ultime tendenze e innovazioni che stanno trasformando il retail.
– Trovare soluzioni concrete e su misura per le esigenze della tua azienda.
Non perdere l’opportunità di essere protagonista del futuro del Retail!
18 Marzo 2025 – NH Milano Congress Centre, Assago
– BYinnovation è Media Partner di IT’S ALL RETAIL
Dal Greenwashing ai Green Claims nella moda. Da sempre sinonimo di innovazione e creatività, il mondo del fashion è oggi chiamato a confrontarsi con una delle sue sfide più urgenti: la sostenibilità e la trasparenza.
Dal 1° gennaio 2025, infatti, la raccolta differenziata dei prodotti tessili in Europa è diventata obbligatoria in tutti i Paesi membri, ma l’Italia registra dati poco incoraggianti: appena 2,7 kg di tessuti raccolti all’anno per abitante a fronte di un venduto annuo di 23 kg/abitante.
A confermare lo stato dell’arte, 2 italiani su 3 non conoscono il concetto di “moda circolare” anche se il 74% ha dichiarato di essere interessato alla moda sostenibile.
È quanto emerge dai dati Ipsos presentati in occasione del webinar “Dal Greenwashing ai Green Claims: regole e strumenti per una comunicazione trasparente nella moda” organizzato da Erion Textiles – Consorzio del Sistema Erion dedicato alle aziende del settore tessile.
Questo dato rappresenta la grande opportunità per il settore tessile di abbracciare una trasformazione radicale, stando però attenti a non cadere nelle pratiche di “greenwashing”. Infatti, questo fenomeno viene percepito dal 54% degli italiani come pratica diffusa nelle aziende. Inoltre, 1 italiano su 3 ritiene che le aziende virtuose in Italia siano meno del 30%. Non solo, il 15% ha dichiarato di aver boicottato un’azienda perché sospettata di greenwashing. Se guardiamo solo ai giovani tra i 18 e 24 anni la percentuale sale al 33%.
Inoltre, sempre secondo le indagini di Ipsos, il 22% degli italiani ritiene che molte iniziative dei brand siano finalizzate al profitto piuttosto che a un vero e proprio cambiamento sostenibile. Mentre il 20% crede che queste attività siano mirate principalmente a conquistare un target giovane.
Tra gli italiani che dichiarano il loro interesse verso la moda sostenibile, troviamo l’81% di donne, sempre più consapevoli e sensibili verso quelli che sono i temi ambientali e principali promotrici del cambiamento verso una moda più circolare.
È da questo target che emerge l’interesse verso prodotti second hand e sostenibili, oltre ad una particolare attenzione alle pratiche di produzione e ai processi trasparenti.
Infine, il tema del greenwashing è stato recentemente reso noto anche dalle sanzioni dell’AGCM nei confronti di diverse aziende, rappresentando una sfida cruciale per l’intera filiera tessile.
“In questo contesto” sottolinea Marta Macchi, Communications, Marketing & Sales Manager di Erion “Erion Textiles si pone come partner strategico per aiutare le aziende a navigare nel complesso panorama della sostenibilità, promuovendo un approccio concreto e orientato all’economia circolare. Attraverso soluzioni innovative per la gestione responsabile dei rifiuti tessili e la creazione di processi trasparenti e verificabili, vogliamo supportare il settore moda nel trasformare le sfide ambientali in opportunità di crescita e credibilità. Aiutiamo i nostri Soci non solo a rispettare le regole, ma anche a ispirare fiducia attraverso azioni tangibili, anche piccole, in grado di dimostrare un primo impegno per l’ambiente che ci circonda.”
Erion Textiles è il Consorzio delle aziende di abbigliamento, accessori, pelletteria, tessili per la casa e calzature, dedicato alla gestione dei Rifiuti di prodotti Tessili. Erion Textiles fa parte di Erion, Sistema multi-consortile no profit per la gestione di differenti tipologie di rifiuti: dal tessile ai prodotti elettronici e alle batterie, dagli imballaggi ai prodotti del tabacco, con un solido patrimonio in termini di autorevolezza, efficienza e qualità.
Plastica Seconda Vita IPPR contro greenwashing. La Direttiva UE 2024/825 introduce importanti cambiamenti per proteggere i consumatori dalle pratiche commerciali ingannevoli e promuovere una transizione verde più trasparente. Questa normativa aggiorna le precedenti direttive 2005/29/CE e 2011/83/UE, imponendo requisiti più rigorosi sulle informazioni riguardanti le caratteristiche ambientali e sociali dei prodotti.
L’obiettivo principale è quello di fornire ai consumatori e alle aziende informazioni chiare e verificabili, permettendo loro di fare scelte più consapevoli riguardo ai prodotti che acquistano. In un contesto in cui molti brand cercano di apparire più ecologici di quanto non siano realmente, è fondamentale avere regole che proteggano i consumatori dal cosiddetto greenwashing, cioè la pratica di fare dichiarazioni ingannevoli sull’impatto ambientale di un prodotto.
Una delle principali modifiche introdotte dalla direttiva riguarda i marchi di sostenibilità
Solo i marchi basati su un sistema di certificazione riconosciuto o stabiliti da autorità pubbliche saranno ammessi.
Questo garantisce che aziende e consumatori possano fidarsi dei marchi che vedono sui prodotti, sapendo che questi sono stati verificati in modo indipendente, come nel caso della certificazione Plastica Seconda Vita, rilasciata da IPPR e riconosciuta da Accredia, che garantisce l’effettivo contenuto di plastica riciclata.
Plastica Seconda Vita ha l’importante missione di promuovere e comunicare il contenuto di riciclato per mettere in risalto il grande potenziale delle materie plastiche nella realizzazione dell’economia circolare.
Lo scopo di IPPR infatti è quello di valorizzare i materiali e i manufatti ottenuti dal riciclo dei rifiuti plastici e al contempo introdurre due concetti molto importanti: la qualità e la rintracciabilità dei materiali riciclati.
IPPR è stato il primo, in Italia e in Europa, 20 anni fa, a ideare un’etichetta ecologica per materiali e prodotti in plastica riciclata, certificazione adottata, ad oggi, già da 10.000 prodotti.
Un’altra area chiave della direttiva riguarda la trasparenza delle informazioni
Le aziende sono ora tenute a fornire dettagli chiari e verificabili sulle caratteristiche ambientali e sociali dei loro prodotti. Non sarà più possibile fare affermazioni vaghe o non supportate da prove concrete. Ad esempio, se un’azienda afferma che un prodotto è “ecologico”, dovrà specificare in che modo il prodotto è ecologico e come queste caratteristiche sono state verificate.
L’implementazione di questa direttiva avrà diversi impatti. Per i consumatori, l’accesso a informazioni più accurate permetterà di fare scelte più consapevoli e ridurrà il rischio di essere ingannati da false dichiarazioni ambientali, come quelle che per anni hanno portato a una percezione distorta della plastica. Per le aziende, questo significherà adeguarsi a standard più elevati di trasparenza e affidabilità, potenzialmente richiedendo investimenti in certificazioni e verifiche indipendenti.
In conclusione, la Direttiva (UE) 2024/825 rappresenta un significativo passo avanti verso un mercato più trasparente e sostenibile. Proteggendo i consumatori dalle pratiche commerciali ingannevoli e promuovendo la trasparenza, questa normativa aiuta a costruire un futuro in cui le scelte di consumo siano veramente informate e rispettose dell’ambiente. Non solo protegge i consumatori, ma incoraggia anche le aziende a essere più responsabili e trasparenti nelle loro pratiche commerciali.
IPPR, l’Istituto per la Promozione delle Plastiche da Riciclo, nato per volontà di Unionplast, Plasticseurope Italia e Corepla, ha l’obiettivo di favorire l’incontro tra domanda e offerta nell’ambito delle plastiche da riciclo, sia tra aziende private sia tra aziende e Pubblica Amministrazione.
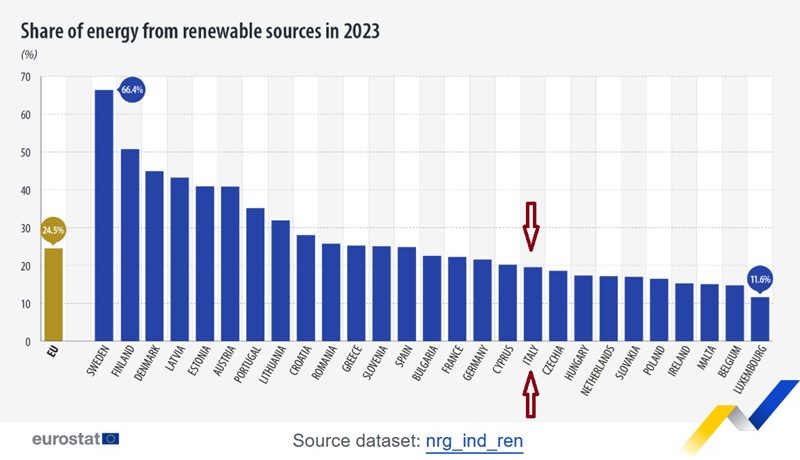
Energie rinnovabili in Europa nel 2023 hanno coperto il 24% dei consumi di elettricità. Record Svezia con 66,4%, vergogna Italia con 19,5%. I dati di Eurostat.
Renewables account for 24.5% of EU energy use in 2023. In 2023, 24.5% of gross final energy consumption in the EU came from renewable sources, up by 1.4 percentage points compared with 2022. This share is 18 percentage points (pp) short of meeting the 2030 target (42.5%), which would require an annual average increase of 2.6 pp from 2024 to 2030.
Sweden ranked first among EU countries, with two-thirds (66.4%) of its gross final energy consumption coming from renewable sources in 2023. Sweden primarily relied on solid biofuels, hydro and wind. Finland followed with 50.8%, also relying on solid biofuels, wind and hydro, while Denmark came in third with 44.9%, with most of its renewable energy sourced from solid biofuels and wind.
The lowest shares of renewables were recorded in Luxembourg (11.6%), Belgium (14.7%) and Malta (15.1%).
Becoming the world’s first climate-neutral continent by 2050 requires ambitious measures to enable European citizens and businesses to benefit from sustainable green transition.
The use of renewable energy has many potential benefits, including a reduction in greenhouse gas emissions, the diversification of energy supplies and a reduced dependency on fossil fuel markets (in particular, oil and gas). The growth of renewable energy sources may also stimulate employment in the EU, through the creation of jobs in new ‘green’ technologies, which will be one of the cornerstones of the future Clean Industrial Deal.
Renewable energy sources include wind power, solar power (thermal, photovoltaic and concentrated), hydro power, tidal power, geothermal energy, ambient heat captured by heat pumps, biofuels and the renewable part of waste.
Share of renewable energy almost tripled between 2004 and 2023
The EU reached a 24.5% share of its gross final energy consumption from renewable sources in 2023, around 1.5 percentage points (pp) higher than in 2022 and almost 3 times higher than in 2004 (9.6%). EU Directive 2023/2413 on the promotion of the use of energy from renewable sources has revised upwards the EU’s 2030 renewable energy target from 32% to 42.5% (with an aim to increase it to 45%).
Therefore, EU countries need to intensify their efforts to collectively comply with the new EU target for 2030, which requires increasing the share of renewable energy sources in the EU’s gross final energy consumption by almost 20 pp.
Sweden ranked first among EU countries, with two-thirds (66.4%) of its gross final energy consumption coming from renewable sources in 2023. Sweden primarily relied on solid biofuels, hydro and wind. Finland followed with 50.8%, also relying on solid biofuels, wind and hydro, while Denmark came in third with 44.9%, with most of its renewable energy sourced from solid biofuels and wind. The lowest shares of renewables were recorded in Luxembourg (11.6%, Belgium (14.7%) and Malta (15.1%).
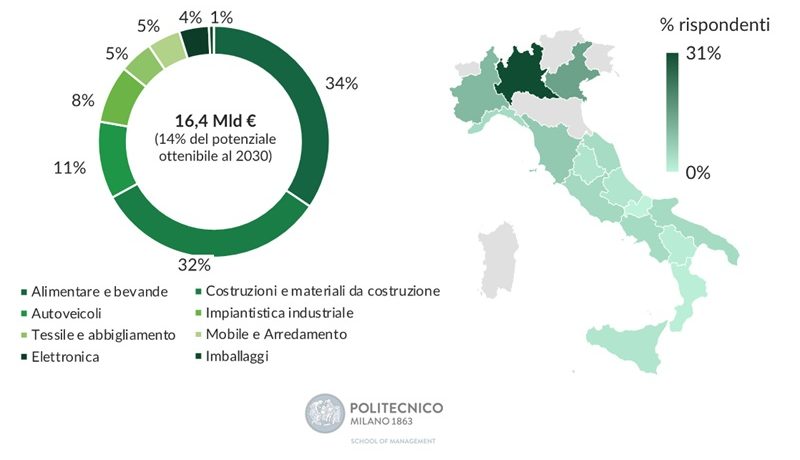
Economia circolare – investimenti e risparmi connessi in frenata. Nell’ultimo anno l’economia circolare ha fatto risparmiare alle imprese italiane solo 800 milioni di euro in più rispetto al 2023 (quando l’aumento era stato di 1.200 milioni), portando il risparmio totale a 16,4 miliardi l’anno, ben lontano dai 119 miliardi “teorici” a cui dovremmo aspirare.
Dunque, stiamo sfruttando solo il 14% del potenziale, con un divario ormai difficilmente colmabile da qui al 2030.
A dirlo è il Circular Economy Report 2024, redatto dall’Energy&Strategy della School of Management del Politecnico di Milano e presentato insieme ai partner della ricerca, che riporta anche un’indagine su oltre 550 imprese italiane: benché il campione sia più ampio e rappresentativo (8 macro settori – arredi, costruzioni, elettronica, impiantistica industriale, tessile, alimentare, autoveicoli, imballaggi – invece di 7), e dunque non permetta raffronti diretti con gli anni precedenti, la situazione sembra in leggero peggioramento.
Le aziende che hanno adottato almeno una pratica di economia circolare, infatti, si fermano al 42% (46% nelle grandi aziende), il 36% è ancora scettico e non ha in piano di farlo neanche in futuro, mentre il 22% ne avrebbe intenzione: se si scende di dimensioni, poi, le percentuali si avvicinano, fino ad arrivare alle PMI dove gli scettici (il 39% e in crescita) superano gli adottatori (37%). Il 31% delle imprese circolari ha sede in Lombardia e la presenza è in genere più massiccia nel Nord Italia.
La strada per dichiararsi completamente circolare, comunque, è ancora lunga: in una scala da 1 a 5, il valore medio di adozione che le aziende si danno è di 2,24 e solo il 3% del campione (in larga parte nel mondo degli imballaggi) si attribuisce il massimo. Cresce, anche se solo del 5%, la taglia media degli investimenti, che restano però concentrati sotto i 50.000 euro (quasi il 50%) e con tempi di ritorno che, per il 41% delle imprese, sono inferiori ai 12 mesi.
“È purtroppo evidente come le pratiche di economia circolare non siano entrate nel core business delle imprese – commenta Vittorio Chiesa, direttore di Energy&Strategy – e si sia invece, prendendo a riferimento la totalità del campione, in una fase ancora esplorativa delle possibili soluzioni. Al contrario, il sistema finanziario sta indirizzando sempre più i capitali verso investimenti che favoriscono questo innovativo modello economico: i green bond emessi dalle principali banche italiane hanno raggiunto quasi 8 miliardi di euro, il 74% in più rispetto all’anno precedente. E sta crescendo anche la consulenza in ambito sostenibilità (+25%)”.
“È successo un po’ come nel risparmio energetico: – spiega Davide Chiaroni, vicedirettore di E&S – finché si trattava di fare interventi semplici e poco dispendiosi, in questo caso recuperare e valorizzare gli scarti, è andato tutto bene, ma adesso che occorre investire nella riorganizzazione dei processi industriali e delle filiere, la questione cambia”. Infatti, tra le pratiche di economia circolare più diffuse spicca ancora il riciclo (60%), seguito dal progettare senza scarti (43%) e dal design orientato a una facile riparazione (48%). Tra le pratiche meno applicate si trovano invece la riparazione (8%), la “servitizzazione” (il passaggio dalla vendita di un prodotto alla fornitura di servizi, 22%) e la riconsegna dei prodotti (28%).
Ma non è tutto nero, ci sono anche numerose storie di successo, produzioni che seguono modelli di business circolari. Noi ne abbiamo isolate 100, concentrate tra Lombardia, Piemonte e Toscana. I settori più rappresentati sono il manifatturiero, l’automotive, il tessile e l’abbigliamento. Per quasi metà si tratta di imprese di piccole dimensioni, ma in un quinto dei casi hanno oltre 250 dipendenti e un fatturato tra 100 milioni e il miliardo, cioè sono tra quelle che costituiscono l’ossatura dei comparti industriali italiani ed è quindi importante che si approccino all’economia circolare. Purtroppo le medie imprese, che sono le più numerose, arrivano appena al 22%. Cosa fanno di speciale queste aziende virtuose? Partono dal riciclo, ma non si fermano lì – come troppo spesso si semplifica parlando di economia circolare – e lo integrano con pratiche di riprogettazione del prodotto, che diventano quindi la vera chiave per abilitare un riciclo di successo”.
Come sta cambiano l’ecosistema dell’economia circolare in Italia?
Non c’è solo il sistema finanziario a rivestire un ruolo fondamentale nella transizione verso un’economia circolare, anche il settore della consulenza in ambito sostenibilità sta registrando un’espansione significativa: a fine anno si prevede che questo mercato raggiunga un valore di 800 milioni di euro, cioè il 13% del totale della consulenza in Italia, con un aumento del 25% rispetto all’anno precedente. Nonostante i progressi, invece, la crescita nei settori degli enti di certificazione, degli studi legali e della formazione appare più lenta e moderata e la loro presenza sul territorio risulta disomogenea: mentre il Nord Italia concentra un numero significativo di queste risorse, il Sud rimane in gran parte privo di un supporto strutturato.
Ad esempio, tra i primi 50 studi legali italiani per fatturato, quelli che offrono servizi dedicati alla sostenibilità e all’economia circolare sono il 54% e si trovano in Lombardia e Lazio, regioni caratterizzate da un ecosistema imprenditoriale attivo e da iniziative orientate all’innovazione sostenibile.
Al contrario, nel Sud Italia questi servizi risultano praticamente assenti. Analogamente gli enti di certificazione svolgono un ruolo fondamentale nel sostenere la transizione verso l’economia circolare, offrendo servizi di verifica conformi a norme come ISO, EMAS ed EASI: gli enti abilitati a certificare in ambiti legati alla circolarità rappresentano solo il 10% del totale e sono quasi completamente assenti al Sud.
“La mancanza di un’integrazione efficace tra i diversi attori, combinata con l’assenza di standard consolidati, rappresenta una sfida cruciale: – commenta Chiaroni – la frammentazione rende difficile per le imprese accedere a un’assistenza coordinata e strutturata, limitando la loro capacità di implementare strategie circolari in modo completo”.
Evoluzione della normativa
Verso un maggior “peso” della circolarità nel reporting di sostenibilità e una maggiore concretezza degli strumenti di misura.
Nel 2024 sono maturate una serie di normative e standard internazionali che rappresentano una spinta decisiva verso la piena integrazione dei principi di sostenibilità nelle attività economiche. Sebbene il panorama italiano evidenzi alcune carenze strutturali, il rafforzamento della rendicontazione e l’allineamento alle pratiche internazionali potranno contribuire a colmare queste lacune, spingendo il mercato verso un futuro più circolare, responsabile e competitivo.
Ad esempio, la Direttiva CSRD (Corporate Sustainability Reporting Directive) ha introdotto, su mandato della Commissione Europea, standard unici per la rendicontazione di sostenibilità, gli ESRS (European Sustainability Reporting Standards).
Parallelamente, la tassonomia dell’UE, un sistema di classificazione per identificare attività economiche sostenibili, si è integrata con i nuovi criteri tecnici di valutazione entrati in vigore a gennaio 2024, che includono esplicitamente la transizione verso un’economia circolare.
Nel contesto internazionale, l’ISO ha pubblicato una serie di nuovi standard che forniscono un linguaggio comune e una guida dettagliata per l’attuazione dei principi di economia circolare. A livello nazionale, l’aggiornamento della normativa tecnica UNI/TS 11820:2024 rappresenta un ulteriore passo in avanti, consentendo di valutare il livello di circolarità di un’organizzazione attraverso indicatori chiave che generano un punteggio finale compreso tra 0% e 100%.
Tre le modalità di valutazione: autovalutazione, valutazione da parte dei clienti e verifica indipendente da parte di enti accreditati.
Allargando lo sguardo, vi sono anche altre normative che nel 2024 hanno dato ulteriore stimolo all’adozione dell’economia circolare, come quelle sull’ecodesign, sul diritto alla riparazione e sulla responsabilità estesa del produttore, che stanno ridefinendo le filiere produttive e promuovendo pratiche sostenibili lungo l’intero ciclo di vita dei prodotti. Né va dimenticata la regolamentazione delle materie prime critiche: iniziative come il Critical Raw Materials Act dell’UE e il Decreto Materie Prime Critiche italiano (del giugno 2024) cercano di rafforzare la trasparenza e la sostenibilità delle filiere, favorendo l’autonomia europea nell’approvvigionamento e nell’utilizzo di materiali strategici.
Le cento storie di successo dell’economia circolare
Uno degli obiettivi del Circular Economy Report 2024 è stata la raccolta e la sistematizzazione delle principali storie di successo dell’economia circolare nel nostro Paese, a partire da database esistenti ma anche monitorando le notizie di stampa.
Sono state considerate solo le imprese che forniscono già al mercato prodotti secondo modelli di business circolari, indipendentemente dalla loro dimensione.
Ne è emerso uno spaccato estremamente interessante di come la circular economy sia declinata in Italia.
Dal punto di vista geografico, c’è una chiara prevalenza del Nord Italia, con in testa Lombardia (32% delle aziende esaminate), Piemonte (15%) e Toscana (12%). l settori più rappresentati sono il manifatturiero e l’automotive (26% del totale), che abbracciano una vasta gamma di strategie circolari, poi il tessile e abbigliamento (24%), la chimica e farmaceutica (17%). Fanalini di cosa il food & beverage (7%) e l’elettronica di consumo (6%), nonostante iniziative interessanti legate all’estensione della vita dei prodotti.
La maggior parte di queste imprese (44%) è di piccole dimensioni (il 14% addirittura micro), con meno di 50 dipendenti e 10 milioni di euro di fatturato. Tuttavia, un caso su 5 (19%) riguarda imprese con oltre 250 dipendenti e un fatturato compreso tra i 100 milioni e il miliardo di euro, cioè quelle che costituiscono spesso l’ossatura dei comparti industriali italiani ed è quindi importante che si approccino all’economia circolare.
Tra le grandissime aziende, invece, è difficile trovare storie di successo, perché i prodotti circolari, laddove presenti, spesso sono ancora a livello di test o sono destinati specifiche nicchie di mercato.
In termini relativi, colpisce la scarsa presenza (22%) di medie imprese, quelle tra 50 e 250 dipendenti e qualche centinaia di milioni di euro di fatturato, che rappresentano la parte preponderante del nostro tessuto industriale.
La maggioranza delle storie di successo (59%) riguarda imprese fondate prima del 2000 e nel 18% dei casi l’adozione dell’economia circolare è vecchia di quasi 20 anni: si tratta quindi, in qualche modo, di pionieri. Vi sono però anche aziende giovani costituite tra 2015 ed il 2020, quindi nel periodo pre-covid, che sono proprio nate con l’intento di operare secondo i principi dell’economia circolare: questo cluster riflette l’emergere di una nuova generazione imprenditoriale orientata alla sostenibilità e capace di rispondere alle sfide ambientali con modelli di business innovativi. Il 35% dei casi si colloca nell’ultimo quinquennio (2020-2024) e rappresenta un’accelerazione che dà un segnale positivo.
Qual è il segreto del successo di queste imprese virtuose?
Non certo il ricorso ai finanziamenti pubblici (che ha interessato solo il 27% del campione e che, peraltro, non sono consistenti), ma l’adozione di soluzioni circolari allo stesso tempo sostenibili ed economicamente pronte per il mercato. In 76 casi su 100, si è partiti dal riciclo per integrarlo con pratiche di riprogettazione del prodotto, che diventano la vera chiave per abilitare un riciclo di successo. Altrettanto utilizzate sono le pratiche di riuso (34 casi), conversione (23) e riparazione (22), ad indicare come i cicli dell’economia circolare siano la strada per immaginare nuovi modelli di business.
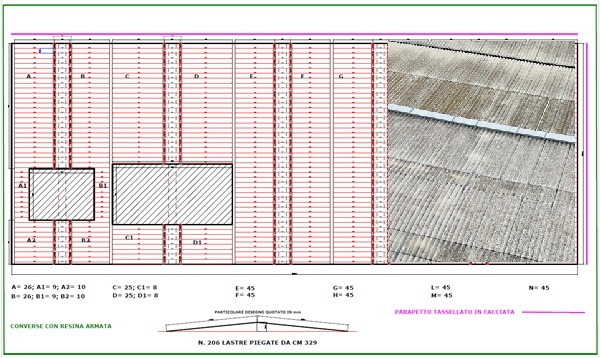
Riqualificazione tetti di industria packaging farmaceutico: rimozione dell’ondulato esistente in fibrocemento e rifacimento di nuova sottostruttura, rinnovo della coibentazione termica e posa della nuova copertura in Aluzinc.
Convenzione tra CNCE e Banca d’Italia. Con il contributo delle Casse Edili/Edilcasse un’analisi del mercato delle costruzioni sempre più puntuale e precisa.
La Commissione Nazionale Paritetica per le Casse Edili (CNCE) e la Banca d’Italia hanno firmato un’importante convenzione che rafforza la collaborazione per il monitoraggio e l’analisi del settore delle costruzioni in Italia. L’accordo consentirà di valorizzare i dati a disposizione del sistema delle Casse, che rappresentano una importante risorsa a garanzia di una base informativa qualificata e tempestiva per l’analisi economica territoriale condotta dalla Banca d’Italia.
Un supporto fondamentale all’analisi economica territoriale
I dati a disposizione dalle Casse costituiranno un supporto determinante per le pubblicazioni annuali della collana “Economie regionali” redatta dalla Banca d’Italia, mirando a facilitare un approfondimento puntuale delle dinamiche economiche del settore delle costruzioni nelle varie regioni italiane.
Tempi e modalità di accesso ai dati
Grazie a questo accordo, la Banca d’Italia potrà così fruire delle informazioni disponibili su base mensile, trimestrale o annuale, a seconda delle esigenze e della disponibilità, con un livello di dettaglio regionale.
Ciò contribuirà in modo significativo a restituire un quadro aggiornato e affidabile del settore, facilitando la programmazione delle analisi entro i tempi previsti per le pubblicazioni annuali.
“Con la nuova Convenzione – sottolinea il Presidente della CNCE Dario Firsech – si consolida la collaborazione tra il sistema delle Casse Edili/Edilcasse, coordinato dalla CNCE, e le nostre Istituzioni e ciò rappresenta per noi un importante passaggio. La Convenzione con Banca d’Italia permetterà inoltre di dare un importante contributo per l’analisi e per la definizione di migliori e più adeguate politiche economiche per il nostro Settore”.
“Grazie all’accordo – prosegue il Vicepresidente CNCE Francesco Sannino – i flussi informativi saranno semplificati e garantiti per l’intero territorio nazionale, consentendo un’analisi dell’andamento del mercato delle costruzioni aderente alla realtà. Con la Convenzione proseguiamo nel solco avviato da CNCE con la giornata nazionale CNCE dedicata alla valorizzazione del dato, a vantaggio del sistema dell’edilizia e del Paese.”