
Author: enrico

Casa-lavoro in bicicletta. Il ruolo delle aziende al centro della campagna FIAB. Come possono le aziende favorire la mobilità per i lavoratori? La Federazione Italiana Ambiente e Bicicletta mette a disposizione un pratico decalogo per incentivare il bike-to-work.
Nell’ambito della campagna #PRIMALABICI lanciata da FIAB nei giorni scorsi per promuovere l’uso della bicicletta negli spostamenti quotidiani come mezzo sicuro e sostenibile per se stessi e gli altri, la Federazione Italiana Ambiente e Bicicletta mette a disposizione delle aziende un decalogo con utili indicazioni per rendere i luoghi di lavoro bike-friendly così da incentivare il bike-to-work tra i lavoratori.
L’iniziativa, rivolta a tutte le aziende pubbliche e private, è supportata dall’immagine aggiornata della campagna social CASA-LAVORO, PRIMA LA BICI!
Attraverso il Decalogo per aziende bike-friendly*, FIAB fornisce in modo chiaro e sintetico indicazioni pratiche per aziende di ogni dimensione.
Cosa serve per chi sceglie di andare al lavoro in bici?
Parcheggiare in sicurezza e potersi cambiare, ma occorre anche motivare con adeguata comunicazione e incentivi mirati.
Il vademecum tratta ciascun aspetto con soluzioni a livello minimo, a quello buono e ottimo, dagli interventi basilari fino a iniziative più strutturate.
Un esempio?
All’esigenza di parcheggiare la bici, l’azienda può rispondere con l’installazione di rastrelliere adeguate (intervento minimo), fornire una tettoia protettiva (intervento buono), oppure predisporre un locale chiuso dove riporre le biciclette, attrezzato per piccole riparazioni (intervento ottimo).
“Anche l’OMS raccomanda di muoversi in bicicletta per garantire il distanziamento sociale e mantenersi in salute – ricorda Alessandro Tursi, presidente FIAB – Senza salute, come abbiamo visto, non c’è economia né ripresa. Ecco perché tendiamo la mano alle aziende per accompagnarle nelle politiche di responsabilità sociale. Aziende e Sindacati assieme possono fare la propria parte per il comune obiettivo del benessere dei lavoratori e della comunità”.
Il tema della sicurezza è fondamentale anche nel bike-to-work e l’impegno di FIAB negli anni ha portato ad esempio, nel 2016, al riconoscimento INAIL dell’ “infortunio in itinere” per chi sceglie di andare al lavoro in bicicletta. Le aziende, inoltre, possono offrire ai dipendenti, come incentivo, la polizza RC per spostamenti in bici. Un’interessante soluzione è l’adesione a CIAB-Club Imprese Amiche della Bicicletta (partner della campagna CASA-LAVORO, PRIMA LA BICI!) che prevede la copertura assicurativa RC per tutti gli spostamenti in bici dei dipendenti. In alternativa, l’azienda può assicurare ciascun dipendente mediante il tesseramento individuale a FIAB, che include la copertura assicurativa RC Bici per danni a terzi provocati in bicicletta.
Fondata nel 1988, FIAB Onlus-Federazione Italiana Ambiente e Bicicletta (già Federazione Italiana Amici della Bicicletta fino ad aprile 2019) è oggi la più forte realtà associativa di ciclisti italiani non sportivi. Con quasi ventimila soci suddivisi in oltre 190 associazioni e sedi in tutto il territorio italiano, FIAB è, prima di tutto, un’organizzazione ambientalista che, come riporta il suo Statuto, promuove la diffusione della bicicletta quale mezzo di trasporto ecologico in un quadro di riqualificazione dell’ambiente, urbano ed extraurbano. Forte della presenza, tra i suoi soci, di numerosi esperti in campo sanitario, giuridico, urbanistico, ingegneristico e paesaggistico, FIAB è diventata, negli anni, il principale interlocutore degli enti locali sull’importante tema della mobilità sostenibile. FIAB è stata riconosciuta dal Ministero dell’Ambiente quale associazione di protezione ambientale (Art. 13 Legge n. 349/86) e inserita dal Ministero dei Lavori Pubblici tra gli enti e associazioni di comprovata esperienza nel settore della prevenzione e della sicurezza stradale. Tra le numerose iniziative, FIAB organizza ogni anno Bimbimbici, manifestazione nazionale dedicata a bambini e ragazzi che coinvolge oltre 200 città, e Bicistaffetta, per promuovere il cicloturismo quale volano economico del nostro Paese e sostenere lo sviluppo della rete ciclabile nazionale Bicitalia. Con il progetto ComuniCiclabili, infine, FIAB misura e attesta il grado di ciclabilità dei comuni italiani: 127 amministrazioni hanno già ricevuto il riconoscimento con un punteggio (da 1 a 5 bike-smile) apposto sulla bandiera gialla. FIAB aderisce a ECF-European Cyclists’ Federation, la Federazione Europea dei Ciclisti. Presidente di FIAB è Alessandro Tursi.

Interventi Cluster d’Impresa. Il Cluster principale è rappresentato dal Made in Italy che comprende quasi 620 mila imprese con 4 milioni di addetti e 261 miliardi di valore aggiunto mentre quello con il numero di imprese più elevato è rappresentato dall’Edilizia che sfiora il milione di unità con 1,9 milioni di addetti e 160 miliardi di valore aggiunto. Altro Cluster di rilievo è quello della Sanità che comprende 346 mila imprese ed occupa quasi un milione di addetti per 98 miliardi di valore aggiunto.
Misurare l’impatto diversificato della crisi sui vari cluster d’impresa perché solo una conoscenza diretta dei problemi delle PMI di ognuno di essi può aiutarle a venirne fuori. A patto che l’azione sia tempestiva, non solo per dare le giuste risposte agli imprenditori, ma, soprattutto, per infondere in loro quella necessaria fiducia a far fronte alle sfide anche impossibili che si presenteranno da qui a breve.
Sono i temi del documento “Emergenza Covid -19”, pubblicato dal Consiglio e dalla Fondazione Nazionale dei Commercialisti che raccoglie le analisi e le proposte della categoria per i singoli cluster d’impresa alla luce dell’emergenza epidemiologica.
I Cluster al momento operativi rappresentano, complessivamente, 1,9 milioni di imprese di cui quasi 420 mila società di capitali. Vi operano circa 7,3 milioni di addetti che realizzano una produzione di 1.476 miliardi di euro ed un valore aggiunto di 558,5 miliardi pari al 35% del valore aggiunto prodotto da tutte le attività economiche.
Il Cluster principale è rappresentato dal Made in Italy che comprende quasi 620 mila imprese con 4 milioni di addetti e 261 miliardi di valore aggiunto mentre quello con il numero di imprese più elevato è rappresentato dall’Edilizia che sfiora il milione di unità con 1,9 milioni di addetti e 160 miliardi di valore aggiunto.
Altro Cluster di rilievo è quello della Sanità che comprende 346 mila imprese ed occupa quasi un milione di addetti per 98 miliardi di valore aggiunto.
Più piccoli ma non meno significativi il Cluster rappresentato dall’Economia del Mare che raggruppa poco più di 15 mila imprese e 262 mila addetti con 23,5 miliardi di valore aggiunto e il Cluster Ambiente con 9 mila imprese, 194 mila addetti e 16 miliardi di valore aggiunto. All’interno del Cluster Made in Italy, si segnala il settore Turismo con 345 mila imprese, 1,6 milioni di addetti e 66 miliardi di valore aggiunto che rappresenta certamente la parte maggiore del tessuto imprenditoriale, mentre il settore della Meccanica è quello che realizza la quota maggiore di valore aggiunto pari a 113 miliardi di euro, il 43% dell’intero Cluster.
Il documento individua, per ogni cluster, i comparti e le tipologie di attività economiche delle imprese che ne fanno parte. Su questa base, quindi, presenta sinteticamente i principali dati statistici con particolare riguardo al numero di imprese e alla forma giuridica, al numero di addetti e laddove possibile al fatturato e al valore aggiunto prodotto. Segue una rapida analisi delle problematiche specifiche delle imprese che vi fanno parte, con riguardo sia agli aspetti fiscali che economico- finanziari”.
“Il documento – spiega Achille Coppola, segretario del consiglio nazionale dei commercialisti e con il consigliere Giuseppe Laurino responsabile del progetto “Attività d’impresa” – nasce nell’ambito del progetto “Attività d’Impresa”, che si pone l’obiettivo di sviluppare nuove competenze professionali tra i Commercialisti facendo leva sull’esperienza di chi si è specializzato nella consulenza a determinati settori produttivi e tipologie di business. Il progetto prevede la realizzazione di una struttura a rete in grado di valorizzare le conoscenze teoriche e pratiche dei Commercialisti, favorirne la circolazione tra colleghi, promuovere specifiche iniziative di formazione specialistica, implementare un sistema di relazioni socio-economiche in grado di valorizzarne al meglio i contenuti anche attraverso il coinvolgimento dei principali stakeholder dei vari cluster d’impresa”.
“Questo documento evidenzia l’importanza della nostra categoria per la P.A. e le imprese del Made in Italy, Economia del Mare, Edilizia & Ambiente e naturalmente quelle sanitarie. In questo preciso momento, dopo le professioni sanitarie e le forze dell’ordine, i commercialisti sono coloro che più di prima sono al fianco dello Stato e delle imprese. Con la nostra competenza per settore, strutturati in rete, ci proponiamo in chiave sussidiaria, con l’obiettivo di rendere più veloci i tempi dettati dalla burocrazia e dalle “sabbie mobili” delle norme”.
I cluster esaminati sono: nell’ambito del Made in Italy, Agricoltura e Agroalimentare, Turismo, Cultura, Moda e Accessori, Meccanica; per quanto riguarda Service economy, il settore Sanità; L’Economia del Mare; e per l’Edilizia e l’Ambiente, Sistema Casa e Infrastrutture, e il settore Ambiente.

Economia circolare Ecomondo. L’obiettivo è presentare le storie di successo e le best practice dell’economia circolare per incoraggiare l’integrazione, promuovere il dialogo e identificare possibili sinergie. Tutto l’anno.
I maggiori esperti internazionali del settore sono al lavoro insieme al team di Ecomondo per implementare un palinsesto di appuntamenti digitali e non, in cui presentare le novità, favorire il dibattito sulle tematiche più attuali, parlare degli scenari e delle normative, raccontare i casi virtuosi.
Ecco i temi che accenneremo durante i prossimi mesi e che ci accompagneranno in fiera a novembre, per quattro giorni di grande ispirazione e di incontro per tutto il settore della green and circular economy:
– Transizione economica;
– Come cambierà l’European Green Deal alla luce della pandemia;
– Rifiuti sanitari: gestione, rischio associato, riciclo;
– Architettura e natura: bioedilizia, bioeconomia forestale, eco-design;
– La Valutazione di Impatto sulla Salute (VIS) in Italia e in Europa;
– Gestione rifiuti alla luce del recepimento direttive EU;
– Acqua, infrastrutture ed industria;
– La filiera della plastica nella gestione dei rifiuti urbani;
– Programma Life: innovazione nei settori dell’economia verde e circolare;
– Produttività e salute del suolo.
Ecomondo è l’unica piattaforma in Europa ad offrire un ampio programma di conferenze, workshop e seminari volti a presentare evidenze e nuovi trend, nazionali ed internazionali, legati all’economia circolare nelle diverse filiere edilizia, packaging, elettronica, automotive.
Nella prossima edizione parleremo di:
– Transizione economica
– Economia circolare: nuovi trend e vision; ruolo della Piattaforma italiana degli attori dell’economia circolare (ICESP) nella diffusione della conoscenza e delle buone pratiche di economia circolare; nuove opzioni gestionali e strumenti di valutazione per accelerare la transizione verso l’economia circolare; EPR ed Economia circolare per la filiera tessile abbigliamento
– Il ruolo della simbiosi industriale per la prevenzione della produzione di rifiuti
– Le tecnologie Industria 4.0 per una industria più sostenibile e sicura
– Packaging avanzato: nuovo Osservatorio nazionale sull’innovazione nel settore
– La filiera della plastica nella gestione dei rifiuti urbani: confronto tra best practices a livello internazionale
– Programma Life: innovazione nei settori dell’economia verde e circolare (con focus su riutilizzo, riparazione, refit)
– Dalla raccolta differenziata al riciclaggio: non solo materie prime seconde ma anche rifiuti speciali
– Acqua ed agricoltura – gestione integrata, riuso, sostenibile e resiliente
– Acqua e rifiuti – gestione fanghi di depurazione
– Acqua e salute i piani di sicurezza della balneazione
– Acqua e regolazione – L’innovazione e le barriere nella regolazione
– Acqua, infrastrutture ed industria – transizione digitale ed innovazioni tecnologiche per ottimizzazione integrata del ciclo urbano ed industriale delle acque
– Il Cluster Agrifood: una partnership pubblico – privata a supporto della strategia della Bioeconomia per un settore agroalimentare sostenibile.
– Green New Deal: la strategia dal campo alla tavola
– Normative, materie prime e trasformazione nella biobased industry
– Flagship industriali a sostegno della bioeconomia italiana
– Produttività e salute del suolo
– Architettura e natura: bioedilizia, bioeconomia forestale, eco-design
– Piattaforma Nazionale del Biometano
– Gestione e riuso dei sedimenti in ambito costiero da fonti litoranee, porti e bacini artificiali, per una crescita blu sostenibile
– Crescita blu sana e circolare nei mari italiani
– Rifiuti marini nel Mediterraneo
– La Bluemed ??Pilot Initiative: la strategia sviluppata dai produttori di plastica e dagli operatori dell’area
-Monitoraggio geotecnico delle opere per la difesa del territorio e la tutela dell’ambiente
-Soluzioni geotecniche innovative connesse alla gestione dei sedimenti e dei fanghi
– Dalla messa in sicurezza alla bonifica delle sorgenti di contaminazione: le nuove tecnologie di caratterizzazione e di intervento nel panorama italiano a confronto con l’esperienza internazionale
– Emissioni di odori: dalle tecnologie di abbattimento alle nuove strategie di controllo
– Inquinamento atmosferico: la situazione, gli interventi di controllo, i rischi e le politiche di prevenzione
– La qualità dell’aria indoor da tematica invisibile a tematica emergente per la competitività del Paese: il quadro legislativo, lo stato delle conoscenze e le azioni di prevenzione della salute
– La Valutazione di Impatto sulla Salute (VIS) in Italia e in Europa
– Gestione -rifiuti alla luce recepimento direttive EU
– Primi effetti e prospettive dell’avvio della regolazione sulle imprese della gestione dei rifiuti
TORNANO GLI STATI GENERALI DELLA GREEN ECONOMY
Il 3 e 4 novembre 2020, come ogni anno, ad Ecomondo si svolgono gli Stati Generali della Green Economy, l’appuntamento annuale di riferimento per la green economy italiana. Promossi dal Consiglio nazionale della green economy, in collaborazione con il Ministero dell’Ambiente e il Ministero dello Sviluppo Economico, propongono un’analisi e un aggiornamento sui temi economici e normativi più attuali e cruciali.

Emergenza ambientale rimane in realtà il centro dell’attuale crisi del pianeta e con essa è fondamentale il ruolo degli ecosistemi fondati su boschi e foreste, sia in quanto fonte di biodiversità che come “cura” per combattere non solo cambiamento climatico ma anche le epidemie.
«Che il diffondersi di nuovi virus sia legato al deterioramento degli ecosistemi naturali – spiega Diego Florian, direttore di FSC Italia, la Ong che opera per la gestione forestale responsabile – lo spiega anche un recente Report di WWF Italia, nostro socio. Le foreste infatti sono al servizio della vita sul nostro pianeta e proteggono anche la nostra salute. La loro distruzione o il loro degrado per motivi antropici favoriscono la diffusione di vere e proprie pandemie, come quella che stiamo vivendo. I cambiamenti nell’uso del suolo e la distruzione di habitat naturali come le foreste sono infatti responsabili dell’insorgenza di almeno la metà delle nuove patologie trasmesse dagli animali all’uomo. Lo ha spiegato bene David Quammen nel suo libro profetico Spillover, che ha predetto con 12 anni di anticipo quanto accade in questi mesi: “La` dove si abbattono gli alberi e si uccide la fauna, i germi del posto si trovano a volare in giro come polvere che si alza dalle macerie”».
L’appuntamento con l’Earth Day diventa quindi l’occasione per agire da subito, sia come cittadini, che come operatori economici ed istituzioni per tutelare la biodiversità del pianeta, sviluppare filiere sostenibili e combattere la deforestazione. Prevenendo così sia nuove epidemie che il surriscaldamento globale.
«Foreste e biodiversità – sottolinea Florian – sono preziosi per il nostro futuro: ecco perché dobbiamo impegnarci a livello locale, nazionale e internazionale per proteggere e valorizzare questo immenso patrimonio gestendo le foreste in modo sostenibile; ripristinando aree degradate o soggette a deforestazione, salvaguardando i servizi essenziali che riceviamo da alberi e boschi. Serve un cambio di paradigma nel segno della resilienza: come FSC stiamo promuovendo la verifica dei servizi ecologici che i boschi offrono, e l’Italia è stata il primo Paese al mondo non solo a riconoscere questi valori, ma anche a quantificarli e a garantirne la qualità attraverso la buona gestione forestale».
L’approvvigionamento di commodities da filiere sostenibili potrebbe poi far risparmiare quasi mezzo miliardo di tonnellate di CO2 nel prossimo decennio. In questo senso, un segnale positivo arriva dal settore forestale: attualmente il 25-32% dei principali prodotti legnosi tropicali importati nell’UE è accompagnato da certificazione di filiera sostenibile (Ricerca Idh, 2020). «L’industria è chiamata a garantire filiere trasparenti e sicure – conclude Florian – i proprietari e gestori forestali, dal canto loro, devono essere incentivati nell’applicazione di modelli volti alla valorizzazione dei servizi naturali, e premiati per il loro contributo positivo al benessere e alla resilienza dei territori. Le istituzioni pubbliche dovranno infine implementare politiche coraggiose e strategie condivise, in grado di far fronte alle sfide poste dai cambiamenti climatici».
Il Forest Stewardship Council (FSC) è un’organizzazione non governativa e no-profit che include tra i suoi 900 membri internazionali gruppi ambientalisti e sociali, comunità indigene, proprietari forestali, industrie che lavorano e commerciano il legno e la carta, gruppi della grande distribuzione organizzata, ricercatori e tecnici, che operano insieme allo scopo di promuovere in tutto il mondo una gestione responsabile delle foreste.
FSC Italia nasce nel 2001 come associazione no-profit, in armonia con gli obiettivi di FSC International. Il marchio ha assunto un ruolo di primo piano nel mercato dei prodotti forestali quali legno, carta e prodotti non legnosi (come ad esempio il sughero), collocando il nostro Paese al secondo posto nella classifica internazionale di certificazioni FSC della Catena di Custodia (Chain of Custody, CoC).
Il marchio FSC identifica infatti i prodotti contenenti legno proveniente da foreste gestite in maniera corretta e responsabile secondo rigorosi standard ambientali, sociali ed economici. La foresta di origine viene infatti controllata e valutata in maniera indipendente in conformità a questi standard (principi e criteri di buona gestione forestale), stabiliti ed approvati dal Forest Stewardship Council International tramite la partecipazione e il consenso di tutte le parti interessate.
Nel 2019 l’Italia è stato il primo Paese al mondo a verificare scientificamente e certificare gli impatti positivi della gestione responsabile sui servizi naturali forestali, e le ricadute ambientali, sociali ed economiche di tali impatti.
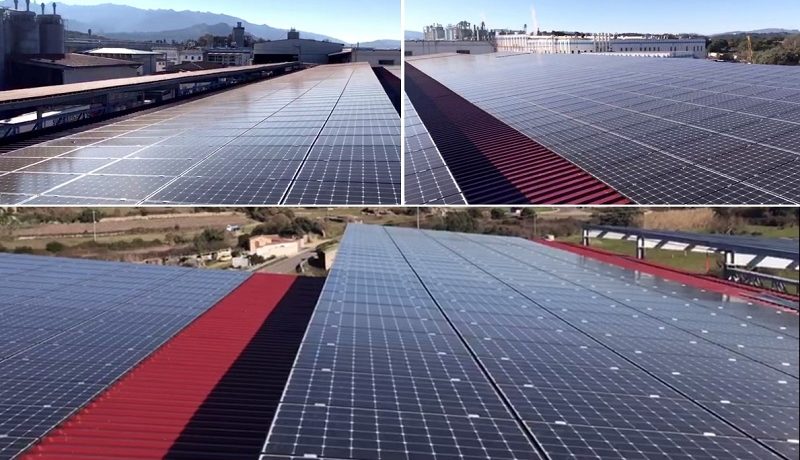
Fotovoltaico: Sugherificio Molinas raddoppia. A due anni di distanza dalla messa in attività del primo impianto fotovoltaico da 1 MW/p, il Sugherificio Peppino Molinas & Figli di Calangianus in Sardegna, avvalendosi nuovamente dell’affiancamento progettuale di Enrico Rainero SmartEfficiency, inizia l’installazione di un secondo impianto per la produzione di energia da fotovoltaico di potenza di 1 MW/p.

Putting EU Green Deal in Action: Upscaling sustainable home renovation with innovative financing tools. Due to the COVID-19 pandemic, the majority of Europeans are spending nearly 100% of their time indoors. It is time to take a closer look at the energy efficiency, comfort and health of our homes and apartment buildings.
According to BPIE, nearly all buildings in Europe require renovation. In fact, buildings consume 40% of energy and emit 36% of CO2 emissions.
Without effective home renovation programs and innovative financing models, it won’t be possible to meet the goals set out in the EU Green Deal. This webinar highlights two European Commission-funded projects supporting the objectives of the EU Green Deal: EuroPACE and RenOnBill. The initiatives demonstrate innovative financing tools that intend to de-couple financing from an individual by securing it by the property and attaching it to a utility bill.
The EuroPACE project intends to make eco-sustainable home renovation simple, affordable and reliable for all Europeans by combining affordable financing with people-centric technical assistance. The first pilot program, HolaDomus, was launched in Olot, Spain to offer support and financing to realize eco-sustainable home renovations. Under the HolaDomus program, energy efficiency, renewable energy, water conservation, including green roofs, fuel cells, batteries and other innovative improvements can be funded. EuroPACE initiative is looking for leader cities from Spain, Portugal, The Netherlands, Belgium and Italy to further scale the model.
The RenOnBill project aims to scale up investments towards deep energy renovations of residential buildings by promoting the development and implementation of on-bill schemes, based on the cooperation between energy utilities and financial institutions. RenOnBill has chosen four focus countries – Germany, Italy, Lithuania and Spain – in order to capture the differences that can be encountered when replicating on-bill schemes across Europe.
Both projects demonstrate that a concerted effort between the public and private sectors is required to upscale sustainable home renovation and meet the goals of the EU Green Deal. After all, dramatically increasing the rate of sustainable home renovation is an opportunity to achieve both decarbonisation targets and create vibrant, resilient communities able to better withstand the impact of climate change.
What you will learn:
– What is home-based financing and the HolaDomus pilot program in Catalonia
– What are on-bill schemes and the goals of the RenOnBill project
– What role does innovative financing play in the implementation of the EU Green Deal
Audience
EU cities, regions, policymakers, investors, and sustainable finance professionals
Agenda:
12:00 – 12:15 Welcome and introduction from the chair, Jessica Glicker, Project Manager, BPIE: An overview of the policy and renovation landscape in Europe and the role of financing in upscaling home renovation. A snapshot comparison of home-based financing and on-bill schemes.
12:15 – 12:40 Residential building renovations with on-bill schemes – RenOnBill project, by Adriana Villoslada, Business Developer for Creara International
12:40 – 13:05 Unlocking the market for eco-sustainable home renovation – EuroPACE project, by Kristina Klimovich, Head of Advisory and Consulting, GNE Finance
13:05 – 13:30 Wrap-up and Q&A – led by Jessica Glicker, Project Manager, BPIE
Chair:
Jessica Glicker, Project Manager, Buildings Performance Institute Europe (BPIE)
Speakers:
Adriana Villoslada, Project Manager, Creara Energy Experts
Kristina Klimovich, Head of Advisory and Consulting, GNE Finance
BPIE is a non-profit policy research institute, located in Brussels, with additional offices in Berlin, Bucharest and Warsaw, dedicated to improving the energy performance of buildings across Europe.
We focus on knowledge creation and dissemination for evidence-based policy making and implementation at national level.
April, 21 webinar
– BYinnovation is Media Partner of BPIE

Quarantena e Resurrezione. Era il 4 novembre 1966 quando Firenze fu sommersa dall’alluvione. Metri di fango misti a gasolio e liquidi fognari invasero abitazioni, negozi, musei, chiese, opere d’arte.
Ero un bambinetto e, col passare dei giorni, cominciai a vedere furgoncini carichi di ragazzi e ragazze vestiti con jeans, camicie colorate, che parlavano lingue straniere per me.
Venivano da tutto il mondo per ripulire la città da quella disgrazia nauseabonda. Li chiamarono “Angeli del Fango“.
Alcuni si stabilirono a Firenze, per sempre. Più avanti negli anni ebbi il privilegio di conoscerne alcuni e diventammo amici.
Non si può dimenticare nè essere più gli stessi.
Lo Scrutatore non Votante
Nella bellissima canzone di Samuele Bersani il bravo cittadino controlla che gli altri seguano le regole scrupolosamente, ma si astiene, non partecipa: “e dice: oh, issa, ma non scende dalla macchina… prepara un viaggio ma non parte”.
Negli anni ’70, anch’essi terribili per molti versi, nacquero quei grandi temi sociali e ambientali che ancora oggi tengono tutte le prime pagine, irrisolti. Generarono la consapevolezza della partecipazione. Svilupparono il volontariato.
Poi quel germe si è sterilizzato, travolto da una corsa accelerata dalle tecnologie che hanno risucchiato l’autocoscienza individuale e imposto la velocità del rincorrere sempre, contro i tempi del riflettere e pianificare.
Apatia, Simpatia, Antipatia, Empatia
Parole importanti, tutte formate dalla radice della parola greca “pàtheia” che semplicisticamente tradurrei “passione”.
Oggi siamo sommersi nell’apatia, la mancanza di passione, di interesse, di coinvolgimento. Delusi dai nostri simili e assillati dai tools tecnologici.
Nutriamo la simpatia e quindi desideriamo stare con (sùn in greco) coloro che troviamo affini e stiamo distanti da coloro che ci stanno antipatici: abbiamo tutti i mezzi digitali a buon mercato per diffamarli sui social e prenderne le distanze istantaneamente.
Infine, l’empatia (en = dentro e pàtheia = passione) significa partecipazione, condivisione: l’altruismo dell’essere e del fare solidale.
Motivi sociali, politici ed economici, che non è il caso di approfondire, hanno fatto in modo che l’empatia stia diventando un atteggiamento raro, sempre meno praticato.
Ci illudiamo di condividere, di partecipare ai valori con i nostri “like”, che purtroppo sono sterili manifestazioni tecnologiche di simpatia.
Non di partecipazione. Di certo non di empatia.
Il paradosso del distanziamento
L’individualismo è ben radicato. Sempre meno ci si parla fra persone (addirittura in famiglia) mentre si “digitano” tastiere e schermi touch.
Un distanziamento tecnologico è in atto da decenni, progressivo e inarrestabile.
Che soddisfa e alimenta l’apatia in cui scivoliamo ogni giorno, progressivamente ed inarrestabilmente.
Da soli si va veloci, insieme si va lontano
Ho citato gli Angeli del Fango del 1966. Da quel momento si sviluppò fertilissima la cultura dell’associazionismo: volontariato sociale, sanitario, ambientale, educativo, artistico, professionale.
Si chiama TERZO SETTORE.
Oggi purtroppo le Associazioni hanno forti crisi di identità.
Mancano persone di polso che abbiano la leadership di portarle al raggiungimento di nobili obbiettivi.
Quanti settori necessitano di obbiettivi ambiziosi e quante attività di sviluppo sostenibile ci sarebbero!
– industriali
– agroalimentari
– turistiche
– lavoratori
– categorie produttive
– professionisti e manager
– salvaguardia e sviluppo sociale
– ambientale
– sanitario
– educativo
– salvaguardia artistica
– … di controllo istituzionale e spending review
Anziani, indigenti, medici, professionisti e anche imprenditori abbandonati a se stessi.
Tavoli di lavoro, di programmazione e organizzazione?
Nulla!
Tutti outsider in mezzo alla tempesta, circondati da un rumore di fondo sterile e sempre più assordante.
Indagini e numeri raccolti senza metodo e presentati disaggregati, solo per dare l’impressione di “essere sul pezzo”.
Un imperativo professionale è la formazione permanente
Associazioni professionali qualificate devono tenere aggiornati i manager giorno per giorno, fornendo loro la conoscenza che il tempo lavorativo non permette più di cercare ed approfondire individualmente. E distinguere e valorizzare così i talenti.
In ambito sociale, ambientale, artistico, quanti di noi avrebbero la volontà di fare, secondo le proprie caratteristiche, ma da soli non sappiamo entrare nell’attivismo costruttivo?
Oppure, quelli che già lavorano con altruismo, sono sconosciuti ai più, ai “like” di massa.
Talenti sopiti, un capitale umano e sociale oggi disperso, da valorizzare – e gli eventi come oggi hanno il potere di farlo, come lo fece l’alluvione del 1966.
Convinto da anni nell’ambientalismo e nello “sviluppo sostenibile”, un giorno mi sentii rispondere; “Tu vorresti che un miracolo fermasse tutto per poi risorgere!”
Ecco, oggi non c’è stato un miracolo.
E’ stato un virus biologico, attecchito nelle nostre abitudini, che si è diffuso con le modalità di un virus tecnologico.
Il miracolo sta nello spirito dell’altruismo che si è acceso.
Ora bisogna pianificare e ricostruire la resurrezione, in modalità “insieme”.
E controllare attentamente “gli sciacalli e le iene” che a tutti i livelli ne approfitteranno.
Ripensiamo costruttivamente allo strumento del TERZO SETTORE.
Buona Pasqua!
Enrico Rainero, 11 aprile 2020

Rapporto Shopping 2020 immobiliare. Una vetrina sul futuro real estate. Scenari Immobiliari presenta il 12mo Rapporto sul mercato immobiliare commerciale in Europa ed in Italia, in un seminario digitale dedicato al mondo retail “Shopping 2020 Digital. Una vetrina sul futuro real estate”.
Il settore commerciale come una “macchina del tempo” permette di proiettarci verso un futuro caratterizzato da nuovi equilibri, nei quali il retail è in grado di trasformare i luoghi in spazi mobili, multifunzionali e connessi, attraverso relazioni prossime e distanti.
Al centro resta l’individuo, come riferimento non più spettatore, ma protagonista, bisognoso di un palcoscenico e non di una platea.
Riproporre quei porti, quei mercati, quelle piazze che sono stati simbolo e luogo di intensi scambi conoscitivi e culturali nel corso della storia, rendendoli adeguati ai tempi dell’e-commerce, significa trasformarli in negozi fisici, vetrine e strutture commerciali, arricchite da attività quali workshop, didattica, apprendimento, socializzazione e svago.
E ogni luogo deve far parte di una rete di relazioni connesse, ben orientate e proiettate, per estendersi oltre confine, in una infrastruttura relazionale ad ampio raggio.
In questo scenario il mercato immobiliare commerciale sottostante svolge un ruolo molto importante. Continua a mettere a disposizione del commercio il luogo, quel luogo di supporto e di aggregazione, nel quali si uniscono la vision, l’architettura, le variabili economiche ed il territorio per realizzare il prodotto idoneo.
Le conseguenze dell’emergenza sanitaria legata alla diffusione del Covid-19 ci hanno spinti a realizzare il seminario digitale “Shopping 2020” – per presentare i risultati del Rapporto 2020 sul mercato immobiliare commerciale e per riflettere sulle strategie che meglio rispondono alle trasformazioni del retail, ai cambiamenti nelle preferenze dei consumatori, al fabbisogno di adeguamento normativo, al ruolo dello spazio fisico nel processo d’acquisto e alle ricadute che ne conseguono per il real estate in generale e per il mercato immobiliare retail in particolare.
Al tavolo virtuale sono invitati ad intervenire sviluppatori, gestori e associazioni di settore per discutere, alla luce dell’emergenza sanitaria legata al Covid-19, sulle strategie che meglio rispondono alle trasformazioni del retail, ai cambiamenti nelle preferenze dei consumatori, al fabbisogno di adeguamento normativo, al ruolo dello spazio fisico nel processo d’acquisto e alle ricadute che ne conseguono per il real estate in generale e per il mercato immobiliare retail in particolare.
Il Rapporto 2020 sul mercato immobiliare commerciale
Rapporto annuale che analizza il settore commerciale in Europa e In Italia e le tendenze più significative per il mercato immobiliare del commercio. Con focus high street di Torino e Bologna, Roma, Firenze, Venezia, aggiornamento previsivo post Covid-19 e uno Speciale Milano.
Un nuovo modo di concepire lo spazio e lo sviluppo, divenuto intersettoriale, nel quale l’area di vendita offre al commercio l’opportunità di tornare ai fondamentali, ricostruendo in chiave contemporanea quei luoghi e quelle relazioni necessarie agli scambi di beni e servizi che tanto hanno influenzato lo sviluppo culturale negli ultimi decenni.
Il Rapporto sviluppa questi temi attraverso l’aggiornamento di un percorso di analisi che parte da una dimensione macro fino scendere a quella micro. La prima deriva da una casistica composta dalle nuove aperture realizzate dai principali retailer, dagli interventi di miglioramento dell’esistente, di nuovi spazi e di future iniziative in Europa ed in Italia.
La seconda è riferita all’unità di osservazione composta dalle high street, in particolare di Torino e Bologna, includendo l’aggiornamento di Roma, Firenze e Venezia, attraverso la mappatura dettagliata delle strade, individuazione dei brand, la loro densità e numero di vetrine. Uno sguardo al futuro completa l’analisi con il capitolo Speciale Milano, dedicato alle opportunità di investimento nel retail real estate nel prossimo decennio. Infine, un aggiornamento previsivo sul mercato alla luce dell’emergenza legata alla diffusione del Covid-19.
Linee guida:
– Scenario economico e dei consumi
– Scenario del commercio e della distribuzione
– Centri commerciali in Europa, principali interventi (2019) e prossime aperture (2020 -2027)
– Il mercato immobiliare del commercio in Europa
– La distribuzione in Italia
– Centri commerciali in Italia, principali interventi (2019) e prossime aperture (2020 – 2023)
– Il mercato immobiliare del commercio in Italia
– Aggiornamento previsivo dopo l’impatto del Coronavirus
– Focus high street Torino, Bologna con aggiornamento Roma, Firenze, Venezia
– Speciale Milano
SCENARI IMMOBILIARI, Istituto indipendente di studi e ricerche analizza i mercati immobiliari, ed in generale l’economia del territorio in Italia ed in Europa.
Fondato nel 1990 da Mario Breglia, l’Istituto opera attraverso le sedi di Roma e Milano e può contare su venticinque professionisti interni, oltre che su una rete di collaboratori che copre l’intero territorio nazionale.
Un personale altamente qualificato e multidisciplinare, proveniente da esperienze professionali diversificate, è in grado di fornire servizi ad elevato valore aggiunto in tutta la filiera immobiliare (esclusa l’intermediazione).
Scenari Immobiliari offre un’ampia serie di prodotti e servizi che intendono concorrere a determinare le scelte aziendali in un settore delicato e di crescente importanza nell’ambito delle strategie di investimento.
Nel quadro della crescente globalizzazione, Scenari Immobiliari offre agli operatori internazionali informazioni e indicazioni di qualità sull’Italia.
– BYinnovation è Media Partner di Shopping 2020 Digital. Una vetrina sul futuro Real Estate

La Distruzione Costruttiva. Il più grande nemico anche in questa tragedia è stata l’inerzia, che all’inizio rende le decisioni e le azioni lente e dubbiose. E’ vero sia per l’individuo, sia per i sistemi collettivi.
Poi, ad un certo momento, scatta qualcosa e l’ingegno unito alla tecnologia, all’altruismo o alla finanza, prendono il sopravvento.
Per Joseph Shumpeter i cicli distruttivi sono necessari per ricostruire le rinascite, industriali, finanziarie e sociali.
Il Cigno Nero
“Abbiamo sempre fatto così, perchè cambiare proprio ora?” Questa frase, da sempre il mantra per giustificare la non-azione, oggi è stata polverizzata da qualcosa di inimmaginabile fino a un mese fa.
La realtà ha superato l’immaginabile.
Chi si era azzardato a citare la teoria del Cigno Nero (Nassim Nicholas Taleb – simbolo di evento catastrofico, imprevedibile e ineluttabile) ha avuto ragione.
E, subito dopo al problema sanitario, dovremo vigilare molto attentamente su quanti di professione approfittano delle disgrazie per speculare e rubare risorse: è il terreno perfetto per i business di mafie, camorre, ndranghete.
Sarebbe una duplice catastrofe.
Il Cigno Verde
Nella comunità finanziaria da alcuni anni si sta parlando del Cigno Verde (simbolo di evento catastrofico, ineluttabile legato alla crisi ambientale; non più, però, imprevedibile).
Secondo questa previsione del Cigno Verde, sarà la catastrofe climatica a mettere in ginocchio il pianeta, con esiti assai prolungati.
Le avvisaglie ci sono da anni.
I nostri muri mentali non le vogliono vedere, ovvero, non vogliamo modificare realisticamente i comportamenti per contrastare questa emergenza in costante crescita.
Non ci sono scuse, adesso
I muri mentali oggi sono stati abbattuti.
Facciamo in modo che, tornando là fuori, non ne ricostruiamo subito di nuovi.
Un diverso modo di vivere è possibile, lo stiamo verificando oggi.
Tutto ciò che non abbiamo modificato con le risorse a disposizione, lo stiamo facendo oggi con le risorse al minimo.
In questa emergenza si sono attivati i più grandi sistemi di lavoro e di didattica a distanza, in una vastità mai neppure testata finora, si sono visti piccoli laboratori tecnologici stampare in 3D le valvole per i ventilatori, piccole sartorie artigianali confezionare mascherine, grandi maison della moda impostare piani produttivi per produrre camici ospedalieri, complessi industriali convertire le proprie linee produttive per fabbricare ventilatori polmonari.
La facile tentazione sarà di ricominciare tutto come prima.
Ma, visto che si deve ripartire, perché non pianificare subito un sistema più sostenibile, con caratteristiche meno distruttive di ciò che abbiamo fatto finora, investendo subito in nuovi asset green e di economia circolare?
– Sistema puntuale di controllo della spesa pubblica
– Produzione e utilizzo di energie rinnovabili e pulite
– Ottimizzazione della mobilità pubblica e privata (che non significa soltanto “andiamo tutti con auto elettriche“), con reti intermodali gestite in funzione della sostenibilità.
– Riqualificazione edilizia ed urbana (smart buildings in smart-cities)
– Gestione dei rifiuti (circular economy), riuso
– Efficienza nell’industria e CSR Corporate Social Responsibility, ambientale e sociale
– Logistica con reti intermodali gestite in funzione della sostenibilità.
– Agricoltura biologica e biodiversità
– Filiera alimentare sostenibile e dieta equilibrata
– Tolleranza e integrazione responsabile delle diversità
Se non modificheremo e cambieremo, prepariamoci inevitabilmente ad un nuovo collasso.
E’ necessario pianificare e organizzare il nuovo, agire con mente aperta e costruttiva.
Un passo alla volta. ma intransigente.
Anche se “abbiamo sempre fatto così“, dal marzo 2020 non è più vero.
Enrico Rainero

Sugherificio Molinas impresa solare. I mesi invernali sono stati sfruttati per allestire il nuovo impianto fotovoltaico, che porta a 2 MWp la potenza nominale complessiva oggi installata sul Sugherificio Molinas.
La scelta, condivisa con SmartEfficiency advisor del progetto, di utilizzare pannelli di altissima qualità, garantiti 25 anni su prodotto e prestazioni, di potenza 345 W, permetterà di generare nel corso dell’anno almeno ulteriori 1,4 MW/h, grazie anche alla generosità del sole della Sardegna.
Anche in questi giorni di gravi difficoltà, il Sugherificio Molinas, dotatosi di tutti i presidi richiesti dall’emergenza, sta producendo e salvaguardando l’occupazione e la sostenibilità del tessuto sociale del comprensorio.
La qualità delle persone, dagli imprenditori alle maestranze, determina la continuità della qualità del lavoro e della vita anche nei momenti più impegnativi.
Nonostante tutto, il sole sorge ogni giorno.
Il Sugherificio Molinas
È passato più di un secolo da quando Pietro Molinas fondava, a Calangianus, la sua azienda per la lavorazione del sughero. Un’attività semplice basata sull’utilizzo di pochi ed elementari utensili con i quali si eseguivano tutte le fasi di lavorazione del sughero. Una condizione comune a molti altri piccoli artigiani della zona, ma dalla quale è iniziato il percorso che ha portato alla moderna realtà industriale di oggi. Un percorso lungo, durante il quale un ruolo fondamentale è stato quello di Peppino Molinas. Fu lui, infatti, a cavallo della Seconda Guerra Mondiale, ad imprimere una svolta decisiva alla trasformazione dell’azienda da artigiana ad industriale. Con lui arrivarono i primi operai e fu avviata la meccanizzazione di molte fasi di lavorazione.
Tecnologia e valore delle risorse umane: è questo oggi il Sugherificio Molinas, la cui attività è articolata su quattro distinte unità lavorative riunite in un unico complesso industriale di quasi 50.000 metri quadrati di superficie coperta. Qui, uomini e donne di consolidata esperienza e professionalità, coadiuvati da una tecnologia sempre all’avanguardia, lavorano ogni giorno per ottenere dal sughero una vastissima gamma di prodotti. Dai tappi per l’enologia, quasi un miliardo all’anno fra le diverse tipologie, agli isolanti, ricercatissimi nella moderna bioedilizia; dai componenti per l’industria calzaturiera, ai rivestimenti per pareti e pavimenti.
Una complessa attività che utilizza e dà valore ad una materia prima naturale rinnovabile per definizione, visto che con la sua raccolta gli alberi e le foreste non subiscono alcun danno. Al contrario, grazie proprio al sughero, nel tempo hanno acquistato un notevole valore economico e sociale che le mette al riparo da ogni altra attività che ne potrebbe mettere in pericolo la sopravvivenza. Una materia prima che per essere avviata ai vari cicli di lavorazione necessita di un accurato lavoro di selezione. Un’attività basilare per la qualità finale dei prodotti che si ottengono e che, da sempre, il Sugherificio Molinas affida a personale di altissima competenza; personale formato in azienda e che del sughero conosce ogni minimo segreto.
Cuore di tutto il complesso è il laboratorio di ricerca e sviluppo. È qui che vengono messi a punto nuovi processi di lavorazione e monitorata la costante e rigida applicazione delle norme imposte dalle numerose certificazioni che il Sugherificio Molinas ha conseguito nel corso degli anni.