
Category: Tecnologie
Media Partner Smart Retail Shanghai 2017. SmartEfficiency and BYinnovation are media Partners of the event on 20-21 September in Shanghai: two days with a format of business forum, exhibition, networking and social evenings. Over 300 senior level industrial elites from worldwide retailers, brands, solution and technology providers will gather in Shanghai to share the most disruptive insights on the future of a smart NEW retail.
It will be the best platform for you to connect and build business relationships with major retailers and brands from both China and the globe.
Meet the new retail leaders from the most powerful retailers in China:
Jiangxu Xiang, EVP – IT Headquarters & Chairman of Suning Technology Research Institute, Suning Corporation
0940 KEYNOTE: Disruptive Interactive Store Technologies Enable Business Transformation
— How customers are reacting to retailers’ in-store digital initiatives.
— How retailers determine which ones to expand from small-scale pilots to nationwide rollouts.
— What are the most critical technologies that are currently impacting retail and ecommerce or are poised to fundamentally alter the industry going forward
Kefeng Li, Vice President, Head of JD Platform Product R&D Dept., JD.COM
0930 KEYNOTE: Future of eCommerce – A Smart Retail with Multiple Accesses, Scenarios and Interactive Forms
— With smaller difference and higher competitive pressure of traditional ecommerce platform, digging individual user vale, raising customer unite price or improving consumption frequency will become alternative growth point, and experiencing consumption will be important driving forces
— Offering real-time personalized experience for customers and overall creative solutions for brands
— AR/VR computing will expand users’ imagination in the post-mobile era of Internet of Everything
— Build the platform where developers can design their own ecommerce models
Partial Retailers & Brands Who Have Confirmed to Present
– Costco Wholesale (Taiwan), General Merchandise Manager-Director
– Starbucks China, Director – Sourcing & Supplier Relation
– COSTA, Retail Commercial Director
– Mars, Director, Global Strategic Initiatives
– Danone Nutricia Early Life Nutrition, China Strategy & Insight Head
– Danone, Chief Digital Officer
– Food Union, COO
– Food Union, Marketing Director
– Underarmour, Retail Director
– Coca-Cola China, General Manager, China Customer Management Group
– Coca-Cola China, Director-KA Commercial Planning
– Harley-Davidson China, Retailer Director
– Mondelez, Marketing Director of China
– Perfetti Van Melle, Market Director
– Lbrands, Head of Ecommerce, International
– Swatch Group, President, China
– Swatch Group, Vice President, Blancpain, China
– Swatch Group, Vice President, Omega, China
– Swatch Group, Vice President, Swatch, China
– Swatch Group, Head of Retail, Swatch, China
– Swatch Group, Head of Group Architect, Swatch Group, China
– Swatch Group, Head of Retail Development, Swatch Group, China
– Cardinal Health China, Director, BD and Ecommerce
– VF China, General Manager, Kipling China
– Inner Mongolia Yili Industrial Group, General Manager, Head of Consumer Market Insight
– Inner Mongolia Yili Industrial Group, General Manager of Key Account Department
– Inner Mongolia Yili Industrial Group, Regional Director
– Inner Mongolia Yili Industrial Group, Ecommerce Director|Gcrues, Chairman
– Gcrues, VP of Marketing
– Cartier, President of China
– Etam, CMO
– Laiyifen, CIO
– Hershey, Vice President, General Manager Greater China
– Hershey, Director, Global Procurement AEMEA
– Hershey, Senior Director, Strategy & China Business Transformation
– President Enterprises (China) Investment Co., Ltd., General Manager of Food Business Unit
– Birkenstock, Managing Director APAC
– Lululemon Athletica, Director, Digital and Ecommerce
– C&A (CHINA), Head of Marketing & VM
– Luzhoulaojiao, Deputy General Manager of Sales
www.smartretail.cc

The Electrification Alliance: Electricity for an Efficient and Decarbonised Europe. Avere, EURELECTRIC, the European Copper Institute, the European Heat Pump Association, SolarPower Europe and WindEurope have joined forces to launch the Electrification Alliance, calling for electricity to be recognised as the key energy carrier for an efficient and decarbonised European future.
The Electrification Alliance published a Declaration on Electrification which also has the support of a large number of associations, companies and NGOs. The Declaration states that as electricity in Europe decarbonises, it will reveal its true value as it becomes the key vector for achieving a decarbonised, energy efficient and digital European economy.
The Declaration includes a commitment to support reductions in carbon intensity and the scale up of investment in non-emitting technologies like renewables, energy storage and smart grids, while promoting sectoral integration with the heating, cooling and transport sectors.
The Declaration on Electrification calls for reforms under the current legislative review of European climate, energy and transport legislation, to accelerate the advancement of electrification in years to come. These will maximise the potential of decarbonised electricity and enabling efficient technologies to advance Europe’s competitiveness, economic growth, job creation, and the promotion of a sustainable, healthy society for European citizens.
The Declaration calls on European policymakers to recognise that decarbonised electricity becomes a key vehicle for a sustainable European economy, to remove barriers to electrification, to roll-out the much needed widespread electric vehicle charging infrastructure and to enable the deployment of smart and efficient heating and cooling technologies.
Speaking on the launch of the Electrification Alliance, the heads of the partner associations are quoted below:
– Bert Witkamp (Secretary General, AVERE) – “It is very encouraging to see that electrification of transport is now seen by many as a large part of the answer to the transport decarbonisation challenge. However, to be fully effective we need deep decarbonisation of the power sector and an integration of the electricity generation, its transport, use and storage in a smart and connected way.“
– Kristian Ruby (Secretary General, EURELECTRIC) – “Electricity is becoming increasingly decarbonised, more efficient, sustainable and competitive. But the transformation of the electricity sector must go hand in hand with the electrification of other sectors. More electricity means cleaner energy. Shifting from fossil fuels to electricity in industry, transport and heating/cooling will reduce carbon emissions, giving clear climate, environmental and
health benefits already today.”
– Bernard Respaut (Chief Executive, European Copper Institute) – “Electrification is an important gene in copper’s DNA. By helping to build the electricity system of the future, via our DecarbEurope initiative, through innovation, electrification and industrial demand response in our sector, we see many linkages with the Alliance for Electrification.”
– Thomas Nowak (Secretary General, European Heat Pump Association) – “Efficiently connecting the electric and thermal sectors will be essential in the quest to increase the share of renewable electricity in the EU energy mix. It will require storage and demand response potential. Heat pumps are natural allies in this endeavour. Serving as ‘thermal batteries’, they help to balance the grid by shifting load from times of surplus to times of shortage.”
– James Watson (CEO, SolarPower Europe) – “Today almost 30% of our power in Europe comes from renewables and we anticipate that within the next decade more than half of our electricity generation will be renewable-based. A further electrification of the European economy therefore makes sense but should go hand in hand with a dedicated strategy to deploy more renewables in our continent.”
– Giles Dickson (CEO, WindEurope) – “We’re doing a reasonable job of getting renewables into electricity – they’re now 29% of EU power demand. But electricity is only 22% of the EU’s energy consumption. The rest is heating, cooling and transport – and we’re doing less well getting renewables into those sectors. The electrification of these sectors is essential to decarbonise the EU economy. But electrification brings other benefits too. It makes heating and transport more energy efficient. And it enhances the flexibility of the energy system and the range of storage options. We therefore need the EU Clean Energy Package to be strengthened on this front.“
SolarPower Europe is a member-led association representing organisations active along the whole value chain. Our aim is to shape the regulatory environment and enhance business opportunities for solar power in Europe.

To maintain asset efficiency. Many companies struggle to maintain asset efficiency, ultimately damaging their bottom line and ability to execute strategic moves.
Tangible assets like buildings, machinery and manufacturing equipment are the basis upon which companies earn their profits.
Unsurprisingly therefore, the total industrial asset base spread around the world is worth an estimated EUR 550 trillion. But these assets are not always put to efficient use: the average revenue generated for each euro invested in the asset base is EUR 2.5.
That said, the differences are vast: the leader in each industry does significantly better than this – more than three times better than the average, generating EUR 7.8.
The flipside, of course, is that many players do significantly worse. These are the findings of the study “The asset efficiency game – Making the most of tangible investments” by Roland Berger, for which they analyzed 150 internationally operating companies from a range of industries. The experts also recommend specific measures that companies can take to improve their asset efficiency.
“Asset-intensive companies like energy producers, chemical firms or machinery manufacturers need to be able to run their assets efficiently under all market conditions,” explains Ralph Büchele, Partner at Roland Berger. In reality, only one in four companies are able to manage their assets optimally, enabling them to successfully adapt to an evolving market and changes in their business model. Those that can’t are not just missing out on potential profits – they are taking a considerable risk. “Technological advancements and shifting customer needs or new growth markets frequently require capital-intensive upfront investments in new production lines and facilities,” says Büchele. “If you’re not flexible enough to act when the need arises, you run the risk of falling into the asset trap: rigid cost and plant structures keeping earnings and profitability figures down and restricting your ability to take action to address pressing needs.“
Most companies are “Risk Takers”
The Roland Berger experts analyzed the tangible assets and revenues of 150 internationally operating German companies over the period from 2012 to 2016 and looked at their fixed asset turnover ratio. The study found that there were four types of companies.
The first are the Efficiency Winners, whose revenues grew faster than the value of their asset base. Hence, these players improved their asset efficiency – a prerequisite for long-term success.
Only one quarter of the analyzed businesses fall into this group of companies, and they are mainly found in sectors with slow but steady growth, such as the electrical industry or mechanical engineering sector.
Besides the 25 percent of firms that are Efficiency Winners, a further 16 percent have been able to improve their efficiency and are classed as Agile Adapters: These firms are mainly found in markets experiencing slow decline – regional airports, for instance – or in industries that have already seen a major contraction, such as conventional energy. They managed to reduce the size of their asset base faster than their revenues fell.
“The Agile Adapters show how companies can effectively to bring their assets into line with declining sales from shrinking markets,” says Büchele. “They do that by increasing asset-light activities, offering a new portfolio of services and making increased use of alternative financing options.”
The two remaining categories comprise companies whose asset efficiency deteriorated over the five-year period. First we have the Risk Takers: These companies have made significant investments in their asset base in the hope of higher returns. In doing so, they are taking a considerable risk.
The problem is that Risk Takers constitute 38 percent of the analyzed companies, making them the largest group. They are typically found in industries that experienced fast market growth over the past five years, such as the automotive industry and construction.
The near-record sales figures experienced by many automakers have induced them to make heavy investments in production capacity upgrades in recent years.
But new approaches to car sharing, mixed ownership and on-demand ride hailing, or the breakthrough of e-mobility, could heavily impact demand and leave OEMs sitting on overcapacities in conventional engine technologies.
The final group are the Non-Adapters. These are companies generally operating in markets that are shrinking fast but whose asset base has continued to rise owing to long-term investment decisions they made. Their return on investment is massively impaired as a result. This group makes up 15 percent of the analyzed companies and includes oil and gas industry players. “These firms are already stuck in the asset trap,” says Büchele.
Areas where firms can take action on asset efficiency
“Our analyses illustrate that many companies have trouble maintaining a high level of asset efficiency,” says Ralph Büchele. “If the planned level of growth fails to materialize, the demand shifts to other regional markets or disruptive technologies like biotechnology, e-mobility or renewable energies change the game, those companies are then unable to react with the requisite speed. That’s when a maladjusted asset structure hits revenues and profits – with disastrous consequences.”
The Roland Berger experts therefore identified four transformation areas where companies should take action to maintain or increase the value created by their assets.
– The first of the four transformation areas is asset strategy. Here, it is the Non-Adapters in particular that need to put clear plans in place for utilizing, modernizing or replacing assets as necessary in order to match the company’s current strategy.
– The second transformation area is asset operations: Working in this area means improving the availability and quality of operations, and minimizing downtime, setup times and throughput times. “This transformation area is especially valuable for companies identified as Risk Takers,” says Büchele. “Optimizing the maintenance strategy, for example, holds considerable potential to cut costs and increase availability.”
– The third transformation area is asset financing. Companies focusing here have to aim at reducing their capital costs by optimizing their financing concepts. The key is to ensure that they are exploiting equity and loans as effectively as possible, at the same time as making use of public subsidies and refinancing where appropriate. This transformation area is particularly interesting for Efficiency Winners in that it can enable them to improve their asset efficiency even further.
– The fourth transformation area identified by the study is asset intensity: This involves companies optimizing their production processes and outsourcing their non-core processes. It can lead to the closure, renting out or divestment of assets or production facilities, which reduces the amount of capital tied up in assets. It should be the main area of focus for Agile Adapters.
“Asset efficiency is what determines success or failure in many industries,” says Roland Berger expert Büchele, summarizing the study. “That is why companies must always take steps to avoid the asset trap – irrespective of whether they are in a boom phase or a slowing market, because economic cycles are now faster and more unpredictable than they ever were.”
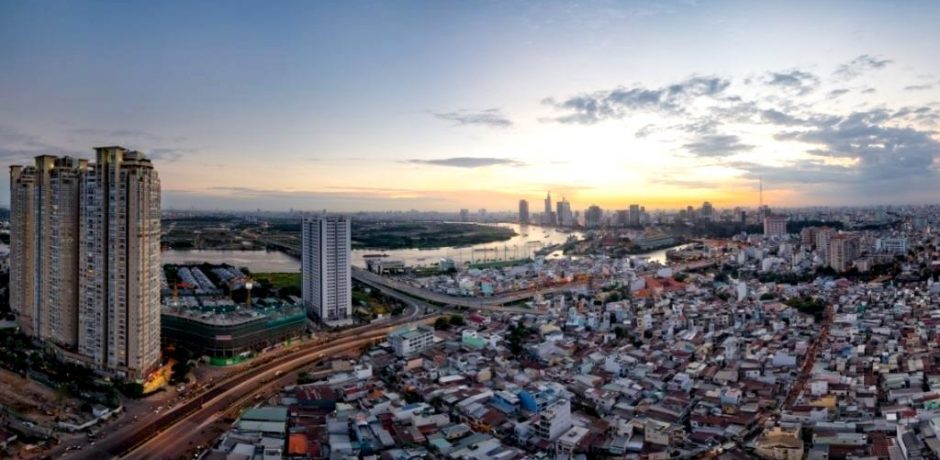
Perdite nella rete idrica di una città in forte espansione. Se il milione e mezzo di motocicli che ogni giorno si riversano nelle strade della città di Ho Chi Minh si mettessero tutte in fila una dietro l’altra, coprirebbero una distanza equivalente ad appena un decimo della rete di distribuzione idrica locale, che serve oltre otto milioni di residenti e si estende per circa 33.000 kilometri.
In appena 50 anni, la città di Ho Chi Minh si è trasformata da economia semplice basata sulla pesca alla città più grande e cuore economico del Vietnam. Negli anni ‘60 solo il 5% della popolazione vietnamita viveva nelle città, mentre oggi la cifra è salita al 33% in quanto le persone sono attratte dalle migliori condizioni di vita e dalle opportunità di lavoro.
Questa tendenza vede i confini della città di Ho Chi Minh espandersi del 4% ogni anno.
Una crescita di questa portata apporta ricchezza all’intero paese, ma allo stesso tempo mina le infrastrutture urbane, come la rete idrica, facendole diventare ben presto troppo vecchie. La città di Ho Chi Minh City ha perso quasi il 30% dell’acqua pulita nel 2016 a causa di perdite e rotture nelle tubature. Molte parti dell’infrastruttura di distribuzione idrica sono vecchie. Alcuni tratti erano stati realizzati oltre 30 anni fa, mentre altri risalgono ancora all’epoca coloniale.
L’anno scorso sono andati persi oltre 177 milioni di metri cubi d’acqua. Per fare un confronto, la maggior parte delle città sviluppate registrano una perdita idrica del 5-7%.
Al passo con la crescita
Per restare al passo con il ritmo rapido di urbanizzazione e raggiungere l’obiettivo di ridurre le perdite idriche ad appena un 10% entro il 2020, la utility locale Saigon Water Corporation (SAWACO) si è recentemente impegnata in un rinnovamento sostanziale della rete di distribuzione idrica cittadina. L’espansione della portata attuale della rete, l’integrazione delle sezioni più isolate, la riduzione delle perdite e il controllo e monitoraggio in tempo reale delle condizioni della rete per prevenire interruzioni gravi, rientrano tutti nell’ambito del progetto.
Per raggiungere questo obiettivo complesso è stato scelto il sistema strategico ABB AbilityTM Symphony® Plus SCADA. Il sistema di ABB integra un sistema sofisticato di rilevamento e gestione delle perdite della società TaKaDu, in parte proprietà di ABB. Il progetto farà affidamento su numerosi punti di raccolta dati, come sensori e contatori per il monitoraggio del flusso e della pressione, nella rete idrica per consentire a SAWACO di effettuare il monitoraggio digitale delle condizioni della rete “quasi in tempo reale”.
L’utility sarà in grado di rilevare, analizzare e gestire continuamente gli eventi della rete, trasformando le informazioni in azioni immediate per ridurre le perdite.
ABB AbilityTM Symphony® Plus è un sistema di controllo distribuito (DCS) studiato appositamente per i settori energetico e idrico. Parte del portafoglio di offerte digitali di ABB AbilityTM, questo sistema di controllo aggiunge valore per i clienti raccogliendo in modo accurato e analizzando i dati, offrendo suggerimenti utili per la gestione degli impianti basati sui dati ingegneristici nei propri sistemi, consentendo loro in ultima analisi di ridurre il rischio di progetto, i costi e i tempi di rendimento, e migliorare le prestazioni e la redditività delle attività.
Lo scopo di fornitura di ABB per questo progetto di importanza critica comprende la strumentazione e i sensori di campo, componenti fondamentali per la trasmissione di dati di alta qualità al sistema di controllo.
“Progetti come quello della rete idrica della città di Ho Chi Minh mostrano tutto il potenziale dell’automazione avanzata per tutti le realtà urbane che devono fare i conti con espansioni rapide o infrastrutture datate,” commenta Kevin Kosisko, responsabile dell’unità di Power Generation & Water di ABB. “Inoltre, la raccolta intelligente di dati digitali sul campo offrirà visibilità in tempo reale sullo stato della rete, permettendo così di incrementare i ricavi”.
Un risultato molto proficuo
Grazie alla digitalizzazione della propria rete, alla conoscenza in tempo reale delle condizioni della rete e al rilevamento preciso delle perdite, SAWACO sarà in grado di aumentare la quantità di acqua distribuita alle abitazioni e alle industrie. Sarà quindi possibile ridurre al minimo la quantità stimata di 500.000 (17,5 piedi cubi) metri cubi di acqua non fatturata, all’incirca la capacità giornaliera di uno stabilimento idrico di medie dimensioni nella città.
Dal suo lancio nel 2011, ABB AbilityTM Symphony® Plus opera in più di 6.800 nuovi impianti, oltre alle migliaia di installazioni che hanno optato per l’aggiornamento a questo DCS. Symphony Plus è il DCS scelto per altri progetti in Vietnam, come la messa in servizio originale e successiva estensione della centrale elettrica di estrema importanza Vinh Tan 4, ubicata a 250 kilometri a est della città di Ho Chi Minh. A completamento del progetto, il complesso fornirà alla rete nazionale vietnamita 5.600 megawatt di elettricità oltre a quelli attuali.
Progetto e tecnologia made in Genova
Il progetto di digitalizzazione della rete di distribuzione idrica di Ho Chi Minh city è il frutto del lavoro congiunto delle unità di Power Generation & Water italiana, con sede a Genova, e di quella vietnamita.
Anche il cuore del sistema, ABB Ability Symphony Plus è nasce dal lavoro dei tre centri di Ricerca & Sviluppo dell’unità Power Generation & Water di Genova, di Wickliffe (US) e di Mannheim (DE).
La sede di Genova ospita inoltre il ABB Ability Symphony Plus demo training center e remote control center, in cui clienti e personale ABB possono conoscere le ultime novità sul sistema, seguire corsi e provarlo con mano nell’esatta replica di una sofisticata sala di controllo.
ABB (ABBN: SIX Swiss Ex) è un leader tecnologico all’avanguardia nei prodotti per l’elettrificazione, nella robotica e nel controllo di movimento, nell’automazione industriale e nelle reti elettriche al servizio dei clienti nelle utility, nell’industria, nei trasporti e nelle infrastrutture a livello globale. Continuando una storia di innovazione lunga più di 125 anni, oggi ABB sta scrivendo il futuro della digitalizzazione industriale e guidando la quarta rivoluzione industriale ed energetica. ABB opera in oltre 100 paesi con circa 132.000 dipendenti.
www.abb.com

Gestione RAEE nel 2016, Rifiuti da Apparecchiature Elettriche ed Elettroniche. È stato presentato a Milano il secondo rapporto dedicato alla “Gestione dei RAEE” a cura del Centro di Coordinamento RAEE, un importante strumento per rendicontare tutte le quantità di RAEE avviati al recupero sul territorio nazionale e monitorare la situazione del nostro Paese rispetto agli sfidanti obiettivi comunitari.
Il dossier presenta i dati relativi ai quantitativi di Rifiuti da Apparecchiature Elettriche ed Elettroniche gestite nel corso del 2016 dagli Impianti di Trattamento, aziende adibite al recupero e al riciclo dei RAEE secondo un trattamento specifico in base alle caratteristiche del singolo rifiuto.
I dati sono acquisiti annualmente dal Centro di Coordinamento RAEE, come previsto dall’art. 33 del Decreto Legislativo 49/2014.
Nel 2016 sul territorio nazionale hanno operato un totale di 940 Impianti che si occupano di RAEE iscritti all’elenco gestito dal Centro di Coordinamento RAEE che comprende sia impianti dediti al trattamento per il recupero delle materie prime sia impianti che ne fanno l’immagazzinamento in attesa dell’invio ad un impianto di trattamento.
Gli impianti sono situati nel Nord Italia per 665 unità, nel Centro Italia per 148 e per 127 nell’area Sud e Isole. Il dato complessivo evidenzia una diminuzione di 17 unità rispetto al 2015, dovuta principalmente alla chiusura delle attività di immagazzinamento.
A fronte di 876.757 tonnellate di Apparecchiature Elettriche ed Elettroniche immesse sul mercato e dichiarate al Registro AEE nel triennio 2013-2015, nel 2016 gli Impianti autorizzati hanno trattato 358.273 tonnellate di RAEE, di cui il 79% – pari a 281.956 t – provenienti da RAEE domestici e il 21% – pari a 76.317 t – da RAEE professionali.
Nel complesso la dichiarazione 2016 registra un incremento dell’8,75% dei RAEE trattati rispetto all’anno precedente. In particolare, ben 281.956 tonnellate dei RAEE di origine domestica sono state trasportate dai Sistemi Collettivi associati al Centro di Coordinamento RAEE agli Impianti di Trattamento in Italia e all’estero, con una predominanza delle tipologie di rifiuti appartenenti al Raggruppamento 2 – Grandi Bianchi (86.480 t), in crescita del 24,9% rispetto al 2015 e al Raggruppamento 1 – Freddo e Clima (76.950 t) in crescita del 5,9%.
I RAEE di origine professionale, pari a 76.317 tonnellate, hanno riguardato apparecchiature dismesse appartenenti a tutte le categorie merceologiche individuate dalla direttiva europea.
I dati raccolti permettono di monitorare la situazione del Paese alla luce dei nuovi obiettivi di raccolta stabiliti dalla Direttiva Europea 2012/19/UE a salvaguardia, tutela e miglioramento della qualità dell’ambiente e della salute umana.
L’Italia nel 2016 ha raggiunto un tasso di ritorno del 40,86% complessivo, purtroppo insufficiente a raggiungere il target europeo che prevede il ritorno del 45% della media dell’immesso del triennio precedente entro il 2016. Il prossimo traguardo prevede il ritorno del 65% entro il 2019.
”Dalla seconda edizione del Rapporto sulla gestione dei RAEE emerge un resoconto molto positivo delle attività messe in campo dal 2016 ad oggi da tutti gli operatori coinvolti nella gestione e nel trattamento di questa particolare tipologia di rifiuti, che consentono di rendere operative le previsioni contenute nell’Accordo sul Trattamento dei RAEE – commenta Fabrizio Longoni, Direttore Generale del Centro di Coordinamento RAEE – Nel complesso i dati registrati nel corso dell’anno risultano soddisfacenti, ma purtroppo non sono stati sufficienti a raggiungere il target europeo di ritorno del 45% rispetto alle AEE immesse sul mercato fissato nel 2016. I risultati raggiunti dimostrano che la strategia del “fare sistema” è vincente e va perseguita con determinazione in vista degli sfidanti obiettivi europei previsti per il 2019 e dell’uscita del decreto sul trattamento adeguato. Sia i quantitativi originati dai RAEE professionali, sia quelli domestici dovranno essere incrementati con particolare attenzione alle attività di chi ha il compito di effettuare la raccolta. L’impiantistica italiana è pronta ad affrontare la sfida di un incremento dei volumi da gestire”.
Infine, i dati provenienti dagli Impianti di Trattamento consentono, se confrontati con quelli forniti dai Sistemi Collettivi, di fare delle considerazioni sulla presenza di flussi di RAEE che giungono direttamente agli impianti senza avvalersi del sistema organizzato dal Centro di Coordinamento RAEE.
Questi quantitativi non esistono!
Risulta quindi chiaro che tutti i quantitativi di RAEE che sono generati non sono correttamente identificati e sfuggono al sistema di gestione regolato dalla legge andando ad alimentare il traffico illegale dei rifiuti, fonte di inquinamento ambientale e di distorsione economica.
Ultimo, ma non meno importante, questo causa l’impossibilità per l’Italia di raggiungere i target imposti dalla Comunità Europea.

Tecnologie energetiche: aziende sostenibili ed efficienti per restare competitive nel mercato. Le innovazioni per l’energia distribuita, le reti intelligenti e le tecnologie di gestione dell’efficienza hanno vaste opportunità di crescita, secondo Frost & Sullivan.
La domanda di energia efficiente e sostenibile si sta intensificando in seguito all’aumento globale degli standard di vita, della digitalizzazione e della crescita economica. I progressi tecnologici nelle piattaforme di gestione, le soluzioni di automazione e di controllo, le soluzioni di gestione energetica degli edifici, l’estrazione di petrolio da giacimenti sigillati (“tight oil”) e le micro reti stanno cambiando i paradigmi tradizionali nel settore dell’energia, rendendolo più intelligente e più rispettoso dell’ambiente. Infatti, tutte le micro reti sono destinate ad aiutare il settore a passare da una struttura di rete elettrica centralizzata a un modello più decentrato.
“Top Technologies in Energy and Utilities, 2017” fa parte del programma TechVision (Sustainable Energy) Growth Partnership Subscription di Frost & Sullivan. Lo studio analizza le principali tecnologie che avranno un impatto significativo sull’efficienza del settore energetico nei prossimi cinque anni. Alcune di esse sono: batterie al litio, sistemi di gestione delle batterie, recupero avanzato del petrolio, micro reti, recupero del calore di scarto, estrazione di tight oil, produzione di energia distribuita, tecnologie per l’energia eolica offshore, celle a combustibile e ciclo combinato di gassificazione integrata.
“A causa della proliferazione delle tecnologie intelligenti, quasi tutte le soluzioni energetiche sul mercato si avvalgono di soluzioni di comunicazione più veloci e di un migliore rilevamento e controllo”, osserva Guhan Sriram R V, analista del gruppo TechVision di Frost & Sullivan. “Le soluzioni per le energie rinnovabili, nonostante tutti i miglioramenti nei livelli di efficienza, devono fare ancora molta strada prima di diventare una fonte primaria di energia.”
La crescente consapevolezza verso l’adozione di soluzioni distribuite per l’energia come le micro reti e il maggiore interesse per i veicoli elettrici sta favorendo rapidi sviluppi nelle soluzioni rilevanti, come le piattaforme di gestione dell’energia e le batterie al litio. Tuttavia, ogni tecnologia energetica comporta sfide inerenti alla conformità alle normative o alle scappatoie tecniche.
“Le tecnologie focalizzate sul decentramento della rete centrale stanno combattendo contro questioni normative legate allo scambio monetario e di energia elettrica. È necessario impostare una serie comune di normative relative al monitoraggio prima che queste soluzioni possano essere implementate su larga scala”, osserva Sriram. “Analogamente, gli sviluppatori tecnologici devono anche risolvere sfide tecniche come la formazione di dendriti nelle soluzioni di accumulo di energia, come le batterie al litio, e la bassa efficienza nel recupero termoelettrico del calore di scarto.”
Un’altra sfida per la sicurezza energetica è rappresentata dalla volatilità dei mercati petroliferi globali e dalla fluttuazione dei prezzi internazionali del petrolio greggio. I paesi di tutto il mondo stanno pertanto esplorando fonti alternative di combustibile, come il gas naturale e le energie rinnovabili. Si prevede che la regione Asia-Pacifico, guidata dalla Cina, continuerà ad effettuare notevoli investimenti nel settore delle energie rinnovabili, in particolare solare ed eolica.
L’Europa è in testa nel settore dell’energia eolica offshore. Nonostante un lieve rallentamento, si prevede che questa tendenza continuerà e che i paesi della regione APAC avranno un ruolo chiave nei prossimi cinque anni nel settore eolico offshore.
Il programma globale TechVision di Frost & Sullivan è focalizzato sull’innovazione, il cambiamento e la convergenza delle tecnologie e fornisce una serie di avvisi sulle nuove opportunità e il monitoraggio delle tecnologie in tempo reale, oltre a servizi di consulenza per la crescita.
La sua offerta più rilevante, il programma ETS (Emerging Technologies Service), identifica e valuta le più importanti tecnologie emergenti a livello globale con un potenziale di applicazione a breve termine. Una caratteristica unica del programma ETS è la selezione annuale delle 50 più importanti tecnologie in grado di generare scenari di convergenza, rivoluzionare il panorama dell’innovazione e trainare la crescita trasformazionale.
documento

Biogas: mappatura genomica e addestramento dei ceppi batterici: così Biovalene prepara la rivoluzione. Partire da un’accurata mappatura dei ceppi batterici presenti in 50 centrali a biomasse, per selezionarne i più performanti e addestrarli a disgregare la lignina, ovvero il grande problema irrisolto delle centrali di produzione di Biogas.
Una soluzione, quella che Biovalene di Pordenone sta definendo, che porterebbe una ventata di innovazione strategica nel mondo delle centrali a biogas, permettendo un drastico abbassamento dei costi di produzione e un contemporaneo innalzamento dei livelli qualitativi per questo comparto delle energie sostenibili.
«Grazie alla collaborazione con ICGB e Università di Padova stiamo definendo quelli che saranno i nuovi modelli di produzione del biogas» anticipa Fabio Messinese, amministratore delegato di Biovalene, start up pordenonese impegnata nel settore della ricerca biotecnologica. «La mappatura ci serve innanzitutto per capire “chi fa cosa” all’interno di una centrale – continua Messinese – elementi che oggi conosciamo solo attraverso processi inversi. Grazie alle ricerche sul campo abbiamo già selezionato specifici ceppi addestrandoli a una maggiore produzione di metano. Adesso stiamo lavorando sulla loro caratterizzazione genetica per rendere permanenti le loro capacità e renderli riconoscibili attraverso una loro identificazione specifica dandogli proprio un nome».
Grazie ai risultati di questi studi le oltre 1500 centrali di produzione di biogas distribuite in tutta Italia, dalla capacità media di produzione compresa tra i 700kW e 1mW, potrebbero rappresentare un elemento decisivo per il sostegno delle energie rinnovabili e per l’autonomia energetica della nazione.
Stessa cosa in Europa, dove il numero degli impianti supera le 17mila unità.
«Il grosso problema – ricorda Fabio Messinese – è sempre stato quello dei materiali utilizzati per la fermentazione: la lignina è una componente che non viene normalmente digerita negli impianti, però caratterizza la maggior parte degli scarti che alimentano la centrale.
Il compito che ci siamo prefissi è quello di trovare la soluzione alla disgregazione della lignina sia attraverso una fase di pre-digestione sia attraverso l’allevamento di batteri più perfomanti. Ci stiamo riuscendo e, a breve, renderemo pubblici i risultati delle nostre ricerche».
Allo stato attuale Biovalene ha già selezionato un inoculo altamente produttivo ma l’obiettivo è quello di standardizzare i processi per renderli adottabili da tutte le centrali. «Stiamo lavorando su due fronti paralleli» conclude Messinese. «Da una parte la mappatura di 50 impianti di produzione, per individuare, nominare e potenziare i ceppi batterici presenti, contribuendo a definire scientificamente e tecnologicamente i processi attivabili nei digestori.
Dall’altra l’individuazione dei processi che invece contribuiscono alla disgregazione della lignina in elementi assimilabili dai batteri. Tutto questo darà un apporto inaspettato a tutto il comparto, proiettando la ricerca e la tecnologia italiana all’avanguardia internazionale del settore».

Politecnico di Milano; idrogeno da biogas: il progetto BIONICO. Produrre 100 kg di idrogeno puro al giorno direttamente da biogas in un solo passaggio: è questo l’ambizioso obiettivo del progetto BIONICO.
Grazie alla dimostrazione, alla progettazione e allo sviluppo di un innovativo reattore a membrana progettato per convertire il biogas in idrogeno, saremo presto in grado di produrre energia pulita in modo totalmente green, efficiente e più economico.
BIONICO realizzerà il più grande reattore a membrane per la produzione di H2 da biogas del mondo: verranno utilizzate più di 100 membrane, raggiungendo una efficienza di produzione dell’idrogeno di circa il 70%, superando così di 10 punti percentuali i sistemi convenzionali della stessa taglia.
La tecnologia:
Il biogas prodotto tramite biodigestori o da rifiuti urbani viene alimentato insieme a vapore all’interno del reattore a membrana dove avvengono le reazioni di reforming e di water gas shift, che permettono di convertire il metano contenuto nel biogas in idrogeno (CH4+2H2O->CO2+4H2). La reazione è favorita dalla presenza di un catalizzatore che circola nel reattore grazie al flusso stesso di biogas.
All’interno del reattore sono poi presenti delle membrane tubolari a base di palladio su supporto ceramico che permettono di separare selettivamente una corrente purissima di idrogeno. L’elevata efficienza ottenuta con il reattore BIONICO è garantita proprio dalla contemporanea produzione e separazione dell’idrogeno in un unico reattore. L’utilizzo di un unico reattore operante a temperature limitate (550 vs 800°C) permette inoltre di semplificare il sistema, con potenziali vantaggi in termini di costo rispetto ai sistemi tradizionali.
Il progetto BIONICO (BIOgas membrane reformer for deceNtralIzed hydrogen produCtiOn), iniziato a settembre 2015, è oggi nella fase di design del nuovo reattore e terminerà a febbraio 2019 con la costruzione dell’impianto in Italia (Verona) e la sua installazione in Portogallo. Del team fanno parte 20 ricercatori, coordinati da docenti del Dipartimento di Energia del Politecnico di Milano.
Il consorzio di BIONICO è composto da 8 organizzazioni provenienti da 7 paesi (Italia, Spagna, Paesi Bassi, Gran Bretagna, Svizzera, Germania e Portogallo): Politecnico di Milano, Technical University of Eindhoven, TECNALIA, QUANTIS, insieme ai partner industriali Johnson Matthey, ICI Caldaie, Rauschert e ENC.

Montalto di Castro fotovoltaic Grid Parity: allacciati 5 impianti fotovoltaici per 63 MW complessivi con inverter SMA e costituiscono un passo importante verso la produzione di energia rinnovabile senza sussidi e in grado di competere con le fonti tradizionali.
Connessi alla rete Terna nel mese di aprile 2017 gli impianti fotovoltaici, che insieme raggiungono una potenza di 63.086 MWp, sono stati realizzati a Montalto di Castro, in provincia di Viterbo, e costituiscono il primo progetto di queste dimensioni in Grid Parity in Italia e tra i più grandi in Europa.
I 5 impianti, di proprietà di fondi controllati da Octopus Energy Investments, non ricevono incentivi governativi ed hanno stipulato un contratto biennale per la fornitura di energia a prezzo fisso con Green Trade.
Sempre a Montalto di Castro nel 2010 erano stati realizzati impianti con inverter SMA per una potenza totale di 85 MW.
Per ottenere questi risultati sono stati impiegati circa 197.000 moduli fotovoltaici e 58 inverter SMA Sunny Central CP-XT outdoor a cui sono state abbinate le soluzioni di media tensione di SMA che includono trasformatore in olio ermetico a basse perdite, quadro BT e interruttore di manovra e sezionamento MT.
Con una efficienza massima che raggiunge il 98.7%, ed europea fino a 98.4%, gli inverter SMA CP-XT sono dotati di sistema di aerazione forzata Opticool che permette loro di lavorare fino a una temperatura ambiente di 62°C. Sono inoltre certificati per essere installati in ambienti chimicamente aggressivi o salini.
Dal lato CA sono in grado di immettere il 10% di potenza in più in condizioni di temperatura ambientale fino a 25°C.
Altro dato interessante è quello legato al loro autoconsumo, che si posiziona tra i più bassi del mercato, con una alimentazione dei servizi ausiliari di soli 1950 W per MW e un autoconsumo in standby di soli 100 W.
Il campo fotovoltaico è connesso a quadri SMA String Combiner da 32 ingressi. La lettura di tali quadri avviene a livello inverter mediante il sistema di lettura Zone Monitoring, in grado di rilevare tramite algoritmo eventuali guasti di stringa semplicemente misurando la corrente totale dal quadro di campo.
“Con questo progetto è iniziata una nuova era per il fotovoltaico, settore in cui la continua innovazione tecnologica ed il relativo abbassamento dei costi ha permesso il raggiungimento della Grid Parity anche in Italia” afferma Valerio Natalizia, Regional Manager SMA South Europe. “È un cambiamento epocale che permetterà di offrire nuove opportunità al mercato italiano ed europeo e SMA, sarà in grado, anche in questo caso, di offrire la soluzione migliore. Siamo contenti della scelta di Octopus che ha apprezzato oltre alla qualità dei prodotti e dei servizi offerti anche il supporto della divisione Engineering che ha seguito il progetto in tutte le sue fasi”.
La cabina MVPS (Medium Voltage Power Station) permette con soli 6 mt di offrire una potenza fino a 2.2 MVA lato media. Completamente cablata, racchiude in un container da 20’’ la migliore tecnologia SMA. Il trasporto è agevole così come l’installazione in campo, infatti può essere posata mediante apposita platea in cemento o in semplice appoggio sul terreno con opportuno materiale inerte. L’energizzazione (commissioning) di questa soluzione è altrettanto agevole e può essere effettuata rapidamente garantendo tempi certi e rapidi alle fasi costruttive.

ANIE: industria tecnologica traina ripresa. Lo rileva una delle più importanti organizzazioni Confindustriali per peso e rappresentatività che, con oltre 1.300 aziende associate, 468.000 addetti e un fatturato aggregato di 74 miliardi di euro, rappresenta la casa delle tecnologie italiane.
Nel corso dell’Assemblea annuale sono stati illustrati i dati 2016, che hanno visto un + 4,2% per l’Elettronica e una sostanziale stabilità per l’Elettrotecnica (-0,7%).
A confermare l’inversione di tendenza che ha caratterizzato gli ultimi mesi sono i dati ISTAT che segnalano un andamento positivo diffuso già nel primo trimestre di quest’anno.
Secondo l’Istituto Nazionale di Statistica, infatti, le commesse relative agli ordinati interni del settore elettrotecnico ed elettronico registrati tra gennaio e marzo del 2017, segnano una crescita del +9,1% (vs primo trimestre 2016), mentre quelli esteri si attestano ad un +3.7% (vs primo trimestre 2016).
Inoltre, per tracciare l’andamento del primo semestre del 2017, il Servizio Studi di ANIE ha condotto un’indagine su un campione di aziende rappresentative.
Il risultato conferma una prevalenza di indicazioni positive sulla crescita degli ordinativi nei primi sei mesi dell’anno: ben il 65% delle aziende intervistate già in questa fase vede un incremento dell’ordinato totale e quasi il 53% indica, per l’anno in corso, un considerevole aumento del fatturato.
Lo scenario positivo che si sta delineando per il prossimo futuro trova un’ulteriore conferma anche guardando ai singoli mercati finali delle tecnologie che ANIE rappresenta: industria, building, infrastrutture/trasporti e energia.
Andamento sicuramente positivo per il settore delle tecnologie che afferiscono all’Industria manifatturiera, che ha visto nel 2016 una crescita di fatturato pari al 3.7% rispetto all’anno precedente. Segnali positivi confermati dall’indice PMI (Purchasing Manufacturing Index che esprime il sentiment dei direttori degli acquisti del settore manifatturiero italiano) che si colloca in territorio dinamico da settembre 2016, raggiungendo ad aprile 2017 il massimo storico degli ultimi sei anni.
Naturalmente sul mercato industriale le grandi attese sono per il consolidamento nei prossimi mesi degli effetti del Piano del Governo su Industria 4.0. I primi, positivi, effetti del Piano si vedono. “Già oggi – ha spiegato il presidente Busetto nella sua Relazione – possiamo parlare di un aumento sensibile del fatturato, per le tecnologie direttamente coinvolte nel piano del Governo. Il mercato è in movimento e molte richieste lasciano presagire un’accelerazione negli investimenti nei prossimi mesi”.
Interessante anche il dato relativo all’utilizzo da parte delle aziende ANIE degli strumenti pensati dalla Federazione per supportare le aziende nel processo di conoscenza di Industria 4.0. Tra accessi al portale dedicato (focus su Anie.it) e richieste allo Sportello ANIE 4.0 sono oltre 2200 in due mesi i contatti avuti dagli ingegneri ANIE con le aziende interessate ad avere risposte concrete in merito all’applicabilità del Piano.
Dopo un decennio di profonda debolezza, che ha visto dal 2008 una diminuzione degli investimenti edili pari al 30%, anche dal mercato relativo alle tecnologie che afferiscono al Building arrivano per il 2017 i primi segnali, dopo che già il 2016 aveva chiuso con un fatturato in crescita di quasi il 2%.
Il settore Ferroviario vede all’orizzonte un’importante ripresa, grazie anche agli ambiziosi piani di crescita dei principali committenti del settore (94 miliardi in 10 anni il piano delle FS per infrastrutture, materiale rotabile e sviluppo tecnologico). Il dato negativo registrato nel 2016 dalle tecnologie ANIE rivolte al mercato delle Infrastrutture e Trasporti infatti, che vede una perdita di circa l’1%, di fatto non intercetta il positivo andamento degli ordini, per un disallineamento temporale nella contabilizzazione delle commesse.
Una frenata caratterizza invece l’andamento nel 2016 delle tecnologie ANIE rivolte al mercato dell’Energia, trasversale sia alle fonti tradizionali sia a quelle rinnovabili.
Nel prossimo triennio, però, sono previsti investimenti sulle infrastrutture di Rete elettrica che si concentreranno soprattutto nei segmenti tecnologici più innovativi.
A questi si affiancheranno anche quelli per la manutenzione e ammodernamento del parco installato e per l’ulteriore sviluppo delle fonti energetiche rinnovabili alla luce degli obiettivi europei al 2030.
“Federazione ANIE rappresenta un settore industriale ricco e variegato, autore¬vole nei numeri come nell’ampissimo portafoglio di tecnologie offerto, nella qualità della produzione, nella visione del futuro e per questo, sempre di più, punto di riferimento per mercato e istituzioni – ha spiegato Giuliano Busetto, presidente di ANIE – Le nostre imprese investono mediamente il 4% del fatturato in Ricerca e Sviluppo a sostegno dell’innovazione e per la competitività delle imprese.
Non possiamo smettere di guardare lontano, di cercare e di af¬frontare opportunità e nuove sfide, con passione e con determinazione, per il successo dell’industria e dell’ingegno italiano”
ANIE Confindustria, con oltre 1.300 aziende associate e circa 468.000 occupati, rappresenta il settore più strategico e avanzato tra i comparti industriali italiani, con un fatturato aggregato di 74 miliardi di euro. Le aziende aderenti ad ANIE Confindustria investono in Ricerca e Sviluppo il 4% del fatturato, rappresentando più del 30% dell’intero investimento in R&S effettuato dal settore privato in Italia.