
Author: enrico

Dibattito sui veicoli elettrici: 8 falsi miti sfatati da Geotab. Dalla sicurezza all’efficienza della batteria, dalla manutenzione allo stile di guida, tutto quello che c’è da sapere per sfruttare al meglio i veicoli elettrici
Il recente piano “Fit for 55” studiato dalla Commissione Europea in tema di sostenibilità, che prevede lo stop della vendita di auto a benzina e diesel entro il 2035, ha portato nuovamente alla ribalta il tema dell’adozione dei veicoli elettrici. Se l’Italia, come dimostrato dagli ultimi dati Acea, risulta tra i Paesi dove veicoli ibridi ed elettrici si stanno diffondendo più velocemente, talvolta gli utenti nutrono ancora alcune incertezze in merito all’utilizzo dei mezzi green.
“Le opportunità offerte da veicoli elettrici e ibridi sono molteplici, sia per le aziende sia per i singoli consumatori. Per abbracciare questo cambiamento di paradigma, tuttavia, è necessario ripensare il tradizionale approccio alla mobilità e all’infrastruttura, e imparare un modo nuovo di gestire i propri mezzi”, spiega Fabio Saiu, Director Geotab Italia e Leasing and Renting European Director di Geotab. “Per favorire davvero la diffusione di un nuovo modello sostenibile, riteniamo importante supportare organizzazioni e consumatori nella transizione all’elettrico, offrendo loro tutte le informazioni necessarie a prendere decisioni consapevoli dal punto di vista sia ambientale, sia economico”.
Per fugare i dubbi più comuni e aprire la strada all’elettrificazione delle flotte aziendali e privati, Geotab – leader globale in ambito IoT, veicoli connessi ed elettrici, ha quindi stilato una lista degli 8 falsi miti sui veicoli elettrici che possono generare confusione tra gli utenti meno esperti.
1. È difficile prevedere i consumi dei veicoli elettrici e gestire l’ansia da autonomia
Come per ogni altro aspetto, la conoscenza è la migliore soluzione per gestire sprechi e preoccupazioni.
Spesso, infatti, i conducenti di veicoli elettrici tendono a essere eccessivamente cauti nell’esaurimento dell’autonomia. Imparare a leggere le stime e a pianificare i percorsi consente di avere sempre una visione chiara su come gestire l’energia rimasta, mentre evitare di ritardare le ricariche rappresenta un valido aiuto per la gestione della cosiddetta “ansia da autonomia”. Si tratta di poche ma semplici abitudini da far entrare nel quotidiano, per sfruttare al meglio le opportunità offerte dalla mobilità elettrica.
2. Le batterie dei veicoli elettrici contengono livelli di energia e sostanze chimiche che li rendono più pericolosi di quelli con motore a combustione interna
I veicoli elettrici non sono semplicemente sicuri, ma possono esserlo anche più di quelli tradizionali.
Oltre a standard di sicurezza elevati volti a evitare la fuoriuscita di sostanze chimiche dalle batterie, i veicoli elettrici offrono importanti vantaggi anche dal punto di vista strutturale. Si pensi, ad esempio, allo spazio solitamente occupato da un motore a combustione: si tratta di un’area che offre una zona di deformazione più ampia, in grado di assorbire energia durante eventuali collisioni e dare quindi maggiore protezione a conducente e passeggeri. Inoltre, il posizionamento del pacco batterie consente di abbassare il baricentro del veicolo e distribuire il peso in modo più uniforme, prevenendo il rischio di ribaltamento del veicolo.
3. Lo stile di guida non influisce sulle performance dei veicoli elettrici
I veicoli elettrici si configurano da tre a quattro volte più efficienti degli equivalenti con motore benzina o diesel nel convertire l’energia in movimento, ma anche in questo caso le abitudini di guida si rivelano determinanti per le performance dell’auto. Analogamente a quanto accade con i veicoli tradizionali, dunque, è fondamentale evitare uno stile di guida aggressivo, riducendo il più possibile accelerazioni e frenate non necessarie, così come l’eccessiva velocità, per contenere i consumi. Anche il carico del veicolo influisce sulle prestazioni della batteria: i carichi più pesanti implicano infatti un maggiore utilizzo di energia da parte del veicolo.
4. Le batterie dei veicoli elettrici devono essere completamente cariche per dare la resa migliore
I veicoli elettrici utilizzano batterie agli ioni di litio di varie forme, con un’elevata densità energetica e, rispetto ad altri tipi di batterie, hanno meno probabilità di perdere la carica quando non utilizzate. Tuttavia, sono naturalmente soggette a un processo di deterioramento nel tempo e la loro capacità di stoccare energia ed erogare potenza diminuisce.
Esistono però alcune accortezze che possono prolungarne la durata: tra queste, il monitoraggio dello Stato di Carica. Contrariamente a quanto comunemente si possa pensare, una carica molto elevata per lunghi periodi di tempo non contribuisce a una vita più lunga della batteria, ma ne aumenta i livelli di stress al pari di uno stato di carica eccessivamente ridotto. È dunque buona norma, soprattutto nei periodi di inutilizzo, evitare di mantenere la batteria completamente carica o scarica.
5. Le condizioni climatiche non influiscono sulla durata della batteria
I sistemi di riscaldamento e raffreddamento sono mantenuti in funzione dalla stessa batteria che alimenta il veicolo: di conseguenza, la distanza percorribile con una sola carica varia considerevolmente in base alla temperatura.
I dati di Geotab hanno dimostrato che la temperatura ideale per il funzionamento di un veicolo elettrico si attesta intorno ai 21,5° C. Se non esiste il modo di controllare il clima, ci sono però alcune accortezze in grado di migliorare l’autonomia: in inverno, ad esempio, sedili e volante riscaldati utilizzano meno energia rispetto al sistema di riscaldamento tradizionale, mentre in estate si può pensare preferibilmente di azionare la sola ventola o di abbassare i finestrini qualora le temperature lo consentano.
6. I veicoli elettrici non possono autoricaricarsi
Al contrario, sono dotati della cosiddetta “frenata rigenerativa”, che invia energia cinetica alla batteria ogni volta che il conducente frena. Decelerando gradualmente, è possibile recuperare la maggior parte dell’energia utilizzata dall’auto per frenare, ottimizzando in questo modo l’efficienza. Un sapiente utilizzo di questa caratteristica permette quindi di non ricaricare subito i veicoli elettrici fino al massimo livello di carica poiché, a differenza di quelli a combustione interna, sono in grado di recuperare energia durante la guida.
7. La manutenzione dei veicoli elettrici è costosa
In realtà, il minor numero di parti mobili e l’assenza di accumulo di particolato riduce i costi di manutenzione dei veicoli elettrici.
Se i veicoli a combustione interna presentano rischi comuni come candele difettose o cinghie dentate danneggiate, infatti, quelli elettrici non dispongono di tali componenti e non vanno quindi incontro ai relativi costi di manutenzione. Anche i freni sono soggetti a minore usura: i sistemi di frenata rigenerativa, che catturano e recuperano l’energia altrimenti persa nell’attrito, sottopongo a uno sforzo notevolmente inferiore le pastiglie.
8. Guidare veicoli elettrici è noioso
Se la rumorosità ridotta può inizialmente disorientare gli appassionati delle quattro ruote, è l’accelerazione veloce e fluida dei veicoli elettrici a conquistarli.
Le auto a combustione interna necessitano infatti di molti giri per raggiungere la coppia massima, mentre le elettriche hanno accesso a gran parte della coppia fin da subito e offrono quindi un’accelerazione più rapida che, oltre a essere fondamentale in casi specifici come l’ingresso in autostrada, rende la guida più divertente. Lo confermano quasi 8 europei su 10, che secondo una recente indagine Nissan, si dichiarano soddisfatti della loro esperienza con l’elettrico e la trovano addirittura migliore delle aspettative.
“I veicoli elettrici rappresentano il futuro della mobilità, ma è necessario conoscerne e comprenderne i punti di forza per rendere la transizione davvero efficace. Per questo, Geotab mette a disposizione soluzioni come EVSA (Electric Vehicle Suitability Assessment), che sfrutta i dati raccolti dalla telematica per analizzare i profili e gli schemi di guida delle flotte, offrendo insight preziosi per valutare e identificare i mezzi più adatti alla sostituzione”, conclude Saiu.
Geotab supporta i clienti nella gestione ottimale delle flotte aziendali fornendo soluzioni per i veicoli connessi, servizi IoT e di big data analytics. Grazie alla piattaforma aperta e al Marketplace di Geotab, che include centinaia di soluzioni di terze parti, le aziende – indipendentemente dalle loro dimensioni – possono automatizzare i propri processi di business integrando i dati dei veicoli con i dati degli altri asset aziendali. Inoltre, come hub IoT, il dispositivo integrato all’interno del veicolo assicura funzionalità aggiuntive attraverso i moduli IOX.
Grazie all’elaborazione di miliardi di data point al giorno Geotab utilizza l’analisi dei dati e machine learning per incrementare la produttività, ottimizzare l’efficienza delle flotte, garantendo la sicurezza dei veicoli e dei conducenti in conformità alle normative. Le soluzioni Geotab sono vendute in tutto il mondo tramite la sua rete di rivenditori autorizzati.
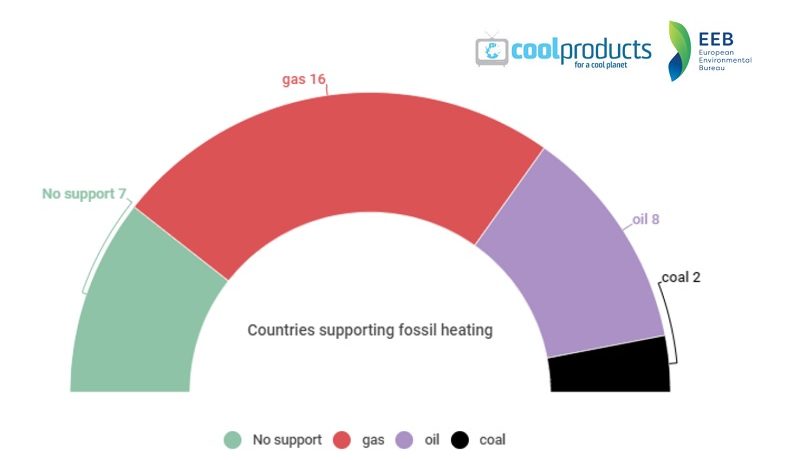
EU Gov. keep fueling dirty heating. Ahead of ‘Fit for 55’, a new analysis shows that 16 out of 27 member states are still financing fossil fuel heating, despite calls to phase out gas boilers by 2025 to achieve EU climate neutrality goals.
These dirty subsidies cripple the deployment of clean heating technologies such as heat pumps and solar thermal devices.
This year, only 7 countries, Croatia, Estonia, Ireland, Lithuania, Luxembourg, Malta and the Netherlands, have cut off public funding to gas, coal and oil heating, as the latest analysis by the European Environmental Bureau (EEB) on behalf of Coolproducts campaign shows.
Findings reveal that 16 EU governments still incentivise the purchase and/or installation of new gas boilers through various tax reductions, loans and grants, which range between €200 and €2,500 and are supposedly aimed at greening our homes. Moreover, 9 are still promoting oil heating and there are still 2 of them where coal heating can still be subsidised.
Time is running out for the European Union to decarbonise the heating sector, which is the easiest and the most urgent to decarbonise as it is responsible for half of the EU’s annual energy consumption and a third of its CO2 emissions.
A month ago, the International Energy Agency endorsed one of the main claims of Coolproducts: we will not reach climate neutrality by 2050 if we do not ban fossil fuel boilers by 2025. The European Parliament just voted for pushing EU member states to end fossil fuel subsidies by 2025.
A recent report of ECOS for the coolproducts campaign showed fossil heating technologies face bans only in a few member states and concludes that this process can only gain momentum if the European institutions speed up the decarbonisation process.
Even major EU energy groups recently called on the European Union to favour decarbonisation through electrification of heating over fossil fuel solutions, arguing that heat pumps can be deployed on a large scale in Europe without jeopardising electric grid stability, a false argument that the gas lobby has been spreading.
Despite these winds of change over the sector, boosted by the launch of the ‘Fit for 55’ package, EU governments are not doing their part in the decarbonisation of heating. The slow uptake of clean heating at national level, namely the huge amounts of fossil fuel subsidies reducing the cost of gas heating, and the slow insulation rates in some countries are hindering the huge potential of renewables.
Coolproducts campaigners call on EU to:
– Urgently rescale energy label of heating technologies to only promote renewable, non-emitting heating and phase out fossil technologies by 2025.
– Strengthen the provisions in the RED III on renewable heating, requiring a high share of renewable to promote the least emitting sources.
and remarkably, in the Fit For 55 package:
– Strengthen the provisions in the RED II on renewable heating, requiring a high share of renewable to promote the least emitting sources
– Improve measures on the public support for the phase out of fossil fuel in the Energy Efficiency Directive
Facts and figures
– 16 out 27 member states today still finance gas boilers, 8 oil boilers and 2 still fund coal boilers.14 EU governments finance hybrid solutions that combine both fossil and renewable heating.
– In all member states, analyses show ground-source heat pumps working on electricity from the grid largely decrease CO2 emissions.
– At EU level, a standard family switching from a gas boiler to a heat pump or to solar thermal heating can save more than 60% of the CO2 emissions
– The final purchase cost of fossil technology is still lower than renewable heating technology due to fossil incentives and poor subsidy schemes for renewables in all EU countries.
– Germany, Ireland, Spain and Finland are the countries where heat pump installation is more affordable but still more than twice as expensive as fossil boilers.
– Renewable schemes are very different from country to country and often difficult to get or time-limited, thus creating disproportionate gaps in treatments of households willing to embrace renewables
– Heat pumps with low Global Warming Potential refrigerants perform better on CO2 emissions and are to be preferred over those working on climate-harming refrigerants
Davide Sabbadin, a Policy Officer at the European Environmental Bureau (EEB), said: “At the eve of ‘For 55’, it’s scandalous that Member States continue to pour public money into fossil fuels in the sector that should be the first to decarbonise, as it is the one where technology has been there for years and the market is more than ready. The uneven landscape of renewable energy subsidies creates a broken EU, where families least positioned, generally in coal-dependent countries, are left behind in the transition to clean heating.”
Nerea Ruiz Fuente, Policy Director at ECOS – Environmental Coalition on Standards, said: “Boilers are long-lasting devices, often in service for 25 years or more. The maths is simple: to be climate neutral by 2050, we need to stop installing fossil fuel boilers by 2025. Alternatives such as heat pumps are already available and cost-effective, so it is unacceptable that public money is channelled into keeping us locked in polluting technologies. The Commission has powerful tools, such as ecodesign, at its disposal. We cannot afford for ‘Fit For 55’ to be a missed opportunity.”

CONAI ridurrà quattro contributi ambientali: quelli per acciaio, alluminio, plastica e vetro. Dal 1° gennaio 2022 il Consiglio di amministrazione CONAI ha deliberato una diminuzione del contributo ambientale (o CAC) per quattro materiali di imballaggio: dopo carta e cartone – il cui CAC è stato ridotto lo scorso maggio con decorrenza dal 1° luglio, data in cui è entrato in vigore anche il nuovo CAC per la plastica biodegradabile e compostabile, arriva ora la decisione di abbassare il contributo per gli imballaggi in acciaio, alluminio, plastica e vetro.
Quattro nuove variazioni, legate a valutazioni sullo scenario attuale della filiera del recupero e del riciclo degli imballaggi, in vigore a partire dal 1° gennaio 2022. Il contesto favorevole, con listini dei materiali a riciclo in forte ascesa, si traduce così in una riduzione dei contributi ambientali: diretta conseguenza dell’introduzione del criterio economico come elemento di valutazione dei contributi stessi. Il sistema CONAI, infatti, si caratterizza proprio come modello capace di modulare interventi e costi in base alla capacità del mercato di far fronte alle esigenze ambientali. Le riduzioni fin qui approvate, carta compresa, porteranno per le aziende risparmi da CAC stimabili in circa 163 milioni di euro.
Riduzione di 6 €/tonnellata per gli imballaggi in acciaio
Il valore del CAC per l’acciaio scenderà da 18 €/tonnellata a 12 €/tonnellata. Una variazione legata a un nuovo scenario economico che vede crescere il valore di mercato dei rottami: i suoi effetti sui ricavi da vendita dei materiali a riciclo sono decisamente positivi e rendono oggi possibile una diminuzione del contributo ambientale per i pack in questo materiale. Nel 2022, il risparmio previsto per gli utilizzatori di questo tipo di imballaggi dovrebbe risultare pari a quasi 3 milioni di €, su 500.000 tonnellate di immesso al consumo.
Riduzione di 5 €/tonnellata per gli imballaggi in alluminio
Il valore del CAC per l’alluminio si ridurrà da 15 €/tonnellata a 10 €/tonnellata.
L’alluminio è un materiale che ha sempre mantenuto alti i suoi valori di mercato: l’attuale contesto economico, che ha impatti straordinariamente positivi sull’andamento del materiale da riciclo, rende possibile la nuova revisione al ribasso del contributo ambientale per gli imballaggi in questo materiale. Nel 2022, il risparmio previsto per gli utilizzatori di questo tipo di pack dovrebbe risultare pari a oltre 350.000 €, su oltre 70.000 tonnellate di immesso al consumo.
Riduzione di 4 €/tonnellata per gli imballaggi in vetro
Il valore del CAC per il vetro scenderà da 37 €/tonnellata a 33 €/tonnellata. La nuova situazione economica, infatti, autorizza a prevedere miglioramenti sia sul fronte dell’immesso al consumo di imballaggi in questo materiale sia su quello dei valori della materia da riciclo. Previsioni che rendono possibile una diminuzione del contributo ambientale. Nel 2022, il risparmio previsto per gli utilizzatori di questo tipo di pack dovrebbe risultare pari a oltre 11,5 milioni di €, su circa 2 milioni e 900.000 tonnellate di immesso al consumo.
Le riduzioni per gli imballaggi in plastica e la nuova diversificazione contributiva
Si passa da quattro a cinque fasce contributive: per quattro il CAC si riduce, per una resta invariato.
Già a settembre 2020 il Consiglio d’amministrazione CONAI si era impegnato a rivedere criteri e logiche della diversificazione contributiva per gli imballaggi in plastica per l’anno 2022, ossia la suddivisione di questi pack in diverse fasce a cui vengono applicati CAC differenti.
Un impegno preso sia alla luce di quanto in atto a livello europeo, sia con l’obiettivo di legare sempre più i valori del contributo ambientale plastica alla loro riciclabilità e al circuito di destinazione ma anche al deficit di catena, ossia ai costi/ricavi delle attività di raccolta, selezione e riciclo.
L’evoluzione 2022 del CAC diversificato per gli imballaggi in plastica prende le mosse dall’aggiunta di una nuova fascia contributiva.
Dal 1° gennaio 2022 i pack in polimeri plastici saranno infatti divisi in cinque fasce.
La fascia A si sdoppierà, dividendosi in A1 e A2.
Nella prima voce rimarranno tutti gli imballaggi ricompresi in precedenza nella fascia A, al netto dei pack flessibili in polietilene che passeranno in fascia A2; questi ultimi sono imballaggi flessibili con una filiera industriale di selezione e riciclo efficace e consolidata, in prevalenza da circuito commercio&industria ma sempre più presenti anche nella raccolta differenziata urbana, e di conseguenza con un deficit di catena maggiore. In questa fascia saranno inoltre tollerati gli imballaggi flessibili in polietilene espanso con spessori uguali o inferiori ai 2 millimetri (attualmente in fascia B2). Per i pack in fascia A1, il CAC scenderà dagli attuali 150 €/tonnellata a 134 €/tonnellata.
Il CAC per gli imballaggi di fascia A2, nonostante il deficit di catena in crescita, rimarrà, ma solo in questa prima fase di prima applicazione, invariato rispetto a quello dell’attuale fascia A: 150 €/tonnellata.
La fascia B1 rimarrà dedicata agli imballaggi in prevalenza da circuito domestico con una filiera industriale di selezione e riciclo efficace e consolidata.
L’introduzione, in prima applicazione, del criterio economico porterà alla riduzione del CAC per i pack di questa fascia da 208 €/tonnellata a 192 €/tonnellata.
La fascia B2 raggrupperà tutti gli altri imballaggi selezionabili/riciclabili da circuito domestico e/o commercio&industria.
Ossia quelli con diversi livelli di selezionabilità e riciclabilità; quelli riciclabili di recente introduzione sul mercato; quelli a riciclo oneroso e/o dai quali si ottengono rifiuti selezionati di minore qualità; quelli con filiere di riciclo in fase di consolidamento e sviluppo.
In questa fascia saranno tollerati anche gli imballaggi in polietilene espanso con spessori superiori ai 2 millimetri (attualmente in fascia C) e gli strati barriera realizzati in EVOH, ma con limite al 5% del peso totale dell’imballaggio.
Il passaggio dalla fascia B2 alla fascia B1 dei tappi in plastica conformi alla direttiva SUP, quindi progettati per rimanere solidali con il contenitore per bevande in plastica fino a 3 litri, sarà subordinato all’entrata in vigore della norma tecnica EN (in fase di definizione).
Anche la fascia B2 vedrà il CAC ridursi: dagli attuali 560 €/tonnellata si scenderà a 533 €/tonnellata.
Rimarranno in fascia C quei pack con attività sperimentali di selezione o riciclo in corso, e quelli non selezionabili/riciclabili allo stato delle tecnologie attuali.
Nonostante si tratti della fascia di imballaggi in plastica con maggiore impatto ambientale ed economico, anche questa fascia sarà interessata da una riduzione del contributo ambientale da 660 €/tonnellata a 644 €/tonnellata, grazie all’introduzione in prima applicazione del deficit di catena e quale effetto dell’ottimizzazione dei costi messa in atto dal consorzio Corepla.
Dopo la pausa estiva è previsto un momento di verifica del deficit di catena che potrebbe determinare ulteriori interventi sul contributo ambientale, dal momento che il mercato della vendita all’asta degli imballaggi post consumo è in continua evoluzione.
Il Consiglio di amministrazione, infine, ha comunque deciso di proseguire il percorso di analisi per rafforzare ulteriormente la diversificazione contributiva, in particolare per legare in misura sempre più rilevante i valori del CAC di ogni fascia agli effettivi deficit di catena e prevedendo eventuali ulteriori segmentazioni e rivalutazioni.
Nel 2022, il risparmio previsto per gli utilizzatori di imballaggi in plastica dovrebbe risultare pari a quasi 13 milioni di €, su oltre 1 milione e 850.000 tonnellate di immesso al consumo.
Procedure semplificate per l’import
Le riduzioni avranno effetti anche sulle procedure forfettarie/semplificate per importazione di imballaggi pieni, sempre a decorrere dal 1° gennaio 2022.
Le aliquote da applicare sul valore complessivo delle importazioni (in €) diminuiranno conseguentemente da 0,20 a 0,19% per i prodotti alimentari imballati e da 0,10 a 0,09% per i prodotti non alimentari imballati. Il contributo mediante il calcolo forfettario sul peso dei soli imballaggi (tara) delle merci importate (peso complessivo senza distinzione per materiale) scenderà dagli attuali 101 a 99 €/tonnellata.
I nuovi valori delle altre procedure semplificate saranno a breve disponibili sul sito CONAI.

ANAS traffico luglio 2021. Aumento del +10% rispetto al mese precedente. Continua l’incremento del traffico sull’intera rete Anas trainato dagli spostamenti per le vacanze estive, in particolare verso le località dell’Italia Meridionale.
L’indice di Mobilità Rilevata registra a luglio 2021 un aumento del +10% rispetto al mese precedente e del +7% nei confronti dello stesso periodo dell’anno scorso.
I dati sono forniti dall’Osservatorio del Traffico di Anas (Gruppo Fs Italiane) che rileva come le migliori performance rispetto a giugno 2021 risultino sulle reti stradali del Sud (+14,5%) e Sicilia (+14%). In particolare queste due macroaree evidenziano un trend di crescita doppio delle altre: Nord (+7%), Centro (+8%) e Sardegna (+6,5%).
In merito alla distribuzione dell’Indice di Mobilità rilevata, a luglio 2021, venerdì 23 è risultato il giorno di maggior traffico veicolare, mentre il 29 ha segnato la punta del traffico pesante. Entrambi i picchi, rispettivamente oltre 135mila transiti e diecimila passaggi, si sono registrati sul Grande Raccordo Anulare.
Le arterie più trafficate per macroarea sono risultate: a Nord la SS 36 “del Lago di Como e dello Spluga”che ha rilevato il 5 luglio il passaggio di 97mila veicoli a Carate Brianza, nel Centro il Grande Raccordo Anulare con oltre 135mila transiti il 23 luglio; al Sud, l’A2 “Autostrada del Mediterraneo” con 116milapassaggi a Salerno il 31 luglio. In merito alle isole: per la Sicilia l’A19 “Palermo – Catania” con 85mila passaggi sul ramo A19 Dir presso Palermo il 30 luglio e per la Sardegna la SS 131 “Carlo Felice” con 62mila transiti sulla diramazione in ingresso a Cagliari il 9 luglio.
Per quanto riguarda il comparto dei veicoli pesanti, anche in relazione ai blocchi previsti nei weekend di mobilità estiva, si rileva una crescita più contenuta sia rispetto al mese precedente (+2%), che nei confronti di luglio 2020 (+4%), con una punta in Sicilia rispettivamente del +4% e del +9%. Nel dettaglio l’unica macroarea ad evidenziare un calo del traffico pesante è il Sud con una flessione del -1,5% rispetto a giugno scorso.

Shared mobility report. Landmark report finds shared mobility is smashing previous records in Europe. Activity in the shared mobility sector has soared past its previous highs, according to a new study from mobility data experts, fluctuo.
In the July edition of the European Shared Mobility Index, fluctuo found that providers of shared mobility services have shaken off months of rolling COVID restrictions to achieve unprecedented levels of growth in many markets.
The European Shared Mobility Index is a quarterly report benchmarking 16 key cities on four shared transport modes: shared bikes, shared scooters, shared mopeds/motor scooters and shared cars.
The Q2 edition of the Index shows net growth across all 16 markets with particularly strong results among scooter-sharing operators.
Among the key findings:
– there were almost 40 million trips using shared mobility in Q2 2021 in these 16 cities, around 70% more than in Q1 2021
– bike-sharing is still the most popular form of shared mobility, but shared scooters are catching up
– Paris and Berlin have the largest total fleets of shared vehicles but it is Oslo that has the most shared vehicles per person (mostly scooters)
fluctuo’s CEO, Julien Chamussy says the numbers show renewed optimism among service providers. “The start of 2021 was still a difficult period for most operators so it’s really encouraging to see confidence building up again with levels of activity that we haven’t seen before. We’re seeing a lot of dynamism in some of the larger European markets, not just as operators expand into new cities but also as they expand across transport modes (e.g scooter operators launching bike and moped services). I think we’ll see more and more operators collaborating and diversifying in the months ahead”.
For the first time, the Index also takes a closer look at the different regulations shared mobility operators face across Europe and finds that the rules city authorities make substantially impact the development of local shared mobility. Of the 16 cities surveyed, 13 impose some kind of fleet limit on providers with most restrictions aimed squarely at scooter-sharing operators.
The famous “free-floating” model is progressively turning into “semi-floating”, as more and more cities mandate specific parking zones for shared vehicles.
About fluctuo
fluctuo is Europe’s leading aggregator of data on shared mobility services (bikes, scooters, mopeds, cars). We combine innovative data collection methods, sophisticated algorithms, and a team of mobility experts to produce the most exhaustive, accurate data possible. We help our clients to monitor and understand market trends and to improve the performance of their services, by providing daily data on more than 200 shared mobility providers in 85 European cities.
We have developed an API that displays real-time information on shared vehicles and enables users to book them through third party apps and websites (e.g. from cities, public transport companies and tourism operators).
The European Shared Mobility Index is just one of the analytical reports fluctuo publishes. We are always looking to partner with operators, transport companies and city authorities to develop new business intelligence products that leverage our comprehensive data analytics.

It’s All Energy Efficiency 2021. BRAINZ organizza IT’S ALL ENERGY EFFICIENCY l’evento, completamente in presenza, che rappresenta un’esclusiva opportunità di incontro e confronto per gli Energy Manager che puntano alla sostenibilità, al contenimento dei costi energetici e alla propria crescita personale e professionale.
Oltre 30 Speaker, Energy Manager operativi nei settori:
RETAIL,
GDO,
FOOD,
HO.RE.CA,
PUBBLICA AMMINISTRAZIONE,
HOSPITAL,
PHARMA,
TRANSPORT,
LOGISTICS,
INDUSTRY & PRODUCTION.
Verranno approfondite le seguenti tematiche:
– DIAGNOSI ENERGETICA
– INDUSTRY 4.0
– BUILDING AUTOMATION
– SOSTENIBILITA’
– COGENERAZIONE
– RINNOVABILI
– INTERNET OF THINGS
– BIG DATA
– REFRIGERAZIONE e CLIMATIZZAZIONE
– ILLUMINAZIONE
– CERTIFICAZIONI
– PROJECT FINANCING
About Brainz
We are an innovative and dynamic organization that provides networking opportunities, skills and strategies to strengthen and develop meaningful & relevant relationships for Business-to-Business.
Thanks to 15 years’ experience of our staff, we are able to organize events that stimulate creativity, development of synergies and networking.
Our events are important meetings focused on strategy, innovation and technology.
To grow your career or your business, it is crucial the experience of meeting people face to face and sharing experiences, skills, knowledge and know-how.
12 ottobre – NH Milano Congress Centre
– BYinnovation è Media Partner di It’s All Energy Efficiency
Calo investimenti efficienza energetica nell’industria, investimenti a -20% nel 2020. Presentato il Digital Energy Efficiency Report 2021, undicesima edizione di Energy&Strategy Group, School of Management Politecnico di Milano
Nel 2020 in Italia gli investimenti per l’efficienza energetica nel comparto industriale (poco più di 2 miliardi di euro, di cui il 90% in tecnologie hardware e solo l’8% in software per il monitoraggio dei cicli produttivi) sono diminuiti del 19,6% rispetto all’anno precedente, ma non è tutta colpa del Covid. Già nel 2018-2019 era in atto una frenata, dopo la crescita del triennio 2015-2017, le cui cause sono da ricercare in un quadro normativo incerto (in particolare per i Certificati Bianchi) e volto in direzioni opposte a quelle segnalate dagli operatori come necessarie per riprendere la crescita. È alle ragioni profonde di questa crisi, e alle soluzioni per uscirne, che è dedicato il Digital Energy Efficiency Report 2021, redatto dall’Energy&Strategy Group della School of Management del Politecnico di Milano e presentato oggi.
“Il 2021 ha portato in dote un’ulteriore riforma dei Certificati Bianchi, ma la direzione è ancora quella sbagliata, perché non ha tenuto conto di nessuna delle proposte avanzate dalle imprese del settore – commenta Davide Chiaroni, Vicedirettore dell’E&S Group -. Un intervento incompleto che si traduce in un rischio per il comparto industriale legato all’efficienza energetica, come investitore o come fornitore di tecnologie o servizi. L’approvazione da parte dell’Unione Europea del Piano Nazionale di Ripresa e Resilienza è certamente una buona notizia, perché le risorse destinate al Piano Transizione 4.0 potrebbero, secondo le nostre stime, annullare entro il 2023 l’effetto negativo del Covid. Ma non basta: per risolvere i problemi del comparto è necessario andare oltre il PNRR e riprendere in mano seriamente il tema dei Certificati Bianchi. Ci sono lo spazio e il tempo per farlo, le idee e anche la fiducia degli operatori e delle imprese, che guardano agli investimenti in efficienza energetica come a un patrimonio su cui fare leva per l’effettiva ripartenza”.
Entrando nel dettaglio, quasi il 20% degli investimenti in soluzioni hardware ha riguardato interventi sul processo produttivo (373 milioni di euro), il 18% gli impianti di cogenerazione (350 milioni) e il 15% i sistemi di combustione efficienti (circa 300 milioni), il 12% l’illuminazione (240 milioni); in coda sistemi HVAC, motori elettrici, inverter e sistemi di aria compressa (tra il 7% e il 10% degli investimenti totali).
I 168 milioni di euro investiti in soluzioni software, invece, si sono concentrati su monitoraggio e sensoristica di base (oltre il 65% del totale). È indubbio che la pandemia abbia pesato, portando un rallentamento nelle soluzioni digitali e di flessibilità nell’anno in cui invece ci si aspettava un loro balzo in avanti. Tuttavia, il calo degli investimenti in efficienza energetica nel comparto industriale in Italia è stato solo accelerato dal Covid.
Alla ricerca delle cause della crisi: la riforma dei Certificati Bianchi
Nonostante l’introduzione, negli anni, di vari Decreti relativi ai Certificati Bianchi e al loro rilancio, il mercato ha continuato il trend di contrazione: nel 2020 sono stati riconosciuti 1.720.903 Certificati, circa 1.180.000 in meno rispetto al 2019 (-41%, contro il -24% dell’anno precedente).
In buona sostanza, negli ultimi 2 anni il numero di Certificati Bianchi riconosciuti è più che dimezzato e questo ha comportato uno squilibrio sul mercato, con gravi conseguenze verso i soggetti obbligati che hanno riscontrato sempre più difficoltà nell’adempimento degli obblighi previsti dalla normativa. Facendo un confronto dal 2013, nel 2019 la percentuale di copertura è stata significativamente minore (-20%) ed equivalente al minimo previsto per legge.
Il solo calo degli investimenti non giustifica questo andamento del mercato, ma la connessione con la diminuzione della richiesta dei Certificati Bianchi ha prodotto un circolo vizioso: meno concessioni hanno portato a meno domande, e viceversa. Nel 2020, infatti, il 90% delle richieste si è concluso negativamente, ben oltre la soglia che ci si attenderebbe da un processo di valutazione efficiente condotto dal GSE.
Il 31 maggio 2021 è stata pubblicata sulla Gazzetta Ufficiale l’ennesima riforma dei Certificati Bianchi, ma è apparso subito evidente come le proposte avanzate dagli operatori del settore non fossero state accolte, destando grandi perplessità.
Particolarmente sensibile il meccanismo di valorizzazione dei Certificati Bianchi: se si combinano la normativa che regola le Aste, i Certificati Bianchi virtuali e la mancanza di un floor, ossia un meccanismo di minimo valore per la definizione del prezzo, è assai difficile che si possa concretizzare una situazione di mercato favorevole.
Il PNRR e l’uscita dalla crisi. Ma si potrebbe fare di più
Il Piano Nazionale di Ripresa e Resilienza prevede uno stanziamento di 29,44 miliardi di euro per l’efficienza energetica nel comparto industriale e dei servizi, permettendo di stimare una crescita anno su anno del 17% e di arrivare al 2023 a quasi 3 miliardi di euro di investimenti, cancellando i danni della pandemia. E tuttavia si può aspirare anche a fare meglio: nello scenario “policy driven” disegnato dall’E&S Group, dove accanto al PNRR ci fosse una riforma vera dei Certificati Bianchi, si potrebbe raggiungere al 2023 un livello di investimenti di oltre 3,1 miliardi, pari al 120% di quanto registrato nel 2019.
Al contrario, in assenza di questi strumenti di stimolo lo scenario attuale “as is” avrebbe portato a una crescita lieve degli investimenti nel 2021 (+2% sul 2020), in linea con il 2018-2019, e a una più sostenuta nel 2022-2023, comunque limitata al 5% anno su anno, superando i 2,3 miliardi nel 2023 (il 90% di quelli nel 2019), mentre senza il Covid lo scenario “tendenziale” avrebbe portato gli investimenti a circa 2,9 miliardi.
Focus sulla digital energy: data valorization e data monetization nell’energia
Il Digital Energy Efficiency Report 2021 ha analizzato anche la diffusione in azienda di soluzioni di sfruttamento (valorizzazione o monetizzazione) dei dati energetici. Con data valorization si intende la rielaborazione e il successivo utilizzo dei dati raccolti dalle tecnologie software a supporto di decisioni interne (ad esempio per la negoziazione dei prezzi dell’energia, l’ottimizzazione dei consumi energetici o degli impianti produttivi, la riduzione delle emissioni).
Con data monetization si intende invece la vendita di quegli stessi dati.
Il 67% delle imprese analizzate applica la data valorization (il 78% di esse ha sviluppato la soluzione internamente) e nel 90% dei casi usa i dati raccolti per individuare misure di efficienza energetica e ottimizzare i consumi, nel 60% per negoziare il prezzo dell’energia elettrica con il proprio fornitore.
Meno diffuso (52%) l’utilizzo di dati per l’ottimizzazione degli impianti produttivi e il monitoraggio delle emissioni.
Del 33% che non applica il paradigma, il 70% dichiara che non lo farà nemmeno in futuro.
Molto meno confortanti i dati relativi alla monetizzazione delle informazioni energetiche: ben il 98% del campione dichiara di non applicarla e in larghissima parte di non avere intenzione di farlo nemmeno in futuro (90%).
La survey 2021: il “sentiment” degli energy manager e lo stato di salute delle ESCo
In questa undicesima edizione del DEER, le consuete survey – la prima condotta tra 300 energy manager negli otto settori industriali più “energivori” e la seconda tra oltre 350 ESCo e Utility con servizi di efficienza energetica attive nel mercato italiano – riguardano il tipo di investimenti effettuati nel 2020 e lo “stato di salute” del comparto.
Il 65% degli intervistati dichiara di avere investito in soluzioni hardware per l’efficienza energetica (-4,5% rispetto al 2019), percentuale che sale al 79% per le grandi aziende (-1% sul 2019) e cala al 45% (-11%) per le PMI, da sempre meno propense a questo tipo di interventi.
Infatti, se nel 2018 le percentuali erano simili (88% grandi aziende vs 83% PMI), a partire dal 2019 si è assistito a un netto calo degli investimenti nelle PMI (-27%, contro il -8% delle grandi aziende). Solo il 38% del campione, invece, dichiara di aver investito in soluzioni software nel 2020 (-6% sul 2019), egualmente distribuito tra PMI (35%) e grandi aziende (39%).
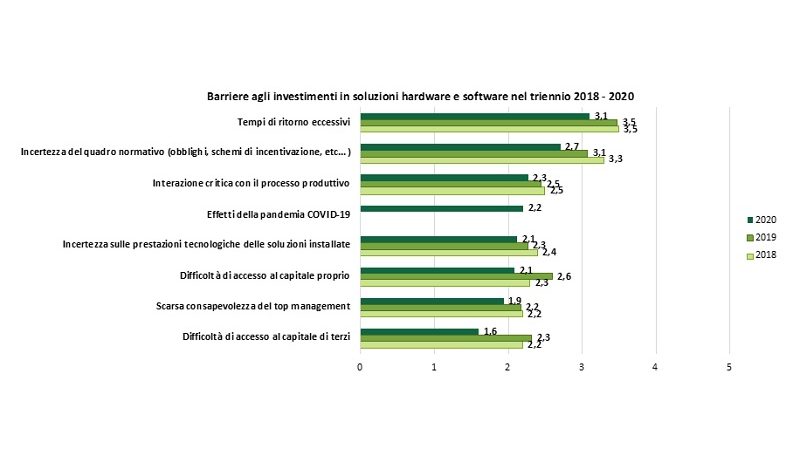
Le barriere più rilevanti agli investimenti in efficienza energetica si confermano quelle relative agli eccessivi tempi di ritorno, all’incertezza del quadro normativo e all’interazione critica con il processo produttivo, seppur in flessione rispetto agli anni precedenti.
La pandemia, nonostante i pesanti effetti negativi dal punto di vista economico, si colloca solo al quarto posto.
Nel 2020 le ESCo certificate sono aumentate dell’1,6% rispetto al 2019, in continuità con il trend registrato tra 2019 e 2018 (+1%). Il numero dei dipendenti (in media 27) è invece sostanzialmente stabile, dopo il leggero calo tra 2019 e 2018. I ricavi, principalmente a causa degli effetti della pandemia e della contrazione del mercato dei Certificati Bianchi, sono diminuiti di 3,5 miliardi di euro (-3,8%) sul 2019: il fatturato medio si è attestato a 9,4 milioni di euro e l’Ebitda complessivo è sceso a 336 milioni (con un rapporto sul fatturato pari al 9,3% contro il 9,5% del 2019), a conferma delle ricadute del Covid sull’economia e della maturità raggiunta dal mercato, che limita la marginalità degli operatori.
Confrontando però le aspettative per l’anno in corso rispetto ai dati del 2020, il 31% dei rispondenti ritiene che il proprio fatturato crescerà fino al 10%, il 13,4% fino al 20% e quasi il 18% addirittura oltre il 20%. Solo 1 su 5, invece, si aspetta un trend negativo, a testimonianza di un certo ottimismo tra gli operatori, confermato dal 25% che prevede di aumentare il numero dei dipendenti anche del 10% (per il 40% degli intervistati resterà invariato) e dal 30% che si aspetta un Ebitda in crescita fino al 10%.
Tuttavia, gran parte della crescita del fatturato è legata a interventi nel settore civile, che grazie al Superbonus è visto come una sorta di salvagente dalle ESCo, in particolare da quelle in crisi: uno spostamento così netto di focus potrebbe distogliere le competenze delle ESCo dalla costruzione di un futuro nel comparto industriale e arenarsi quando la spinta data dal Superbonus si esaurirà.
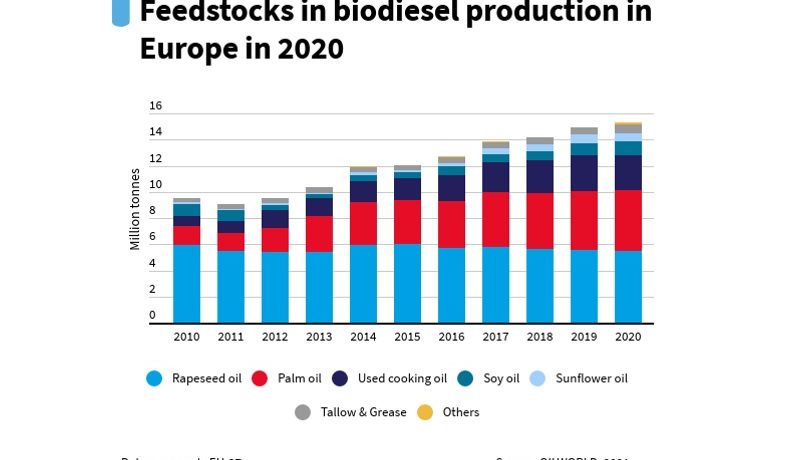
Forest destructions for biodiesel. 10 years of EU’s failed biofuels policy has wiped out forests the size of the Netherlands. Europe’s thirst for biodiesel to fuel its cars and trucks has likely wiped out forests the size of the Netherlands since the introduction of the EU’s green fuels law in 2010 [1], a new study shows. T&E, who carried out the study, calls on the EU to end support to palm and soy biodiesel immediately to avoid further deforestation, habitat loss and greater CO2 emissions than the fossil diesel it replaces.
The Renewable Energy Directive (RED) was introduced in 2010, setting a 10% renewable energy target for transport by 2020 for each member state. This has driven up demand for cheap crop-based biodiesel, such as palm and soy oil, which is mainly sourced from Asia and South America. It is likely that roughly 4 million hectares of forests have subsequently been razed, destroying an estimated 10% of the world’s remaining orangutan habitats [2].
Laura Buffet, energy director at T&E, said: “10 years of this ‘green’ fuels law and what have we got to show for it? Rampant deforestation, habitats wiped out and worse emissions than if we had used polluting diesel instead. A policy that was supposed to save the planet is actually trashing it. We cannot afford another decade of this failed policy. We need to break the biofuels monopoly in renewable transport and put electricity at the centre of the RED instead.”
Europe has burned around 39 million tonnes of palm and soy biodiesel alone in its cars and trucks since 2010, emitting up to three times more CO2 emissions than the fossil diesel it replaced. T&E says the EU needs to phase-out support to all crop biofuels by 2030 at the latest in its upcoming ‘Fit for 55’ package, under the RED review.
Virgin vegetable oils (rapeseed, palm, soy) made up almost 80% of the feedstock used in EU biodiesel production in 2020 and total demand for biodiesel went up, despite overall demand for fuel shrinking during the pandemic. Some European countries increased their biofuels blending, while others kept volumes constant to meet EU compliance targets. Palm oil reached its highest level, capping a decade of growth that has seen palm oil consumption treble. There was little difference in the use of rapeseed and used cooking oil (UCO), while soy volumes grew 17% and animal fats by 30% compared to 2019.
There was also a rapid increase (23%) in the share of domestically produced hydrotreated vegetable oil (HVO) in the diesel pool, which requires significantly more vegetable oil than traditional methods. The capacity for HVO production is set to almost double in the next 5 years, driven by new projects from oil majors including Total, ENI and Neste.
Laura Buffet added: “We’ve seen a big shift away from palm oil in supermarkets. Nowadays consumers can choose whether they want to buy goods tainted with palm oil. This is not the case for transport. The EU’s transport sector is currently propping up demand for ruinous palm oil without consumers knowing it. We need to phase-out palm oil biofuels immediately.”
The updated REDII, adopted in 2018, plots a path away from palm oil. Palm oil biodiesel use will be frozen at 2019 volume levels and then, from 2023, progressively phased out by 2030 in the EU’s green targets.
For T&E, this is too late and there is a risk that palm oil will simply be replaced by soy and other vegetable oils, which also drive deforestation.
Laura Buffet concluded: “While palm oil may be the worst, as history has shown, producers will simply move to what is cheap. In reality, unless we take action now palm will be replaced with soy or other virgin oils, moving the problem from one part of the world to another. Crop biofuels are not the solution for Europe’s transport and they never will be.”
[1] The yield for palm oil is 3.16 tonnes per hectare whereas for soy oil it is 0.5 tonnes per hectare. The EU’s maximum annual consumption over the last decade of these feedstocks used for biodiesel is used to calculate the amount of land, assumed to have displaced forests, resulting in 4 million hectares.
[2] 1.1 million hectares of land is required for palm plantations in what were Indonesian and Malaysian forests, the last refuge for the remaining orangutan population, estimated to be 65,000 in 2017 with a population density of 0.45 to 0.76 individuals per square kilometer.
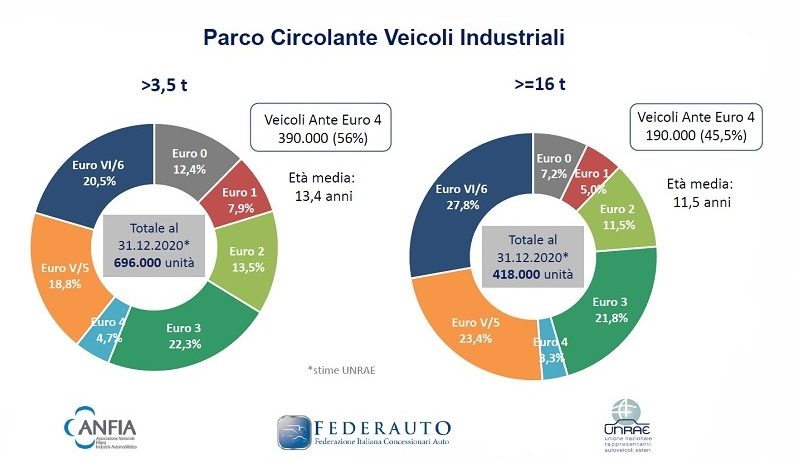
Trasporto merci sostenibile. Il parco circolante dei veicoli industriali in Italia sfiora i 700.000 veicoli con ptt maggiore di 3,5 tonnellate ed è tra i più vecchi in Europa, con un’età media di 13,4 anni e il 56% dei mezzi rispondenti alle Direttive di emissione ante Euro 4, percentuale che scende al 45,5% per i veicoli pesanti (superiori o uguali a16 t), che presentano un’età media di 11,5 anni.
Anche se le immatricolazioni in 13 anni si sono ridotte di oltre il 40%, passando da 35.442 unità nel 2007 a 20.256 veicoli venduti nel 2020, quello dei veicoli industriali rimane un settore strategico per l’economia nazionale, come evidenziato dall’aumento dei volumi trasportati durante il lockdown pandemico e, come tale, va sostenuto con interventi mirati allo svecchiamento del parco circolante e a rendere più sicuro e sostenibile il trasporto su gomma.
Con questi obiettivi, ANFIA, FEDERAUTO e UNRAE hanno proposto, in una Conferenza Stampa congiunta, una “Roadmap per il rilancio del trasporto merci”, un programma di interventi per abilitare il settore alla transizione energetica e a raggiungere gli obiettivi di sostenibilità ed efficienza necessari per garantire la salute e la competitività del comparto.
Tra le misure mirate a contribuire alla decarbonizzazione del trasporto merci, le Associazioni chiedono interventi per disincentivare l’utilizzo dei veicoli più inquinanti, per esempio con una maggiorazione del costo per il passaggio di proprietà, e con l’azzeramento del rimborso dei pedaggi stradali e delle accise per i mezzi ante Euro IV, oltre all’entrata in vigore della revisione annuale obbligatoria, anche presso officine private, che attende ormai da tempo l’emanazione dei decreti attuativi.
Sul fronte delle motorizzazioni, è indispensabile continuare a investire sui bio-carburanti e su un parallelo sviluppo delle infrastrutture per le alimentazioni alternative, per procedere verso sistemi di propulsione a emissioni tendenti allo zero, come i veicoli elettrici e quelli a biometano, in attesa della diffusione dell’idrogeno come soluzione di lungo termine e per i trasporti di lungo raggio.
Come già in atto in alcuni Paesi europei, ANFIA, FEDERAUTO e UNRAE sollecitano anche una norma che autorizzi la libera circolazione degli autoarticolati di lunghezza fino a 18 metri – 1,5 metri in più della lunghezza massima attuale, veicoli attualmente circolanti in Italia solo a livello sperimentale – che, a massa invariata, consente un carico di pallet superiore e, di conseguenza, riduce il numero dei mezzi in circolazione, efficientando i flussi logistici.
Le 6 proposte concrete della filiera sostenute da ANFIA, FEDERAUTO, UNRAE per il futuro di un settore strategico per l’economia del Paese
– Incentivi fiscali e di mercato per gli Euro VI e le alimentazioni alternative per favorire la decarbonizzazione
– Disincentivi per i veicoli ante Euro IV
– Potenziamento rete biocarburanti
– Sviluppo rete di ricarica elettrica e a idrogeno
– Autorizzazioni alla circolazione dei veicoli 18 mt
– Attuazione revisione obbligatoria anche presso officine private
Secondo Luca Sra, Delegato ANFIA per il Trasporto merci “Oltre ad essere indispensabile per raggiungere gli obiettivi di sostenibilità ambientale del trasporto merci, il rinnovo del parco circolante risponde anche alla necessità di elevare gli standard di sicurezza dei veicoli che ogni giorno viaggiano sulle strade, superando la contraddizione tra gli enormi investimenti dei produttori per adeguarsi alle normative vigenti in materia e l’effettiva dotazione dei mezzi in uso – solo il 21,6% dei veicoli industriali circolanti è dotato dei dispositivi di sicurezza resi obbligatori dal 1° novembre 2015 (AEBS per la frenata autonoma d’emergenza ed LDW per il mantenimento della corsia). Per raggiungere i target di decarbonizzazione stabiliti dall’Europa, sarà importante il contributo di tutte le tecnologie, dal diesel pulito, grazie all’utile e necessario impiego dei biocarburanti, al gas naturale, come tecnologia ponte verso l’idrogeno. Parallelamente, urge lavorare per lo sviluppo infrastrutturale, dalle colonnine ad alto voltaggio per i veicoli commerciali e industriali, alla distribuzione dell’idrogeno, passi fondamentali per supportare la diffusione dei veicoli per il trasporto delle merci a zero emissioni”.
Gianandrea Ferrajoli, Coordinatore Federauto Truck, ha dichiarato: “Il rilancio del trasporto merci è strettamente connesso a una complessa e articolata trasformazione dell’intero comparto in un’ottica sostenibile ed ecologica, che riteniamo possa concretizzarsi anche e soprattutto attraverso forme di disincentivo all’utilizzo di mezzi obsoleti. Un veicolo su tre in Italia è infatti Euro 0, 1 o 2: un dato impressionante considerato che corrisponde al quintuplo della Germania e al triplo rispetto alla Francia. Per il graduale processo di passaggio a soluzioni di trasporto sempre più green, sono molte le proposte di ANFIA, FEDERAUTO e UNRAE: da varie forme di tassazione energetica, come la rimodulazione del bollo, agli incentivi per l’acquisto di nuovi veicoli. Le idee condivise oggi sono numerose perché non possiamo lasciarci sfuggire l’occasione offerta dai fondi previsti dal PNRR per una definitiva modernizzazione del comparto trasporti in un’ottica più moderna e rispettosa dell’ambiente”.
Paolo A. Starace, Presidente della Sezione Veicoli Industriali di UNRAE, ha dichiarato: “La transizione verso un sistema di trasporti completamente sostenibile è l’obiettivo desiderabile per il quale il nostro comparto dedica notevoli sforzi e investimenti, ma la diffusione dei motori elettrici, ibridi, a idrogeno e dei biocarburanti è ancora molto limitata per contribuire efficacemente agli obiettivi di decarbonizzazione. Allo scopo di accelerare la diffusione di queste motorizzazioni, nel breve periodo, è necessario prevedere misure di incentivazione per il ricambio dei mezzi più vetusti, anche con veicoli Euro VI di ultima generazione, in modo da ridurre notevolmente le emissioni di CO2 rispetto all’attuale parco. In quest’ottica chiediamo, tra l’altro, di rifinanziare l’ecobonus sui veicoli commerciali per tutto il 2021, di prevedere agevolazioni anche per il rinnovo del parco dei rimorchi e semirimorchi, di rendere operativo il sistema dei ‘certificati bianchi’ per il rinnovo delle flotte, e la rimodulazione del bollo dei veicoli industriali sulla base del criterio che chi più inquina più paga, con evidenti benefici per l’ambiente e la sicurezza”.
ANFIA – Associazione Nazionale Filiera Industria Automobilistica
FEDERAUTO – Federazione Italiana Concessionari Auto, Veicoli Commerciali e Industriali
UNRAE – Unione Nazionale Rappresentanti Autoveicoli Esteri
Global electricity demand growing faster than renewables, driving strong increase in generation from fossil fuels. New IEA report sees 5% rise in electricity demand in 2021 with almost half the increase met by fossil fuels, notably coal, threatening to push CO2 emissions from the power sector to record levels in 2022.
Renewables are expanding quickly but not enough to satisfy a strong rebound in global electricity demand this year, resulting in a sharp rise in the use of coal power that risks pushing carbon dioxide emissions from the electricity sector to record levels next year, says a new report from the International Energy Agency.
After falling by about 1% in 2020 due to the impacts of the Covid-19 pandemic, global electricity demand is set to grow by close to 5% in 2021 and 4% in 2022 – driven by the global economic recovery – according to the latest edition of the IEA’s semi-annual Electricity Market Report released today. The majority of the increase in electricity demand is expected to come from the Asia Pacific region, primarily China and India.
Based on current policy settings and economic trends, electricity generation from renewables – including hydropower, wind and solar PV – is on track to grow strongly around the world over the next two years – by 8% in 2021 and by more than 6% in 2022. But even with this strong growth, renewables will only be able to meet around half the projected increase in global electricity demand over those two years, according to the new IEA report.
Fossil fuel-based electricity generation is set to cover 45% of additional demand in 2021 and 40% in 2022, with nuclear power accounting for the rest. As a result, carbon emissions from the electricity sector – which fell in both 2019 and 2020 – are forecast to increase by 3.5% in 2021 and by 2.5% in 2022, which would take them to an all-time high.
Renewable growth has exceeded demand growth in only two years: 2019 and 2020. But in those cases, it was largely due to exceptionally slow or declining demand, suggesting that renewables outpacing the rest of the electricity sector is not yet the new normal.
“Renewable power is growing impressively in many parts of the world, but it still isn’t where it needs to be to put us on a path to reaching net-zero emissions by mid-century,” said Keisuke Sadamori, the IEA Director of Energy Markets and Security. “As economies rebound, we’ve seen a surge in electricity generation from fossil fuels. To shift to a sustainable trajectory, we need to massively step up investment in clean energy technologies – especially renewables and energy efficiency.”
In the pathway set out in IEA’s recent Roadmap to Net Zero by 2050, nearly three-quarters of global emissions reductions between 2020 and 2025 take place in the electricity sector.
To achieve this decline, the pathway calls for coal-fired electricity generation to fall by more than 6% a year.
However, coal-fired electricity generation is set to increase by almost 5% this year and by a further 3% in 2022, potentially reaching an all-time high, according to the Electricity Market Report. Gas-fired generation, which declined 2% in 2020, is expected to increase by 1% in 2021 and by nearly 2% in 2022. The growth of gas lags that of coal because it plays a smaller role in the fast-growing economies in the Asia Pacific region and it faces competition from renewables in Europe and North America.
Since the IEA’s last Electricity Market Report in December 2020, extreme cold, heat and drought have caused serious strains and disruptions to electricity systems across the globe – in countries ranging from the United States and Mexico to China and Iraq. In response, the IEA is establishing an Electricity Security Event Scale to track and classify major power outages, based on the duration of the disruption and the number of affected customers. The Texas power crisis in February, where millions of customers were without power for up to four days because of icy weather, was assigned the most severe rating on this scale.
New IEA report sees 5% rise in electricity demand in 2021 with almost half the increase met by fossil fuels, notably coal, threatening to push CO2 emissions from the power sector to record levels in 2022