
Category: Energia

Aquality Forum 2022. IKN Italy presenta l’evento dedicato alle aziende del settore idrico che avrà come focus “Smart Water Management & Qualità tecnica”
Si svolgerà il 30 e 31 marzo l’ottava edizione di Aquality Forum, l’evento dedicato alle aziende del settore idrico.
L’appuntamento, che avrà focus sulla “Smart Water Management & Qualità tecnica”, rappresenta un’opportunità di aggiornamento e di dibattito in merito alle strategie, Use Case e Best Practice sulla transizione digitale in corso nel settore e sugli investimenti infrastrutturali e tecnologici avviati.
Aquality Forum 2022 prenderà il via il 30 marzo con la Main Conference, in programma a Milano e in Live Streaming, che andrà ad approfondire le sfide che i gestori si trovano ad affrontare che impongono miglioramenti gestionali e importanti interventi infrastrutturali per raggiungere una sempre migliore efficienza.
Il dibattito fornirà suggerimenti su come colmare i gap ancora presenti, qual è il ruolo dei dati per definire strategie di successo nella gestione degli asset del SII, quali opportunità offrono le nuove tecnologie, che cosa serve per accelerare ulteriormente e ben indirizzare lo sviluppo del digitale nelle imprese del settore.
In occasione dell’evento saranno presentati 10 progetti innovativi e casi pratici da parte non solo delle aziende più importanti del comparto, ma anche di quelle più piccole che si distinguono per efficienza e innovazione.
La giornata di lavori inizierà con la Sessione dedicata a “Regolazione e Investimenti: gli effetti della regolazione sull’evoluzione del settore” in occasione della quale i relatori si confronteranno sulle novità regolatorie, investimenti e tariffe per l’ottimizzazione e la digitalizzazione delle reti idriche e delle infrastrutture con una previsione per il 2022-2023. Si parlerà anche dei driver – digitalizzazione, sostenibilità, investimenti – che trainano lo sviluppo industriale del settore idrico, la sua evoluzione alla luce dei cambiamenti climatici e il futuro dell’Asset Management, oltre che di Resilienza.
Seguirà la Sessione “Asset Digitale: abilitare un approccio data-driven al monitoraggio e alla gestione delle reti idriche” in occasione della quale saranno presentati dei Case Study e si svolgerà la Tavola Rotonda che tratterà di Process Automation – mappatura, digitalizzazione e integrazione di processi e sistemi: quali le tecnologie a supporto.
Si svolgerà, infine, la Sessione “Asset Fisico: Smart Technology & Innovation per abilitare una digitalizzazione del Water Manegement” che prevede la presentazione di Case Study e dibattiti che tratteranno di “Asset Health & Manutenzione Preventiva: in che modo un approccio preventivo alla gestione delle risorse e alla manutenzione può aiutare a ridurre interventi importanti” e “Soluzioni a supporto del Water Management”.
Il giorno successivo all’evento, il 31 marzo, si svolgerà il Working Group full digital “Qualità Tecnica: un confronto sulle performance degli indicatori RQTI, investimen ti realizzati e risultati ottenuti” che prevede due focus: “Acque di Approvvigionamento | Standard Acquedotti” e “Acque di Scarico| Standard di Fognatura e Depurazione”.
Aquality Forum è rivolto alle seguenti figure aziendali
AD/DG, Responsabili reti Idriche, Responsabili gestione impianti, Direttore Tecnico/Ingegneria, Responsabile ICT, Responsabile Telecontrollo e Telegestione, Responsabile Metering / Misura, Responsabile gestione impianti di depurazione, Responsabile Acquedotto, Responsabile Servizio Idrico, Responsabile Fognatura e Depurazione, Responsabile Qualità tecnica, Responsabile Affari regolatori.
IKN Italy, leader nella creazione e sviluppo di contenuti, eventi e corsi di formazione BtoB, raggiungerà nel 2022 il traguardo dei 35 anni. Credibilità, specificità, indipendenza e ricerca continua con i responsabili, C-Level d’azienda, sono gli elementi che distinguono e caratterizzano IKN nel mercato.
Company Profile
IKN Italy, Leader nella creazione e sviluppo di eventi e progetti di formazione rivolti ai professionisti d’azienda, festeggia nel 2022 il 35° anniversario. Credibilità, esperienza, indipendenza, know-how, innovazione e networking sono le parole chiave che caratterizzano l’azienda. Sin dalla sua nascita, IKN Italy è stata in grado di rispondere in modo tempestivo alle esigenze di un mercato in costante trasformazione. Il suo obiettivo principale: assicurare contenuti aggiornati e concreti per accompagnare il middle management nella sua crescita professionale.
Il nome racconta la mission e i valori di un’azienda che ha nel suo DNA la capacità di innovarsi e reagire in maniera tempestiva per affiancare le aziende nell’approfondimento e nella scoperta delle competenze e delle metodologie per essere competitive nel loro mercato di riferimento.
IKN è, infatti, l’acronimo di:
“I” come INSTITUTE: IKN Italy nasce da Istituto Internazionale di Ricerca, filiale italiana di IIR Holding. Grazie all’esperienza maturata dal 1987 ad oggi, è in grado di proporre sia tematiche di grande attualità e interesse che relatori di alto livello. La reale fotografia di IKN Italy la “scattano” i numeri di questi 35 anni: oltre 90.000 partecipanti, 25.000 aziende e 15.000 tra relatori e docenti; cifre che posizionano IKN Italy leader indiscusso nel suo settore.
“K” come KNOWLEDGE: ricerca continua e ascolto delle esigenze degli attori dei diversi mercati di riferimento garantiscono lo sviluppo di contenuti non standardizzati ma specifici, unici ed esclusivi.
I settori sui quali IKN Italy concentra la sua attenzione sono: Farmaceutico e Dispositivi Medici, Energy & Utilities, Sanità, Banca e Assicurazioni, Retail e GDO, Industrial, Logistica, Green & Sostenibilità, Marketing e Vendite, Project Management.
“N” come NETWORKING: gli eventi e le iniziative formative di IKN Italy sono delle occasioni di confronto per interagire in maniera dinamica, condividere esperienze concrete e sviluppare nuove opportunità di business.
Le principali milestones di IKN Italy
1987 – Apertura della sede italiana di IIR – Istituto Internazionale di Ricerca. L’azienda è specializzata in 4 aree di business: Finance, Marketing, Tax & Law e Industrial.
1997 – Prima edizione del Forum Gestione Sinistri, precursore dell’attuale Italy Insurance Forum.
1999 – Lancio del primo corso di formazione nel Project Management and Soft Skills. Presentazione del primo corso In-Company.
2000 – Prima edizione di Forum Retail.
2005 – Informa PLC, società che fornisce conoscenze specialistiche e collegamenti pertinenti a imprese e professionisti, acquisisce IIR Holding
2007 – Prima edizione di Forum Banca.
2011 – Ottenimento della certificazione UNI EN ISO 9001 : 2008, che qualifica IKN Italy per la presentazione di piani formativi finanziati da organi istituzionali e fondi interprofessionali
2013 – Attraverso un’operazione di Management Buyout, Francesca Cattoglio prende le redini di IIR per i mercati di Italia e Spagna.
2017 – In occasione del trentesimo compleanno, IIR diventa IKN Italy.
2020 – IKN Italy amplia l’offerta introducendo nuovi format di formazione digitali e di nuove aree, come quella Green e Sostenibilità.
2022 – IKN Italy compie 35 anni.
30 marzo in formato ibrido (Main Conference)
31 marzo in digitale (Working Group)
– BYinnovation è Media Partner di Aquality Forum

Energivori apertura straordinaria dal 28 febbraio 2022 al 30 marzo 2022 per la dichiarazione annuale per l’ammissione alle agevolazioni 2022 sul Portale CSEA da parte delle imprese a forte consumo di energia elettrica.
Dichiarazione 2022: apertura straordinaria dal 28 febbraio 2022 al 30 marzo 2022
Dal 1° gennaio 2018 i soggetti beneficiari possono accedere alle agevolazioni le imprese che hanno un consumo medio di energia elettrica pari ad almeno 1 GWh/anno, se rientrano in uno dei seguenti casi:
1. operano nei settori di attività economica riportati nell’allegato 3 Linee guida CE;
2. operano nei settori dell’Allegato 5 alle Linee guida CE e sono caratterizzate da un indice di intensità elettrica positivo determinato, in relazione al VAL non inferiore al 20%;
3. non rientrano fra quelle di cui ai precedenti punti 1) e 2), ma sono ricomprese negli elenchi delle imprese a forte consumo di energia redatti, per gli anni 2013 o 2014, dalla Cassa per i Servizi Energetici e Ambientali (CSEA).
Periodo di riferimento per la dichiarazione: dati del triennio che va dal 2018 al 2020.
Considerata la complessità della tematica, i professionisti di EnergyINlink sono a disposizione per effettuare il calcolo (gratuitamente) per verificare se l’Azienda possieda i requisiti di cui sopra.
Nel caso l’analisi producesse esito positivo e l’Azienda avesse i requisiti per ottenere le agevolazioni, in questa seconda fase potremo erogare la nostra consulenza nello svolgimento delle procedure di accreditamento sul sistema telematico, supportando lo staff interno dell’Azienda.
EnergyINlink è un network costituito da professionisti integrati che offre soluzioni ad alto valore aggiunto nell’ambito dell’energia ed effcicienza energetica nei principali campi:
– Servizi di risparmio energetico ed economico alle imprese mediante l’ottimizzazione dei consumi e dei contratti di fornitura;
– Servizi di consulenza per l’efficienza energetica al fine di individuare interventi migliorativi;
– Consulenza per la Pubblica Amministrazione;
– Temporary Manager;
– Formazione terzi.
– BYinnovation è Media Partner di EnergyINlink
Costi energia e materie prime. Assolombarda analizza gennaio 2022: forte aumento dei prezzi, +660% e +45% rispetto al 2019.
Aumenta bruscamente il prezzo di materie prime ed energia a gennaio 2022, che si riflette con sempre più intensità sulle imprese lombarde e sulle prospettive economiche generali.
È quanto emerge da un’analisi del Centro Studi di Assolombarda, secondo cui, a gennaio, l’indice delle quotazioni delle materie prime non energetiche continua a crescere e raggiunge il +45% rispetto al pre Covid, con forti differenze al suo interno tra le diverse commodity (fonte: Banca Mondiale).
Il quadro si è ulteriormente aggravato con la recente impennata dell’energia. Il gas naturale in Europa (TTF Olanda), soprattutto, ha registrato un’impressionante fiammata dei prezzi pari al +660% rispetto al pre Covid. Più contenuti, ma sempre rilevanti, gli aumenti delle quotazioni del petrolio (Brent) pari al +31%. Il forte rialzo dei beni energetici, soprattutto del gas, si è trasferito sul prezzo dell’energia elettrica italiana. A dicembre 2021 il PUN (Prezzo Unico Nazionale energia elettrica) in Italia ha raggiunto il picco storico di 281 €/MWh (+492% rispetto al valore di gennaio 2020) e a gennaio si attesta sui 224 €/MWh (+372%).
“La situazione legata all’aumento del prezzo di materie prime ed energia è allarmante e rischia di compromettere seriamente la ripresa economica – ha dichiarato Alessandro Spada, Presidente di Assolombarda – Per l’industria lombarda non solo stimiamo un costo energetico quadruplicato nel 2022, che passa dai 2 miliardi del 2019 agli 8,3 di quest’anno. Ma la salita dei prezzi si accompagna a problemi di disponibilità e a strozzature nelle catene di approvvigionamento, con quasi il 20% delle manifatturiere del Nord Ovest che segnala ostacoli alla produzione per mancanza di materiali e impianti a fine 2021 (dall’1% un anno prima) e lamenta un allungamento nei tempi di consegna (dal 5%).
Ne deriva che le crescenti tensioni sui prezzi si traducono, nel migliore dei casi, in una sensibile compressione dei margini operativi, e, in altri casi, con sofferenze che alcune volte vengono scaricate nei settori più a valle, e spingono al rialzo le aspettative sull’andamento dei prezzi. Le imprese da tempo lanciano l’allarme: è fondamentale agire subito con decisione per contrastare un’emergenza che arriva nel momento in cui il Paese deve assolutamente rilanciarsi a livello internazionale grazie ai fondi del PNRR”.
Nel dettaglio l’analisi del Centro Studi di Assolombarda
Andando nel dettaglio sul prezzo di alcune specifiche materie, tra le materie prime ferrose, il prezzo dell’acciaio sperimenta una forte crescita fino a novembre 2021, quando tocca il suo punto di massimo storico per poi diminuire nei mesi successivi. A gennaio, il prezzo dell’acciaio è aumentato del +54% rispetto ai livelli pre Covid. Nel comparto dei non ferrosi, l’alluminio mostra una nuova impennata di prezzo a gennaio 2022, dopo aver evidenziato un deciso calo a novembre. Rispetto ai livelli pre pandemici si rileva un aumento del +65%. Il rame si è invece sostanzialmente stabilizzato a partire da ottobre 2021, con aumenti che oscillano intorno al +55%/+60% rispetto al pre Covid. A gennaio 2022 si registra un +59%. L’evoluzione del prezzo di stagno e nichel è decisamente in rialzo e non accenna a fermarsi: a gennaio 2022 la corsa dei prezzi spinge il primo al +139% sopra il pre Covid e il secondo al +61%.
Per quanto riguarda plastiche ed elastometri, a gennaio 2022 l’indice sintetico sul mercato europeo è aumentato del +34% rispetto al pre-Covid.
A gennaio 2022 il prezzo di legno e carta interrompe la sua rapida salita, pur rimanendo sopra ai livelli pre pandemici del +48%. Il prezzo del grano presenta un andamento più altalenante ma comunque in crescita rispetto al periodo gennaio 2020 (+34% a gennaio 2022). Infine, il cotone continua la sua vigorosa ascesa e a gennaio raggiunge un nuovo record, pari al +66% rispetto al pre Covid.
Un altro tema di grande attualità è la carenza sul mercato di componenti elettroniche (chip shortage), la cui scarsità rappresenta un ostacolo rilevante in molti processi produttivi. Tuttavia, guardando ai prezzi alle importazioni della componentistica elettronica, alcuni beni hanno registrato marcati rialzi negli ultimi due anni, altri hanno visto prezzi in diminuzione.
Tra i primi, spiccano: i multichip, il cui prezzo mediano a novembre 2021 ha evidenziato una crescita del +390% su novembre 2019. Tra i secondi, invece, i processori multicomponenti MCO (-32%).

Governo e rincaro-energia: “Non ci siamo – afferma il Presidente del Coordinamento FREE, Livio de Santoli – Le dichiarazioni del ministro della Transizione Ecologica Roberto Cingolani sulle soluzioni proposte per il caro energia sono in contrasto con il principio, giusto, di voler accelerare lo sviluppo delle rinnovabili. La revisione dei contratti di incentivazione delle rinnovabili perché, afferma il ministro, “sono soldi che alle fonti pulite non servono più”, potrebbe peggiorare una situazione già critica per gli operatori, che vede attualmente assegnata solo una piccola parte della disponibilità dei bandi per i noti motivi legati al permitting, e quindi provocare l’effetto contrario rispetto a quanto dichiarato.
Oltre a ciò sconcerta il fatto che il settore fossile, vero responsabile della crisi di questi giorni, sia addirittura incentivato dalle azioni di Governo che si stanno mettendo a punto in queste ore.
Dire che “un risparmio da quantificare arriverebbe dal raddoppio della produzione nazionale di gas (se fosse veramente conveniente, non si capisce perché non sia stato fatto prima): da 4,5 miliardi di metri cubi all’anno a 8 miliardi” significa puntare sulle fossili senza tenere conto delle dinamiche del mercato visto che questo aumento di quantità sarebbe assolutamente insignificante per calmierare i prezzi del gas, con il settore fossile che avrebbe extra profitti dalla sua vendita, che si aggiungerebbero a quelli esistenti, anche perché il settore paga allo Stato royalties d’estrazione tra le più basse al mondo.
Stupisce il fatto che non sia citato il biometano che ha proprio la stessa potenzialità dell’estrazione del gas naturale, ma con il vantaggio di essere rinnovabile e strutturale, visto che non si esaurisce come le poche riserve fossili che abbiamo, ed oltretutto abbiamo una bozza di DM che se fosse approvata impedirebbe la produzione di biometano dalla Forsu (Frazione Organica del Rifiuto Solido Urbano). Ed è anche assente l’attenzione verso la principale arma contro il caro bollette: quello di una proposta seria di riduzione dei consumi di gas tramite azioni significative di efficienza energetica.
Segnaliamo, infatti, la mancata attuazione dei provvedimenti di supporto previsti dal D.M. 21 maggio 2021 sul meccanismo dei certificati bianchi, che aiuterebbero le imprese, messe a dura prova dalla crisi, a investire in efficienza energetica e a ridurre la loro esposizione sia al caro bollette, sia all’emission trading.
Tutto ciò scoraggia gli investimenti sulle rinnovabili ed efficienza energetica, mentre nulla viene detto su un aspetto che risulterebbe decisivo per il contrasto al caro bollette: quello dell’eliminazione dei SAD (Sussidi Ambientalmente Dannosi) che valgono circa 20 miliardi di euro.
Ribadiamo la disponibilità degli stakeholder per la creazione di un tavolo condiviso per varare misure contro il caro bollette che permettano il raggiungimento degli obiettivi climatici al 2030″.
Il Coordinamento FREE (Coordinamento Fonti Rinnovabili ed Efficienza Energetica) è un’Associazione che raccoglie attualmente, in qualità di Soci, 24 Associazioni in toto o in parte attive in tali settori, oltre ad un ampio ventaglio di Enti e Associazioni che hanno chiesto di aderire come Aderenti (senza ruoli decisionali) ed è pertanto la più grande Associazione del settore presente in Italia. Il Coordinamento FREE ha lo scopo di promuovere lo sviluppo delle rinnovabili e dell’efficienza energetica nel quadro di un modello sociale ed economico ambientalmente sostenibile, della decarbonizzazione dell’economia e del taglio delle emissioni climalteranti, avviando un’azione più coesa delle Associazioni e degli Enti che ne fanno parte anche nei confronti di tutte le Istituzioni.
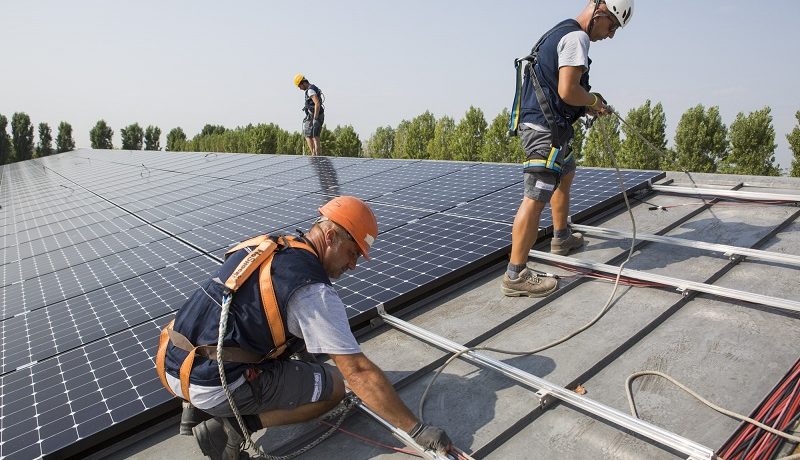
Fotovoltaico: se non ora, quando? SmartEfficiency da anni progetta ed installa con i propri fornitori impianti fotovoltaici di alta qualità che generano profitto per molte aziende che hanno creduto nella nostra proposta di energia solare ed hanno ridotto drasticamente i costi dell’energia nel ciclo produttivo.

Lampade al mercurio pericolose: i vapori di mercurio “vanno in pensione”. Dopo aver illuminato il lavoro di milioni di lavoratori nei capannoni industriali e di logistica, sono state definitivamente classificate come pericolose a causa della tossicità del mercurio. Sono state già messe in realtà fuori mercato, soppiantate dalle lampade a LED che, a parità di lux erogati, consumano il 70% di energia in meno e non hanno i tempi di attesa di riscaldamento per arrivare a piena luce e durano 10 volte di più, eliminando anche i costi di manutenzione, spesso ad altezze considerevoli.
SmartEfficiency.eu propone soluzioni personalizzate con progetto illuminotecnico per la sostituzione efficiente, di qualità ed economica. Le lampade al mercurio sono classificate dalla Direttiva ROHS (Restriction of Hazardous Substances)
per informazioni
02. 2641 7228
info@SmartEfficiency.eu
Mercury Lights out in the EU
The EEB and CLASP applaud the European Commission for adopting proposals that will phase-out all general purpose compact and linear fluorescent lamps (CFL and LFL) containing mercury in the coming two years.
Currently, the EU regulates mercury in light bulbs through the Restriction of Hazardous Substances (RoHS) Directive, by allowing mercury use in lighting via an exemption list. CFLs and LFLs have been tolerated so far because of the once limited availability of mercury-free alternatives.
For years the EEB, CLASP, Member States and experts have tirelessly campaigned to end mercury lamps as there are more efficient, mercury free Light Emitting Diodes (LEDs) widely available on European markets, making fluorescent lamps redundant. Already by end 2019, a study by CLASP and the Swedish Energy Council proved that “91-93% of fluorescent light fixtures in Europe can accept LED retrofits”.
Mercury is a well-documented neurotoxin that causes adverse effects to the developing brain, cardiovascular system, kidneys and thyroid glands. The World Health Organisation puts mercury in the top ten most problematic chemicals for public health.
The European Commission could have by law removed inefficient and toxic fluorescent lamps from sale as far back as 2018, when its own experts confirmed the legal criteria for a market ban under RoHS were fulfilled. Their availability until the end 2023 will still cost bill-payers an estimated over €16.8 million per day in lost efficiency savings for the next 2 years, according to recent NGO estimates.
Michael Scholand, Senior Advisor with CLASP Europe said: “While the Commission’s decision has been delayed several years, the savings from this measure are still significant and will benefit EU citizens and businesses. Between 2023 and 2035, we calculate a net savings to the EU of €18.2 billion Euros, as well as avoiding 1.8 metric tonnes of mercury from the fluorescent lamps. Furthermore, over 190 TWh of electricity will be saved, avoiding 55 million metric tonnes of CO2 andcontributing to the EU’s COP26 CO2 reduction targets.”
Elena Lymberidi-Settimo, Policy Manager at the EEB for ‘Zero Mercury’ Campaign said: “The European Parliament must now follow through this big step forward and allow rapid final adoption of a ban on these mercury inefficient lamps. At the same time, the EU should follow its commitments set out in the European Green Deal, Chemicals Strategy for Sustainability and Zero Pollution Action Plan and support the African region’s proposal at the next session of the Minamata Convention’s Conference of the Parties in March 2022, to prohibit the manufacture and export of most fluorescent lights by 2025.”
To the regret of NGOs, progress towards phasing out other mercury added lamps, such as high-pressure sodium (orange streetlights) and metal halide lamps, has not yet been made. The amendments to the RoHS Directive will still allow these mercury-containing lamps to remain on the market for the next 3-5 years at a minimum.
– Adopted delegated acts – https://webgate.ec.europa.eu/regdel/#/delegatedActs
– Electrical equipment – Revoking exemptions for mercury in single capped (compact) fluorescent lamps for general purposes – Environment – Delegated Directive
– Electrical equipment (hazardous substances) – revoking exemptions for mercury in double-capped linear fluorescent lamps – Environment – Delegated Directive
Delegated acts are now under scrutiny under the European Parliament for two months.
The original exemption for certain fluorescent lamps was granted in?September 2010?up to July 2016, allowing the lighting industry ample time to adapt its processes.
When a review process was launched in 2015, evidence presented by?the Commission’s own consultants (Öko Institut), as well as?the EEB, showed the ready availability of low-energy mercury-free LED alternatives and provided the justification for an early phase-out of the larger categories of mercury-containing fluorescent lamps.
The Commission ignored this evidence and wasted more than two years commissioning a socioeconomic analysis based on data that was already well out of date when it was eventually published in 2019 and was, therefore, completely misleading, indicating that the phase-out would have a net cost of €250 billion.
It took a further year and further evidence submitted by the EEB and others for the Commission to correct its mistake and issue in July 2020 a revised analysis showing that a 2021 phase-out would actually bring a net benefit of €29.9 billion.
More in the annex of our last letter to the Commission
– 16 November 2021 – https://eeb.org/library/eeb-contribution-to-the-public-consultation-amending-eu-regulation-649-2012/
– Podcast- 14 September 2021 – https://www.thelightreviewonline.com/the-real-dangers-of-greenwash/
– PR 27 July 2021- https://eeb.org/european-environmental-bureau-challenge-signifys-contradictory-claims/
– 26 July 2021 – https://eeb.org/library/environmental-ngos-feedback-on-draft-delegated-directive-for-rohs-exemption-categories-4b-4bi-iii-high-pressure-sodium-lamps-with-a-high-colour-rendering-index-80-for-general-lighting-purposes/
– 21 July 2021 – https://eeb.org/library/environmental-ngos-feedback-on-draft-delegated-directive-for-rohs-exemption-categories-1a-1e-single-capped-compact-fluorescent-lamps-for-general-lighting-purposes/
– 16 July 2021 – https://eeb.org/library/environmental-ngos-feedback-on-draft-delegated-directive-for-rohs-exemption-categories-2a1-5-double-capped-linear-fluorescent-lamps/
– https://eeb.org/library/environmental-ngos-feedback-on-draft-delegated-directive-for-rohs-exemption-category-1g/
– 12 July 2021 – https://eeb.org/library/environmental-ngos-feedback-on-draft-delegated-directives-for-rohs-exemption-categories-2b3-3-4c-4e-as-well-as-uv-light-related-1fi-2b4ii-4a-4fiv/
– PR 9 July 2021- https://eeb.org/higher-bills-for-millions-as-eu-lets-lighting-firms-milk-old-technology/
– PR 4 May 2021- https://eeb.org/africa-lights-a-path-for-europe-to-ban-toxic-mercury-in-fluorescent-bulbs/
– Feb 2021- https://eeb.org/library/why-hasnt-the-european-commission-banned-wasteful-lamps/
– Feb 2020 – https://eeb.org/library/mercury-containing-lamp-exemptions-to-rohs-directive/
– Jan 2020 – https://eeb.org/library/making-the-case-for-a-ban-on-mercury-lamps/
CLASP Europe is a non-profit, non-governmental organisation established in 1999 that focuses on appliance & equipment energy performance and quality. CLASP works to mitigate and adapt to climate change and expand access to clean energy.
Working in Europe since 2009, CLASP supports the European Commission and Member States in establishing ambitious ecodesign and energy labelling regulations.
CLASP has conducted pioneering work on quantifying the CO2 savings potential of applying circular economy principles to ecodesign and have been involved in various projects related to market surveillance and market verification and enforcement in Europe.
The European Environmental Bureau (EEB) is Europe’s largest network of environmental citizens’ organisations, standing for environmental justice, sustainable development and participatory democracy. Our experts work on climate change, biodiversity, circular economy, air, water, soil, chemical pollution, as well as policies on industry, energy, agriculture, product design and waste prevention.
We are also active on overarching issues as sustainable development, good governance, participatory democracy and the rule of law in Europe and beyond. We have over 160 members in over 35 countries.
ph. © Enrico Rainero

Premio Transazione Energetica. La startup Zero3 ha ricevuto il “Premio innovazione Amica dell’Ambiente 2021” nella categoria Transazione energetica per il proprio brevetto “Gas Stabilizer”.
La startup romagnola Zero3 nella prestigiosa cornice del Design Museum ADI di Milano ha ricevuto il “Premio innovazione amica dell’ambiente 2021”, nella categoria Transazione energetica, l’ambito riconoscimento di Legambiente conferito alle innovazioni di prodotto, di processo, di servizio, tecnologiche, gestionali e sociali, che dimostrano di contribuire a significative riduzioni degli impatti ambientali (sei le categorie previste con 1 solo vincitore per categoria a livello nazionale).
Zero3 è stata premiata per “Gas stabilizer”, il proprio brevetto di un sistema innovativo di automazione della captazione del biogas, che ottimizza le prestazioni dei sistemi tradizionali incrementando: l’efficienza di estrazione, il recupero energetico, l’eliminazione dei cattivi odori, la riduzione dell’inquinamento ambientale, la prevenzione rischio incendio/esplosione.
Un sistema modulare e scomponibile, che permette il monitoraggio e il controllo in continuo e da remoto (allo stato attuale sono praticamente tutte operazioni che vengono svolte direttamente sugli impianti da un operatore) e in tempo reale, che può essere applicato a qualunque tipologia d’impianto collettore biogas, sia nuovo sia già esistente, e può essere installato in tutti gli impianti in cui avviene la produzione di biogas da più fonti, come ad esempio nelle discariche, negli impianti di trattamento anaerobico secco e semisecco, nei depuratori.
Alla premiazione sono intervenuti, tra gli altri, Stefano Ciafani, Presidente Nazionale di Legambiente ed esponenti del Politenico e dell’Università degli Studi di Milano, istituzioni tra i membri del comitato scientifico di valutazione del Premio. Assuntela Messina, Sottosegretaria di Stato al Ministero dell’Innovazione Tecnologica e Transizione Digitale, non potendo partecipare di persona ha inviato un video messaggio.
Hanno ritirato il Premio Marco Antonini e Francesca Sandrini, co-founder di Zero3, ingegneri con alle spalle oltre 20 anni d’esperienza, che hanno dichiarato: «Siamo contenti di questo importante riconoscimento perché crediamo nel nostro lavoro e crediamo che sia possibile e necessario salvaguardare il nostro pianeta e migliorane le condizioni per le generazioni che verranno. È molto gratificante che la più importante associazione ambientalista in Italia abbia riconosciuto la qualità e l’importanza del nostro lavoro! I rifiuti a matrice organica depositati oggi in discarica produrranno biogas almeno fino al 2050. Il biogas è una fonte di energia rinnovabile ma anche un gas GHG che contribuisce all’intensificazione dell’effetto serra. Pertanto più ne riusciamo a “catturare” e a mandare a recupero energetico, più sosteniamo l’ambiente. L’installazione di Gas Stabilizer presso una discarica italiana, rispetto ai tradizionali sistemi di captazione biogas ha realizzato un incremento medio complessivo dei volumi di biogas captato pari al 31,98% e permette di ridurre il Carbon Footprint di oltre 7.800 tonnellate in termini di CO2 equivalente ogni anno per ogni impianto da 1.000 kW di produzione di energia elettrica».
Inoltre, Zero3 ha ricevuto anche un premio speciale dal main partner Groupama Assicurazioni «per il significativo potenziale in termini di impatto ambientale che sposa il concetto di responsabilità sociale e ambientale in cui la nostra compagnia crede fermamente».
Zero3 è una startup innovativa nata nel 2018 in Romagna (la sede legale è a Faenza – RA e quella operativa a Cesena – FC) con l’obiettivo di progettare, realizzare, fornire e gestire impianti per il massimo recupero energetico e la massimizzazione dell’efficienza nella produzione di energia da fonti rinnovabili. Zero3 è licenziataria di brevetti che realizzano soluzioni tecniche e tecnologiche innovative e all’avanguardia in campo ambientale ed energetico.
Il “Premio innovazione amica dell’ambiente” è rivolto a start up e spin off, universitari o aziendali, e alle PMI innovative.
L’edizione 2021 ha voluto intercettare iniziative, interventi, piani, progetti che si muovano nella direzione del Sustainable Development Goal in accordo con l’Agenda 2030 delle Nazioni Unite.
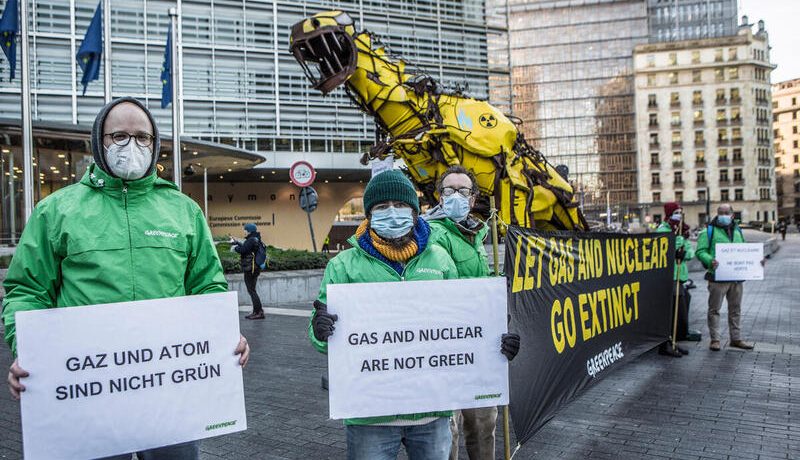
Non sono green: nucleare, gas, allevamenti intensivi. La pubblicazione della proposta per la “tassonomia UE” con la possibile inclusione del gas fossile e del nucleare nell’elenco degli investimenti sostenibili, elaborata dalla Commissione UE, è attesa entro dicembre.
Gli Stati Membri e il Parlamento europeo avranno quindi quattro mesi per avanzare obiezioni sulla proposta della Commissione, che altrimenti sarà adottata.
«La tassonomia UE potrebbe essere uno strumento utile per contrastare le troppe iniziative di greenwashing a cui assistiamo. Ma purtroppo rischia di trasformarsi invece in un mostro pericoloso, perché il gas fossile e il nucleare non sono affatto green», commenta Ariadna Rodrigo della European Unit di Greenpeace.
Per il clima del pianeta, le emissioni fuggitive di metano, ampiamente sottostimate, rendono infatti il gas una fonte di energia fossile dannosa almeno quanto il carbone, se non addirittura peggiore.
Mentre l’industria nucleare, dopo settant’anni di promesse, è ancora ben lontana dagli obiettivi di innovazione e sicurezza che millanta, e non ha la minima idea di come risolvere il problema delle scorie, se non continuando a rinviare la questione e mantenendo in vita impianti sempre più obsoleti e pericolosi. È quel che accade in Francia dove, senza alcuna consultazione transfrontaliera, si intende prolungare di un altro decennio l’operatività di ben sedici vecchi reattori che distano meno di 200 chilometri dai confini italiani.
I piani della Commissione Europea di includere il gas fossile, il nucleare e gli allevamenti intensivi nella tassonomia sono stati oggetto di critiche severe anche da parte di alcuni Stati Membri, gruppi finanziari, agenzie dell’ONU e ambientalisti, nonché del Gruppo di esperti tecnici della stessa Commissione che aveva redatto le raccomandazioni iniziali della proposta.
Un nucleo di Paesi a favore del gas e del nucleare, guidato dalla Francia, ha però convinto la Presidente della Commissione europea, Ursula von der Leyen, a includere gas e nucleare nella tassonomia.
«In questo contesto spicca negativamente anche il ruolo dell’Italia, riassunto dalla posizione del ministro della Transizione Ecologica Roberto Cingolani che, a dispetto di ben due referendum nazionali, continua ad appoggiare l’introduzione del nucleare nella tassonomia UE e a promuovere l’impiego del gas fossile come soluzione alla crisi climatica: due follie dal punto di vista dei rischi e degli impatti ambientali», commenta Alessandro Giannì, direttore delle campagne di Greenpeace Italia.
Italia 1.000.000 impianti FV, ma siamo molto lontani dal raggiungere gli obiettivi prefissati. Nel 2022 il fotovoltaico passerà la soglia dei 1.000 GWp a livello globale e nei quattro anni successivi più che raddoppierà, installando ulteriori 1.400 GWp. Nei prossimi cinque anni il 95% di tutta la nuova capacità elettrica arriverà da rinnovabili e più del 50% sarà rappresentata dal fotovoltaico. Il motivo di questi numeri è molto semplice: solare ed eolico sono le soluzioni più economiche a livello globale. Questi i dati annunciati da Paolo Frankl, Direttore Energie Rinnovabili di IEA all’apertura del Forum di ITALIA SOLARE, che ha visto ieri a Roma lo svolgimento della sua prima giornata.
L’Italia intanto raggiunge il traguardo del primo milione di impianti fotovoltaici, come annunciato dal presidente di ITALIA SOLARE, Paolo Rocco Viscontini. “ Una cifra tonda importante che però non deve ingannare: siamo ancora molto lontani dagli obiettivi. A fine 2021 raggiungeremo i 22,4 GWp totali, quasi un terzo della Germania che coi suoi quasi 60 GWp garantisce al sistema energetico tedesco un significativo vantaggio, in termini di costi dell’energia, a favore delle imprese tedesche rispetto a quelle italiane”.
Dal 2014 a oggi le nuove installazioni italiane, con una media annuale di meno di 500 MWp, continuano a essere insufficienti per ridurre efficacemente la dipendenza dal gas e quindi per evitare o limitare gli aumenti dei prezzi dell’energia. Un costo per le famiglie e le aziende italiane di cui bisognerebbe chiedere conto a tutti i governi che si sono succeduti dal 2014 a oggi, sempre troppo preoccupati di difendere gli interessi delle partecipate (quindi del gas) piuttosto che della collettività.
I dati parlano chiaro: mentre in Italia (60 milioni di abitanti) nel 2021 si installeranno 950-1000 MWp, in Ungheria (9,7 milioni) 750 MWp, in Belgio (11,5 milioni) 950 MWp, in Francia (64,3 milioni) 1900 MWp, in Polonia (38 milioni) 2.690 MWp, in Spagna (46,7 milioni) 3200 MWp, in Olanda (16,7 milioni) 3400 MWp, in Germania (83 milioni) 5400 MWp.
Eppure oggi il fotovoltaico è l’unica soluzione immediatamente disponibile e di lungo termine contro il caro bollette. Già in passato il solare ha dimostrato di contribuire in modo sostanziale alla riduzione dei prezzi dell’energia: tra il 2008 e il 2014 si è registrato un calo del 40% del prezzo dell’energia, “ senza contare che è anche la soluzione principe per risolvere la crisi climatica ed è la tecnologia che crea più occupazione: da 2 a 6 volte più posti di lavoro rispetto alle altre tecnologie di produzione elettrica”, aggiunge Paolo Rocco Viscontini.
Secondo ITALIA SOLARE, per raggiungere gli obiettivi di sviluppo del fotovoltaico al 2030 e oltre è necessario dare massima priorità alla definizione degli obiettivi regionali e delle aree idonee, tra le quali dovrebbero rientrare da subito aree industriali, cave, discariche e aree agricole abbandonate. “La tutela dell’ambiente e della salute non deve dipendere dalla tutela del paesaggio ”, ha detto Paolo Rocco Viscontini con riferimento ai continui stop autorizzativi causati dalle sovrintendenze, con danni giganteschi per tutti gli italiani e per il paesaggio stesso, che pagherà a caro prezzo (e in realtà già sta pagando) queste opposizioni, in termini di siccità e dissesti idrogeologici causati dai sempre più frequenti eventi climatici catastrofici.
Per le autorizzazioni, la semplificazione auspicata con la Procedura Abilitativa Semplificata (PAS) per impianti su terreni industriali, cave e discariche purtroppo non sta funzionando perché il MITE ha precisato che, per evitare rischi di artati frazionamenti, le linee di connessione devono seguire gli iter autorizzativi standard in presenza di vincoli (che come noto sono sempre presenti lungo le linee), anche in presenza di cavi interrati, nonostante le normative vigenti prevedano il contrario. Ancora una volta non si è stati capaci di semplificare per davvero. Si auspica che il MITE collabori con gli operatori prima di uscire con provvedimenti che alla fine risultano ottenere risultati opposti rispetto a quelli attesi e pure dichiarati.
Al Forum ITALIA SOLARE la discussione è tornata anche sul Capacity Market , ricordando che dall’1 gennaio 2022 causerà aumenti alle bollette degli italiani per 1,2 miliardi di euro nel solo 2022, per salire ulteriormente negli anni seguenti. Si potevano risparmiare importanti somme se le installazioni fotovoltaiche non fossero state così basse dal 2014 a oggi e se le previsioni di Terna avessero considerato i GWp fotovoltaici ed eolici previsti nel PNIEC con ben più GW di stoccaggi di quelli considerati attualmente nel PNIEC.
Rocco Viscontini ha infatti sottolineato che si sta probabilmente sottovalutando il potenziale degli accumuli per le nuove installazioni: il PNIEC prevede 10 GW al 2030 quando invece si potrebbero installare molte decine di GW visti i trend di crescita delle capacità produttive e di decrescita dei prezzi.
Risultato: una sovracapacità pressoché certa, con centrali a gas che tra pochi anni prenderanno importanti somme per non funzionare mai, con costi per gli italiani molto elevati.
Si è quindi ricordato che la transizione energetica, meglio definita dal Prof. Lorenzoni, uno dei relatori del Forum, “svolta” energetica, necessita di un’adeguata evoluzione del mercato per consentire una corretta e ampia partecipazione delle FER, degli accumuli e della domanda. Per questo occorre definire rapidamente e in modo chiaro i servizi ancillari che potranno essere forniti dai produttori di energia rinnovabile, prestando attenzione a evitare conflitti di interesse dei soggetti deputati a scrivere le regole o a fornire le informazioni utili a tutti gli operatori.
Altro tema che sta a cuore alle aziende iscritte a ITALIA SOLARE, ormai quasi 700, vista la costante crescita della base associativa, è la concorrenza, reputata sleale, delle aziende controllate dalle partecipate di Stato la cui forza, di immagine e finanziaria, si basa sulle concessioni. “I soldi delle partecipate provenienti dalle concessioni non possono essere utilizzati per fare concorrenza ad aziende private e per acquistare società terze in settori in concorrenza con aziende private” ha sottolineato Rocco Viscontini a nome dei numerosi soci di ITALIA SOLARE.
Infine è stato rimarcato che con le previsioni di crescita del fotovoltaico dei prossimi anni è senza dubbio arrivato il momento di tornare a pensare seriamente a una filiera industriale nazionale dei componenti per gli impianti fotovoltaici. Si teme però che i fondi del PNRR, che rappresentano senza dubbio una grande opportunità di sviluppo industriale, non siano spesi né correttamente né bene: “ Non piace leggere, già nel testo del PNRR stesso, i nomi di beneficiari di contributi pubblici senza trasparenza e chiarezza sui criteri di assegnazione dei relativi fondi. Chiediamo gare a evidenza pubblica per l’assegnazione dei fondi per le produzioni industriali”, ha concluso Rocco Viscontini.
ITALIA SOLARE è un’associazione di promozione sociale che sostiene la difesa dell’ambiente e della salute umana supportando modalità intelligenti e sostenibili di produzione, stoccaggio, gestione e distribuzione dell’energia attraverso la generazione distribuita da fonti rinnovabili, in particolare fotovoltaico. Promuove inoltre la loro integrazione con le smart grid, la mobilità elettrica e con le tecnologie per l’efficienza energetica per l’incremento delle prestazioni energetiche degli edifici.
“ITALIA SOLARE è l’unica associazione in Italia dedicata esclusivamente al fotovoltaico e alle integrazioni tecnologiche per la gestione intelligente dell’energia”.
ph. © Enrico Rainero
Rifiuti urbani circular economy. In Italia il settore della gestione dei rifiuti urbani ha resistito bene alla pandemia: il 2020 ha visto investimenti in crescita, 538 milioni, +8,2% sul 2019, e numerose acquisizioni e alleanze, che hanno coinvolto nuovi player da altri mercati.
Cresce l’interesse verso i rifiuti speciali, che aumentano per quantità (+3,1%) e sono sempre più spesso gestiti anche da aziende attive negli urbani (una su quattro). E le classiche utility dei servizi di “nettezza urbana” cambiano perimetro: con l’acquisto di imprese industriali si allargano alle attività imprenditoriali del riciclo e dei materiali.
Sono alcuni dei dati salienti del Was Report 2021, presentato nel corso del convegno “Waste management e convergenze industriali. Il PNRR tra rifiuti urbani e speciali” da Alessandro Marangoni, ceo di Althesys e coordinatore del think tank Waste Strategy.
“È in atto nel settore un cambiamento che ne sta ridisegnando i confini” ha sottolineato Alessandro Marangoni. “La gestione dei rifiuti, tema sempre cruciale nel nostro Paese, sta arrivando a un livello di maturità nel recupero e valorizzazione dei materiali che attrae l’interesse di aziende impensabili fino a pochi anni fa. L’innovazione tecnologica e la convergenza tra settori diversi sarà spinta anche dai cospicui fondi del PNRR, dato che l’Italia è la nazione che assegna le maggiori risorse al waste management”.
Un settore dinamico
L’esame delle prime 240 imprese di gestione dei rifiuti urbani evidenzia un settore resiliente alla crisi, che nel 2020 ha realizzato 12,1 miliardi di valore della produzione, di cui 9,6 nella raccolta e trattamento (+1,9%) e 2,5 miliardi nella selezione e valorizzazione. Quest’ultimo segmento è quello che cresce maggiormente (+5%) e che è più interessato da integrazione verticale e orizzontale. Gli investimenti nella raccolta-trattamento crescono dell’8,2% da 497,7 a 538,5 milioni di euro.
Le grandi multiutility hanno effettuato il 65,3% degli investimenti nel 2020, contro il 50,4% del 2019.
Nel 2020 sono tornate a crescere le operazioni straordinarie, dopo un triennio in calo, con 21 transazioni, di cui 10 interessano il settore dei rifiuti speciali. Sono le grandi multiutility le protagoniste delle acquisizioni, soprattutto di imprese attive nel riciclo dei materiali.
L’innovazione accelera la convergenza industriale
Avanza la progressiva convergenza tra business diversi nell’ambito delle utility, con una crescente connessione tra energia, rifiuti e idrico, nonché tra rifiuti speciali e urbani, che sta rivoluzionando il settore. La ricerca di soluzioni innovative e tecnologie «disruptive» per gestire i rifiuti più difficili da riciclare apre le porte a nuovi player e mercati. Questa evoluzione rende meno netti i confini tra i business, avvicinando le varie fasi della filiera, rifiuti urbani e speciali, player e settori diversi.
Emergono, in ordine di tempo e di innovatività, alcune tendenze: integrazione a valle, in particolare nella valorizzazione e nel recupero e riciclo dei materiali provenienti dalla raccolta differenziata. In alcuni casi l’integrazione a valle non solo sta trasformando l’assetto della filiera, ma anche ridisegnando la fisionomia di alcune utility.
Convergenza tra business differenti e tra settori industriali diversi, come lo sviluppo nel trattamento della Forsu o delle plastiche di player energetici in ottica waste to energy o waste to fuel. Sviluppo di tecnologie innovative anche attraverso alleanze con player esterni al settore dei rifiuti, come, ad esempio, iniziative nelle soluzioni waste to chemicals.
Il comparto dei rifiuti speciali
L’evoluzione in corso tocca anche il mercato dei rifiuti speciali, che si sta progressivamente avvicinando a quello degli urbani. Crescita e maggiore redditività spingono varie utility a svilupparsi in questo settore: se gli urbani nel 2020 sono diminuiti in volume dell’1,6% sul 2019, gli speciali sono aumentati del 3,1%, sebbene molte aziende abbiano segnato un calo a causa dei lockdown.
Almeno un quarto delle Top 124 aziende degli urbani gestisce, in misura diversa, anche rifiuti speciali e nel 2020 hanno trattato 4,33 milioni di tonnellate di speciali a fronte di 8,59 milioni di urbani.
Le 50 maggiori imprese che gestiscono prevalentemente rifiuti speciali registrano un valore della produzione aggregato di 2,77 miliardi di euro. Larga parte dei mercati di questi rifiuti sono presidiati da aziende specializzate, in genere private e di dimensioni contenute. Alcune utility hanno acquistato imprese in questo comparto, a conferma dell’assottigliarsi dei confini tra i settori, con un crescente incrocio tra i vari segmenti di mercato e integrazione tra operatori differenti.
Una spinta agli investimenti e all’innovazione dal PNRR
Il PNRR italiano riconosce un ruolo chiave all’economia circolare, assegnando 59,47 miliardi di euro, di cui 2,1 miliardi per migliorare la capacità di gestione dei rifiuti. Se, a prima vista, queste risorse possono apparire limitate, in realtà sono significative, dato che gli investimenti annui effettuati dalle maggiori aziende dei rifiuti urbani analizzate dal WAS negli ultimi anni oscillano tra i 380 milioni di euro del 2017 e i 540 milioni del 2020.
Il confronto tra il PNRR italiano e quelli di Francia e Spagna evidenzia alcune differenze, sia in termini di risorse (maggiori in Italia) che di scelte rispetto alle varie forme di recupero, incluso l’energetico.
In conclusione, il WAS Report 2021 mostra un settore in rapido cambiamento, con un’accelerazione di alcune tendenze già evidenti negli anni passati: investimenti, aggregazioni e innovazione tecnologica stanno sfumando i confini tra i diversi mercati. Il brutto anatroccolo dell’industria del waste management si sta trasformando in uno dei più bei cigni dell’economia circolare.
Althesys è una società professionale indipendente specializzata nella consulenza strategica e nello sviluppo di conoscenza. Opera con competenze di eccellenza nei settori chiave di ambiente, energia, infrastrutture e utility, nei quali assiste imprese e istituzioni.
WAS – Waste Strategy è il think tank di Althesys che analizza la filiera produzione-consumo del waste management e del riciclo con un approccio integrato, che unisce la prospettiva aziendale e industriale a una visione di sistema. Lo scopo è fornire una visione unitaria e proporre strategie d’impresa e politiche di sistema che integrino i diversi aspetti: ambientali, sociali, industriali, economici, normativi e tecnologici.