
Category: Energia
Hydrogen plan on energy prices. The EU’s hydrogen plan for transport goes beyond what is needed for hard to electrify sectors like shipping and aviation and risks driving up energy prices without additional renewables.
The EU’s plan to mandate green hydrogen in the EU energy mix by 2030 could drive up demand for electricity by almost one-fifth, new Transport & Environment (T&E) analysis shows. This would heap pressure on electricity demand at a time when energy prices are at an all time high. Any increase in hydrogen production is reckless without additional renewables, says T&E in a new paper.
The European energy grid is gradually decarbonising with more renewables and less fossil fuel coal and gas-powered electricity. But without additional renewables tied to hydrogen targets, the EU’s plan will likely result in renewables being diverted from the grid and undercut the emissions savings from electric vehicles by making the grid dirtier. With gas the most common marginal fuel to plug gaps, this strategy would be punishingly expensive with gas prices so high.
Geert Decock, electricity and energy manager at T&E, said: “The EU is playing a high risk hydrogen strategy. We do need hydrogen for ships and planes, but it is reckless to heap unnecessary pressure on wind and solar when clean electricity will be needed to power the growing number of electric cars and heat pumps for homes.”
As part of its ‘Fit for 55’ package, the European Commission put forward several proposals for boosting the use of renewable hydrogen. This includes a 2.6% target for renewable fuels of green hydrogen and e-fuels [1] to be used in transport as well as replacing 50% of grey hydrogen used in industry.
The analysis finds that the EU’s green hydrogen plan would increase demand for renewable electricity by almost one-fifth (17%) of overall electricity demand in 2030 – equivalent to adding the electricity consumption of France (500 TWh). In contrast just 6% of additional electricity would be needed to charge 30 million battery electric cars, trucks and buses.
While hydrogen is essential for decarbonising hard to electrify sectors like shipping and aviation, the target set by the Commission for hydrogen in transport is almost twice as high as what is needed for ships and planes during this period, says T&E. This would mean liquid e-fuels being used in combustion engine vehicles where you would need four times more renewable energy to power a hydrogen-powered car than a battery electric one. The group supports an ambitious but lower target of 1.6%.
Geert Decock concludes: “The EU must ensure that any hydrogen production is coupled with new renewable energy generation. Otherwise today’s high gas and electricity prices will feel like a bargain compared with what’s to come.”
[1] These targets are included in the Commission proposal for a review of the Renewable Energy Directive, which sets targets for so-called Renewable Fuels of Non-Biological Origin, aka RFNBOs. This umbrella term encompasses not only hydrogen in an electrolyser powered with renewable electricity, but all types of efuels: e-ammonia, e-methanol, but also synthetic hydrocarbons like e-kerosene, e-diesel or e-gasoline.
Electricity Market Report 2021 dell’Energy-Strategy Group – School of Management Politecnico di Milano. Mercato elettrico: elettrificazione dei consumi e diffusione delle rinnovabili in Italia crescono a ritmi insufficienti per gli obiettivi 2030
Le consistenti azioni di policy emanate a livello comunitario hanno ridato ottimismo agli operatori.
La diffusione delle energie rinnovabili, la riduzione del parco di generazione termoelettrica e l’elettrificazione dei consumi sono i tre fattori principali che hanno caratterizzato negli ultimi anni l’evoluzione del sistema elettrico in Italia, promuovendone la progressiva decarbonizzazione. Tuttavia, l’elettrificazione dei consumi (utilizzo del vettore elettrico invece di altri vettori energetici) e le installazioni di impianti a fonte rinnovabile crescono con tassi insufficienti per il raggiungimento degli obiettivi nazionali al 2030, benché gli scenari evolutivi e le politiche energetiche disegnino una prospettiva in ascesa, a partire dall’immatricolazione di 100.000 auto elettriche nei primi nove mesi del 2021, tanto da raddoppiare il parco circolante rispetto alla fine del 2020. A dirlo è l’Electricity Market Report dell’Energy&Strategy Group della School of Management del Politecnico di Milano.
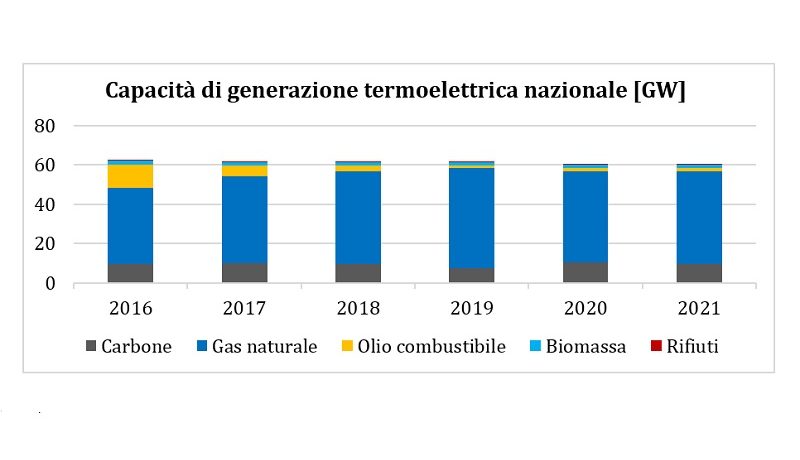
La capacità installata di impianti a fonte rinnovabile in Italia supera oggi i 56 GW, grazie soprattutto al solare e all’eolico, viceversa quella termoelettrica si è gradualmente ridotta: circa 60 GW, rispetto ai 77 GW del 2012, per il 77% rappresentata da impianti alimentati a gas naturale e per il 17% da impianti a carbone, che dovranno essere dismessi nel corso dei prossimi 5 anni. Il tasso di elettrificazione dei consumi si è invece mantenuto pressoché costante a circa il 20% nell’ultimo decennio, anche se sono evidenti i cambiamenti nella copertura della domanda di energia elettrica, soprattutto osservando che l’incidenza degli impianti termoelettrici tradizionali si è ridotta dal 74% nel 2005 al 54% nel 2020, mentre le rinnovabili sono passate dal 14% al 38%. Inoltre, nel 2021 si è assistito a una crescita pressoché continua del prezzo dell’energia (nei primi nove mesi, +64,6% su base annua rispetto al 2019 e + 121,3% rispetto al 2020) dovuta all’aumento del costo del gas, che deve far riflettere sulla forte dipendenza dalle fonti fossili del mix di generazione italiano.
Le cifre insomma non sono esaltanti, tuttavia si respira un clima di fiducia
“Le consistenti azioni di policy emanate a livello comunitario tra la fine del 2020 e il 2021 per favorire una ripresa economica sostenibile (il «Green Deal», il «Next Generation EU», il «Fit for 55») hanno ridato slancio all’ottimismo degli operatori del settore sull’evoluzione del sistema elettrico italiano, ed energetico più in generale – commenta Simone Franzò, direttore dell’Osservatorio sull’Electricity Market dell’E&S Group – Questo scenario promettente, grazie a obiettivi di decarbonizzazione sempre più ambiziosi e disponibilità finanziarie ingenti, si scontra però con dinamiche di mercato asfittiche, come l’andamento delle installazioni di impianti alimentati da fonti rinnovabili, e con elementi perturbativi che potrebbero rallentare il ritmo di evoluzione del sistema elettrico, come l’impennata dei prezzi dell’energia”.
Dalle evidenze contenute nel rapporto, suffragate come sempre da un fitto confronto con gli operatori del settore, emerge uno scenario complessivamente positivo grazie ai progressi sia di natura normativo-regolatoria che di mercato (ad esempio, le novità nell’apertura del Mercato dei Servizi di Dispacciamento e l’introduzione delle configurazioni di autoconsumo collettivo e di Energy Community), ma restano dei nodi da risolvere.
“La nota positiva – conclude Franzò – è rappresentata dalla comunione di intenti tra i vari attori e stakeholder del mondo energy, per sperimentare nuove soluzioni in un settore che giocherà un ruolo da protagonista nella lotta ai cambiamenti climatici. È su questo spirito collaborativo e proattivo che si deve fare leva per organizzare un percorso in grado di coniugare obiettivi complessi e una roadmap credibile. Anche gli investimenti contenuti nel PNRR, per lo sviluppo del parco rinnovabile e di una rete di distribuzione resiliente, digitale e flessibile, remano nella stessa direzione”.
Il sistema elettrico infatti sta attraversando una repentina evoluzione in seguito all’effetto delle politiche di decarbonizzazione, tuttavia il raggiungimento della neutralità climatica al 2050 (e la riduzione delle emissioni di gas serra per il 2030 del 55% rispetto ai livelli del 1990, come delineato nel pacchetto Fit for 55) richiede un’importante accelerazione rispetto ai tassi registrati negli ultimi anni: al 2030 le fonti rinnovabili dovrebbero coprire il 40% del mix energetico europeo, l’efficienza energetica sul consumo di energia finale dovrebbe salire al 36% (e al 39% quella sul consumo di energia primaria), ogni anno andrebbe riqualificato almeno il 3% della superficie complessiva degli edifici pubblici e le emissioni delle nuove auto andrebbero ridotte del 55% rispetto ai livelli del 2021, per poi diventare il 100% entro il 2035, quando sarà vietata la vendita di nuove auto termiche.
Il Report tratta in particolare due temi
L’apertura del Mercato dei Servizi di Dispacciamento (e la definizione di nuovi servizi ancillari) e le Energy community, nuovi paradigmi di generazione e consumo di energia introdotti da due direttive comunitarie e in via di recepimento nel quadro normativo nazionale, che potranno abilitare una più ampia diffusione delle fonti rinnovabili e rappresentare un volano per investimenti complementari di efficienza energetica e a supporto della mobilità elettrica e della fornitura di servizi ancillari.
Il processo di apertura del MSD: le Unità Virtuali
A febbraio 2021 sono state approvate le proposte di modifica al Regolamento sulle modalità per la creazione, qualificazione e gestione di UVAM sul Mercato dei servizi di dispacciamento, tra cui l’introduzione del test di affidabilità, che ha incontrato il favore degli operatori perché in grado di far emergere le risorse dotate di flessibilità reale a discapito di quelle che sarebbero in difficoltà nell’assolvere correttamente gli ordini di dispacciamento ricevuti. Inoltre, con l’approvazione della nuova Procedura per l’approvvigionamento a termine, dal 1° maggio 2021 le aste si svolgono secondo nuove regole. I risultati delle aste mostrano che, anche con il nuovo regolamento, vi è una saturazione quasi totale dei contingenti nelle due Aree di assegnazione, peraltro con primi medi assegnati notevolmente inferiori alle basi d’asta.
A inizio agosto 2021 vi erano 272 UVAM abilitate (173 con contrattualizzazione a termine), il 10,6% in più rispetto alle 246 di luglio 2020. Il 61% delle UVAM è composto da un unico POD, in linea con lo scorso anno, il 18% da 2 POD (50 in tutto), ma si assiste alle prime abilitazioni di UVAM con un ampio numero di POD aggregati: 4 ne hanno tra 10 e 100, e 3 più di 100 (riferite in particolare a impianti di storage elettrochimico, 765 in totale, abbinati a impianti fotovoltaici in ambito domestico). Complessivamente, il numero di POD coinvolti è di 1274, quasi il triplo rispetto a luglio 2020.
Per quanto riguarda invece l’operatività delle UVAM, da settembre 2020 a luglio 2021 sono stati inviati da Terna 599 ordini di dispacciamento a salire per oltre 6.850 MWh che hanno interessato 184 UVAM di titolarità di 27 diversi BSP, caratterizzati da una quantità media di circa 11,5 MWh e una massima di 73 MWh. Dai dati emerge come, anche escludendo le chiamate a scopo di test, vi sia un forte incremento delle attivazioni che ci si augura possa continuare: nell’82% dei casi l’ordine di dispacciamento è stato eseguito fornendo almeno il 70% della quantità accettata, mentre si sono verificati circa 695 MWh di inadempimenti, pari al 12% delle quantità accettate.
Sono state effettuate, infine, una serie di analisi sulla sostenibilità economica delle UVAM alla luce della revisione del Regolamento e delle procedure di approvvigionamento a termine: le analisi mostrano che l’accesso al corrispettivo fisso ottenuto grazie alla partecipazione alle aste di approvvigionamento a termine consente al BSP di raggiungere buoni risultati economici (tanto più se riesce a formare un portafoglio di grandi dimensioni gestendo un elevato numero di risorse di flessibilità) e che i risultati sono positivi anche per i titolari degli impianti.
Le Energy Community alla prova del recepimento delle direttive europee
Nel 2020 è stata avviata in Italia la fase pilota di recepimento della Renewable Energy Directive 2018/2001 (RED II), introducendo per la prima volta nella legislazione italiana le definizioni di «Autoconsumatori di energia rinnovabile che agiscono collettivamente» e di «Comunità di Energia Rinnovabile» (REC). Nel Rapporto si analizza un campione di casi reali di comunità energetiche e gruppi di autoconsumatori collettivi nati in Italia nel corso degli ultimi mesi.
Nel complesso sono state valutate 33 iniziative – 21 comunità energetiche rinnovabili e 12 gruppi di autoconsumo collettivo – caratterizzate da una potenza media degli impianti di produzione di circa 32 kW per autoconsumo collettivo e di circa 48 kW per comunità energetiche rinnovabili. L’adozione di solare fotovoltaico come fonte di produzione di energia elettrica è predominante (96%) e compaiono nel 37% dei casi delle tecnologie a supporto, come i sistemi di misura e monitoraggio che registrano i consumi elettrici di ciascuna utenza. Inoltre, le infrastrutture per la ricarica dei veicoli elettrici e sistemi di accumulo (batterie) compaiono rispettivamente nel 15% e nel 30% dei casi identificati.
Sono emersi tre cluster principali che si stanno sviluppando nel mercato delle comunità energetiche: il Cluster 1 (“Enti pubblici e terzo settore”) è il più diffuso e si basa sulla relazione diretta tra cittadini ed ente pubblico locale, che funge da catalizzatore dell’iniziativa, e sulla possibilità di beneficiare di finanziamenti a fondo perduto o agevolati. Queste iniziative nascono per mitigare la povertà energetica e generare valore economico sul territorio, e sono anche un possibile strumento di riqualificazione di edilizia popolare. Gli impianti vengono posizionati su edifici pubblici e connessi fisicamente alle utenze dell’ente. Il cluster è caratterizzato da limitate competenze tecniche ed energetiche e da una significativa burocraticità che rende poco scalabile il modello.
Nel Cluster 2 (“Player energetico”) l’iniziativa nasce invece da un player del settore energy che spesso coinvolge il Comune locale per sfruttare la sua conoscenza del territorio e il contatto diretto con i cittadini. Gli impianti possono essere posti su edifici messi a disposizione dal Comune o da privati e PMI: nel primo caso, l’investimento è effettuato in toto dal player energetico, mentre nel secondo partecipano cittadini e PMI. Le competenze tecniche sono assicurate dal player energetico, la cui presenza può favorire la scalabilità delle iniziative se in grado di trovare un assetto sostenibile da un punto di vista tecnico e finanziario.
Infine, nel Cluster 3 (“Privati cittadini”) l’investimento è sostenuto in toto da cittadini e PMI, che possono sfruttare detrazioni fiscali e finanziamenti bancari. Questa casistica è teoricamente la meno articolata, visto il numero limitato di attori in gioco, ed è caratterizzata dalla suddivisione dei benefici economici tra i soli membri dell’aggregato. Nonostante ciò, ad oggi risulta essere la configurazione meno diffusa, perché richiede che cittadini e PMI accettino di sostenere la totalità dell’investimento e sappiano valutarla opportunamente.
Per quanto riguarda invece l’autoconsumo collettivo, sono emersi due cluster principali in cui l’impianto di produzione di energia da fonte rinnovabile è sempre installato su un edificio residenziale o di imprese ed è collegato fisicamente alle utenze comuni dell’edificio stesso nel caso di condominio. Le iniziative sono principalmente finanziate attraverso la cessione del credito associato a detrazioni fiscali e si riscontra una contestuale implementazione di interventi di efficientamento energetico dell’edificio.
Nel Cluster 1 (“Enti pubblici e terzo settore”) l’iniziativa nasce da enti pubblici o cooperative senza scopo di lucro che fungono da catalizzatori, demandando ai membri dell’aggregato il finanziamento delle iniziative stesse, per mitigare la povertà energetica sul territorio e garantire gli strumenti necessari per favorire la diffusione di risorse rinnovabili.
Viceversa, il Cluster 2 (“Player energetico”) è caratterizzato dalla presenza di un player industriale che ha le conoscenze tecniche e la capacità finanziaria per promuovere lo sviluppo di iniziative di autoconsumo collettivo, ad esempio un’impresa edile che costruisce nuove unità abitative o ristruttura edifici preesistenti: l’investimento è sostenuto dai condomini, che accedono alle detrazioni fiscali e implementano interventi per l’efficientamento degli edifici. Questa configurazione è oggi la più diffusa.
Le risultanze economiche che emergono dai business case analizzati sono interessanti, soprattutto per i player energy, perché non si esauriscono con l’investimento in nuovi impianti di generazione rinnovabili diffusi e con la rinnovata spinta sul mercato residenziale, fermo da anni ai soli utenti che vivono in edifici monofamiliari: oltre a consumare, accumulare e vendere l’energia autoprodotta, questi nuovi soggetti possono offrire servizi ancillari e di flessibilità, sfruttare altre forme di energia da fonti rinnovabili finalizzate all’utilizzo da parte dei membri, promuovere interventi integrati di domotica ed efficienza energetica, offrire la ricarica dei veicoli elettrici, assumere il ruolo di società di vendita al dettaglio, ed infine, solo per le Comunità Energetiche di Cittadini, distribuire e fornire energia elettrica ed essere aggregatore.
Hydrogen Innovation Report 2021. Energy-Strategy Group, School of Management Politecnico di Milano ha presentato l’Hydrogen Innovation Report 2021, prima edizione.
È urgente che l’Italia definisca la propria strategia nazionale per l’idrogeno, indicando con precisione gli obiettivi che intende raggiungere e i percorsi per traguardarli, nella scia della Strategia Europea e come già fatto dai principali Paesi membri. E per ottimizzare lo sviluppo del mercato, che al momento si può definire “primordiale”, è necessario creare nuovi sistemi di incentivazione, sia per i produttori che per gli utilizzatori finali, e avviare progetti pilota per valutare in concreto le differenti opzioni sia dal punto di vista della produzione che del trasporto, che dell’uso dell’idrogeno.
Senza dimenticare di riprendere con decisione gli investimenti nelle energie rinnovabili alla base della produzione di idrogeno verde, l’unica che rispetti appieno il livello di emissioni consentite dalla normativa europea.
È la conclusione a cui giunge l’Hydrogen Innovation Report 2021, il primo che l’Energy & Strategy Group della School of Management del Politecnico di Milano dedica alla produzione di idrogeno dal punto di vista delle tecnologie, delle emissioni di CO2, dei modelli di business e della loro sostenibilità economica, tema di grande attualità che si inserisce nell’ampio dibattito sulla necessità di accelerare in tutto il mondo il processo di neutralità carbonica.
“Gli obiettivi per il settore dell’idrogeno dovrebbero essere integrati nella roadmap di decarbonizzazione prevista dal Fit for 55 – spiega Davide Chiaroni, vicedirettore dell’E&S Group – così da pianificare lo sviluppo aggregato delle fonti di energia rinnovabile necessario a raggiungere questi risultati. Senza l’ottimizzazione degli iter autorizzativi per permettere una crescita vera delle rinnovabili, in Italia non sarà possibile sviluppare un mercato dell’idrogeno ‘pulito’. Una nota decisamente positiva, però, viene dagli importanti investimenti stanziati all’interno del Piano nazionale di ripresa e resilienza: 3,7 miliardi di euro, di cui 2 per l’uso di idrogeno in settori difficili da decarbonizzare”.
L’idrogeno è l’elemento chimico più diffuso nell’Universo e sulla Terra
Tuttavia, quando se ne parla nel contesto energetico si intende in realtà la molecola di idrogeno H2, assai rara in atmosfera e in grado di produrre energia (termica mediante combustione o elettrica mediante elettrolisi) in maniera pulita senza emissione di anidride carbonica. Essendo rara, tale molecola va prodotta e questo consuma a sua volta energia: il bilancio tra le emissioni di CO2 durante la produzione e i costi complessivi di generazione, trasporto e stoccaggio è alla base dell’intero ruolo dell’idrogeno nella transizione energetica.
Oggi, la quasi totalità dell’idrogeno prodotto (marrone o grigio) ha un forte e negativo impatto sull’ambiente ma costa poco: soltanto lo 0,7% è idrogeno blu o, meglio ancora, verde, derivati da processi assai più costosi ma poco o per nulla inquinanti.
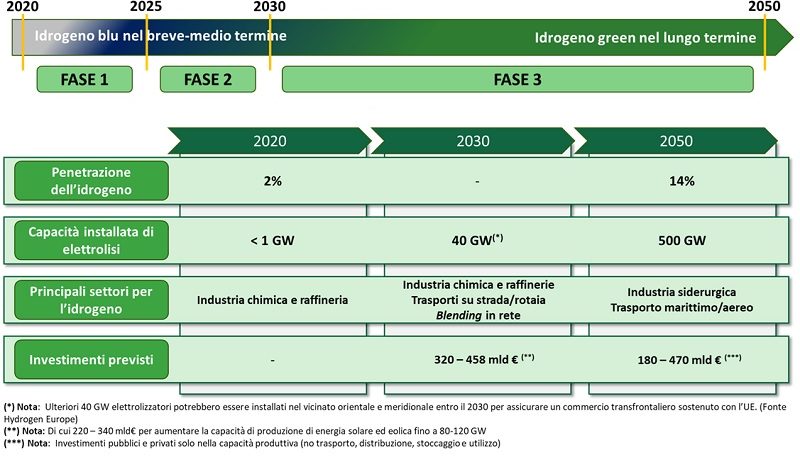
La Strategia Europea per l’idrogeno, rilasciata dalla Comunità Europea nel luglio 2020, vuole essere uno dei cardini della completa decarbonizzazione dell’economia e del raggiungimento degli obiettivi di neutralità climatica al 2050: entro il 2030 si prevede di investire tra i 320 e i 458 miliardi di euro, di cui 220-340 miliardi per aumentare la produzione di energia fotovoltaica ed eolica necessaria all’idrogeno verde, e di installare 40 GW di capacità di elettrolizzatori (attualmente siamo a meno di 1) più altri 40 GW nel vicino medio-oriente, così da raggiungere nel 2050 i 500 GW di capacità installata.
L’utilizzo dell’idrogeno nei consumi finali dovrebbe passare dall’attuale 2% fino al 14%, coinvolgendo non solo l’industria chimica e di raffinazione, ma anche quella siderurgica, il trasporto pesante via terra, marittimo e aereo, il riscaldamento urbano e industriale.
Tuttavia, ad oggi permangono una serie di importanti ostacoli, alcuni generati dalla stessa normativa europea: i vincoli posti dalla RED II sulle emissioni di CO2 consentite per l’idrogeno pulito, ad esempio, non permettono l’adozione dell’idrogeno blu, in attesa di adottare il più ecologico idrogeno verde.
La Strategia Europea è stata seguita da quelle dei principali Paesi membri, tra cui Germania, Francia e Spagna.
In Italia, invece, al momento sono disponibili solo le Linee guida della strategia italiana per l’idrogeno emesse dal Ministero dello Sviluppo economico lo scorso novembre, che fissano l’obiettivo di 5 GW di capacità di elettrolizzatori nel 2030 e indicano investimenti per circa 10 miliardi, di cui 5-7 per la produzione di H2 (ma non per lo sviluppo di impianti di rinnovabili alla base del processo per l’idrogeno verde), 2-3 per la realizzazione di infrastrutture e 1 per la ricerca. Cifre non dissimili da quelle di Germania, Francia e Spagna.
L’energia rinnovabile di cui disporrà l’Italia al 2030 è in linea con questi obiettivi?
Per rispondere alla domanda, l’E&S Group ha sviluppato due scenari: nel primo, si considera quanta elettricità da rinnovabili in più sia necessaria per coprire la differenza tra gli attuali consumi di idrogeno e quelli in programma al 2030 (i 5 GW previsti di elettrolizzatori saranno chiamati a produrre 0,2 Mton di H2 all’anno), nel secondo invece si valuta quanta ne occorrerebbe anche per sostituire il 50% di idrogeno non «green» (più del doppio, 0,45 Mton di H2 /anno). Ebbene, se nel primo scenario la capacità prevista di elettrolizzatori e una generazione di rinnovabile aggiuntiva di 7,5 GW sarebbero sufficienti, nel secondo caso assolutamente no.
Le tecnologie di produzione dell’idrogeno
Attualmente, quasi tutte le molecole di idrogeno prodotte hanno un forte e negativo impatto sull’ambiente: il 99,3% delle circa 73 Mton H2 complessive, infatti, deriva dal trattamento a vapore del metano (Steam Methane Reforming, SMR) o da gassificazione del carbone (idrogeno grigio o marrone) e immette in atmosfera circa 9-10 tonCO2/tonH2 nel primo caso o peggio 18-20 tonCO2/tonH2 nel secondo. L’idrogeno così prodotto alimenta l’industria chimica e di raffinazione e comporta costi bassi, rispettivamente 1-2 $/kgH2 per lo SMR e 1-1,5 $/kgH2 per la gassificazione.
Il tema centrale sta tutto qui: come produrre idrogeno non solo per questi settori, ma anche per il trasporto pesante, il riscaldamento urbano o la decarbonizzazione di altri processi industriali, ad esempio la siderurgia, a costi competitivi con gli attuali ma senza emissioni di CO2 in atmosfera. I due processi coinvolti oggi in questa sfida riguardano la produzione di idrogeno blu e quella di idrogeno verde, in base ai colori definiti per distinguerli partendo dalla fonte energetica utilizzata e dalle relative emissioni di CO2 in atmosfera.
Il Report analizza le tecnologie di produzione di idrogeno “marrone”, “grigio”, “blu” e “verde” (e “giallo”, che si ottiene come il verde ma usando energia elettrica dalla rete).
L’idrogeno blu deriva dal trattamento a vapore del metano (SMR) o, più raramente, da gassificazione abbinata a tecniche di cattura della CO2 emessa: esistono vari impianti pilota a livello industriale che, con approcci diversi, hanno dimostrato la possibilità di arrivare a un costo complessivo di produzione di 2-2,5 $/kg H2 ma con una soglia di emissioni di circa 5 ton CO2/ton H2, maggiori delle 3 stabilite dalla RED II a livello europeo per parlare di idrogeno “pulito”.
La produzione di idrogeno verde, mediante elettrolisi dell’acqua ottenuta usando elettricità da fonti rinnovabili, è l’unica tecnologia presente sul mercato in grado di rispettare appieno i limiti di emissioni imposte dalla RED II ed è quindi il pilastro su cui ruota tutta la Strategia europea dell’idrogeno: consiste nell’alimentare mediante elettricità “pulita” una serie di celle elettrolitiche in serie, denominate stack, che consumano acqua e producono idrogeno e ossigeno. L’elettrolizzatore è costituito dagli stack e dai sistemi di alimentazione elettrica, di pompaggio e trattamento dell’acqua, di trattamento dell’idrogeno e di controllo di tutto l’impianto. Per queste tecnologie il margine di riduzione dei costi è molto ampio, in particolare con la crescita dell’industrializzazione dei processi e le economie di scala, ma – come si è visto in questi mesi – molto dipenderà anche dai prezzi che assumeranno i materiali più scarsi o prodotti in limitate aree geografiche.
Vi sono diversi tipi di elettrolizzatori
Alcuni sono già sul mercato e altri in fase di sviluppo: gli elettrolizzatori alcalini (AEL) sono utilizzati già da molti anni in alcuni comparti industriali come la produzione del cloro-soda e hanno dimostrato una notevole affidabilità, funzionano per 60.000-100.000 ore e utilizzano materie prime non costose, ma non possono operare a bassi carichi e hanno un elevato footprint; in alternativa, gli elettrolizzatori a membrana polimerica (PEM) hanno un design molto più compatto, possono essere operativi a bassi e alti carichi e hanno una vita utile sufficientemente elevata, attorno alle 50.000-80.000 ore, ma richiedono materiali molto costosi come platino e iridio per i catalizzatori.
L’iridio in particolare, l’elemento chimico meno presente sulla crosta terrestre, si teme possa diventare un collo di bottiglia: oggi il suo costo è salito del 400% rispetto al 2015-2020 proprio per l’importanza che ricopre nella produzione dell’idrogeno. Entrambi questi elettrolizzatori operano a bassa temperatura, attorno ai 70-80 gradi, e risentono di una efficienza non molto elevata, circa 60 kWh per kg di H2. L’elettrolizzatore a ossidi solidi (SOEC) opera invece ad alta temperatura, 700 gradi, con una maggiore efficienza di produzione dell’idrogeno – e questo è interessante in particolare per quei settori che hanno vapore ad alta temperatura all’interno dei loro processi – ma risente ancora di un livello di maturità tecnologica relativamente basso.
*Si considera l’intero processo e si ipotizza l’uso di combustibili fossili per alimentare le fasi di Carbon Capture e Storage
Green Thermal Energy Storage. L’espansione delle fonti di energia rinnovabile richiede una fornitura di energia stabile e indipendente dalle condizioni metereologiche.
Il nuovo sistema MGTES – Magaldi Green Thermal Energy Storage risponde a questa esigenza grazie a un innovativo sistema di accumulo a impatto zero in grado di catturare l’energia in eccesso e di rilasciarla al bisogno.
Appena presentato al Wetex di Dubai, la più importante manifestazione fieristica degli Emirati Arabi Uniti dedicata alla filiera delle tecnologie ambientali e delle energie rinnovabili, tenuta quest’anno dal 5 al 7 ottobre, il nuovo sistema MGTES – Magaldi Green Thermal Energy Storage risponde all’esigenza di attenuare e superare la natura intermittente e non programmabile degli impianti eolici e solari. L’innovativo sistema di accumulo energetico nasce da una tecnologia totalmente italiana brevettata Magaldi Green Energy, startup di Magaldi Power, leader mondiale negli impianti per il trasporto di materiali ad altissime temperature.
RINNOVABILI, COSÌ RETI PIÙ STABILI ED EFFICENTI
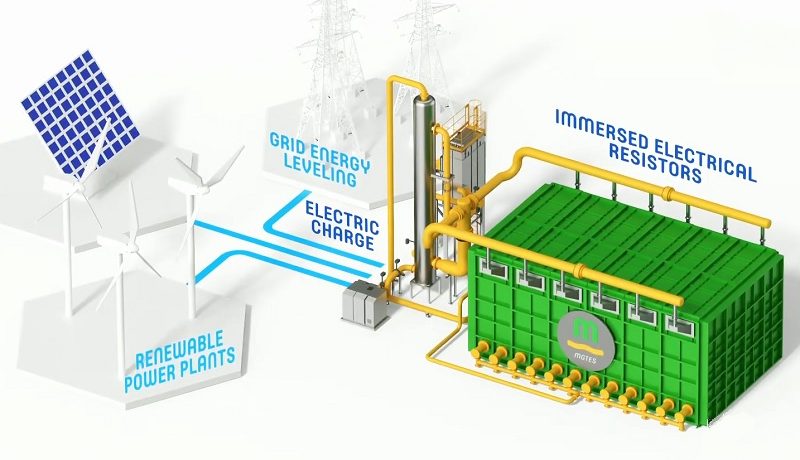
Il sistema MGTES – Magaldi Green Thermal Energy Storage acquisisce l’energia prodotta in eccesso da un impianto solare o eolico, riesce a conservarla anche per settimane riducendone al massimo gli effetti di dispersione, e ne permette il rilascio nei momenti “critici”, quando il sole e il vento non sono disponibili, per un intervallo compreso tra le 4 e le 10 ore (Long Duration Energy Storage). In questo modo il sistema permette di immagazzinare energia quando è a basso costo e di rilasciarla quando invece scarseggia, bilanciando lo squilibrio esistente tra la domanda e l’offerta e contribuendo a stabilizzare la rete.
UN LETTO DI SABBIA CHE CATTURA ENERGIA
Il sistema MGTES – Magaldi Green Thermal Energy Storage sviluppa una tecnologia di accumulo basata su un letto di sabbia fluidizzato (Energy from the sand), alimentato esclusivamente da energie rinnovabili e radiazione solare. L’energia proveniente dall’esterno del sistema viene diretta nel serbatoio di accumulo contenente un letto fluidizzato di sabbia silicea, all’interno del quale viene conservata l’energia per poter poi essere restituita quando richiesto.
Il letto di sabbia alla base del processo di immagazzinamento energetico è ad alta diffusività termica e può raggiungere temperature operative fino a 1000 C°, garantendo così in modo sostenibile flessibilità e continuità alla rete elettrica.
Il sistema di fluidizzazione della sabbia presenta notevoli vantaggi: grandi capacità di accumulo termico (fino all’ordine dei GWh); elevata efficienza termica; tempi di risposta rapidi; nessun impatto ambientale grazie all’impiego di materiali naturali.
MGTES – Magaldi Green Thermal Energy Storage ha raggiunto un’elevata maturità tecnologica (TRL7), con oltre 10.000 ore di generazione di produzione di energia termica. Attualmente è in fase di costruzione avanzata il primo modulo industriale.
“Il processo di transizione energetica ha bisogno di soluzioni concrete, efficaci e accessibili. La tecnologia di storage che abbiamo presentato in anteprima qui a Dubai permette accumulare e produrre calore ed elettricità verde, utilizzando solo materiali riciclabili 100% come acciaio e sabbia. Si tratta di una svolta importante per il mercato globale delle rinnovabili basata su tecnologia interamente italiana”, afferma Letizia Magaldi, Executive Vice-President Corporate Development di Magaldi Green Energy.
Quando la penetrazione di energie rinnovabili supererà il 50% dell’energia elettrica annuale prodotta, l’esigenza di storage avrà una crescita esponenziale. “La nostra tecnologia – aggiunge Letizia Magaldi – costituisce un elemento essenziale per la maggiore flessibilità del sistema elettrico e per il raggiungimento dei target di decarbonizzazione”.
MAGALDI GREEN ENERGY
Magaldi Green Energy (MGE) nasce per sviluppare a livello industriale tecnologie innovative nel campo della generazione e dell’accumulo di energia rinnovabile Focalizzata sulla ricerca, sviluppo e commercializzazione di tecnologie di generazione e storage di energia rinnovabile, Magaldi Green Energy è una startup di Magaldi Power, leader mondiale negli impianti per il trasporto di materiali ad altissima temperatura. Grazie a una spinta attività di ricerca, innovazione e brevettazione, la missione di MGE è contribuire alla decarbonizzazione del settore industriale, alla flessibilizzazione delle reti e alla elettrificazione dei consumi basati su energie rinnovabili.
MGE, NUOVA SEDE A DUBAI
La partecipazione di MGE al Wetex è l’occasione per inaugurare Magaldi Green Energy Middle East con sede a Dubai, negli Emirati Arabi Uniti. General Manager della distaccata è Massimiliano Masi, già CFO di Edison e CEO di Edipower, Partner&Associate Director presso il Boston Consulting Group. Masi è anche Chairman Advisory Board di MGE. L’apertura di Magaldi Green Energy Middle East consente all’azienda di presidiare i mercati degli Emirati Arabi Uniti (EAU), dell’Arabia Saudita, dell’Oman, Qatar, Kuwait e degli altri paesi della Gulf Cooperation Council (GCC).
“In questa area – spiega Massimiliano Masi – si svilupperà presto una grande rivoluzione Green. Riteniamo che l’accumulo termico possa svilupparsi e diventare parte integrante dei grandi progetti ad energia rinnovabile del Middle East. In questo quadro la nostra tecnologia basata sulla sabbia, si interfaccia naturalmente con le grandi quantità di energia solare che saranno prodotte e offrirà molteplici applicazioni sia in campo termico che per le reti elettriche”.
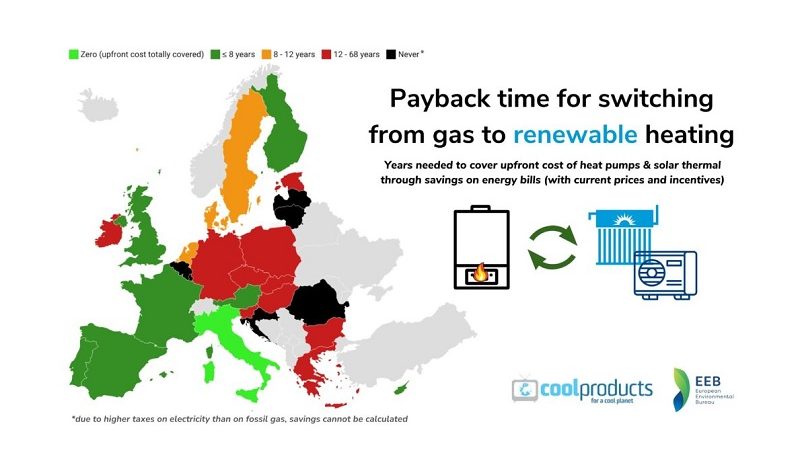
Out of gas: renewable heating affordable for all in EU. The answer to soaring gas prices lies in renewable heating, a technology that is ready to replace gas boilers but only affordable in 8 EU countries. To enable consumers to overcome the upfront cost for switching to clean heating, EU governments will need to increase subsidies by €70 billion, a new Coolproducts study reveals.
The switch from gas boilers to renewable heating solutions is still out of reach for many European households.
Households willing to install renewable-sourced heating face a common problem. In general, the upfront cost of installing a heat pump is much higher than a gas boiler, but heat pumps are three times more energy efficient. After some years, the upfront cost of a new heat pump can be offset by savings on energy bills – but significant investment is needed at first.
To measure the affordability of switching to heat pumps and solar thermal, we must look at the period needed to cover their upfront cost through the savings on energy bills, which is known as the “payback time”.
With the existing incentives and prices, an average middle-income family of four members will only find a reasonable payback time (8 years or less) when switching from a fossil fuel boiler to a heat pump in Italy, Portugal, Spain, Finland, Cyprus, Malta, Austria and France.
Simply put, 19 out of 27 EU countries either don’t allocate enough subsidies for families to overcome the upfront price of renewable heating solutions or have disproportionate tax regimes on electricity. A lack of public support is hampering the uptake of heat pumps and solar thermal in Europe.
However, solving this problem would be more feasible than ever for EU governments
To make heat pumps affordable for everyone, member states must increase subsidies by at least €70 billion, an extra mile that could be reduced to €20 billion if a CO2 tax of 100 €/ton was introduced (either with the proposed dedicated ETS scheme or alternatively through the Energy Taxation Directive). Such are the estimations of the latest study carried out by the European Environmental Bureau (EEB) on behalf of the Coolproducts campaign.
– Read here the factsheet report for each EU country and the UK
– Here is the full report if you want to have a deeper reading
Green heat for all
Only about 17.3% of the heating appliances installed in European homes are powered by electricity or use clean technologies.
Time is running out to push gas out of a sector that is responsible for 12% of the EU’s total CO2 emissions, equivalent to the emissions of all the cars in the EU, and 28% of the EU’s annual energy consumption.
The non-emitting technologies, able to replace gas, oil and coal boilers, have been there for years and manufacturers have manifested on several times to be ready for the switch.
The only missing piece in this transition towards clean heating is political will. Firstly, we must ban the sale of gas boilers by 2025, which is imperative for achieving climate neutrality by 2050, as the International Energy Agency (IEA) recommended. Secondly, we need to make the switch to renewable heating affordable for all, which would require an extra effort of €70 billion in subsidies.
Fortunately, the combined effect of the national allocation of recovery and resilience plans together with revenues from carbon pricing could allow governments to cover a great part of the extra effort needed to finance the upfront cost of heat pumps.
Still, our analysis also shows that 20 out of 27 EU governments pay millions of euros in subsidies to have new gas boilers installed in our homes, despite evidence that this is slowing down the uptake of renewable heat and undermining Europe’s 2030 climate goals.
Heat pumps with low-GWP refrigerants and solar-thermal technologies have proven to be a very effective, already available solution to slash emissions, but also to protect citizens from our dependency on gas and its volatile prices. These electricity-powered devices can play a major role in reducing energy poverty as solar and wind power are now cheaper than fossil fuels and do not suffer from market-related problems.
While our analysis focuses on average-income households, additional social measures will have to be taken in order to eliminate barriers to clean heat for low-income households. The proposed Social Climate Fund of the Fit For 55, carbon pricing revenues and further energy poverty programmes must be addressed in order to make the purchase of renewable technologies feasible and the running cost compatible with everyone’s income.
Key facts and figures
– The rough cost estimate for making the replacement of all gas and oil boilers with heat pumps or solar-thermal boilers affordable for all (considering a typical investment of €10k) is €70Bn in the EU.
– This would go down to €20Bn if a CO2 tax of €100 would be in place.
– Ground source heat pumps working on the national electricity mix are the least emitting heating technologies in all member states.
– Air to water heat pumps have lower emissions than gas boilers in all member states except Poland and Estonia, due to the high share of coal in the power sectors of these two states.
– Only in 8 EU countries payback time for heat pumps is acceptable (< 8years) with existing incentives and energy prices.
– If a CO2 tax of €100 is introduced (in some form) heat pumps would have an acceptable payback time in 12 instead of 8 member states
– Southern EU countries (Cyprus, Malta, Portugal and Spain) have shorter payback times as their clean heating technology mix, air-to-air heat pumps combined with solar thermal, is less expensive than an air-to-water or a ground source heat pumps.
Davide Sabbadin, a Policy Officer at the European Environmental Bureau (EEB), said: “Households in Europe are not all equal, at least when it comes to breaking free from fossil gas. Member states and EU institutions must beef up their dedicated funds to overcome upfront costs and set a regulatory framework that eases renewables in the heating market, because carbon pricing alone cannot do the job. Not only can these policies slash emissions massively, but they can also end our dependence on gas and protect citizens from its volatile prices”
Mélissa Zill, Programme Manager for heating at ECOS, said: “The pouring of public funds into polluting technologies must stop. We must stop selling gas and oil boilers as of 2025. Governments must help everyone to make the switch, leaving no one behind. With gas prices soaring and recovery funds being allocated, EU member states stand before a unique window of opportunity.”
Coolproducts is a coalition of NGOs led by the European Environmental Bureau (EEB) and the European Environmental Citizens Organisation for Standardisation (ECOS). We campaign to ensure a better product policy for EU citizens and the environment.
The EEB is Europe’s largest network of environmental organisations with over 140 members in 30 countries. ECOS is the only European NGO focusing on environmental standards.
Decarbonisation retail real estate. A promising start to intensified sectoral collaboration, says BPIE (Buildings Performance Institute Europe) has published a vision and a step-wise roadmap for retail real estate to reach 2050 net zero carbon emissions, in line with the Paris Agreement. The roadmap is the result of over one year of engagement with 14 retail European and global property developers, investors and managers. A first-of-its-kind effort, it provides detailed guidance for the entire retail property value chain to reach net-zero carbon, which includes the property sector, policymakers, commercial tenants, the construction sector, and financial institutions, by 2025, 2030, and 2040.
“The vision is clear,” says Oliver Rapf, Executive Director of BPIE. “Retail real estate buildings and portfolios must achieve zero carbon throughout their lifecycle, including development, refurbishment, and operation. Importantly, the construction of new buildings and renovation of existing assets will need to happen without further depleting our carbon budget.”
Retail real estate companies are facing increasing pressure from regulators and the investment community to report what they see as their upcoming climate risks. Retail real estate investment and management organisations are beginning to recognise carbon- and climate-related risks, as well as the importance of minimizing those risks.
The efforts to contribute to Paris alignment need to be articulated, developed, and scaled across the sector rapidly. As part of the climate alignment efforts, the sector will create sustainable places and contribute to maintaining the social fabric by providing environmental and social infrastructure.
“It’s high time for both the retail property sector, construction, financial institutions, tenants and policymakers to step up efforts to intensify collaboration, and BPIE’s roadmap is a promising start. This collective vision sends out a clear message that the sector is ready to take action,” says Clemens Brenninkmeijer, Head of Sustainability at Redevco B.V, a sustainable property investment manager based in the Netherlands.
“We have a great starting point; it’s now in the hands of the retail property sector to take this opportunity forward,” continues Brenninkmeijer. “We must ensure goals and thresholds are as robust and relevant as possible, and that they reflect the state of the markets and progress on climate outcomes.”
While major efforts are already being taken at company level to achieve net-zero carbon, the retail industry is simultaneously going through a rapid transformation of its own.The increase in online shopping is changing the industry’s building usage, and this trend will only continue. This indicates the low-carbon agenda should be considered against the background of changing shopping habits and user expectations. A successful low energy and low carbon refurbishment therefore needs to be coupled closely with non-energy related retrofitting activity and social benefits. The biggest such opportunities occur when the interests of customers, retailers and landlords are aligned.
Joost Koomen, Secretary General of the European Council of Shopping Places (ECSP), said: “This is about mitigating risk and preparing for the future, but it is also an opportunity. Retail properties play an important role in reducing emissions and improved rebuilding efforts to tackle climate change. Those companies that are adapting first will be at a competitive advantage, being best prepared for the challenges ahead, driven by new innovative ways of doing things and access to potential new partnerships and funding”.
The European Commission is now preparing a package of legislative revisions as part of its Renovation Wave strategy, notably the Energy Performance of Buildings Directive (EPBD), expected in December 2021. The decision-making and consultative process will continue into 2022, and represent an ideal opportunity for the retail property sector and policymakers to increase engagement and take coordinated strategic action. <ENDS>
BPIE (Buildings Performance Institute Europe) is Europe’s leading centre of expertise on decarbonising the built environment, providing independent analysis, knowledge dissemination and evidence-based policy advice and implementation support to decision-makers in the public, private, and non-profit sectors. Founded in 2010, BPIE combines expertise on energy efficiency, renewable energy technologies, and health and indoor environment with a deep understanding of EU policies and processes. A not-for-profit think-tank based in Brussels and Berlin, our mission is to make an affordable, carbon-neutral built environment a reality in Europe and globally.
Paris-Proof Retail Real Estate is an initiative of BPIE that aims to develop, support, and promote a forward-looking strategy to accelerate the transition to a climate-neutral retail real estate sector, with and for leading industry players, in line with the Paris Agreement objective. The initiative is funded by Redevco Foundation, which aims to contribute to an increased understanding of and an accelerated transition to a more sustainable, low carbon and circular built environment. Redevco is a European retail and residential investment management company.
– BYinnovation is Media Partner of BPIE
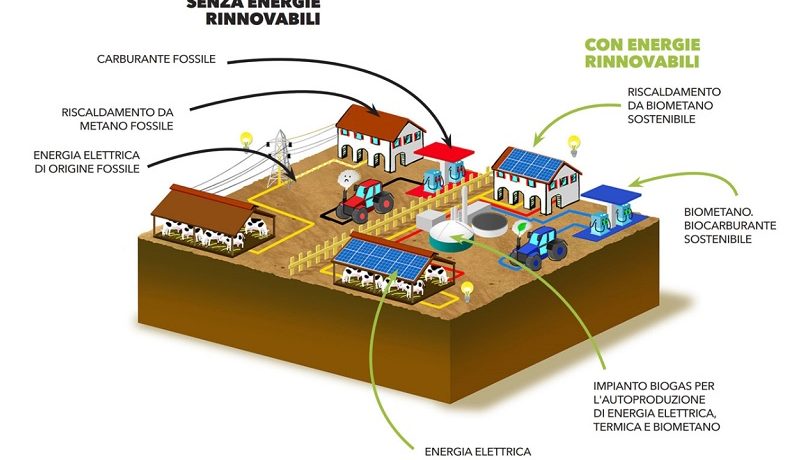
Energie rinnovabili in agricoltura. Il CIB – Consorzio Italiano Biogas ha presentato in anteprima alla Fiera di Ecomondo a Rimini la nuova azione del progetto “Farming for Future. 10 azioni per coltivare il futuro”, dedicata alle energie rinnovabili in agricoltura.
Lo sviluppo delle energie rinnovabili in agricoltura ha favorito in questi anni un processo di innovazione tecnologica e l’implementazione di buone pratiche all’interno delle aziende agricole, promuovendo lo sviluppo del territorio in senso sempre più circolare. Tale sviluppo ha avuto ed ha tuttora riflessi positivi anche in termini di decarbonizzazione di altri settori.
La nuova azione, inserendosi in questo scenario, pone l’attenzione sull’importanza di uno sviluppo equilibrato e sostenibile dell’impiego di fonti rinnovabili in agricoltura finalizzato alla graduale sostituzione delle fonti fossili e al contempo al contrasto al cambiamento climatico e alla diminuzione delle emissioni di CO2.
“L’azienda agricola è in grado di produrre energie rinnovabili diverse e perfettamente integrabili e di spingere sull’efficientamento dei propri consumi. Per raggiungere gli ambiziosi obiettivo posti in capo all’agricoltura, la sostituzione delle fonti fossili negli usi agricoli deve prima essere accompagnata e supportata da una politica di sostegno all’agricoltore che gli riconosca gli effetti positivi generati anche in termini climatici e che rafforzi al contempo la competitività delle nostre filiere agroalimentari”. – ha dichiarato Lorella Rossi, Responsabile Area tecnica del CIB – Consorzio Italiano Biogas.
Particolare attenzione è posta all’importanza di un mix energetico dove elettrificazione e utilizzo del biometano sono visti vettori da impiegare in sinergia.
“L’azione incentrata sull’uso delle fonti rinnovabili in azienda agricola, tipicamente ricondotta ad azioni di efficientamento dell’energia e di sostituzione da fonti fossili a rinnovabili dell’alimentazione, deve essere inquadrata in un contesto più ampio che richiama le metriche sulla sostenibilità tipicamente adottate a livello internazionale – ha sottolineato nel suo intervento Marco Pezzaglia, Centro Studi del Consorzio Italiano Biogas – In questo modo le aziende agricole potranno caratterizzare i propri prodotti con un linguaggio universalmente riconosciuto in materia di sostenibilità. L’azione si arricchisce, inoltre, dei nuovi assetti che la regolamentazione sta rendendo sempre più disponibili quali, ad esempio, la condivisione di energia rinnovabile a livello locale”.
Livio de Santoli, Presidente del Coordinamento FREE, ha aggiunto, inoltre, che – “Nel percorso di transizione ecologica gli obiettivi sfidanti che dobbiamo conseguire impongono anche all’agricoltura di fare la propria parte. In questo contesto, l’integrazione di fotovoltaico e agricoltura, in primo luogo utilizzando le coperture degli edifici aziendali e le soluzioni agro-voltaiche, possono consentire alle imprese agricole di diventare protagoniste sfruttando, e non subendo, le opportunità derivanti dalla possibilità di produrre energia rinnovabile, per migliorare allo stesso tempo competitività e qualità delle produzioni tipicamente agricole”.
Le dieci azioni di Farming for Future:
#1 ENERGIE RINNOVABILI IN AGRICOLTURA
#2 AZIENDA AGRICOLA 4.0
#3 GESTIONE DEGLI EFFLUENTI DA ALLEVAMENTO
#4 FERTILIZZAZIONE ORGANICA
#5 LAVORAZIONI AGRICOLE INNOVATIVE
#6 QUALITÀ E BENESSERE ANIMALE
#7 INCREMENTO FERTILITÀ DEI SUOLI
#8 AGROFORESTAZIONE
#9 PRODUZIONE E USO DI BIOMATERIALI
#10 BIOGAS E ALTRI GAS RINNOVABILI
CIB – Consorzio Italiano Biogas è la prima aggregazione volontaria che riunisce oltre 770 aziende agricole produttrici di biogas e biometano da fonti rinnovabili e più di 200 società industriali fornitrici di impianti, tecnologie e servizi per la produzione di biogas e biometano, enti ed istituzioni che contribuiscono alla promozione della digestione anaerobica per il comparto agricolo. Il CIB è attivo sull’intera area nazionale e rappresenta tutta la filiera della produzione di biogas e biometano in agricoltura, con l’obiettivo di fornire informazioni ai Soci per migliorare la gestione del processo produttivo e orientare l’evoluzione del quadro normativo per favorire la diffusione del modello del Biogasfattobene® che contribuisce al contrasto della crisi climatica.
Nel 2020 il Consorzio ha lanciato il progetto “Farming for Future – 10 azioni per coltivare il futuro” dedicato alla transizione agroecologica dell’agricoltura.
Attualmente il CIB conta oltre 980 aziende associate e quasi 500 MW di capacità installata.
Conclusi Ecomondo e Key Energy 2021. La strada per la transizione ecologica è tracciata e passa da Rimini, dove si sono tenuti Ecomondo e Key Energy, i due saloni dedicati all’economia circolare ed alle energie rinnovabili, organizzati da Italian Exhibition Group, con risultati ben oltre le più rosee previsioni.
Quasi l’85% di presenze rispetto all´ultima edizione pre-covid, più di 1.080 marchi presenti a tutto quartiere per il 90% della superficie, 500 ore di convegni e seminari, con il decennale degli Stati Generali della Green Economy, sono i numeri che confermano che la spinta alla transizione ecologica passa anche dalle due storiche manifestazioni di Rimini.
Luogo di confronto e soprattutto business per una comunità di imprese, istituzioni, enti e organizzazioni che nei saloni di Rimini si sono confrontati sulle tematiche oggi al centro delle agende di tutti i governi, e legate in particolare alle opportunità connesse all’avvio del PNRR alla vigilia di un appuntamento politico fondamentale come la COP26 di Glasgow.
Importante e qualificata, inoltre, la partecipazione governativa italiana, così come l´egida della Commissione europea, a rimarcare l’importanza che queste manifestazioni hanno assunto negli anni come punto di riferimento sia nell’area del Mediterraneo sia per istituzioni di primo livello europeo per policy e ricerca ed innovazione nei settori indicati.
Bioeconomia circolare, risorse idriche, trattamento dei rifiuti e processi di digitalizzazione che portano la green economy nel perimetro di industria 4.0 sono tra le novità di filiera più interessanti di questa edizione 2021.
Le aziende che lavorano sui processi e il monitoraggio sono l’anello di raccordo tra la raccolta dei materiali di scarto e la materia prima seconda. Cresciuti, anche in termini di business generato in fiera, le bioenergie e il fotovoltaico e tutto il settore dell’illuminazione smart nelle città legato all’efficientamento e alla sicurezza.
Il salone biennale dei veicoli per l’ecologia SAL.VE ha messo insieme in un’unica vetrina telaisti e allestitori dei mezzi per l’igiene urbana e gli allestimenti per la raccolta differenziata con mezzi a propulsione ibrida o full electric.
Dalle presse meccaniche alle stampanti 3D alimentate da plastiche bio, industria e startup sono state visitate da operatori qualificati e orientati al business, che fanno dei due saloni appuntamenti di green business.
Cresciuta anche la percentuale di stand che sono stati allestiti con materiali sostenibili, ottenuti dal riciclo di legno d’arredi o altri materiali di edilizia, dai pannelli alle piastrelle.
Con gli eventi di Ecomondo, curati dal Comitato scientifico presieduto dal professor Fabio Fava – è stata condotta un’analisi puntuale sul tema della rigenerazione dell’ambiente, in linea con le raccomandazioni del Green Deal europeo.
Grazie alle “conferenze faro” sono state identificate le azioni che potranno consentire una rigenerazione sistemica ed inclusiva delle nostre manifatture, delle nostre città, del patrimonio naturale, suolo, acque e mari, per un pronto recupero economico, ambientale e sociale del Paese assieme all’Europa e all’area del Mediterraneo.
Nella sessione inaugurale di Key Energy, uno studio preparato per questo evento dall’Energy Strategy Group del Politecnico di Milano ha approfondito le opportunità legate al PNRR, in particolare in termini di ricadute economiche e occupazionali: si parla di più di 64 miliardi di euro di ricavi aggiuntivi, oltre a 132mila posti di lavoro in più.
Si è parlato inoltre, nei convegni curati dal Comitato scientifico presieduto da Gianni Silvestrini, delle novità in arrivo, dall’eolico off-shore all’agro-fotovoltaico, dalle Comunità energetiche all’idrogeno, di strategie climatiche, nonché dei primi interessanti risultati sui fronti del Superbonus e della mobilità elettrica.
Italian Exhibition Group dà l’appuntamento al mondo della Green Economy e delle energie rinnovabili al 2022, anno in cui è da segnare in calendario anche il nuovo evento SOLAR EXHIBITION AND CONFERENCE by Key Energy, dal 23 al 25 marzo 2022 nel quartiere fieristico di Rimini: una tre giorni dedicata esclusivamente all’industria dell’energia solare e alle sue filiere con area espositiva, convegni, incontri e dibattiti.
L’evento, dal format innovativo e altamente focalizzato sulle esigenze delle aziende e delle community del solare, si terrà in sinergia e in contemporanea con la seconda edizione di FORUMTECH, l’evento di formazione e informazione di ITALIA SOLARE organizzato il 23 marzo 2022.
Sempre nel 2022, in programma anche due eventi internazionali: CDEPE – Chengdu International Environmental Protection Expo powered by Ecomondo, la più grande fiera di tecnologia verde nel mercato della Cina occidentale, dal 20 al 22 maggio 2022 a Chengdu (e quest’anno dal 18 al 20 novembre) e Ecomondo Mexico, dal 12 al 14 luglio 2022 a León, organizzato in partnership con Deutsche Messe.
FOCUS ON ITALIAN EXHIBITION GROUP
Italian Exhibition Group (IEG), quotata sul Mercato Telematico Azionario organizzato e gestito da Borsa Italiana S.p.A., ha maturato negli anni, con le strutture di Rimini e Vicenza, una leadership domestica nell’organizzazione di eventi fieristici e congressuali e ha sviluppato attività estere – anche attraverso joint-ventures con organizzatori globali o locali, negli Stati Uniti, Emirati Arabi, Messico, India e in Cina – che l’hanno posizionata tra i principali operatori europei del settore.
Speciale Ecohitech Award 2021. Alla sua XXIII edizione, il premio ai progetti di green e digital transition delle PA italiane si è svolto il 27 ottobre all’interno di Key Energy – Ecomondo richiamando l’attenzione di numerosi enti locali e aziende.
I vincitori della categoria efficienza energetica
Il primo premio è stato assegnato al Comune di Chiari (BS) “per gli importanti investimenti che hanno portato alla trasformazione di tre edifici scolastici in nZEB (near zero energy building)”.
Menzioni speciali sono andate al Comune di Saluzzo, “per l’ampiezza degli interventi di riqualificazione energetica”, al progetto dell’Ospedale di Borgo Trento (VR) da parte di Carbotermo, “per le tecnologie di trigenerazione adottate”, a Lybra di 20energy, “per la portata innovativa della soluzione che trasforma il traffico in risorsa”, e a P.A.S.O. di Areti – Acea, “per il valore della soluzione di monitoraggio intelligente delle infrastrutture critiche
Digitalizzazione della PA: i progetti migliori
Il progetto MEsM@RT del Comune di Messina ha vinto il primo premio “per la creazione di un “ecosistema digitale” teso a migliorare la gestione e la sicurezza di cittadini e territorio”.
Una menzione speciale è andata al Comune di Milano e a Redo per il quartiere di Merezzate, “per il forte impatto sociale e ambientale sul territorio”. Altri due riconoscimenti sono stai assegnati a Taormina City Tech a cura di T.net, “per la progettualità di una rete intelligente scalabile e replicabile”, e al progetto Data Valley Bene Comune della Regione Emilia Romagna per “l’ampiezza della strategia di digitalizzazione del territorio in ottica smart land”.
Innovazione e sostenibilità nei servizi ai cittadini
È il Comune di Milano con il progetto Sharing Cities ad essersi aggiudicato il primo premio della categoria come “miglior laboratorio di rigenerazione urbana in cui sostenibilità ambientale e coinvolgimento dei cittadini sono fondamentali”.
Una menzione speciale è stata assegnata al Comune di Camaiore “per l’implementazione di un sistema di monitoraggio e gestione delle emergenze che stimola la resilienza del territorio di fronte ai cambiamenti climatici”.
Il vincitore della categoria Green Pie
Nella categoria dedicata all’innovazione circolare promossa in collaborazione con Torino City Lab, il primo premio è andato a Junker, “una soluzione di facile utilizzo che stimola comportamenti virtuosi in ottica di economia circolare e di raccolta differenziata”.
INFORMAZIONI SUL PREMIO
Dal 1998, l’Ecohitech Award si pone l’obiettivo di riconoscere e valorizzare gli enti pubblici che, attraverso progetti e tecnologie innovative, hanno raggiunto importanti risultati di sostenibilità, risparmio energetico, sicurezza e miglioramento dei servizi ai cittadini.
ECOHITECH AWARD: UNA GIURIA DI ESPERTI
Fanno parte della Giuria, esperti del mondo accademico e istituzionale:
– Davide Chiaroni, Co-Fondatore e Vice Direttore Scientifico di Energy & Strategy Group presso il MIP del Politecnico di Milano
– Laura Bellia, Responsabile Tecnico-Scientifico di AIDI (Associazione Italiana di Illuminazione) e Professore presso il Dip. di Ingegneria Industriale dell’Università di Napoli
– Angelo Di Gregorio, Direttore del CRIET (Centro di Ricerca Interuniversitario in Economia del territorio) e collaboratore di TSCAI (The Smart City Association Italy)
– Andrea Flumiani, membro del CdA dei Fondi Italiani per le Infrastrutture
– Raffaele Gareri, co-founder di TSCAI (The Smart City Association Italy)
– Nicoletta Gozo, Coordinatrice Progetto Lumière & Pell di ENEA
– Giuseppe Gustinetti, consigliere di Assodel (Associazione Distretti Elettronica – Italia)
– Barbara Pralio, Innovation Manager del cluster nazionale SmartCommunitiesTech
– Gildo Tomassetti, Segretario del Chapter Emilia-Romagna di Green Building Council (GBC Italia)
– Antonio Vrenna, Vicepresidente di Federesco (Associazione delle energy service company)
– BYinnovation è Media Partner Ecohitech Award 2021
Green mining is a myth: EU must slash resource consumption by two-thirds. New analysis suggests the EU must ditch plans under its European Green Deal to increase mining and set hard limits to the natural resources it extracts in order to prevent human and ecological disaster.
European Green Deal plans will fail to stop runaway mining, creating further permanent damage to the environment and wreaking havoc on human rights. The EU must reduce extraction of natural resources by 65%, according to a new study released today by Friends of the Earth Europe and the European Environmental Bureau. [1]
The report shows that the EU is already extracting and consuming a dangerous proportion of the world’s limited resources, with serious consequences:
– The EU material footprint [2] is currently 14.5 tonnes per capita, about double what is considered a sustainable and just limit, and well over the global average.
– The EU alone already uses between 70% and 97% of the global environmentally ‘safe operating space’ related to resource extraction impacts. Any resource extraction beyond this ‘safe’ threshold threatens the stable functioning of the earth’s biophysical systems.
– More environmental defenders are killed for opposing mining than opposing any other industry. 50 of the 212 environmental defenders killed worldwide in 2019 were campaigning to stop mining projects.
Yet European Green Deal plans are continuing on the path of ‘consumption as usual’, meaning enormous increases in mining for certain metals and minerals. For example batteries, primarily for electric vehicles, are predicted to drive up EU demand for lithium by almost 6000% by 2050.
Supplying such demand will inevitably lead to scarcity, conflicts and destructive mining, closely resembling social and environmental harms from digging up fossil fuels. The answer here is not simply to replace cars running on fossil fuels with electric cars – it is to also reduce private car use overall. [3]
These issues demonstrate that the green transition must be used as an opportunity to tackle the root causes of the broader climate and environmental crises – an economic system which drives overconsumption and social inequities in all sectors. As an urgent first step, the EU must set a material footprint reduction target of 65%.
Meadhbh Bolger, Resource Justice Campaigner at Friends of the Earth Europe said: “The EU has a history of passing weak laws which fail again and again to reduce the amount of natural resources we consume, putting the remaining parts of the natural world and many communities under apocalyptic stress. The reason is simple: the laws are all predicated on economic growth, which is not compatible with a sustainable future. The EU needs to wake up and set a headline target to cut material use by two-thirds so that the European Green Deal doesn’t become another footnote in the history of the destruction of the planet.”
Diego Marin, Associate Policy Officer for Environmental Justice at the European Environmental Bureau said: “Recognising that we cannot mine our way out of the climate crisis means that we need to stop the growth frenzy. It is as if current policies were driving a bus toward a cliff edge and the passengers were arguing about whether the bus should run on electricity or fossil fuels, when the more urgent question we should be asking is how we can stop the bus from plummeting down the cliff in the first place. End of pipe solutions alone no longer cut it, we need to tackle the many issues with the linear take-make-use-lose economy at the very source”
[1] The report analyses various policies under the European Green Deal including the Circular Economy Action Plan, Raw Materials Strategy, trade policies and human rights legislation. It focuses on mining of metals and metallic minerals.
[2] Total consumption of fossil fuels, biomass, metals and non-metallic minerals, including embodied in imports
[3] The mining industry and governments must also stop attempts to greenwash mining, using the fact that certain metals and minerals are key for green technologies to greenwash the metal mining industry in general and promote the nonsensical concept of ‘green mining’. Metals like copper, iron and aluminum are overwhelmingly used in construction and other industries, such as the destructive military sector.
The European Environmental Bureau (EEB) is Europe’s largest network of environmental citizens’ organisations, standing for environmental justice, sustainable development and participatory democracy. Our experts work on climate change, biodiversity, circular economy, air, water, soil, chemical pollution, as well as policies on industry, energy, agriculture, product design and waste prevention. We are also active on overarching issues as sustainable development, good governance, participatory democracy and the rule of law in Europe and beyond.
We have over 160 members in over 35 countries.
EC register for interest representatives: Identification number 06798511314-27
International non-profit association – Association internationale sans but lucratif (AISBL)