Category: Operations

Partner 2021 It’s All Energy Efficiency rappresenta un’esclusiva opportunità di incontro e confronto per gli Energy Manager che puntano alla sostenibilità, al contenimento dei costi energetici e alla propria crescita personale e professionale.
BYinnovation, Media Partner dell’evento, parteciperà con Enrico Rainero in veste di chairman nelle tavole della mattinata.
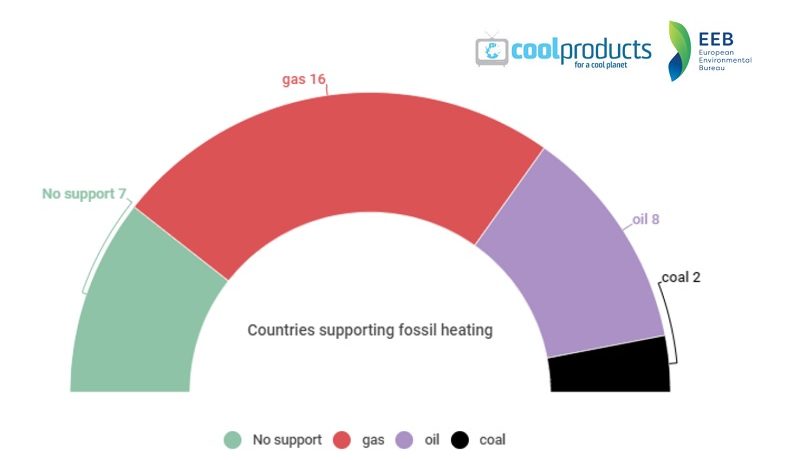
EU Gov. keep fueling dirty heating. Ahead of ‘Fit for 55’, a new analysis shows that 16 out of 27 member states are still financing fossil fuel heating, despite calls to phase out gas boilers by 2025 to achieve EU climate neutrality goals.
These dirty subsidies cripple the deployment of clean heating technologies such as heat pumps and solar thermal devices.
This year, only 7 countries, Croatia, Estonia, Ireland, Lithuania, Luxembourg, Malta and the Netherlands, have cut off public funding to gas, coal and oil heating, as the latest analysis by the European Environmental Bureau (EEB) on behalf of Coolproducts campaign shows.
Findings reveal that 16 EU governments still incentivise the purchase and/or installation of new gas boilers through various tax reductions, loans and grants, which range between €200 and €2,500 and are supposedly aimed at greening our homes. Moreover, 9 are still promoting oil heating and there are still 2 of them where coal heating can still be subsidised.
Time is running out for the European Union to decarbonise the heating sector, which is the easiest and the most urgent to decarbonise as it is responsible for half of the EU’s annual energy consumption and a third of its CO2 emissions.
A month ago, the International Energy Agency endorsed one of the main claims of Coolproducts: we will not reach climate neutrality by 2050 if we do not ban fossil fuel boilers by 2025. The European Parliament just voted for pushing EU member states to end fossil fuel subsidies by 2025.
A recent report of ECOS for the coolproducts campaign showed fossil heating technologies face bans only in a few member states and concludes that this process can only gain momentum if the European institutions speed up the decarbonisation process.
Even major EU energy groups recently called on the European Union to favour decarbonisation through electrification of heating over fossil fuel solutions, arguing that heat pumps can be deployed on a large scale in Europe without jeopardising electric grid stability, a false argument that the gas lobby has been spreading.
Despite these winds of change over the sector, boosted by the launch of the ‘Fit for 55’ package, EU governments are not doing their part in the decarbonisation of heating. The slow uptake of clean heating at national level, namely the huge amounts of fossil fuel subsidies reducing the cost of gas heating, and the slow insulation rates in some countries are hindering the huge potential of renewables.
Coolproducts campaigners call on EU to:
– Urgently rescale energy label of heating technologies to only promote renewable, non-emitting heating and phase out fossil technologies by 2025.
– Strengthen the provisions in the RED III on renewable heating, requiring a high share of renewable to promote the least emitting sources.
and remarkably, in the Fit For 55 package:
– Strengthen the provisions in the RED II on renewable heating, requiring a high share of renewable to promote the least emitting sources
– Improve measures on the public support for the phase out of fossil fuel in the Energy Efficiency Directive
Facts and figures
– 16 out 27 member states today still finance gas boilers, 8 oil boilers and 2 still fund coal boilers.14 EU governments finance hybrid solutions that combine both fossil and renewable heating.
– In all member states, analyses show ground-source heat pumps working on electricity from the grid largely decrease CO2 emissions.
– At EU level, a standard family switching from a gas boiler to a heat pump or to solar thermal heating can save more than 60% of the CO2 emissions
– The final purchase cost of fossil technology is still lower than renewable heating technology due to fossil incentives and poor subsidy schemes for renewables in all EU countries.
– Germany, Ireland, Spain and Finland are the countries where heat pump installation is more affordable but still more than twice as expensive as fossil boilers.
– Renewable schemes are very different from country to country and often difficult to get or time-limited, thus creating disproportionate gaps in treatments of households willing to embrace renewables
– Heat pumps with low Global Warming Potential refrigerants perform better on CO2 emissions and are to be preferred over those working on climate-harming refrigerants
Davide Sabbadin, a Policy Officer at the European Environmental Bureau (EEB), said: “At the eve of ‘For 55’, it’s scandalous that Member States continue to pour public money into fossil fuels in the sector that should be the first to decarbonise, as it is the one where technology has been there for years and the market is more than ready. The uneven landscape of renewable energy subsidies creates a broken EU, where families least positioned, generally in coal-dependent countries, are left behind in the transition to clean heating.”
Nerea Ruiz Fuente, Policy Director at ECOS – Environmental Coalition on Standards, said: “Boilers are long-lasting devices, often in service for 25 years or more. The maths is simple: to be climate neutral by 2050, we need to stop installing fossil fuel boilers by 2025. Alternatives such as heat pumps are already available and cost-effective, so it is unacceptable that public money is channelled into keeping us locked in polluting technologies. The Commission has powerful tools, such as ecodesign, at its disposal. We cannot afford for ‘Fit For 55’ to be a missed opportunity.”

CONAI ridurrà quattro contributi ambientali: quelli per acciaio, alluminio, plastica e vetro. Dal 1° gennaio 2022 il Consiglio di amministrazione CONAI ha deliberato una diminuzione del contributo ambientale (o CAC) per quattro materiali di imballaggio: dopo carta e cartone – il cui CAC è stato ridotto lo scorso maggio con decorrenza dal 1° luglio, data in cui è entrato in vigore anche il nuovo CAC per la plastica biodegradabile e compostabile, arriva ora la decisione di abbassare il contributo per gli imballaggi in acciaio, alluminio, plastica e vetro.
Quattro nuove variazioni, legate a valutazioni sullo scenario attuale della filiera del recupero e del riciclo degli imballaggi, in vigore a partire dal 1° gennaio 2022. Il contesto favorevole, con listini dei materiali a riciclo in forte ascesa, si traduce così in una riduzione dei contributi ambientali: diretta conseguenza dell’introduzione del criterio economico come elemento di valutazione dei contributi stessi. Il sistema CONAI, infatti, si caratterizza proprio come modello capace di modulare interventi e costi in base alla capacità del mercato di far fronte alle esigenze ambientali. Le riduzioni fin qui approvate, carta compresa, porteranno per le aziende risparmi da CAC stimabili in circa 163 milioni di euro.
Riduzione di 6 €/tonnellata per gli imballaggi in acciaio
Il valore del CAC per l’acciaio scenderà da 18 €/tonnellata a 12 €/tonnellata. Una variazione legata a un nuovo scenario economico che vede crescere il valore di mercato dei rottami: i suoi effetti sui ricavi da vendita dei materiali a riciclo sono decisamente positivi e rendono oggi possibile una diminuzione del contributo ambientale per i pack in questo materiale. Nel 2022, il risparmio previsto per gli utilizzatori di questo tipo di imballaggi dovrebbe risultare pari a quasi 3 milioni di €, su 500.000 tonnellate di immesso al consumo.
Riduzione di 5 €/tonnellata per gli imballaggi in alluminio
Il valore del CAC per l’alluminio si ridurrà da 15 €/tonnellata a 10 €/tonnellata.
L’alluminio è un materiale che ha sempre mantenuto alti i suoi valori di mercato: l’attuale contesto economico, che ha impatti straordinariamente positivi sull’andamento del materiale da riciclo, rende possibile la nuova revisione al ribasso del contributo ambientale per gli imballaggi in questo materiale. Nel 2022, il risparmio previsto per gli utilizzatori di questo tipo di pack dovrebbe risultare pari a oltre 350.000 €, su oltre 70.000 tonnellate di immesso al consumo.
Riduzione di 4 €/tonnellata per gli imballaggi in vetro
Il valore del CAC per il vetro scenderà da 37 €/tonnellata a 33 €/tonnellata. La nuova situazione economica, infatti, autorizza a prevedere miglioramenti sia sul fronte dell’immesso al consumo di imballaggi in questo materiale sia su quello dei valori della materia da riciclo. Previsioni che rendono possibile una diminuzione del contributo ambientale. Nel 2022, il risparmio previsto per gli utilizzatori di questo tipo di pack dovrebbe risultare pari a oltre 11,5 milioni di €, su circa 2 milioni e 900.000 tonnellate di immesso al consumo.
Le riduzioni per gli imballaggi in plastica e la nuova diversificazione contributiva
Si passa da quattro a cinque fasce contributive: per quattro il CAC si riduce, per una resta invariato.
Già a settembre 2020 il Consiglio d’amministrazione CONAI si era impegnato a rivedere criteri e logiche della diversificazione contributiva per gli imballaggi in plastica per l’anno 2022, ossia la suddivisione di questi pack in diverse fasce a cui vengono applicati CAC differenti.
Un impegno preso sia alla luce di quanto in atto a livello europeo, sia con l’obiettivo di legare sempre più i valori del contributo ambientale plastica alla loro riciclabilità e al circuito di destinazione ma anche al deficit di catena, ossia ai costi/ricavi delle attività di raccolta, selezione e riciclo.
L’evoluzione 2022 del CAC diversificato per gli imballaggi in plastica prende le mosse dall’aggiunta di una nuova fascia contributiva.
Dal 1° gennaio 2022 i pack in polimeri plastici saranno infatti divisi in cinque fasce.
La fascia A si sdoppierà, dividendosi in A1 e A2.
Nella prima voce rimarranno tutti gli imballaggi ricompresi in precedenza nella fascia A, al netto dei pack flessibili in polietilene che passeranno in fascia A2; questi ultimi sono imballaggi flessibili con una filiera industriale di selezione e riciclo efficace e consolidata, in prevalenza da circuito commercio&industria ma sempre più presenti anche nella raccolta differenziata urbana, e di conseguenza con un deficit di catena maggiore. In questa fascia saranno inoltre tollerati gli imballaggi flessibili in polietilene espanso con spessori uguali o inferiori ai 2 millimetri (attualmente in fascia B2). Per i pack in fascia A1, il CAC scenderà dagli attuali 150 €/tonnellata a 134 €/tonnellata.
Il CAC per gli imballaggi di fascia A2, nonostante il deficit di catena in crescita, rimarrà, ma solo in questa prima fase di prima applicazione, invariato rispetto a quello dell’attuale fascia A: 150 €/tonnellata.
La fascia B1 rimarrà dedicata agli imballaggi in prevalenza da circuito domestico con una filiera industriale di selezione e riciclo efficace e consolidata.
L’introduzione, in prima applicazione, del criterio economico porterà alla riduzione del CAC per i pack di questa fascia da 208 €/tonnellata a 192 €/tonnellata.
La fascia B2 raggrupperà tutti gli altri imballaggi selezionabili/riciclabili da circuito domestico e/o commercio&industria.
Ossia quelli con diversi livelli di selezionabilità e riciclabilità; quelli riciclabili di recente introduzione sul mercato; quelli a riciclo oneroso e/o dai quali si ottengono rifiuti selezionati di minore qualità; quelli con filiere di riciclo in fase di consolidamento e sviluppo.
In questa fascia saranno tollerati anche gli imballaggi in polietilene espanso con spessori superiori ai 2 millimetri (attualmente in fascia C) e gli strati barriera realizzati in EVOH, ma con limite al 5% del peso totale dell’imballaggio.
Il passaggio dalla fascia B2 alla fascia B1 dei tappi in plastica conformi alla direttiva SUP, quindi progettati per rimanere solidali con il contenitore per bevande in plastica fino a 3 litri, sarà subordinato all’entrata in vigore della norma tecnica EN (in fase di definizione).
Anche la fascia B2 vedrà il CAC ridursi: dagli attuali 560 €/tonnellata si scenderà a 533 €/tonnellata.
Rimarranno in fascia C quei pack con attività sperimentali di selezione o riciclo in corso, e quelli non selezionabili/riciclabili allo stato delle tecnologie attuali.
Nonostante si tratti della fascia di imballaggi in plastica con maggiore impatto ambientale ed economico, anche questa fascia sarà interessata da una riduzione del contributo ambientale da 660 €/tonnellata a 644 €/tonnellata, grazie all’introduzione in prima applicazione del deficit di catena e quale effetto dell’ottimizzazione dei costi messa in atto dal consorzio Corepla.
Dopo la pausa estiva è previsto un momento di verifica del deficit di catena che potrebbe determinare ulteriori interventi sul contributo ambientale, dal momento che il mercato della vendita all’asta degli imballaggi post consumo è in continua evoluzione.
Il Consiglio di amministrazione, infine, ha comunque deciso di proseguire il percorso di analisi per rafforzare ulteriormente la diversificazione contributiva, in particolare per legare in misura sempre più rilevante i valori del CAC di ogni fascia agli effettivi deficit di catena e prevedendo eventuali ulteriori segmentazioni e rivalutazioni.
Nel 2022, il risparmio previsto per gli utilizzatori di imballaggi in plastica dovrebbe risultare pari a quasi 13 milioni di €, su oltre 1 milione e 850.000 tonnellate di immesso al consumo.
Procedure semplificate per l’import
Le riduzioni avranno effetti anche sulle procedure forfettarie/semplificate per importazione di imballaggi pieni, sempre a decorrere dal 1° gennaio 2022.
Le aliquote da applicare sul valore complessivo delle importazioni (in €) diminuiranno conseguentemente da 0,20 a 0,19% per i prodotti alimentari imballati e da 0,10 a 0,09% per i prodotti non alimentari imballati. Il contributo mediante il calcolo forfettario sul peso dei soli imballaggi (tara) delle merci importate (peso complessivo senza distinzione per materiale) scenderà dagli attuali 101 a 99 €/tonnellata.
I nuovi valori delle altre procedure semplificate saranno a breve disponibili sul sito CONAI.

Shared mobility report. Landmark report finds shared mobility is smashing previous records in Europe. Activity in the shared mobility sector has soared past its previous highs, according to a new study from mobility data experts, fluctuo.
In the July edition of the European Shared Mobility Index, fluctuo found that providers of shared mobility services have shaken off months of rolling COVID restrictions to achieve unprecedented levels of growth in many markets.
The European Shared Mobility Index is a quarterly report benchmarking 16 key cities on four shared transport modes: shared bikes, shared scooters, shared mopeds/motor scooters and shared cars.
The Q2 edition of the Index shows net growth across all 16 markets with particularly strong results among scooter-sharing operators.
Among the key findings:
– there were almost 40 million trips using shared mobility in Q2 2021 in these 16 cities, around 70% more than in Q1 2021
– bike-sharing is still the most popular form of shared mobility, but shared scooters are catching up
– Paris and Berlin have the largest total fleets of shared vehicles but it is Oslo that has the most shared vehicles per person (mostly scooters)
fluctuo’s CEO, Julien Chamussy says the numbers show renewed optimism among service providers. “The start of 2021 was still a difficult period for most operators so it’s really encouraging to see confidence building up again with levels of activity that we haven’t seen before. We’re seeing a lot of dynamism in some of the larger European markets, not just as operators expand into new cities but also as they expand across transport modes (e.g scooter operators launching bike and moped services). I think we’ll see more and more operators collaborating and diversifying in the months ahead”.
For the first time, the Index also takes a closer look at the different regulations shared mobility operators face across Europe and finds that the rules city authorities make substantially impact the development of local shared mobility. Of the 16 cities surveyed, 13 impose some kind of fleet limit on providers with most restrictions aimed squarely at scooter-sharing operators.
The famous “free-floating” model is progressively turning into “semi-floating”, as more and more cities mandate specific parking zones for shared vehicles.
About fluctuo
fluctuo is Europe’s leading aggregator of data on shared mobility services (bikes, scooters, mopeds, cars). We combine innovative data collection methods, sophisticated algorithms, and a team of mobility experts to produce the most exhaustive, accurate data possible. We help our clients to monitor and understand market trends and to improve the performance of their services, by providing daily data on more than 200 shared mobility providers in 85 European cities.
We have developed an API that displays real-time information on shared vehicles and enables users to book them through third party apps and websites (e.g. from cities, public transport companies and tourism operators).
The European Shared Mobility Index is just one of the analytical reports fluctuo publishes. We are always looking to partner with operators, transport companies and city authorities to develop new business intelligence products that leverage our comprehensive data analytics.

It’s All Energy Efficiency 2021. BRAINZ organizza IT’S ALL ENERGY EFFICIENCY l’evento, completamente in presenza, che rappresenta un’esclusiva opportunità di incontro e confronto per gli Energy Manager che puntano alla sostenibilità, al contenimento dei costi energetici e alla propria crescita personale e professionale.
Oltre 30 Speaker, Energy Manager operativi nei settori:
RETAIL,
GDO,
FOOD,
HO.RE.CA,
PUBBLICA AMMINISTRAZIONE,
HOSPITAL,
PHARMA,
TRANSPORT,
LOGISTICS,
INDUSTRY & PRODUCTION.
Verranno approfondite le seguenti tematiche:
– DIAGNOSI ENERGETICA
– INDUSTRY 4.0
– BUILDING AUTOMATION
– SOSTENIBILITA’
– COGENERAZIONE
– RINNOVABILI
– INTERNET OF THINGS
– BIG DATA
– REFRIGERAZIONE e CLIMATIZZAZIONE
– ILLUMINAZIONE
– CERTIFICAZIONI
– PROJECT FINANCING
About Brainz
We are an innovative and dynamic organization that provides networking opportunities, skills and strategies to strengthen and develop meaningful & relevant relationships for Business-to-Business.
Thanks to 15 years’ experience of our staff, we are able to organize events that stimulate creativity, development of synergies and networking.
Our events are important meetings focused on strategy, innovation and technology.
To grow your career or your business, it is crucial the experience of meeting people face to face and sharing experiences, skills, knowledge and know-how.
12 ottobre – NH Milano Congress Centre
– BYinnovation è Media Partner di It’s All Energy Efficiency
Calo investimenti efficienza energetica nell’industria, investimenti a -20% nel 2020. Presentato il Digital Energy Efficiency Report 2021, undicesima edizione di Energy&Strategy Group, School of Management Politecnico di Milano
Nel 2020 in Italia gli investimenti per l’efficienza energetica nel comparto industriale (poco più di 2 miliardi di euro, di cui il 90% in tecnologie hardware e solo l’8% in software per il monitoraggio dei cicli produttivi) sono diminuiti del 19,6% rispetto all’anno precedente, ma non è tutta colpa del Covid. Già nel 2018-2019 era in atto una frenata, dopo la crescita del triennio 2015-2017, le cui cause sono da ricercare in un quadro normativo incerto (in particolare per i Certificati Bianchi) e volto in direzioni opposte a quelle segnalate dagli operatori come necessarie per riprendere la crescita. È alle ragioni profonde di questa crisi, e alle soluzioni per uscirne, che è dedicato il Digital Energy Efficiency Report 2021, redatto dall’Energy&Strategy Group della School of Management del Politecnico di Milano e presentato oggi.
“Il 2021 ha portato in dote un’ulteriore riforma dei Certificati Bianchi, ma la direzione è ancora quella sbagliata, perché non ha tenuto conto di nessuna delle proposte avanzate dalle imprese del settore – commenta Davide Chiaroni, Vicedirettore dell’E&S Group -. Un intervento incompleto che si traduce in un rischio per il comparto industriale legato all’efficienza energetica, come investitore o come fornitore di tecnologie o servizi. L’approvazione da parte dell’Unione Europea del Piano Nazionale di Ripresa e Resilienza è certamente una buona notizia, perché le risorse destinate al Piano Transizione 4.0 potrebbero, secondo le nostre stime, annullare entro il 2023 l’effetto negativo del Covid. Ma non basta: per risolvere i problemi del comparto è necessario andare oltre il PNRR e riprendere in mano seriamente il tema dei Certificati Bianchi. Ci sono lo spazio e il tempo per farlo, le idee e anche la fiducia degli operatori e delle imprese, che guardano agli investimenti in efficienza energetica come a un patrimonio su cui fare leva per l’effettiva ripartenza”.
Entrando nel dettaglio, quasi il 20% degli investimenti in soluzioni hardware ha riguardato interventi sul processo produttivo (373 milioni di euro), il 18% gli impianti di cogenerazione (350 milioni) e il 15% i sistemi di combustione efficienti (circa 300 milioni), il 12% l’illuminazione (240 milioni); in coda sistemi HVAC, motori elettrici, inverter e sistemi di aria compressa (tra il 7% e il 10% degli investimenti totali).
I 168 milioni di euro investiti in soluzioni software, invece, si sono concentrati su monitoraggio e sensoristica di base (oltre il 65% del totale). È indubbio che la pandemia abbia pesato, portando un rallentamento nelle soluzioni digitali e di flessibilità nell’anno in cui invece ci si aspettava un loro balzo in avanti. Tuttavia, il calo degli investimenti in efficienza energetica nel comparto industriale in Italia è stato solo accelerato dal Covid.
Alla ricerca delle cause della crisi: la riforma dei Certificati Bianchi
Nonostante l’introduzione, negli anni, di vari Decreti relativi ai Certificati Bianchi e al loro rilancio, il mercato ha continuato il trend di contrazione: nel 2020 sono stati riconosciuti 1.720.903 Certificati, circa 1.180.000 in meno rispetto al 2019 (-41%, contro il -24% dell’anno precedente).
In buona sostanza, negli ultimi 2 anni il numero di Certificati Bianchi riconosciuti è più che dimezzato e questo ha comportato uno squilibrio sul mercato, con gravi conseguenze verso i soggetti obbligati che hanno riscontrato sempre più difficoltà nell’adempimento degli obblighi previsti dalla normativa. Facendo un confronto dal 2013, nel 2019 la percentuale di copertura è stata significativamente minore (-20%) ed equivalente al minimo previsto per legge.
Il solo calo degli investimenti non giustifica questo andamento del mercato, ma la connessione con la diminuzione della richiesta dei Certificati Bianchi ha prodotto un circolo vizioso: meno concessioni hanno portato a meno domande, e viceversa. Nel 2020, infatti, il 90% delle richieste si è concluso negativamente, ben oltre la soglia che ci si attenderebbe da un processo di valutazione efficiente condotto dal GSE.
Il 31 maggio 2021 è stata pubblicata sulla Gazzetta Ufficiale l’ennesima riforma dei Certificati Bianchi, ma è apparso subito evidente come le proposte avanzate dagli operatori del settore non fossero state accolte, destando grandi perplessità.
Particolarmente sensibile il meccanismo di valorizzazione dei Certificati Bianchi: se si combinano la normativa che regola le Aste, i Certificati Bianchi virtuali e la mancanza di un floor, ossia un meccanismo di minimo valore per la definizione del prezzo, è assai difficile che si possa concretizzare una situazione di mercato favorevole.
Il PNRR e l’uscita dalla crisi. Ma si potrebbe fare di più
Il Piano Nazionale di Ripresa e Resilienza prevede uno stanziamento di 29,44 miliardi di euro per l’efficienza energetica nel comparto industriale e dei servizi, permettendo di stimare una crescita anno su anno del 17% e di arrivare al 2023 a quasi 3 miliardi di euro di investimenti, cancellando i danni della pandemia. E tuttavia si può aspirare anche a fare meglio: nello scenario “policy driven” disegnato dall’E&S Group, dove accanto al PNRR ci fosse una riforma vera dei Certificati Bianchi, si potrebbe raggiungere al 2023 un livello di investimenti di oltre 3,1 miliardi, pari al 120% di quanto registrato nel 2019.
Al contrario, in assenza di questi strumenti di stimolo lo scenario attuale “as is” avrebbe portato a una crescita lieve degli investimenti nel 2021 (+2% sul 2020), in linea con il 2018-2019, e a una più sostenuta nel 2022-2023, comunque limitata al 5% anno su anno, superando i 2,3 miliardi nel 2023 (il 90% di quelli nel 2019), mentre senza il Covid lo scenario “tendenziale” avrebbe portato gli investimenti a circa 2,9 miliardi.
Focus sulla digital energy: data valorization e data monetization nell’energia
Il Digital Energy Efficiency Report 2021 ha analizzato anche la diffusione in azienda di soluzioni di sfruttamento (valorizzazione o monetizzazione) dei dati energetici. Con data valorization si intende la rielaborazione e il successivo utilizzo dei dati raccolti dalle tecnologie software a supporto di decisioni interne (ad esempio per la negoziazione dei prezzi dell’energia, l’ottimizzazione dei consumi energetici o degli impianti produttivi, la riduzione delle emissioni).
Con data monetization si intende invece la vendita di quegli stessi dati.
Il 67% delle imprese analizzate applica la data valorization (il 78% di esse ha sviluppato la soluzione internamente) e nel 90% dei casi usa i dati raccolti per individuare misure di efficienza energetica e ottimizzare i consumi, nel 60% per negoziare il prezzo dell’energia elettrica con il proprio fornitore.
Meno diffuso (52%) l’utilizzo di dati per l’ottimizzazione degli impianti produttivi e il monitoraggio delle emissioni.
Del 33% che non applica il paradigma, il 70% dichiara che non lo farà nemmeno in futuro.
Molto meno confortanti i dati relativi alla monetizzazione delle informazioni energetiche: ben il 98% del campione dichiara di non applicarla e in larghissima parte di non avere intenzione di farlo nemmeno in futuro (90%).
La survey 2021: il “sentiment” degli energy manager e lo stato di salute delle ESCo
In questa undicesima edizione del DEER, le consuete survey – la prima condotta tra 300 energy manager negli otto settori industriali più “energivori” e la seconda tra oltre 350 ESCo e Utility con servizi di efficienza energetica attive nel mercato italiano – riguardano il tipo di investimenti effettuati nel 2020 e lo “stato di salute” del comparto.
Il 65% degli intervistati dichiara di avere investito in soluzioni hardware per l’efficienza energetica (-4,5% rispetto al 2019), percentuale che sale al 79% per le grandi aziende (-1% sul 2019) e cala al 45% (-11%) per le PMI, da sempre meno propense a questo tipo di interventi.
Infatti, se nel 2018 le percentuali erano simili (88% grandi aziende vs 83% PMI), a partire dal 2019 si è assistito a un netto calo degli investimenti nelle PMI (-27%, contro il -8% delle grandi aziende). Solo il 38% del campione, invece, dichiara di aver investito in soluzioni software nel 2020 (-6% sul 2019), egualmente distribuito tra PMI (35%) e grandi aziende (39%).
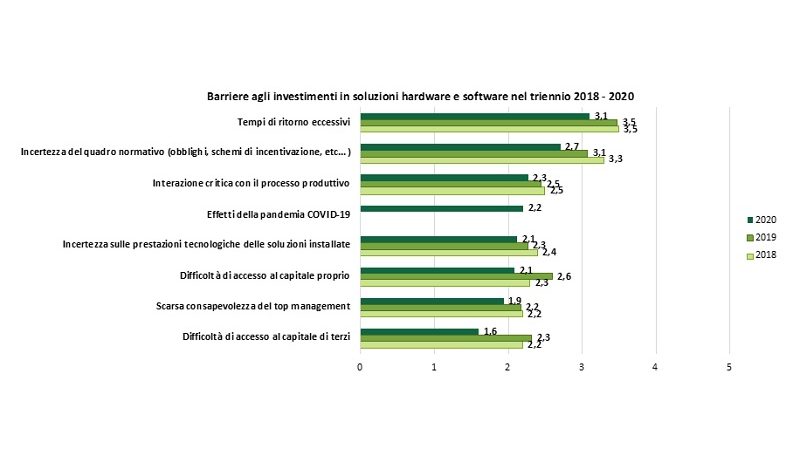
Le barriere più rilevanti agli investimenti in efficienza energetica si confermano quelle relative agli eccessivi tempi di ritorno, all’incertezza del quadro normativo e all’interazione critica con il processo produttivo, seppur in flessione rispetto agli anni precedenti.
La pandemia, nonostante i pesanti effetti negativi dal punto di vista economico, si colloca solo al quarto posto.
Nel 2020 le ESCo certificate sono aumentate dell’1,6% rispetto al 2019, in continuità con il trend registrato tra 2019 e 2018 (+1%). Il numero dei dipendenti (in media 27) è invece sostanzialmente stabile, dopo il leggero calo tra 2019 e 2018. I ricavi, principalmente a causa degli effetti della pandemia e della contrazione del mercato dei Certificati Bianchi, sono diminuiti di 3,5 miliardi di euro (-3,8%) sul 2019: il fatturato medio si è attestato a 9,4 milioni di euro e l’Ebitda complessivo è sceso a 336 milioni (con un rapporto sul fatturato pari al 9,3% contro il 9,5% del 2019), a conferma delle ricadute del Covid sull’economia e della maturità raggiunta dal mercato, che limita la marginalità degli operatori.
Confrontando però le aspettative per l’anno in corso rispetto ai dati del 2020, il 31% dei rispondenti ritiene che il proprio fatturato crescerà fino al 10%, il 13,4% fino al 20% e quasi il 18% addirittura oltre il 20%. Solo 1 su 5, invece, si aspetta un trend negativo, a testimonianza di un certo ottimismo tra gli operatori, confermato dal 25% che prevede di aumentare il numero dei dipendenti anche del 10% (per il 40% degli intervistati resterà invariato) e dal 30% che si aspetta un Ebitda in crescita fino al 10%.
Tuttavia, gran parte della crescita del fatturato è legata a interventi nel settore civile, che grazie al Superbonus è visto come una sorta di salvagente dalle ESCo, in particolare da quelle in crisi: uno spostamento così netto di focus potrebbe distogliere le competenze delle ESCo dalla costruzione di un futuro nel comparto industriale e arenarsi quando la spinta data dal Superbonus si esaurirà.
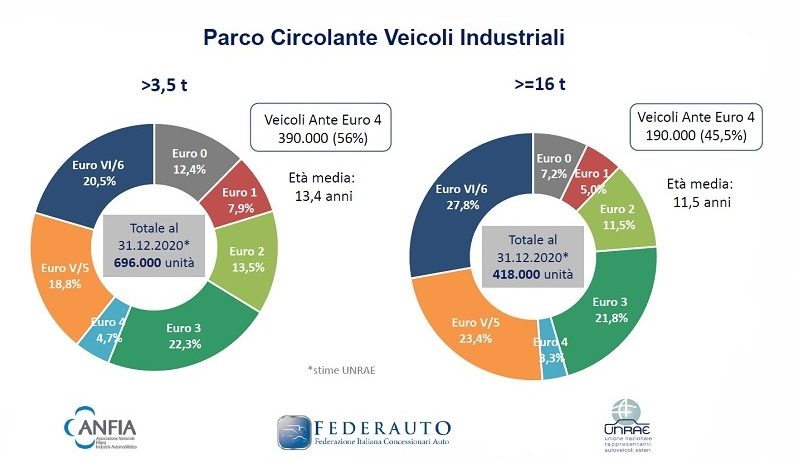
Trasporto merci sostenibile. Il parco circolante dei veicoli industriali in Italia sfiora i 700.000 veicoli con ptt maggiore di 3,5 tonnellate ed è tra i più vecchi in Europa, con un’età media di 13,4 anni e il 56% dei mezzi rispondenti alle Direttive di emissione ante Euro 4, percentuale che scende al 45,5% per i veicoli pesanti (superiori o uguali a16 t), che presentano un’età media di 11,5 anni.
Anche se le immatricolazioni in 13 anni si sono ridotte di oltre il 40%, passando da 35.442 unità nel 2007 a 20.256 veicoli venduti nel 2020, quello dei veicoli industriali rimane un settore strategico per l’economia nazionale, come evidenziato dall’aumento dei volumi trasportati durante il lockdown pandemico e, come tale, va sostenuto con interventi mirati allo svecchiamento del parco circolante e a rendere più sicuro e sostenibile il trasporto su gomma.
Con questi obiettivi, ANFIA, FEDERAUTO e UNRAE hanno proposto, in una Conferenza Stampa congiunta, una “Roadmap per il rilancio del trasporto merci”, un programma di interventi per abilitare il settore alla transizione energetica e a raggiungere gli obiettivi di sostenibilità ed efficienza necessari per garantire la salute e la competitività del comparto.
Tra le misure mirate a contribuire alla decarbonizzazione del trasporto merci, le Associazioni chiedono interventi per disincentivare l’utilizzo dei veicoli più inquinanti, per esempio con una maggiorazione del costo per il passaggio di proprietà, e con l’azzeramento del rimborso dei pedaggi stradali e delle accise per i mezzi ante Euro IV, oltre all’entrata in vigore della revisione annuale obbligatoria, anche presso officine private, che attende ormai da tempo l’emanazione dei decreti attuativi.
Sul fronte delle motorizzazioni, è indispensabile continuare a investire sui bio-carburanti e su un parallelo sviluppo delle infrastrutture per le alimentazioni alternative, per procedere verso sistemi di propulsione a emissioni tendenti allo zero, come i veicoli elettrici e quelli a biometano, in attesa della diffusione dell’idrogeno come soluzione di lungo termine e per i trasporti di lungo raggio.
Come già in atto in alcuni Paesi europei, ANFIA, FEDERAUTO e UNRAE sollecitano anche una norma che autorizzi la libera circolazione degli autoarticolati di lunghezza fino a 18 metri – 1,5 metri in più della lunghezza massima attuale, veicoli attualmente circolanti in Italia solo a livello sperimentale – che, a massa invariata, consente un carico di pallet superiore e, di conseguenza, riduce il numero dei mezzi in circolazione, efficientando i flussi logistici.
Le 6 proposte concrete della filiera sostenute da ANFIA, FEDERAUTO, UNRAE per il futuro di un settore strategico per l’economia del Paese
– Incentivi fiscali e di mercato per gli Euro VI e le alimentazioni alternative per favorire la decarbonizzazione
– Disincentivi per i veicoli ante Euro IV
– Potenziamento rete biocarburanti
– Sviluppo rete di ricarica elettrica e a idrogeno
– Autorizzazioni alla circolazione dei veicoli 18 mt
– Attuazione revisione obbligatoria anche presso officine private
Secondo Luca Sra, Delegato ANFIA per il Trasporto merci “Oltre ad essere indispensabile per raggiungere gli obiettivi di sostenibilità ambientale del trasporto merci, il rinnovo del parco circolante risponde anche alla necessità di elevare gli standard di sicurezza dei veicoli che ogni giorno viaggiano sulle strade, superando la contraddizione tra gli enormi investimenti dei produttori per adeguarsi alle normative vigenti in materia e l’effettiva dotazione dei mezzi in uso – solo il 21,6% dei veicoli industriali circolanti è dotato dei dispositivi di sicurezza resi obbligatori dal 1° novembre 2015 (AEBS per la frenata autonoma d’emergenza ed LDW per il mantenimento della corsia). Per raggiungere i target di decarbonizzazione stabiliti dall’Europa, sarà importante il contributo di tutte le tecnologie, dal diesel pulito, grazie all’utile e necessario impiego dei biocarburanti, al gas naturale, come tecnologia ponte verso l’idrogeno. Parallelamente, urge lavorare per lo sviluppo infrastrutturale, dalle colonnine ad alto voltaggio per i veicoli commerciali e industriali, alla distribuzione dell’idrogeno, passi fondamentali per supportare la diffusione dei veicoli per il trasporto delle merci a zero emissioni”.
Gianandrea Ferrajoli, Coordinatore Federauto Truck, ha dichiarato: “Il rilancio del trasporto merci è strettamente connesso a una complessa e articolata trasformazione dell’intero comparto in un’ottica sostenibile ed ecologica, che riteniamo possa concretizzarsi anche e soprattutto attraverso forme di disincentivo all’utilizzo di mezzi obsoleti. Un veicolo su tre in Italia è infatti Euro 0, 1 o 2: un dato impressionante considerato che corrisponde al quintuplo della Germania e al triplo rispetto alla Francia. Per il graduale processo di passaggio a soluzioni di trasporto sempre più green, sono molte le proposte di ANFIA, FEDERAUTO e UNRAE: da varie forme di tassazione energetica, come la rimodulazione del bollo, agli incentivi per l’acquisto di nuovi veicoli. Le idee condivise oggi sono numerose perché non possiamo lasciarci sfuggire l’occasione offerta dai fondi previsti dal PNRR per una definitiva modernizzazione del comparto trasporti in un’ottica più moderna e rispettosa dell’ambiente”.
Paolo A. Starace, Presidente della Sezione Veicoli Industriali di UNRAE, ha dichiarato: “La transizione verso un sistema di trasporti completamente sostenibile è l’obiettivo desiderabile per il quale il nostro comparto dedica notevoli sforzi e investimenti, ma la diffusione dei motori elettrici, ibridi, a idrogeno e dei biocarburanti è ancora molto limitata per contribuire efficacemente agli obiettivi di decarbonizzazione. Allo scopo di accelerare la diffusione di queste motorizzazioni, nel breve periodo, è necessario prevedere misure di incentivazione per il ricambio dei mezzi più vetusti, anche con veicoli Euro VI di ultima generazione, in modo da ridurre notevolmente le emissioni di CO2 rispetto all’attuale parco. In quest’ottica chiediamo, tra l’altro, di rifinanziare l’ecobonus sui veicoli commerciali per tutto il 2021, di prevedere agevolazioni anche per il rinnovo del parco dei rimorchi e semirimorchi, di rendere operativo il sistema dei ‘certificati bianchi’ per il rinnovo delle flotte, e la rimodulazione del bollo dei veicoli industriali sulla base del criterio che chi più inquina più paga, con evidenti benefici per l’ambiente e la sicurezza”.
ANFIA – Associazione Nazionale Filiera Industria Automobilistica
FEDERAUTO – Federazione Italiana Concessionari Auto, Veicoli Commerciali e Industriali
UNRAE – Unione Nazionale Rappresentanti Autoveicoli Esteri
Comuni Ricicloni Alluminio 2021. Si è conclusa la 27esima edizione dell’iniziativa che – promossa da Legambiente in collaborazione con CIAL e gli altri Consorzi del sistema CONAI – mette in evidenza i migliori sistemi di gestione dei rifiuti urbani.
Promossa da Legambiente, patrocinata dal Ministero per l’Ambiente e sostenuta da CIAL e dagli altri Consorzi del Sistema Conai, Comuni Ricicloni è un’iniziativa che, dal 1994, premia le comunità locali che hanno ottenuto i migliori risultati nella gestione dei rifiuti: raccolte differenziate avviate a riciclaggio, ma anche acquisti di beni, opere e servizi, tesi a valorizzare i materiali recuperati.
Un vero e proprio concorso, ormai consolidato nel tempo, che individua e gratifica gli sforzi compiuti dalle amministrazioni per limitare al massimo la produzione di rifiuti indifferenziati destinati allo smaltimento.
Si è tenuta ieri a Roma, presso gli spazi di Roma Eventi, la cerimonia conclusiva dell’edizione 2021 (basata sui dati del 2020).
Per ogni Regione sono stati premiati i vincitori assoluti per quattro categorie: comuni sotto i 5.000 abitanti, comuni tra i 5.000 e i 15.000 abitanti, comuni sopra i 15.000 abitanti e comuni capoluogo. Ad essi, come previsto dal regolamento, si sono aggiunti i vincitori per ogni categoria merceologica di rifiuto (alluminio compreso) assegnati dai singoli consorzi di riferimento preposti al loro recupero e al loro smaltimento.
I vincitori della categoria Alluminio
Cagliari, Fiumicino (RM) e Savona: sono i tre Comuni vincitori del premio Comuni Ricicloni di quest’anno, categoria raccolta differenziata degli imballaggi in alluminio. Per ognuno di essi, a ricordo del contest, è stata predisposta una targa dal valore simbolico consegnata sul palco alle autorità presenti da Giuseppina Carnimeo, Direttore Generale CIAL.
Le motivazioni dei premi CIAL
– COMUNE DI CAGLIARI (abitanti 154.267 – kg/abitanti 1,791) – Nel Comune di Cagliari le fasi di raccolta vengono effettuate attraverso un sistema misto stradale e porta a porta, con il quale gli imballaggi in alluminio si differenziano con quelli in vetro. Le operazioni sono gestite dalle società De Vizia ed Econord che trattano il materiale raccolto in tutta la provincia, ponendosi per risultati fra i migliori nel sud Italia e Isole. Il materiale viene poi trattato presso la Ichnos Ambiente di Uta.
– COMUNE DI FIUMICINO – RM (abitanti 80.470 – kg/abitanti 1,056) – Nel Comune di Fiumicino le fasi di raccolta vengono effettuate attraverso un sistema porta a porta con il quale gli imballaggi in alluminio si differenziano con gli imballaggi in plastica. Le operazioni sono gestite da un ATI composto dalle società Gesenu, Paoletti e Coplat, che conferisce il materiale raccolto al centro di selezione Plast Srl con il quale CIAL lavora per servire gran parte del territorio.
– COMUNE DI SAVONA (abitanti 60.442 – kg/abitanti 1,403) – Nel Comune di Savona le fasi di raccolta vengono effettuate attraverso un sistema misto stradale, per il 90% del territorio, e porta a porta per il rimanente 10%, con il quale gli imballaggi in alluminio si differenziano insieme al vetro. Le operazioni sono gestite dalle società ATA SpA ed Ecolvetro, con le quali CIAL ha un rapporto più che consolidato che ha sempre portato, negli anni, ottimi risultati. Da segnalare che Savona, con l’area del porto, è per CIAL anche l’hub di riferimento per la raccolta delle lattine in alluminio sulle navi da crociera.
La raccolta differenziata dell’alluminio in Italia
Con 47.400 tonnellate di imballaggi in alluminio riciclate nel 2020, pari al 68,7% delle complessive 69.000 tonnellate immesse sul mercato – cui vanno aggiunte 4.500 tonnellate di imballaggio sottile destinato alla termovalorizzazione – l’Italia si conferma anche per il 2020 tra le eccellenze a livello europeo per quantità di alluminio riciclato prodotto.
Il risultato, vitale per un Paese la cui produzione di alluminio si basa al 100% sul riciclo, ha consentito di evitare emissioni serra pari a 355mila tonnellate di CO2 e risparmiare energia per oltre 153mila tonnellate equivalenti di petrolio. Un traguardo eccezionale, reso possibile grazie all’azione combinata di istituzioni, imprese, operatori, cittadini e Comuni.
In particolare, sono oggi 5.448 (+42 rispetto al 2019) i Comuni e circa 47 milioni i cittadini attivi nella raccolta differenziata dell’alluminio con cui CIAL collabora, nell’ambito dell’Accordo Quadro Anci-Conai, su tutto il territorio nazionale.
Numeri che hanno consentito di mantenere il trend positivo della raccolta differenziata gestita dal Consorzio negli ultimi anni, seppur con un calo sia dell’immesso (-6%) sia delle quantità riciclate (-7%) riconducibile alla crisi economico-industriale che ha colpito il Paese e il sistema globale in seguito alla pandemia da Covid-19. Gli imballaggi in alluminio in uso e riciclabili al 100% e all’infinito sono: lattine per bevande, scatolette e vaschette per alimenti, il foglio sottile in alluminio, bombolette spray, tubetti, tappi e chiusure.
I numeri e i risultati 2020 di CIAL
– 250 imprese consorziate
– Oltre 442 operatori convenzionati, 221 piattaforme e 12 fonderie su tutto il territorio nazionale garantiscono la raccolta, il trattamento, il riciclo e il recupero dell’alluminio
– 5.448 Comuni (oltre il 68% dei Comuni italiani attivi) collaborano con CIAL alla raccolta differenziata degli imballaggi in alluminio, con 47 milioni di cittadini coinvolti (il 78% degli abitanti italiani serviti)
– Incremento medio nell’ultimo triennio del 9% della raccolta differenziata
– Quantità di imballaggi in alluminio immesse nel mercato italiano: 69.000 tonnellate
– Recupero totale degli imballaggi in alluminio in Italia (quota di riciclo + quota di imballaggi avviati a recupero energetico): 51.900 tonnellate.
— Riciclo: 47.400 tonnellate di imballaggi in alluminio, pari al 70% del mercato
— Recupero energetico: 4.500 tonnellate (quota di imballaggio sottile che va al termovalorizzatore)
– Grazie al riciclo di 47.400 tonnellate di imballaggi in alluminio sono state evitate emissioni serra pari a 355mila tonnellate di CO2 e risparmiata energia per oltre 153mila tonnellate equivalenti petrolio
AL 100% responsabile – Leggero, per niente inquinante, riutilizzabile al 100% e per infinite volte. Robusto ma duttile, resistente ma malleabile, bello a vedersi e durevole nel tempo… l’alluminio è utilizzato oggi in svariati ambiti per la produzione di milioni di prodotti e di svariate tipologie di packaging/imballaggi. Queste sue caratteristiche intrinseche lo rendono un alleato fondamentale per modelli sostenibili di produzione e di consumo improntati su un utilizzo efficiente delle risorse naturali. Proprio così, l’alluminio è a tutti gli effetti un materiale ‘permanente’. Basti pensare che oltre il 75% di quanto ne è stato da sempre prodotto è tutt’ora in circolazione. E questo grazie alla sua capacità di non disperdere mai, anno dopo anno, riciclo dopo riciclo, nessuna delle sue proprietà originali.
CIAL – Consorzio Nazionale Imballaggi Alluminio nasce nel 1997 con il compito di avviare a riciclo e recupero gli imballaggi di alluminio, alla fine del loro ciclo di vita, provenienti dalla raccolta differenziata fatta dai Comuni, contribuendo così al recupero di una preziosa materia prima, evitando sprechi e salvaguardando l’ambiente. Lattine per bevande, scatolette, vaschette, bombolette e foglio sottile in alluminio diventano, quindi, risorse fondamentali e imprescindibili per una crescita economica sostenibile e pulita, proprio come l’industria italiana del riciclo, tra le prime al Mondo per le importanti performance ambientali che riesce a esprimere. È per il rispetto dell’ambiente, per l’eliminazione delle discariche e per la valorizzazione economica di risorse riutilizzabili che CIAL opera da oltre 20 anni nel nostro Paese – per nome e per conto delle imprese consorziate (produttori e utilizzatori di imballaggi in alluminio e riciclatori e recuperatori) – promuovendo la raccolta e il recupero e sensibilizzando milioni di cittadini con la collaborazione delle pubbliche amministrazioni.

GreenPlast tecnologie e sostenibilità. Promaplast srl presenta GREENPLAST, la nuova mostra-convegno dedicata a materiali, tecnologie e processi di trasformazione della plastica e della gomma, con focus su sostenibilità, recupero, riciclo ed efficientamento energetico.
Raccontare e promuovere la sostenibilità di un materiale versatile e centrale nei consumi quotidiani: la plastica
Nasce con questo intento GREENPLAST, la nuova mostra-convegno che risponde alla necessità di raccontare la plastica anche dal punto di vista delle best practice a favore dell’ambiente.
Dal 3 al 6 maggio 2022, a Rho-Pero, Fiera Milano ospiterà l’intera filiera delle materie plastiche e della gomma per una manifestazione dedicata alle soluzioni innovative elaborate dalle aziende in merito alla sostenibilità ambientale, all’efficientamento energetico, al Reduce-Reuse-Recycle e all’economia circolare. Macroaree sulle quali da anni le imprese stanno investendo, dimostrando ancora una volta dinamismo e competitività.
GREENPLAST, organizzata da Promaplast srl, consentirà quindi agli operatori italiani e stranieri di apprezzare l’offerta tecnologica del settore, anche in chiave Industria 4.0, con particolare riferimento al Made in Italy che, fin dall’affermarsi (ormai molti anni orsono) della coscienza ambientale soprattutto nei Paesi più sviluppati, spicca in tutto il mondo per il proprio profilo hi-tech.
Nei padiglioni troveranno spazio le principali aziende italiane e straniere della filiera in grado di proporre le soluzioni più avanzate a favore della sostenibilità ambientale:
– materie prime vergini a basso impatto e con limitato carbon footprint, materie prime-seconde, biopolimeri, additivi
– semilavorati e prodotti finiti ottenuti con materiali innovativi, riciclati e a base bio
– macchine, attrezzature, impianti a basso consumo energetico e performanti, progettate per svolgere processi produttivi efficienti, anche con l’uso di materiali riciclati, innovativi, bio-based
– impianti e macchinari per la selezione, il trattamento e il riciclo di materie plastiche e gomma, in linea e post-consumo
– servizi e consulenze per il settore della trasformazione nel suo complesso (con riferimento a tutti i processi produttivi: dallo stampaggio a iniezione all’estrusione, dal soffiaggio corpi cavi alla termoformatura ecc.), il recupero e riciclo delle materie plastiche e della gomma
– enti, consorzi e organizzazioni varie operanti in particolare nel segmento del riciclo delle materie plastiche e della gomma.
Nell’ambito di GREENPLAST verrà ospitato anche un convegno internazionale, con la presenza di relatori di fama mondiale, dedicato alle tematiche della vetrina fieristica, con particolare declinazione sul comparto degli imballaggi e dei prodotti in plastica.
La nuova manifestazione si svolgerà in contemporanea con IPACK-IMA, mostra internazionale per l’industria dell’imballaggio e confezionamento, e la concomitanza dei due eventi non è casuale: l’affinità tra i due settori è confermata dal fatto che circa il 50% degli imballaggi è realizzato proprio in plastica (contenitori, bottiglie, film, ecc.) e dal mondo del packaging – o meglio dai suoi consumatori – proviene una crescente domanda di prodotti sostenibili. La contemporaneità consentirà quindi di mettere in mostra differenti mondi produttivi uniti da una forte complementarità.
Il progetto è pensato proprio per favorire le occasioni di contatto e di sviluppo, mettendo a disposizione dei visitatori un’offerta completa, grazie alla trasversalità di GREENPLAST e di IPACK-IMA e all’esperienza dei rispettivi organizzatori, che hanno alle spalle le Associazioni di categoria dei due macro-settori rappresentati: AMAPLAST (Associazione Nazionale Costruttori di Macchine e Stampi per Materie Plastiche e Gomma) e UCIMA (Unione Costruttori Italiani Macchine Automatiche per il Confezionamento e l’Imballaggio).
Inoltre, nello stesso periodo, il quartiere fieristico ospiterà anche Print4All (dedicata al mondo della stampa commerciale e industriale), Intralogistica Italia (soluzioni e sistemi integrati di movimentazione industriale, gestione del magazzino, stoccaggio dei materiali e picking) e, per la prima volta a Milano, Pharmintech (specializzata per farmaceutica, nutraceutica, cosmeceutica e biotecnologie), eventi caratterizzati da una logica di filiera e che vanno anche in parte a ricostituire il progetto “The Innovation Alliance”.
Nel 2023 il dialogo con la filiera della plastica riprenderà con la fiera triennale internazionale PLAST, definitivamente riprogrammata dal 5 all’8 settembre 2023. Sono già 30mila i metri quadrati riconfermati dagli espositori che, sin da ora, intendono assicurare la propria partecipazione.
Dal 3 al 6 maggio 2022, a Rho-Pero, Fiera Milano

Forum Retail capitolo 2. Il secondo appuntamento annuale di Forum Retail 2021 che raddoppia con la Main Conference del 28 ottobre (formato ibrido), preceduta da un incontro in Live Streaming il 27 ottobre
IKN Italy presenta il Capitolo 2 di Forum Retail e annuncia che si svolgerà su due giornate: la ventunesima edizione dell’evento, che rappresenta il più grande hub di networking tecnologico per la community del mondo del retail, quest’anno propone un format diverso e sempre più innovativo che consente un confronto continuo tra gli attori del settore.
All’appuntamento del 24 giugno (Capitolo 1), segue il secondo incontro che, a sua volta, si sdoppia su due date: la Main Conference, in programma in formato ibrido (in presenza + Live Streaming) il prossimo 28 ottobre, sarà preceduta da un incontro digitale il 27 ottobre.
La nuova data introdotta propone come argomenti del dibattito i 3 pillars per la spinta digitale: NextGen UE, Omnicanalità e Sostenibilità.
Nel dettaglio, i relatori si confronteranno su:
– Inspirational Speech – Next Generation Italia: il Piano per disegnare il futuro del Paese
– Tavola Rotonda – Dalle macerie della pandemia: il rilancio della ristorazione italiana come un’araba fenice fra sostenibilità e digitalizzazione
– Speech – Smart Retailer e Unique CX: cosa significa mettere l’IOT al servizio di brand e consumatori
– Tavola Rotonda – Next To 2022. Omnicanalità e Social: gli asset del nuovo commercio globale,
– Case History – “Ogni ordine è un desiderio – 16 gusti + 1”: il gelato si fa digitale con un e-commerce che aiuta i bambini in difficoltà
– Case History – Glocal e-retail: il futuro dell’e-commerce moda secondo Zalando, tra supporto ai negozi fisici e sostenibilità
– Market Vision – Cloud Transformation: come creare piattaforme uniformi omnicanali sicure e intelligenti
– Case History – Dal dark store al fast delivery: la rivoluzione dell’e-commerce che promette una CX in 10 minuti
– International Speech – Everdrop, the dissolvable cleaning tablet arrives in Italy
– Tavola Rotonda – EU 2030 al nuovo ruolo del digitale: i nuovi progetti delle Next Gen che cambieranno il nostro futuro.
Il Capitolo 2 seguirà con la Main Conference in formato ibrido il 28 ottobre e sarà un’opportunità per entrare in contatto con CEO, Direttori Generali, Chief Marketing & Innovation Officer per apprendere come stanno rimodulando l’esperienza del cliente, bilanciando gli equilibri tra fisico e online.
Le due date propongono nomi di spicco del mercato nazionale e internazionale provenienti da diversi settori:
– Claudio Baitelli , CEO & General Manager Alice Pizza
– Lorenzo Barberio – General Manager Hong Kong, Macau & Taiwan Safilo
– Pierluigi Cocchini, CEO Rinascente
– Alessandro Melzi, Franchise & Expansion Spain, Portugal, Italy, France and Greece Levi’s Strauss & Co.
– Fabio Novembre, Architetto e Designer, Studio Fabio Novembre
– Giovanni Panzeri, Chief Commercial Officer Gorillas
– Mauro Porcini, SVP & Chief Design Officer PepsiCo
– Martina Rodini, Founder OroBio Cosmetics
– Giorgio Santambrogio, Amministratore Delegato Gruppo VéGé
– Gabriele Veronesi, Brand Manager Italy Swatch & Flik Flak
– Riccardo Vola, General Manager Southern Europe (France, Italy, Spain) and Gift Cards Zalando
E inoltre:
– connessa dalla Spagna: Chiara Castellani – Chief Marketing Officer Miin Korean Cosmetics
– connesso dalla Germania: David Löwe, Co-Founder Everdrop
– connesso da Dubai: Paolo Nazzari – Vice Segretario Italian Industry & Commerce Office in the UAE
Forum Retail 2021 coinvolge diversi settori: Fashion & Accessories, GDS, Consumer Goods, TelCo & Media, Pharma & Healthcare, Luxury, Banking, Leisure, Real Estate e Ho.Re.Ca.
Community OnRetail
OnRetail è la community di IKN Italy dedicata al settore: mette a disposizione dei professionisti del Retail contenuti e aggiornamenti continui con conferenze, formazione tecnica, articoli, interviste e video. Attraverso canali tradizionali, digital e social offre la possibilità di condividere conoscenze, esperienze aziendali, best practice e innovazioni grazie al contributo dell’Advisory Board e dei maggiori esperti del settore. OnRetail rappresenta lo strumento più adatto per costruire una fitta rete di relazioni e interazioni tra tutti i professionisti attraverso grandi eventi e appuntamenti in cui confrontarsi con partner, colleghi e protagonisti del settore.
IKN Italy è l’acronimo di:
“I” come INSTITUTE: IKN Italy nasce da Istituto Internazionale di Ricerca. Grazie all’esperienza maturata in più di 30 anni di attività, si posiziona all’interno di una rete internazionale in grado di proporre sia tematiche di grande attualità e interesse, sia relatori di alto livello. La reale fotografia di IKN la “scattano” i numeri di questi 30 anni: oltre 70.000 partecipanti, 20.000 aziende e 10.000 tra relatori e docenti; numeri che posizionano IKN leader indiscusso nel suo settore.
“K” come KNOWLEDGE: ricerca continua e ascolto del mercato garantiscono a IKN Italy lo sviluppo di una formazione e informazione uniche, esclusive e non “googlabili”, fruibili in modalità sia fisica sia online, per ispirare il cambiamento e promuovere l’innovazione nelle aziende.
I settori nei quali IKN è presente sono: Farmaceutico e Dispositivi Medici, Energy & Utilities, Sanità, Banca e Assicurazioni, Retail e GDO, Industrial, Logistica, Green & Sostenibilità, Marketing e Vendite, Project Management.
“N” come NETWORKING: La rete di IKN Italy permette di organizzare eventi e iniziative formative che diventano occasioni di incontro per condividere esperienze uniche e sviluppare nuove partnership. Le iniziative di IKN Italy generano relazioni ad alto valore aggiunto, attraverso incontri B2B qualificati.
L’Azienda è certificata UNI EN ISO 9001 : 2008 e qualificata per la presentazione di piani formativi finanziati da organi istituzionali e fondi interprofessionali.
27 e 28 ottobre
– BYinnovation è Media Partner di Forum Retail