
Category: Tecnologie

Economia Circolare: 200 nuove professioni. Il rapporto Randstad Research: il primo censimento aperto sulle professioni dell’economia circolare. Profili ibridi con competenze tecniche e trasversali in costante connessione tra loro. Urgente il rilancio del sistema di istruzione-formazione per ricoprire questi ruoli
“Designer circolare”, “gestore della logistica inversa”, “esperto di blockchain per la sostenibilità”, “tecnico di gestione della filiera”, “carrellista digitale”, passando per l’imprenditore e per gli ingegneri gestionali che dovranno guidare le aziende nell’innovazione.
Sono oltre 200 (e in continua crescita) le nuove professioni dell’economia circolare, censite nella nuova indagine di Randstad Research, il centro di ricerca sul lavoro del futuro promosso da Randstad, che ha realizzato il primo repertorio in questo ambito come strumento di orientamento per le aziende e lavoratori.
L’economia circolare è il paradigma chiave per una transizione alla sostenibilità ambientale e sociale, la sfida urgente e decisiva del post-Covid e di cui ormai sono sempre più consapevoli consumatori, imprese e gli operatori pubblici; è un paradigma in gran parte ancora da attuare, che punta a ridurre – fino ad eliminare – la produzione di scarti attraverso le innovazioni che ne consentano l’utilizzo e il riutilizzo.
Le professioni coinvolte richiedono un mix di conoscenze “ibride”, sia tecnico-scientifiche specifiche dell’ambito di riferimento, sia trasversali, come la capacità di fare squadra, l’apertura al cambiamento, la capacità di aggiornarsi continuamente e doti relazionali, in connessione costante con i contesti in cui operano. Ed evidenziano un ostacolo che va superato: l’insufficienza di persone adeguatamente preparate per ricoprire questi ruoli, con il rischio di esasperare nei prossimi anni la cronica difficoltà di reperimento di personale.
Le costellazioni rappresentano la metafora proposta da Randstad Research per disegnare le squadre che, in ogni ambito, devono affrontare gli aspetti specifici di questa sfida. Le nuove professioni ibride richiedono infatti una nuova organizzazione del lavoro.
Il modello fordista, entrato in crisi dagli anni ’90, viene definitivamente superato nella circolarità, perché la segmentazione delle mansioni lavorative fa posto al collegamento tra queste. È scorrendo le diverse connessioni che si evidenziano delle vere e proprie “costellazioni” di professioni che viaggiano vicine, rapportandosi tra di loro e permeandosi di conoscenze le une con le altre.
In questo senso, le competenze del curriculum di studi di ciascuna professione vanno integrate trasversalmente con quelle relative ai temi della circolarità e della sostenibilità, ed in secondo luogo con le conoscenze che permettono di rapportarsi con i “compagni di viaggio”.
Nel repertorio aperto delle professioni dell’economia circolare, Randstad Research ha rappresentato 15 costellazioni, a cominciare per esempio da quella dell’agricoltura: per ogni professione viene segnalata la costellazione di riferimento, poi le professioni e le costellazioni con le quali si ibrida. Ogni costellazione è costituita da professioni centrali, professioni specialistiche (presenti solo in alcuni tipi specifici di aziende) e professioni emergenti trasversali.
“È necessario sostenere lo sviluppo dell’economia circolare evitando ‘colli di bottiglia’ nelle risorse umane – avverte Daniele Fano, Coordinatore del comitato scientifico di Randstad Research -. Nei prossimi mesi, in cui l’Italia sarà impegnata nella transizione sostenibile, è destinato ad aggravarsi il problema del “matching”, la difficoltà a riempire i posti vacanti che già oggi ci affligge. Il nostro sistema formativo deve attrezzarsi rapidamente per formare il capitale umano che nei prossimi anni dovrà programmare, realizzare e gestire tecnologie e servizi dell’economia circolare. ll PNRR, con la forte spinta agli ITS, come quelli erogati dalla Fondazione Tech Talent Factory di cui fa parte Randstad, può essere l’occasione per rilanciare tutti i percorsi tecnico-professionali di cui c’è urgente bisogno. Ma è necessario moltiplicare l’accesso dei giovani agli ITS, insieme a un ampio piano ‘shock’ per la formazione e l’istruzione, dalla scuola materna alla formazione continua”.
Le competenze dell’economia circolare
L’economia circolare richiede nuove professioni o la re-invenzione di professioni tradizionali. Innanzitutto, nel settore manifatturiero del riciclo (che conta in Italia 93.00 occupati), ma anche in molti altri. Ha bisogno di designer dei cicli di produzione e consumo, di imprenditori e di ingegneri gestionali che diano senso a questi processi, di operatori a tutti livelli chiamati a separare e ricombinare i prodotti e di molte professioni attigue, a seconda dell’innovazione introdotta.
Dall’analisi delle competenze richieste, nelle oltre 200 professioni individuate, sono fondamentali principalmente le conoscenze tecnico-scientifiche, lo spirito di progettazione, l’attitudine al cambiamento, la capacità di gestione e di controllo, la conoscenza delle norme, la vocazione alla comunicazione e al coordinamento. E poi ci sono le competenze trasversali che variano a seconda della professione. Sono ricorrenti soprattutto la capacità di lavorare in squadra, di capire i trend emergenti, la flessibilità, la capacità di rapportarsi con persone interne ed esterne. Sono profili “ibridi” che richiedono conoscenze più ricche del comune e una maggiore capacità di mettersi “in connessione” con altre professioni.
Randstad Research Italia (RRI) è un centro di ricerca del gruppo Randstad, nato all’inizio del 2019. L’Istituto sorge da una serie di constatazioni rivolte all’attuale mondo del lavoro. Si tratta di una realtà indipendente con un Comitato scientifico composto da studiosi ed esperti di lavoro e formazione.
Randstad Research Italia divulga le proprie ricerche con cadenza annuale, trimestrale e mensile, attraverso paper, note e contributi occasionali di ricerca.
Gli aspetti oggetto di indagine sono suddivisi in un’area core, rappresentata dall’analisi delle professioni richieste per il futuro, più alcune aree satellite, composte da focus settoriali, partnership e dalla valorizzazione di ricerche e notizie di terzi a cui si desidera fornire visibilità.
Efficienza Energetica cresce, nonostante le generali difficoltà produttive quotidiane. È quanto ho verificato come moderatore delle tre Tavole Rotonde a IT’S ALL ENERGY EFFICIENCY, dalle testimonianze dei protagonisti attivi nei settori più diversi, tutti focalizzati al taglio degli sprechi energetici, utilizzando sì le tecnologie, ma anche e soprattutto le competenze e la passione. Le esperienze hanno evidenziato parole chiave, esempi come modello e slogan stimolanti.
Luce alla Dolcezza. SMARTEFFICIENCY per ILLUMINAZIONE. Deco Industrie, proprietaria di Italiana Biscotti, si è avvalsa della consulenza di SmartEfficiency per la riqualificazione illuminotecnica dei propri stabilimenti di Bagnacavallo (RA), Forlì (BO) e Zerbinate di Bondeno (FE).
Italiana Biscotti a Zerbinate di Bondeno (FE), che la cooperativa già gestiva dal 2012, è stata acquisita totalmente dal Gruppo Saltari nel gennaio 2021.
(altro…)

CONAI ridurrà quattro contributi ambientali: quelli per acciaio, alluminio, plastica e vetro. Dal 1° gennaio 2022 il Consiglio di amministrazione CONAI ha deliberato una diminuzione del contributo ambientale (o CAC) per quattro materiali di imballaggio: dopo carta e cartone – il cui CAC è stato ridotto lo scorso maggio con decorrenza dal 1° luglio, data in cui è entrato in vigore anche il nuovo CAC per la plastica biodegradabile e compostabile, arriva ora la decisione di abbassare il contributo per gli imballaggi in acciaio, alluminio, plastica e vetro.
Quattro nuove variazioni, legate a valutazioni sullo scenario attuale della filiera del recupero e del riciclo degli imballaggi, in vigore a partire dal 1° gennaio 2022. Il contesto favorevole, con listini dei materiali a riciclo in forte ascesa, si traduce così in una riduzione dei contributi ambientali: diretta conseguenza dell’introduzione del criterio economico come elemento di valutazione dei contributi stessi. Il sistema CONAI, infatti, si caratterizza proprio come modello capace di modulare interventi e costi in base alla capacità del mercato di far fronte alle esigenze ambientali. Le riduzioni fin qui approvate, carta compresa, porteranno per le aziende risparmi da CAC stimabili in circa 163 milioni di euro.
Riduzione di 6 €/tonnellata per gli imballaggi in acciaio
Il valore del CAC per l’acciaio scenderà da 18 €/tonnellata a 12 €/tonnellata. Una variazione legata a un nuovo scenario economico che vede crescere il valore di mercato dei rottami: i suoi effetti sui ricavi da vendita dei materiali a riciclo sono decisamente positivi e rendono oggi possibile una diminuzione del contributo ambientale per i pack in questo materiale. Nel 2022, il risparmio previsto per gli utilizzatori di questo tipo di imballaggi dovrebbe risultare pari a quasi 3 milioni di €, su 500.000 tonnellate di immesso al consumo.
Riduzione di 5 €/tonnellata per gli imballaggi in alluminio
Il valore del CAC per l’alluminio si ridurrà da 15 €/tonnellata a 10 €/tonnellata.
L’alluminio è un materiale che ha sempre mantenuto alti i suoi valori di mercato: l’attuale contesto economico, che ha impatti straordinariamente positivi sull’andamento del materiale da riciclo, rende possibile la nuova revisione al ribasso del contributo ambientale per gli imballaggi in questo materiale. Nel 2022, il risparmio previsto per gli utilizzatori di questo tipo di pack dovrebbe risultare pari a oltre 350.000 €, su oltre 70.000 tonnellate di immesso al consumo.
Riduzione di 4 €/tonnellata per gli imballaggi in vetro
Il valore del CAC per il vetro scenderà da 37 €/tonnellata a 33 €/tonnellata. La nuova situazione economica, infatti, autorizza a prevedere miglioramenti sia sul fronte dell’immesso al consumo di imballaggi in questo materiale sia su quello dei valori della materia da riciclo. Previsioni che rendono possibile una diminuzione del contributo ambientale. Nel 2022, il risparmio previsto per gli utilizzatori di questo tipo di pack dovrebbe risultare pari a oltre 11,5 milioni di €, su circa 2 milioni e 900.000 tonnellate di immesso al consumo.
Le riduzioni per gli imballaggi in plastica e la nuova diversificazione contributiva
Si passa da quattro a cinque fasce contributive: per quattro il CAC si riduce, per una resta invariato.
Già a settembre 2020 il Consiglio d’amministrazione CONAI si era impegnato a rivedere criteri e logiche della diversificazione contributiva per gli imballaggi in plastica per l’anno 2022, ossia la suddivisione di questi pack in diverse fasce a cui vengono applicati CAC differenti.
Un impegno preso sia alla luce di quanto in atto a livello europeo, sia con l’obiettivo di legare sempre più i valori del contributo ambientale plastica alla loro riciclabilità e al circuito di destinazione ma anche al deficit di catena, ossia ai costi/ricavi delle attività di raccolta, selezione e riciclo.
L’evoluzione 2022 del CAC diversificato per gli imballaggi in plastica prende le mosse dall’aggiunta di una nuova fascia contributiva.
Dal 1° gennaio 2022 i pack in polimeri plastici saranno infatti divisi in cinque fasce.
La fascia A si sdoppierà, dividendosi in A1 e A2.
Nella prima voce rimarranno tutti gli imballaggi ricompresi in precedenza nella fascia A, al netto dei pack flessibili in polietilene che passeranno in fascia A2; questi ultimi sono imballaggi flessibili con una filiera industriale di selezione e riciclo efficace e consolidata, in prevalenza da circuito commercio&industria ma sempre più presenti anche nella raccolta differenziata urbana, e di conseguenza con un deficit di catena maggiore. In questa fascia saranno inoltre tollerati gli imballaggi flessibili in polietilene espanso con spessori uguali o inferiori ai 2 millimetri (attualmente in fascia B2). Per i pack in fascia A1, il CAC scenderà dagli attuali 150 €/tonnellata a 134 €/tonnellata.
Il CAC per gli imballaggi di fascia A2, nonostante il deficit di catena in crescita, rimarrà, ma solo in questa prima fase di prima applicazione, invariato rispetto a quello dell’attuale fascia A: 150 €/tonnellata.
La fascia B1 rimarrà dedicata agli imballaggi in prevalenza da circuito domestico con una filiera industriale di selezione e riciclo efficace e consolidata.
L’introduzione, in prima applicazione, del criterio economico porterà alla riduzione del CAC per i pack di questa fascia da 208 €/tonnellata a 192 €/tonnellata.
La fascia B2 raggrupperà tutti gli altri imballaggi selezionabili/riciclabili da circuito domestico e/o commercio&industria.
Ossia quelli con diversi livelli di selezionabilità e riciclabilità; quelli riciclabili di recente introduzione sul mercato; quelli a riciclo oneroso e/o dai quali si ottengono rifiuti selezionati di minore qualità; quelli con filiere di riciclo in fase di consolidamento e sviluppo.
In questa fascia saranno tollerati anche gli imballaggi in polietilene espanso con spessori superiori ai 2 millimetri (attualmente in fascia C) e gli strati barriera realizzati in EVOH, ma con limite al 5% del peso totale dell’imballaggio.
Il passaggio dalla fascia B2 alla fascia B1 dei tappi in plastica conformi alla direttiva SUP, quindi progettati per rimanere solidali con il contenitore per bevande in plastica fino a 3 litri, sarà subordinato all’entrata in vigore della norma tecnica EN (in fase di definizione).
Anche la fascia B2 vedrà il CAC ridursi: dagli attuali 560 €/tonnellata si scenderà a 533 €/tonnellata.
Rimarranno in fascia C quei pack con attività sperimentali di selezione o riciclo in corso, e quelli non selezionabili/riciclabili allo stato delle tecnologie attuali.
Nonostante si tratti della fascia di imballaggi in plastica con maggiore impatto ambientale ed economico, anche questa fascia sarà interessata da una riduzione del contributo ambientale da 660 €/tonnellata a 644 €/tonnellata, grazie all’introduzione in prima applicazione del deficit di catena e quale effetto dell’ottimizzazione dei costi messa in atto dal consorzio Corepla.
Dopo la pausa estiva è previsto un momento di verifica del deficit di catena che potrebbe determinare ulteriori interventi sul contributo ambientale, dal momento che il mercato della vendita all’asta degli imballaggi post consumo è in continua evoluzione.
Il Consiglio di amministrazione, infine, ha comunque deciso di proseguire il percorso di analisi per rafforzare ulteriormente la diversificazione contributiva, in particolare per legare in misura sempre più rilevante i valori del CAC di ogni fascia agli effettivi deficit di catena e prevedendo eventuali ulteriori segmentazioni e rivalutazioni.
Nel 2022, il risparmio previsto per gli utilizzatori di imballaggi in plastica dovrebbe risultare pari a quasi 13 milioni di €, su oltre 1 milione e 850.000 tonnellate di immesso al consumo.
Procedure semplificate per l’import
Le riduzioni avranno effetti anche sulle procedure forfettarie/semplificate per importazione di imballaggi pieni, sempre a decorrere dal 1° gennaio 2022.
Le aliquote da applicare sul valore complessivo delle importazioni (in €) diminuiranno conseguentemente da 0,20 a 0,19% per i prodotti alimentari imballati e da 0,10 a 0,09% per i prodotti non alimentari imballati. Il contributo mediante il calcolo forfettario sul peso dei soli imballaggi (tara) delle merci importate (peso complessivo senza distinzione per materiale) scenderà dagli attuali 101 a 99 €/tonnellata.
I nuovi valori delle altre procedure semplificate saranno a breve disponibili sul sito CONAI.
Calo investimenti efficienza energetica nell’industria, investimenti a -20% nel 2020. Presentato il Digital Energy Efficiency Report 2021, undicesima edizione di Energy&Strategy Group, School of Management Politecnico di Milano
Nel 2020 in Italia gli investimenti per l’efficienza energetica nel comparto industriale (poco più di 2 miliardi di euro, di cui il 90% in tecnologie hardware e solo l’8% in software per il monitoraggio dei cicli produttivi) sono diminuiti del 19,6% rispetto all’anno precedente, ma non è tutta colpa del Covid. Già nel 2018-2019 era in atto una frenata, dopo la crescita del triennio 2015-2017, le cui cause sono da ricercare in un quadro normativo incerto (in particolare per i Certificati Bianchi) e volto in direzioni opposte a quelle segnalate dagli operatori come necessarie per riprendere la crescita. È alle ragioni profonde di questa crisi, e alle soluzioni per uscirne, che è dedicato il Digital Energy Efficiency Report 2021, redatto dall’Energy&Strategy Group della School of Management del Politecnico di Milano e presentato oggi.
“Il 2021 ha portato in dote un’ulteriore riforma dei Certificati Bianchi, ma la direzione è ancora quella sbagliata, perché non ha tenuto conto di nessuna delle proposte avanzate dalle imprese del settore – commenta Davide Chiaroni, Vicedirettore dell’E&S Group -. Un intervento incompleto che si traduce in un rischio per il comparto industriale legato all’efficienza energetica, come investitore o come fornitore di tecnologie o servizi. L’approvazione da parte dell’Unione Europea del Piano Nazionale di Ripresa e Resilienza è certamente una buona notizia, perché le risorse destinate al Piano Transizione 4.0 potrebbero, secondo le nostre stime, annullare entro il 2023 l’effetto negativo del Covid. Ma non basta: per risolvere i problemi del comparto è necessario andare oltre il PNRR e riprendere in mano seriamente il tema dei Certificati Bianchi. Ci sono lo spazio e il tempo per farlo, le idee e anche la fiducia degli operatori e delle imprese, che guardano agli investimenti in efficienza energetica come a un patrimonio su cui fare leva per l’effettiva ripartenza”.
Entrando nel dettaglio, quasi il 20% degli investimenti in soluzioni hardware ha riguardato interventi sul processo produttivo (373 milioni di euro), il 18% gli impianti di cogenerazione (350 milioni) e il 15% i sistemi di combustione efficienti (circa 300 milioni), il 12% l’illuminazione (240 milioni); in coda sistemi HVAC, motori elettrici, inverter e sistemi di aria compressa (tra il 7% e il 10% degli investimenti totali).
I 168 milioni di euro investiti in soluzioni software, invece, si sono concentrati su monitoraggio e sensoristica di base (oltre il 65% del totale). È indubbio che la pandemia abbia pesato, portando un rallentamento nelle soluzioni digitali e di flessibilità nell’anno in cui invece ci si aspettava un loro balzo in avanti. Tuttavia, il calo degli investimenti in efficienza energetica nel comparto industriale in Italia è stato solo accelerato dal Covid.
Alla ricerca delle cause della crisi: la riforma dei Certificati Bianchi
Nonostante l’introduzione, negli anni, di vari Decreti relativi ai Certificati Bianchi e al loro rilancio, il mercato ha continuato il trend di contrazione: nel 2020 sono stati riconosciuti 1.720.903 Certificati, circa 1.180.000 in meno rispetto al 2019 (-41%, contro il -24% dell’anno precedente).
In buona sostanza, negli ultimi 2 anni il numero di Certificati Bianchi riconosciuti è più che dimezzato e questo ha comportato uno squilibrio sul mercato, con gravi conseguenze verso i soggetti obbligati che hanno riscontrato sempre più difficoltà nell’adempimento degli obblighi previsti dalla normativa. Facendo un confronto dal 2013, nel 2019 la percentuale di copertura è stata significativamente minore (-20%) ed equivalente al minimo previsto per legge.
Il solo calo degli investimenti non giustifica questo andamento del mercato, ma la connessione con la diminuzione della richiesta dei Certificati Bianchi ha prodotto un circolo vizioso: meno concessioni hanno portato a meno domande, e viceversa. Nel 2020, infatti, il 90% delle richieste si è concluso negativamente, ben oltre la soglia che ci si attenderebbe da un processo di valutazione efficiente condotto dal GSE.
Il 31 maggio 2021 è stata pubblicata sulla Gazzetta Ufficiale l’ennesima riforma dei Certificati Bianchi, ma è apparso subito evidente come le proposte avanzate dagli operatori del settore non fossero state accolte, destando grandi perplessità.
Particolarmente sensibile il meccanismo di valorizzazione dei Certificati Bianchi: se si combinano la normativa che regola le Aste, i Certificati Bianchi virtuali e la mancanza di un floor, ossia un meccanismo di minimo valore per la definizione del prezzo, è assai difficile che si possa concretizzare una situazione di mercato favorevole.
Il PNRR e l’uscita dalla crisi. Ma si potrebbe fare di più
Il Piano Nazionale di Ripresa e Resilienza prevede uno stanziamento di 29,44 miliardi di euro per l’efficienza energetica nel comparto industriale e dei servizi, permettendo di stimare una crescita anno su anno del 17% e di arrivare al 2023 a quasi 3 miliardi di euro di investimenti, cancellando i danni della pandemia. E tuttavia si può aspirare anche a fare meglio: nello scenario “policy driven” disegnato dall’E&S Group, dove accanto al PNRR ci fosse una riforma vera dei Certificati Bianchi, si potrebbe raggiungere al 2023 un livello di investimenti di oltre 3,1 miliardi, pari al 120% di quanto registrato nel 2019.
Al contrario, in assenza di questi strumenti di stimolo lo scenario attuale “as is” avrebbe portato a una crescita lieve degli investimenti nel 2021 (+2% sul 2020), in linea con il 2018-2019, e a una più sostenuta nel 2022-2023, comunque limitata al 5% anno su anno, superando i 2,3 miliardi nel 2023 (il 90% di quelli nel 2019), mentre senza il Covid lo scenario “tendenziale” avrebbe portato gli investimenti a circa 2,9 miliardi.
Focus sulla digital energy: data valorization e data monetization nell’energia
Il Digital Energy Efficiency Report 2021 ha analizzato anche la diffusione in azienda di soluzioni di sfruttamento (valorizzazione o monetizzazione) dei dati energetici. Con data valorization si intende la rielaborazione e il successivo utilizzo dei dati raccolti dalle tecnologie software a supporto di decisioni interne (ad esempio per la negoziazione dei prezzi dell’energia, l’ottimizzazione dei consumi energetici o degli impianti produttivi, la riduzione delle emissioni).
Con data monetization si intende invece la vendita di quegli stessi dati.
Il 67% delle imprese analizzate applica la data valorization (il 78% di esse ha sviluppato la soluzione internamente) e nel 90% dei casi usa i dati raccolti per individuare misure di efficienza energetica e ottimizzare i consumi, nel 60% per negoziare il prezzo dell’energia elettrica con il proprio fornitore.
Meno diffuso (52%) l’utilizzo di dati per l’ottimizzazione degli impianti produttivi e il monitoraggio delle emissioni.
Del 33% che non applica il paradigma, il 70% dichiara che non lo farà nemmeno in futuro.
Molto meno confortanti i dati relativi alla monetizzazione delle informazioni energetiche: ben il 98% del campione dichiara di non applicarla e in larghissima parte di non avere intenzione di farlo nemmeno in futuro (90%).
La survey 2021: il “sentiment” degli energy manager e lo stato di salute delle ESCo
In questa undicesima edizione del DEER, le consuete survey – la prima condotta tra 300 energy manager negli otto settori industriali più “energivori” e la seconda tra oltre 350 ESCo e Utility con servizi di efficienza energetica attive nel mercato italiano – riguardano il tipo di investimenti effettuati nel 2020 e lo “stato di salute” del comparto.
Il 65% degli intervistati dichiara di avere investito in soluzioni hardware per l’efficienza energetica (-4,5% rispetto al 2019), percentuale che sale al 79% per le grandi aziende (-1% sul 2019) e cala al 45% (-11%) per le PMI, da sempre meno propense a questo tipo di interventi.
Infatti, se nel 2018 le percentuali erano simili (88% grandi aziende vs 83% PMI), a partire dal 2019 si è assistito a un netto calo degli investimenti nelle PMI (-27%, contro il -8% delle grandi aziende). Solo il 38% del campione, invece, dichiara di aver investito in soluzioni software nel 2020 (-6% sul 2019), egualmente distribuito tra PMI (35%) e grandi aziende (39%).
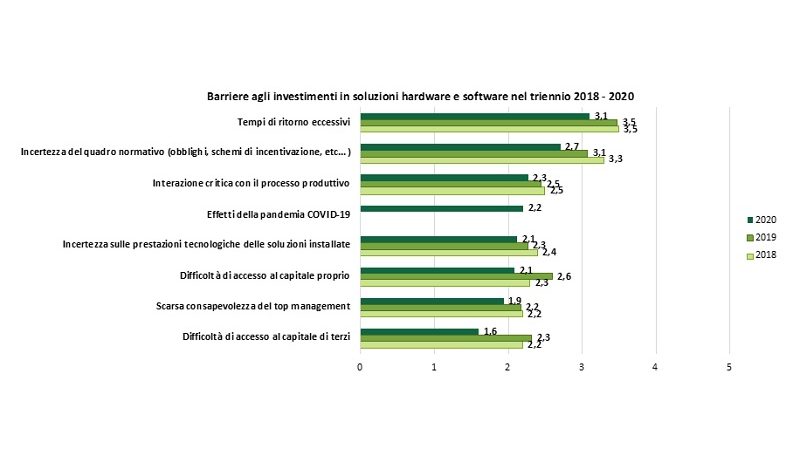
Le barriere più rilevanti agli investimenti in efficienza energetica si confermano quelle relative agli eccessivi tempi di ritorno, all’incertezza del quadro normativo e all’interazione critica con il processo produttivo, seppur in flessione rispetto agli anni precedenti.
La pandemia, nonostante i pesanti effetti negativi dal punto di vista economico, si colloca solo al quarto posto.
Nel 2020 le ESCo certificate sono aumentate dell’1,6% rispetto al 2019, in continuità con il trend registrato tra 2019 e 2018 (+1%). Il numero dei dipendenti (in media 27) è invece sostanzialmente stabile, dopo il leggero calo tra 2019 e 2018. I ricavi, principalmente a causa degli effetti della pandemia e della contrazione del mercato dei Certificati Bianchi, sono diminuiti di 3,5 miliardi di euro (-3,8%) sul 2019: il fatturato medio si è attestato a 9,4 milioni di euro e l’Ebitda complessivo è sceso a 336 milioni (con un rapporto sul fatturato pari al 9,3% contro il 9,5% del 2019), a conferma delle ricadute del Covid sull’economia e della maturità raggiunta dal mercato, che limita la marginalità degli operatori.
Confrontando però le aspettative per l’anno in corso rispetto ai dati del 2020, il 31% dei rispondenti ritiene che il proprio fatturato crescerà fino al 10%, il 13,4% fino al 20% e quasi il 18% addirittura oltre il 20%. Solo 1 su 5, invece, si aspetta un trend negativo, a testimonianza di un certo ottimismo tra gli operatori, confermato dal 25% che prevede di aumentare il numero dei dipendenti anche del 10% (per il 40% degli intervistati resterà invariato) e dal 30% che si aspetta un Ebitda in crescita fino al 10%.
Tuttavia, gran parte della crescita del fatturato è legata a interventi nel settore civile, che grazie al Superbonus è visto come una sorta di salvagente dalle ESCo, in particolare da quelle in crisi: uno spostamento così netto di focus potrebbe distogliere le competenze delle ESCo dalla costruzione di un futuro nel comparto industriale e arenarsi quando la spinta data dal Superbonus si esaurirà.

Recupero del polietilene. Ecopolietilene, consorzio per la gestione dei beni in polietilene, accende i riflettori su un tipo di plastica interamente riciclabile. «Una materia importante dal grande valore ambientale»
Il consorzio Ecopolietilene ribadisce l’importanza di una corretta gestione dei rifiuti derivanti dai beni in polietilene. Realtà nata nel 2017, ma operativa solamente da poco meno di un anno, Ecopolietilene è impegnato nella gestione dei rifiuti derivanti dai beni in polietilene, un particolare polimero plastico che rappresenta circa il 30% del volume totale della produzione mondiale di plastica, ma soprattutto un materiale che è interamente riciclabile.
«Facciamo nostro il messaggio della Giornata dell’Ambiente di quest’anno: il ripristino degli ecosistemi passa necessariamente da un minor sfruttamento delle risorse e da un maggior recupero dei rifiuti. E la plastica è uno dei fronti sui quali serve un impegno maggiore», osserva il direttore generale di Ecopolietilene, Giancarlo Dezio. «Il polietilene è in moltissimi oggetti di uso quotidiano, oltre che nell’industria. La sua peculiarità di essere riciclabile al 100% ne fa un materiale importante all’interno di una visione circolare di gestione dei rifiuti. Raccoglierlo correttamente e affidarlo a una filiera di gestione capace di riciclarlo, è dare un importante contribuito alla sostenibilità e alla tutela dell’ambiente».
In polietilene sono, a esempio, le reti utilizzate in agricoltura, i giochi che si trovano nei parchi, gli spartitraffico e i tubi impiegati in edilizia, ma anche oggetti molti più quotidiani come i taglieri da cucina e i mobili da giardino; sono fatti in polietilene alcune lampade, gli imbuti, scolapasta, portaposate, vassoi, pattumiere e caraffe, in un elenco che potrebbe proseguire quasi all’infinito. Per la sua leggerezza e resistenza, è possibile ritrovarlo in moltissimi oggetti, soprattutto in quelli utilizzati in ambito agricolo e urbano.
«Si stima che in Italia ogni anno vengano prodotti circa 500 mila tonnellate di rifiuti da beni in polietilene. Un volume che, se opportunamente trattato, può rappresentare un valore aggiunto per l’economia e per l’ambiente; un valore che non deve andare sprecato», prosegue il direttore generale del consorzio. «Ecopolietilene rappresenta i produttori, distributori e riciclatori di beni in polietilene e si prefigge di razionalizzare e gestire la raccolta e il trattamento di questa tipologia di rifiuti. Il consorzio vuole sensibilizzare sull’importanza di conferire correttamente questi materiali, soprattutto da parte delle imprese: queste infatti possono alimentare un importante circuito virtuoso, evitando dannose dispersioni nell’ambiente».
Per quanto riguarda i cittadini, «in attesa che possa trovare concretezza una raccolta separata di questi rifiuti, è fondamentale iniziare a distinguere i beni in polietilene per conoscerne l’importanza e il valore ambientale».
Ecopolietilene – consorzio per il riciclaggio dei rifiuti dei beni in polietilene, Ecopolietilene è un sistema autonomo, senza fini di lucro e riconosciuto dal Ministero dell’Ambiente, della Tutela del Territorio e del Mare. È composto dalle aziende produttrici, dai distributori e dai riciclatori dei beni in polietilene e nasce dalla professionalità e dal know-how nella gestione dei rifiuti maturata dal Sistema Ecolight, al quale fanno riferimento il consorzio Ecolight ed Ecolight Servizi, società che si occupa della gestione integrata dei rifiuti professionali generati dalle aziende.
Riciclo packaging alluminio. Le direttive comunitarie stimolano la rapida affermazione di un’economia circolare basata anche sul riciclo dei materiali. Semplici da raccogliere e riciclabili al 100%, gli imballaggi in alluminio facilitano il sistema di gestione dei rifiuti e consentono una diminuzione di CO2 immessa nell’atmosfera. E riducono gli sprechi alimentari.
Un dato allarmante
Nell’Unione europea si producono ogni anno più di 2,5 miliardi di tonnellate di rifiuti. Una quantità immensa, difficile persino da immaginare, figuriamoci da smaltire. Una massa volumetrica colossale, la cui gestione impone a livello comunitario la codificazione di direttive ben definite tese anche a garantire la salvaguardia dell’ambiente.
A marzo 2020 la Commissione europea ha presentato, sotto l’ombrello del Green Deal europeo (la tabella di marcia per raggiungere la neutralità climatica in Europa entro il 2050), un piano d’azione per una nuova economia circolare basata sulla progettazione di prodotti più sostenibili e sulla riduzione dei rifiuti.
Un modello – circolare per l’appunto – di produzione e di consumo che implica la condivisione, il riutilizzo e il riciclo dei materiali e dei beni esistenti e che supera il tipico modello lineare, ormai del tutto anacronistico, basato sullo schema ‘estrarre, produrre, utilizzare e gettare’.
In materia di ‘economia circolare’, la Commissione Europea ha tra l’altro approvato una serie di misure che puntano alla massimizzazione del riciclo degli imballaggi, qualsiasi sia il materiale di origine.
Nello specifico, per gli imballaggi in alluminio, l’obiettivo è il riciclo del 50% entro il 2025 e del 60% entro il 2030. Traguardi sfidanti in una prospettiva sovrannazionale, ma in Italia, fortunatamente, già raggiunti e superati. Da molti anni, ormai, l’industria italiana del riciclo dell’alluminio si muove a ritmi da record. Il nostro Paese è infatti terzo al Mondo, assieme alla Germania e dopo Stati Uniti e Giappone, per quantità di materiale riciclato: oltre il 70% dell’immesso sul mercato.
E questo grazie anche al quotidiano impegno di CIAL, il Consorzio Nazionale Imballaggi Alluminio, che dal 1997 agisce con il duplice obiettivo di avviare al recupero e al consequenziale riutilizzo gli imballaggi di alluminio giunti al termine del loro ciclo vitale e di promuovere iniziative tese a sensibilizzare la cittadinanza sull’importanza del riciclo dell’alluminio. In quest’ottica CIAL si fa portavoce di un concetto evoluto di sostenibilità, stimolando la cooperazione dei vari attori coinvolti nella filiera degli imballaggi in alluminio.
È una questione di responsabilità circolare che invita tutti (produttori, Pubblica Amministrazione financo i singoli cittadini) a cooperare in modo fattivo per il raggiungimento degli obiettivi generali di raccolta e di riciclo.
Alluminio 100% responsabile
Leggero, per niente inquinante, riutilizzabile al 100% e per infinite volte. Robusto ma duttile, resistente ma malleabile, bello a vedersi e durevole nel tempo… l’alluminio è utilizzato oggi in svariati ambiti per la produzione di milioni di prodotti e di svariate tipologie di packaging/imballaggi. Queste sue caratteristiche intrinseche lo rendono ‘responsabile per natura’, un alleato fondamentale per modelli sostenibili di produzione e di consumo improntati su un utilizzo efficiente delle risorse naturali. Proprio così, l’alluminio è a tutti gli effetti un materiale ‘permanente’. Basti pensare che oltre il 75% di quanto ne è stato da sempre prodotto è tutt’ora in circolazione. E questo grazie alla sua capacità di non disperdere mai, anno dopo anno, riciclo dopo riciclo, nessuna delle sue proprietà originali. I vantaggi a livello socio-economico sono lampanti.
Meno estrazioni = meno CO2
I processi di estrazione e utilizzo delle materie prime (qualsiasi esse siano) hanno inevitabilmente un grande impatto sull’ambiente e aumentano il consumo di energia e le emissioni di anidride carbonica (CO2). Ebbene, dati alla mano, negli ultimi 20 anni, grazie al progressivo incremento delle attività di riciclo e di riutilizzo, la mancata estrazione di nuovo alluminio ha comportato un risparmio di oltre 6.600.000 tonnellate di CO2. Facile da raccogliere e facile da recuperare, l’alluminio riduce la formazione di rifiuti a monte, in piena sintonia con le direttive comunitarie recepite a luglio e incluse nel Testo Unico Ambientale.
Un effetto barriera contro gli sprechi alimentari
Formati diversi, pesi e dimensioni differenti, tantissimi possibili utilizzi. Lattine, scatolette, vaschette. Bombolette, tappi e tubetti, pirottini per pasticceria. O anche semplici rotoli di fogli sottilissimi… sono incontabili gli imballaggi in alluminio che tutti noi utilizziamo ogni giorno per contenere, proteggere e conservare prodotti alimentari e di altra natura.
L’alluminio è infatti il materiale che più di qualunque altro offre un’eccellente barriera alla luce, ai batteri, all’aria, all’ossigeno e al vapore. Quando è utilizzato come packaging di cibo e bevande, si rivela dunque molto utile per la conservazione del prodotto contenuto, minimizzando di conseguenza la produzione di rifiuto organico e contribuendo in maniera importante alla riduzione dello spreco alimentare.
E inoltre, in caso di delivery e di takeaway (modalità di acquisto/consumo degli alimenti oggi sempre più diffusa, anche in seguito all’emergenza sanitaria in corso), le ‘classiche’ vaschette in alluminio garantiscono a lungo il mantenimento della temperatura ideale del cibo contenuto. Un ulteriore vantaggio da non sottovalutare.
Innovazione tecnologica: prodotti sempre più leggeri per garantire il risparmio della materia prima utilizzata
Fra i traguardi prioritari di CIAL vi è quello di incoraggiare le imprese consorziate ad adottare pratiche sostenibili, a tutto vantaggio dell’ecosistema che ci circonda. Sintomatici, in tal senso, i dati riportati dal recente studio ‘Imballaggi in alluminio.
Trend evolutivo degli ultimi 20 anni’ (Packaging Meeting srl – ottobre 2020) che evidenziano la progressiva evoluzione in chiave ambientale delle imprese consorziate e il loro costante impegno finalizzato, ad esempio, a ridurre lo spessore e di conseguenza il peso – misurabile in grammi, trattandosi di un materiale per natura molto leggero – del packaging in alluminio prodotto.
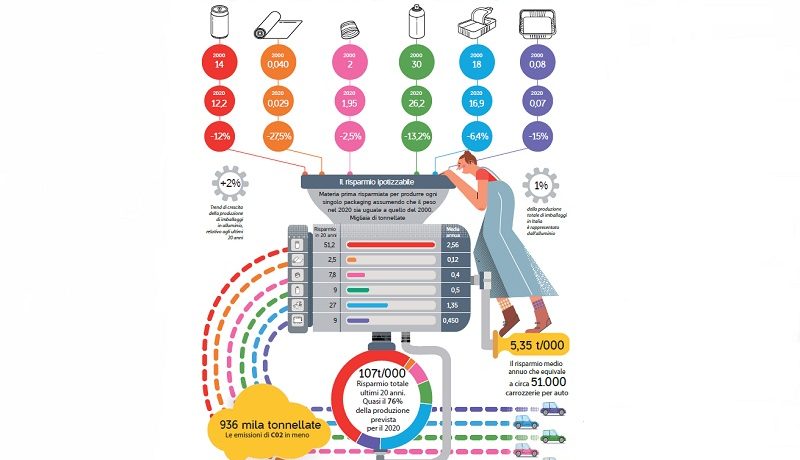
– Lattine per bevande (33 cl) – Il peso di una lattina è passato dai 14 g del 2000 agli 12,2 g attuali, con un calo del 12%. Ciò ha permesso un risparmio di materia prima utilizzata pari a circa 51,2 t/000.
– Fogli sottili (incarti per cioccolatini/biscotti/formaggi, fogli da incarto domestico e commerciale) – Dal 2000 ad oggi, grazie alla riduzione dello spessore vi è stata una riduzione di peso del 27,5% che ha garantito un risparmio complessivo di circa 2,5 t/000 di alluminio.
– Tappi-Chiusure – Anche le chiusure hanno subito nel tempo una riduzione di peso, pari a circa il 2,5% (variazione media fra le diverse tipologie). Tale diminuzione media ha garantito negli ultimi 20 anni un risparmio complessivo di circa 7,8 t/000.
– Bombolette – Nel 2000 il peso medio delle bombolette in alluminio era di 30 g. In questi ultimi 20 anni la riduzione si è aggirata intorno al 13,2% arrivando nel 2020 a un peso medio di 26,2 g. Il risparmio totale di alluminio in 20 anni è pari a circa 9 t/000.
– Scatolette – Nel 2000 il loro peso medio era di 18 g. La riduzione graduale nel tempo (pari a circa il 6,4%) ha permesso di arrivare nel 2020 a un peso medio di 16,9 g. Il risparmio totale in 20 anni è pari a circa 27 t/000 di alluminio.
– Vaschette di vari formati per uso alimentare – Negli ultimi 20 anni, si è passati da uno spessore medio di 0,08 mm a 0,07 mm e con una riduzione di peso del 15% circa. Ciò ha permesso un risparmio complessivo di circa 9 t/000 di alluminio.
Sommando i risultati ottenuti per le varie tipologie di imballaggi in alluminio analizzate, si arriva a un risparmio totale nel corso degli ultimi 20 anni di circa 107 t/000, con una media annua pari a 5,35 t/000 risparmiate. Ciò ha consentito di ridurre tanti costi di produzione e ha contribuito a un notevole risparmio energetico.
CIAL – Consorzio Nazionale Imballaggi Alluminio nasce nel 1997 con il compito di avviare a riciclo e recupero gli imballaggi di alluminio, alla fine del loro ciclo di vita, provenienti dalla raccolta differenziata fatta dai Comuni, contribuendo così al recupero di una preziosa materia prima, evitando sprechi e salvaguardando l’ambiente.
Lattine per bevande, scatolette, vaschette, bombolette e foglio sottile in alluminio diventano, quindi, risorse fondamentali e imprescindibili per una crescita economica sostenibile e pulita, proprio come l’industria italiana del riciclo, tra le prime al Mondo per le importanti performance ambientali che riesce a esprimere.
È per il rispetto dell’ambiente, per l’eliminazione delle discariche e per la valorizzazione economica di risorse riutilizzabili che CIAL opera da oltre 20 anni nel nostro Paese – per nome e per conto delle imprese consorziate (produttori e utilizzatori di imballaggi in alluminio e riciclatori e recuperatori) – promuovendo la raccolta e il recupero e sensibilizzando milioni di cittadini con la collaborazione delle pubbliche amministrazioni.
Quando l’elettronica cura corrente e freddo. Per rendere efficienti le macchine deputate alla refrigerazione e ridurre i consumi di energia elettrica, intervenendo sulla stessa rete, è possibile contare sugli apparati denominati SVG (Static Var Generator).
Ecco cosa sono e quali benefici offrono.
di Andrea Ballocchi – pubblicato su ZeroSottoZero
link articolo
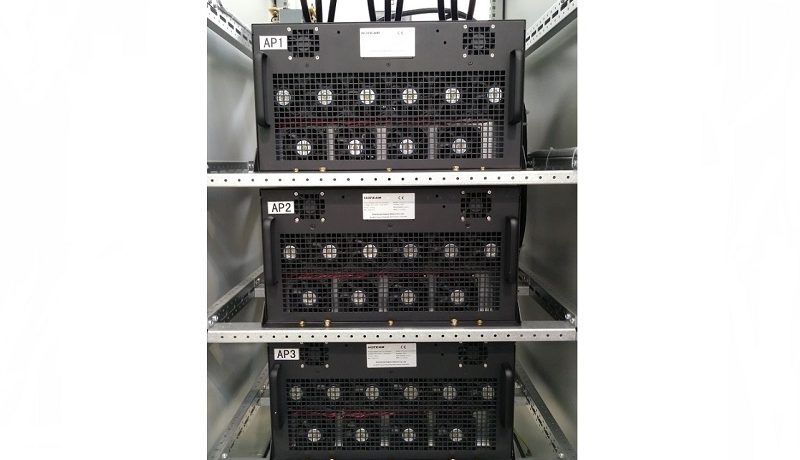
Efficienza Power Quality in Capsol. SMARTEFFICIENCY per POWER QUALITY. SmartEfficiency, dopo una serie di monitoraggi dedicati, ha verificato l’opportunità di eliminare la serie di armoniche e l’energia reattiva generate dalle apparecchiature produttive dell’azienda. Sono stati quindi forniti ed installati gli apparati SVG (Static Var Generator) e APF (Active Power Filter) direttamente sulle singole linee elettriche della produzione.

Trend rifiuti tecnologici. Remedia, Consorzio nazionale leader nella gestione dei rifiuti tecnologici, chiude il 2019 con un +18% di rifiuti tecnologici gestiti rispetto all’anno precedente: dall’analisi dei dati del Bilancio di Sostenibilità 2019 emerge un risparmio di oltre 191 milioni di kWh di energia e circa 627mila tonnellate di CO2, oltre a un risparmio economico sulle importazioni pari a 43,3 milioni di euro.
Remedia, Consorzio nazionale per la gestione eco-sostenibile di tutti i Rifiuti di Apparecchiature Elettriche ed Elettroniche (RAEE), delle pile e accumulatori esausti, presenta il suo Bilancio di Sostenibilità 2019 sul website che riassume i risultati delle attività per l’anno 2019 ed evidenza come il riciclo sia fondamentale per promuovere un modello economico di tipo circolare.
A ridosso dell’imminente recepimento delle Direttive Europee del Pacchetto per l’economia circolare, volto a favorire un uso sempre più efficiente delle risorse, il Bilancio di Remedia è una rappresentazione di questo nuovo modello, frutto dell’impegno e della trasparenza di Remedia e dei Produttori che ne fanno parte. I dati presenti nel Bilancio di Sostenibilità 2019 sono rendicontati per la prima volta con lo standard che adotta le linee guida del GRI Sustainability Reporting Standards, emanate dal Global Reporting Initiative (GRI).
Nel corso del 2019, Remedia ha gestito 149.001 tonnellate di rifiuti, con un incremento del 18% rispetto all’anno precedente.
Spiccano in particolare i numeri riguardanti i RAEE domestici, quelli generati dai nuclei familiari, che ammontano a 116.000 tonnellate (+13,3% di crescita sul 2018). Rispetto ai 13 Sistemi Collettivi attualmente operanti in Italia per la gestione dei RAEE, la quota di rifiuti domestici gestita da Consorzio Remedia è cresciuta, raggiungendo nel 2019 il 34% del totale preso in carico dai Sistemi Collettivi nazionali. Si segnala inoltre, un aumento del 72% nella raccolta di Pile e Accumulatori esausti, per un totale di 18.751 tonnellate gestite. Risultati importanti che rappresentano l’impegno e la trasparenza di Remedia e degli oltre 2.300 consorziati che fanno parte del consorzio per adempiere in modo virtuoso agli obblighi di legge relativi ai rifiuti tecnologici. Questi numeri fanno di Remedia il principale sistema collettivo nazionale e uno tra i più importanti a livello europeo per la gestione congiunta ed eco-sostenibile di RAEE e Pile e Accumulatori a fine vita.
“Il 2019 è stato un anno di forte sviluppo per Remedia. Abbiamo superato gli eccellenti risultati di gestione del 2018 e lo abbiamo fatto operando sempre con gli alti standard di efficienza e qualità ambientale che ci contraddistinguono, nel rispetto della normativa vigente e collaborando con tutti gli stakeholder.” ha dichiarato Dario Bisogni, Presidente di Remedia “Da diversi anni rappresentiamo l’impegno dell’industria hi tech nel promuovere e implementare un sistema di gestione del fine vita dei prodotti sostenibile ed efficiente. Nonostante la difficile situazione che ha investito l’Italia in questi ultimi mesi, Remedia continua a distinguersi per i numerosi progetti strategici che, avviati nel corso del 2019, troveranno ampio spazio nel prossimo futuro, creando valore economico, ambientale e sociale lungo tutta la filiera”.
I numeri di Remedia
Le 149.001 tonnellate di rifiuti tecnologici gestite da Remedia, si compongono di RAEE domestici (116.000 ton), RAEE professionali (9.281 ton), Pile e Accumulatori esausti (18.751 ton) e altri rifiuti aziendali (4.969 ton). Se si prende in considerazione il triennio precedente, la crescita rispetto alle 92.016 tonnellate del 2017 è stata del 56%.
Sul totale dei RAEE domestici gestiti sono 103.147 le tonnellate inviate a riciclo (pari all’88,9%). Il 5%, pari a 5.790 tonnellate è stato avviato a recupero energetico.
Gli obiettivi minimi di riciclo definiti per legge dal D.lgs. 49/2014, sono stati abbondantemente raggiunti nel 2019 su ogni Raggruppamento. In particolare, i Raggruppamenti R3 e R4, hanno superato la soglia minima rispettivamente del 31% e del 20%.
Tra i materiali maggiormente riciclati troviamo: 48% ferro, 21% vetro, 17% plastica, 5% cemento, 4% rame e 2% alluminio. Per rendere meglio l’idea del valore dell’impegno messo in campo si evidenzia per esempio, che il quantitativo di ferro riciclato nel 2019, corrisponde a 7 Tour Eiffel, il rame riciclato corrisponde a 47 Statue della Libertà e l’alluminio corrisponde alla quantità necessaria per produrre 163 milioni di lattine da 33 cl, che poste una dopo l’altra misurerebbero 9.465 km[1], poco meno della distanza Milano – San Francisco.
Un esempio di performance ambientale
La corretta gestione dei RAEE domestici da parte di Remedia contribuisce al risparmio di 191 milioni di kWh di energia, pari al consumo elettrico annuo di una città di 177.000 abitanti (quasi equivalente alla città di Reggio Calabria) e di 627.000 tonnellate di CO2, pari alle emissioni generate dal parco veicolare della provincia di Milano per un periodo di 23 giorni.
Remedia genera valore economico
Remedia è un consorzio senza fini di lucro, che ha l’obiettivo di massimizzare le proprie performance ambientali nel modo economicamente più efficiente. Nel 2019 il valore economico generato è stato di 38,4 milioni di euro (+42% rispetto all’anno precedente), di cui il 77% (29,6 milioni di euro) rappresenta il valore economico distribuito ai diversi stakeholder a copertura dei costi di gestione.
Il trattamento dei rifiuti tecnologici da parte di Remedia e il relativo reinserimento nel mercato delle materie prime seconde, riduce l’importazione di materie prime dall’estero e nel 2019 ha rappresentato un risparmio economico sulle importazioni pari a 43,3 milioni di euro.
“Il primo semestre del 2020 registra purtroppo un evento traumatico senza precedenti, un’emergenza sanitaria che ha toccato profondamente la popolazione e che ha messo in crisi le nostre imprese” dichiara Danilo Bonato, Direttore Generale di Remedia “A questo si aggiunge la brusca frenata dei prezzi delle materie prime, già iniziata nel 2019, che porterà ad una riduzione del flusso economico generato dalle attività dell’industria del riciclo dei rifiuti tecnologici. La speranza è che in questo contesto complicato, il recepimento del pacchetto di direttive sull’economia circolare rappresenti davvero un elemento di sostegno e di rafforzamento della filiera del riciclo, essendo questa un tassello essenziale di una politica industriale responsabile e orientata alla green economy.”
Remedia è il principale Sistema Collettivo italiano per la gestione eco-sostenibile di tutte le tipologie di RAEE (Rifiuti Apparecchiature Elettriche ed Elettroniche), pile e accumulatori esausti. Nato nel 2005 grazie alla volontà di 44 aziende leader nel settore dell’Elettronica di Consumo e dell’ICT, il Consorzio conta oggi oltre 2.300 associati ed è il primo consorzio per quote RAEE e rifiuti pericolosi gestiti. Per quota di mercato e struttura, rappresenta quindi un punto di riferimento nella gestione di RAEE e Rifiuti di Pile e Accumulatori. Oltre ad essere senza scopo di lucro, il Consorzio è certificato ISO 9000 e ISO 14000, una ulteriore garanzia di trasparenza e serietà nei confronti dei consorziati, dei partner e dei consumatori.