Category: Operations

Climate impact of new buildings much too high, finds BPIE analysis. A failure to decarbonise newly constructed buildings could prevent the EU from achieving its climate targets for 2030 and 2050, according to a recent report, Ready for carbon neutral by 2050? Assessing ambition levels in new building standards across the EU, published by BPIE (Buildings Performance Institute Europe).
A close examination of six EU focus geographies shines a spotlight on wide-ranging discrepancies between EU countries’ performance standards for new buildings, both in terms of consistency regarding the definition of Nearly Zero Energy Buildings (‘NZEBs’) as laid out in the Energy Performance of Buildings Directive (EPBD), and in terms of overall ambition levels.
Governments need to align the national building-sector decarbonisation efforts with the EU’s wider climate change mitigation ambition, but the current policy framework does not encourage Member States to move in a consistent and concerted way towards carbon neutrality by 2050. Not one of the focus geographies featured in the report, for example, has a set date by which new construction will meet a net zero energy and carbon level. In fact, the EPBD definition of ‘NZEB’, and therefore the standard applying to new buildings being constructed, has not been changed for more than 10 years.
While the European Commission’s December 15 proposal for a revised EPBD proposes an updated definition, BPIE warns that the current proposal is weak: zero emission building stock is solely defined in terms of operational energy, and the levels of energy performance are not more ambitious than the ones previously recommended by the Commission in 2016 (which they should be).
“There are encouraging changes in the policy landscape, but unless all EU Member States become more ambitious, energy and carbon emissions reductions in the buildings sector are likely to fall short in the quest to meet Europe’s 2050 decarbonisation objectives,” says BPIE Executive Director Oliver Rapf.
Among its policy recommendations, BPIE insists that the revised EPBD should intensify focus on reducing energy demand and implementing the energy efficiency first principle. This would include more ambitious provisions on maximum energy-consumption levels and the use of renewable energy sources, in addition to a fossil-fuel phase-out plan.
Metrics to measure operational and embedded carbon emissions, prior to setting carbon limits should also be included in the EPBD revision. There is also a clear need to integrate metrics to measure operational and embedded carbon emissions, and to set carbon limits, taking in to account the ‘whole life cycle’ perspective.
“Both the European Commission and EU Member States should read this report as a red flag that the energy transition is not on track,” concludes Rapf. “New buildings are creating a carbon legacy which will generate costs for many decades to come. The revision of the EPBD this year is the opportunity to introduce a zero carbon rule for new buildings.”
BPIE (Buildings Performance Institute Europe) is Europe’s leading centre of expertise on decarbonising the built environment, providing independent analysis, knowledge dissemination and evidence-based policy advice and implementation support to decision-makers in the public, private, and non-profit sectors. Founded in 2010, BPIE combines expertise on energy efficiency, renewable energy technologies, and health and indoor environment with a deep understanding of EU policies and processes. A not-for-profit think-tank based in Brussels and Berlin, our mission is to make an affordable, carbon-neutral built environment a reality in Europe and globally.
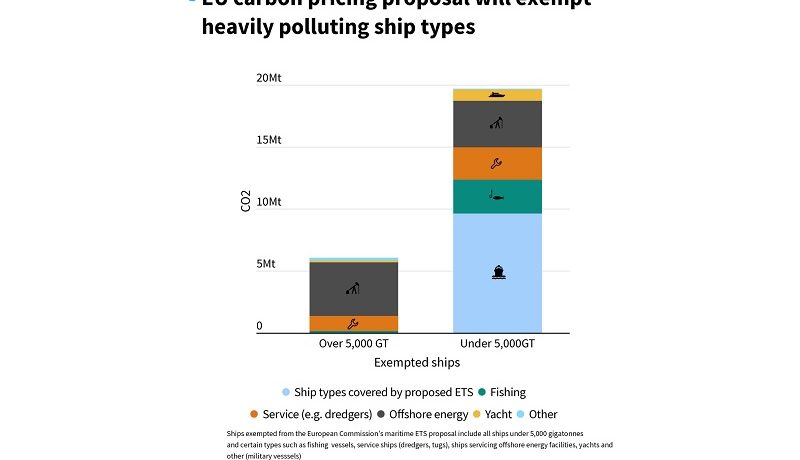
Shipping carbon price loophole lets millions of tonnes of CO2 off the hook. Over 25 million tonnes of CO2 – equivalent to the total CO2 emissions of Denmark [1] – are exempt from the EU’s proposed carbon price for shipping, a new Transport & Environment (T&E) study shows.
Arbitrary exemptions of ships such as those servicing oil and gas facilities, as well as yachts, will undermine the EU’s shipping law and let millions of tonnes of emissions off the hook, says T&E.
In July 2021 the European Commission proposed a carbon pricing scheme (ETS) for shipping. It only applies to ships above a certain size (5,000 GT) and there are a number of exemptions for certain ship types.
Alongside exemptions for fishing and military vessels, ships such as those servicing offshore gas and oil vessels are also excluded, despite emitting more on average than bulk carriers and oil tankers. This means just over half of Europe’s ships are exempt from the proposal, despite them accounting for nearly 20% of the EU’s shipping emissions – double what the Commission originally claimed the exemption would cover [2].
Jacob Armstrong, sustainable shipping officer at T&E, said: “It’s good that the EU is finally trying to address shipping’s appalling climate impact. But its proposal based on arbitrary loopholes lets too many heavily polluting vessels off the hook. The EU must rethink its shipping laws to ensure that millions of tonnes of CO2 don’t go unregulated.”
The Commission claims this would reduce the administrative burden by cutting down the number of ships that are covered, while still covering the vast majority of emissions. However, an approach that covers only ships that pollute over a certain amount – rather than based on size – would regulate more emissions without putting an administrative burden on small businesses, says T&E. T&E recommends a carbon threshold of 1,000 tonnes of CO2 per year, which would cover 12% more emissions than the current proposal [3].
The EU’s shipping industry emits nearly 130 millions tonnes of CO2 each year, making up roughly 4% of the bloc’s total emissions.
[1] Total CO2 emissions from the exempted vessels amounted to 25.8 Mt – comparable to the total CO2 emissions of Denmark in 2020, 26.2 Mt. (https://ourworldindata.org/co2/country/denmark, using Global Carbon Project data, 2021). This figure does not include Denmark’s non-CO2 emissions.
For another comparison, it is also equivalent to all of France’s aviation emissions (https://unfccc.int/process-and-meetings/transparency-and-reporting/greenhouse-gas-data/ghg-data-unfccc/ghg-data-from-unfccc).
[2] T&E understands that the Commission has calculated 90% of emissions coverage according to the 50% extra-EU scope, covering all voyages between EU ports and half of all voyages departing from and entering the EU. The Commission, however, does not make this explicit.
[3] Currently, only ships above 5000GT must report their emissions. The system suggested by T&E would require all ships above 400GT to report their emissions but only be subject to the ETS if their yearly emissions exceed 1,000 tonnes of CO2.
Transport & Environment’s (T&E) vision is a zero-emission mobility system that is affordable and has minimal impacts on our health, climate and environment.
Since we were created 30 years ago, T&E has shaped some of Europe’s most important environmental laws. We got the EU to set the world’s most ambitious CO2 standards for cars and trucks but also helped uncover the dieselgate scandal; we campaigned successfully to end palm oil diesel; secured a global ban on dirty shipping fuels and the creation of the world’s biggest carbon market for aviation – just to name a few.
Credibility is our key asset. We are a non-profit organisation and politically independent. We combine the power of robust, science-based evidence and a deep understanding of transport with memorable communications and impactful advocacy.
Our staff in Brussels, Rome, Madrid, Berlin, Warsaw and London collaborate with our 63 national member and supporter organisations in 24 countries across Europe. All together our members and supporters represent more than 3.5 million people.
We coordinate the International Coalition for Sustainable Aviation (ICSA), which has observer status at the International Civil Aviation Organisation (ICAO) and are members of the Clean Shipping Coalition (CSC), which has observer status at the International Maritime Organisation (IMO).
We hold a seat on the board of ECOS, and are members of the Green 10 group of European environmental NGOs, Agora Verkehrswende, the Platform for Electromobility, the Coalition for Energy Savings, the Renewable Grids Initiative and the Electrification Alliance.

Cile per export idrogeno verde. Dal 17 al 22 gennaio il Cile accoglie la Mission HV, un incontro che riunisce i più importanti attori europei nel settore energetico con l’obiettivo di discutere i progetti infrastrutturali necessari per garantire la catena di approvvigionamento di idrogeno verde e pianificare le condizioni necessarie per stabilire un corridoio di esportazione – importazione di energia pulita tra Cile ed Europa.
Con questo evento, ProChile, l’agenzia governativa incaricata della promozione internazionale del paese, segna l’inizio di una nuova tappa del suo progetto che mira a fare del Cile l’esportatore di energie rinnovabili più competitivo del mondo entro il 2030.
Per cinque giorni, i rappresentanti di aziende europee come Engie, Total, Enel, Siemens, RWE, Austria Energy, Linde o Statkraft, insieme ai principali attori dell’ecosistema cileno si incontrano con una delegazione guidata dal Porto di Rotterdam e visitano importanti progetti pilota nel nord e nel sud del Cile. La Mission HV, il progetto, che è stato sviluppato dal Ministero dell’energia cileno e il Porto di Rotterdam, con il sostegno delle ambasciate di entrambi i paesi e ProChile, genererà sinergie e soluzioni di progetto relative alla catena di approvvigionamento di idrogeno verde tra il Cile e l’Europa, comprese le questioni relative alla certificazione, questioni normative, commerciali, tecnologiche, di capitale umano e di sviluppo delle infrastrutture.
I Paesi Bassi e il Cile hanno lavorato insieme per creare un corridoio in grado di permettere di esportare l’idrogeno prodotto in modo rinnovabile in Cile e distribuirlo in modo efficiente ai diversi paesi d’Europa dal porto di Rotterdam.
Con questo evento, entrambi i paesi cercano di associare tutti i loro alleati europei e cileni intorno a un obiettivo comune.
Con la più potente radiazione solare del pianeta e venti on-shore che competono con i potenziali off-shore in altre aree geografiche, il Cile ha le condizioni naturali per produrre più di 1800 GW di energia rinnovabile, 75 volte il bisogno del paese per il consumo interno. Per accompagnare questo potenziale di esportazione, il paese ha lanciato nel 2020 la sua Strategia Nazionale di Idrogeno Verde, una tabella di marcia con cui mira, entro il 2030, ad essere il leader mondiale nella produzione di H2 per elettrolisi e a produrre l’idrogeno verde più economico del mondo con un prezzo inferiore a 1,5 USD / kgH2.
Da parte sua, il porto di Rotterdam, considerato il più grande complesso industriale d’Europa e attraverso il quale arriva circa il 13% dell’energia totale utilizzata in Europa, è una delle forze trainanti della strategia nazionale olandese per l’idrogeno, la cui missione è quella di mantenere la leadership logistica del paese e porsi come principale piattaforma europea per l’importazione di combustibili a bassa emissione di carbonio.
“La nostra capacità di diventare un esportatore di energia rinnovabile dipende dalla creazione di una nuova infrastruttura di produzione, stoccaggio e trasporto che ci permetta di sfruttare al massimo le condizioni naturali del Cile” afferma Marcelo Villagrán, direttore di ProChile nei Paesi Bassi e responsabile di Hydrogen for Europe. “Lo sviluppo di questa nuova industria è una grande sfida che richiede importanti investimenti industriali e sviluppi tecnologici. Lavorare mano nella mano con le parti interessate europee è fondamentale per attirare gli investitori e gli sviluppatori, ma anche per garantire che le norme e le certificazioni necessarie per la futura esportazione di idrogeno verde e dei suoi derivati saranno soddisfatte”.
Monica Swanson, Senior Business Manager, International Hydrogen, Porto di Rotterdam spiega: “La strategia olandese per l’idrogeno prevede le importazioni e per questo motivo stiamo sviluppando l’infrastruttura per ricevere e distribuire energia pulita in tutta l’Europa. Ma inoltre vogliamo collegare i principali attori e stabilire partenariati per promuovere progetti legati alla produzione e sostenere così i nostri futuri fornitori. Il Cile è un paese con un grande potenziale, in particolare nella produzione di idrogeno verde e dei suoi derivati come l’ammoniaca verde il metanolo e i combustibili sintetici. Siamo convinti che il paese può diventare un fornitore chiave delle fonti di energia del futuro, in grado di soddisfare una parte sostanziale della domanda prevista nei Paesi Bassi e in altri paesi europei.“
4th Green Hydrogen Summit – Cile 2022
Oltre a Mission HV, la quarta versione del Green Hydrogen Summit organizzato da Corfo, l’agenzia di sviluppo economico del governo cileno, è programmata dal 17 al 23 gennaio. L’evento virtuale riunisce più di 5.000 persone provenienti da tutto il mondo, principalmente legate allo sviluppo di progetti di produzione di idrogeno verde in America Latina.
ProChile è un’istituzione del Ministero degli Affari Esteri che promuove l’offerta di beni e servizi cileni nel mondo. Attraverso una rete di più di 50 uffici internazionali e 16 uffici nelle diverse regioni del Cile, i suoi team di professionisti specializzati lavorano per rafforzare la posizione del paese nei mercati internazionali, diffondere le opportunità di investimento in Cile e per promuoverne il turismo. ProChile possiede in Europa 12 uffici che forniscono informazioni di elevata qualità agli importatori ed esportatori cileni per generare collegamenti e individuare nuove opportunità.

Legno-arredo “green” strategico. Si chiude un anno importante per il settore del legno-arredo, nel quale si è consolidata la scelta strategica della sostenibilità. Lo confermano i dati di FSC, Forest Stewartship Council ®, l’organizzazione internazionale no profit che si occupa di gestione forestale responsabile.
A fronte delle importanti oscillazioni di prezzo della materia prima, provocate dalla forte domanda e dalla scarsa disponibilità di legno, che hanno condizionato il mercato insieme alla pandemia da Coronavirus, la sostenibilità e l’innovazione si sono rivelate infatti la chiave di volta nel settore “furniture” italiano ed europeo: a novembre di quest’anno un quarto delle oltre 20mila aziende delle filiere europee certificate FSC appartengono al settore del mobile in legno per interni ed esterni. I Paesi con numeri di certificazione più elevati, come rileva il database di FSC International aggiornato a novembre 2021, sono la Polonia (861), il Regno Unito (746) e, appunto, l’Italia (602).
Numeri importanti, che trovano conferma nella crescente domanda di prodotti di origine sostenibile: una nuova ricerca condotta da Globescan per conto di FSC International segnala infatti che l’84% dei consumatori si aspetta che le aziende si assicurino che i prodotti in legno/carta che vendono non contribuiscano alla deforestazione. Il rapporto fa parte degli sforzi di FSC per descrivere come le foreste, le persone e i mercati stiano rispondendo ai cambiamenti globali.
“Il settore – spiega Diego Florian, direttore di FSC Italia – sta imparando a puntare su sostenibilità e filiere corte e flessibili, capaci quindi di rispondere meglio alle fluttuazioni nell’approvvigionamento della materia prima, con una riscoperta anche delle filiere nazionali. La pandemia ha insegnato infatti che la sostenibilità va garantita in tutta la filiera. Come FSC il nostro impegno è accompagnare, favorire e valorizzare la scelta della sostenibilità da parte delle aziende. Lo facciamo anche con il nostro Furniture Awards, che quest’anno per la prima volta ha avuto infatti un respiro europeo”.
La terza edizione dell’FSC Furniture Awards, che si è conclusa un mese fa, ha così premiato, quest’anno, Composad (Italia), Melaco (Polonia), Hammerbacher (Germania), Schafer Trennwandsysteme (Germania), Roda (Italia), Community Products (UK), Buoyant Upholstery (UK), Stosa (Italia), Calligaris (Italia), Cantarutti (Italia) ed Era Grupa (Croazia). Sei le categorie di premi (home-living, home-office, arredo ufficio, arredo spazi pubblici, arredo esterno per la casa, arredo esterno per spazi pubblici) e cinque premi speciali (csr, comunicazione, green, etichettatura e piccole imprese) assegnati da una giuria composta da rappresentanti FSC degli uffici degli 11 Paesi concorrenti (Austria, Bosnia-Erzegovina, Croazia, Repubblica Ceca, Germania, Italia, Polonia, San Marino, Serbia, Slovenia, Regno Unito). È stata assegnata anche una menzione speciale.
“Nell’era del cambiamento climatico dobbiamo fornire soluzioni praticabili ed esempi positivi di come la conservazione delle foreste, le comunità e i mercati possano coesistere. L’FSC Furniture Awards promuove le best practice, premiando i risultati delle aziende che hanno deciso di condividere con FSC il loro percorso verso la sostenibilità” afferma Alexia Schrott, marketing manager di FSC Italia e coordinatrice del premio.
I campioni dell’arredo sostenibile FSC del 2021
L’azienda italiana Composad, con sede a Viadana (Mantova), ha vinto il premio della categoria Home-living con i sistemi letto Velata; Melaco è l’impresa polacca specializzata in componenti per la progettazione di mobili che ha vinto la categoria Home-office. Due aziende tedesche sono state premiate invece, rispettivamente, nelle categorie mobili per ufficio e mobili per spazi pubblici: Hammerbacher, realtà certificata FSC di Neumarkt in der Oberpfalz, vicino a Norimberga, e Schäfer Trennwandsysteme, produttore di porte e divisori in legno, spogliatoi e armadietti per spazi pubblici.
Il premio Outdoor furniture for home è andato invece all’italiana Roda e ai suoi lettini in legno Orson, mentre l’azienda britannica Community Products (UK) LTD ha vinto ben due categorie: Outdoor furniture per spazi pubblici, con i suoi mobili in legno e attrezzature da gioco per bambini e lo speciale Green award per la sua politica di sostenibilità. Un’altra azienda britannica, Buoyant Upholstery, è stata premiata con il premio speciale per le politiche di CSR, mentre all’italiana Stosa è stato riconosciuto l’impegno nel promuovere i valori di FSC con il premio speciale per la comunicazione. Calligaris ha ricevuto il premio speciale per la migliore etichettatura FSC dei suoi iconici prodotti di design, mentre Cantarutti ha ottenuto il premio riservato alle piccole imprese. Infine, una menzione speciale è stata conferita all’azienda croata Era Grupa per la dedizione nell’approvvigionamento di input certificati FSC.
Il Forest Stewardship Council (FSC) è un’organizzazione non governativa e no-profit che include tra i suoi 900 membri internazionali gruppi ambientalisti e sociali, comunità indigene, proprietari forestali, industrie che lavorano e commercializzano prodotti forestali, gruppi della grande distribuzione organizzata, ricercatori e tecnici, che operano insieme allo scopo di promuovere in tutto il mondo una gestione responsabile delle foreste.
FSC Italia nasce nel 2001 come associazione no-profit, in armonia con gli obiettivi di FSC International. Il marchio ha assunto un ruolo di primo piano nel mercato dei prodotti forestali quali legno, carta e prodotti non legnosi (come ad esempio il sughero), collocando il nostro Paese al secondo posto nella classifica internazionale e al primo in quello europeo per quel che riguarda le certificazioni FSC della Catena di Custodia (Chain of Custody, CoC).
Il marchio FSC identifica infatti i prodotti contenenti legno proveniente da foreste gestite in maniera corretta e responsabile secondo rigorosi standard ambientali, sociali ed economici. La foresta di origine viene infatti controllata e valutata in maniera indipendente in conformità a questi standard (principi e criteri di buona gestione forestale), stabiliti ed approvati dal Forest Stewardship Council International tramite la partecipazione e il consenso di tutte le parti interessate.

Gestione rifiuti tessili e materassi. Ecoremat ed Ecotessili nuovi consorzi: il Sistema Ecolight e le imprese della distribuzione moderna aderenti a Federdistribuzione avviano due nuovi sistemi EPR per la gestione di materassi, imbottiti, abbigliamento e altri prodotti tessili
Un passo in avanti nella tutela dell’ambiente e un contributo concreto al percorso di transizione ecologica del Sistema Paese.
Nell’ambito del Sistema Ecolight sono nati Ecoremat ed Ecotessili, due consorzi nazionali, promossi da Federdistribuzione e dalle sue imprese associate, dedicati, rispettivamente, alla gestione dei materassi e imbottiti dismessi e alla gestione dei rifiuti tessili.
Il Sistema Ecolight, costituito dal Consorzio Ecolight (consorzio per la gestione dei rifiuti da apparecchiature elettriche ed elettroniche – RAEE e pile), da Ecopolietilene (consorzio per la gestione dei rifiuti dei beni in polietilene) e dalla società operativa Ecolight Servizi, amplia così il proprio ambito di azione a favore dell’ambiente, rafforzando il proprio impegno allo sviluppo di quella responsabilità estesa del produttore (EPR, Extended Producer Responsibility) che già regolamenta la gestione di diverse tipologie di rifiuti e che affida a chi produce, importa o commercializza, la responsabilità di una corretta gestione del prodotto a fine vita.
Per i rifiuti tessili, stante le previsioni normative attuali, è ormai imminente l’obbligatorietà della loro raccolta differenziata. Infatti, anticipando le indicazioni europee, in Italia dal 1° gennaio 2022 la gestione dei rifiuti tessili ricadrà all’interno del quadro EPR, coinvolgendo quindi produttori, importatori e distributori nella filiera del riciclo e recupero.
I rifiuti tessili rappresentano una quota significativa: secondo un’indagine della Commissione europea, ogni cittadino ne produce circa 11 kg ogni anno.
Più di 9 kg (l’87%) vengono smaltiti nelle discariche o nei termovalorizzatori, oppure esportati in Paesi extra UE.
L’obiettivo europeo è quello di ridurre al 10% la quantità di questi rifiuti che finisce in discarica.
Materassi e imbottiti sono un capitolo a parte, ma non meno rilevante sotto il profilo ecologico. La maggior parte di questi rifiuti finisce in discarica, ma un materasso può essere recuperato fino al 90% del suo peso.
«I nostri punti di riferimento sono le aziende, chiamate a svolgere un ruolo attivo nel contesto dell’economia circolare e rispondere a quella responsabilità estesa del produttore che sta diventando sempre più il fulcro delle norme di tutela ambientale, tema al centro del dibattito nazionale e internazionale, che richiede l’impegno costante di tutti», spiega Giancarlo Dezio, presidente di Ecoremat e di Ecotessili. «Attraverso il Sistema Ecolight, che già raggruppa oltre duemila imprese italiane, abbiamo creato un hub di professionalità, know-how, competenze, strumenti e informazioni per garantire risposte efficaci, efficienti sia sul versante dei servizi erogati, sia su quello della tracciabilità e di una sempre maggiore tutela dell’ambiente. Questo patrimonio viene messo a fattore comune anche per la gestione dei rifiuti tessili, di materassi e imbottiti».
Afferma Marco Pagani, direttore Normativa e Rapporti Istituzionali di Federdistribuzione e vicepresidente di Ecolight: «Con Ecoremat ed Ecotessili abbiamo voluto promuovere in ambito Ecolight, sistema con il quale lavoriamo da anni con le nostre imprese associate, la costruzione di una filiera di raccolta e riciclo di queste ulteriori tipologie di materiali, tenendo conto anche delle possibilità di riuso che possono essere potenziate o attivate ex novo.
Federdistribuzione crede fermamente nel ruolo strategico che la distribuzione moderna può svolgere nella transizione ecologica del Paese e continuerà quindi a lavorare in questa direzione».
ph. © Enrico Rainero

Trattamento rottame ferroso. Come all’inizio del 2021, anche in chiusura d’anno è stata la contrazione delle forniture di materie prime a segnare lo scenario del mercato globale.
Tutte le imprese manifatturiere italiane segnalano, oltre alla già nota battuta d’arresto del ferro, ulteriori notevoli difficoltà anche nell’approvvigionamento di materie plastiche, acciaio, gomma, e altri materiali. E quanto sia difficile reperirli a prezzi competitivi.
Nuova Oleodinamica Bonvicini, industria meccanica d’eccellenza a livello mondiale per la realizzazione di cilindri oleodinamici, sta continuando a fronteggiare la difficoltà di reperimento di materie prime, comune a tutte le imprese, ponendosi quale player strategico nelle dinamiche industriali connesse all’economia circolare.
L’azienda ha deciso di perseguire sulla strada della razionalizzazione del comparto produttivo per cogliere da un clima generale di difficoltà, nuove sfide e nuove opportunità. Prima fra tutte, quelle legate al settore del Recycling: il forte aumento dei prezzi del rottame ha portato gli end users del settore a nuovi investimenti sui macchinari per il trattamento del rottame.
Questa tipologia di impianti molto spesso lavora 365 giorni all’anno su 3 turni, e il cilindro oleodinamico ne è il cuore pulsante. I cilindri prodotti da Nuova Oleodinamica Bonvicini sono in grado di assicurare efficienza e durabilità in queste applicazioni critiche.
In questo senso l’azione strategica di Nuova Oleodinamica Bonvicini si inserisce nelle dinamiche di stretta attualità legate alle logiche di transizione da un’economia lineare ad una di tipo circolare, diminuendo la dipendenza di molte industrie dalle complesse necessità di approvvigionamento delle materie prime.
“Anche nel 2022 il nostro intento è di promuovere l’innovazione e gli investimenti attraverso il potenziamento di tutti i settori progettazione, programmazione e qualità. La formazione del personale e la presenza di ingegneri altamente qualificati hanno permesso all’azienda in questo anno di inserirsi nelle fasce di mercato con maggiori opportunità di lavoro”, afferma Marco Maccagni, Direttore Commerciale di Nuova Oleodinamica Bonvicini. “Intendiamo quindi procedere sulla strada della promozione dell’innovazione, degli investimenti strategici sulla produzione industriale attraverso catene di valore specifiche”.
Una produzione completamente tailor made è ciò che continua dunque a caratterizzare l’azienda cremonese, ampliando i settori di riferimento che spaziano dal Navale – in particolare per quanto riguarda le navi da crociera – al Siderurgico e all’Idroelettrico – per la movimentazione delle paratoie delle dighe – ed ora anche il Recycling, con la possibilità di ottenere materie prime e materiali critici che diversamente si dovrebbero importare.
Nuova Oleodinamica Bonvicini sorge nel 1985 quando Mariangela Capellini acquisisce il marchio e il complesso industriale di Grumello Cremonese della ex Oleodinamica Cremonese, un’area di 36.000 metri quadri.
Una scelta coraggiosa che, per merito del grande impegno e degli sforzi dei nuovi soci, consente di rilanciare la società sul mercato e farla diventare punto di riferimento internazionale per la produzione di grossa cilindristica customizzata. Nuova Oleodinamica Bonvicini è altamente specializzata nello studio, progettazione e realizzazione completa di cilindri oleodinamici e pneumatici di medie e grandi dimensioni.
Le soluzioni tecniche applicate, la qualità dei materiali utilizzati e la cura per i dettagli hanno caratterizzato negli anni l’operato dell’azienda alle porte di Cremona, ormai divenuta sinonimo di precisione e affidabilità.
La Nuova Oleodinamica Bonvicini è un esempio di intraprendenza e dinamismo imprenditoriale, una delle poche aziende in Italia con le professionalità e le tecnologie idonee per la produzione di cilindri di notevoli dimensioni.
La presenza di ingegneri qualificati nei settori progettazione, programmazione e qualità ha messo l’impresa in condizione di potersi inserire e competere nei mercati mondiali imponendo la sua presenza a livello mondo. L’azienda progetta e produce interamente in Italia.
Il know how è orgogliosamente made in Italy perché l’obiettivo della Società è sempre stato quello di portare l’imprenditoria cremonese e l’artigianalità italiana al di fuori dei confini nazionali.
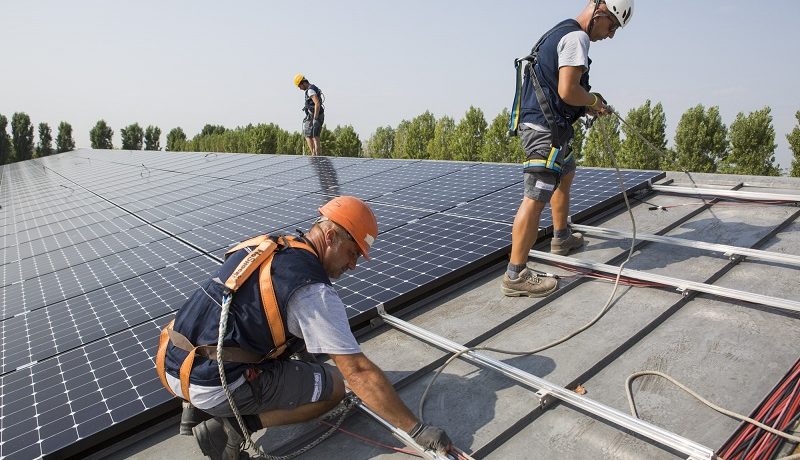
Fotovoltaico: se non ora, quando? SmartEfficiency da anni progetta ed installa con i propri fornitori impianti fotovoltaici di alta qualità che generano profitto per molte aziende che hanno creduto nella nostra proposta di energia solare ed hanno ridotto drasticamente i costi dell’energia nel ciclo produttivo.

The best form of recycling: Hemp. Khemp or hemp… An annual, dicotyledonous and herbaceous plant genus belonging to the family Cannabaceae. Hemp: As a crop, it has incredible industrial implications, used to make textiles, oil, food, building material and much more.
Although its homeland is Central Asia and the Indian subcontinent, the fibers found in the stems of this plant, which grows in most of the temperate and tropical regions today, are used in yarn, weaving and fabric production; Did you know that the pulp part is used in paper making? If you don’t know, let’s take you like this, because the benefits of hemp fabric used in the textile industry are endless.
Hemp, unlike cotton, needs very little water to grow
As it grows and multiplies as a plant, it also nourishes the soil it is in without the use of care or pesticides.
With its sustainable structure, the cannabis plant also inspires many products of Bego Jeans. As Bego Jeans, we use hemp in 20% of our products, believing that a sustainable life is possible by using materials and methods that respect nature and human health. As a first in Turkey, we produce jeans that combine hemp with jeans.
Hemp fabric is efficient, long-lasting and durable. Also very comfortable and soft. Although it mainly focuses on clothing, it is possible to come across hemp fabric in every field from clothing to home textile products, from upholstery fabric to curtain making.
So why is the use of cannabis important?
To find the answer to this question, let’s look at the benefits of hemp fabric together.
Helps the environment by reducing carbon
Today, I think we all agree that all industries have to consider their carbon footprint and its effects on global warming, especially considering the environmental events we have been living in recently. Unfortunately, the fashion industry has a huge share in the increasing global warming and environmental problems. The rapidly changing fashion sense brings with it the culture of producing and disposing of clothes that are not good for the world. Hemp clothing can help with this problem because as a product it absorbs carbon dioxide from the atmosphere. It uses 80 percent less energy to grow than traditional cotton and absorbs four times more CO2 than trees. 2.5 acres of industrial hempIt can absorb 22 tons of carbon dioxide. For every ton of hemp produced, 1.63 tons of carbon is cleaned from the air, giving this environmental superfibre the lowest ecological footprint of all textiles.
Uses less water
Crops like cotton that we use in our clothes need a lot of irrigation. This puts a strain on our resources, such as fresh water. Since hemp is a plant species that can develop well without the need for intensive irrigation, its water consumption requirement is much less than other crops. That’s why switching to hemp clothing and helping with planting is an excellent way to conserve water. Since the minimum use of chemicals in the environment where hemp grows reduces tree cutting, hemp prevents soil erosion that occurs in the regions where it grows. It should also be noted that most of Bego Jeans products are made of organic cotton.consists of cotton; It is one of the healthiest and most recyclable materials. However, we like to push our limits on the best of the best. That’s why we use 20 percent hemp in our jeans at the highest level possible for now. Due to the properties we have mentioned, we aim to increase the hemp rate in our hemp jeans products, which is a first in Turkey, with the increase in the production, use and legal cultivation – planting – processing areas of hemp . We hope to accelerate this process with the increasing preferences of conscious consumers who care about both environmental conditions and personal health.
Improves soil health
As we mentioned at the beginning of the topic, hemp is a plant that can grow in almost any soil. It does not deprive the soil of its nutrients or other properties. In fact, it helps restore some vital nutrients that may have been lost before. Cannabis, which is resistant to pests by its nature, also does not need fertilizer, because the shedding of the leaves provides sufficient fertilization to the soil. Isn’t it a great recycling?
Breathable clothing
Hemp is one of the strongest, most durable natural fibers and is 60 percent stronger than cotton. Hemp as a fabric is skin friendly. Thanks to its breathable structure, hemp jeans absorb sweat well. It is fade resistant and does not corrode easily. It retains its shape and color for a long time. It does not wear out for a long time even after multiple washes. Hemp clothing is resistant to UV rays and mildew.
Hemp has antimicrobial properties
In addition to being incredibly durable, hemp fabric also fights against germs. If you have a bad odor, hemp clothes can help. It inhibits the growth of odor-causing bacteria. Cotton has excellent antimicrobial properties that make it last longer than other textile fibers such as polyester.
Hemp is UV resistant
The high thread count in hemp garments means that the fabric is tightly woven. For this reason, the sun’s rays cannot pass through the material, thus protecting you from the harmful effects of UV rays. If you want to be protected from all kinds of skin problems, including cancer, you can choose hemp clothes with peace of mind.
Bego Jeans produced the first hemp jeans in Turkey
As a brand devoted to sustainable textile products, we hope that what you have read so far explains why Bego Jeans is a pioneer in the use of hemp and why we started the production of hemp jeans, which is a first in Turkey.
Clean fashion is possible!
You can also be a part of the Clean Fashion Movement with Bego Jeans’ Clean Jeans hemp collection, consisting of hemp skirts and hemp shorts, which we produce with all the principles we defend .

Pratiche Circolari industriali potrebbero generare 100 miliardi di euro annui al 2030. Invece, stando all’indagine dell’Energy&Strategy Group – School of Management Politecnico di Milano, solo il 44% delle imprese ha fatto propria questa prospettiva, percentuale che però per il primo anno è ben superiore a quella degli irriducibili (34%). Chiaroni: “L’economia circolare è altra cosa rispetto allo sviluppo sostenibile e alla rispondenza ai criteri ESG, e non si limita nemmeno al ciclo dei rifiuti: nel PNRR purtroppo tutto si riduce di nuovo al tema del riciclo, e non è certo la direzione verso la quale auspicavamo ci si muovesse. È il momento di affrontare la sfida con una più decisa volontà di azione da parte delle imprese e dei policy maker”
Se venissero adottate pratiche manageriali per l’economia circolare nell’industria italiana si genererebbero al 2030 circa 100 miliardi di euro annui, quasi il 4,5% del PIL nazionale al 2019, stando all’impatto su sei macrosettori chiave. Invece, meno di 1 impresa italiana su 2 ha fatto propria la sfida della circular economy, e ancora non è nemmeno a metà del percorso di trasformazione. Un dato positivo però c’è: per il primo anno, il 44% di aziende virtuose e pioniere supera chiaramente la percentuale degli scettici, che non hanno adottato questi criteri e non intendono farlo in futuro, fermi al 34%.
A dirlo è il Circular Economy Report 2021 dell’Energy&Strategy Group della School of Management del Politecnico di Milano, giunto alla sua seconda edizione e presentato questa mattina, che riporta i dati di una survey condotta su operatori di sei macrosettori rilevanti per l’economia italiana – costruzioni, automotive, impiantistica, food&beverage, elettronica di consumo, mobili e arredo – insieme ad approfondimenti sui temi normativi e su aspetti più tecnici che oggi rappresentano la nuova frontiera del dibattito, come i metodi di misurazione dell’economia circolare e i ruolo delle piattaforme digitali negli ecosistemi di business.
“L’economia circolare è altra cosa rispetto allo sviluppo sostenibile e alla rispondenza ai criteri ESG, anche se spesso li si confonde – spiega Davide Chiaroni, direttore dell’Osservatorio sulla Circular Economy dell’E&S Group – È un approccio che prevede la rigenerazione del capitale naturale, non la ‘semplice’ limitazione del danno ambientale: si minimizzano le risorse usate, ma senza diminuire la crescita economica e sociale, il progresso tecnico e l’innovazione. È una prospettiva complessa perché richiede un ripensamento dell’intero ecosistema di filiera, ma rappresenta una grande opportunità per realizzare nuovi investimenti, perché include una serie di comportamenti che limitano i rischi: di mercato, operativi, di business e legali. Per sintetizzare, non tutto ciò che è sostenibile è circolare, ma tutto ciò che è circolare ha un impatto positivo sulla sostenibilità”.
Spesso si riduce il concetto di economia circolare alle pratiche di riciclo e di gestione dei rifiuti
Come nella voce specifica all’interno del Piano Nazionale di Ripresa e Resilenza: 5,27 miliardi di euro di investimenti (che scendono a 2,47 se si tolgono i 2,8 destinati alla sostenibilità della filiera alimentare) che andranno a realizzare nuovi impianti di trattamento dei rifiuti e ad ammodernare quelli esistenti (1,5 miliardi) per raggiungere i nuovi obiettivi previsti dalla normativa europea e nazionale.
“Non è certo la direzione verso la quale auspicavamo ci si muovesse, perché di nuovo riduce tutto al tema del riciclo – conferma Chiaroni -. Ci sono però alcuni aspetti positivi, almeno nelle previsioni di riforma prevista entro giugno 2022 che dovrebbero integrare concetti quali ecodesign, ecoprodotti, blue economy, bioeconomia, materie prime critiche. È il momento di affrontare la sfida con una più decisa e coraggiosa volontà di azione da parte delle imprese e dei policy maker. L’esempio da seguire ce lo danno ancora una volta le imprese partner del Rapporto, che sono scese in campo affinché l’economia circolare rappresenti la soluzione per contemperare transizione energetica, sostenibilità di prodotti, processi e servizi, sviluppo economico e sociale”.
La diffusione dell’Economia Circolare in Italia: la survey
Il cuore del Rapporto sono i risultati dell’indagine sull’economia circolare in Italia relativa alle imprese di sei importanti macrosettori, con l’obiettivo di valutare lo stato di adozione delle pratiche manageriali circolari, i loro impatti, le principali iniziative implementate e ciò che le favorisce o le ostacola. In testa troviamo le costruzioni, con il 60% del campione che ha introdotto almeno una pratica di economia circolare, seguite da food&beverage (50%), automotive (43%), impiantistica (41%), elettronica di consumo (36%), mobili e arredo (23%): in media, il 44% degli intervistati, poco meno di 1 azienda su 2, mentre il 40% di chi non l’ha ancora fatto ha intenzione di porvi rimedio in futuro.
In sostanza, gli irriducibili rappresentano il 34%, quindi molto meno del 44% degli adopters, che sono in genere imprese di dimensioni maggiori, sia per fatturato che per dipendenti, e partecipano (in misura di un terzo) a gruppi di lavoro, tavoli istituzionali, associazioni di categoria ed ecosistemi di simbiosi industriale che rinforzano le attività sull’economia circolare, dimostrando l’importanza del commitment dell’azienda. Se si chiede tuttavia alle imprese di valutare il livello raggiunto nella transizione verso l’economia circolare, il punteggio medio è pari a 2,02 su una scala da 1 a 5, dunque una fase ancora iniziale.
Tra le pratiche maggiormente adottate risultano Design for Environment (35% dei casi) e Design for Recycle (28%), poi Take Back System (27%) e Design for Remanufacturing/Reuse (22%), mentre le pratiche di Design for Disassembly, Design out waste e Product Service System non sono ancora molto diffuse: le aziende si stanno quindi concentrando sulle fasi di progettazione dei prodotti per ridurre l’impatto ambientale e riutilizzare i materiali all’interno dei propri sistemi produttivi.
Solamente il 23% del campione partecipa a un ecosistema di simbiosi industriale (interazione tra diversi stabilimenti, anche appartenenti a filiere differenti, per massimizzare il riutilizzo di risorse normalmente considerate rifiuti) e ottiene benefici in termini di risparmio di materiali di scarto (83% dei casi) e di CO2 prodotta (50%).
Il 29% effettua campagne di comunicazione o promozione delle proprie attività di circular economy e altrettante dicono pensarci per il futuro.
Nel periodo 2016-2019, per gli adopters la crescita media del fatturato è stata del 6%, di poco inferiore a quella dei non adopters (7%); di contro, i primi hanno registrato una crescita media più mercata dell’EBITDA, 8% contro 5%: ciò dimostra che l’introduzione di pratiche manageriali per l’economia circolare, pur caratterizzate da alti costi di investimento, ha generato un beneficio anche economico per le imprese.
Normalmente i vantaggi riconosciuti sono legati al tasso di innovazione, al rafforzamento dell’immagine del brand e alla riduzione dell’uso di risorse, mentre ancora non sono apprezzabili i benefici che derivano dalla riduzione dei costi di produzione. Al contrario, le barriere principali all’adozione sono rappresentate dall’incertezza normativa, dagli elevati investimenti e dalla relativa variabilità dei flussi di risorse (ridotta quantità di prodotti che ritornano all’impresa tramite Reverse Supply Chain), mentre le soluzioni tecnologiche sono ritenute adeguate, benché costose.
Il potenziale dell’Economia Circolare in Italia
Ipotizzando di mantenere la stessa dimensione del mercato del 2019, si è calcolato – attraverso l’analisi di report e studi di settore – che l’adozione di pratiche manageriali per l’economia circolare nei sei macrosettori presi in esame potrebbe, agendo sui costi, liberare al 2030 un potenziale economico di 98,9 miliardi di euro annui, in particolare 37 nelle costruzioni, 20,2 nel food&beverage e 18,2 nell’automotive.
Rispetto all’adozione di ciascuna pratica manageriale, il contributo maggiore può derivare dal Take Back System (circa 24,7 miliardi di euro di risparmio), dal Design for Remanufacturing/Reuse e dal Design for Disassembly (circa 19,8 miliardi di euro ciascuno).
Le piattaforme per l’Economia Circolare
Nell’ecosistema di player che favoriscono la transizione verso un’economia circolare stanno giocando un ruolo di primo piano le piattaforme digitali, per massimizzare lo scambio di domanda e offerta di prodotti, materiali o risorse, e ridurne il consumo nei cicli produttivi. L’utilizzo di queste piattaforme può aiutare in modo concreto a estendere il ciclo di vita dei prodotti e delle risorse, ridurre l’utilizzo delle materie prime e la produzione di rifiuti, permettere risparmi economici e sviluppare la consapevolezza degli utenti, assolvendo a tre specifiche funzioni: scambio, condivisione, raccolta e condivisione.
L’Osservatorio ha condotto una mappatura delle piattaforme a livello italiano, europeo ed extra-EU, individuandone 51
Circa metà (26) sono della tipologia “scambio” e si concentrano sul riutilizzo di beni e materiali ancora nel pieno del loro ciclo di vita: 11 in ambito B2B (in particolare materiali edili e cespiti aziendali, 7) e 15 in ambito B2C (vestiti ed accessori, 9; generi vari, 4; alimentari, 2), con livelli di servizio mediamente alti e su più Paesi, notevoli volumi di utenti e di beni movimentati.
La tipologia “condivisione” rappresenta invece il campione più piccolo (11), mettendo in evidenza come il percorso per la diffusione di soluzioni di reimpiego di risorse e materiali che necessitano di interventi specifici sia ancora in fase di sviluppo: infatti, 9 piattaforme si dedicano al B2B e hanno dimensione nazionale.
Infine, un quarto circa delle piattaforme mappate appartiene alla tipologia “raccolta e condivisione”: sono 14, operano solo in ambito B2C e trattano quasi tutte (11) beni di vario genere, in particolare telefonia mobile ed elettrodomestici, oppure (3) vestiti ed accessori, con un’offerta di servizio di modello base. Nel primo caso, invece, si tratta di piattaforme attive in più Paesi, con dimensioni ragguardevoli e caratterizzate da servizi di livello medium (8) e premium (2), come il trasporto e il ritiro dei beni, la valutazione dell’impatto economico e ambientale, la garanzia (annuale) per gli interventi manutentivi o di rigenerazione effettuati e la possibilità di accedere a servizi consulenziali ad hoc.

Lampade al mercurio pericolose: i vapori di mercurio “vanno in pensione”. Dopo aver illuminato il lavoro di milioni di lavoratori nei capannoni industriali e di logistica, sono state definitivamente classificate come pericolose a causa della tossicità del mercurio. Sono state già messe in realtà fuori mercato, soppiantate dalle lampade a LED che, a parità di lux erogati, consumano il 70% di energia in meno e non hanno i tempi di attesa di riscaldamento per arrivare a piena luce e durano 10 volte di più, eliminando anche i costi di manutenzione, spesso ad altezze considerevoli.
SmartEfficiency.eu propone soluzioni personalizzate con progetto illuminotecnico per la sostituzione efficiente, di qualità ed economica. Le lampade al mercurio sono classificate dalla Direttiva ROHS (Restriction of Hazardous Substances)
per informazioni
02. 2641 7228
info@SmartEfficiency.eu
Mercury Lights out in the EU
The EEB and CLASP applaud the European Commission for adopting proposals that will phase-out all general purpose compact and linear fluorescent lamps (CFL and LFL) containing mercury in the coming two years.
Currently, the EU regulates mercury in light bulbs through the Restriction of Hazardous Substances (RoHS) Directive, by allowing mercury use in lighting via an exemption list. CFLs and LFLs have been tolerated so far because of the once limited availability of mercury-free alternatives.
For years the EEB, CLASP, Member States and experts have tirelessly campaigned to end mercury lamps as there are more efficient, mercury free Light Emitting Diodes (LEDs) widely available on European markets, making fluorescent lamps redundant. Already by end 2019, a study by CLASP and the Swedish Energy Council proved that “91-93% of fluorescent light fixtures in Europe can accept LED retrofits”.
Mercury is a well-documented neurotoxin that causes adverse effects to the developing brain, cardiovascular system, kidneys and thyroid glands. The World Health Organisation puts mercury in the top ten most problematic chemicals for public health.
The European Commission could have by law removed inefficient and toxic fluorescent lamps from sale as far back as 2018, when its own experts confirmed the legal criteria for a market ban under RoHS were fulfilled. Their availability until the end 2023 will still cost bill-payers an estimated over €16.8 million per day in lost efficiency savings for the next 2 years, according to recent NGO estimates.
Michael Scholand, Senior Advisor with CLASP Europe said: “While the Commission’s decision has been delayed several years, the savings from this measure are still significant and will benefit EU citizens and businesses. Between 2023 and 2035, we calculate a net savings to the EU of €18.2 billion Euros, as well as avoiding 1.8 metric tonnes of mercury from the fluorescent lamps. Furthermore, over 190 TWh of electricity will be saved, avoiding 55 million metric tonnes of CO2 andcontributing to the EU’s COP26 CO2 reduction targets.”
Elena Lymberidi-Settimo, Policy Manager at the EEB for ‘Zero Mercury’ Campaign said: “The European Parliament must now follow through this big step forward and allow rapid final adoption of a ban on these mercury inefficient lamps. At the same time, the EU should follow its commitments set out in the European Green Deal, Chemicals Strategy for Sustainability and Zero Pollution Action Plan and support the African region’s proposal at the next session of the Minamata Convention’s Conference of the Parties in March 2022, to prohibit the manufacture and export of most fluorescent lights by 2025.”
To the regret of NGOs, progress towards phasing out other mercury added lamps, such as high-pressure sodium (orange streetlights) and metal halide lamps, has not yet been made. The amendments to the RoHS Directive will still allow these mercury-containing lamps to remain on the market for the next 3-5 years at a minimum.
– Adopted delegated acts – https://webgate.ec.europa.eu/regdel/#/delegatedActs
– Electrical equipment – Revoking exemptions for mercury in single capped (compact) fluorescent lamps for general purposes – Environment – Delegated Directive
– Electrical equipment (hazardous substances) – revoking exemptions for mercury in double-capped linear fluorescent lamps – Environment – Delegated Directive
Delegated acts are now under scrutiny under the European Parliament for two months.
The original exemption for certain fluorescent lamps was granted in?September 2010?up to July 2016, allowing the lighting industry ample time to adapt its processes.
When a review process was launched in 2015, evidence presented by?the Commission’s own consultants (Öko Institut), as well as?the EEB, showed the ready availability of low-energy mercury-free LED alternatives and provided the justification for an early phase-out of the larger categories of mercury-containing fluorescent lamps.
The Commission ignored this evidence and wasted more than two years commissioning a socioeconomic analysis based on data that was already well out of date when it was eventually published in 2019 and was, therefore, completely misleading, indicating that the phase-out would have a net cost of €250 billion.
It took a further year and further evidence submitted by the EEB and others for the Commission to correct its mistake and issue in July 2020 a revised analysis showing that a 2021 phase-out would actually bring a net benefit of €29.9 billion.
More in the annex of our last letter to the Commission
– 16 November 2021 – https://eeb.org/library/eeb-contribution-to-the-public-consultation-amending-eu-regulation-649-2012/
– Podcast- 14 September 2021 – https://www.thelightreviewonline.com/the-real-dangers-of-greenwash/
– PR 27 July 2021- https://eeb.org/european-environmental-bureau-challenge-signifys-contradictory-claims/
– 26 July 2021 – https://eeb.org/library/environmental-ngos-feedback-on-draft-delegated-directive-for-rohs-exemption-categories-4b-4bi-iii-high-pressure-sodium-lamps-with-a-high-colour-rendering-index-80-for-general-lighting-purposes/
– 21 July 2021 – https://eeb.org/library/environmental-ngos-feedback-on-draft-delegated-directive-for-rohs-exemption-categories-1a-1e-single-capped-compact-fluorescent-lamps-for-general-lighting-purposes/
– 16 July 2021 – https://eeb.org/library/environmental-ngos-feedback-on-draft-delegated-directive-for-rohs-exemption-categories-2a1-5-double-capped-linear-fluorescent-lamps/
– https://eeb.org/library/environmental-ngos-feedback-on-draft-delegated-directive-for-rohs-exemption-category-1g/
– 12 July 2021 – https://eeb.org/library/environmental-ngos-feedback-on-draft-delegated-directives-for-rohs-exemption-categories-2b3-3-4c-4e-as-well-as-uv-light-related-1fi-2b4ii-4a-4fiv/
– PR 9 July 2021- https://eeb.org/higher-bills-for-millions-as-eu-lets-lighting-firms-milk-old-technology/
– PR 4 May 2021- https://eeb.org/africa-lights-a-path-for-europe-to-ban-toxic-mercury-in-fluorescent-bulbs/
– Feb 2021- https://eeb.org/library/why-hasnt-the-european-commission-banned-wasteful-lamps/
– Feb 2020 – https://eeb.org/library/mercury-containing-lamp-exemptions-to-rohs-directive/
– Jan 2020 – https://eeb.org/library/making-the-case-for-a-ban-on-mercury-lamps/
CLASP Europe is a non-profit, non-governmental organisation established in 1999 that focuses on appliance & equipment energy performance and quality. CLASP works to mitigate and adapt to climate change and expand access to clean energy.
Working in Europe since 2009, CLASP supports the European Commission and Member States in establishing ambitious ecodesign and energy labelling regulations.
CLASP has conducted pioneering work on quantifying the CO2 savings potential of applying circular economy principles to ecodesign and have been involved in various projects related to market surveillance and market verification and enforcement in Europe.
The European Environmental Bureau (EEB) is Europe’s largest network of environmental citizens’ organisations, standing for environmental justice, sustainable development and participatory democracy. Our experts work on climate change, biodiversity, circular economy, air, water, soil, chemical pollution, as well as policies on industry, energy, agriculture, product design and waste prevention.
We are also active on overarching issues as sustainable development, good governance, participatory democracy and the rule of law in Europe and beyond. We have over 160 members in over 35 countries.
ph. © Enrico Rainero